लेखक: LBank रिसर्च विश्लेषक: लूडो
ट्रेडिंग पेयर: BABAUSDT(https://www.lbank.com/trade/babaon_usdt)
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी के आधार पर संकलित और विश्लेषित की गई है और इसका उद्देश्य केवल जानकारी साझा करना और अनुसंधान चर्चा है। यह निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी भी गारंटी का गठन नहीं करती है। इसमें चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा को सत्यापित करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
समग्र मूल्यांकन: अलीबाबा वास्तव में तेजी से बढ़ते एआई क्लाउड बिजनेस वाला एक असाधारण चीनी कॉमर्स फ्रैंचाइज़ी है, लेकिन हालिया रीसेट के बाद इसकी इक्विटी केवल मध्यम रूप से आकर्षक है क्योंकि एआई एप्लिकेशन और इंफ्रास्ट्रक्चर वर्तमान में क्लाउड द्वारा उत्पन्न नकदी की तुलना में अधिक नकदी की खपत कर रहे हैं; निर्णायक कारक यह है कि क्या एआई क्लाउड और कंप्यूट सर्विसेज 35% से अधिक की वृद्धि को बनाए रख सकते हैं, जबकि समूह का पूंजीगत व्यय परिचालन नकदी प्रवाह की तुलना में तेजी से बढ़ना बंद हो जाए।
-
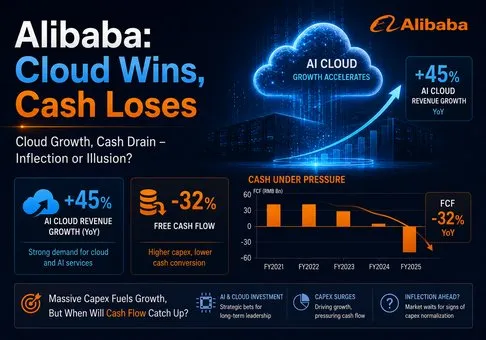
क्लाउड में आया यह बदलाव वास्तविक और व्यावसायिक रूप से महत्वपूर्ण है। जून 2026 की तिमाही में एआई क्लाउड और कंप्यूट सर्विसेज का राजस्व सालाना आधार पर 45% बढ़कर RMB48.4 बिलियन हो गया, जबकि सेगमेंट समायोजित EBITA 133% बढ़कर RMB5.6 बिलियन हो गया और मार्जिन 7.2% से बढ़कर 11.6% हो गया। एआई-संबंधित उत्पाद राजस्व RMB12.4 बिलियन पर पहुंच गया और इसने लगातार बारहवीं तिमाही में तिहरे अंकों की वृद्धि दर्ज की। यह अब केवल मॉडल-प्रदर्शन की कहानी नहीं है: क्लाउड ने सालाना आधार पर RMB15.0 बिलियन का तिमाही राजस्व और RMB3.2 बिलियन का समायोजित EBITA जोड़ा, जो कि 21.4% का वृद्धिशील मार्जिन है।
-
समूह ने क्लाउड की सफलता को बेहतर समग्र आर्थिक परिणामों में परिवर्तित नहीं किया है। एकीकृत राजस्व में 9% की वृद्धि हुई, फिर भी समायोजित EBITA 30% गिरकर RMB 27.3 बिलियन रह गया और GAAP परिचालन मार्जिन 14% से घटकर 6% हो गया। मुख्य कारण स्पष्ट है: क्लाउड EBITA में हुआ RMB 3.2 बिलियन का सुधार, AI लैब्स और एप्लिकेशन्स में हुए RMB 10.6 बिलियन के नुकसान से दब गया, जबकि "अन्य सभी" खंड छोटे मुनाफे से बदलकर RMB 3.3 बिलियन के नुकसान में आ गया। इसलिए, निवेश का मामला केवल तेज़ कंप्यूट मांग पर नहीं, बल्कि इंफ्रास्ट्रक्चर से परे मुद्रीकरण पर निर्भर करता है।
-
कैश रूपांतरण मुख्य कमजोरी है। ऑपरेटिंग कैश फ्लो 11% बढ़कर RMB 22.9 बिलियन हो गया, लेकिन पूंजीगत व्यय 75% बढ़कर RMB 67.7 बिलियन हो गया, जिससे RMB 44.7 बिलियन का फ्री-कैश-फ्लो आउटफ्लो हुआ। यांत्रिक रूप से अपडेट किए गए पिछले बारह महीनों के आधार पर, ऑपरेटिंग कैश फ्लो लगभग RMB 78.5 बिलियन था, पूंजीगत व्यय लगभग RMB 155.1 बिलियन था, और कंपनी-परिभाषित फ्री कैश फ्लो लगभग नकारात्मक RMB 72.5 बिलियन था। बैलेंस शीट इस चरण का वित्तपोषण कर सकती है, लेकिन वर्तमान कमाई प्रोफ़ाइल ऐसा नहीं कर सकती।
-
HK 80 बिलियन का प्लेसमेंट रणनीतिक रूप से तर्कसंगत है, लेकिन मौजूदा धारकों के लिए आर्थिक रूप से महंगा है। अलीबाबा ने 710 मिलियन नए साधारण शेयरों की कीमत HK 112.70 तय की, जो जून-तिमाही के बुनियादी भारित-औसत साधारण शेयर संख्या के लगभग 3.8% के बराबर है, और सभी शुद्ध आय को फुल-स्टैक एआई (AI) के लिए आरक्षित कर दिया। यह आय जून-तिमाही के पूंजीगत व्यय के केवल 1.18 तिमाहियों के बराबर है। शेयरों को वापस खरीदने के बाद और पर्याप्त तरलता बनाए रखते हुए इक्विटी जुटाना यह संकेत देता है कि प्रबंधन को उम्मीद है कि एआई बुनियादी ढांचे की जरूरतें असामान्य रूप से भारी बनी रहेंगी, और यह डाइल्यूशन के माध्यम से उस निष्पादन जोखिम का एक हिस्सा शेयरधारकों पर भी स्थानांतरित करता है।
-
बिक्री के आधार पर मूल्यांकन महंगा नहीं है, लेकिन वर्तमान नकदी आय के मामले में यह चुनौतीपूर्ण है। 21 अगस्त के 119.34 के ADR बंद भाव और जून-तिमाही के बुनियादी शेयरों की संख्या पर, यांत्रिक रूप से गणना की गई इक्विटी वैल्यू लगभग 278.5 बिलियन थी। लगभग 30.6 बिलियन के शुद्ध तरल निवेश को घटाने के बाद, एंटरप्राइज वैल्यू लगभग 247.9 बिलियन थी, जो यांत्रिक रूप से अपडेट किए गए पिछले राजस्व का 1.6 गुना थी। हालांकि, यह पिछले समायोजित EBITA के लगभग 26 गुना और पिछले गैर-GAAP शुद्ध आय के 40 गुना के बराबर था, जबकि पिछला फ्री कैश फ्लो नकारात्मक था। एक अनुकूल दृष्टिकोण तब मजबूत होता है जब क्लाउड वृद्धि 35% से ऊपर बनी रहती है, क्लाउड EBITA मार्जिन 15% से अधिक हो जाता है, और तिमाही पूंजीगत व्यय 55 बिलियन RMB से नीचे गिर जाता है; यह तब कमजोर होता है जब AI अनुप्रयोगों के नुकसान में महत्वपूर्ण रूप से कमी आने से पहले क्लाउड वृद्धि 30% से नीचे गिर जाती है।
मूल्यांकन गणनाओं में 21 अगस्त, 2026 के एडीआर बंद भाव, आधिकारिक जून-तिमाही के भारित-औसत शेयर संख्या, 30 जून की बैलेंस शीट, और एक मैकेनिकल ट्रेलिंग अपडेट का उपयोग किया जाता है जो वित्तीय वर्ष 2026 के परिणामों में जून 2025 तिमाही को जून 2026 तिमाही से बदल देता है। ये लक्षित कीमतों के बजाय केवल अवलोकन उपकरण हैं।
2. कंपनी अवलोकन, बिजनेस मिक्स और मुख्य परिचालन मेट्रिक्स: वाणिज्य (कॉमर्स) एआई स्टैक को फंड करता है, लेकिन फंडिंग का बोझ बढ़ रहा है
अलीबाबा ग्रुप एक वैश्विक प्रौद्योगिकी कंपनी है जो वाणिज्य (कॉमर्स) और फुल-स्टैक आर्टिफिशियल इंटेलिजेंस (एआई) पर केंद्रित है। इसके वाणिज्य मंच Taobao, Tmall, AliExpress, Lazada, Trendyol, थोक बाजारों, किराना और ऑन-डिमांड डिलीवरी के माध्यम से उपभोक्ताओं और व्यापारियों को जोड़ते हैं। यह ग्राहक-प्रबंधन शुल्क, कमीशन, प्रत्यक्ष-बिक्री राजस्व, लॉजिस्टिक्स और सेवा राजस्व अर्जित करता है। वाणिज्य पारिस्थितिकी तंत्र ट्रैफिक, व्यापारी संबंधों, लेनदेन डेटा और नकदी सृजन की आपूर्ति करता है।
एआई क्लाउड और कंप्यूट सर्विसेज अलीबाबा क्लाउड को टी-हेड सेमीकंडक्टर के साथ जोड़ती है। यह उद्यमों और डेवलपर्स को पब्लिक-क्लाउड क्षमता, एआई एक्सेलेरेटर इंफ्रास्ट्रक्चर, मॉडल, डेटाबेस और ऑर्केस्ट्रेशन सॉफ्टवेयर बेचता है। इस एकीकरण में प्रोप्रायटरी चिप्स, हेटेरोजीनियस कंप्यूट क्लस्टर और क्वेन (Qwen) मॉडल इकोसिस्टम शामिल हैं। ओमडिया (Omdia) के आधार पर अलीबाबा ने चीन के 2025 एआई क्लाउड मार्केट में 38.1% हिस्सेदारी दर्ज की, लेकिन यह अनुमान चीन के संपूर्ण क्लाउड खर्च में हिस्सेदारी के बजाय एक थर्ड-पार्टी मार्केट परिभाषा है।
एआई लैब्स एंड एप्लीकेशन्स में क्वेन (Qwen) मॉडल लैब्स, क्वेन कंज्यूमर एप्लीकेशन और क्वेनवर्क (QwenWork) एंटरप्राइज एजेंट शामिल हैं। यह रणनीतिक रूप से महत्वपूर्ण है क्योंकि सफल एप्लीकेशन अलीबाबा क्लाउड के लिए इन्फरेंस (inference) मांग पैदा कर सकते हैं और वास्तविक दुनिया के उपयोग को वापस मॉडल विकास में भेज सकते हैं। आर्थिक रूप से, यह एक इनक्यूबेशन पोर्टफोलियो बना हुआ है: जून-तिमाही का राजस्व 13.9 बिलियन आरएमबी के समायोजित एबिटा (EBITA) नुकसान के मुकाबले केवल 3.3 बिलियन आरएमबी था, जो मॉडल निवेश और क्वेन इन्फरेंस लागत को दर्शाता है।
अन्य सभी में अलीबाबा हेल्थ, डिजिटल मीडिया और मनोरंजन, एमैप, गेम्स और अन्य प्रौद्योगिकी व्यवसाय शामिल हैं। यह विकल्प तो बढ़ाता है लेकिन वर्तमान में लाभप्रदता को कम करता है। नया सेगमेंट ढांचा केंद्रीय आवंटन के विकल्प को पहले से अधिक स्पष्ट बनाता है: परिपक्व कॉमर्स से होने वाला लाभ लाभदायक क्लाउड विस्तार और घाटे में चल रहे एआई अनुप्रयोगों दोनों को वित्तपोषित कर रहा है।
|
जून 2026 तिमाही खंड
|
उत्पाद और ग्राहक
|
राजस्व
|
वर्ष-दर-वर्ष (YoY)
|
समेकित राजस्व का हिस्सा
|
समायोजित EBITA / मार्जिन
|
अनुसंधान निर्णय
|
|
अलीबाबा ई-कॉमर्स ग्रुप
|
घरेलू और अंतर्राष्ट्रीय मार्केटप्लेस, प्रत्यक्ष बिक्री, त्वरित वाणिज्य, रसद और थोक
|
RMB 205.9 बिलियन
|
4%
|
76.5%
|
RMB 39.7 बिलियन / 19.3%
|
टिकाऊ लाभ पूल; चीन की कमजोर लेनदेन गतिविधि की भरपाई त्वरित-वाणिज्य पैमाने और अंतर्राष्ट्रीय दक्षता द्वारा की जाती है
|
|
एआई क्लाउड और कंप्यूट सेवाएं
|
उद्यमों और डेवलपर्स के लिए पब्लिक क्लाउड, एआई कंप्यूट, ऑर्केस्ट्रेशन और टी-हेड चिप्स
|
RMB 48.4 बिलियन
|
45%
|
18.0%
|
RMB 5.6 बिलियन / 11.6%
|
सर्वोत्तम विकास परिसंपत्ति और वृद्धिशील उद्यम मूल्य का सबसे स्पष्ट स्रोत
|
|
एआई लैब्स और अनुप्रयोग
|
Qwen मॉडल, Qwen ऐप और QwenWork
|
RMB 3.3 बिलियन
|
16%
|
1.2%
|
ऋणात्मक RMB 13.9 बिलियन / ऋणात्मक 415%
|
रणनीतिक रूप से सुसंगत, लेकिन वर्तमान इंफ्रेंस और विकास अर्थशास्त्र समूह के मुनाफे को नष्ट कर रहा है
|
|
अन्य सभी
|
स्वास्थ्य, मनोरंजन, Amap, गेम और अन्य प्रौद्योगिकी संपत्तियां
|
RMB 28.8 बिलियन
|
1%
|
10.7%
|
ऋणात्मक RMB 3.3 बिलियन / ऋणात्मक 11.6%
|
पोर्टफोलियो ऑप्शनलिटी अभी भी एक बाधा बनी हुई है और इसमें मूल्यह्रास का जोखिम है
|
|
अनावंटित और विलोपन
|
कॉर्पोरेट आइटम और अंतर-खंड लेनदेन
|
ऋणात्मक RMB 17.5 बिलियन
|
N/M
|
ऋणात्मक 6.5%
|
ऋणात्मक RMB 0.8 बिलियन
|
आवश्यक मिलान; विलोपन से पहले खंडों की हिस्सेदारी का योग 100% नहीं होता है
|
|
समेकित
|
कॉमर्स प्लस फुल-स्टैक एआई प्लेटफॉर्म
|
RMB 269.0 बिलियन
|
9%
|
100%
|
RMB 27.3 बिलियन / 10.2%
|
विकास में सुधार हुआ, लेकिन वृद्धिशील निवेश पर समेकित रिटर्न में गिरावट आई
|
समूह की सबसे मूल्यवान संपत्ति कॉमर्स-टू-क्लाउड फ्लाईव्हील बनी हुई है। लगभग 64 मिलियन 88VIP सदस्य एक उच्च-खर्च करने वाले घरेलू ग्राहक आधार का प्रतिनिधित्व करते हैं, जबकि 250 मिलियन उपयोगकर्ताओं ने Qwen के माध्यम से AI शॉपिंग सुविधाओं का उपयोग किया था। अलीबाबा किसी तीसरे पक्ष के प्लेटफॉर्म टोल का भुगतान किए बिना शॉपिंग, मर्चेंट ऑपरेशन्स और डिंगटॉक (DingTalk) वर्कफ़्लो में एजेंटों को वितरित कर सकता है। एक स्टैंडअलोन मॉडल प्रयोगशाला के लिए उस वितरण लाभ को दोहराना मुश्किल है।
बाधा यह है कि कॉमर्स खुद गति नहीं पकड़ रहा है। चीन ई-कॉमर्स राजस्व में 8% की गिरावट आई; ग्राहक-प्रबंधन राजस्व में 7% की गिरावट आई, या एक नए व्यवसाय-विकास कार्यक्रम से विपरीत राजस्व को छोड़कर केवल 1% की वृद्धि हुई। चीन क्विक कॉमर्स 45% बढ़कर RMB53.3 बिलियन हो गया और इसकी यूनिट इकोनॉमिक्स में सुधार हुआ, लेकिन यहां उच्च विकास आंशिक रूप से अधिक पूंजी- और लॉजिस्टिक्स-गहन राजस्व मिश्रण को दर्शाता है। अंतर्राष्ट्रीय ई-कॉमर्स में 1% की गिरावट आई, हालांकि अलीएक्सप्रेस परिचालन लाभ तक पहुंच गया। कॉमर्स लचीला बना हुआ है, न कि फिर से गति पकड़ रहा है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
इसका तात्कालिक कारण अलीबाबा के 20 अगस्त के जून-तिमाही के नतीजों और इसके 23-24 अगस्त के इक्विटी-प्लेसमेंट घोषणाओं का संयोजन है। नतीजों ने चुनिंदा चीनी प्लेटफॉर्म समकक्षों के बीच सबसे तेज क्लाउड वृद्धि स्थापित की, जबकि प्लेसमेंट से पता चला कि प्रबंधन बुनियादी ढांचे के निवेश को आंतरिक रूप से उत्पन्न निकट-अवधि के मुक्त नकदी प्रवाह तक सीमित करने के लिए तैयार नहीं है।
|
मीट्रिक या घटना
|
नवीनतम मान
|
वर्ष-दर-वर्ष / ऐतिहासिक तुलना
|
लेखांकन या सांख्यिकीय आधार
|
निहितार्थ
|
|
समेकित राजस्व
|
RMB 269.0 बिलियन
|
9% ऊपर
|
यू.एस. GAAP कंपनी प्रकटीकरण
|
क्लाउड और त्वरित वाणिज्य (क्विक कॉमर्स) ने चीन के कमजोर बाजार और अंतरराष्ट्रीय वाणिज्य राजस्व की भरपाई से अधिक प्रदर्शन किया
|
|
एआई क्लाउड और कंप्यूट सेवाएं
|
RMB 48.4 बिलियन राजस्व; RMB 5.6 बिलियन समायोजित EBITA
|
राजस्व 45% ऊपर; समायोजित EBITA 133% ऊपर
|
पुनर्गठित खंड; गैर-GAAP लाभ
|
21.4% का वृद्धिशील EBITA मार्जिन दर्शाता है कि बुनियादी ढांचे का पैमाना लाभदायक हो सकता है
|
|
एआई-संबंधित उत्पाद राजस्व
|
RMB 12.4 बिलियन
|
लगातार 12 तिमाहियों से तीन अंकों की वृद्धि
|
कंपनी द्वारा परिभाषित उत्पाद राजस्व
|
मांग इतनी व्यापक है कि यह बहु-तिमाही क्लाउड त्वरण सिद्धांत का समर्थन करती है
|
|
GAAP परिचालन आय
|
RMB 15.2 बिलियन; 6% मार्जिन
|
57% की गिरावट; मार्जिन 14% से नीचे आया
|
यू.एस. GAAP
|
एआई खर्च, गुडविल इंपेयरमेंट और यूरोपीय आयोग के जुर्माने के प्रावधान राजस्व वृद्धि पर भारी पड़े
|
|
परिचालन नकदी प्रवाह / मुक्त नकदी प्रवाह
|
RMB 22.9 बिलियन / नकारात्मक RMB 44.7 बिलियन
|
परिचालन नकदी प्रवाह 11% बढ़ा; FCF बहिर्वाह RMB 25.9 बिलियन से और बिगड़ गया
|
FCF, परिचालन नकदी प्रवाह में से निर्दिष्ट पूंजीगत खरीद और खरीदार-सुरक्षा समायोजन घटाने के बराबर है
|
कमाई की गुणवत्ता कमजोर है क्योंकि बुनियादी ढांचे का निर्माण सभी परिचालन नकदी उत्पादन से अधिक का उपभोग कर लेता है
|
|
पूंजीगत व्यय
|
RMB 67.7 बिलियन
|
RMB 38.7 बिलियन से 75% अधिक
|
कंपनी प्रकटीकरण
|
जून-तिमाही की रन रेट पांच महीनों के भीतर नए प्लेसमेंट से प्राप्त आय से अधिक है
|
|
तरल निवेश / ऋण-जैसे दायित्व
|
RMB 474.5 बिलियन / लगभग RMB 266.5 बिलियन
|
तरल निवेश में क्रमिक रूप से RMB 46.3 बिलियन की गिरावट आई
|
ऋण-जैसे दायित्वों में बैंक ऋण, सीनियर नोट्स, परिवर्तनीय नोट्स और विनिमय योग्य बॉन्ड शामिल हैं
|
शुद्ध तरलता पर्याप्त बनी हुई है, लेकिन ऋण और बाहरी इक्विटी तेजी से विकास को वित्तपोषित कर रहे हैं
|
|
इक्विटी प्लेसमेंट
|
HK 80 बिलियन; HK 112.70 पर 710 मिलियन नए शेयर
|
मूल भारित-औसत साधारण शेयरों का लगभग 3.8%
|
26 अगस्त को क्लोजिंग लंबित है
|
यह AI निवेश रनवे को बढ़ाता है लेकिन प्रति-शेयर भागीदारी को कम करता है और प्रमाण की सीमा को बढ़ाता है
|
निकट अवधि की कमाई में सबसे महत्वपूर्ण बदलाव क्लाउड का ऑपरेटिंग लीवरेज है। राजस्व में RMB 15.0 बिलियन की वृद्धि हुई और समायोजित EBITA में RMB 3.2 बिलियन की वृद्धि हुई, जिससे 21.4% का दोहराव योग्य वृद्धिशील मार्जिन प्राप्त हुआ। यदि यह सेगमेंट जून-तिमाही के आधार से 20% वृद्धिशील मार्जिन पर और 35% बढ़ता है, तो यह लगभग RMB 16.9 बिलियन का त्रैमासिक राजस्व और RMB 3.4 बिलियन का समायोजित EBITA जोड़ेगा। यह अभी भी एआई लैब्स के वर्तमान RMB 13.9 बिलियन के त्रैमासिक नुकसान के एक-तिहाई से भी कम हिस्से को कवर करेगा। इसलिए, इससे पहले कि क्लाउड ग्रोथ समेकित आय को महत्वपूर्ण रूप से बढ़ा सके, एप्लिकेशन लेयर को या तो तेजी से मुद्रीकरण करना होगा या इनफेरेंस लागत को कम करना होगा।
यह आवंटन (प्लेसमेंट) पूंजी-आवंटन के संदेश को भी बदलता है। अलीबाबा ने जून तिमाही में केवल 162 मिलियन ADS वापस खरीदे, फिर नए शेयरों के माध्यम से लगभग 10.2 बिलियन के बराबर राशि जुटाई। यह लेनदेन बुनियादी ढांचे के विस्तार का समर्थन करने के लिए पर्याप्त बड़ा है लेकिन RMB67.7 बिलियन के त्रैमासिक पूंजीगत व्यय की दर की तुलना में छोटा है। इसे मांग में प्रबंधन के विश्वास और साथ ही फंडिंग की तीव्रता के बारे में चिंता के सबूत के रूप में देखा जाना सबसे बेहतर है।
3. मौलिक गुणवत्ता: बैलेंस शीट मजबूत है, लेकिन फ्री-कैश-फ्लो की गुणवत्ता बिगड़ गई है
|
मद
|
वित्त वर्ष 2024
|
वित्त वर्ष 2025
|
वित्त वर्ष 2026
|
जून 2026 तिमाही / यांत्रिक रूप से अपडेट की गई पिछली अवधि
|
शोध निष्कर्ष
|
|
राजस्व
|
RMB941.2 बिलियन
|
RMB996.3 बिलियन
|
RMB1,023.7 बिलियन
|
RMB269.0 बिलियन तिमाही; RMB1,045.0 बिलियन पिछली अवधि
|
एआई क्लाउड और क्विक कॉमर्स की अगुवाई में विकास में फिर से तेजी आई है
|
|
GAAP परिचालन मार्जिन
|
लागू नहीं
|
14%
|
5%
|
जून तिमाही में 6% बनाम पिछले वर्ष 14%
|
तेजी से बढ़ते राजस्व के बावजूद समूह का ऑपरेटिंग लीवरेज नकारात्मक है
|
|
शुद्ध आय
|
RMB71.3 बिलियन
|
RMB126.0 बिलियन
|
RMB102.1 बिलियन
|
RMB10.4 बिलियन तिमाही; RMB70.2 बिलियन पिछली अवधि
|
निवेश लाभ, इंपेयरमेंट और प्रावधान GAAP लाभ को परिचालन शक्ति का एक कमजोर संकेतक बनाते हैं
|
|
गैर-GAAP शुद्ध आय
|
RMB 157.5 बिलियन
|
RMB 158.1 बिलियन
|
RMB 60.7 बिलियन
|
RMB 20.7 बिलियन तिमाही; RMB 47.9 बिलियन ट्रेलिंग
|
मुख्य कमाई राजस्व की तुलना में बहुत तेजी से गिरी है, जिससे वर्तमान मूल्यांकन समर्थन कमजोर हुआ है
|
|
परिचालन नकदी प्रवाह
|
RMB 182.6 बिलियन
|
RMB 163.5 बिलियन
|
RMB 76.2 बिलियन
|
RMB 22.9 बिलियन तिमाही; RMB 78.5 बिलियन ट्रेलिंग
|
नकदी उत्पादन सकारात्मक बना हुआ है लेकिन यह वित्त वर्ष 2024 के स्तर के आधे से भी कम है
|
|
कंपनी-परिभाषित मुक्त नकदी प्रवाह
|
RMB 156.2 बिलियन
|
RMB 73.9 बिलियन
|
नकारात्मक RMB 46.6 बिलियन
|
नकारात्मक RMB 44.7 बिलियन तिमाही; नकारात्मक RMB 72.5 बिलियन ट्रेलिंग
|
AI विकास ने पिछले कैश-रिटर्न लाभ को समाप्त कर दिया है
|
|
पूंजीगत व्यय
|
RMB 32.1 बिलियन
|
RMB 86.0 बिलियन
|
RMB 126.1 बिलियन
|
RMB 67.7 बिलियन तिमाही; RMB 155.1 बिलियन ट्रेलिंग
|
पूंजी की तीव्रता राजस्व और आंतरिक नकदी उत्पादन की तुलना में तेजी से बढ़ रही है
|
|
तरल निवेश / ऋण जैसी देनदारियां
|
N/A
|
N/A
|
मार्च 2026 में RMB 520.8 बिलियन तरल
|
जून 2026 में RMB 474.5 बिलियन तरल / RMB 266.5 बिलियन ऋण जैसी देनदारियां
|
शुद्ध तरलता मजबूत है, लेकिन प्लेसमेंट बंद होने से पहले कुशन समाप्त हो रहा है
|
यांत्रिक रूप से अपडेट किए गए पिछले आंकड़े वित्त वर्ष 2026 के परिणामों में से जून 2025 तिमाही को घटाने और जून 2026 तिमाही को जोड़ने के बराबर हैं। फ्री कैश फ्लो अलीबाबा की गैर-जीएएपी (non-GAAP) परिभाषा का अनुसरण करता है। ऋण जैसी देनदारियों में चालू और गैर-चालू बैंक ऋण, सीनियर नोट्स, परिवर्तनीय सीनियर नोट्स और विनिमय योग्य बॉन्ड शामिल हैं; लीज देनदारियों को बाहर रखा गया है।
वृद्धि और मार्जिन। राजस्व की गुणवत्ता मिश्रित है। क्लाउड वृद्धि उच्च-मूल्य वाली है क्योंकि यह सेगमेंट 45% की दर से बढ़ते हुए मार्जिन का विस्तार कर रहा है। क्विक-कॉमर्स वृद्धि प्रति राजस्व इकाई कम मूल्यवान है क्योंकि पूर्ति और सब्सिडी की तीव्रता संरचनात्मक रूप से अधिक है। समेकित राजस्व-लागत अनुपात 55.1% से बढ़कर 61.8% हो गया, जो आंशिक रूप से क्लाउड और प्रौद्योगिकी मिश्रण के कारण था और आंशिक रूप से इसलिए क्योंकि सब्सिडी को विपणन व्यय से कॉन्ट्रा राजस्व में स्थानांतरित कर दिया गया था। इस लेखांकन प्रस्तुति ने राजस्व के प्रतिशत के रूप में रिपोर्ट किए गए विपणन व्यय को कम कर दिया और इसका अर्थ है कि बिक्री-दक्षता में हुए प्रत्यक्ष सुधार को अलग से नहीं देखा जाना चाहिए।
नकदी प्रवाह और पूंजीगत व्यय। कैश कन्वर्जन किसी भी व्यावहारिक पैमाने पर कमजोर है। त्रैमासिक परिचालन कैश में RMB 22.9 बिलियन उत्पन्न करने वाला व्यवसाय तरलता का उपयोग किए बिना या पूंजी जारी किए बिना RMB 67.7 बिलियन के त्रैमासिक पूंजीगत व्यय को अनिश्चित काल तक वित्तपोषित नहीं कर सकता है। यह प्लेसमेंट समय प्रदान करता है, रिटर्न का प्रमाण नहीं। सकारात्मक बात यह है कि कंपनी केवल परिचालन घाटे के वित्तपोषण के बजाय प्रत्यक्ष क्लाउड मांग से जुड़ी संपत्तियां खरीद रही है; नकारात्मक बात यह है कि एआई लैब्स का नुकसान और बुनियादी ढांचे में निवेश दोनों एक साथ हो रहे हैं।
बैलेंस शीट और पूंजी आवंटन। जून में RMB474.5 बिलियन के तरल निवेश ने लगभग RMB266.5 बिलियन के ऋण जैसे दायित्वों को लगभग RMB208.0 बिलियन, या कंपनी की तिमाही के अंत की विनिमय दर पर $30.6 बिलियन से अधिक कर दिया। इस प्लेसमेंट को जोड़ने से तिमाही की लिक्विडिटी (तरलता) में आई अधिकांश गिरावट की भरपाई हो जाएगी। फिर भी, बायबैक की अवधि के ठीक बाद 3.8% अधिक शेयर जारी करना पूंजी-वापसी ढांचे को कम विश्वसनीय बनाता है। निवेशकों को पुनर्खरीद (बायबैक) कार्यक्रम को केवल तभी महत्व देना चाहिए जब पूरे वर्ष में पुनर्खरीद, इक्विटी जारी करने और स्टॉक मुआवजे से अधिक हो।
मौलिक निष्कर्ष। अलीबाबा की संपत्ति की गुणवत्ता मजबूत है और उसकी बैलेंस शीट वास्तव में निवेश-ग्रेड की बनी हुई है, लेकिन उसकी वर्तमान वित्तीय गुणवत्ता कमजोर है क्योंकि समेकित लाभ और मुक्त नकदी प्रवाह गिर रहे हैं जबकि राजस्व बढ़ रहा है। सबसे महत्वपूर्ण एकमात्र चर पूंजीगत व्यय के सापेक्ष पिछले ऑपरेटिंग कैश फ्लो का अनुपात है: 1.0 गुना से ऊपर की रिकवरी यह दर्शाएगी कि एआई मांग खुद को वित्तपोषित कर रही है; यांत्रिक रूप से अपडेट किया गया अनुपात केवल लगभग 0.51 गुना है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य: चीनी एआई क्लाउड स्केल में अलीबाबा सबसे आगे है, जबकि कैश-फंडेड एआई डिस्ट्रीब्यूशन में टेनसेंट सबसे आगे है
अलीबाबा दो ओवरलैपिंग उद्योगों में प्रतिस्पर्धा करता है। कॉमर्स में, यह उपभोक्ताओं के समय, मर्चेंट बजट और फुलफिलमेंट इकोनॉमिक्स के लिए JD.com, PDD होल्डिंग्स, मेइटुआन और शॉर्ट-वीडियो प्लेटफॉर्म के साथ प्रतिस्पर्धा करता है। एआई इन्फ्रास्ट्रक्चर और एप्लिकेशन्स में, यह कंप्यूट वर्कलोड, डेवलपर्स और एंटरप्राइज़ डिप्लॉयमेंट के लिए टेनसेंट, बायडू, हुआवेई और अन्य क्लाउड व मॉडल प्रदाताओं के साथ प्रतिस्पर्धा करता है। कोई भी एकल रेवेन्यू-शेयर संकेतक दोनों बाजारों को पूरी तरह से नहीं दर्शाता है, इसलिए सबसे उपयोगी प्रमाण ऑपरेटिंग ग्रोथ, सेगमेंट स्केल, मार्जिन और कैपिटल इंटेंसिटी हैं।
|
प्रतिस्पर्धी आयाम
|
अलीबाबा की सत्यापित स्थिति
|
शेयर / स्केल का आधार और सीमाएं
|
प्रमुख प्रतिस्पर्धी
|
निहितार्थ
|
|
चीन में कॉमर्स की मांग
|
लगभग 64 मिलियन 88VIP सदस्य; चीन ई-कॉमर्स राजस्व में 8% की गिरावट
|
सदस्यता जीएमवी (GMV) हिस्सेदारी नहीं है; ग्राहक-प्रबंधन राजस्व विपरीत राजस्व (contra revenue) से प्रभावित था
|
JD, PDD, मेइटुआन, डॉयिन कॉमर्स
|
मजबूत उच्च-मूल्य ग्राहक आधार, लेकिन लेनदेन की गति अग्रणी नहीं है
|
|
एआई क्लाउड इन्फ्रास्ट्रक्चर
|
RMB 48.4 बिलियन तिमाही खंड राजस्व, 45% ऊपर
|
खंड में अब T-Head शामिल है; Omdia की 38.1% हिस्सेदारी चीन के 2025 एआई क्लाउड बाजार से संबंधित है
|
टेंसेंट क्लाउड, बैडू एआई क्लाउड, हुआवेई क्लाउड
|
अलीबाबा सार्वजनिक रूप से प्रकट चीन एआई क्लाउड मेट्रिक्स के बीच पैमाने और विकास में अग्रणी है
|
|
एआई मॉडल और एप्लिकेशन
|
Qwen परिवार, QwenWork और 250 मिलियन पहले एआई-शॉपिंग अनुभव
|
उपयोग संचयी है और सक्रिय भुगतान करने वाले उपयोगकर्ताओं के बराबर नहीं है
|
Tencent Hy/WorkBuddy, Baidu DuMate, स्वतंत्र मॉडल प्रयोगशालाएं
|
वितरण लाभ वास्तविक है; मुद्रीकरण इनफ्रेंस लागत से बहुत पीछे है
|
|
प्रोपराइटरी कंप्यूट
|
Zhenwu चिप सेवाओं का उपयोग 20 से अधिक उद्योगों में 650 से अधिक बाहरी ग्राहकों द्वारा किया जाता है
|
ग्राहकों की संख्या वर्कलोड शेयर या यूनिट इकोनॉमिक्स का खुलासा नहीं करती है
|
Huawei Ascend, Baidu Kunlun, Tencent की विषम खरीद
|
वर्टिकल इंटीग्रेशन आपूर्ति जोखिम को कम कर सकता है, लेकिन इसके लिए निरंतर पूंजी और निष्पादन की आवश्यकता होती है
|
|
पूंजी की तीव्रता
|
RMB 67.7 अरब का त्रैमासिक पूंजीगत व्यय (capex), 75% अधिक; ऋणात्मक RMB 44.7 अरब FCF
|
खरीद चक्र त्रैमासिक तुलनाओं को अस्थिर बना सकते हैं
|
Tencent का RMB 52.8 अरब capex; JD का RMB 5.5 अरब capex
|
Alibaba टेनसेंट जैसे समेकित मार्जिन समर्थन के बिना हाइपरस्केल पर खर्च कर रहा है
|
|
कंपनी
|
नवीनतम तुलनीय अवधि
|
राजस्व या मुख्य परिचालन मीट्रिक
|
विकास / मार्जिन / नकदी प्रवाह
|
परिचालन और पूंजीगत स्थिति
|
प्रतिस्पर्धात्मक निष्कर्ष
|
|
Alibaba (अलीबाबा)
|
जून 2026 तिमाही
|
RMB 269.0 अरब राजस्व; RMB 48.4 अरब AI क्लाउड और कंप्यूट
|
समूह राजस्व +9%; क्लाउड +45%; समायोजित EBITA मार्जिन 10%; FCF ऋणात्मक RMB 44.7 अरब
|
RMB 67.7 अरब capex; AI के लिए HK$80 अरब की इक्विटी जुटाई गई
|
क्लाउड विजेता, लेकिन अभी तक प्रति-शेयर नकदी-प्रवाह विजेता नहीं
|
|
Tencent (टेनसेंट)
|
Q2 2026
|
RMB 204.8 अरब राजस्व; RMB 60.3 अरब फिनटेक और व्यावसायिक सेवाएं
|
राजस्व +11%; गैर-IFRS परिचालन मार्जिन 37%; FCF ऋणात्मक RMB 13.8 अरब, या कंप्यूट अग्रिम भुगतानों को छोड़कर RMB 37.6 अरब
|
RMB 52.8 अरब capex, +176%; RMB 58.2 अरब शुद्ध नकदी; निरंतर बायबैक
|
सबसे अच्छी तरह से वित्तपोषित AI वितरक; अलीबाबा की तुलना में मजबूत समूह अर्थशास्त्र
|
|
JD.com (जेडी.कॉम)
|
Q2 2026
|
RMB 346.4 बिलियन राजस्व; जेडी रिटेल परिचालन आय RMB 13.5 बिलियन
|
राजस्व -2.9%; जेडी रिटेल मार्जिन 4.6%; FCF RMB 31.8 बिलियन
|
RMB 5.5 बिलियन कैपेक्स; पहली छमाही में 2.5% शेयरों की पुनर्खरीद की
|
वाणिज्य दक्षता विजेता, लेकिन कमजोर प्लेटफॉर्म और एआई-क्लाउड वैकल्पिक क्षमता
|
|
बायडू
|
Q2 2026
|
RMB 7.3 बिलियन एआई क्लाउड इन्फ्रा; RMB 12.5 बिलियन मुख्य एआई-संचालित व्यवसाय
|
एआई क्लाउड +50%; समूह परिचालन मार्जिन 10%; परिचालन नकदी प्रवाह RMB 3.4 बिलियन
|
RMB 283.1 बिलियन नकदी और निवेश; पारंपरिक व्यवसाय में 23% की गिरावट आई
|
तेज क्लाउड चुनौती देने वाला, लेकिन पैमाना अलीबाबा से बहुत नीचे है और पारंपरिक क्षरण गंभीर है
|
समकक्षों के आंकड़े निकटतम सार्वजनिक परिचालन मेट्रिक्स का उपयोग करते हैं और पूरी तरह से तुलनीय नहीं हैं। टेनसेंट क्लाउड राजस्व का अलग से खुलासा नहीं करता है; इसके फिनटेक और बिजनेस सर्विसेज सेगमेंट में भुगतान शामिल हैं। बायडू की एआई क्लाउड इन्फ्रा परिभाषा अलीबाबा की एआई क्लाउड और कंप्यूट सर्विसेज की तुलना में संकीर्ण है। जेडी मुख्य रूप से एक फर्स्ट-पार्टी रिटेल और लॉजिस्टिक्स कंपनी है, इसलिए इसका राजस्व अधिक सकल (gross) आधार पर दर्ज किया जाता है।
अलीबाबा घोषित पैमाने और विकास के संयोजन के आधार पर चीनी एआई क्लाउड रेस जीत रहा है। बैडू ने एआई क्लाउड इन्फ्रा को 50% की थोड़ी तेज़ दर से बढ़ाया, लेकिन इसका 7.3 बिलियन आरएमबी (RMB) का त्रैमासिक राजस्व अलीबाबा के क्लाउड-एंड-कंप्यूट खंड का केवल लगभग 15% था। टेनसेंट के पास बेहतर उपभोक्ता वितरण और बहुत अधिक समेकित लाभप्रदता है, फिर भी यह स्पष्ट बाहरी क्लाउड राजस्व का आंकड़ा प्रदान नहीं करता है। इसलिए अलीबाबा इस समूह में सबसे स्पष्ट क्लाउड-प्लेटफॉर्म प्रीमियम का हकदार है।
टेनसेंट स्व-वित्तपोषित एआई अपनाने की व्यापक होड़ में जीत हासिल कर रहा है। इसका गैर-IFRS परिचालन मार्जिन 37% था, जबकि अलीबाबा का समायोजित EBITA मार्जिन 10% था, और इसके नकारात्मक मुक्त नकदी प्रवाह का मुख्य कारण मुख्य रूप से कंप्यूट प्रीपेमेंट था; इन प्रीपेमेंट को छोड़कर, टेनसेंट ने RMB 37.6 बिलियन का सकारात्मक मुक्त नकदी प्रवाह दर्ज किया। इसके विपरीत, अलीबाबा की नकदी कमी पूंजीगत खरीद को दर्शाती है जो बैलेंस शीट पर बनी हुई है, साथ ही इसमें एप्लिकेशन संबंधी नुकसान भी शामिल हैं। जेडी अनुशासित वाणिज्य नकदी सृजन के मामले में जीत रहा है, जबकि बाइडू लीगेसी-से-एआई संक्रमण में पिछड़ रहा है क्योंकि 50% क्लाउड ग्रोथ ने लीगेसी व्यवसाय में 23% की गिरावट की भरपाई नहीं की है।
इस प्रकार, अलीबाबा एआई बुनियादी ढांचे की मांग का शुद्ध लाभार्थी है, लेकिन प्रति-शेयर नकदी अर्थशास्त्र में अस्थायी रूप से नुकसान में है। क्लाउड प्रॉफिट पूल इसकी ओर स्थानांतरित हो रहा है; शेयरधारक रिटर्न पूल उन कंपनियों की ओर स्थानांतरित हो रहा है जो वर्तमान परिचालन नकदी के माध्यम से एआई को वित्तपोषित कर सकती हैं। एआई एप्लिकेशन के नुकसान को कम करते हुए क्लाउड विकास को बनाए रखने से यह दूसरा निष्कर्ष उलट जाएगा।
5. प्रमुख जोखिम
-
इन्फ्रास्ट्रक्चर बेस के अवशोषित होने से पहले क्लाउड की मांग सामान्य हो जाती है। यदि AI क्लाउड और कंप्यूट की वृद्धि 30% से नीचे गिरती है, जबकि त्रैमासिक पूंजीगत व्यय RMB 60 बिलियन से ऊपर रहता है, तो मूल्यह्रास और उपयोगिता का दबाव सेगमेंट मार्जिन विस्तार को धीमा कर देगा और इस प्लेसमेंट को विकास-वर्धक के बजाय रक्षात्मक दिखाएगा।
-
AI एप्लिकेशन मुद्रीकरण (monetize) करने में विफल रहते हैं। AI लैब्स और एप्लीकेशन्स को RMB 3.3 बिलियन के राजस्व पर RMB 13.9 बिलियन का समायोजित (adjusted) EBITA नुकसान हुआ। यदि भुगतान करने वाले उपयोगकर्ताओं या एंटरप्राइज-एजेंट के प्रमाण के बिना नुकसान अगली दो तिमाहियों तक RMB 10 बिलियन से ऊपर बना रहता है, तो क्लाउड लाभ वृद्धि एप्लिकेशन लेयर पर ही खर्च होती रहेगी।
-
कॉमर्स फंड कम भरोसेमंद हो जाते हैं। लाइक-फॉर-लाइक ग्राहक-प्रबंधन राजस्व केवल 1% बढ़ा, और चीन ई-कॉमर्स राजस्व में 8% की गिरावट आई। 88VIP सदस्यों में गिरावट, कमजोर मर्चेंट खर्च या नए सिरे से सब्सिडी प्रतिस्पर्धा उस कॉमर्स EBITA को कम कर सकती है जो AI निवेश का वित्तपोषण करता है।
-
इक्विटी जारी करना आवर्ती हो जाता है। वर्तमान प्लेसमेंट बुनियादी शेयर आधार में लगभग 3.8% की वृद्धि करता है। परिचालन नकदी प्रवाह द्वारा पूंजीगत व्यय को कवर करने से पहले इसी तरह की एक और बढ़ोतरी से डाइल्यूशन बढ़ जाएगा और एंटरप्राइज वैल्यू बढ़ने पर भी प्रति-शेयर लाभ की संभावना कम हो जाएगी।
-
चिप आपूर्ति और निर्यात नियंत्रण निर्माण को बाधित करते हैं। अलीबाबा स्वामित्व वाले और विभिन्न प्रकार के तीसरे पक्ष के चिप्स दोनों का उपयोग कर रहा है। उन्नत एक्सेलेरेटर, नेटवर्किंग घटकों या विनिर्माण क्षमता तक सख्त पहुंच से पूंजीगत लागत बढ़ सकती है, प्रशिक्षण दक्षता कम हो सकती है और अलीबाबा क्लाउड की मूल्य निर्धारण प्रतिस्पर्धात्मकता कमजोर हो सकती है।
-
नियामक लागतें महत्वपूर्ण बनी हुई हैं। जून तिमाही में डिजिटल सेवा अधिनियम के तहत यूरोपीय आयोग के जुर्माने से संबंधित 550 मिलियन यूरो का प्रावधान शामिल था। आगे की प्रतिस्पर्धा, डेटा, प्लेटफॉर्म या सीमा पार के नियम सीधे तौर पर परिचालन आय को कम कर सकते हैं और इकोसिस्टम एकीकरण को सीमित कर सकते हैं।
-
सेगमेंट पुनर्गठन प्रवृत्ति की निरंतरता को अस्पष्ट करता है। नई संरचना क्लाउड को T-Head के साथ जोड़ती है और कॉमर्स व AI एप्लिकेशन्स को पुनर्गठित करती है। हालांकि पिछली अवधि के आंकड़ों को पुनर्गठित किया गया था, लेकिन आंतरिक आवंटन बदलने से बिना किसी समान आर्थिक परिवर्तन के मार्जिन की प्रगति बेहतर या बदतर दिखाई दे सकती है।
-
निवेश लाभ कमाई-आधारित मूल्यांकन को विकृत करते हैं। ट्रेलिंग GAAP आय में अस्थिर मार्क-टू-मार्केट और निपटान प्रभाव शामिल हैं। यदि निवेशक उन लाभों को आवर्ती लाभ के रूप में पूंजीकृत करते हैं, तो स्पष्ट अर्निंग मल्टीपल ऑपरेटिंग व्यवसाय के मूल्यांकन को कम आंकता है।
6. निगरानी चेकलिस्ट
-
AI क्लाउड और कंप्यूट राजस्व वृद्धि: 35% से ऊपर प्लेटफॉर्म के नेतृत्व को मजबूत करेगा; 30% से नीचे नई क्षमता द्वारा पर्याप्त रिटर्न अर्जित करने से पहले ही थीसिस को कमजोर कर देगा।
-
क्लाउड समायोजित EBITA मार्जिन: 15% से ऊपर सार्थक ऑपरेटिंग लिवरेज प्रदर्शित करेगा; अगली दो तिमाहियों के बाद 10% से नीचे यह संकेत देगा कि मूल्य निर्धारण या मूल्यह्रास स्केल के लाभों को प्रभावित कर रहा है।
-
AI लैब्स और एप्लिकेशन्स समायोजित EBITA हानि: प्रति तिमाही RMB 10 बिलियन से नीचे की गिरावट यूनिट इकोनॉमिक्स में सुधार का समर्थन करेगी; RMB 13 बिलियन से ऊपर की एक और तिमाही एप्लिकेशन मुद्रीकरण के मामले को कमजोर करेगी।
-
त्रैमासिक पूंजीगत व्यय: RMB 55 बिलियन से नीचे होना खरीद सामान्यीकरण का संकेत देगा; क्लाउड राजस्व में तेजी के बिना RMB 70 बिलियन से ऊपर होने से नकारात्मक फ्री कैश फ्लो की अवधि बढ़ जाएगी।
-
ऑपरेटिंग-कैश-फ्लो-टू-कैपेक्स अनुपात: 0.8 गुना से ऊपर सुधार रचनात्मक होगा, और 1.0 गुना से ऊपर होना स्व-वित्तपोषण को प्रमाणित करेगा; यंत्रवत रूप से अपडेट किया गया ट्रेलिंग अनुपात लगभग 0.51 गुना है।
-
चीन वाणिज्य स्वास्थ्य: समान आधार पर ग्राहक-प्रबंधन विकास 5% से ऊपर रहना और निरंतर दोहरे अंकों की 88VIP वृद्धि फंडिंग आधार को मजबूत करेगी; दोनों में संकुचन इसे कमजोर करेगा।
-
शेयरों की संख्या और पूंजीगत रिटर्न: बारह महीने की अवधि में डाइल्यूटेड शेयरों में शुद्ध कमी बायबैक की विश्वसनीयता को बहाल करेगी; फ्री-कैश-फ्लो रिकवरी से पहले अतिरिक्त प्राथमिक जारी करना नकारात्मक होगा।
-
प्रतिस्पर्धी संकेत: Tencent के कंप्यूट खर्च और प्रीपेमेंट-रहित (ex-prepayment) फ्री कैश फ्लो, Baidu AI क्लाउड इन्फ्रास्ट्रक्चर की वृद्धि बनाम इसके पुराने (legacy) बिजनेस में गिरावट, और JD रिटेल मार्जिन व FCF को ट्रैक करें। अलीबाबा की सापेक्ष स्थिति तब बेहतर होती है जब वह कैश-कन्वर्जन अंतर (cash-conversion gap) को कम करते हुए बेहतर क्लाउड स्केल बनाए रखता है।
7. स्रोत