लेखक: LBank Research विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है और इसका उद्देश्य केवल जानकारी साझा करना और शोध चर्चा है। यह निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी भी गारंटी का गठन नहीं करता है। यहाँ चर्चा की गई कंपनी के संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा को सत्यापित करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
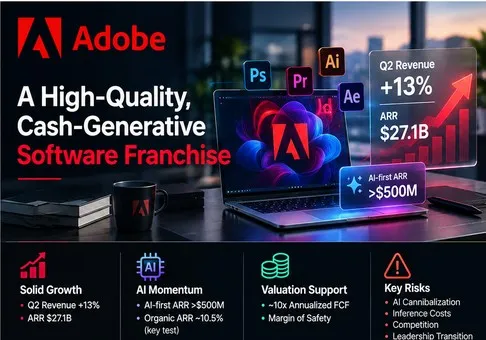
समग्र दृष्टिकोण: एडोब एक उच्च-गुणवत्ता वाली, नकदी-उत्पादक सॉफ्टवेयर फ्रैंचाइज़ी है, जिसकी इक्विटी का मूल्यांकन तब कम माना जाएगा यदि दोहरे अंकों की ऑर्गेनिक ARR वृद्धि फ्रीमियम AI अधिग्रहण की दिशा में बदलाव के बाद भी बनी रहती है। वित्त वर्ष 2026 के निर्देशित नॉन-GAAP EPS के लगभग 10.4 गुना और पहली छमाही के वार्षिक FCF के लगभग 10 गुना पर जोखिम-इनाम का संतुलन सकारात्मक है, लेकिन निर्णायक कारक यह है कि क्या AI-फर्स्ट उत्पाद अतिरिक्त भुगतान वाले ARR का निर्माण करते हैं, न कि केवल उस उपयोग को सब्सिडी देते हैं जो पहले क्रिएटिव क्लाउड या एक्रोबैट सब्सक्रिप्शन के माध्यम से प्राप्त होता।
-
यह व्यवसाय विघटनकारी आख्यान की तुलना में अधिक मजबूत है। वित्त वर्ष 2026 की दूसरी तिमाही (Q2) का राजस्व 13% बढ़कर 6.62 बिलियन अमेरिकी डॉलर हो गया, कुल ग्राहक-समूह सदस्यता राजस्व 14% बढ़कर 6.39 बिलियन अमेरिकी डॉलर हो गया, और कुल एडोब (Adobe) एआरआर (ARR) 12.5% बढ़कर 27.10 बिलियन अमेरिकी डॉलर पर पहुंच गया। अधिग्रहित सेमराश (Semrush) एआरआर के लगभग 480 मिलियन अमेरिकी डॉलर को हटाने पर लगभग 26.62 बिलियन अमेरिकी डॉलर बचते हैं, जो पुनर्मूल्यांकित पिछले वर्ष के आधार पर 10.5% की वृद्धि दर्शाता है। निवेश का निहितार्थ यह है कि एडोब अभी तक 'पिघलती बर्फ' (melting-ice-cube) जैसी खत्म होती फ्रेंचाइजी नहीं है; अब इसे साबित करने की चुनौती सीमित है और यह 10% से अधिक की जैविक वृद्धि (organic growth) को बनाए रखने पर केंद्रित है।
-
एआई (AI) मुद्रीकरण अब मापने योग्य है, हालांकि इस बहस को सुलझाने के लिए यह अभी भी बहुत कम है। Q2 में एआई-फर्स्ट ARR साल-दर-साल तीन गुना से अधिक बढ़कर 500 मिलियन अमेरिकी डॉलर से ऊपर पहुंच गया, क्रमिक रूप से लगभग 50% की बढ़त के बाद फायरफ्लाई का अंतिम ARR 300 मिलियन अमेरिकी डॉलर के करीब पहुंच गया, जेनस्टुडियो का अंतिम ARR 25% से अधिक बढ़ा, और जनरेट की गई फायरफ्लाई एसेट्स में चार गुना से अधिक की वृद्धि हुई। फिर भी, एआई-फर्स्ट ARR एडोब के कुल ARR के 2% से नीचे रहा। इसलिए, Q3 में केवल ट्रैफ़िक, उपयोग या प्रोडक्ट लॉन्च ही नहीं, बल्कि निरंतर क्रमिक मुद्रीकरण (monetization) और पेड कन्वर्जन (सशुल्क रूपांतरण) भी दिखना चाहिए।
-
फ्रीमियम बदलाव (freemium pivot) एक बड़े फ़नल को हासिल करने के लिए जानबूझकर अल्पकालिक ARR दक्षता का सौदा करता है। प्रबंधन ने कहा कि वह मुफ्त Acrobat और Firefly अनुभवों के माध्यम से अधिक आक्रामक रूप से उपयोगकर्ताओं को आकर्षित करेगा, जिससे व्यक्तिगत ग्राहकों से दूसरी छमाही की ARR विकास उम्मीदें कम हो जाएंगी। यह रणनीतिक रूप से तर्कसंगत है क्योंकि Q2 में Adobe.com ट्रैफ़िक 40% से अधिक बढ़ा है और नई Acrobat क्षमताएं ChatGPT, Claude, WhatsApp, Edge और Chrome के माध्यम से उपयोगकर्ताओं तक पहुंचती हैं। यह इस जोखिम को भी बढ़ाता है कि रूपांतरण (conversion) से पहले ही इन्फरेंस लागत (inference costs) और मुफ्त उपयोग शुरू हो जाएं। स्टॉक का पुनर्मूल्यांकन (rerate) केवल तभी होना चाहिए जब जुड़ाव (engagement) सकल-मार्जिन में किसी महत्वपूर्ण गिरावट के बिना पेड क्रेडिट खपत, सब्सक्रिप्शन या एंटरप्राइज अनुबंधों में बदल जाए।
-
मूल्यांकन अब सुरक्षा का एक सार्थक कैश-फ्लो मार्जिन प्रदान करता है। 9 सितंबर को USD 254.86 के समापन मूल्य और 397.5 मिलियन शेयरों पर, इक्विटी मूल्य लगभग USD 101.3 बिलियन था। यह कीमत वित्त वर्ष 2026 (FY2026) के GAAP EPS मार्गदर्शन के मध्य बिंदु USD 17.95 के लगभग 14.2 गुना और गैर-GAAP (non-GAAP) मध्य बिंदु USD 24.40 के 10.4 गुना के बराबर है। पहली छमाही के USD 5.12 बिलियन के ऑपरेटिंग कैश फ्लो में से USD 95 मिलियन का कैपेक्स (capex) घटाने पर USD 5.03 बिलियन का FCF प्राप्त हुआ; साधारण वार्षिक गणना लगभग USD 10.06 बिलियन, या बाजार मूल्य के लगभग 10.1 गुना का संकेत देती है। एक कम मल्टीपल कमाई के दिन होने वाली गिरावट (drawdown) को नहीं रोक सकता है, लेकिन यह दीर्घकालिक मूल्य निर्माण के लिए आवश्यक विकास के अनुमान को काफी कम कर देता है।
-
Q3 में स्पष्ट मिथ्याकरण सीमाएं (falsification thresholds) हैं। सकारात्मक दृष्टिकोण तब और मजबूत होता है जब राजस्व USD 6.67–6.72 बिलियन के कंपनी दायरे से अधिक हो जाता है, ऑर्गेनिक ARR विकास कम से कम 10% पर बना रहता है, एआई-फर्स्ट ARR काफी हद तक USD 500 मिलियन से ऊपर पहुंच जाता है, और नॉन-GAAP ऑपरेटिंग मार्जिन 44% के लक्ष्य के करीब रहता है। यह तब कमजोर होता है जब राजस्व USD 6.67 बिलियन से नीचे गिर जाता है, ऑर्गेनिक ARR 10% से नीचे आ जाता है, वित्त वर्ष 2026 (FY2026) के ARR-विकास लक्ष्य में कटौती की जाती है, या पेड एआई राजस्व में किसी संबंधित तेजी के बिना ग्रॉस मार्जिन 88% से नीचे आ जाता है। 1 दिसंबर को अनिल चक्रवर्ती के सीईओ के रूप में कार्यभार संभालने से वित्त वर्ष 2027 (FY2027) का ढांचा भी उतना ही महत्वपूर्ण हो जाता है जितनी कि रिपोर्ट की गई तिमाही।
ऑपरेटिंग-से-मूल्यांकन श्रृंखला दोहराने योग्य है। Q3 राजस्व का 6.695 बिलियन अमरीकी डॉलर का मध्यबिंदु, वित्त वर्ष 2025 की तीसरी तिमाही के 5.988 बिलियन अमरीकी डॉलर के राजस्व से 11.8% की वृद्धि को दर्शाता है। निर्देशित 44% गैर-GAAP ऑपरेटिंग मार्जिन को लागू करने पर लगभग 2.95 बिलियन अमरीकी डॉलर की त्रैमासिक गैर-GAAP ऑपरेटिंग आय प्राप्त होती है। यदि वार्षिक पहली छमाही का FCF केवल 10.06 बिलियन अमरीकी डॉलर के करीब रहता है, तो 9 सितंबर का इक्विटी मूल्य लगभग 9.9% FCF यील्ड को दर्शाता है। एडोब को मौजूदा कीमत को सही ठहराने के लिए 20% की वृद्धि पर वापस लौटने की आवश्यकता नहीं है; इसे इस बात के प्रमाण की आवश्यकता है कि कम दोहरे अंकों की आवर्ती वृद्धि और लगभग 45% के आसपास का समायोजित ऑपरेटिंग मार्जिन टिकाऊ है।
2. कंपनी अवलोकन, बिजनेस मिक्स और मुख्य परिचालन मेट्रिक्स
एडोब सामग्री निर्माण, दस्तावेज़ उत्पादकता और ग्राहक-अनुभव संचालन के लिए सब्सक्रिप्शन सॉफ़्टवेयर बेचता है। क्रिएटिव क्लाउड उत्पाद जैसे कि फ़ोटोशॉप, इलस्ट्रेटर, प्रीमियर प्रो, लाइटरूम और आफ्टर इफ़ेक्ट्स पेशेवर रचनाकारों, एजेंसियों, विपणनकर्ताओं और उद्यमों को अपनी सेवाएँ प्रदान करते हैं। एक्रोबैट, एक्रोबैट स्टूडियो, एडोब एक्सप्रेस और एआई असिस्टेंट व्यावसायिक पेशेवरों, उपभोक्ताओं, छात्रों और टीमों की ज़रूरतों को पूरा करते हैं। एक्सपीरियंस उत्पाद—जिसमें एडोब एक्सपीरियंस प्लेटफ़ॉर्म, एडोब एक्सपीरियंस मैनेजर, एनालिटिक्स, कॉमर्स, जेनस्टूडियो और अधिग्रहित की गई सेम्रश (Semrush) क्षमताएं शामिल हैं—उद्यमों को कंटेंट और ग्राहक यात्राओं को बनाने, प्रबंधित करने, व्यक्तिगत बनाने, वितरित करने और मापने में मदद करते हैं।
व्यावसायिक मॉडल मुख्य रूप से आवर्ती (recurring) है। सदस्यता राजस्व को आम तौर पर अनुबंध की शर्तों के दौरान आनुपातिक रूप से मान्यता दी जाती है, जबकि उपयोग-आधारित पेशकशों के एक छोटे हिस्से को उपभोग होने पर मान्यता दी जाती है। एंटरप्राइज समझौते RPO और आस्थगित-राजस्व (deferred-revenue) दृश्यता जोड़ते हैं; व्यक्तिगत और SMB उत्पाद तेजी से फ्रीमियम ऑनबोर्डिंग और उसके बाद सदस्यता या जनरेटिव-क्रेडिट विमुद्रीकरण का उपयोग कर रहे हैं। वित्त वर्ष 2026 से, एडोब ने अपने पूर्व डिजिटल मीडिया, डिजिटल एक्सपीरियंस और पब्लिशिंग एंड एडवरटाइजिंग सेगमेंट को एक रिपोर्ट करने योग्य सेगमेंट में एकीकृत कर दिया है क्योंकि बिक्री और उत्पाद विकास आपस में जुड़ रहे हैं। इसलिए, ग्राहक-समूह प्रकटीकरण पूर्व सेगमेंट सीमा की तुलना में निर्णय लेने के लिए अधिक उपयोगी है।
|
व्यवसाय / ग्राहक समूह
|
Q2 वित्त वर्ष 2026 राजस्व या KPI
|
वृद्धि
|
उत्पाद, खरीदार और अर्थशास्त्र
|
अनुसंधान दृष्टिकोण
|
|
क्रिएटिव और मार्केटिंग पेशेवर
|
4.54 बिलियन अमेरिकी डॉलर सदस्यता राजस्व
|
13% YoY; 11% CC
|
Creative Cloud, Firefly, GenStudio, AEP, और AEM को सीट्स, कॉन्ट्रैक्ट्स और क्रेडिट के माध्यम से क्रिएटर्स, एजेंसियों, मार्केटर्स और उद्यमों को बेचा जाता है.
|
सबसे बड़ा प्रॉफिट पूल; प्रोफेशनल वर्कफ़्लो मजबूत बने हुए हैं, जबकि Figma, Canva और सामान्य AI टूल शुरुआती स्तर के क्रिएशन पर दबाव डाल रहे हैं.
|
|
बिजनेस प्रोफेशनल्स और उपभोक्ता
|
USD 1.85 बिलियन सब्सक्रिप्शन राजस्व
|
16% YoY; 15% CC
|
Acrobat, Acrobat Studio, Express, AI Assistant और PDF सेवाएं व्यक्तियों, टीमों, छात्रों और उद्यमों को बेची जाती हैं.
|
सबसे तेजी से बढ़ता हुआ घोषित ग्राहक समूह; प्रोडक्टिविटी एजेंट Acrobat को एक PDF यूटिलिटी से नॉलेज-वर्क प्लेटफॉर्म में विस्तारित कर सकता है.
|
|
अन्य सब्सक्रिप्शन
|
USD 26 मिलियन
|
YoY लगभग 4% नीचे
|
दो मुख्य ग्राहक समूहों के बाहर की लीगेसी और अन्य आवर्ती (recurring) पेशकशें.
|
थीसिस के लिए महत्वहीन।
|
|
उत्पाद, सेवाएं और अन्य
|
USD 202 मिलियन
|
YoY लगभग 13% नीचे
|
परपेचुअल लाइसेंस, कंसल्टिंग, ट्रेनिंग, मेंटेनेंस, सपोर्ट और विज्ञापन।
|
गिरावट प्रबंधनीय है क्योंकि यह मिश्रण समूह के राजस्व का केवल लगभग 3% है।
|
|
Adobe कुल
|
USD 6.62 बिलियन
|
13% YoY; 11% CC
|
97% सदस्यता राजस्व; एकीकृत उत्पाद और बिक्री प्रक्रिया।
|
एआई रूपांतरण के साथ उच्च गुणवत्ता वाला आवर्ती मॉडल, न कि लीगेसी लाइसेंस में गिरावट, अगले मूल्यांकन परिदृश्य को निर्धारित कर रहा है।
|
नोट: ग्राहक-समूह का सदस्यता राजस्व पूर्व डिजिटल मीडिया और डिजिटल एक्सपीरियंस खंडों को पार करता है। वृद्धि और मिश्रण कंपनी के प्रकटीकरण और पूर्णांकित गणनाओं का उपयोग करते हैं। CC का अर्थ स्थिर मुद्रा है।
एडोब की सबसे मूल्यवान संपत्ति कनेक्टेड वर्कफ़्लो है: एक पेशेवर क्रिएटिव क्लाउड में निर्माण कर सकता है, फायरफ्लाई के साथ जनरेट या एडिट कर सकता है, एक्सपीरियंस मैनेजर में संपत्तियों का प्रबंधन कर सकता है, एक्सपीरियंस प्लेटफॉर्म के माध्यम से अभियानों को सक्रिय कर सकता है, और एनालिटिक्स और जेनस्टूडियो के माध्यम से परिणामों को माप सकता है। यह एकीकरण स्विचिंग लागतों को बढ़ाता है और एडोब को व्यावसायिक रूप से सुरक्षित एआई के लिए मालिकाना संदर्भ देता है। सबसे संवेदनशील परत आकस्मिक निर्माण है, जहां कैनवा और सामान्य-उद्देश्य वाले जनरेटिव मॉडल कम कीमतों पर सरल कार्यों को पूरा कर सकते हैं।
Acrobat विकास का दूसरा सबसे स्पष्ट इंजन है। Adobe का कहना है कि Acrobat में सालाना 400 बिलियन से अधिक PDF खोले जाते हैं। Productivity Agent अब दस्तावेज़ों को विज़ुअल रिपोर्ट, प्रेज़ेंटेशन, पॉडकास्ट और व्यवस्थित अंतर्दृष्टि में बदल देता है, जबकि एंटरप्राइज़ Knowledge Base और Analyzer साझा रिपॉजिटरी को जोड़ते हैं। यह प्रोडक्ट भुगतान करने की इच्छा को बढ़ा सकता है और एड्रेसेबल वर्कफ़्लो का विस्तार कर सकता है, लेकिन Q3 अभी तक परिपक्व अर्थशास्त्र को साबित नहीं करेगा क्योंकि कई क्षमताओं की घोषणा केवल 9 सितंबर को की गई थी।
मुख्य परिचालन मेट्रिक्स और बदलाव
तत्काल ट्रिगर 10 सितंबर को दोपहर 2:00 बजे पैसिफिक समयानुसार निर्धारित Q3 FY2026 अर्निंग्स कॉल है। यह रिपोर्ट 3 सितंबर की उत्तराधिकार घोषणा के बाद आई है: कस्टमर एक्सपीरियंस ऑर्केस्ट्रेशन के प्रेसिडेंट अनिल चक्रवर्ती 1 दिसंबर को प्रेसिडेंट और सीईओ बन जाएंगे, जबकि शांतनु नारायण कार्यकारी अध्यक्ष बनेंगे। यह एंटरप्राइज और गो-टू-मार्केट अनुभव वाले एक आंतरिक ऑपरेटर का चयन करता है, लेकिन यह Q3 कॉल को वर्तमान निष्पादन को FY2027 की रणनीति से जोड़ने का पहला अवसर भी बनाता है।
|
मीट्रिक / इवेंट
|
नवीनतम मूल्य
|
तुलना
|
आधार
|
निवेश निहितार्थ
|
|
Q2 राजस्व
|
6.618 बिलियन USD
|
13% YoY; 11% CC
|
GAAP; 29 मई को समाप्त तिमाही
|
Q3 से पहले मुख्य मांग मजबूत बनी रही।
|
|
कुल एडोब ARR
|
27.10 बिलियन USD
|
12.5% YoY
|
कंपनी ARR; इसमें सेमरश (Semrush) से लगभग 480 मिलियन USD शामिल हैं
|
सेमरश को छोड़कर लगभग 10.5% की अनुमानित वृद्धि ऑर्गेनिक थीसिस को बरकरार रखती है।
|
|
एआई-फर्स्ट ARR / फायरफ्लाई ARR
|
500 मिलियन USD से अधिक / 300 मिलियन USD के करीब
|
3 गुना YoY से अधिक / लगभग 50% QoQ
|
कंपनी द्वारा परिभाषित एंडिंग ARR
|
मुद्रीकरण एक छोटे आधार से गति पकड़ रहा है; क्रमिक प्रकटीकरण आवश्यक है।
|
|
Q3 राजस्व लक्ष्य
|
USD 6.67–6.72 बिलियन
|
11.4%–12.2% निहित वर्ष-दर-वर्ष (YoY)
|
कंपनी मार्गदर्शन; इसमें Semrush शामिल है
|
इस सीमा से नीचे का परिणाम कम दोहरे अंकों की वृद्धि के दावे को नुकसान पहुँचाएगा।
|
|
Q3 गैर-GAAP EPS / मार्जिन लक्ष्य
|
USD 6.05–6.10 / लगभग 44%
|
लगभग 13%–14% की EPS वृद्धि
|
कंपनी की गैर-GAAP परिभाषा
|
यह परीक्षण करता है कि क्या एआई (AI) इन्फेरेंस और अधिग्रहण खर्च मजबूत अर्थशास्त्र के अनुकूल बने हुए हैं।
|
|
सीईओ (CEO) परिवर्तन
|
1 दिसंबर, 2026 से प्रभावी
|
आंतरिक उत्तराधिकारी
|
3 सितंबर को बोर्ड की घोषणा
|
यह खोज की अनिश्चितता को कम करता है लेकिन वित्तीय वर्ष 2027 (FY2027) के परिचालन ढांचे के महत्व को बढ़ाता है।
|
नोट: लगभग 10.5% की ऑर्गेनिक ARR वृद्धि की गणना (USD 27.10 बिलियन में से USD 0.48 बिलियन घटाकर) उसे USD 24.08 बिलियन से विभाजित करके, उसमें से एक घटाकर की गई है। यह कंपनी द्वारा रिपोर्ट किया गया कोई ऑर्गेनिक मीट्रिक नहीं है। Q3 की निहित वृद्धि, मार्गदर्शन की तुलना Q3 FY2025 के USD 5.988 बिलियन के राजस्व से करती है।
आधारभूत आय सेटअप कंपनी के मार्गदर्शन का उपयोग करता है, न कि किसी असत्यापित व्हिस्पर नंबर का। प्रिंट से पहले उपलब्ध एक द्वितीयक अनुमान स्नैपशॉट लगभग USD 6.7 बिलियन के राजस्व और USD 6.09 के समायोजित ईपीएस पर केंद्रित है, जो प्रभावी रूप से मार्गदर्शन से मेल खाता है। इसलिए, आश्चर्य का बड़ा स्रोत शेयरों की पुनर्खरीद द्वारा बनाए गए मामूली ईपीएस बीट के बजाय एंडिंग एआरआर (ARR), एआई-फर्स्ट एआरआर, फायरफ्लाई पेड कंजम्पशन, वित्त वर्ष 2026 के लक्ष्यों और वित्त वर्ष 2027 की टिप्पणियों के होने की संभावना है।
3. मौलिक गुणवत्ता
|
मीट्रिक
|
वित्त वर्ष 2023
|
वित्त वर्ष 2024
|
वित्त वर्ष 2025
|
H1 वित्त वर्ष 2026
|
रिसर्च दृष्टिकोण
|
|
राजस्व
|
USD 19.41 बिलियन
|
USD 21.51 बिलियन
|
USD 23.77 बिलियन
|
USD 13.02 बिलियन
|
तीन साल का दोहरे अंकों का प्रक्षेपवक्र; पहली छमाही (H1) में 12% की वृद्धि हुई।
|
|
GAAP सकल मार्जिन
|
87.9%
|
89.0%
|
89.3%
|
89.4%
|
एआई इनफरेंस ने अभी तक सॉफ्टवेयर-स्तरीय सकल अर्थशास्त्र को प्रभावित नहीं किया है।
|
|
GAAP परिचालन आय / मार्जिन
|
USD 6.65 बिलियन / 34.3%
|
USD 6.74 बिलियन / 31.3%
|
USD 8.71 बिलियन / 36.6%
|
USD 4.66 बिलियन / 35.8%
|
वित्त वर्ष 2024 में USD 1.0 बिलियन का फिग्मा (Figma) टर्मिनेशन शुल्क शामिल था; सामान्यीकृत लाभप्रदता टिकाऊ है।
|
|
GAAP शुद्ध आय
|
USD 5.43 बिलियन
|
USD 5.56 बिलियन
|
USD 7.13 बिलियन
|
USD 3.60 बिलियन
|
मुनाफे में वृद्धि को ऑपरेटिंग लीवरेज और घटते शेयर बेस से लाभ मिलता है।
|
|
ऑपरेटिंग कैश फ्लो
|
USD 7.30 बिलियन
|
USD 8.06 बिलियन
|
USD 10.03 बिलियन
|
USD 5.12 बिलियन
|
कैश जनरेशन लगातार GAAP नेट इनकम से अधिक रहता है।
|
|
FCF / capex
|
USD 6.94 बिलियन / USD 360 मिलियन
|
USD 7.87 बिलियन / USD 183 मिलियन
|
USD 9.85 बिलियन / USD 179 मिलियन
|
USD 5.03 बिलियन / USD 95 मिलियन
|
कैपिटल-लाइट मॉडल बायबैक और अधिग्रहणों का समर्थन करता है।
|
|
कैश प्लस निवेश / कर्ज
|
दिखाया नहीं गया है
|
USD 7.89 बिलियन / USD 5.63 बिलियन
|
USD 6.60 बिलियन / USD 6.21 बिलियन
|
USD 5.63 बिलियन / USD 6.65 बिलियन
|
Semrush के बाद मामूली शुद्ध कर्ज; लीवरेज कोई थीसिस जोखिम नहीं है।
|
नोट: FCF का अर्थ ऑपरेटिंग कैश फ्लो में से प्रॉपर्टी और इक्विपमेंट की खरीद को घटाना है। H1 FY2026 के मूल्य 29 मई को समाप्त छह महीनों को कवर करते हैं। कर्ज (डेब्ट) कैरिंग वैल्यू है; FY2024 में वर्तमान और दीर्घकालिक ऋण शामिल हैं। प्रतिशत की गणना GAAP विवरणों से की गई है और राउंडिंग के कारण थोड़ा भिन्न हो सकते हैं।
ग्रोथ और मार्जिन। एडोब (Adobe) की विकास गुणवत्ता मजबूत है क्योंकि सब्सक्रिप्शन राजस्व दूसरी तिमाही (Q2) की बिक्री का 97% था और आरपीओ (RPO) 13% बढ़कर 22.27 बिलियन अमरीकी डॉलर (USD) हो गया। राजस्व वृद्धि अभी भी पूर्ण डॉलर के मामले में राजस्व-लागत (cost-of-revenue) की वृद्धि से अधिक रही, जिससे सकल मार्जिन (gross margin) 89% के करीब बना रहा। इसमें महत्वपूर्ण चेतावनी अधिग्रहण का योगदान है: सेम्रश (Semrush) ने दूसरी तिमाही के सब्सक्रिप्शन राजस्व में लगभग 40 मिलियन अमरीकी डॉलर और अंतिम एआरआर (ARR) में 480 मिलियन अमरीकी डॉलर जोड़े। लगभग 10.5% पर जैविक एआरआर (Organic ARR) स्वस्थ बना हुआ है, लेकिन इसमें और अधिक मंदी इस चिंता की पुष्टि करेगी कि मुफ्त एआई (AI) विकल्प सीट और मूल्य वृद्धि को कमजोर कर रहे हैं।
नकदी प्रवाह और पूंजी की तीव्रता। H1 FCF लगभग USD 5.03 बिलियन था, जो एक साल पहले के USD 4.60 बिलियन से लगभग 9% अधिक है। सेम्रश के USD 1.56 बिलियन के नकद अधिग्रहण को FCF के बजाय निवेश कैश फ्लो में वर्गीकृत किए जाने के बावजूद यह 38.6% का FCF मार्जिन है। USD 1.04 बिलियन का स्टॉक-आधारित मुआवजा ऑपरेटिंग कैश फ्लो का 20% था, इसलिए FCF आर्थिक रूप से लागत रहित नहीं है; हालांकि, पुनर्खरीद ने डाइल्यूटेड शेयरों की संख्या को H1 FY2025 में 433 मिलियन से घटाकर H1 FY2026 में 407 मिलियन कर दिया।
बैलेंस शीट और पूंजी आवंटन। Q2 में USD 6.65 बिलियन के कर्ज की तुलना में नकद और अल्पकालिक निवेश USD 5.63 बिलियन था। USD 10 बिलियन के करीब वार्षिक FCF के मुकाबले मामूली शुद्ध-ऋण (net-debt) स्थिति प्रबंधनीय है। एडोब ने H1 में पुनर्खरीद पर USD 4.59 बिलियन खर्च किए और अप्रैल में एक नए USD 25 बिलियन के कार्यक्रम को मंजूरी दी। यदि ऑर्गेनिक ARR दोहरे अंकों में बना रहता है, तो कैश फ्लो के लगभग 10 गुना पर शेयर खरीदने से मूल्य का सृजन हो सकता है; यदि विकास दर मध्यम एकल अंकों में गिर जाती है, तो कर्ज से वित्तपोषित पुनर्खरीद कम आकर्षक हो जाएगी।
मौलिक निष्कर्ष। गुणवत्ता उच्च है: एडोब दोहरे अंकों की आवर्ती वृद्धि, लगभग 89% ग्रॉस मार्जिन, 30% से अधिक (high-30s) GAAP ऑपरेटिंग मार्जिन और कम कैपेक्स को जोड़ता है। सबसे महत्वपूर्ण कारक पेड एआई कन्वर्जन है जिसे अधिग्रहण-रहित (ex-acquisition) एआरआर (ARR) के माध्यम से व्यक्त किया जाता है। कम से कम 10% के ऑर्गैनिक एआरआर के बिना उपयोग में वृद्धि यह संकेत देगी कि नया फनल फ्रैंचाइज़ी का विस्तार करने के बजाय उसे नुकसान पहुंचा रहा है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
एडोब किसी एक स्पष्ट रूप से मापे जाने वाले उद्योग के बजाय तीन आपस में जुड़े बाजारों में फैला हुआ है: पेशेवर रचनात्मक सॉफ्टवेयर, दस्तावेज़ उत्पादकता, और एंटरप्राइज ग्राहक-अनुभव सॉफ्टवेयर। बाजार-हिस्सेदारी के अनुमान सीधे तुलनीय नहीं हैं क्योंकि विक्रेता सीटों, मासिक उपयोगकर्ताओं, राजस्व और श्रेणी-विशिष्ट उत्पादों को मिलाते हैं। इसलिए, यह रिपोर्ट सटीक समेकित बाजार हिस्सेदारी का दावा किए बिना, प्रतिस्पर्धी गति के संकेतक के रूप में ऑडिटेड या कंपनी द्वारा रिपोर्ट किए गए ऑपरेटिंग स्केल का उपयोग करती है।
|
प्रतिस्पर्धी आयाम
|
एडोब की सत्यापित स्थिति
|
पैमाने का संकेतक और सीमा
|
मुख्य प्रतिस्पर्धी / विकल्प
|
मूल्यांकन निहितार्थ
|
|
पेशेवर निर्माण
|
क्रिएटिव क्लाउड फ्लैगशिप ऐप्स हाई-एंड इमेज, वीडियो, इलस्ट्रेशन और पब्लिशिंग वर्कफ़्लो का मुख्य आधार हैं।
|
वित्त वर्ष 2025 का पूर्व डिजिटल मीडिया राजस्व 17.65 बिलियन अमेरिकी डॉलर था; इसमें एक्रोबेट शामिल है और यह केवल क्रिएटिव-शेयर का माप नहीं है।
|
कैनवा, फिग्मा, ऑटोडेस्क, एप्पल, ब्लैकमैजिक डिजाइन और एआई-नेटिव टूल्स।
|
वर्कफ़्लो की गहराई ग्राहकों को बनाए रखने में मदद करती है, लेकिन सरल निर्माण का वस्तुकरण हो रहा है।
|
|
दस्तावेज़ उत्पादकता
|
एडोब ने पीडीएफ का आविष्कार किया था; एक्रोबेट में सालाना 400 बिलियन से अधिक पीडीएफ खोले जाते हैं।
|
दस्तावेज़ का खोला जाना इसके उपयोग को मापता है, भुगतान की गई सीटों या राजस्व को नहीं।
|
माइक्रोसॉफ्ट, गूगल, डॉक्यूसाइन, चैटजीपीटी, क्लॉड, ब्राउज़र टूल्स।
|
उत्पादकता एजेंट उपयोग के मामलों का विस्तार करता है, जबकि प्लेटफॉर्म वितरण स्विचिंग बाधाओं को कम करता है।
|
|
ग्राहक अनुभव
|
AEP, AEM, GenStudio, Analytics, Commerce और Semrush सामग्री निर्माण को सक्रियण और मापन से जोड़ते हैं।
|
वित्त वर्ष 2025 का पूर्व डिजिटल एक्सपीरियंस राजस्व 5.86 बिलियन अमेरिकी डॉलर था; एडोब अब इसे एक अलग सेगमेंट के रूप में रिपोर्ट नहीं करता है।
|
Salesforce, HubSpot, ServiceNow, Oracle, SAP, और विशेषज्ञ मारटेक विक्रेता।
|
एकीकृत सामग्री और डेटा विशिष्टता प्रदान करते हैं, लेकिन एंटरप्राइज़ प्लेटफ़ॉर्म बजट के लिए कड़ी प्रतिस्पर्धा है।
|
|
जेनरेटिव एआई (Generative AI)
|
Firefly उद्यम प्रशासन (enterprise governance) और व्यावसायिक रूप से सुरक्षित वर्कफ़्लो के साथ Adobe और तीसरे पक्ष के मॉडलों का समर्थन करता है।
|
AI-फर्स्ट ARR 500 मिलियन अमेरिकी डॉलर को पार कर गया, जो कुल Adobe ARR के 2% से कम है।
|
OpenAI, Google, Anthropic, Microsoft, Midjourney, Runway, Canva, और Figma।
|
मॉडल का विकल्प विस्थापन जोखिम को कम करता है; अनुमान लागत (inference cost) और कमजोर विशिष्टता मार्जिन को संकुचित कर सकती है।
|
|
वितरण और पारिस्थितिकी तंत्र (ecosystem)
|
Acrobat और रचनात्मक उत्पाद ChatGPT, Claude, WhatsApp, Edge, Chrome और उद्यम रिपॉजिटरी में विस्तारित हैं।
|
वितरण पहुंच का खुलासा किया गया है, लेकिन रूपांतरण अर्थशास्त्र (conversion economics) का नहीं।
|
ऑपरेटिंग-सिस्टम, ब्राउज़र, सहयोग (collaboration) और मॉडल प्लेटफ़ॉर्म।
|
व्यापक पहुंच फ़नल को बढ़ाती है लेकिन सौदेबाजी की शक्ति को प्लेटफ़ॉर्म की ओर स्थानांतरित कर सकती है।
|
|
कंपनी
|
नवीनतम तुलनीय अवधि
|
राजस्व / प्रमुख KPI
|
विकास और लाभप्रदता
|
ऑपरेटिंग और AI स्थिति
|
प्रतिस्पर्धी निष्कर्ष
|
|
Adobe
|
Q2 वित्त वर्ष 2026
|
USD 6.62 बिलियन राजस्व; USD 27.10 बिलियन ARR
|
13% राजस्व वृद्धि; 33.8% GAAP ऑपरेटिंग मार्जिन
|
USD 500 मिलियन से अधिक का AI-फर्स्ट ARR; सबसे मजबूत क्रॉस-मीडिया प्रोफेशनल सुइट और दस्तावेज़ फुटप्रिंट।
|
यदि AI वर्कफ़्लो मांग का विस्तार करता है तो शुद्ध लाभार्थी; मूल्यांकन में पहले से ही पर्याप्त व्यवधान को शामिल किया गया है।
|
|
Figma
|
Q2 2026
|
USD 370 मिलियन राजस्व; 136% NDR
|
48% वृद्धि; नकारात्मक 32% GAAP ऑपरेटिंग मार्जिन
|
AI क्रेडिट मुद्रीकरण, एजेंटिक डिज़ाइन और सहयोगी कैनवास उत्पाद के दायरे का विस्तार कर रहे हैं।
|
सहयोगी उत्पाद डिज़ाइन में हिस्सेदारी हासिल करने वाला, लेकिन Adobe की तुलना में बहुत छोटा और कम लाभदायक।
|
|
Canva
|
वित्त वर्ष 2025
|
USD 3.5 बिलियन राजस्व; 260 मिलियन MAU
|
लाभप्रदता सार्वजनिक रूप से तुलनीय नहीं है
|
क्रिएटिव ऑपरेटिंग सिस्टम और व्यापक फ्रीमियम वितरण कैजुअल विज़ुअल कम्युनिकेशन पर हावी हैं।
|
व्यापक उपयोगकर्ता अधिग्रहण में स्पष्ट विजेता और पेशेवर स्तर से नीचे Adobe के लिए सबसे बड़ा खतरा।
|
|
Autodesk
|
Q2 वित्त वर्ष 2027
|
USD 2.05 बिलियन राजस्व; USD 7.43 बिलियन RPO
|
16% वृद्धि; 29% GAAP ऑपरेटिंग मार्जिन
|
विश्वसनीय 2D और 3D डिज़ाइन संदर्भ आर्किटेक्चर, इंजीनियरिंग और विनिर्माण में एआई (AI) का समर्थन करता है।
|
विशिष्ट भौतिक-डिज़ाइन वर्कफ़्लो में जीतना; एडोब के साथ ओवरलैप सीमित है लेकिन मीडिया और 3D में महत्वपूर्ण है।
|
|
सेल्सफोर्स
|
Q2 वित्त वर्ष 2027
|
11.3 बिलियन अमरीकी डालर राजस्व; 33.5 बिलियन अमरीकी डालर cRPO
|
11% वृद्धि; 20.5% GAAP ऑपरेटिंग मार्जिन
|
एजेंटफोर्स और डेटा 360 ARR 3.9 बिलियन अमरीकी डालर के करीब पहुंच गया, जिसमें अधिग्रहणों ने पैमाना बढ़ाया।
|
एंटरप्राइज एजेंट प्लेटफॉर्म की दौड़ जीतना और एडोब के ग्राहक-अनुभव बजट हिस्सेदारी पर दबाव डालना।
|
|
हबस्पॉट
|
Q2 2026
|
912 मिलियन अमरीकी डालर राजस्व; 306,446 ग्राहक
|
20% वृद्धि; 4.8% GAAP ऑपरेटिंग मार्जिन
|
एजेंटिक ग्राहक प्लेटफॉर्म और सरल मूल्य निर्धारण बढ़ते व्यवसायों को लक्षित करते हैं।
|
एडोब की तुलना में तेजी से SMB हिस्सेदारी हासिल करना, हालांकि एडोब के कंटेंट-क्रिएशन 'moat' के बिना।
|
नोट: अवधियां, उत्पाद के दायरे, ARR, RPO, cRPO, NDR, MAU और मार्जिन की परिभाषाएं भिन्न हैं। कैनवा के आंकड़े कंपनी द्वारा रिपोर्ट किए गए हैं लेकिन अनऑडिटेड हैं और उनमें तुलनात्मक ऑपरेटिंग मार्जिन का अभाव है। एडोब के Q2 ऑपरेटिंग मार्जिन की गणना 2.238 बिलियन अमेरिकी डॉलर की GAAP ऑपरेटिंग इनकम से की गई है। प्रतिस्पर्धी मेट्रिक्स ऑपरेटिंग प्रॉक्सी हैं, न कि प्रत्यक्ष बाजार हिस्सेदारी।
विजेताओं को स्तर (layer) के आधार पर वर्गीकृत किया गया है। कैनवा मास-मार्केट एक्विजिशन में जीतता है, फिग्मा सहयोगी उत्पाद-डिजाइन विस्तार में जीतता है, ऑटोडेस्क विशेष भौतिक-डिजाइन संदर्भ में जीतता है, और सेल्सफोर्स एंटरप्राइज एजेंट और डेटा-प्लेटफॉर्म स्केल में जीतता है। एडोब अभी भी क्रिएशन-टू-एक्टिवेशन वर्कफ़्लो की व्यापकता और पेशेवर गहराई के मामले में सबसे आगे है। सबसे कमजोर स्थिति एडोब का मुख्य पेशेवर सूट नहीं है; बल्कि यह एंट्री-लेवल फ़नल है, जहाँ प्रचुर मात्रा में उपलब्ध मुफ्त उपकरण एडोब सब्सक्रिप्शन के साथ शुरुआत करने की आवश्यकता को कम कर देते हैं।
अडोबी कंटेंट की बढ़ती मात्रा का शुद्ध लाभार्थी है क्योंकि प्रत्येक एआई-जेनरेटेड एसेट को अभी भी संपादन, ब्रांड नियंत्रण, अधिकार प्रबंधन, वितरण और मापन की आवश्यकता होती है। यह केवल तभी शुद्ध नुकसान की स्थिति में आएगा जब मॉडल और प्लेटफॉर्म विक्रेता अडोबी द्वारा अपने स्थापित आधार और मालिकाना संदर्भ को सशुल्क एजेंटों में बदलने से पहले उन वर्कफ़्लो को अपने नियंत्रण में न ले लें। मूल्यांकन से संकेत मिलता है कि बाजार पहले से ही उस प्रतिकूल परिणाम को उच्च संभावना दे रहा है। Q3 को अपना दबदबा साबित करने की आवश्यकता नहीं है, लेकिन इसे यह दिखाना होगा कि एआई मुद्रीकरण ऑर्गेनिक ARR की गिरावट की तुलना में अधिक तेजी से बढ़ रहा है।
5. मुख्य जोखिम
-
फ्रीमियम कैनिबलाइजेशन। यदि मुफ्त Firefly, Express, या Acrobat उपयोगकर्ता बढ़ते हैं जबकि ex-Semrush ARR 10% से नीचे गिर जाता है, तो मुद्रीकरण से पहले अधिग्रहण लागत और इन्फरेंस खर्च बढ़ जाएंगे। राजस्व वृद्धि और सकल मार्जिन एक साथ कमजोर होंगे, जिससे संरचनात्मक रूप से कम मल्टीपल की पुष्टि होगी।
-
पेशेवर-वर्कफ़्लो विस्थापन। यदि Figma, Canva, या AI-native टूल्स विचार-मंथन से आगे बढ़कर प्रोडक्शन-ग्रेड वीडियो, इमेजिंग, लेआउट और गवर्नेंस में विस्तार करते हैं, तो Creative Cloud सीट की वृद्धि और मूल्य निर्धारण धीमा हो सकता है। Creative & Marketing Professionals सब्सक्रिप्शन वृद्धि का 10% से नीचे गिरना इसका एक शुरुआती संकेत होगा।
-
AI लागत का दबाव। सब्सक्रिप्शन होस्टिंग और डेटा-सेंटर लागतों में पहले से ही इन्फरेंस खर्च शामिल हैं। सशुल्क AI ARR त्वरण के बिना 88% से कम का GAAP ग्रॉस मार्जिन यह संकेत देगा कि उपयोग का अर्थशास्त्र बिगड़ रहा है और यह FCF कन्वर्जन को कम कर देगा।
-
एंटरप्राइज़ निष्पादन और अधिग्रहण जोखिम। Semrush ने 1.18 बिलियन अमरीकी डालर (USD) की गुडविल और महत्वपूर्ण ARR जोड़ा है, जबकि Topaz Labs एक और एकीकरण कार्य जोड़ता है। यदि GenStudio की वृद्धि 20% से नीचे गिरती है, RPO वृद्धि 10% से नीचे आती है, या क्रॉस-सेलिंग विफल होती है, तो अधिग्रहण पूंजी पर पर्याप्त रिटर्न नहीं मिलेगा।
-
नेतृत्व परिवर्तन। CEO, CFO, और रणनीतिक योजना परिवर्तन आपस में मेल खाते हैं। यदि वित्त वर्ष 2027 (FY2027) का मार्गदर्शन विलंबित होता है, पुनर्गठन से बिक्री बाधित होती है, या नया CEO कम कीमतों और अधिक खर्च के माध्यम से विकास को प्राथमिकता देता है, तो एक स्थिर फ्रैंचाइज़ी के बावजूद निकट अवधि का मार्जिन और विश्वास गिर सकता है।
-
पूंजी-आवंटन जोखिम। Adobe ने पहली छमाही (H1) में 4.59 बिलियन अमेरिकी डॉलर के शेयरों की पुनर्खरीद की, जबकि वह मामूली शुद्ध ऋण की स्थिति की ओर बढ़ रहा है। बायबैक कम मल्टीपल्स पर मूल्य केवल तभी बनाते हैं जब कमाई टिकाऊ हो; उच्च एकल अंकों से नीचे की जैविक (organic) वृद्धि कर्ज-वित्तपोषित आगे की पुनर्खरीद को कम आकर्षक बना देगी।
-
प्लेटफॉर्म निर्भरता, विनियमन, और आईपी (IP)। मॉडल, ब्राउज़र, ऐप-स्टोर और सहयोग प्लेटफार्मों के माध्यम से वितरण पहुंच का विस्तार करता है लेकिन गेटकीपर जोखिम भी पैदा करता है। कॉपीराइट, ट्रेनिंग-डेटा, गोपनीयता, या एआई-आउटपुट नियम अनुपालन लागत बढ़ा सकते हैं या उत्पाद सुविधाओं को प्रतिबंधित कर सकते हैं, जिससे इसे अपनाने की गति धीमी हो सकती है और मार्जिन कम हो सकता है।
6. निगरानी चेकलिस्ट
-
Q3 राजस्व: 6.72 बिलियन अमरीकी डॉलर से ऊपर दृष्टिकोण को मजबूत करता है; 6.67 बिलियन अमरीकी डॉलर से नीचे इसे कमजोर करता है क्योंकि कंपनी ने Semrush को शामिल करने के बाद सीमा तय की थी।
-
ऑर्गेनिक ARR वृद्धि: अधिग्रहित ARR को हटाने के बाद कम से कम 10% फ्रैंचाइज़ी सिद्धांत का समर्थन करता है; 10% से नीचे होना सबसे महत्वपूर्ण नकारात्मक संकेत है।
-
एआई-फर्स्ट ARR और फायरफ्लाई ARR: क्रमशः 500 मिलियन अमरीकी डॉलर से अधिक और लगभग 300 मिलियन अमरीकी डॉलर से महत्वपूर्ण क्रमिक प्रगति, सशुल्क रूपांतरण को दर्शाती है; केवल उपयोग-आधारित प्रकटीकरण अपर्याप्त होगा।
-
क्रिएटिव और मार्केटिंग पेशेवरों की सदस्यता वृद्धि: 10% या उससे बेहतर यह दर्शाता है कि पेशेवर मांग मजबूत बनी हुई है; एकल-अंक की दर विस्थापन के मामले को मजबूत करेगी।
-
व्यावसायिक पेशेवरों और उपभोक्ताओं की सदस्यता वृद्धि: 14% या उससे बेहतर यह दिखाएगा कि एक्रोबैट और एक्सप्रेस एक दूसरा इंजन बने हुए हैं; 12% से नीचे की गिरावट फ्रीमियम रणनीति पर सवाल उठाएगी।
-
GAAP सकल मार्जिन और गैर-GAAP परिचालन मार्जिन: क्रमशः कम से कम 88% और लगभग 44% यह दर्शाते हैं कि AI लागत नियंत्रण में बनी हुई है। अधिक तेजी से ARR वृद्धि के बिना एक चूक इस दृष्टिकोण को कमजोर करेगी।
-
FY2026 और FY2027 ढांचा (फ्रेमवर्क): FY2026 के राजस्व को USD 26.50–26.60 बिलियन, कुल Adobe समाप्ति ARR वृद्धि को 10.2%, और गैर-GAAP EPS को USD 24.35–24.45 पर बनाए रखना या बढ़ाना; स्पष्ट करें कि क्या FY2027 नए CEO के तहत दोहरे अंकों के ऑर्गेनिक ARR को बनाए रख सकता है।
-
प्रतिस्पर्धी गति: Figma के 136% के NDR, Canva के 260 मिलियन MAU, Autodesk की 14% स्थिर-मुद्रा वृद्धि, Salesforce cRPO की 14% वृद्धि, और HubSpot की 17% स्थिर-मुद्रा वृद्धि की निगरानी करें। Adobe की मंदी के साथ-साथ इन समकक्षों में तेजी आना बाजार हिस्सेदारी के नुकसान का संकेत होगा।
7. स्रोत