लेखक: LBank रिसर्च विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है और यह केवल सूचना साझा करने और अनुसंधान चर्चा के उद्देश्य से है। यह कोई निवेश सलाह, प्रतिभूतियों की सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी गारंटी का गठन नहीं करती है। इसमें चर्चा की गई कंपनी की गतिविधियां, मूल्यांकन, बाजार मूल्य और आम सहमति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा को सत्यापित करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
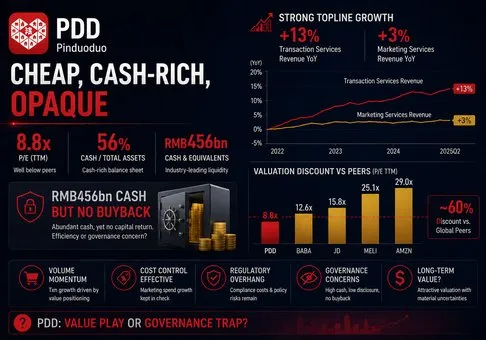
समग्र निर्णय: PDD होल्डिंग्स एक उच्च-गुणवत्ता वाला, नकदी-समृद्ध कॉमर्स प्लेटफॉर्म बना हुआ है, और इसकी इक्विटी लगभग 8.8 गुना ट्रेलिंग GAAP कमाई पर सकारात्मक जोखिम-इनाम संतुलन के साथ कम मूल्यांकित दिखाई देती है; मुख्य कारक यह है कि क्या Temu का अनुपालन निवेश, इसके संरचनात्मक रूप से एसेट-लाइट मॉडल को स्थायी रूप से उच्च-लागत वाले प्लेटफॉर्म में बदले बिना, लेनदेन की वृद्धि को बनाए रख सकता है।
-
ऑपरेटिंग फ्रैंचाइज़ी हेडलाइन मुनाफे में आई गिरावट के संकेतों से बेहतर है। दूसरी तिमाही का राजस्व साल-दर-साल 8.1% बढ़कर RMB 112.4 बिलियन हो गया, ऑपरेटिंग प्रॉफिट 7.6% बढ़कर RMB 27.8 बिलियन हो गया, और ऑपरेटिंग कैश फ्लो 18.6% बढ़कर RMB 25.7 बिलियन हो गया। GAAP शुद्ध आय 11.6% गिरकर RMB 27.2 बिलियन पर आ गई, लेकिन यह गिरावट मुख्य रूप से कोर प्लेटफॉर्म इकोनॉमिक्स के ध्वस्त होने के बजाय ऑपरेटिंग प्रॉफिट के नीचे RMB 7.4 बिलियन के अन्य नुकसान और उच्च कर शुल्क के कारण हुई थी। निवेश निहितार्थ यह है कि वर्तमान कमाई की क्षमता मामूली रूप से प्रभावित हुई है, पूरी तरह से समाप्त नहीं हुई है।
-
लेनदेन सेवाएं, जो मार्केटप्लेस गतिविधि और पूर्ति-संबंधी मुद्रीकरण के लिए सबसे करीबी घोषित प्रतिनिधि हैं, वास्तविक विकास इंजन हैं। लेन-देन सेवाओं का राजस्व 13.3% बढ़कर RMB54.7 बिलियन हो गया और इसने तिमाही के अतिरिक्त राजस्व में 77% का योगदान दिया, जबकि ऑनलाइन मार्केटिंग सेवाएं केवल 3.5% बढ़कर RMB57.6 बिलियन तक पहुंचीं। वर्तमान 48.7% राजस्व मिश्रण पर, लेन-देन सेवाओं के विकास में प्रत्येक एक प्रतिशत अंक का परिवर्तन मिश्रण प्रभावों से पहले समूह के विकास को लगभग 0.49 प्रतिशत अंक तक बदल देता है। इसलिए, PDD विज्ञापन से अधिक लाभ कमाने के बजाय सीमा-पार और घरेलू लेन-देन की तीव्रता को बनाए रखने पर तेजी से निर्भर हो रहा है।
-
एक वैश्विक-विकास मंच के लिए नकदी की गुणवत्ता असाधारण रूप से मजबूत बनी हुई है। दूसरी तिमाही का परिचालन नकदी प्रवाह RMB 25.7 बिलियन रहा, जो पिछले वर्ष की समान अवधि से RMB 4.0 बिलियन अधिक था, जबकि RMB 106.9 बिलियन के परिचालन नकदी प्रवाह के मुकाबले 2025 का पूंजीगत व्यय केवल RMB 1.1 बिलियन था। 30 जून को, प्रतिबंधित नकदी और अधिकांश दीर्घकालिक वित्तीय संपत्तियों को छोड़कर, नकदी, नकदी समकक्ष और अल्पकालिक निवेश RMB 456.4 बिलियन, या 67.3 बिलियन अमेरिकी डॉलर तक पहुंच गए। यह बैलेंस शीट नियामक सुधार और मर्चेंट सहायता को संभाल सकती है, लेकिन किसी महत्वपूर्ण बायबैक या लाभांश की अनुपस्थिति का मतलब है कि अल्पसंख्यक शेयरधारकों के पास अभी मूल्य प्राप्ति के समय का नियंत्रण नहीं है।
-
मूल्यांकन में सामान्य विकास मंदी की तुलना में कहीं अधिक की छूट दी गई है। 27 अगस्त के USD 84.69 के समापन मूल्य, लगभग USD 120.0 बिलियन के बाजार पूंजीकरण, और मैकेनिकल रूप से गणना की गई RMB 92.1 बिलियन की ट्रेलिंग GAAP शुद्ध आय (या तिमाही के अंत की विनिमय दर पर लगभग USD 13.6 बिलियन) का उपयोग करते हुए, PDD अपने ट्रेलिंग अर्निंग के लगभग 8.8 गुना पर कारोबार कर रहा है। नकद और अल्पकालिक निवेश बाजार पूंजीकरण के लगभग 56% के बराबर हैं; केवल उन परिसंपत्तियों को घटाने से एंटरप्राइज वैल्यू लगभग USD 52.7 बिलियन होने का संकेत मिलता है। स्टॉक को सस्ता होने के लिए असाधारण राजस्व वृद्धि की आवश्यकता नहीं है, लेकिन इसके लिए यह आवश्यक है कि नकदी आर्थिक रूप से सुलभ बनी रहे और नियामक लागतें सामान्यीकृत मार्जिन को नीचे की ओर न धकेलें।
-
सकारात्मक स्थिति (upside case) परिचालन लचीलापन और आत्मविश्वास की री-रेटिंग है; जबकि विफलता की स्थिति नियामक लागतों का अनियंत्रित चक्र है। यूरोपीय आयोग ने 200 मिलियन यूरो का डिजिटल सेवा अधिनियम जुर्माना लगाया और टेमू को 28 अगस्त, 2026 तक एक कार्य योजना प्रस्तुत करने की आवश्यकता बताई। तत्काल लगाया गया जुर्माना पीडीडी के नकद की तुलना में छोटा है, लेकिन आवश्यक नियंत्रण, विक्रेता सत्यापन, उत्पाद परीक्षण और स्थानीयकृत पूर्ति आवर्ती हो सकते हैं। सकारात्मक थीसिस कमजोर हो जाएगी यदि लेनदेन-सेवाओं की वृद्धि 5% से नीचे गिर जाती है जबकि बिक्री और विपणन राजस्व के 26% से ऊपर बना रहता है, क्योंकि यह संयोजन समूह की वृद्धि को 4% की ओर कम कर देगा और यह संकेत देगा कि अनुपालन खर्च टिकाऊ वॉल्यूम अर्जित नहीं कर रहा है।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और मुख्य परिचालन मेट्रिक्स
पीडीडी होल्डिंग्स (PDD Holdings) एक बहुराष्ट्रीय वाणिज्य समूह है जो चीन में पिनडुओडुओ (Pinduoduo) और अंतरराष्ट्रीय स्तर पर टेमू (Temu) के इर्द-गिर्द केंद्रित है। यह इन प्लेटफार्मों के लिए अलग से राजस्व या लाभ का खुलासा नहीं करता है। आर्थिक रूप से, दोनों व्यवसाय उपभोक्ताओं को व्यापारियों से जोड़ते हैं और विज्ञापन, प्रचारित प्लेसमेंट, लेनदेन शुल्क और सेवा शुल्क के माध्यम से परिणामी मांग का मुद्रीकरण करते हैं। यह एक बाजार-आधारित मॉडल है: व्यापारी आम तौर पर इन्वेंट्री के मालिक होते हैं और तीसरे पक्ष के प्रदाता अधिकांश लॉजिस्टिक्स संभालते हैं, जिससे पीडीडी (PDD) मामूली रूप से रिपोर्ट की गई संपत्ति और उपकरणों के साथ पर्याप्त नकदी उत्पन्न करने में सक्षम होता है।
पिनडुओडुओ का घरेलू मॉडल कम कीमतें प्रदान करने के लिए सिफारिश-प्रेरित खोज, सामूहिक खरीदारी और व्यापारियों के बीच सीधी प्रतिस्पर्धा का उपयोग करता है। व्यापारी ट्रैफ़िक और रूपांतरण में सुधार करने के लिए ऑनलाइन मार्केटिंग सेवाएं खरीदते हैं, जबकि लेनदेन सेवाएं पूरे हुए ऑर्डर्स और संबंधित प्लेटफ़ॉर्म कार्यों का मुद्रीकरण करती हैं। प्लेटफ़ॉर्म का मुख्य लाभ मूल्य-संवेदनशील उपभोक्ताओं के बीच मांग का एकत्रीकरण है; इसकी मुख्य सीमा कम कीमतों को व्यापारियों के अर्थशास्त्र, उत्पाद की गुणवत्ता और नियामक अपेक्षाओं के साथ संतुलित करने की आवश्यकता है।
टेमू अंतरराष्ट्रीय बाजारों में समान सोर्सिंग और मूल्य प्रस्ताव का विस्तार करता है। यह प्लेटफॉर्म मूल रूप से चीन से सीमा पार शिपिंग पर काफी निर्भर था, लेकिन टैरिफ, डी मिनिमिस सुधार, उत्पाद-सुरक्षा नियमों और तेजी से डिलीवरी की आवश्यकता इसे स्थानीय विक्रेताओं, स्थानीय गोदामों और अधिक गहन प्रशासन की ओर धकेल रही है। यह परिवर्तन उपलब्ध आपूर्ति का विस्तार कर सकता है और नीतिगत एकाग्रता को कम कर सकता है, फिर भी यह सत्यापन, लॉजिस्टिक्स और ग्राहक-सेवा लागतों को बढ़ाता है। चूंकि PDD टेमू के राजस्व, GMV, उपयोगकर्ताओं या योगदान मार्जिन का खुलासा नहीं करता है, इसलिए लेनदेन-सेवाओं की वृद्धि और समेकित व्यय अनुपात सबसे अच्छे सार्वजनिक परिचालन संकेत हैं।
|
Q2 2026 राजस्व स्रोत
|
सेवा और ग्राहक
|
राजस्व
|
YoY वृद्धि
|
मिश्रण
|
अनुसंधान निर्णय
|
|
ऑनलाइन मार्केटिंग सेवाएं और अन्य
|
प्लेटफॉर्मों पर प्रचारित लिस्टिंग और मर्चेंट ट्रैफ़िक अधिग्रहण
|
RMB57.6 बिलियन
|
3.5%
|
51.3%
|
अभी भी सबसे बड़ा पूल है, लेकिन वृद्धि निकट अवधि में सीमित विज्ञापन-प्रतिफल (ad-yield) विस्तार का संकेत देती है
|
|
लेनदेन सेवाएं
|
मार्केटप्लेस लेनदेन से जुड़े शुल्क और सेवाएं, जिसमें सीमा पार की गतिविधियां शामिल हैं
|
RMB 54.7 बिलियन
|
13.3%
|
48.7%
|
प्राथमिक विकास इंजन और लेनदेन की तीव्रता का मुख्य संकेतक
|
|
समूह कुल
|
प्लेटफ़ॉर्म-स्तरीय प्रकटीकरण के बिना समेकित पिंडुओडुओ और टेमू
|
RMB 112.4 बिलियन
|
8.1%
|
100.0%
|
लचीला, लेकिन सबसे तेज़ वैश्विक मार्केटप्लेस समकक्षों की तुलना में काफी धीमा
|
मिश्रण लगभग एक बिंदु पर आ गया है: लेनदेन सेवाएं 2025 के राजस्व का 49.6% और नवीनतम तिमाही में 48.7% का प्रतिनिधित्व करती हैं, जबकि 2023 में यह केवल 38.0% थी। यह बदलाव दर्शाता है कि PDD का अर्थशास्त्र अब मुख्य रूप से केवल विज्ञापन की कहानी नहीं है। सबसे मूल्यवान संपत्ति मांग-और-व्यापारी नेटवर्क है जो कम कीमतों को बार-बार होने वाले लेनदेन में बदल देती है। सबसे महत्वपूर्ण कमी प्रकटीकरण की है: निवेशक सीधे तौर पर पिंडुओडुओ के परिपक्व घरेलू मार्जिन को टेमू के अंतर्राष्ट्रीय निवेश के बोझ से अलग नहीं कर सकते हैं।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
त्वरित शोध का कारण 24 अगस्त को आए PDD के परिणाम और यूरोपीय आयोग को सुधार योजना सौंपने की Temu की 28 अगस्त की समयसीमा का संयोजन है। इस तिमाही ने दर्शाया कि प्लेटफॉर्म उच्च शासन लागतों को अवशोषित करते हुए भी राजस्व और परिचालन नकदी प्रवाह का विस्तार कर सकता है, लेकिन इसने कमजोर विपणन वृद्धि और कम शुद्ध आय को भी उजागर किया।
|
मीट्रिक या घटना
|
नवीनतम मूल्य
|
तुलना
|
आधार
|
निवेश के मायने
|
|
राजस्व
|
RMB 112.4 बिलियन
|
8.1% वर्ष-दर-वर्ष
|
US GAAP, Q2 2026
|
वृद्धि सकारात्मक बनी हुई है, लेकिन कंपनी हाइपरग्रोथ से हटकर निष्पादन-आधारित कंपाउंडिंग की ओर बढ़ गई है
|
|
सकल मार्जिन
|
57.3%
|
+1.4pp वर्ष-दर-वर्ष
|
राजस्व घटाव राजस्व की लागत
|
अनुपालन निवेश के बावजूद सेवा मिश्रण और प्लेटफॉर्म अर्थशास्त्र मजबूत बने हुए हैं
|
|
GAAP परिचालन मार्जिन
|
24.7%
|
वर्ष-दर-वर्ष लगभग स्थिर
|
US GAAP
|
उच्च सकल मार्जिन ने उच्च विपणन, प्रशासनिक और अनुसंधान एवं विकास (R&D) खर्चों को अवशोषित कर लिया
|
|
GAAP शुद्ध आय
|
RMB 27.2 बिलियन
|
-11.6% वर्ष-दर-वर्ष
|
इसमें RMB 7.4 बिलियन का अन्य नुकसान शामिल है
|
मुख्य गिरावट वास्तविक गिरावट को बढ़ा-चढ़ाकर पेश करती है, लेकिन गैर-परिचालन अस्थिरता वास्तविक है
|
|
परिचालन नकदी प्रवाह
|
RMB 25.7 बिलियन
|
+18.6% वर्ष-दर-वर्ष (YoY)
|
रिपोर्ट किया गया नकदी प्रवाह
|
शुद्ध आय में गिरावट के बावजूद नकदी रूपांतरण (cash conversion) में सुधार हुआ
|
|
यूरोपीय संघ (EU) DSA सुधार
|
EUR 200 मिलियन का जुर्माना
|
कार्य योजना की देय तिथि 2026-08-28
|
यूरोपीय आयोग का निर्णय
|
एकमुश्त जुर्माने की तुलना में आवर्ती नियंत्रण लागत (recurring control cost) अधिक महत्वपूर्ण है
|
इस तिमाही का राजस्व ब्रिज (revenue bridge) पुनरावृत्ति योग्य है। लेन-देन सेवाओं ने वर्ष-दर-वर्ष RMB 6.4 बिलियन जोड़े और मार्केटिंग ने RMB 1.9 बिलियन जोड़े, जिससे RMB 8.4 बिलियन का अतिरिक्त राजस्व प्राप्त हुआ। राजस्व की लागत में RMB 2.2 बिलियन की वृद्धि हुई और परिचालन व्यय में RMB 4.2 बिलियन की वृद्धि हुई, जिससे परिचालन लाभ RMB 2.0 बिलियन बढ़ गया। यह ट्रांसमिशन चेन—लेन-देन गतिविधि से सेवा राजस्व, फिर अनुपालन और मर्चेंट सहायता व्यय, फिर परिचालन लाभ और नकदी प्रवाह—यह स्पष्ट करती है कि केवल GMV ही नहीं, बल्कि वॉल्यूम की गुणवत्ता (volume quality) ही मूल्यांकन निर्धारित करेगी।
3. मौलिक गुणवत्ता
|
मीट्रिक
|
वित्त वर्ष 2024 (FY2024)
|
वित्त वर्ष 2025 (FY2025)
|
पहली छमाही 2025 (H1 2025)
|
पहली छमाही 2026 (H1 2026)
|
अनुसंधान निष्कर्ष
|
|
राजस्व
|
RMB 393.8 बिलियन
|
RMB 431.8 बिलियन
|
RMB 199.7 बिलियन
|
RMB 218.6 बिलियन
|
H1 में विकास दर धीमी होकर 9.5% रह गई, लेकिन नीतिगत व्यवधानों के बावजूद सकारात्मक बनी रही
|
|
GAAP परिचालन लाभ
|
RMB 108.0 बिलियन
|
RMB 105.7 बिलियन
|
RMB 41.9 बिलियन
|
RMB 47.3 बिलियन
|
उच्च इकोसिस्टम निवेश के बावजूद H1 ऑपरेटिंग लीवरेज में सुधार हुआ
|
|
GAAP शुद्ध आय
|
RMB 112.4 बिलियन
|
RMB 97.8 बिलियन
|
RMB 45.5 बिलियन
|
RMB 39.7 बिलियन
|
गिरावट कमजोर गैर-परिचालन योगदान और निवेश के बोझ को दर्शाती है
|
|
परिचालन नकदी प्रवाह
|
RMB 121.9 बिलियन
|
RMB 106.9 बिलियन
|
RMB 37.2 बिलियन
|
RMB 42.1 बिलियन
|
H1 नकदी सृजन में 13.3% की वृद्धि हुई और यह शुद्ध आय की दिशा से अधिक रहा
|
|
पूंजीगत व्यय
|
RMB 1.0 बिलियन
|
RMB 1.1 बिलियन
|
अलग से खुलासा नहीं किया गया
|
अलग से खुलासा नहीं किया गया
|
एसेट-लाइट रिपोर्टिंग एक प्रमुख कैश-फ्लो लाभ बनी हुई है
|
|
नकदी और अल्पकालिक निवेश
|
उपयोग नहीं किया गया
|
RMB 422.3 बिलियन
|
उपयोग नहीं किया गया
|
RMB 456.4 बिलियन
|
असाधारण तरलता; प्रतिबंधित नकदी और मर्चेंट देयताओं को इस माप से बाहर रखा गया है
|
विकास और मार्जिन। PDD की बुनियादी गुणवत्ता मजबूत बनी हुई है क्योंकि पहली छमाही (H1) के 9.5% राजस्व लाभ ने 13.0% परिचालन-लाभ वृद्धि दर्ज की है। Q2 में सकल मार्जिन का विस्तार हुआ, लेकिन उच्च बिक्री और विपणन, सामान्य और प्रशासनिक, तथा अनुसंधान खर्चों ने उस लाभ के अधिकांश हिस्से को खपा दिया। कंपनी जानबूझकर पारिस्थितिकी तंत्र के स्थायित्व के लिए कुछ अल्पकालिक मार्जिन का त्याग कर रही है। यह केवल तभी तर्कसंगत है जब लेनदेन वृद्धि स्पष्ट रूप से विपणन वृद्धि से ऊपर बनी रहे और बार-बार होने वाली मांग भविष्य की अधिग्रहण तीव्रता को कम करे।
नकद प्रवाह और पूंजी तीव्रता। रिपोर्ट किया गया परिचालन नकद प्रवाह सबसे विश्वसनीय गुणवत्ता संकेत है। यांत्रिक रूप से गणना की गई पिछली परिचालन नकद प्रवाह लगभग RMB 111.9 बिलियन तक पहुंच गई, जबकि पिछली शुद्ध आय RMB 92.1 बिलियन थी। कार्यशील-पूंजी का समय—जिसमें मर्चेंट देयताएं भी शामिल हैं—तिमाही रूपांतरण को अस्थिर बना सकता है, इसलिए एकल तिमाही की तुलना में पूरे वर्ष की तुलना अधिक जानकारीपूर्ण है। फिर भी, 2025 के पूंजीगत व्यय ने परिचालन नकद प्रवाह का बमुश्किल 1% उपभोग किया, जिससे एक बड़ा नकद अधिशेष सुरक्षित रहा।
बैलेंस शीट और पूंजी आवंटन। 2025 में अपने परिवर्तनीय नोटों के परिपक्व होने के बाद PDD पर कोई महत्वपूर्ण पारंपरिक ऋण नहीं था। 2026 की पहली छमाही (H1 2026) के दौरान नकद और अल्पकालिक निवेश में RMB 34.1 बिलियन की वृद्धि हुई। यह नियामक और व्यापारिक व्यवधान के दौरान रणनीतिक रूप से उपयोगी है, लेकिन पूंजी आवंटन एक मामले में शेयरधारकों के अनुकूल नहीं है: बिना किसी घोषित रिटर्न ढांचे के नकद संचय का मूल्यांकन कम करके आंका जा सकता है। इसलिए, भले ही शोधनक्षमता जोखिम नगण्य है, फिर भी इसके मूल्यांकन में शासन और पहुंच के आधार पर कटौती की जानी चाहिए।
मौलिक निष्कर्ष। व्यवसाय वित्तीय रूप से मजबूत है, जिसमें उच्च परिचालन मार्जिन, सकारात्मक नकदी रूपांतरण और असाधारण तरलता है। सबसे महत्वपूर्ण कारक लेनदेन-सेवाओं की वृद्धि और अनुपालन तथा मर्चेंट-सहायता खर्चों की वृद्धि के बीच का अंतर है। लगातार सकारात्मक अंतर यह साबित करेगा कि प्लेटफॉर्म विश्वास का मुद्रीकरण कर सकता है; जबकि नकारात्मक अंतर संरचनात्मक मार्जिन क्षरण को प्रकट करेगा।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
PDD दो परस्पर ओवरलैपिंग बाजारों में प्रतिस्पर्धा करता है: Pinduoduo के माध्यम से चीनी प्लेटफॉर्म कॉमर्स और Temu के माध्यम से अंतरराष्ट्रीय वैल्यू कॉमर्स। वैल्यू चेन में मर्चेंट अधिग्रहण, मांग एकत्रीकरण, विज्ञापन, भुगतान, विक्रेता प्रशासन, लॉजिस्टिक्स समन्वय और बिक्री के बाद की सेवा शामिल हैं। इन भौगोलिक क्षेत्रों में बाजार-हिस्सेदारी का कोई समान सार्वजनिक संकेतक नहीं है, और PDD अपने GMV को प्रकाशित नहीं करता है। इसलिए, राजस्व वृद्धि, लेनदेन राजस्व, जहां खुलासा किया गया हो वहां मार्केटप्लेस GMV, और सेगमेंट मार्जिन सबसे करीबी तुलनीय संकेतक हैं।
|
प्रतिस्पर्धी आयाम
|
PDD की सत्यापन योग्य स्थिति
|
पैमाना प्रॉक्सी और सीमा
|
मुख्य विकल्प
|
मूल्यांकन निहितार्थ
|
|
मूल्य-उन्मुख मांग
|
Pinduoduo और Temu सिफारिश-आधारित खोज के माध्यम से मूल्य-संवेदनशील मांग को एकत्रित करते हैं
|
वर्तमान में कोई GMV या सक्रिय-क्रेता प्रकटीकरण नहीं है
|
JD, Taobao, AliExpress, Shopee, Amazon
|
मजबूत स्थिति, लेकिन प्रकटीकरण की अस्पष्टता छूट को सही ठहराती है
|
|
मर्चेंट मुद्रीकरण
|
Q2 का RMB112.4 बिलियन का राजस्व विपणन और लेनदेन सेवाओं के बीच लगभग समान रूप से विभाजित है
|
राजस्व, GMV या टेक रेट के बराबर नहीं है
|
Alibaba CMR, JD मार्केटप्लेस सेवाएं, Shopee मार्केटप्लेस राजस्व
|
विविध मुद्रीकरण मार्जिन के लचीलेपन का समर्थन करता है
|
|
पूर्ति मॉडल
|
मुख्य रूप से मार्केटप्लेस और थर्ड-पार्टी लॉजिस्टिक्स, जिसमें Temu में स्थानीयकरण बढ़ रहा है
|
किसी भी प्लेटफॉर्म-स्तरीय पूर्ति व्यय का खुलासा नहीं किया गया है
|
JD और Amazon के पास अधिक भारी लॉजिस्टिक्स बुनियादी ढांचा है; Shopee मार्केटप्लेस और लॉजिस्टिक्स सेवाओं का मिश्रण प्रदान करता है
|
एसेट-लाइट कैश फ्लो तब तक एक लाभ है जब तक स्थानीयकरण निश्चित लागत को नहीं बढ़ा देता
|
|
विश्वास और अनुपालन
|
Temu को EUR 200m के जुर्माने के बाद EU DSA सुधार कार्यक्रम का सामना करना पड़ रहा है
|
आवर्ती सुधार लागत का अलग से खुलासा नहीं किया गया है
|
सभी वैश्विक मार्केटप्लेस को विक्रेता और उत्पाद-सुरक्षा प्रवर्तन का सामना करना पड़ता है
|
निष्पादन जोखिम सबसे बड़ा कारण है कि कम मल्टीपल बना रह सकता है
|
|
पूंजी तीव्रता
|
FY2025 का पूंजीगत व्यय RMB 1.1bn था
|
थर्ड-पार्टी इन्फ्रास्ट्रक्चर कुछ लागतों को परिचालन व्यय में स्थानांतरित करता है
|
Amazon और JD संरचनात्मक रूप से अधिक पूंजी-गहन हैं
|
यदि गवर्नेंस में सुधार होता है तो यह उच्च नकद प्रतिफल का समर्थन करता है
|
|
कंपनी
|
नवीनतम तुलनीय अवधि
|
राजस्व या परिचालन पैमाना
|
विकास और मार्जिन संकेत
|
निवेश और परिचालन स्थिति
|
प्रतिस्पर्धी निष्कर्ष
|
|
पीडीडी होल्डिंग्स
|
Q2 2026
|
RMB 112.4 बिलियन राजस्व
|
8.1% विकास; 24.7% GAAP परिचालन मार्जिन
|
कैश-रिच और एसेट-लाइट; व्यापारियों, शासन और स्थानीयकरण पर खर्च
|
लाभप्रदता विजेता, लेकिन सबसे तेज़ प्रतिस्पर्धियों की तुलना में धीमा और कम पारदर्शी
|
|
अलीबाबा
|
जून तिमाही 2026
|
RMB 269.0 बिलियन राजस्व
|
9% विकास; समायोजित EBITA 30% नीचे
|
चीन वाणिज्य CMR 7% नीचे; एआई क्लाउड विकास 45%; भारी बुनियादी ढांचा खर्च
|
एआई और क्लाउड विजेता, लेकिन वाणिज्य मुद्रीकरण कमजोर है और नकदी प्रवाह दबाव में है
|
|
जेडी.कॉम
|
Q2 2026
|
RMB 346.4 बिलियन राजस्व
|
-2.9% विकास; 1.3% GAAP परिचालन मार्जिन
|
खुदरा मार्जिन लचीला; पूर्ति खर्च बढ़कर राजस्व का 7.1% हो गया
|
लॉजिस्टिक्स-गुणवत्ता विजेता, लेकिन टॉपलाइन गति खो रहा है
|
|
सी लिमिटेड
|
Q2 2026
|
USD 7.8 बिलियन राजस्व; USD 38.3 बिलियन Shopee GMV
|
48.1% राजस्व विकास; Shopee EBITDA USD 255 मिलियन
|
Shopee मार्केटप्लेस राजस्व 48.9% बढ़ा; समूह स्तर पर मार्केटिंग 64.5% बढ़ी
|
दक्षिण-पूर्व एशिया में विकास का स्पष्ट विजेता, लेकिन काफी कम वाणिज्यिक लाभप्रदता के साथ
|
प्रतिस्पर्धात्मक स्कोरकार्ड असममित है। PDD समेकित लाभप्रदता और पूंजी दक्षता के मामले में जीत रहा है: न तो JD और न ही Sea इसके ऑपरेटिंग मार्जिन के करीब पहुंच पा रहे हैं, जबकि अलीबाबा के मौजूदा नकदी प्रवाह (cash flow) का उपयोग एआई (AI) बुनियादी ढांचे द्वारा किया जा रहा है। Sea घोषित मार्केटप्लेस विकास पर जीत रहा है, जिसमें Shopee का GMV 28.4% और मुख्य मार्केटप्लेस राजस्व 65.6% बढ़ा है। एक मजबूत लॉजिस्टिक्स फ्रैंचाइज़ी के बावजूद JD अपनी टॉपलाइन गति खो रहा है। अलीबाबा मजबूत चीनी वाणिज्य मुद्रीकरण (commerce monetization) प्रदर्शित करने के बजाय एआई और क्लाउड के इर्द-गिर्द अपनी बढ़त को फिर से हासिल कर रहा है।
PDD उपभोक्ताओं के मूल्य-उन्मुख व्यवहार और व्यापारियों की अतिरिक्त मांग की इच्छा का शुद्ध लाभार्थी है। यह प्लेटफॉर्म दायित्व, उत्पाद परीक्षण और स्थानीय आपूर्ति की दिशा में वैश्विक बदलाव से शुद्ध रूप से नुकसान में है। वर्तमान मूल्यांकन दूसरे बल को अधिक महत्व देता है। यह अत्यधिक लगता है यदि दूसरी तिमाही का स्थिर परिचालन मार्जिन दोहराए जाने योग्य साबित होता है; यह उचित लगता है यदि Temu के सुधारात्मक उपायों के कारण बिक्री और विपणन तथा कॉर्पोरेट प्रशासन के खर्च, लेनदेन सेवाओं की तुलना में अधिक तेजी से बढ़ते हैं।
5. प्रमुख जोखिम
-
Temu का सुधारात्मक उपाय एक संरचनात्मक लागत रीसेट बन जाता है। यदि यूरोपीय आयोग 28 अगस्त की कार्य योजना को खारिज कर देता है या काफी व्यापक नियंत्रणों की मांग करता है, तो विक्रेता सत्यापन और उत्पाद परीक्षण परिचालन खर्चों को बढ़ा सकते हैं और लिस्टिंग की गति को धीमा कर सकते हैं। यह रास्ता कम या अधिक महंगी लिस्टिंग से शुरू होकर कम रूपांतरण दर, धीमी लेनदेन राजस्व वृद्धि, कमजोर मार्जिन और लगातार मूल्यांकन छूट की ओर जाता है।
-
लेनदेन की वृद्धि प्लेटफॉर्म के खर्च के आधार से नीचे धीमी हो जाती है। यदि ट्रांजैक्शन-सर्विसेज की वृद्धि 5% से नीचे गिरती है, जबकि सेल्स एंड मार्केटिंग राजस्व के 26% से ऊपर बनी रहती है, तो समूह की राजस्व वृद्धि 4% के करीब पहुंच सकती है और ऑपरेटिंग लेवरेज विपरीत हो सकता है। इससे इस सिद्धांत को कमजोरी मिलेगी कि कंप्लायंस पर होने वाला खर्च उच्च-गुणवत्ता वाले वॉल्यूम को उत्पन्न कर रहा है।
-
व्यापार नीति Temu के मूल्य लाभ को कमजोर करती है। टैरिफ, कम मूल्य वाले पार्सल शुल्क, डी मिनिमिस (de minimis) प्रतिबंध या जबरन स्थानीयकरण लैंडेड कॉस्ट को बढ़ा सकते हैं। यदि मर्चेंट्स इन लागतों को वहन नहीं कर पाते हैं, तो उपभोक्ता कीमतें बढ़ जाती हैं; यदि PDD उन्हें सब्सिडी देता है, तो ग्रॉस प्रॉफिट और कैश फ्लो गिर जाते हैं। दोनों में से कोई भी परिणाम Temu के क्रॉस-बॉर्डर सोर्सिंग नेटवर्क के मूल्य को कम करता है।
-
घरेलू प्रतिस्पर्धा अधिक सब्सिडी के लिए मजबूर करती है। Alibaba, JD और शॉर्ट-वीडियो प्लेटफॉर्म समान मूल्य-उन्मुख उपयोगकर्ताओं के लिए प्रतिस्पर्धा करने के लिए लॉजिस्टिक्स, क्विक कॉमर्स, कंटेंट या मर्चेंट टूल्स का उपयोग कर सकते हैं। तेज ट्रांजैक्शन मोनेटाइजेशन के बिना मर्चेंट सहायता और उपभोक्ता सब्सिडी में निरंतर वृद्धि PDD के वर्तमान 24.7% ऑपरेटिंग मार्जिन को कम कर देगी।
-
पूंजी आवंटन के अपारदर्शी बने रहने के कारण नकदी को डिस्काउंट पर आंका जाता है। बैलेंस शीट सुरक्षा का एक स्रोत है, लेकिन अल्पसंख्यक शेयरधारकों के पास पुनर्खरीद, लाभांश या अपतटीय नकदी की उपलब्धता के बारे में सीमित जानकारी होती है। रिटर्न फ्रेमवर्क के बिना नकदी का निरंतर संचय इक्विटी को कैश-रिच कांग्लोमरेट डिस्काउंट पर ट्रेड करने के लिए मजबूर कर सकता है।
-
प्रकटीकरण और कॉर्पोरेट-संरचना संबंधी जोखिम सत्यापन को बाधित करते हैं। PDD प्लेटफॉर्म-स्तरीय राजस्व, GMV, सक्रिय खरीदारों, टेक रेट या Temu कॉन्ट्रिब्यूशन मार्जिन का खुलासा नहीं करता है, और निवेशकों के पास चीनी वेरिएबल-इंटरेस्ट-एंटिटी जोखिम वाली केमैन संरचना से जुड़ा एक अपतटीय ADR होता है। भले ही समेकित आय स्थिर रहे, फिर भी नीतिगत या ऑडिट से जुड़ा झटका इसके मल्टीपल को कम कर सकता है।
-
गैर-परिचालन आय अस्थिर बनी हुई है। Q2 में RMB 13.5 बिलियन की ब्याज और निवेश आय और RMB 7.4 बिलियन का अन्य नुकसान शामिल था। निवेश रिटर्न, विदेशी मुद्रा या मूल्यांकन चिह्नों में उलटफेर GAAP शुद्ध आय को परिचालन प्रदर्शन से काफी हद तक अलग कर सकता है, जिससे स्पष्ट रूप से कम P/E संकेत और जटिल हो जाता है।
6. निगरानी चेकलिस्ट
-
लेनदेन-सेवाओं में वृद्धि: 10% से ऊपर होने पर इस सिद्धांत को मजबूती मिलेगी; 5% से नीचे होने पर यह संकेत मिलेगा कि मुख्य वॉल्यूम इंजन रुक रहा है।
-
ऑनलाइन मार्केटिंग वृद्धि: उच्च मर्चेंट अधिग्रहण लागतों के बिना 8% से ऊपर की रिकवरी घरेलू मुद्रीकरण में सुधार को दर्शाएगी; निरंतर निम्न-एकल-अंकीय वृद्धि परिपक्वता की पुष्टि करेगी।
-
बिक्री और विपणन अनुपात: राजस्व के 26% से कम रहने और लेनदेन वृद्धि दहाई अंकों में बने रहने पर परिचालन अनुशासन प्रदर्शित होगा; 30% से अधिक होने पर बढ़ती सब्सिडी या अनुपालन लागत का संकेत मिलेगा।
-
GAAP परिचालन मार्जिन: 24% से ऊपर होने पर इस विचार का समर्थन होगा कि सुधार वहन करने योग्य है; दो तिमाहियों के लिए 20% से नीचे रहने पर सकारात्मक रुख कमजोर होगा।
-
परिचालन नकदी प्रवाह रूपांतरण: पिछले बारह महीनों (ट्रेलिंग) का परिचालन नकदी प्रवाह ट्रेलिंग शुद्ध आय से अधिक होने पर नकदी की गुणवत्ता की पुष्टि होगी; शुद्ध आय के 80% से नीचे की गिरावट प्रतिकूल कार्यशील-पूंजी या मर्चेंट-सेटलमेंट प्रभावों का संकेत देगी।
-
यूरोपीय संघ (EU) सुधार के मील के पत्थर: अतिरिक्त बड़े प्रतिबंधों के बिना 28 अगस्त की योजना की स्वीकृति टेल रिस्क (असाधारण जोखिम) को कम करेगी; अस्वीकृति, समय-समय पर लगने वाले जुर्माने या सेवा प्रतिबंध इस थीसिस को काफी कमजोर कर देंगे।
-
प्रतिस्पर्धियों की गति (Peer momentum): सी (Sea) के शॉपी (Shopee) जीएमवी (GMV) और मार्केटप्लेस राजस्व, जेडी रिटेल (JD Retail) मार्जिन और अलीबाबा (Alibaba) के ग्राहक-प्रबंधन राजस्व पर नज़र रखें। पीडीडी (PDD) को विकास के अंतर को बढ़ने से रोकते हुए स्पष्ट लाभप्रदता बढ़त बनाए रखनी चाहिए।
-
पूंजी आवंटन: एक महत्वपूर्ण पुनर्खरीद या लाभांश ढांचा कैश डिस्काउंट को अनलॉक करेगा; रिटर्न पॉलिसी के बिना आरएमबी (RMB) 500 बिलियन से अधिक का निरंतर संचय मूल्यांकन उत्प्रेरक को अधूरा छोड़ देगा।
7. स्रोत