लेखक: LBank Research विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी के आधार पर संकलित और विश्लेषित की गई है और केवल सूचना साझा करने तथा शोध चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति संबंधी अनुशंसा, ट्रेडिंग निर्देश, या रिटर्न की किसी गारंटी का गठन नहीं करती। यहाँ चर्चा की गई कंपनी की परिचालन स्थिति, मूल्यांकन, बाजार मूल्य और सर्वसम्मति अपेक्षाएँ समय के साथ बदल सकती हैं। पाठकों को डेटा का स्वतंत्र रूप से सत्यापन करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
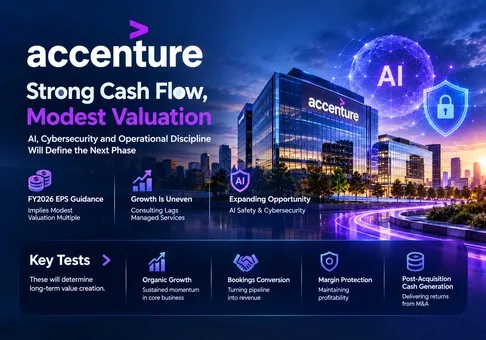
समग्र निर्णय: Accenture plc एक मजबूत नकदी-सृजन करने वाली सेवा फ्रेंचाइज़ बनी हुई है, और स्थिर-आय परिदृश्य में इसका इक्विटी मूल्यांकन मध्यम रूप से कम आंका गया प्रतीत होता है। हमारा जोखिम/प्रतिफल झुकाव सकारात्मक है, जिसमें ऑर्गेनिक वृद्धि और अधिग्रहणों के बाद बची नकदी निर्णायक चर हैं। एआई सुरक्षा और औद्योगिक साइबर सुरक्षा इसके अवसर का विस्तार करती हैं, लेकिन केवल निवेश घोषणाएँ सॉफ़्टवेयर-शैली के मूल्यांकन को उचित नहीं ठहरा सकतीं।
1 अक्टूबर FY2026 के परिणाम, जो 8:00 a.m. EDT / 20:00 Beijing time पर निर्धारित हैं और जिनकी रिलीज़ उससे पहले होगी, अगली परीक्षा प्रदान करते हैं। यह रिपोर्ट NYSE-listed equity को कवर करती है। ACNON इससे संबंधित tokenized exposure है; इसकी कीमत और कानूनी अधिकारों को underlying shares का विकल्प नहीं माना जाना चाहिए।
-
प्रारंभिक valuation के लिए असाधारण growth नहीं, बल्कि resilience की आवश्यकता है। 25 सितंबर के stock close पर USD 176.11 के स्तर पर, FY2026 adjusted EPS guidance का midpoint USD 13.84, 12.7x earnings को दर्शाता है। यदि earnings स्थिर हो जाती हैं तो यह आकर्षक है, लेकिन यदि automation स्थायी रूप से billable work को कम कर देता है, तो देखने में कम multiple कम उपयोगी हो जाता है।
-
Cash generation मजबूत है, जबकि capital allocation headline yield को अपूर्ण बनाता है। Management का FY2026 FCF midpoint USD 11.15 billion, यांत्रिक रूप से गणना किए गए USD 107.78 billion equity value का लगभग 10.3% दर्शाता है। Acquisitions, उस FCF definition के बाहर cash का उपयोग करती हैं, इसलिए यह pre-acquisition operating yield है, न कि distributable yield।
-
विकास की गुणवत्ता ही कमजोरी है। Q3 में परामर्श कारोबार स्थानीय मुद्रा में केवल 1% बढ़ा, जबकि प्रबंधित सेवाओं में 5% वृद्धि हुई। लगभग समान राजस्व मिश्रण यह संकेत देता है कि आवर्ती डिलीवरी कार्य विवेकाधीन परियोजनाओं को सहारा दे रहा है। सुधार के लिए कमजोर हिस्से में सुधार होना आवश्यक है, बिना अधिकांश अतिरिक्त वृद्धि खरीदे।
-
AI सुरक्षा एक विश्वसनीय सेवा श्रेणी जोड़ती है, लेकिन इसकी अर्थव्यवस्था अभी अप्रमाणित है। 18 सितंबर की घोषणा में यह परिकल्पना की गई है कि प्रत्येक भागीदार पाँच वर्षों में कम से कम USD 1 billion का निवेश करेगा। Anthropic, Accenture के मूल्यांकन कार्य को वित्तपोषित करेगा, लेकिन किसी भी पक्ष ने समकक्ष राजस्व आवंटन का खुलासा नहीं किया। हम बुकिंग्स में निवेश संबंधी शीर्षक को शामिल किए बिना रणनीतिक विकल्प मूल्य निर्धारित करते हैं।
-
आय की बाधा प्रबंधनीय है; मार्गदर्शन की बाधा अधिक मांगपूर्ण है। 23 सितंबर तक द्वितीयक सर्वसम्मति Q4 राजस्व के लिए USD 18.04 billion और EPS के लिए USD 3.18 थी। राजस्व का यह आंकड़ा प्रबंधन-सीमा के USD 18.075 billion मध्यबिंदु से नीचे है। केवल उस स्तर को पार कर लेना FY2027 में टिकाऊ तेजी स्थापित नहीं करेगा।
हमारा उदाहरणात्मक FY2027 बेस केस USD 76 बिलियन के राजस्व, 15.8% सामान्यीकृत परिचालन मार्जिन, 24.5% कर, शून्य शुद्ध गैर-परिचालन आय, USD 0.18 बिलियन के गैर-नियंत्रक हितों और 612 मिलियन डाइल्यूटेड शेयरों को मानता है। इससे लगभग USD 14.52 EPS निकलता है, जिसे राउंड करके USD 14.50 किया गया है। विश्लेषक-मान्य 15x मल्टीपल लागू करने पर USD 217.50 प्राप्त होता है, जो संदर्भ क्लोज़ से 23.5% ऊपर है। राजस्व का यह अनुमान USD 73.58 बिलियन के यांत्रिक FY2026 राजस्व अनुमान से लगभग 3.3% अधिक है; यह कंपनी का गाइडेंस या कंसेंसस नहीं है। शेयर का यह अनुमान डाइल्यूशन की भरपाई के लिए सीमित बायबैक की अनुमति देता है, और माइनॉरिटी-इंटरेस्ट कटौती एक अनुमान है।
संवेदनशीलता के लिए, 12x पर USD 12.50 EPS का मंदी परिदृश्य USD 150.00 देता है, या नकारात्मक 14.8%; 17x पर USD 15.50 का तेजी परिदृश्य USD 263.50 देता है, या सकारात्मक 49.6%। ये लाभांश को छोड़कर 12-महीने के सशर्त मूल्यांकन उदाहरण हैं, न कि आय-घोषणा दिवस की अनुमानित चालें या प्रकाशित ब्रोकर लक्ष्य। आधार मल्टीपल एक टिकाऊ सेवाओं के फ्रेंचाइज़ को दर्शाता है जिसमें मध्यम वृद्धि है; तेजी वाला मल्टीपल स्पष्ट ऑर्गेनिक त्वरण की मांग करता है; मंदी वाला मल्टीपल संरचनात्मक दबाव का मूल्य निर्धारण करता है। हम कोई संभावनाएँ निर्दिष्ट नहीं करते और सत्यापित विकल्प डेटा के बिना बाजार-निहित चाल का अनुमान नहीं लगाते।
सबसे मजबूत प्रतिवाद यह है कि एक कम मल्टीपल सिकुड़ते हुए संबोधित करने योग्य श्रम पूल की भरपाई करता है। इसके बजाय हमारा सकारात्मक आकलन यह मानता है कि एकीकरण, गवर्नेंस और परिचालन जवाबदेही तब भी मूल्यवान बने रहते हैं जब कोड उत्पादन सस्ता हो जाता है। इस मान्यता को कंसल्टिंग वृद्धि, वास्तविक अनुबंध मूल्य निर्धारण और नकदी रूपांतरण के माध्यम से परखा जा सकता है।
2. कंपनी का अवलोकन, व्यवसाय मिश्रण, और मुख्य परिचालन मेट्रिक्स
Accenture उद्यम-स्तरीय परिवर्तन की डिज़ाइन, कार्यान्वयन और संचालन सेवाएँ बेचती है। कंसल्टिंग में रणनीति, प्रौद्योगिकी कार्यान्वयन और परिवर्तन परियोजनाएँ शामिल हैं; मैनेज्ड सेवाएँ लंबी अवधि की संलग्नताओं के दौरान अनुप्रयोगों, अवसंरचना और व्यावसायिक प्रक्रियाओं का संचालन करती हैं। ग्राहक जटिल प्रणालियों में विशेषज्ञता, निष्पादन क्षमता और जवाबदेही खरीदते हैं। अनुबंध समय, डिलिवरेबल्स या परिणामों के आधार पर शुल्क ले सकते हैं। AI डिलीवरी की लागत को बदलता है और इसलिए उन शुल्कों पर सौदेबाज़ी को भी प्रभावित करता है।
नीचे दी गई वाणिज्यिक श्रेणियाँ कार्य के प्रकार हैं, अलग से रिपोर्ट किए गए लाभ खंड नहीं। भौगोलिक रिपोर्टिंग में Americas, EMEA और Asia Pacific शामिल हैं। उद्योग एक्सपोज़र में Communications, Media & Technology; Financial Services; Health & Public Service; Products; और Resources शामिल हैं। वही security या AI संलग्नता इन वर्गीकरणों के भीतर दिखाई दे सकती है; उन्हें स्वतंत्र राजस्व पूलों के रूप में जोड़ने से व्यवसाय की दोहरी गणना होगी।
|
व्यवसाय / एक्सपोज़र
|
Q3 FY2026 राजस्व, USD bn
|
स्थानीय-मुद्रा वृद्धि
|
अर्थशास्त्र और बाधा
|
|
परामर्श
|
9.33
|
1%
|
परियोजना कार्यान्वयन और सलाह; अनुमोदन चक्रों और उत्पादकता-संबंधित पुनर्मूल्य निर्धारण के प्रति संवेदनशील।
|
|
प्रबंधित सेवाएँ
|
9.39
|
5%
|
निरंतर आउटसोर्स्ड डिलीवरी; लंबे अनुबंध उपयोगिता का समर्थन करते हैं, लेकिन संक्रमण निवेश की आवश्यकता होती है।
|
|
कुल
|
18.72
|
3%
|
लगभग समान कार्य-प्रकार मिश्रण; व्यक्तिगत कार्य-प्रकार के लाभ का खुलासा नहीं किया जाता है।
|
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
मेट्रिक / घटना
|
सत्यापित अवलोकन
|
अनुसंधान निहितार्थ
|
|
Q3 बुकिंग्स
|
USD 19.32 bn; स्थानीय मुद्रा में 3% नीचे
|
लगभग 1.03x का बुक-टू-बिल बार-बार होने वाली देरी के लिए बहुत कम गुंजाइश देता है।
|
|
Q3 लाभप्रदता
|
17.0% परिचालन मार्जिन; USD 3.80 diluted EPS
|
अच्छा निष्पादन, लेकिन मौसमी रूप से मजबूत तिमाही को वार्षिक मार्जिन की धारणा नहीं माना जाना चाहिए।
|
|
Q4 कंपनी आउटलुक
|
USD 17.75–18.40 bn राजस्व; स्थानीय-मुद्रा में 1%–5% वृद्धि
|
दायरा अभी भी व्यापक है; FY2027 पर टिप्पणी मामूली बेहतर प्रदर्शन से अधिक महत्वपूर्ण है।
|
|
FY2026 EPS आउटलुक
|
GAAP USD 13.38–13.50; adjusted USD 13.78–13.90
|
समायोजित परिणामों में व्यावसायिक अनुकूलन लागतें शामिल नहीं हैं; हरों को मिश्रित न करें।
|
|
Anthropic साझेदारी
|
18 सितंबर; फैकल्टी मूल्यांकन कार्य का नेतृत्व करती है
|
निवेश और सेवा-राजस्व की मान्यता अलग-अलग घटनाएँ हैं।
|
|
OT सुरक्षा सौदों का समापन
|
NetRise 31 जुलाई; Dragos 16 सितंबर; runZero 17 सितंबर
|
Dragos और runZero का समापन 31 अगस्त के वर्ष-अंत के बाद हुआ; FY2027 में उनके एकीकरण के प्रभाव शामिल हैं।
|
|
अगली रिपोर्ट
|
1 अक्टूबर, 2026; सुबह 8:00 बजे EDT कॉल
|
यह भविष्य-दृष्टि वाला पूर्वावलोकन है; FY2026 के पूर्ण-वर्ष के वास्तविक आँकड़े अभी उपलब्ध नहीं हैं।
|
सबसे महत्वपूर्ण विकास सेवाओं और बौद्धिक संपदा की ओर बढ़ना है, जिन्हें स्टाफिंग घंटों से सीधे जुड़े बिना बेचा जा सकता है। एम्बेडेड AI मूल्यांकन मॉडल और परिनियोजन परिवेश बदलने पर दोहराई जाने वाली मांग पैदा कर सकता है। OT साइबरसुरक्षा सॉफ़्टवेयर और विशेषीकृत औद्योगिक डेटा जोड़ती है। दोनों राजस्व की स्थायित्व में सुधार कर सकते हैं, लेकिन इनमें से कोई भी अपने-आप पूरी कंपनी को आवर्ती सॉफ़्टवेयर व्यवसाय नहीं बनाता।
Anthropic इस व्यवस्था को गैर-विशिष्ट बताता है, जबकि मानक और फंडिंग तंत्र अभी भी विकसित हो रहे हैं। इससे Accenture को अतिरिक्त डेवलपर्स की सेवा देने की अनुमति मिलती है, साथ ही क्लाइंट को प्रतिस्पर्धियों का उपयोग करने की भी अनुमति रहती है। आर्थिक खाई मूल्यांकन की गुणवत्ता, वर्कफ़्लो एकीकरण और विश्वसनीय निष्पादन से आनी चाहिए। पूंजीकरण के लिए कोई सार्वजनिक रूप से प्रकट विशिष्ट लाइसेंस या गारंटीकृत वॉल्यूम नहीं है।
Q4 के लिए, हमारा बेस मॉनिटरिंग परिदृश्य USD 18.075 बिलियन राजस्व और लगभग USD 3.17 समायोजित EPS है, जिसमें बाद वाला पूरे वर्ष के मध्यबिंदु से नौ-महीने के समायोजित EPS USD 10.67 को यांत्रिक रूप से घटाकर निकाला गया है। यह एक अनुमान है क्योंकि पूरे वर्ष और तिमाही के वेटेड शेयर काउंट अलग हैं। एक बुल ऑपरेटिंग परिणाम USD 18.40 बिलियन और USD 3.25 EPS से अधिक होगा, साथ ही FY2027 के लिए अधिक मजबूत ऑर्गेनिक गाइडेंस भी होगी; एक बेयर परिणाम USD 17.75 बिलियन या USD 3.05 से नीचे रहेगा और कमजोर होती मांग का संकेत देगा। ये सीमाएं विश्लेषक परिदृश्य हैं, कंपनी के वादे नहीं। सेकेंडरी कंसेंसस EPS पूरी तरह से GAAP से समायोजित नहीं है, इसलिए जारी की गई रिकंसिलिएशन को अंततः बीट/मिस तुलना का आधार बनना चाहिए।
3. मौलिक गुणवत्ता
वृद्धि सकारात्मक है लेकिन असमान; मार्जिन और नकदी रूपांतरण मांग संकेतकों की तुलना में अधिक मजबूत हैं। एक तिमाही को वार्षिकीकृत करने की तुलना में तुलनीय नौ-महीने के विवरण अधिक जानकारीपूर्ण हैं। नीचे दी गई सभी वित्तीय राशियाँ USD बिलियन में हैं, EPS और प्रतिशत को छोड़कर। बैलेंस-शीट की पंक्तियाँ स्पष्ट रूप से अलग-अलग समय-बिंदु तिथियों का उपयोग करती हैं।
|
मीट्रिक
|
9M FY2025 / उल्लिखित तिथि
|
9M FY2026 / उल्लिखित तिथि
|
|
राजस्व
|
52.077
|
55.504
|
|
GAAP परिचालन आय
|
8.176
|
8.543
|
|
GAAP परिचालन मार्जिन
|
15.7%
|
15.4%
|
|
GAAP डाइल्यूटेड EPS, USD
|
9.90
|
10.27
|
|
परिचालन नकदी प्रवाह
|
7.560
|
9.268
|
|
संपत्ति और उपकरण खरीद
|
0.492
|
0.492
|
|
FCF: पूंजीगत व्यय घटाने के बाद परिचालन नकदी प्रवाह
|
7.068
|
8.775
|
|
नकद, 31 अगस्त 2025 / 31 मई 2026
|
11.479
|
10.165
|
|
ऋण की वहन राशि, वही बैलेंस-शीट तिथियाँ
|
5.149
|
5.142
|
ऋण में वर्तमान ऋण/बैंक-उधारी मद और दीर्घकालिक ऋण शामिल हैं, जबकि परिचालन लीज देनदारियों को बाहर रखा गया है। मई की बैलेंस शीट सितंबर के लेन-देन से पहले की है और इसे अधिग्रहण के बाद की वर्तमान तरलता के रूप में प्रस्तुत नहीं किया जाना चाहिए। FCF विश्लेषक द्वारा की गई कटौती है जो कंपनी की परिचालन परिभाषा के अनुरूप है; इसमें व्यवसाय अधिग्रहण शामिल नहीं हैं।
नकदी उत्पन्न करने वाला इंजन स्वस्थ दिखता है। मुख्य विश्लेषणात्मक प्रश्न यह है कि फ्रेंचाइज़ को बनाए रखने के लिए इसमें से कितना पुनर्निवेश करना आवश्यक है। भर्ती, प्रशिक्षण और बिक्री लागत पहले से ही परिचालन नकदी सृजन के माध्यम से प्रवाहित होती हैं। गायब क्षमताओं का अधिग्रहण अलग है: नकदी निवेश गतिविधियों के माध्यम से बाहर जाती है और आर्थिक रूप से आवश्यक हो सकती है, भले ही इसे FCF से बाहर रखा गया हो। FCF की हर इकाई को स्थायी रूप से मालिकों के लिए उपलब्ध मानकर उसका मूल्यांकन करना पूंजीगत लचीलेपन को बढ़ा-चढ़ाकर दर्शाएगा।
प्रबंधन की जून कॉल में FY2026 के लिए लगभग USD 9 बिलियन के अधिग्रहणों पर विचार किया गया था, जो क्लोज़िंग के समय पर निर्भर थे। सितंबर में बाद में हुई क्लोज़िंग्स का अर्थ है कि उस आंकड़े को वास्तविक FY2026 खर्च के रूप में नहीं माना जा सकता। केवल तीव्रता के उदाहरण के तौर पर, USD 11.15 बिलियन FCF मिडपॉइंट में से USD 9 बिलियन घटाने पर शेयरधारक वितरणों से पहले USD 2.15 बिलियन बचते हैं। यह नकद शेष का पूर्वानुमान नहीं है। अक्टूबर के परिणामों में वास्तविक खरीद भुगतान, बाद की घटनाओं से संबंधित विचार, उधारी और नियोजित वितरणों का वित्तीय अवधियों में सामंजस्य दिखना चाहिए।
हमारा मुख्य व्यवसाय-से-मूल्य संचरण पुनरुत्पादित किया जा सकता है। अनुमानित FY2027 USD 76 बिलियन के राजस्व आधार पर, मार्जिन में 1 प्रतिशत-बिंदु का परिवर्तन वार्षिक परिचालन आय को USD 0.76 बिलियन तक बदल देता है। 24.5% कर और 612 मिलियन शेयरों पर, EPS संवेदनशीलता लगभग USD 0.94 है; 15x आय पर, इक्विटी मूल्य प्रति शेयर लगभग USD 14.06 बदलता है। यह स्पष्ट छूट की तुलना में महत्वपूर्ण है। इसलिए, मूल्य निर्धारण में छोटी रियायतें नए AI प्रोजेक्ट्स की बड़ी मात्रा की भरपाई कर सकती हैं।
वैकल्पिक रूप से, 17% योगदान मार्जिन पर वास्तविक रूप से अतिरिक्त वार्षिक राजस्व के USD 1 बिलियन से USD 0.17 बिलियन का परिचालन लाभ बनता है, कर के बाद लगभग USD 0.128 बिलियन और अतिरिक्त वित्तपोषण, अल्पांश हितों या डाइल्यूशन से पहले USD 0.21 EPS। 15x पर, यह लगभग USD 3.15 प्रति शेयर होता है। यदि उस अतिरिक्त कर-पश्चात लाभ का नकद रूपांतरण 100% है, तो अधिग्रहणों से पहले अतिरिक्त परिचालन FCF लगभग USD 0.128 बिलियन है। यह विश्लेषण स्पष्ट करता है कि विश्वसनीय राजस्व पैमाने और लाभदायक डिलीवरी मॉडल के बिना केवल साझेदारी की सुर्खियां बड़े पुनर्मूल्यांकन को उचित नहीं ठहरा सकतीं।
सबसे महत्वपूर्ण एकल चर है उत्पादकता-संबंधित मूल्य रियायतों के बाद जैविक राजस्व वृद्धिअधिग्रहण-आधारित वृद्धि कंपनी का आकार बढ़ा सकती है, जबकि पूंजी पर आर्थिक प्रतिफल घटा सकती है। टिकाऊ जैविक वृद्धि परिचालन लीवरेज की अनुमति देती है, लाभांश और बायबैक को वित्तपोषित करती है, और नई क्षमताओं की बार-बार खरीद पर निर्भर हुए बिना उच्च आय गुणक का समर्थन करती है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
प्रासंगिक बाज़ार एंटरप्राइज़ कंसल्टिंग, सिस्टम्स इंटीग्रेशन और प्रबंधित प्रौद्योगिकी संचालन का है। क्लाउड प्लेटफ़ॉर्म और मॉडल डेवलपर प्रौद्योगिकी उपलब्ध कराते हैं; सेवा प्रदाता इसे ग्राहक डेटा, प्रक्रियाओं, नियंत्रणों और संगठनात्मक परिवर्तन से जोड़ते हैं। जब अधिक उपयोग-सुलभ टूल कार्यान्वयन प्रयास को कम कर देते हैं, तब भागीदार प्रतिस्पर्धी भी बन सकते हैं। इसलिए उद्योग की मांग का आकलन ग्राहक व्यय और परिणामों के आधार पर किया जाना चाहिए, केवल AI घोषणाओं की संख्या के आधार पर नहीं।
निम्नलिखित प्रतिस्पर्धी एक्सपोज़र को मानचित्रित करता है। राजस्व का पैमाना कंपनी या सेगमेंट का माप है, बाज़ार-हिस्सेदारी का अनुमान नहीं; कुल बाज़ार के लिए एक सुसंगत हर का सत्यापन नहीं किया गया है।
|
प्रतिस्पर्धी क्षेत्र
|
पैमाना / साक्ष्य
|
कौन बेहतर स्थिति में है
|
मूल्यांकन निहितार्थ
|
|
एंटरप्राइज़ कार्यान्वयन
|
कंसल्टिंग और प्रबंधित सेवाओं में Accenture का Q3 राजस्व USD 18.72 bn
|
विस्तृत डिलीवरी क्षमता और ग्राहक पहुंच जटिल कार्यक्रमों में Accenture के पक्ष में जाती है
|
फ्रेंचाइज़ की स्थायित्व का समर्थन करता है; केवल आकार से ही मूल्य निर्धारण शक्ति सिद्ध नहीं होती।
|
|
आउटसोर्स की गई प्रौद्योगिकी डिलीवरी
|
कॉग्निजेंट की Q2 स्थिर-मुद्रा वृद्धि 4.1%
|
हालिया रिपोर्टेड वृद्धि में कॉग्निजेंट इस छोटे पीयर समूह का नेतृत्व करता है
|
एक्सेंचर को प्रतिस्पर्धी ऑर्गेनिक निष्पादन दिखाना होगा।
|
|
कुशल वैश्विक डिलीवरी
|
इन्फोसिस का Q1 परिचालन मार्जिन 21.1%
|
इन्फोसिस लागत-कुशलता के लिए एक कड़ा मानक तय करता है
|
AI उत्पादकता लाभ कीमत के माध्यम से प्रतिस्पर्धा में खत्म हो सकते हैं।
|
|
हाइब्रिड-क्लाउड परामर्श
|
IBM कंसल्टिंग का Q2 राजस्व USD 5.327 bn
|
IBM एक एकीकृत प्लेटफ़ॉर्म चैनल बनाए रखता है, लेकिन इसकी वृद्धि धीमी है
|
IBM समूह के सॉफ़्टवेयर मार्जिन नहीं, बल्कि सेगमेंट अर्थशास्त्र प्रासंगिक बेंचमार्क हैं।
|
|
AI मूल्यांकन और OT सुरक्षा
|
नया Accenture/Anthropic कार्य; Dragos प्लेटफ़ॉर्म लेनदेन पूरे हुए
|
एक्सेंचर के पास विश्वसनीय क्षमता-विस्तार है; श्रेणी नेतृत्व अभी मात्रात्मक रूप से स्थापित नहीं है
|
संभावित विविधीकरण के गुण एक विकल्प को उचित ठहराते हैं, स्वचालित सॉफ़्टवेयर मल्टीपल को नहीं।
|
|
कंपनी / तुलना का दायरा
|
तिमाही समाप्ति
|
राजस्व, USD bn
|
स्थिर-मुद्रा वृद्धि
|
लाभप्रदता मापदंड
|
मांग संकेतक
|
|
Accenture plc
|
31 मई, 2026
|
18.718
|
3%
|
17.0% GAAP परिचालन मार्जिन
|
तिमाही बुकिंग्स USD 19.32 bn
|
|
कॉग्निज़ेंट टेक्नोलॉजी सॉल्यूशंस कॉरपोरेशन
|
30 जून, 2026
|
5.481
|
4.1%
|
15.9% GAAP / 16.0% समायोजित परिचालन मार्जिन
|
TTM बुकिंग्स USD 29.1 bn; तिमाही बुकिंग्स में 6% की गिरावट
|
|
इन्फोसिस लिमिटेड
|
30 जून, 2026
|
5.082
|
2.4%
|
21.1% IFRS परिचालन मार्जिन
|
लार्ज-डील TCV USD 3.6 bn; 61% नेट न्यू
|
|
इंटरनेशनल बिजनेस मशीन्स कॉरपोरेशन — कंसल्टिंग
|
30 जून, 2026
|
5.327
|
1.1%
|
12.1% सेगमेंट लाभ मार्जिन
|
रिपोर्टेड मुद्रा में सेगमेंट राजस्व 0.2% बढ़ा
|
तुलनीयता अनुमानित है: अवधियाँ एक महीने से भिन्न हैं; स्थिर-मुद्रा वृद्धि में अधिग्रहण शामिल हो सकते हैं; IBM सेगमेंट लाभ समेकित GAAP परिचालन लाभ नहीं है। तिमाही बुकिंग्स, TTM बुकिंग्स और लार्ज-डील TCV अलग-अलग मापदंड हैं और इन्हें ऐसे रैंक नहीं किया जा सकता मानो इनका हर समान हो। तुलनीय दिनांकित कीमतों और आय समायोजनों के बिना किसी समकक्ष P/E रैंकिंग का दावा नहीं किया गया है।
उपलब्ध परिचालन साक्ष्यों के आधार पर, Cognizant सापेक्ष वृद्धि का विजेता है, Infosys मार्जिन में अग्रणी है, और IBM Consulting वृद्धि में पिछड़ने वाला है। ये लेबल इस रिपोर्टिंग अवधि का वर्णन करते हैं, न कि हिस्सेदारी के सिद्ध हस्तांतरण का। जटिल AI एकीकरण और गवर्नेंस के भीतर Accenture संभावित शुद्ध लाभार्थी है, लेकिन उसका कंसल्टिंग व्यवसाय अब भी वस्तुकरण के जोखिम के प्रति खुला है। उसकी समग्र स्थिति एक शुद्ध श्रम-आर्बिट्राज प्रदाता से अधिक मजबूत और विशिष्ट वितरण वाले प्लेटफ़ॉर्म से कमजोर है।
वाणिज्यिक प्रतिस्पर्धा का मुख्य प्रश्न यह है कि उत्पादकता से हुई बचत किसके पास रहती है। निश्चित-मूल्य वाले अनुबंधों के तहत, कोई प्रदाता शुरुआत में AI-सहायित डिलीवरी से हुई बचत अपने पास रख सकता है। नवीनीकरण पर, ग्राहक कम कीमतों या अधिक आउटपुट की मांग कर सकते हैं। समय-आधारित अनुबंधों के तहत, घंटों में तुरंत कमी आ सकती है। परिणाम-आधारित मूल्य निर्धारण तब सबसे अच्छा काम करता है जब प्रदाता परिणाम को माप और प्रभावित कर सके; जब व्यावसायिक परिणाम उसके नियंत्रण से बाहर के कारकों पर निर्भर हों, तब यह निष्पादन और दायित्व जोखिम पैदा करता है।
हमारे आधारभूत परिदृश्य में उत्पादकता लाभ का कुछ पुनर्निवेश कम कीमतों और बेहतर सेवा में करने की अनुमति है। यह डिलीवरी घंटों में हर कमी से स्थायी मार्जिन विस्तार मानकर नहीं चलता। एक टिकाऊ बढ़त उच्च जीत दर, दोबारा मिलने वाले एंगेजमेंट्स और डिलीवरी प्रयास की प्रति इकाई बेहतर राजस्व के रूप में दिखेगी, जबकि ग्राहक प्रतिधारण मजबूत बना रहे। इन संकेतों के बिना, यह परिवर्तन तकनीकी रूप से सफल लेकिन वित्तीय रूप से निराशाजनक हो सकता है।
5. प्रमुख जोखिम
-
ऑटोमेशन कोर व्यवसाय का पुनर्मूल्यन नए काम के विस्तार से अधिक तेज़ी से करता है। यदि कंसल्टिंग वृद्धि नकारात्मक हो जाती है जबकि मैनेज्ड सर्विसेज की रफ्तार धीमी पड़ती है, तो कम बिल योग्य घंटे और नवीनीकरण में रियायतें राजस्व और परिचालन लीवरेज को कमजोर करेंगी। मार्जिन में लगातार गिरावट आधारभूत मूल्यांकन को कमजोर कर देगी, भले ही एआई-संबंधित परियोजनाएँ बढ़ें।
-
बुकिंग्स रूपांतरण में विफल होती हैं। 1.0x से नीचे बुक-टू-बिल की एक और अवधि, देरी से शुरू होने वाले कार्य या अनुबंध रद्द होने से उपयोग दर घटेगी और नकद प्राप्तियाँ टल जाएँगी। बहु-वर्षीय अनुबंध मूल्यों को अगली तिमाही के राजस्व के रूप में नहीं माना जाना चाहिए, और रिपोर्ट किया गया RPO बिना शर्त नकद गारंटी नहीं है।
-
पूंजी आवंटन दिखने वाले मूल्य सुरक्षा-कवच को सोख लेता है। अधिग्रहण, एकीकरण पर खर्च और शेयरधारकों को वितरण सामूहिक रूप से आंतरिक रूप से उत्पन्न नकदी से अधिक हो सकते हैं। अधिक उधारी लागत या धीमी बायबैक दर EPS और मालिकों के लिए उपलब्ध नकदी को कम कर देगी। प्रासंगिक परीक्षण सौदा पूरा होने के बाद की वित्तीय स्थिति है, न कि मई की नकद झलक।
-
AI मूल्यांकन का वाणिज्यिक विस्तार धीमा या महंगा है। यदि प्रशिक्षण, पहुंच, बीमा या तकनीकी स्टाफिंग की लागतें दोहराए जाने वाले ग्राहक राजस्व से पहले आती हैं, तो नया व्यवसाय निकट-अवधि मार्जिन को कमजोर कर सकता है। एक गैर-विशिष्ट, विकसित होता फंडिंग मॉडल सुनिश्चित मूल्य निर्धारण या मात्रा की किसी भी धारणा को कमजोर करता है।
-
रिपोर्ट की गई तेजी अधिग्रहण पर निर्भरता को छिपाती है। यदि FY2027 की headline growth बढ़ती है लेकिन organic component ठहराव के आसपास बना रहता है, तो valuation बेहतर होती मांग के बजाय तैनात की गई पूंजी के लिए भुगतान कर रहा होगा। Purchase accounting और recurring restructuring adjustments adjusted EPS और owner economics के बीच अंतर को भी बढ़ा सकते हैं।
-
बजट का दबाव और execution डिलीवरी को बाधित करते हैं। Public-sector procurement में देरी, discretionary spending में कमजोरी, या बड़े implementations का विफल होना utilization और contract profitability को प्रभावित करेगा। राजस्व में कमी लागत समायोजन से पहले आ सकती है, जिससे earnings पर अनुपातहीन रूप से बड़ा प्रभाव पड़ सकता है।
-
ट्रेड किया जाने वाला टोकन स्टॉक से अलग दिशा में चलता है। ACNON, Accenture की fundamentals से परे issuer, custody, redemption, liquidity और tracking से जुड़े विचार पेश करता है। टोकन में discount या premium, underlying equity value में मामूली बदलाव को भी दबा सकता है; रिपोर्ट के scenarios ACN shares पर लागू होते हैं।
6. मॉनिटरिंग चेकलिस्ट
पहली पाँच मदें प्राथमिक आय उत्प्रेरक हैं। नीचे दिए गए थ्रेशहोल्ड शोध परीक्षण हैं, प्रबंधन मार्गदर्शन नहीं, जब तक कि उन्हें स्पष्ट रूप से ऐसा लेबल न किया गया हो।
-
1 अक्टूबर Q4 प्रिंट: राजस्व की तुलना कंपनी की USD 17.75–18.40 billion रेंज और दिनांकित USD 18.04 billion सेकेंडरी कंसेंसस से करें। रेंज से ऊपर का परिणाम मांग के साक्ष्य को मजबूत करता है; केवल EPS में मामूली बढ़त पर्याप्त नहीं है।
-
FY2027 ऑर्गेनिक आउटलुक: अधिग्रहणों को हटाने के बाद 3% से अधिक वृद्धि रिकवरी थीसिस को मजबूत करेगी; 1% से नीचे इसे कमजोर करेगी। केवल हेडलाइन ग्रोथ पर निर्भर रहने के बजाय अधिग्रहण और मुद्रा ब्रिज मांगें।
-
कंसल्टिंग और बुकिंग्स: स्थानीय मुद्रा में कंसल्टिंग वृद्धि 3% से ऊपर और book-to-bill का 1.1x से ऊपर बना रहना सुधार का संकेत देगा। लगातार दो तिमाहियों तक 1.0x से नीचे book-to-bill नकारात्मक संकेत होगा, हालांकि यह डील टाइमिंग पर निर्भर करेगा।
-
मार्जिन संरक्षण: FY2027 के लिए 15.8% या उससे अधिक का समायोजित मार्जिन आउटलुक आधारभूत रूपरेखा का समर्थन करता है। 15.3% से नीचे, या बार-बार के शुल्कों के कारण GAAP से बढ़ता अंतर, सामान्यीकृत आय के लिए कम मान्यताओं की आवश्यकता होगी।
-
नकदी और वित्तपोषण सेतु: FY2026 के लिए USD 10.8–11.5 बिलियन के मार्गदर्शन के भीतर या उससे ऊपर का FCF नकदी की गुणवत्ता का समर्थन करता है। वास्तविक अधिग्रहण भुगतानों, सितंबर के बाद की घटनाओं, ऋण और नियोजित पूंजी रिटर्न को एक साथ परखें; अधिग्रहण-पूर्व FCF अपने आप में पर्याप्त नहीं है।
-
AI सुरक्षा मुद्रीकरण और OT एकीकरण: मान्यता प्राप्त राजस्व, हस्ताक्षरित सशुल्क अनुबंध, डिलीवरी लागत और वास्तविक खरीद-मूल्य आवंटन देखें। USD 1 बिलियन के निवेश घोषणाओं को तब तक व्यय-इरादे मानें जब तक राजस्व अर्थशास्त्र का खुलासा न हो।
-
प्रति-शेयर परिणाम और मूल्यांकन: जांच करें कि क्या पूर्ण रूप से डाइल्यूटेड शेयर आधार हमारे 612 मिलियन के अनुमान की ओर रुझान दिखाता है। यदि सामान्यीकृत EPS की अपेक्षाएँ USD 13.00 से नीचे गिरती हैं, तो सकारात्मक दृष्टिकोण पर पुनर्विचार करें; यदि आय में उन्नयन के बिना कीमत USD 217.50 से ऊपर चली जाती है, तो हमारे बेस-केस डिस्काउंट का बड़ा हिस्सा समाप्त हो चुका होगा।
सूचना सीमा: FY2026 के परिणाम और सितंबर-अधिग्रहण के बाद की बैलेंस शीट अभी सत्यापित नहीं हैं। हमारा संदर्भ स्टॉक मूल्य Stock Analysis से 25 सितंबर का क्लोज़ है, 28 सितंबर का लाइव कोट नहीं। हम लगातार स्पष्ट रूप से टाइमस्टैम्प की गई 4:00 p.m. श्रृंखला का उपयोग करते हैं। कंसेंसस एक दिनांकित द्वितीयक स्नैपशॉट है और बदल सकता है। कोई ऑप्शंस-निहित चाल या AI सुरक्षा राजस्व का सटीक पूर्वानुमान उपलब्ध नहीं कराया गया है। ये कमियाँ मुख्यतः इवेंट-ट्रेडिंग की सटीकता और अधिग्रहण के बाद नकद मूल्यांकन को सीमित करती हैं।
7. स्रोत
सभी स्रोत 28 सितंबर, 2026 को एक्सेस किए गए। वित्तीय गणनाएँ और परिदृश्य संबंधी मान्यताएँ LBank Research का विश्लेषण हैं।
-
ACNON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/acnon_usdt) — 28 सितंबर को खोला गया; पेयर, चार्ट और ऑर्डर-एंट्री इंटरफ़ेस दिखाई दे रहे हैं। कैश्ड कोट शामिल नहीं है।
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-