Auteur : LBank Research Analyste : Steven.fu
Avertissement : Ce rapport est compilé et analysé à partir d'informations publiques et est destiné uniquement à des fins d'information et de recherche. Il ne constitue pas un conseil en investissement, une recommandation de valeurs mobilières, une instruction de trading ou une quelconque garantie de rendement. Les activités de la société, sa valorisation, son prix de marché et les attentes du consensus présentés ici peuvent changer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale : La startup qui vend le mieux des robots répond à la valorisation d'introduction en bourse la plus exigeante
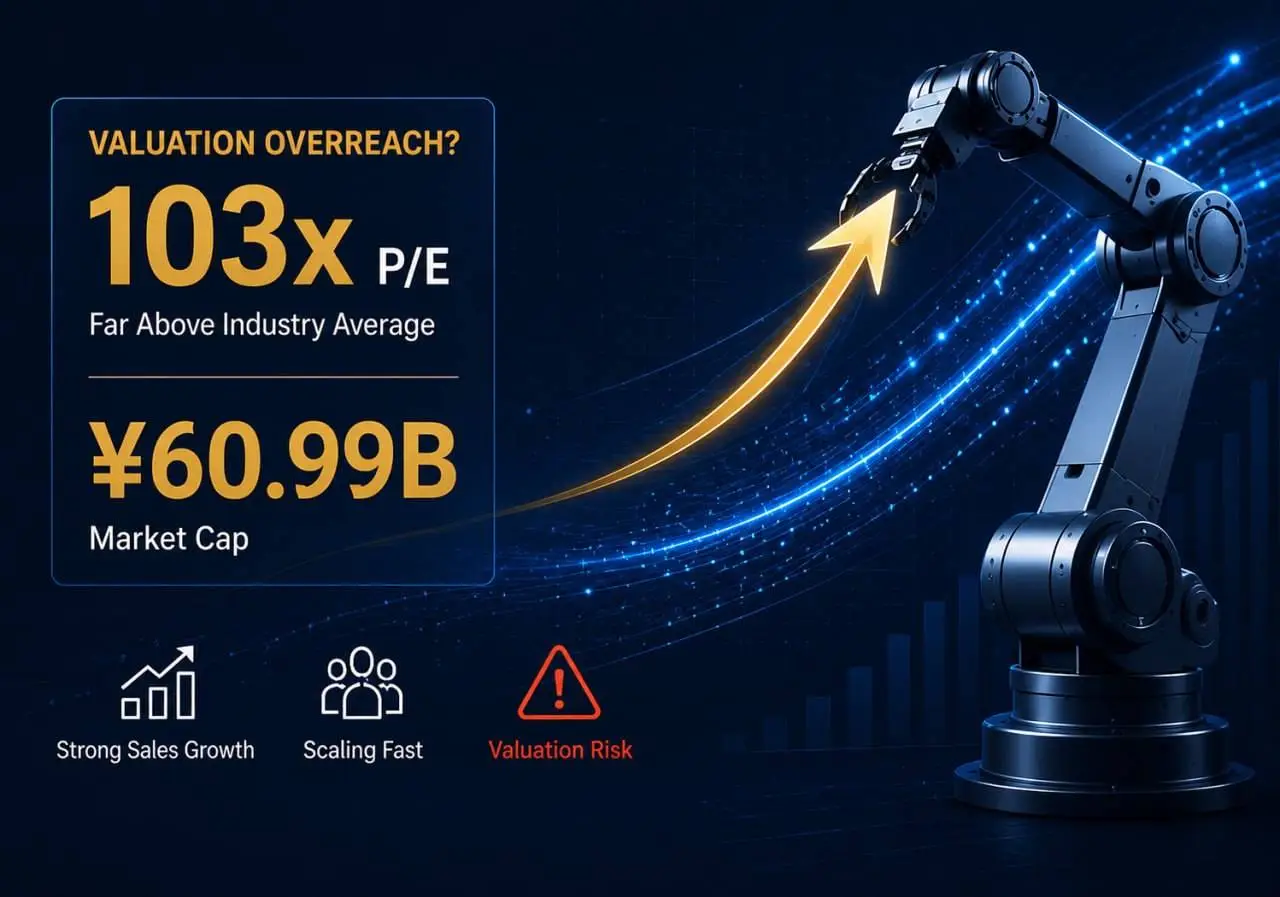
Vue d'ensemble : Unitree Robotics est l'une des entreprises de robotique généraliste chinoises présentant la plus forte qualité de commercialisation. Elle a établi un véritable leadership en matière d'ingénierie de systèmes complets, de contrôle des mouvements, de coûts et de distribution. Cependant, le prix d'offre de 150,80 ¥ implique une capitalisation boursière d'environ 60,993 milliards de ¥, soit 103,25x le bénéfice net ajusté de 2025 et 35,89x le chiffre d'affaires. La valorisation intègre déjà plusieurs années de forte croissance, ce qui laisse le couple risque-rendement actuel orienté à la baisse. La principale variable est de savoir si la marge nette ajustée peut se stabiliser après les baisses de prix utilisées pour stimuler les volumes, les applications industrielles générant des achats récurrents durables.
-
L'entreprise est de grande qualité, et les preuves de son leadership proviennent des livraisons, des bénéfices et de la trésorerie, plutôt que des démonstrations sur scène. En 2025, Unitree a livré 5 511 robots humanoïdes et comptabilisé des ventes de 5 215 unités, tandis que les ventes de robots quadrupèdes ont atteint 23 037 unités. Le chiffre d'affaires des robots humanoïdes s'est élevé à 868 millions de ¥, soit 51,78 % du chiffre d'affaires de l'activité principale. La marge brute consolidée de 60,44 % de l'entreprise, son bénéfice net ajusté de 591 millions de ¥ et son flux de trésorerie opérationnel de 670 millions de ¥ étaient tous nettement supérieurs à ceux d'UBTECH, DOBOT et Leju Robotics, qui restent déficitaires. Les cinq principaux clients ne représentaient que 12,08 % du chiffre d'affaires, ce qui indique une faible dépendance à l'égard de tout client important et démontre des capacités de vente mondiales et standardisées.
-
L'essence de la croissance est "des prix plus bas x un volume plus élevé x un portefeuille de produits plus large", le volume contribuant bien plus que le prix. En 2025, le volume des ventes de robots humanoïdes a augmenté de 1 165,78 % en glissement annuel, tandis que le prix de vente moyen a chuté de 260 400 ¥ à 166 400 ¥ ; le chiffre d'affaires a tout de même progressé de 708,81 %. Les ventes de robots quadrupèdes ont augmenté de 222,83 %, tandis que le prix de vente moyen a diminué de 6,27 % et le chiffre d'affaires a augmenté de 202,60 %. La chaîne de transmission est claire et reproductible : les produits de taille moyenne tels que le G1 ont abaissé la barrière à l'entrée -> les ventes d'humanoïdes ont augmenté de 4 803 unités -> le chiffre d'affaires des humanoïdes a augmenté de 761 millions de ¥ -> la contribution des humanoïdes à la marge brute a atteint 548 millions de ¥, soit 54,40 % de la marge brute de l'activité principale -> la marge nette ajustée du groupe a progressé à 34,77 %. La stratégie de prix bas élargit l'écosystème et la part de marché, mais elle signifie également que les bénéfices futurs dépendront de plus en plus de la réduction des coûts par des économies d'échelle plutôt que de prix élevés pour des produits rares.
-
Le bénéfice et les flux de trésorerie ont tous deux été solides en 2025, mais la trajectoire des bénéfices s'est affaiblie avant celle du chiffre d'affaires en 2026. Sur la base des flux de trésorerie d'exploitation diminués des liquidités versées pour acquérir des actifs à long terme, le flux de trésorerie disponible simplifié s'élevait à environ ¥ 620 millions en 2025, soit environ 104,9 % du bénéfice net ajusté. La trésorerie, les actifs financiers détenus à des fins de transaction et les investissements dans des titres de créance totalisaient ¥ 2,584 milliards à la fin de l'exercice 2025, avec pratiquement aucun emprunt portant intérêt. La preuve contraire est tout aussi évidente : au T1 2026, le chiffre d'affaires a augmenté de 68,49 % en glissement annuel, mais le bénéfice net ajusté a chuté de 52,55 % et les flux de trésorerie d'exploitation ont diminué de 85,65 %. La société estime que le chiffre d'affaires du S1 2026 augmentera de 35,62 % à 45,41 %, tandis que le bénéfice net ajusté diminuera encore de 6,43 % à 21,97 %. La croissance du chiffre d'affaires ne se traduit plus automatiquement par un bénéfice plus élevé, ce qui constitue le changement fondamental le plus dangereux pour la valorisation actuelle.
-
Le prix de l'offre intègre d'emblée une part trop importante de la prime de leader du secteur. La valorisation de l'introduction en bourse de 60,993 milliards de ¥ représente 4,80x la valorisation de financement post-monnaie de 12,7 milliards de ¥ de juin 2025. Elle correspond à 103,25x le bénéfice net ajusté, 219,23x le bénéfice net attribuable et 35,89x le chiffre d'affaires sur la base des chiffres de 2025. Le multiple de chiffre d'affaires est supérieur de 81,8 % à la moyenne de 19,74x pour UBTECH et DOBOT. Même en annualisant mécaniquement les fourchettes de revenus et de bénéfices ajustés du 1H26, on obtient un ratio cours/chiffre d'affaires d'environ 27,0x-29,0x et un P/E ajusté d'environ 107,8x-129,2x. Le multiple de sursouscription effectif de la souscription en ligne d'environ 8 288,82x au 10 août et le taux d'allocation final de 0,01809759 % prouvent la rareté et l'enthousiasme des investisseurs, et non que les flux de trésorerie futurs peuvent soutenir ce prix.
-
Le seuil pour inverser l'opinion à tendance négative est élevé mais quantifiable. Si le chiffre d'affaires de l'exercice complet 2026 dépasse ¥ 3,0 milliards, que le bénéfice net ajusté dépasse ¥ 800 millions, que la marge brute consolidée reste supérieure à 58 % et qu'au moins une application de fabrication ou de service génère une commande groupée répétée et divulguée, une croissance plus rapide pourrait absorber le multiple de bénéfices de référence de 103x. Si les prix de vente moyens des humanoïdes chutent de plus de 20 % supplémentaires, que la marge brute consolidée tombe sous les 55 %, que le bénéfice net ajusté de l'exercice complet ne progresse pas ou que le modèle de fondation incarné reste limité à des projets pilotes et des démonstrations, la valorisation actuelle de l'introduction en bourse passera du statut de « leader sectoriel cher » à celui d'« utilisation de bénéfices matures pour financer une option technologique à long terme ».
2. Présentation de l'entreprise, mix d'activités et indicateurs opérationnels clés : les quadrupèdes constituent la base industrielle, tandis que les humanoïdes ont pris le contrôle du gisement de bénéfices
Fondée en 2016, Unitree Robotics est une entreprise de robotique généraliste à haute performance, dont l'activité englobe les robots humanoïdes, les robots quadrupèdes, les composants robotiques et les modèles d'intelligence incarnée. Elle tire principalement ses revenus de la vente de robots complets et de composants, plutôt que d'abonnements ou de frais à la tâche. L'entreprise développe en interne l'architecture des robots, les composants clés, le contrôle des mouvements et l'assemblage final. Elle s'approvisionne ou sous-traite ses activités non essentielles, y compris les pièces mécaniques, les composants électroniques, certains assemblages de composants montés en surface, le moulage par injection et l'usinage, puis vend des produits standardisés à des clients des secteurs de la recherche et de l'enseignement, du commerce et du grand public, de l'inspection et du sauvetage, ainsi que du développement d'applications, via de la vente directe, des distributeurs, de l'e-commerce et de son écosystème de développeurs.
Les robots quadrupèdes ont été le point de départ de l'ingénierie d'Unitree. La série Go, plus abordable, s'adresse à l'éducation, à la recherche, au divertissement grand public et aux services intelligents, tandis que les séries B et A ainsi que les produits hybrides roues-pattes ciblent l'électricité, l'énergie et la chimie, la lutte contre les incendies, la topographie et les services publics. L'importance des quadrupèdes dépasse largement leur chiffre d'affaires de ¥ 698 millions : les moteurs, les réducteurs, les modules d'articulation, la gestion de l'énergie et le contrôle du mouvement peuvent être réutilisés dans les produits humanoïdes. Cela permet à la fois de raccourcir les cycles d'itération des produits et d'aider Unitree à étendre la tarification des humanoïdes de la gamme premium du premier H1 vers le marché des développeurs, accessible aux G1 et R1.
Les robots humanoïdes sont devenus le secteur d'activité le plus important. H1 et H2 sont positionnés comme des plateformes de taille réelle à haute performance, tandis que G1 et R1 couvrent les plateformes de taille moyenne et de petite à moyenne taille. Les versions EDU prennent en charge le développement secondaire, tandis que les versions de base marchent, courent, dansent et interagissent selon des instructions prédéfinies. À ce stade, les clients achètent encore principalement un « corps de robot mobile et programmable » pour la recherche, l'enseignement, la validation d'algorithmes, les spectacles, la collecte de données et les applications pilotes. Unitree n'a pas encore déployé son modèle de fondation incarné généraliste et propriétaire à grande échelle sur l'ensemble de ses produits, de sorte que les revenus issus des robots humanoïdes ne peuvent pas tous être assimilés à des revenus de travail autonome mature.
Les composants robotiques comprennent des modules d'articulation, des mains dextres, des bras robotisés, des lidars, des kits de calcul haute performance, des batteries, des systèmes de navigation et des terminaux de contrôle. Cette activité est de taille modeste mais constitue un élément important du fossé concurrentiel sur les coûts. Le développement et la production en interne de composants clés ont permis à Unitree de maintenir une marge brute de 63,18 % sur les humanoïdes en 2025, alors même que les prix de vente moyens des humanoïdes diminuaient de 36,10 %. Cela crée également une boucle de rétroaction positive : baisse des prix du matériel -> volume de ventes plus élevé -> plus de données et de développeurs -> coûts réduits pour la génération de produits suivante.
|
Activité 2025
|
Produits, clients et modèle de tarification/contrat
|
Chiffre d'affaires
|
Glissement annuel
|
Part du chiffre d'affaires de l'activité principale
|
Marge brute/KPI clé
|
Perspective de recherche
|
|
Robots humanoïdes
|
H1/H2 et G1/R1 ; universités, développeurs, entreprises technologiques, éducation, spectacles et clients de validation d'applications ; principalement vendus sous forme d'unités complètes et de configurations
|
868 millions ¥
|
+708,81 %
|
51,78 %
|
Marge brute de 63,18 % ; ventes de 5 215 unités et livraisons de 5 511 unités
|
A accaparé les pools de revenus et de bénéfices, mais la demande commerciale reste orientée vers le développement et les projets pilotes
|
|
Robots quadrupèdes
|
Série Go de qualité grand public et série B/A de qualité industrielle ; clients de la recherche et de l'éducation, de l'inspection, de la lutte contre les incendies, de l'arpentage et du divertissement grand public ; vendus à l'unité, en configurations et en solutions
|
¥ 698 millions
|
+202,60 %
|
41,62 %
|
Marge brute de 56,72 % ; ventes de 23 037 unités
|
Base pour une fabrication à l'échelle et la réutilisation des composants ; la gamme de qualité industrielle améliore la marge brute
|
|
Composants robotiques
|
Modules d'articulation, mains dextres, bras robotisés, lidar, kits de calcul haute performance et composants de support ; vendus séparément ou configurés avec des robots complets
|
¥ 104 millions
|
+132,92 %
|
6,19 %
|
Marge brute de 59,36 %
|
Faible base de revenus, mais détermine le coût, la vitesse d'itération et la fidélité de l'écosystème de développeurs
|
|
Autre
|
Autres produits et services, y compris les pompes de fitness
|
¥ 7 millions
|
+30,67 %
|
0,41 %
|
Marge brute de 33,53 %
|
Non stratégique et presque sans importance pour la valorisation
|
|
Total de l'activité principale
|
Robots complets à usage général, composants et produits connexes
|
1,676 milliard de ¥
|
+332,35 %
|
100 %
|
60,13 % de marge brute sur l'activité principale
|
Les moteurs de croissance humanoïdes et quadrupèdes soutiennent une qualité de bénéfices leader du secteur
|
Note : Le chiffre d'affaires de l'activité principale est inférieur au chiffre d'affaires total de 1,699 milliard de ¥, la différence représentant le chiffre d'affaires des autres activités. Les taux en glissement annuel sont recalculés à partir des chiffres divulgués dans le prospectus préliminaire ; les arrondis peuvent entraîner de légères différences.
Le mix commercial associe la standardisation à une couverture sectorielle. En 2025, les ventes hors ligne représentaient 89,28 % du chiffre d'affaires des activités principales, comprenant 51,10 % de ventes directes hors ligne et 38,18 % de distribution. Les ventes directes en ligne et les ventes de stocks d'e-commerce totalisaient 10,72 %. Le chiffre d'affaires à l'étranger représentait 43,65 %, contre 55,74 % en 2024, principalement parce qu'une plus forte exposition de la marque et l'intérêt pour l'intelligence incarnée ont stimulé une croissance plus rapide de la demande intérieure. Les cinq principaux clients ne représentaient que 12,08 %, et le premier client représentait 3,11 %. La diversité de la clientèle soutient la tarification et le recouvrement, et montre également que le chiffre d'affaires ne repose pas sur une unique commande industrielle majeure.
Le pool de profits se déplace des quadrupèdes vers les humanoïdes. Les quadrupèdes ont contribué à hauteur de 74,91 % du bénéfice brut de l'activité principale en 2023, tandis que les humanoïdes n'ont contribué qu'à hauteur de 3,73 %. En 2025, le bénéfice brut des humanoïdes a atteint 548 millions de ¥, représentant 54,40 % du bénéfice brut de l'activité principale, alors que la contribution des quadrupèdes est tombée à 39,26 %. Cela ne reflète pas un déclin des quadrupèdes. Au contraire, G1 a transformé les humanoïdes, d'un petit nombre de prototypes coûteux en une plateforme standardisée capable de ventes en volume. L'atout le plus précieux du groupe est son système d'ingénierie à bas coût englobant le "corps + cervelet + composants clés". Sa principale faiblesse réside dans le fait que le "cerveau" n'a pas encore été déployé à grande échelle, tandis que les achats répétés des clients industriels, les taux de réussite des tâches et les heures de travail réelles par robot manquent encore de divulgation continue.
Indicateurs opérationnels clés et évolutions
Le catalyseur actuel est l'enregistrement effectif de l'introduction en bourse (IPO) de Unitree sur le STAR Market et la finalisation de la souscription en ligne. La société utilise le code de valeur mobilière 688836 et émet 40,446434 millions d'actions, ce qui équivaut à 10 % des actions post-offre, à un prix d'offre de 150,80 ¥. À la date du rapport, il n'existait aucun cours de bourse public adapté à une analyse fondamentale. Ce rapport traite donc uniquement de l'évaluation de l'IPO et ne considère pas la demande de souscription ou l'évolution potentielle des cours le premier jour comme des preuves de valeur.
|
Métrique/événement
|
Dernière valeur
|
Comparaison en glissement annuel/historique
|
Implications pour le chiffre d'affaires, les bénéfices, les flux de trésorerie et la valorisation
|
|
Chiffre d'affaires 2025
|
1,699 milliard ¥
|
+332,64 %
|
Les volumes d'humanoïdes et de quadrupèdes ont tous deux augmenté d'échelle, la croissance est donc soutenue par des livraisons réelles
|
|
Ventes d'humanoïdes/prix de vente moyen
|
5 215 unités / 166 400 ¥
|
Ventes +1 165,78 % ; prix de vente moyen -36,10 %
|
La baisse des prix a considérablement accru la demande ; la marge brute future dépend davantage de la réduction des coûts liée aux économies d'échelle
|
|
Ventes de quadrupèdes/prix de vente moyen
|
23 037 unités / ¥ 30 300
|
Ventes +222,83 % ; prix de vente moyen -6,27 %
|
La maturité du produit est plus élevée, et l'effet de la croissance des volumes dépasse encore de loin la baisse des prix
|
|
Marge brute / bénéfice ajusté
|
Marge brute consolidée de 60,44 % ; bénéfice net ajusté de 591 millions de ¥
|
Marge brute +3,22 points de pourcentage ; bénéfice ajusté +652,78 %
|
L'effet d'échelle et le mix ont généré de réels bénéfices, mais l'efficacité des dépenses post-paiement fondé sur des actions ne peut être extrapolée de manière linéaire
|
|
Estimation T1 26 / S1 26
|
Chiffre d'affaires du T1 de 423 millions de ¥ et bénéfice ajusté de 40 millions de ¥ ; chiffre d'affaires du S1 de 1,052 à 1,128 milliard de ¥ et bénéfice ajusté de 236 à 283 millions de ¥
|
Chiffre d'affaires du T1 +68,49 % et bénéfice ajusté -52,55 % ; chiffre d'affaires du S1 +35,62 % - 45,41 % et bénéfice ajusté de -21,97 % à -6,43 %
|
Les dépenses de R&D et de vente croissent plus vite que le chiffre d'affaires ; l'inflexion des bénéfices est passée de l'amélioration à la pression
|
|
Introduction en bourse et souscription
|
Prix d'offre 150,80 ¥ ; capitalisation boursière post-offre 60,993 milliards de ¥ ; taux d'attribution final 0,01809759 %
|
4,80 fois la valorisation post-money de 12,7 milliards de ¥ de juin 2025
|
Les ressources financières et la rareté augmentent de manière significative, mais il en va de même pour le fardeau de croître à la hauteur de cette valorisation
|
Remarque : l'estimation pour le S1 2026 ne constitue pas une prévision de bénéfices ni un engagement de performance. La valorisation de l'IPO est calculée comme 150,80 ¥ multipliés par 404 464 340 actions après l'offre, conformément à l'annonce de l'offre.
Le premier trimestre 2026 a révélé un changement dans la composition de la croissance. Le chiffre d'affaires a tout de même progressé de 68,49 %, principalement en raison de la demande d'humanoïdes, mais les dépenses de R&D ont augmenté de 38,328 millions de ¥ d'une année sur l'autre, parallèlement à la hausse des dépenses de promotion de la marque et de vente. La marge nette ajustée est tombée de 34,77 % pour l'ensemble de l'exercice 2025 à 9,52 %. L'estimation du premier semestre implique un redressement des bénéfices au deuxième trimestre par rapport au premier, mais atteindre 800 millions de ¥ de bénéfice ajusté sur l'ensemble de l'année nécessiterait encore une expansion simultanée des volumes, une marge brute stable et un ratio de dépenses plus faible au second semestre.
L'introduction en bourse va considérablement élargir le bilan. Unitree avait initialement prévu ¥ 4,202 milliards de projets d'investissement, dont les modèles de robots intelligents, les corps de robots et la R&D sur les nouveaux produits totalisaient ¥ 3,578 milliards, soit 85,15 %, avec ¥ 624 millions pour une base de fabrication. Le produit net estimé au prix d'offre est de ¥ 5,917 milliards, soit 1,41x le plan initial. Donner la priorité au "cerveau" et au corps du robot est la bonne direction. Ce qui importe pour la valorisation, c'est de savoir si ces investissements créent des capacités de tâches industrielles facturables, et non pas simplement la hausse des dépenses de R&D.
3. Qualité fondamentale : les flux de trésorerie dépassent ceux des pairs, mais les dépenses initiales mettent fin aux marges exceptionnelles
|
Rubrique
|
2023A
|
2024A
|
2025A
|
T126 / S126E
|
Avis de la recherche
|
|
Chiffre d'affaires
|
¥ 159 millions
|
¥ 393 millions
|
¥ 1,699 milliard
|
¥ 423 millions / ¥ 1,052-1,128 milliard
|
Croissance fulgurante en 2025 ; la croissance se normalise en 2026 mais reste élevée
|
|
Marge brute consolidée
|
44,75 %
|
57,22 %
|
60,44 %
|
Non communiqué
|
Le développement interne full-stack et la réduction des coûts tirée par l'effet d'échelle fonctionnent, mais les baisses de prix des humanoïdes limitent le potentiel de hausse
|
|
Bénéfice net attribuable
|
¥ -11 millions
|
¥ 95 millions
|
¥ 278 millions
|
¥ 50 millions / ¥ 258-306 millions
|
¥ 349 millions de paiements fondés sur des actions ont pesé sur le bénéfice de 2025 ; le bénéfice attribuable du S1 devient positif en glissement annuel
|
|
Bénéfice net ajusté
|
¥ -18 millions
|
¥ 78 millions
|
¥ 591 millions
|
¥ 40 millions / ¥ 236-283 millions
|
Solide qualité des bénéfices en 2025 ; le S1 2026 devrait reculer en glissement annuel
|
|
Flux de trésorerie opérationnel
|
¥ 5 millions
|
¥ 192 millions
|
¥ 670 millions
|
¥ 34 millions / non communiqué
|
Solides encaissements en 2025 ; le T1 en baisse de 85,65 % en glissement annuel
|
|
Flux de trésorerie disponible simplifié
|
Environ ¥ 0 million
|
¥ 183 millions
|
¥ 620 millions
|
Non communiqué
|
Positif et supérieur au bénéfice ajusté en 2025, mais affecté par le besoin en fonds de roulement et les paiements fondés sur des actions
|
|
Dépenses d'investissement
|
¥ 5 millions
|
¥ 10 millions
|
¥ 50 millions
|
Non communiqué
|
Le modèle actuel est peu intensif en actifs ; la base de production prévue augmentera les amortissements futurs et l'intensité capitalistique
|
|
Ratio actifs assimilés à de la trésorerie / passif
|
Trésorerie ¥ 222 millions / 23,57 %
|
Trésorerie ¥ 566 millions / 16,19 %
|
Trésorerie, actifs financiers détenus à des fins de transaction et investissements en titres de créance ¥ 2,584 milliards / 18,82 %
|
Total des actifs au T1 ¥ 3,459 milliards ; produit net estimé de l'IPO ¥ 5,917 milliards
|
Trésorerie nette très solide et faible risque de financement, avec un rendement requis sur le capital nettement plus élevé
|
Remarque : Le flux de trésorerie disponible simplifié est égal au flux de trésorerie d'exploitation net moins les liquidités versées pour l'acquisition d'immobilisations corporelles, d'actifs incorporels et d'autres actifs à long terme. Le chiffre de 2023 était d'environ ¥ -0,17 million et s'arrondit à environ ¥ 0 million dans le tableau. Les chiffres du S1 2026E sont des estimations de la direction qui n'ont été ni auditées ni examinées.
Croissance et marges. Le chiffre d'affaires a augmenté de 332,64 % en 2025 et la marge brute consolidée s'est élevée à 60,44 %, créant l'apparence d'une croissance du matériel avec des marges semblables à celles du logiciel. Un examen plus approfondi montre que l'amélioration de la marge brute provient de composants internes, de coûts de production et d'approvisionnement réduits, et d'une part accrue de quadrupèdes de qualité industrielle. La marge brute des humanoïdes a cependant chuté de 69,26 % en 2024 à 63,18 %, alors que la baisse des prix de vente moyens et une part plus importante de G1 ont commencé à diluer le bénéfice unitaire. L'effet d'échelle peut encore compenser la baisse des prix, mais pas sans limites. Si le volume des ventes croît plus lentement que la baisse des prix unitaires et de la marge brute, le chiffre d'affaires et les bénéfices ralentiront de concert.
Flux de trésorerie et dépenses d'investissement. Les liquidités reçues des clients se sont élevées à 1,835 milliard de ¥ en 2025, soit l'équivalent de 107,98 % du chiffre d'affaires, ce qui indique une excellente qualité de recouvrement. Les créances clients ne s'élevaient qu'à 59 millions de ¥, et les cinq principaux clients étaient diversifiés. Le flux de trésorerie d'exploitation de 670 millions de ¥ a néanmoins reflété les effets combinés de 349 millions de ¥ de paiements fondés sur des actions sans décaissement, d'une augmentation de 332 millions de ¥ des dettes d'exploitation et d'une augmentation de 242 millions de ¥ des stocks ; il ne peut être considéré directement comme de la trésorerie distribuable stable. Le flux de trésorerie d'exploitation n'était que de 34 millions de ¥ au T1 2026, ce qui montre que les variations des dépenses, de la préparation des stocks et du calendrier de paiement des fournisseurs peuvent rendre la conversion de trésorerie plus volatile qu'en 2025.
Bilan et allocation du capital. Fin 2025, Unitree détenait ¥ 1,419 milliard de trésorerie, ¥ 282 millions d'actifs financiers détenus à des fins de transaction et ¥ 883 millions d'investissements en titres de créance, sans aucun emprunt à court terme. Le passif se composait principalement de dettes fournisseurs, de passifs de contrat et de passifs locatifs. Une fois le produit net estimé de l'IPO de ¥ 5,917 milliards perçu, la liquidité ne sera plus une contrainte stratégique. L'évaluation de l'allocation du capital s'en trouve donc modifiée : l'entreprise doit convertir les quelque ¥ 1,715 milliard de capital supplémentaire au-delà des besoins initiaux de ses projets en rendements plus solides sur ses modèles, ses produits et sa fabrication. Autrement, l'excédent de trésorerie ne fera que réduire la rentabilité des capitaux propres et ne permettra pas de soutenir un multiple de chiffre d'affaires élevé.
Conclusion fondamentale. Les fondamentaux d'Unitree sont plus solides que ceux de ses principaux concurrents nationaux en robotique, et l'entreprise a déjà prouvé que le matériel peut être rentable et générer de la trésorerie. L'unique variable qui déterminera les bénéfices futurs et la valorisation est de savoir si les applications industrielles et de services peuvent transformer des corps de robots bon marché en une plateforme de tâches à fort taux de réachat et d'utilisation. Si les investissements dans les modèles de fondation et les applications ne font qu'augmenter les dépenses sans accroître les réachats des clients, la marge nette ajustée de 34,77 % en 2025 marquera un sommet cyclique.
4. Paysage industriel et concurrentiel : Unitree s'impose sur le corps et le cervelet, tandis que le cerveau et le travail réel restent rares
La chaîne de valeur amont de la robotique généraliste à haute performance comprend les moteurs, les réducteurs, les puces, les batteries, les capteurs et les composants structurels. Les fabricants de plateformes intermédiaires intègrent le corps du robot, le contrôle de mouvement et les systèmes. Ce n'est qu'en aval que se situent la recherche et l'éducation, l'usage commercial et grand public, la fabrication industrielle, l'inspection et le sauvetage, la logistique et les services à domicile. Le plus grand piège d'évaluation du secteur aujourd'hui consiste à assimiler les "livraisons" au "nombre de robots effectuant un travail productif". Les plateformes de recherche, les équipements de démonstration et les projets pilotes d'usine peuvent tous être comptabilisés comme des livraisons sans générer de revenus récurrents liés aux tâches ou de rendements économiques. Ce rapport évalue donc la compétitivité à travers le volume des ventes, le chiffre d'affaires, la marge brute, le taux de réachat des clients et l'état de déploiement, plutôt que de remplacer les bénéfices des entreprises par de lointaines prévisions de la taille du marché.
|
Dimension concurrentielle
|
Position vérifiable d'Unitree
|
Mesure de la part de marché/de l'échelle et limites
|
Principaux concurrents ou alternatives
|
Implications pour la croissance, les marges et la valorisation
|
|
Ingénierie et production en série
|
5 511 livraisons d'humanoïdes et 23 037 ventes de quadrupèdes en 2025 ; les livraisons d'humanoïdes sont présentées comme les plus élevées au monde
|
Les livraisons incluent la recherche, l'éducation, les représentations et les projets pilotes ; aucune publication standardisée des heures de tâches productives ou des taux de réachat
|
UBTECH, Leju, AgiBot et Figure ; Deep Robotics et ANYbotics pour les quadrupèdes
|
Le leadership en matière de production en série est un véritable avantage, mais seuls les achats répétés et l'efficacité des tâches peuvent transformer le volume unitaire en flux de trésorerie à long terme
|
|
Corps du robot et contrôle des mouvements
|
Full stack sur les humanoïdes, les quadrupèdes, les composants clés et les algorithmes de mouvement ; itération rapide sur plusieurs produits
|
Les mouvements difficiles démontrent le contrôle et la robustesse, et non les taux de réussite autonomes pour les tâches complexes
|
Boston Dynamics, Tesla, Figure et AgiBot
|
Unitree est le vainqueur net dans la catégorie "corps + cervelet", soutenant le rapport qualité-prix et la marge brute
|
|
Modèles de fondation incarnés
|
WMA et VLA en parallèle ; les modèles propriétaires sont en open-source et en phase pilote, notamment dans des usines
|
Le prospectus indique clairement qu'ils n'ont pas été déployés dans des produits à grande échelle ; pas de séries pour les déploiements payants ou les taux de réussite des tâches
|
Tesla, Figure et les entreprises nationales de modèles de fondation et de robotique
|
Le "cerveau" reste une option d'évaluation et ne doit pas être valorisé comme une plateforme logicielle mature
|
|
Coûts et chaîne d'approvisionnement
|
Prix de vente moyen des humanoïdes de 166 400 ¥ avec une marge brute de 63,18 % ; composants clés développés et fabriqués en interne
|
Le prix moyen reflète le mix H1/G1/R1 et ne représente pas une tarification des modèles à périmètre constant
|
UBTECH, Leju, Deep Robotics, les constructeurs automobiles et les nouveaux entrants de l'électronique grand public
|
Les capacités actuelles de réduction des coûts sont en tête ; une production à l'échelle par les constructeurs automobiles pourrait réduire l'avantage de prix
|
|
Distribution et écosystème
|
Chiffre d'affaires à l'étranger de 43,65 % ; les cinq principaux clients représentent 12,08 % ; la présence officielle sur GitHub continue de développer l'écosystème de développeurs
|
L'attention portée à l'open-source ne se traduit pas par une conversion commerciale ; les noms des clients et la profondeur des applications ne sont divulgués que dans une mesure limitée
|
Les clients industriels d'UBTECH, les canaux de robots collaboratifs de DOBOT et les canaux d'inspection de Deep Robotics
|
Unitree l'emporte sur la largeur, tandis que certains pairs l'emportent sur la profondeur dans les applications verticales
|
|
Capital et valorisation
|
Produit net estimé de l'introduction en bourse de 5,917 milliards ¥ ; ratio cours/chiffre d'affaires de l'introduction en bourse de 35,89x
|
Les pairs cotés restent déficitaires, de sorte que les ratios P/E ne sont pas comparables d'une entreprise à l'autre
|
UBTECH et DOBOT affichent une moyenne de 19,74x le chiffre d'affaires ; Tesla dispose de ressources en capital plus solides et de cas d'usage internes
|
Le capital peut pallier le déficit cognitif, mais la prime de 81,8 % sur le multiple du chiffre d'affaires exige des gains continus de parts de marché et des marges brutes durablement élevées
|
Note : Le classement du robot humanoïde "le plus élevé au monde" est l'évaluation de l'entreprise pour 2025 basée sur des données de livraison de tiers ; un dénominateur mondial cohérent n'a pas été divulgué. Les ventes unitaires d'une entreprise à l'autre, les tailles de produits, les méthodes de comptabilisation des revenus et les applications ne sont pas entièrement comparables.
|
Entreprise
|
Échelle opérationnelle comparable en 2025
|
Croissance / marge brute / marge nette ajustée
|
Livraisons de robots ou statut d'activité
|
Investissement de capital et stratégie
|
Conclusion concurrentielle
|
|
Unitree Robotics
|
Chiffre d'affaires : 1,699 milliard ¥
|
+332,64 % / 60,44 % / 34,77 %
|
5 511 livraisons d'humanoïdes ; 23 037 ventes de quadrupèdes
|
Full stack sur le corps, le cervelet et les composants, avec un investissement croissant dans les modèles incarnés
|
Grand gagnant en matière de volume de production industrielle, de coûts et de rentabilité
|
|
UBTECH
|
Chiffre d'affaires : 2,001 milliards ¥
|
+53,29 % / 37,67 % / -35,71 %
|
1 079 ventes d'humanoïdes de taille réelle, aux côtés de robots d'éducation, de logistique et grand public
|
Plus axé sur les applications industrielles, avec des investissements plus importants dans les ventes et la R&D
|
Chiffre d'affaires légèrement supérieur, mais efficacité de livraison et rentabilité nettement plus faibles
|
|
DOBOT
|
Chiffre d'affaires : 493 millions de ¥
|
+31,65 % / 46,49 % / -25,05 %
|
20 millions de ¥ de revenus liés aux humanoïdes et aux multi-pattes ; les robots collaboratifs restent l'activité principale
|
S'étendre vers les humanoïdes via les canaux établis de robots collaboratifs
|
Les canaux industriels ont de la valeur, mais les humanoïdes ne représentent pas encore une menace à grande échelle
|
|
Deep Robotics
|
Chiffre d'affaires : 337 millions de ¥
|
+227,02 % / 52,83 % / 4,48 %
|
Cumul de 4 195 unités quadrupèdes et à pattes sur roues et de quatre humanoïdes sur la période 2023-2025
|
Axé sur des applications verticales, notamment l'énergie électrique, la lutte contre les incendies et l'inspection
|
Leader local dans les applications de quadrupèdes industriels, mais l'échelle et les bénéfices restent inférieurs à ceux de Unitree
|
|
Leju Robotics
|
Chiffre d'affaires : 258 millions de ¥
|
+365,20 % / 40,78 % / -30,07 %
|
Ventes cumulées sur trois ans de 609 humanoïdes de taille réelle et 301 unités de taille petite à moyenne
|
Poursuite en parallèle de la recherche et de l'éducation, de la collecte de données et de la production industrielle
|
Forte croissance, mais en retard en termes de production de masse, de marge brute et de génération de trésorerie
|
|
Tesla Optimus
|
Aucun revenu comparable provenant de robots externes
|
Non divulgué / non divulgué / non divulgué
|
La Gen 3 a annoncé avoir commencé une production d'essai en petite série
|
Avantages dans l'IA, les chaînes d'approvisionnement automobiles, le capital et le déploiement dans ses propres usines
|
Actuellement pas leader en volume, mais le rival potentiel le plus probable pour redéfinir les règles de coûts et d'applications
|
Remarque : les données d'UBTECH, DOBOT, Deep Robotics et Leju suivent les mesures des rapports réguliers ou des documents d'enregistrement cités dans le prospectus préliminaire d'Unitree. Des gammes de produits et des règles de comptabilisation des revenus différentes ne peuvent être comparées par une simple division. Les taux de croissance sont recalculés à partir des revenus divulgués pour 2024-2025.
Les vainqueurs sont déjà clairement identifiés. Unitree mène le secteur en termes de performances physiques des robots, d'itération des produits, de production de masse standardisée, de coût unitaire et de génération de trésorerie. Deep Robotics a établi un avantage vertical dans les applications d'inspection par quadrupèdes à haute valeur ajoutée, tandis qu'UBTECH a investi plus profondément dans l'intégration de clients industriels. Les activités humanoïdes de DOBOT et de Leju n'ont pas encore atteint l'échelle d'Unitree. Les perdants sont tout aussi évidents : les modèles tributaires d'une personnalisation à prix élevé, de faibles volumes et de frais de vente constamment élevés sont pris en étau par les plateformes standardisées et l'écosystème de développeurs d'Unitree.
Cependant, le pool de bénéfices pourrait à terme migrer de la "vente de corps de robots" vers les "modèles, données, logiciels de tâches et services de maintenance". Il n'y a actuellement aucun vainqueur vérifiable sur cette trajectoire à plus long terme. Unitree possède la plus grande base installée de matériel et le principal point d'entrée pour les développeurs, ce qui en fait un bénéficiaire net potentiel de l'effet volant des données. Elle pourrait également échouer à obtenir des données suffisamment profondes et de haute qualité à partir d'une seule application industrielle, car ses produits sont dispersés entre la recherche, l'éducation, les spectacles et le grand public. L'entreprise est actuellement un bénéficiaire net du secteur, mais sa valorisation lors de l'introduction en bourse exige qu'elle l'emporte simultanément sur quatre fronts : le corps, le cervelet, le cerveau et la commercialisation industrielle. La marge d'erreur est étroite.
5. Principaux risques
-
La demande évolue de l'enthousiasme vers un usage réel. Si les achats de recherche, les spectacles de divertissement et les locations à court terme ralentissent alors que les clients de la fabrication, de la logistique, de l'inspection et des services n'ont pas encore généré de commandes groupées récurrentes, la croissance des ventes d'humanoïdes fléchira avant le narratif du secteur. Les investissements fixes en R&D et en vente augmenteraient alors les ratios de dépenses, ce qui se traduirait rapidement par un impact du ralentissement des revenus sur le bénéfice ajusté.
-
La concurrence par les prix surpasse la réduction des coûts dictée par l'effet d'échelle. Les prix de vente moyens des robots humanoïdes ont déjà chuté de 36,10 % en 2025, et la marge brute a reculé de 6,08 points de pourcentage. Si les prix à périmètre constant baissent encore de plus de 20 % en 2026 sans baisse proportionnelle des coûts des matériaux, des puces et de la sous-traitance, la marge brute consolidée pourrait tomber sous la barre des 55 %, affaiblissant les marges élevées sur lesquelles repose la valorisation de l'introduction en bourse.
-
L'investissement dans le "cerveau" ne parvient pas à créer un produit. Le modèle de fondation généraliste incarné propriétaire de Unitree n'a pas encore été déployé à grande échelle. Le ratio des dépenses de R&D est tombé de 31,39 % en 2023 à 8,53 % en 2025, soit en dessous de la moyenne de 24,70 % de ses pairs en 2025. Si les investissements de l'IPO ne font qu'accroître les dépenses en puissance de calcul, en personnel et en collecte de données, sans améliorer le taux de réussite des tâches, la généralisation et le taux de réachat des clients, les bénéfices chuteront en premier tandis que la prime de plateforme restera non réalisée.
-
La normalisation des flux de trésorerie pourrait dépasser la baisse des bénéfices. Le flux de trésorerie opérationnel en 2025 a bénéficié des paiements fondés sur des actions, de la hausse des dettes fournisseurs et des passifs sur contrats, avant de chuter de 85,65 % d'une année sur l'autre au 1T26. Si les stocks continuent de croître, que les conditions de paiement des fournisseurs se raccourcissent ou que les acomptes clients diminuent, le flux de trésorerie disponible simplifié pourrait s'établir nettement en dessous du bénéfice ajusté, réduisant encore le rendement du flux de trésorerie disponible d'environ 1,02 % lors de la valorisation de l'IPO.
-
Des concurrents issus d'autres secteurs redéfinissent la courbe des coûts. Tesla, les constructeurs automobiles nationaux et les entreprises d'électronique grand public disposent de ressources financières, de capacités de chaîne d'approvisionnement et d'applications en usine internes plus importantes. Une fois que leurs robots humanoïdes auront atteint une production de masse faible mais stable et deviendront accessibles aux clients externes, Unitree pourrait faire face à une concurrence simultanée en matière de talents, de composants, de tarification et de validation par les clients, ce qui pèserait à la fois sur sa part de marché et sa marge brute.
-
Contraintes liées à la propriété intellectuelle, à l'exportation et à la chaîne d'approvisionnement. Au 31 janvier 2026, Unitree détenait 262 brevets enregistrés en Chine et à l'étranger, dont 20 brevets d'invention nationaux. Le nombre relativement faible de brevets d'invention pourrait rendre la technologie de base plus difficile à protéger. La dernière politique de la FCC américaine n'affecte pas actuellement les modèles de base certifiés, mais si de nouveaux modèles ne peuvent pas obtenir de certification ou d'exemption, la part de 43,65 % des revenus provenant de l'étranger ferait face à des pressions d'accès aux marchés régionaux. Les hausses de prix de la mémoire et d'autres puces augmenteraient également les coûts.
-
Le risque de gouvernance se conjugue à une valorisation élevée. Avant l'offre, Xingxing Wang détenait directement 23,82 % des actions et, grâce à la structure de droits de vote spéciaux et aux plateformes d'employés, contrôlait un total combiné de 68,78 % des droits de vote. Les actionnaires externes ont une capacité limitée à contraindre les décisions majeures. Le ratio cours/chiffre d'affaires de l'introduction en bourse est supérieur de 81,8 % à la moyenne de ses pairs cotés. Si l'enthousiasme s'estompe après la cotation ou si les actions assujetties à des restrictions sont progressivement libérées, une contraction des multiples pourrait dominer les rendements pour les actionnaires, même si l'entreprise continue de croître.
6. Liste de contrôle de suivi
-
Résultats officiels du 1H26 : Le chiffre d'affaires devrait s'établir dans la fourchette de 1,052 à 1,128 milliard de ¥, et le bénéfice net ajusté devrait au moins approcher le point médian de 260 millions de ¥. Des résultats inférieurs à la limite basse des prévisions renforceraient directement l'opinion à tendance négative.
-
Volume et prix des humanoïdes : Les ventes comptabilisées pour l'ensemble de l'année 2026 devraient dépasser les 8 000 unités, tandis que la baisse du prix de vente moyen devrait rester inférieure à 20 %. Une croissance insuffisante des volumes ou une baisse plus rapide des prix indiqueraient un affaiblissement de l'élasticité des prix.
-
Marge brute et ratios de dépenses : Une marge brute consolidée d'au moins 58 %, un ratio de dépenses de R&D grimpant à environ 15 % et une marge nette ajustée d'au moins 20 % montreraient que Unitree peut préserver sa rentabilité tout en investissant dans le "cerveau". Une marge brute inférieure à 55 % affaiblirait cette perspective.
-
Conversion de trésorerie : Le flux de trésorerie opérationnel sur 12 mois glissants divisé par le bénéfice net ajusté devrait rester supérieur à 80 %, avec un flux de trésorerie disponible simplifié restant positif. Si ce ratio reste inférieur à 50 % pendant deux périodes de reporting consécutives, la viabilité des flux de trésorerie de 2025 de l'entreprise devrait être réévaluée.
-
Achats industriels répétés et indicateurs de tâches : Unitree devrait divulguer au moins un déploiement de 100 unités ou plus dans la fabrication, la logistique, l'inspection ou les services, accompagné d'une commande répétée et de données sur la réussite des tâches ou les heures de travail productif. Les performances et les commandes de prototypes seules ne modifieraient pas la conclusion sur la valorisation.
-
Commercialisation du modèle : Le passage de la série UnifoLM de l'open source et des pilotes vers des déploiements payants, parallèlement à la divulgation des revenus des fonctionnalités basées sur le modèle, du nombre de clients ou des données d'utilisation répétée, affaiblirait la vision du « cerveau comme simple option ». L'absence persistante d'indicateurs clés de performance (KPI) quantifiés renforcerait la conclusion à tendance négative.
-
Progrès des concurrents : Il convient de surveiller si UBTECH peut dépasser les 2 000 ventes d'humanoïdes de taille réelle, les revenus et la marge nette des quadrupèdes de Deep Robotics, ainsi que les ventes externes et le déploiement réel en usine de Tesla Optimus. Si un concurrent parvient à faire le lien entre le coût et les applications, la prime de leadership d'Unitree se réduira.
-
Justifier la valorisation par la croissance : Sans s'appuyer sur un objectif de cours, continuez à comparer la capitalisation boursière avec le chiffre d'affaires glissant, le bénéfice ajusté et les flux de trésorerie disponibles. Si une amélioration des fondamentaux ramène le P/E ajusté sous les 80x et que des achats industriels récurrents sont établis, l'opinion à tendance négative pourrait devenir neutre. Sinon, le multiple élevé continuera d'amplifier le risque d'exécution.
7. Sources de recherche