Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d’informations accessibles au public et est destiné uniquement au partage d’informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ni une garantie de rendement. Les opérations de l’entreprise, les valorisations, les prix du marché et les attentes consensuelles évoqués dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
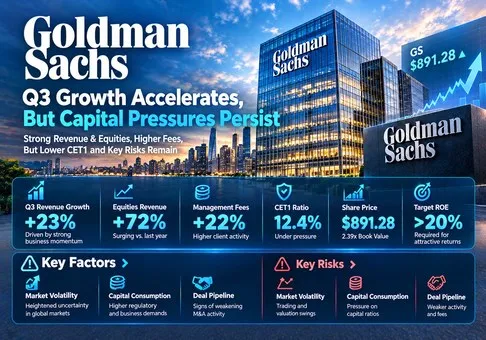
Évaluation globale : Goldman Sachs est une franchise de marchés de capitaux de grande qualité, mais l’action semble correctement valorisée, voire pleinement valorisée, au cours de clôture du NYSE du 15 octobre, à 891,28 USD. Notre évaluation du couple risque/rendement est prudemment négative, car un ratio de 2,39x la valeur comptable des capitaux propres ordinaires exige des rendements durables proches du niveau exceptionnellement élevé observé depuis le début de l’année. La variable déterminante est le rendement généré par la capacité supplémentaire du bilan à mesure que le financement en fonds propres augmente.
-
La croissance est forte, avec une concentration identifiable. Le chiffre d’affaires trimestriel a progressé de 23 %, tandis que la division Actions a généré 2,705 milliards USD des 3,495 milliards USD d’augmentation du chiffre d’affaires en glissement annuel, soit environ 77 %. Cette concentration fait du financement des clients et de l’activité sur dérivés les principales sensibilités des bénéfices.
-
La base de commissions s’améliore. Les frais de gestion et autres commissions ont augmenté de 22 % pour atteindre 3,587 milliards USD. Pour l’investissement, cela implique un meilleur soutien des bénéfices récurrents, même si les commissions de performance devraient conserver un traitement de valorisation cyclique.
-
Le déploiement du capital tempère la vigueur des bénéfices mise en avant. Le ratio CET1 standardisé est passé de 12,9 % à 12,4 %. La croissance des revenus ne mérite une prime que lorsque la rentabilité ajustée du risque compense le capital nécessaire pour la générer.
-
Un multiple de bénéfices apparemment modeste peut coexister avec une économie exigeante. Quatre fois le BPA du T3 équivaut à 68,04 USD, ce qui implique un multiple de bénéfices de 13,10x. Il s’agit d’un calcul fondé sur le rythme actuel, et non d’une prévision prospective. Au même prix, le titre se négocie à 2,61x la valeur comptable tangible, ce qui laisse moins de marge pour une normalisation des rendements.
-
Notre cadre de valorisation privilégie la patience. Avec un coût des fonds propres supposé de 11 % et une croissance perpétuelle de la valeur comptable de 4 %, des ROE durables de 18 %, 20 % et 22 % produisent des valeurs indicatives de 745,28 USD, 851,75 USD et 958,22 USD. Il s’agit de sensibilités, et non d’objectifs de cours ou de prévisions de la direction. La fourchette de base, pour un ROE de 18 à 20 %, se situe sous le prix de référence.
Le modèle utilise P/B = (ROE − g) / (coût des capitaux propres − g), appliqué à une valeur comptable des capitaux propres ordinaires de 372,64 USD. À l’inverse, 891,28 / 372,64 = 2,3918x implique un ROE durable de 20,74 % selon ces hypothèses. Ce cadre de résultat résiduel suppose des rendements stables, une évolution de la valeur comptable conforme au clean surplus et une politique de distribution cohérente. Les variations des taux d’intérêt, du risque de crédit ou de la croissance retenue peuvent modifier sensiblement le résultat. Il ne permet pas d’établir un juste prix précis.
La sélection de GS s’explique par la publication des résultats du T3 le 13 octobre et la cotation de GSB le 15 octobre. Le pool d’actifs admissibles ouvert comprenait GSB/USDT Spot, TSMON/USDT Spot et les contrats à terme NVDAUSDT. TSM et NVDA ont été exclus en vertu de la règle de répétition sur 90 jours ; GS n’a aucune entrée antérieure. GSB est un certificat tokenisé lié à l’entreprise. Son prix sur la plateforme et les droits des détenteurs de jetons sont distincts de la valorisation des actions ordinaires à la NYSE ; ce rapport utilise exclusivement le cours de clôture de l’action.
2. Présentation de l’entreprise, répartition des activités et principaux indicateurs opérationnels
The Goldman Sachs Group, Inc. sert des entreprises, des institutions, des gouvernements et une clientèle fortunée. Sa relation économique la plus forte réside dans le lien entre conseil, exécution et financement : un mandat de conseil peut générer des activités de souscription, l’exécution pour les institutions peut conduire au financement prime, et un événement de liquidité pour un fondateur peut créer des actifs sous gestion de fortune. Ce modèle interconnecté peut approfondir les relations avec les clients, mais plusieurs sources de revenus restent sensibles au même cycle des marchés de capitaux.
Global Banking & Markets génère des commissions sur les transactions et des spreads, ainsi que des revenus de financement. Les commissions de conseil dépendent des transactions finalisées ; la souscription dépend de l’accès des émetteurs aux marchés de capitaux. L’intermédiation dépend de l’activité des clients, de la tarification et de l’exécution, tandis que le financement ajoute une relation de revenus récurrente qui mobilise des liquidités et des fonds propres réglementaires. Asset & Wealth Management perçoit des frais de gestion sur les actifs sous gestion et des commissions liées à la performance, tandis que les prêts et les investissements ajoutent une exposition au crédit et au marché. Platform Solutions reste principalement pertinent par le biais de l’économie liée à l’abandon des activités destinées aux consommateurs.
|
Activité
|
Produits nets du T3 2026 / part
|
Moteur économique
|
Évaluation de la qualité
|
|
Global Banking & Markets
|
13,458 Md USD / 72,0 %
|
Commissions de conseil et de souscription ; intermédiation de marché et financement
|
Franchise solide ; sensible à l’activité et à l’utilisation du bilan
|
|
Asset & Wealth Management
|
5,051 Md USD / 27,0 %
|
Frais de gestion, commissions de performance, prêts et investissements
|
Davantage de commissions récurrentes ; les commissions d’incitation restent variables
|
|
Solutions de plateforme
|
0,170 Md USD / 0,9 %
|
Activités restantes liées aux consommateurs et expositions en cours de sortie
|
Faible contribution aux revenus ; frein persistant à l’exécution
|
Les parts des activités sont calculées à partir des revenus nets consolidés publiés ; les arrondis empêchent d’obtenir un total exact de 100 %. La rentabilité des segments n’est pas interchangeable avec celle du groupe, car l’allocation du capital et le financement diffèrent. La question principale est de savoir si la croissance des commissions peut réduire la dépendance aux bénéfices des marchés sans sacrifier les rendements par le biais de primes d’acquisition ou de dépenses excessives.
Indicateurs opérationnels clés et évolutions
Le financement des actions a progressé de manière séquentielle, alors même que l’intermédiation actions a reculé. Cela étaye une interprétation des revenus plus durable que celle fondée uniquement sur un pic d’activité de trading. Néanmoins, les revenus de financement dépendent de l’effet de levier des clients, des spreads, de la qualité des garanties et des coûts de financement. La question pertinente est le revenu par unité de capital en période de stress, plutôt que la classification des revenus de financement comme récurrents.
La gestion d’actifs offre une voie de croissance différente : les nouveaux mandats élargissent la base de commissions avec une utilisation plus limitée et plus indirecte du bilan. Les flux à long terme doivent être évalués séparément de l’appréciation des marchés et des flux vers les produits de liquidité. Les commissions de performance, les valorisations des investissements et les prêts de banque privée impliquent que l’ensemble du segment AWM ne doit pas être valorisé comme une rente uniforme de commissions de gestion.
|
Indicateur opérationnel
|
T3 2026
|
Évolution / interprétation
|
|
Revenus actions
|
6,441 Md USD
|
+72 % sur un an ; -13 % sur un trimestre
|
|
Financement des actions
|
3,365 Md USD
|
+96 % sur un an ; +3 % sur un trimestre
|
|
Commissions de banque d’investissement
|
3,224 Md USD
|
+21 % sur un an ; le carnet de commandes a diminué sur un trimestre
|
|
Frais de gestion et autres commissions
|
3,587 Md USD
|
+22 % en glissement annuel ; +7 % en glissement trimestriel
|
|
Actifs sous supervision
|
4,097 Bn USD
|
97 Md USD d’entrées nettes trimestrielles à long terme
|
|
Coefficient d’efficience trimestriel
|
60,5 %
|
Charges / produits nets ; 59,4 % depuis le début de l’exercice
|
|
Capital retourné aux actionnaires ordinaires
|
4,49 Md USD
|
3,00 Md USD de rachats d’actions, plus 1,49 Md USD de dividendes
|
La banque d’investissement offre un contrôle utile contre les extrapolations. Les transactions actuellement finalisées peuvent accroître les revenus tandis que le portefeuille de transactions en attente se contracte ; ainsi, des commissions comptabilisées élevées ne prédisent pas automatiquement une accélération des commissions futures. De même, une hausse des actifs sous supervision ne soutient les commissions de gestion que dans la mesure où ces actifs génèrent des commissions et où le taux de commission réalisé reste solide. Notre interprétation de base est une amélioration de la capacité bénéficiaire de la franchise, avec une cyclicité importante qui subsiste.
3. Qualité fondamentale
La qualité de la croissance est bonne, avec un levier opérationnel significatif par rapport au trimestre de l’exercice précédent, mais une rentabilité séquentielle plus faible. La marge avant impôts reste nettement supérieure à son niveau de l’exercice précédent, même après l’augmentation des dépenses sensibles aux revenus. La structure de coûts comprend à la fois des rémunérations flexibles et des frais de transaction, ainsi que des fonctions moins flexibles liées à la technologie, aux locaux et au support. Une composition favorable des revenus peut donc entraîner d’importantes variations des bénéfices dans un sens comme dans l’autre.
|
Indicateur financier
|
T3 2025
|
T2 2026
|
T3 2026
|
|
Revenus nets, Mds USD
|
15.184
|
20.338
|
18.679
|
|
Bénéfice avant impôts, Mds USD
|
5.392
|
8.563
|
7.003
|
|
Marge avant impôts, calculée
|
35.5%
|
42.1%
|
37.5%
|
|
Bénéfice net, Mds USD
|
4.098
|
6.628
|
5.294
|
|
BPA dilué, USD
|
12.25
|
20.98
|
17.01
|
|
ROE annualisé
|
14.2%
|
23.5%
|
18.7%
|
|
Trésorerie et équivalents, Mds USD
|
Non utilisé ici
|
187
|
177
|
|
Emprunts non garantis, Mds USD
|
Non utilisé ici
|
438
|
444
|
|
CET1 standardisé
|
Non utilisé ici
|
12.9%
|
12.4%
|
|
Flux de trésorerie d’exploitation / capex
|
S1 2025 : USD -31.558bn / USD 0.975bn
|
S1 2026 : USD -25.763bn / USD 1.067bn
|
T3 absent des documents de résultats
|
|
Traitement du FCF
|
Pas un point d’ancrage pour la valorisation bancaire
|
Pas un point d’ancrage pour la valorisation bancaire
|
Évaluez plutôt le capital et la liquidité
|
Les chiffres trimestriels de résultat sont établis selon les PCGR américains. La marge avant impôts correspond au résultat avant impôts divisé par les produits nets. Le ROTE et la valeur comptable tangible sont des mesures non conformes aux PCGR définies par l’entreprise. Les emprunts non garantis regroupent les soldes à court et à long terme. Les lignes de flux de trésorerie utilisent explicitement des périodes de premier semestre, contrairement aux colonnes de résultat trimestriel ; le flux de trésorerie du T3 n’est pas déduit des variations de trésorerie. Les informations de bilan et de capital du T3 sont des estimations préliminaires figurant dans les documents de résultats.
La conversion de trésorerie de la banque ne peut pas être évaluée à l’aide d’un multiple de FCF d’entreprise industrielle. Les prêts, les stocks détenus à des fins de transaction, les opérations garanties et les dépôts participent à la génération de revenus. Au premier semestre, la soustraction mécanique des dépenses d’investissement des flux de trésorerie d’exploitation donne -26,830 milliards USD, contre -32,533 milliards USD un an plus tôt. Ce calcul ne mesure pas la trésorerie distribuable aux actionnaires ordinaires. Un chiffre négatif peut refléter l’expansion de l’activité des clients, tandis qu’un flux de trésorerie d’exploitation positif peut refléter un désendettement dans un contexte de détérioration. Les critères appropriés sont la liquidité, la génération de capital et des distributions durables.
Les liquidités semblent importantes, mais l’évolution du capital mérite une attention particulière. Les RWA standardisés sont passés de 791 milliards USD à 817 milliards USD, tandis que les fonds propres CET1 ont légèrement reculé de 101,7 milliards USD à 101,4 milliards USD. Cela explique pourquoi de solides bénéfices comptables ne se sont pas traduits par une hausse du ratio de capital. À titre d’illustration, 40 milliards USD supplémentaires de RWA nécessiteraient 4,96 milliards USD de capital uniquement pour maintenir un ratio de 12,4 %. Il s’agit d’un scénario, et non d’une prévision ou d’un minimum réglementaire. Ce montant est proche des bénéfices trimestriels courants attribuables aux actionnaires ordinaires, ce qui montre à quelle vitesse la croissance peut absorber la capacité de distribution.
Une chaîne de résultats reproductible relie le récit opérationnel à la valorisation. Supposons que les revenus d’Equities diminuent de 10 % par rapport à 6,441 milliards USD, soit une réduction de 644,1 millions USD. Supposons que 55 % des revenus perdus soient compensés par une baisse des charges variables, laissant un impact de 45 % sur la contribution avant impôts. Avec un taux d’imposition supposé de 24,4 % et 301,1 millions d’actions diluées, le BPA trimestriel diminue d’environ 0,73 USD : 644,1 × 45 % × (1 − 24,4 %) / 301,1. Une persistance sur quatre trimestres réduirait le bénéfice annuel d’environ 2,91 USD ; un multiple illustratif constant de 13x implique environ 37,84 USD de moins en valeur des capitaux propres par action. Il s’agit de sensibilités d’analystes, et non de marges sectorielles publiées ou de prévisions. La libération de capital, les changements dans les autres activités et l’évolution du multiple de marché pourraient compenser ou amplifier le résultat.
L’allocation du capital est contrastée. Les rachats réduisent le nombre d’actions et peuvent accroître le BPA, mais des achats au-dessus de la valeur comptable peuvent diluer la valeur comptable par action restante, même lorsque l’effet relutif sur les bénéfices est positif. Les rachats du T3 se sont établis en moyenne à 1 048,73 USD, au-dessus du cours de clôture de référence utilisé ici. Cette comparaison décrit le moment d’exécution ; elle ne prouve pas à elle seule que les actions étaient mal valorisées au moment de leur achat. Le critère d’investissement consiste à déterminer si le rendement attendu dépassait celui d’autres utilisations possibles du capital.
Le principal enjeu de normalisation concerne la pérennité des rendements. Le ROE sur neuf mois inclut des avantages liés aux règlements fiscaux sur les attributions d’actions aux employés, tandis que le T3 inclut une charge caritative supplémentaire. Retirer un élément favorable sans ajuster l’élément défavorable, ou inversement, fausserait l’analyse. Notre cadre encadre donc le ROE soutenable au lieu de présenter un BPA trimestriel ajusté comme une prévision établie. La variable la plus importante demeure la rentabilité marginale du capital dans l’activité de marchés.
4. Secteur et paysage concurrentiel
Le marché concurrentiel pertinent comprend la banque d’investissement mondiale, le trading et le financement institutionnels, la gestion d’actifs et la gestion de fortune privée. Les volumes de marché, la confiance des émetteurs, la finalisation des opérations et l’effet de levier des clients déterminent les deux premières activités ; les actifs clients générant des commissions et la performance des investissements déterminent les deux dernières. Un classement général des revenus bancaires ne constitue pas une mesure précise de la part de marché dans chacun de ces marchés.
Les barrières à l’entrée comprennent les relations, la technologie d’exécution, la capacité de financement, la gestion des garanties et les autorisations réglementaires. Ces barrières favorisent les acteurs établis, mais n’éliminent pas la concurrence en matière de rémunération, de capacité de bilan et de tarification. Une croissance plus rapide du financement peut refléter une meilleure pénétration auprès des clients, une prise de risque accrue, ou les deux. Le rapport compare donc conjointement la croissance opérationnelle et les rendements, sans supposer que la croissance des revenus démontre une amélioration de la part de marché ajustée du risque.
|
Environnement concurrentiel
|
Éléments probants et positionnement
|
Implication pour la valorisation
|
|
Conseil et souscription
|
GS a indiqué être n° 1 pour les opérations de fusions-acquisitions annoncées/réalisées et les émissions liées aux actions depuis le début de l’année ; JPM a indiqué une part de 9,2 % du portefeuille global de commissions de banque d’investissement
|
Positions solides dans les catégories ; définitions de classement différentes
|
|
Marchés actions
|
GS +72 % sur un an, contre MS +41 % et JPM +49 %
|
GS gagne en dynamique relative ; la croissance seule ne constitue pas une part de marché
|
|
Revenu fixe
|
GS -1 % sur un an ; MS -7 % ; JPM -4 %
|
Résilience relative au sein d’un trimestre plus faible
|
|
Frais récurrents de gestion de fortune et d'actifs
|
Revenus AWM de GS : 5.051 Md USD ; revenus de gestion de fortune de MS : 9.065 Md USD
|
MS dispose d'une base de revenus de gestion de fortune plus importante ; GS doit rééquilibrer sa composition de revenus
|
Les affirmations de classement ci-dessus proviennent de publications des sociétés faisant référence à Dealogic et couvrent différents produits. Elles ne sont pas contradictoires et ne doivent pas être combinées dans un seul tableau de classement. Les revenus comparables divulgués pour les activités actions offrent un indicateur plus utile de la dynamique à court terme, bien que des différences subsistent dans la composition des produits et la présentation du financement.
|
Société / période
|
Revenus et croissance
|
Rentabilité / capital
|
Lecture concurrentielle
|
|
The Goldman Sachs Group, Inc. / T3 2026
|
18.679 Md USD ; +23 % en glissement annuel
|
ROTE 20.5 % ; CET1 12.4 %
|
Leader de la croissance des activités actions ; concentration plus élevée sur les marchés
|
|
Morgan Stanley / T3 2026
|
20.3 Md USD ; environ +11.5 % en glissement annuel
|
ROTCE 22.6 % ; CET1 14.9 %
|
Socle de gestion de fortune plus solide ; revenus des activités actions de 5.799 Md USD
|
|
JPMorgan Chase & Co. / T3 2026
|
50.2 Md USD publiés ; 50.9 Md USD gérés
|
ROTCE 20 % ; CET1 13.9 %
|
Financement diversifié et position de premier plan dans les commissions de banque d'investissement
|
|
Citigroup Inc. / T3 2026
|
23,845 Md USD ; +8 % en glissement annuel
|
RoTCE 11,5 % ; CET1 12,8 %
|
Rendements du groupe plus faibles ; Services constitue la franchise la plus solide
|
Tous les pairs publient leurs résultats du trimestre de septembre 2026. La croissance des revenus de Morgan Stanley est calculée à partir de valeurs arrondies de 20,3 milliards USD et 18,2 milliards USD. Les revenus déclarés et gérés de JPM correspondent à des présentations comptables différentes ; son ROTCE présenté ici est celui déclaré, plutôt que le chiffre de 21 % excluant son élément significatif communiqué. Les mesures de rendement entre les entreprises sont approximativement comparables, mais pas identiques. Le ROTE de GS, le ROTCE des pairs et le RoTCE de Citi utilisent différentes réconciliations propres à chaque entreprise. Aucun classement interentreprises du BPA n’est utilisé, car le nombre d’actions est arbitraire.
Gagnants et retardataires : GS affiche la croissance relative la plus nette des revenus divulgués des marchés actions parmi GS, MS et JPM ce trimestre. MS dispose d’un socle de revenus de gestion de fortune plus solide et d’un rendement tangible du groupe déclaré plus élevé. JPM conserve un modèle diversifié de bénéfices et de financement et a fait état d’une position de leader étendue en matière de commissions de banque d’investissement. Le rendement du groupe Citi est inférieur, malgré une solide franchise Services ; Citi ne devrait pas bénéficier de la même prime fondée sur le rendement simplement parce que son revenu total est supérieur à celui de GS. Il s’agit d’évaluations opérationnelles, et non de recommandations sur les actions des pairs.
GS bénéficie nettement de marchés de capitaux actifs et d'une demande accrue de financement et de conseil. Le défi consiste à transformer cet avantage en rendements durables pour les actionnaires sans mobiliser un capital excessif. Dans notre scénario de base, la franchise mérite une prime par rapport aux banques affichant des rendements plus faibles, mais le multiple cours/valeur comptable actuel intègre déjà une réussite substantielle. Nous n'avons pas compilé de cours boursiers synchronisés pour les pairs, de sorte que cette conclusion repose sur l'économie des rendements plutôt que sur l'affirmation non étayée selon laquelle GS se négocie au-dessus ou au-dessous d'une médiane vérifiée des multiples de ses pairs.
5. Principaux risques
-
Désendettement des clients : des soldes de financement prime plus faibles, une baisse de la valeur des garanties ou une compression des spreads réduiraient les revenus de financement et affaibliraient le levier opérationnel. La sensibilité des bénéfices présentée à la section 3 illustre le mécanisme de transmission plutôt qu'elle ne prédit une baisse.
-
Consommation de capital : une croissance supplémentaire des RWA sans génération proportionnelle de CET1 pourrait limiter les rachats d’actions ou exiger des réductions d’actifs à plus faible rendement. Une baisse persistante du ratio standardisé affaiblirait notre évaluation de la qualité de la croissance.
-
Épuisement du pipeline de transactions : la poursuite de la contraction du carnet de commandes, des annulations ou des retards dans les autorisations réglementaires pourrait réduire les futurs revenus de conseil et de souscription, après que de solides transactions finalisées ont déjà été comptabilisées.
-
Pertes sur crédits et garanties : des prêts de gros dégradés ou des valorisations défavorables sur les marchés privés augmenteraient les provisions, entameraient le capital mis en réserve et remettraient en cause le multiple de valorisation au-dessus de la valeur comptable. L’exposition garantie comporte toujours un risque de liquidité des garanties et un risque de corrélation défavorable.
-
Retournement de la base de commissions : des sorties durables de clients à long terme ou la baisse des valeurs de marché réduiraient les actifs générateurs de commissions, tandis qu’une concurrence plus forte pourrait diminuer les commissions effectives. Les commissions de performance peuvent baisser avant que la base des commissions de gestion ne se contracte visiblement.
-
Taux de financement et d’actualisation : des coûts de dépôts plus élevés ou des coûts de financement non garanti pourraient comprimer les marges de financement. Un rendement exigé des capitaux propres plus élevé réduirait indépendamment le multiple de valeur comptable justifié, même si le BPA publié restait stable.
-
Exécution des cessions et acquisitions : de nouvelles dépréciations d’Apple Card ou une intégration coûteuse de nouvelles activités de gestion d’actifs pourraient diluer les rendements. Les acquisitions annoncées ne prouvent ni l’achèvement de l’intégration ni la réalisation des synergies.
-
Éléments susceptibles d’améliorer notre opinion prudente : un ROE durablement supérieur à 22 %, des commissions récurrentes en croissance et un capital stable pourraient justifier un multiple plus élevé. Dans ce cas, notre fourchette de normalisation de 18 à 20 % serait trop prudente ; il s’agit d’une condition précise qui invaliderait l’hypothèse centrale.
6. Liste de contrôle du suivi
Les seuils suivants sont des règles de suivi de la recherche, et non des prévisions de l’entreprise ou des exigences réglementaires. À évaluer lors de la prochaine publication trimestrielle et du dépôt correspondant ; aucune date de publication des résultats non vérifiée n’est présumée.
-
Capital : un ratio CET1 standardisé stable à 12,4 % ou plus, associé à une croissance rentable, soutient la thèse d’un déploiement maîtrisable. Une nouvelle baisse de 50 points de base ou plus l’affaiblirait sensiblement.
-
Durabilité du rendement : Un ROE d’au moins 20 % sur plusieurs trimestres soutiendrait le cadre de valorisation actuel. Des niveaux répétés inférieurs à 18 % augmenteraient le risque baissier lié à la normalisation. Isolez à chaque fois les effets fiscaux et les charges inhabituelles.
-
Franchise de financement : Un financement sur actions d’au moins 3,365 milliards USD, avec une consommation de capital stable, soutiendrait sa pérennité. Une baisse supérieure à 10 % accompagnée d’une hausse des pertes de crédit la remettrait en question.
-
Commissions récurrentes : des commissions de gestion et autres d’au moins 3,587 milliards USD, soutenues par des flux nets positifs à long terme, renforceraient le plancher des bénéfices. Deux trimestres consécutifs de sorties de flux à long terme affaibliraient cette évaluation.
-
Renouvellement des opérations : une stabilisation ou une croissance du carnet de commandes de la banque d’investissement améliorerait la visibilité sur les perspectives. Une nouvelle contraction, accompagnée d’une baisse des commissions comptabilisées, indiquerait un portefeuille d’opportunités moins favorable.
-
Discipline des coûts : un ratio d’efficience proche ou inférieur à 60 % alors que les commissions récurrentes progressent soutiendrait la qualité opérationnelle. Un ratio supérieur à 63 % sans explication clairement temporaire indiquerait une conversion des bénéfices plus faible.
-
Qualité des distributions : comparer les prix de rachat aux rendements attendus à la même période et suivre l’évolution de la valeur comptable. Une stabilisation du CET1 et une hausse de la valeur comptable parallèlement aux distributions seraient plus convaincantes qu’une simple hausse du BPA.
-
Révision des informations publiées : rapprocher les données préliminaires du T3 relatives au bilan, aux RWA et aux AUS du Form 10-Q ultérieur. Une révision significative des expositions au capital ou au financement nécessiterait de réexaminer la conclusion.
7. Sources
Date limite de recherche : 16 octobre 2026, Asia/Shanghai. La valorisation des actions utilise la clôture de la séance régulière du 15 octobre, et non les cours après bourse ni les prix des jetons LBank. Les sources ci-dessous distinguent les faits publiés de nos calculs et hypothèses. Aucun jeu de données de consensus contemporain vérifié ni aucune transcription complète de conférence téléphonique n'est intégré ; aucun montant de dépassement/manquement, objectif de courtier ou prévision consensuelle n'est avancé. La publication du T3 et les pièces déposées constituent les éléments les plus récents utilisés concernant les résultats ; le formulaire 10-Q du T2 fournit le contexte historique des flux de trésorerie. Les données préliminaires du T3 peuvent changer dans le dépôt ultérieur.
-
-
-
-
-
-
-
Communiqué de presse sur les résultats du 3T26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 2026-10-13.
-
-
-
-
-
-
-
-



 Transférer