Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d’informations accessibles au public et est destiné uniquement au partage d’informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ni une garantie de rendement. Les activités de l’entreprise, les valorisations, les prix du marché et les attentes consensuelles évoqués dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
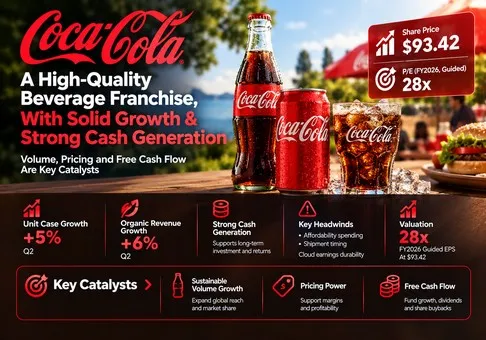
Jugement global : The Coca-Cola Company est une franchise de boissons de haute qualité et un bénéficiaire net sur le plan concurrentiel, mais l’action est chère, à environ 28,3–28,6 fois les bénéfices comparables prévisionnels pour l’exercice 2026. Le rapport risque/rendement est modérément négatif au cours de clôture du 19 octobre, à 93,42 USD. La variable déterminante est de savoir si la reprise des volumes générera des bénéfices de trésorerie durables après les dépenses visant à maintenir l’accessibilité et les investissements marketing.
-
La reprise de la demande est crédible. Une croissance de 5 % des volumes unitaires au deuxième trimestre a accompagné une croissance organique de 6 % du chiffre d’affaires. Cette combinaison soutient une franchise plus saine qu’une hausse des revenus uniquement tirée par l’inflation. Toutefois, l’activation liée aux événements sportifs et le calendrier des expéditions signifient que le dernier trimestre ne doit pas être extrapolé à l’identique dans une hypothèse de demande à long terme.
-
La reprise financière mérite d’être reconnue, avec une réserve concernant les flux de trésorerie. Le flux de trésorerie opérationnel du S1, de 7,543 milliards USD, moins 684 millions USD de dépenses d’investissement, a généré 6,859 milliards USD de flux de trésorerie disponible. La comparaison avec l’année précédente inclut le paiement conditionnel lié à fairlife ; le rebond spectaculaire surestime donc l’accélération opérationnelle sous-jacente. Le test approprié porte sur l’exécution des prévisions annuelles et sur la trésorerie résiduelle disponible après les dividendes.
-
L’exécution dans les canaux de distribution s’améliore, mais la victoire avec KFC appartient à 2027. L’accord du 15 octobre couvre 3 600 restaurants aux États-Unis, à compter de janvier, avec un déploiement complet attendu d’ici le printemps. Il renforce la thèse de distribution ; il n’explique pas les ventes du T3 2026 et ne justifie pas une valeur de contrat inventée. Les coûts d’équipement, de marketing et d’incitation peuvent précéder les bénéfices de contrats arrivés à maturité.
-
La valorisation exige déjà une exécution réussie. Les prévisions de juillet impliquent un BPA comparable de 3,27–3,30 USD, calculé à partir de la base de l’exercice 2025 de 3,00 USD et d’une croissance de 9 %–10 %. L’utilisation d’environ 4,303 milliards d’actions ordinaires moyennes du T2 comme indicateur transparent de la valeur des capitaux propres donne 402,0 milliards USD et un rendement FCF prévisionnel de 3,08 %. Le dénominateur des actions est une moyenne sur la période ; il s’agit donc d’une approximation plutôt que d’une cotation en temps réel de la capitalisation boursière.
-
Un trimestre satisfaisant à lui seul pourrait n’offrir qu’une protection limitée contre la valorisation. Les sensibilités de l’analyste, et non les objectifs de cours, donnent 75,60 USD pour un BPA de 3,15 USD et un multiple de 24 fois les bénéfices, 85,41 USD pour un BPA de 3,285 USD et un multiple de 26 fois, et 100,05 USD pour un BPA de 3,45 USD et un multiple de 29 fois. Cela correspond à environ −19,1 %, −8,6 % et +7,1 % par rapport à 93,42 USD, hors dividendes. Le scénario haussier exige des bénéfices supérieurs aux prévisions actuelles ; le scénario de base suppose l’atteinte des prévisions avec un multiple inférieur.
Les différents multiples sont des hypothèses de recherche utilisées pour mettre en évidence la sensibilité, et non des moyennes historiques observées ni une fourchette de juste valeur dérivée des pairs. Une variation d’un point du multiple modifie la valeur de 3,285 USD au BPA de base. Ce montant est significatif par rapport à la contribution aux bénéfices d’une légère amélioration de la croissance organique annuelle. Une solide exécution peut donc coexister avec un rendement additionnel de l’action peu attrayant.
2. Présentation de l’entreprise, répartition des activités et principaux indicateurs opérationnels
Coca-Cola génère des revenus en détenant des marques et des formules de boissons, en vendant des concentrés et des sirops à des partenaires embouteilleurs, et en commercialisant des produits finis dans certaines activités. Les embouteilleurs fabriquent, conditionnent et distribuent une grande partie du volume physique du système. La société mère soutient également la publicité, le développement des catégories et les relations clients. Cette structure permet à la franchise d’avoir une large portée sans exiger que chaque bouteille, entrepôt et camion de livraison figure à son bilan consolidé.
Le portefeuille de produits couvre les boissons gazeuses, les jus et produits laitiers à valeur ajoutée, l’eau, les boissons pour sportifs, le café et le thé. Le chiffre d’affaires reflète à la fois les occasions de consommation et la valeur économique captée par occasion. La taille du conditionnement, les emballages réutilisables, le canal de distribution et la zone géographique influencent cette captation. Un conditionnement abordable peut préserver l’accessibilité pour les consommateurs tout en réduisant le chiffre d’affaires par caisse unitaire ; un produit haut de gamme peut améliorer le mix tout en contribuant relativement peu au volume physique.
Les secteurs opérationnels sont géographiques, auxquels s’ajoutent les investissements d’embouteillage. Il ne s’agit pas d’informations sur le chiffre d’affaires par produit. Le tableau suivant utilise le chiffre d’affaires auprès de tiers afin d’éviter un double comptage du chiffre d’affaires intersectoriel. Le résultat opérationnel des secteurs inclut les éléments économiques intersectoriels ; le siège rapproche le total des secteurs du résultat opérationnel consolidé.
|
Activité du T2 2026
|
Chiffre d’affaires auprès de tiers, en millions USD
|
Résultat opérationnel, en millions USD
|
Rôle économique et contrainte
|
|
Amérique du Nord
|
5,405
|
1,695
|
Plus grand bassin de chiffre d’affaires ; concentrés, boissons à la fontaine et boissons prêtes à boire ; l’accessibilité financière et l’exécution dans les circuits de distribution sont importantes.
|
|
Europe, Moyen-Orient et Afrique
|
3,087
|
1,309
|
Économie des marques/franchises ; le calendrier marketing et la répartition par pays influencent la conversion en bénéfices.
|
|
Amérique latine
|
1,839
|
1,177
|
Solide économie des concentrés ; la croissance publiée est fortement influencée par les devises.
|
|
Asie-Pacifique
|
1,487
|
656
|
Fort potentiel de volume ; les conditionnements à bas prix et la répartition par pays peuvent diluer le chiffre d’affaires par caisse.
|
|
Investissements d’embouteillage
|
1,525
|
91
|
|
|
Siège / rapprochement
|
37
|
(256)
|
Produits et coûts du siège ; chiffre d'affaires consolidé de 13 380 et résultat d'exploitation de 4 672.
|
Base des sources : formulaire 10-Q du 3 juillet 2026, note 16 ; chiffres en millions d'USD. Le chiffre d'affaires du siège est faible et inclus à des fins de rapprochement. La structure régionale explique l'exposition économique de manière plus fiable que l'attribution d'une contribution aux bénéfices non divulguée à une marque individuelle.
Indicateurs opérationnels clés et évolutions
|
Indicateur / événement
|
Observation vérifiée
|
Interprétation de la recherche
|
|
Demande opérationnelle au T2
|
Caisses unitaires +5 % ; ventes de concentrés +4 % ; prix/mix +2 %
|
Distinguer la consommation des consommateurs du calendrier des expéditions de concentrés.
|
|
Étendue des catégories au T2
|
Zero Sugar +16 % ; eau/boissons pour sportifs/café/thé +6 % ; café −2 %
|
L'étendue de la demande est encourageante, mais les activités individuelles divergent toujours.
|
|
Rentabilité au T2
|
Marge GAAP de 34,9 % ; marge comparable de 35,6 % ; BPA comparable de 0,97 USD
|
La performance opérationnelle est solide ; les devises et les ajustements influencent le BPA.
|
|
Prévisions pour l’exercice 2026
|
Croissance organique d’environ 5 % ; BPA comparable de +9 % à +10 % ; flux de trésorerie disponible d’environ 12,4 milliards USD
|
Le BPA implique 3,27–3,30 USD, contre la base de 3,00 USD de l’exercice 2025.
|
|
Événement de publication des résultats du T3
|
Le 27 octobre avant l’ouverture du NYSE ; conférence téléphonique à 8 h 30 ET
|
Les résultats ne sont pas publiés à la date de ce rapport ; KFC contribuera à partir de 2027.
|
|
Prévisions externes
|
BPA TipRanks : 0,88 USD ; The Right Trader : 0,87 USD / chiffre d’affaires de 12,9 milliards USD
|
Données secondaires consultées le 20 octobre ; ne pas les fusionner en un consensus précis.
|
Les pourcentages de croissance de l’entreprise sont arrondis ; la croissance organique, la marge comparable et le BPA comparable sont des mesures non conformes aux PCGR. Une caisse de boissons finies vendue par le système n’est pas identique à une expédition de concentré comptabilisée par la société mère. Cette distinction est essentielle lorsque le calendrier des stocks modifie la relation apparente entre la consommation et le chiffre d’affaires déclaré.
Le prochain rapport mettra à l’épreuve la composition de la croissance. Un chiffre d’affaires plus élevé tiré par les devises ou par un rattrapage temporaire des expéditions a moins de valeur qu’une demande généralisée des consommateurs assortie de paramètres économiques stables. À l’inverse, une croissance des unités légèrement plus lente pourrait rester acceptable si le prix/mix s’améliore et si le résultat d’exploitation se transforme en trésorerie. Un seul titre sur la croissance ne peut pas distinguer ces scénarios.
Les instantanés d’estimations publiés divergent : TipRanks affiche un BPA du T3 de 0,88 USD, tandis que The Right Trader indique 0,87 USD et un chiffre d’affaires de 12,9 milliards USD. Ces deux sources secondaires ont été consultées le 20 octobre, et la seconde page contient un texte obsolète relatif à la date. Elles fournissent un contexte, mais non un seuil de référence actualisé faisant autorité. Le rapport fonde son évaluation sur les prévisions annuelles officielles et les seuils opérationnels, plutôt que de revendiquer une prévision précise de dépassement du consensus.
3. Qualité fondamentale
|
Indicateur financier
|
Exercice 2025
|
S1 2025
|
S1 2026
|
|
Chiffre d’affaires, millions USD
|
47,941
|
23,664
|
25,852
|
|
Résultat d’exploitation selon les GAAP, millions USD
|
13,762
|
7,939
|
9,031
|
|
Marge opérationnelle GAAP
|
28.71 %
|
33.55 %
|
34.93 %
|
|
BPA dilué GAAP, USD
|
3.04
|
1.65
|
1.94
|
|
Flux de trésorerie d’exploitation, millions USD
|
7,408
|
(1,391)
|
7,543
|
|
Dépenses d’investissement, millions USD
|
2,112
|
751
|
684
|
|
FCF : flux de trésorerie d’exploitation moins dépenses d’investissement, millions USD
|
5,296
|
(2,142)
|
6,859
|
|
Trésorerie et placements à court terme, millions USD
|
13,872
|
Non utilisé
|
13,529
|
|
Emprunts bruts, millions USD
|
45,492
|
Non utilisé
|
43,543
|
Base des sources : formulaire 10-K pour l’exercice 2025 et formulaire 10-Q pour le premier semestre 2026. Les périodes annuelles et semestrielles ne sont pas directement comparables ; aucune annualisation semestrielle n’est appliquée. Les marges et le FCF sont calculés. Les comparaisons de bilan portent sur le 31 décembre 2025 et le 3 juillet 2026. Les emprunts bruts correspondent aux prêts/billets à payer, aux échéances courantes de la dette et à la dette à long terme ; la trésorerie exclut les titres négociables classés séparément.
La qualité de la croissance est solide, mais la monétisation régionale est inégale. La marque et le réseau d’embouteilleurs peuvent transformer de modestes améliorations de la consommation en un bénéfice incrémental attrayant. Néanmoins, un volume plus important ne garantit pas une meilleure rentabilité. Une composition géographique ou de formats à plus faible valeur peut neutraliser l’avantage d’une base installée de consommateurs plus large. La meilleure preuve réside dans l’amélioration simultanée de la consommation, de la captation de valeur et de la génération de trésorerie.
La rentabilité est solide. La dernière marge opérationnelle GAAP semestrielle approche 35 %, et la marge comparable du dernier trimestre est supérieure. De telles marges étayent l’idée que la société mère capte une économie de marque précieuse. Elles n’impliquent pas un pouvoir de fixation des prix illimité : l’accessibilité financière pour les consommateurs, les négociations avec les détaillants et la rentabilité des embouteilleurs limitent ce qui peut être extrait du système. Des réductions des dépenses marketing constitueraient également une base fragile pour une expansion durable des marges si elles nuisent à la demande future.
La conversion de trésorerie s’est redressée, avec d’importants effets de calendrier. Le FCF déclaré pour l’exercice 2025 s’élevait à 5,296 milliards USD ; le FCF arrondi de la société, hors paiement conditionnel de 6,1 milliards USD lié à fairlife, atteignait 11,4 milliards USD. Cet ajustement explique pourquoi la croissance de trésorerie déclarée d’une année sur l’autre constitue un mauvais indicateur opérationnel pris isolément. Le paiement représentait un coût économique réel d’acquisition, même s’il ne convient pas d’en faire une charge annuelle récurrente. Le normaliser est utile pour les prévisions, tandis que le conserver est nécessaire pour évaluer l’allocation du capital.
Le bilan est solide, mais endetté. Les emprunts bruts de 43,543 milliards USD dépassent les liquidités et placements à court terme de 13,529 milliards USD, ce qui laisse une position nette d’emprunt simplifiée de 30,014 milliards USD. Ce calcul exclut les titres négociables, les contrats de location et d’autres créances ; il ne constitue donc pas un ajustement complet de la valeur d’entreprise. Les bénéfices récurrents soutiennent le service de la dette, mais la société dispose de moins de marge de manœuvre qu’une entreprise en position nette de trésorerie pour absorber d’importants paiements imprévus liés à des litiges ou à la fiscalité.
L’allocation du capital est soutenue par la génération de trésorerie. Les dividendes du S1 de 4,562 milliards USD et les rachats d’actions propres de 663 millions USD ont ensemble consommé 5,225 milliards USD. Face à un FCF de 6,859 milliards USD, il reste environ 1,634 milliard USD avant les autres flux d’investissement et de financement. Les rachats constituent une utilisation de trésorerie plutôt qu’un moteur de croissance opérationnelle, et une valorisation élevée réduit le bénéfice économique de chaque action rachetée.
Une passerelle reproductible entre performance opérationnelle et valorisation
La variable clé est le bénéfice de trésorerie par occasion de consommation supplémentaire. Pour une analyse de sensibilité annuelle transparente, utilisez le chiffre d’affaires de l’exercice 2025 de 47,941 milliards USD comme base d’exposition. Un point de pourcentage supplémentaire de croissance du chiffre d’affaires ajoute 479,41 millions USD. En supposant que ce chiffre d’affaires incrémental génère la marge opérationnelle comparable du T2 de 35,6 %, le bénéfice opérationnel incrémental s’élève à 170,67 millions USD. L’application du taux d’imposition sous-jacent prévu de 19,9 % donne environ 136,71 millions USD après impôt, soit 0,0317 USD par action sur la base de 4,313 milliards d’actions diluées.
Avec une conversion incrémentale en trésorerie supposée de 80 %, cette même variation ajoute environ 109,37 millions USD de flux de trésorerie disponibles. Avec un multiple de bénéfices supposé de 26 fois, l’augmentation du BPA se traduit par une valeur des capitaux propres d’environ 0,82 USD par action. Chaque hypothèse de marge, d’impôt, d’actions et de conversion est explicitée. Il s’agit d’une analyse de sensibilité statique, et non de prévisions de l’entreprise : elle maintient le financement et le nombre d’actions constants, omet la saisonnalité du besoin en fonds de roulement et considère la marge opérationnelle moyenne comme une approximation de la marge incrémentale.
La conclusion en découle directement. Les gains de distribution et la croissance organique soutiennent le potentiel bénéficiaire intrinsèque, mais une légère surprise positive sur la croissance ne compense pas automatiquement la compression des multiples. Une réévaluation durable de la valorisation nécessiterait des preuves que l’économie incrémentale est meilleure ou plus pérenne que ne le suggèrent ces hypothèses, plutôt qu’un simple nombre plus élevé de caisses physiques.
4. Secteur et paysage concurrentiel
Le marché pertinent est celui des boissons sans alcool prêtes à boire, avec une concurrence adjacente des cafés, des boissons énergétiques et des boissons fonctionnelles. Les consommateurs choisissent selon les occasions de consommation, les niveaux de prix et les canaux ; la concurrence va au-delà de la préférence pour une marque de cola. La chaîne de valeur sépare la propriété des marques et l’économie des concentrés de la fabrication, de la distribution, de l’accès au commerce de détail et des équipements de restauration. Comparer directement un franchiseur à un embouteilleur intégré sans tenir compte de cette distinction fausserait l’évaluation de la rentabilité.
|
Environnement concurrentiel
|
Éléments vérifiés / échelle
|
Qui gagne ou perd
|
Incidence sur la valorisation
|
|
Accès à la restauration aux États-Unis
|
KFC États-Unis : 3 600 restaurants ; transition à partir de janvier 2027
|
Coca-Cola remporte ce nouveau compte ; PepsiCo perd ce compte
|
L’avantage en matière de distribution se renforce ; l’absence de données économiques publiées empêche de quantifier l’impact positif sur le BPA.
|
|
Boissons grand public en Amérique du Nord
|
KO : volumes unitaires au T2 +3 % ; PBNA : volumes de boissons au T3 −2 %
|
KO affiche une dynamique publiée plus forte ; les périodes diffèrent
|
Soutient une prime de qualité sans établir de transferts simultanés de parts de marché.
|
|
Boissons rafraîchissantes aux États-Unis
|
Chiffre d’affaires sectoriel de KDP au T2 : +10 % ; volume/mix : +6,5 %
|
KDP capte également la demande
|
La concurrence limite l’argument selon lequel toute la croissance de la catégorie reviendrait à KO.
|
|
Occasions liées aux boissons énergétiques et fonctionnelles
|
Ventes de Monster au T2 : +20,2 % ; +17,9 % après ajustement des effets de change
|
Monster capte la croissance de la catégorie ; KO y participe grâce à sa participation et à sa relation de distribution
|
KO est un bénéficiaire net de l’étendue de son système ; la croissance de Monster ne constitue pas un chiffre d’affaires consolidé de KO.
|
|
Accessibilité financière sur les marchés émergents
|
Volumes de KO en Asie-Pacifique : +8 %, prix/mix : −9 %, perte de part de valeur
|
La reprise des volumes ne s’est pas encore traduite par une amélioration économique généralisée dans la région
|
Un multiple de valorisation élevé exige une amélioration du chiffre d’affaires et du bénéfice par occasion de consommation.
|
Base des sources : communiqués de résultats des entreprises et annonce de KFC du 15 octobre. Aucune part de marché mondiale chiffrée et vérifiée de manière indépendante n’est supposée. Les gains de part de valeur communiqués par la direction sont indicatifs et ne permettent pas d’établir un pourcentage précis de part de marché.
|
Entreprise / période
|
Échelle des revenus
|
Croissance / KPI opérationnel
|
Rentabilité et base de comparaison
|
|
The Coca-Cola Company / T2 2026
|
13,380 milliards USD
|
Publié : +7 % ; organique : +6 % ; volumes unitaires : +5 %
|
Marge opérationnelle GAAP de 34,9 % ; comparable : 35,6 %.
|
|
PepsiCo, Inc. / T3 2026
|
25,274 milliards USD consolidés
|
Organique : +3,1 % ; PBNA organique approximativement stable et volume de boissons : −2 %
|
Marge opérationnelle GAAP consolidée de 16,86 % ; bénéfice de base PBNA à taux de change constants : +4 %.
|
|
Keurig Dr Pepper Inc. / T2 2026
|
7,3 milliards USD consolidés ; 2,9 milliards USD pour les boissons rafraîchissantes aux États-Unis
|
Ventes de l'ancien KDP : +7,3 % ; segment des boissons rafraîchissantes : +10,0 %
|
Marge opérationnelle ajustée des boissons rafraîchissantes de 29,9 % ; l'acquisition fausse la croissance consolidée.
|
|
Monster Beverage Corporation / T2 2026
|
2,54 milliards USD
|
Publié : +20,2 % ; ajusté des effets de change : +17,9 %
|
Résultat d'exploitation de 740,4 millions USD ; marge GAAP calculée d'environ 29,1 %.
|
Les périodes et les définitions comptables diffèrent. Le T3 de PepsiCo couvre 12 semaines closes le 5 septembre et inclut d’importantes activités alimentaires ; les autres observations concernent le T2. Les activités de café acquises par KDP rendent la croissance consolidée inadaptée à une comparaison de la demande de boissons. Les marges sectorielles constituent des comparateurs approximatifs du modèle consolidé de franchises de KO. Monster est à la fois un concurrent pour les occasions de consommation et un partenaire stratégique d’investissement et de distribution pour Coca-Cola. Ses ventes ne doivent pas être ajoutées au chiffre d’affaires consolidé de KO.
Les gagnants concurrentiels sont Coca-Cola dans la restauration hors domicile aux États-Unis, KDP dans les boissons rafraîchissantes et Monster dans la croissance tirée par les boissons énergisantes. L’activité de boissons nord-américaine de PepsiCo affiche la plus faible performance en volume parmi celles communiquées et perd le compte KFC. Cette évaluation porte sur les activités et les périodes citées ; elle ne prétend pas que l’ensemble de la franchise mondiale de PepsiCo est structurellement dégradé. Sa performance internationale dans les boissons reste un contrepoids à la faiblesse nord-américaine.
Coca-Cola est un bénéficiaire net car son portefeuille de marques et son accès aux circuits de commercialisation lui permettent de participer à plusieurs bassins de demande. La réserve importante est qu’un réseau solide nécessite toujours des investissements et une accessibilité financière locale. L’exécution de KDP démontre que la concurrence est active, tandis que la combinaison de la croissance des volumes et d’un prix/mix négatif en Asie-Pacifique montre le coût de la poursuite de la consommation sans amélioration immédiate de la monétisation.
L’accord avec KFC revêt une importance stratégique, car il prouve qu’un grand client de la restauration valorise le portefeuille et le système. La contribution économique reste non divulguée. Les revenus des concentrés de la société mère, les revenus de l’embouteilleur et les recettes des boissons en restaurant représentent différentes parties de la chaîne de valeur ; multiplier le nombre de restaurants par les dépenses de détail en boissons surestimerait les revenus potentiels de la société mère. Le dossier de recherche accorde donc à l’accord un soutien qualitatif et un impact nul spécifiquement modélisé sur le BPA.
cadre de scénarios du 27 octobre
A performance opérationnelle haussière combinerait une croissance organique d’au moins 6 %, une croissance des volumes unitaires mondiaux d’au moins 4 %, un BPA comparable du T3 d’environ 0,91 USD ou plus, et des éléments prouvant que le BPA annuel peut dépasser 3,30 USD sans dégradation des perspectives de trésorerie. La sensibilité haussière de 3,45 USD pour l’ensemble de l’exercice exige davantage que ce seul seuil trimestriel et doit être considérée comme un résultat bénéficiaire ambitieux, et non comme une extrapolation automatique.
Le cas de base est une croissance organique de 4 % à 5 %, une croissance positive des volumes, un BPA comparable du T3 d’environ 0,87 à 0,89 USD et un BPA annuel compris entre 3,27 et 3,30 USD, ainsi qu’un FCF d’environ 12,4 milliards USD. Le scénario opérationnel baissier est une croissance organique inférieure à 4 %, des volumes stables ou négatifs, un BPA comparable du T3 d’environ 0,84 USD ou moins, ou une réduction des prévisions de flux de trésorerie. Il s’agit de scénarios de suivi des analystes, et non de prévisions de la direction ou d’une répartition vérifiée des attentes du marché. Aucun mouvement implicite des options ni aucune probabilité de réaction historique n’est supposé.
5. Principaux risques
-
L’accessibilité financière affaiblit la monétisation. Si le niveau de prix/le mix mondial devient négatif ou si la croissance des caisses en Amérique du Nord tombe à zéro malgré les dépenses promotionnelles, les revenus captés par occasion se détériorent. Cela réduirait le bénéfice additionnel et fragiliserait une valorisation élevée, même si le volume global du système reste positif.
-
Le surcroît de volume lié à l’événement s’estompe. Si la croissance des caisses se normalise fortement après l’activation de la Coupe du monde de la FIFA, les expéditions de concentré pourraient initialement masquer un ralentissement de la consommation. L’ajustement ultérieur des stocks pourrait alors peser sur les revenus de la société mère et accroître la volatilité des bénéfices trimestriels.
-
Les coûts des intrants et de distribution dépassent les hausses de prix. Des hausses durables des coûts des emballages, du fret, des édulcorants ou des produits laitiers, combinées à une flexibilité limitée des prix de détail, comprimeraient l’économie de l’entreprise et des embouteilleurs. Une moindre rentabilité des partenaires pourrait également nuire aux investissements dans les circuits de distribution et à la qualité du service.
-
Les effets de change et les modifications du portefeuille brouillent la visibilité sur les opérations. Si les vents favorables liés aux devises s’inversent ou si le calendrier de la cession de l’activité d’embouteillage en Afrique diffère des hypothèses de juillet, le chiffre d’affaires publié et le BPA peuvent diverger de la performance organique. La comparaison d’un périmètre consolidé modifié avec l’année précédente pourrait créer un discours injustifié sur la croissance ou les marges.
-
La récupération de trésorerie s’avère moins récurrente. Si le besoin en fonds de roulement s’inverse ou si les dépenses d’investissement s’accélèrent sans hausse des flux de trésorerie d’exploitation, le FCF annuel pourrait ne pas atteindre 12,4 milliards USD. Les obligations de dividendes et de service de la dette absorberaient alors une part plus importante de la trésorerie disponible, réduisant la flexibilité d’allocation du capital.
-
Un litige fiscal entraîne des besoins de trésorerie importants. Une évolution défavorable du litige avec l’IRS sur les prix de transfert pourrait accroître les paiements, les besoins de financement ou l’incertitude entourant les impôts futurs. Le multiple des bénéfices d’exploitation ne reflète pas ce risque par une simple comparaison du BPA du trimestre en cours.
-
Les gains dans la restauration hors domicile présentent une économie retardée ou plus faible. Les coûts de mise en œuvre chez KFC, les incitations destinées aux clients ou un déploiement plus lent pourraient retarder la contribution. Des gains de distribution supplémentaires ne créeraient pas nécessairement des rendements attrayants si les coûts d’acquisition et de soutien sont trop élevés.
-
La prime de qualité se réduit. Un passage du multiple actuel des bénéfices prévisionnels à 26 fois réduirait la valeur même si l’entreprise réalise son plan de bénéfices. Des taux d’actualisation plus élevés ou une préférence du marché pour une croissance plus rapide peuvent déclencher ce résultat sans défaillance opérationnelle.
6. Liste de contrôle de suivi
-
Résultats du 27 octobre et conférence téléphonique à 8 h 30 ET : une croissance organique d’au moins 5 % soutient la thèse opérationnelle ; en dessous de 4 %, elle s’affaiblit. Comparez le résultat à la demande sous-jacente, et pas seulement au chiffre d’affaires publié.
-
Volumes mondiaux de caisses unitaires et expéditions de concentré : une croissance des caisses d’au moins 3 % sans surperformance persistante des expéditions renforce la confiance ; des volumes de caisses stables avec des expéditions plus rapides signalent un possible effet de calendrier des stocks plutôt qu’une croissance de la consommation.
-
Demande et tarification en Amérique du Nord : des cas positifs, associés à des facteurs prix/mix favorables, soutiennent une capture de valeur durable. Des cas nuls ou négatifs malgré davantage de promotions affaibliraient la thèse de la qualité premium.
-
Monétisation en Asie-Pacifique : un recul du prix/mix se réduisant par rapport aux −9 % du T2, combiné à des cas positifs et à une amélioration du bénéfice comparable à taux de change constants, soutient la reprise. Un mix durablement négatif et un bénéfice stable l’affaiblissent.
-
Pérennité des marges : une marge opérationnelle comparable proche ou supérieure à 35 % soutient le levier opérationnel ; un niveau inférieur à 34 % sans explication claire liée à un investissement temporaire remet en question les hypothèses de bénéfice incrémental. Il s’agit de seuils d’analystes, et non des prévisions trimestrielles de l’entreprise.
-
Perspectives annuelles de bénéfices et de trésorerie : maintenir un BPA de 3,27–3,30 USD et un FCF proche de 12,4 milliards USD comme scénario de référence. Une hausse durable des deux est plus convaincante qu’une augmentation du BPA principalement motivée par les effets de change ou fiscaux.
-
Déploiement de KFC et périmètre du portefeuille : suivre le démarrage en janvier 2027, l’achèvement au printemps et les paramètres économiques divulgués ; suivre séparément le calendrier de cession de l’embouteillage en Afrique. Ne pas comptabiliser les bénéfices contractuels non divulgués ni assimiler le produit de cession aux flux de trésorerie disponibles récurrents.
-
Discipline de valorisation : recalculer le cours divisé par le BPA comparable mis à jour. Au-dessus de 29 fois, un argument de durabilité plus solide est requis ; à 26 fois ou moins, avec des prévisions stables de bénéfices et de trésorerie, le rapport risque/rendement s’améliorerait. Il s’agit de seuils d’évaluation plutôt que d’instructions d’achat/vente.
7. Sources
-
Trading au comptant KOON/USDT | LBank (https://www.lbank.com/trade/koon_usdt) — Consulté le 20 octobre 2026 via HTTP en ligne de commande ; prix, fourchette quotidienne, volume USDT non nul et contrôles d’achat/vente renseignés ; HTML archivé. La cotation instantanée du jeton est exclue de la valorisation des actions.
-
-
Trading au comptant AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Récupéré le 20 octobre avant la sélection ; interface de trading renseignée ; candidat examiné, exclu par la règle de couverture de 90 jours.
-
-
Trading au comptant COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — Récupéré le 20 octobre avant la sélection ; interface de trading renseignée ; candidat examiné, exclu par la règle de couverture de 90 jours.
-
-
-
-
-
-
-
-
-
-
-
-
-
-



 Transférer