Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d'informations accessibles au public et est destiné uniquement au partage d'informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une quelconque garantie de rendement. Les activités, évaluations, prix du marché et attentes consensuelles de l'entreprise mentionnés dans ce document peuvent changer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
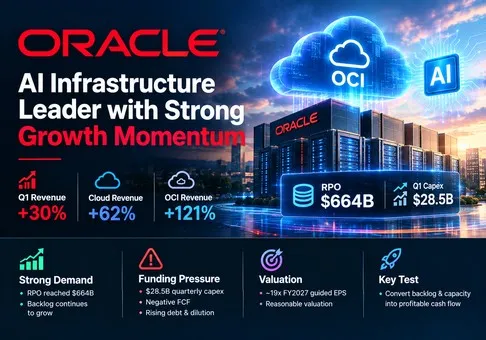
Vue d'ensemble : Oracle est désormais une entreprise d'infrastructure d'IA à forte croissance, adossée à une franchise durable de bases de données et d'applications, et le titre semble raisonnablement valorisé avec un biais risque-rendement positif après le réajustement à environ 19 fois le BPA non-GAAP projeté pour l'exercice 2027. La variable décisive n'est pas la demande — le chiffre d'affaires d'OCI au T1 de l'exercice 2027 ayant progressé de 121 % — mais de savoir si le financement des clients, le taux d'utilisation et le résultat d'exploitation peuvent rattraper un programme d'investissement qui a nécessité 28,5 milliards de USD de capex trimestriels et 20 milliards de USD de nouvelles actions ordinaires.
-
L'accélération du cloud est réelle et économiquement significative. Au T1, le chiffre d'affaires a augmenté de 30 % pour atteindre 19,35 milliards USD, les revenus du cloud ont progressé de 62 % à 11,61 milliards USD, et les revenus d'OCI ont bondi de 121 % à 7,39 milliards USD. Oracle a mis en service 850 MW de capacité de centre de données supplémentaire et livré plus de 300 000 GPU au cours du trimestre. OCI a enregistré 4,04 milliards USD de revenus supplémentaires en glissement annuel — soit plus que l'ensemble de la base trimestrielle d'OCI de l'année précédente —, prouvant qu'Oracle ne se contente plus de promettre une transition vers le cloud IA. Cette envergure soutient un multiple de croissance plus élevé que celui de son activité historique de bases de données.
-
Le carnet de commandes est extraordinaire, mais sa qualité importe plus que sa taille globale. Le RPO a atteint 664 milliards USD, en hausse de 209 milliards USD d'une année sur l'autre, après l'enregistrement de plus de 30 milliards USD de nouveaux contrats cloud d'IA au premier trimestre. Le carnet de commandes représente 9,9 fois le chiffre d'affaires de l'exercice 2026, mais la comptabilisation des revenus dépend de la livraison des centres de données, de la préparation des clients, de la durée des contrats et de la solvabilité des clients. L'implication pour l'investissement est que l'exécution de l'offre et la viabilité économique des contrats, plutôt que la demande de nouveaux clients, déterminent désormais la trajectoire des revenus et des rendements.
-
Le flux de trésorerie publié surestime la réalité économique de l'autofinancement. Le flux de trésorerie opérationnel a atteint 23,10 milliards USD, mais 11,36 milliards USD provenaient d'avances clients comportant une composante de financement importante. Le Capex s'est élevé à 28,50 milliards USD, générant un FCF publié négatif de 5,40 milliards USD. L'exclusion de ce paiement anticipé assimilable à un financement laisse environ 11,74 milliards USD de flux de trésorerie opérationnel sous-jacent et un flux de trésorerie négatif de 16,76 milliards USD après Capex. Les décaissements nets de trésorerie supplémentaires d'Oracle pour le Capex s'élevaient à 17,97 milliards USD après avances clients et financements à court terme. La croissance est financée de manière plus intelligente que ne le suggère le Capex affiché, mais elle n'est pas encore autofinancée de manière organique.
-
La valorisation s'est ajustée à un niveau qui compense le risque d'exécution, mais l'effet de levier empêche de qualifier l'action de bon marché tout court. L'utilisation de la valeur de référence hors séance du 10 septembre de 153,50 USD et des 3,00 milliards d'actions diluées du premier trimestre implique une valeur des capitaux propres proche de 460,5 milliards de USD. L'ajout d'environ 88,3 milliards de USD de dette nette donne une valeur d'entreprise proche de 548,8 milliards de USD, soit environ 6,1 fois l'objectif de chiffre d'affaires minimum de la direction de 90 milliards de USD pour l'exercice 2027. Ce même cours représente environ 19,0 fois le BPA non-GAAP prospectif de 8,10 USD pour l'exercice 2027. C'est attrayant pour une croissance du chiffre d'affaires à court terme de plus de 30 %, mais seulement si les amortissements, les intérêts et la dilution n'absorbent pas le potentiel de hausse opérationnelle.
-
La thèse positive présente des points de réfutation clairs. Il se renforce si la croissance du chiffre d'affaires au T2 se situe au niveau ou au-dessus du point médian de 32 %, si la croissance du cloud atteint au moins le point médian de 68 %, si la marge opérationnelle GAAP reste supérieure à 33 % et si les sorties nettes de trésorerie pour investissements (capex) tombent en dessous des capex déclarées à mesure que le financement des clients se développe. Il s'affaiblit si la croissance d'OCI tombe en dessous de 100 % avant que les contraintes de capacité ne s'atténuent, si la croissance des RPO stagne sans une conversion plus rapide, si le nombre d'actions diluées dépasse 3,1 milliards ou si les sorties nettes de trésorerie trimestrielles restent supérieures à 20 milliards de USD. Oracle doit transformer sa capacité en utilisation rentable avant que les marchés de capitaux ne deviennent son modèle économique permanent.
La chaîne de l'exploitation à l'évaluation est reproductible. Le chiffre d'affaires d'OCI au T1 a augmenté de 4,04 milliards USD en glissement annuel, tandis que le chiffre d'affaires total du cloud a progressé de 4,42 milliards USD et le résultat d'exploitation GAAP a augmenté de 2,45 milliards USD. Pour le T2, le point médian des prévisions de chiffre d'affaires total implique environ 21,20 milliards USD, calculé sur la base d'un chiffre d'affaires pour le T2 de l'exercice 2026 de 16,06 milliards USD multiplié par 1,32. Le point médian des prévisions pour le cloud implique environ 13,40 milliards USD, calculé comme 7,98 milliards USD multipliés par 1,68. Le maintien de la marge opérationnelle GAAP de 34,8 % du T1 générerait environ 7,38 milliards USD de résultat d'exploitation trimestriel. À une valeur d'entreprise proche de 548,8 milliards USD, le marché paie environ 6,1 fois le chiffre d'affaires minimum prévu pour l'exercice 2027 ; le scénario de revalorisation nécessite donc la conversion de la croissance en trésorerie, et non une annonce de carnet de commandes plus élevé.
2. Présentation de l'entreprise, mix d'activités et indicateurs clés d'exploitation
Oracle vend des technologies de bases de données hautement critiques, des applications d'entreprise et des infrastructures cloud. Sa base de support logiciel et son parc de bases de données installé assurent une génération de trésorerie récurrente et un accès privilégié aux données de l'entreprise. Fusion Cloud ERP, NetSuite, HCM et les applications sectorielles sont vendus principalement sous forme d'abonnements. OCI vend des ressources de calcul, de stockage, de réseau, de bases de données, des clusters de GPU, ainsi que des capacités d'entraînement et d'inférence d'IA via des contrats à la consommation et d'engagement. Le matériel comprend des systèmes intégrés et des serveurs, tandis que les services couvrent les prestations de conseil et de support client qui facilitent le déploiement des produits Oracle.
Le modèle commercial évolue rapidement. Le cloud a représenté 60 % du chiffre d'affaires du premier trimestre, contre 48 % un an plus tôt, tandis que les logiciels sont passés de 38 % à 29 %. Les applications cloud offrent un modèle économique d'abonnement plus stable ; OCI est le moteur de croissance à forte intensité de capital. Le support logiciel reste très rentable et aide à financer la transition, bien que la migration pèse sur les revenus des licences et du support.
|
Activité
|
Chiffre d'affaires du T1 de l'exercice 2027
|
Croissance en glissement annuel
|
Répartition
|
Produits, clients et modèle économique
|
Avis de la recherche
|
|
Cloud
|
11,61 milliards USD
|
62 %
|
60 %
|
OCI plus Fusion, NetSuite, HCM, bases de données et SaaS sectoriels ; contrats de consommation et d'abonnement.
|
Le principal moteur de croissance et de valorisation ; l'échelle d'OCI augmente plus rapidement que la couche applicative.
|
|
Logiciels
|
5,55 milliards USD
|
moins 3 %
|
29 %
|
Licences et support sur site pour les bases de données, les middlewares et les applications.
|
Un pool de trésorerie durable provenant de la base installée, mais la migration rend la croissance publiée structurellement négative.
|
|
Matériel
|
0,77 milliard USD
|
15 %
|
4 %
|
Systèmes optimisés, serveurs, stockage et support associé vendus aux entreprises et aux gouvernements.
|
De petite taille, stratégiquement utile pour les systèmes intégrés, et non central pour l'évaluation financière.
|
|
Services
|
1,41 milliard USD
|
5 %
|
7 %
|
Conseil, mise en œuvre, formation et support client avancé.
|
Soutient l'adoption mais présente une évolutivité inférieure à celle des revenus d'abonnement et de consommation.
|
|
Total Oracle
|
19,35 milliards USD
|
30 %
|
100 %
|
Applications intégrées, base de données et pile d'infrastructure.
|
La qualité de l'activité s'améliore à mesure qu'OCI se développe, mais l'intensité capitalistique se réajuste également à la hausse.
|
Note : la répartition du chiffre d'affaires est calculée à partir du chiffre d'affaires GAAP déclaré par l'entreprise et peut ne pas correspondre parfaitement au total en raison des arrondis. Le Cloud combine IaaS et SaaS.
Dans le domaine du cloud, la distinction entre applications et infrastructures est cruciale. Au premier trimestre, les revenus des applications cloud se sont élevés à 4,22 milliards USD, en hausse de 10 %, tandis que les revenus d'OCI ont atteint 7,39 milliards USD, soit une hausse de 121 %. OCI représentait donc environ 64 % des revenus du cloud, contre 47 % un an plus tôt. La présence d'Oracle dans le secteur des bases de données est un atout, car elle permet aux clients de placer leurs bases de données à proximité des applications et des modèles d'IA, notamment grâce à des configurations multicloud. La contrainte s'est déplacée de la génération de la demande vers la livraison de structures prêtes à être équipées (powered-shell), la disponibilité des GPU, la rapidité de mise en service et l'optimisation de l'utilisation des charges de travail.
Le déclin des logiciels traditionnels ne constitue pas automatiquement une destruction de valeur. Un client passant d'une licence sur site à Oracle Cloud peut réduire les revenus de licences logicielles avant de générer un flux cloud à plus long terme. Cependant, les coûts du cloud ont augmenté de 77 % contre une croissance de 62 % des revenus du cloud, montrant que la nouvelle composition ne produit pas encore l'économie d'échelle mature de l'hyperscale. Les dépenses de vente et de marketing ont baissé de 12 %, la R&D a diminué de 4 % et les frais de restructuration ont chuté de 77 %, permettant à la marge opérationnelle GAAP du groupe de progresser à 34,8 %. Ce levier opérationnel compense en partie les coûts de construction des infrastructures qui apparaîtront plus tard via les amortissements et les intérêts.
Indicateurs opérationnels clés et évolutions
Le déclencheur immédiat est la publication par Oracle de ses résultats du premier trimestre de l'exercice 2027 le 10 septembre. Elle a confirmé une croissance à trois chiffres d'OCI et de la livraison de capacité, a relevé ses prévisions de BPA non-GAAP pour l'ensemble de l'année à 8,10 USD, et a maintenu un objectif de chiffre d'affaires d'au moins 90 milliards USD. Ce trimestre a également vu la finalisation d'un programme d'actions ordinaires ATM de 20 milliards USD. C'est là le conflit central : la croissance et les marges dépassent le profil historique, tandis que les actionnaires ont directement financé la capacité nécessaire pour y parvenir.
|
Métrique / événement
|
Dernière valeur
|
Comparaison
|
Base
|
Implication pour l'investissement
|
|
Chiffre d'affaires du T1
|
19,35 milliards USD
|
en hausse de 30 % sur un an
|
GAAP ; trimestre clos le 31 août 2026
|
La croissance s'est accélérée par rapport au taux de 17 % de l'exercice 2026 et valide la montée en puissance de la capacité.
|
|
Chiffre d'affaires OCI
|
7,39 milliards USD
|
en hausse de 121 % sur un an
|
Définition IaaS de l'entreprise
|
Oracle gagne rapidement de l'envergure dans le cloud à partir d'une base plus petite que celle de ses pairs hyperscales.
|
|
RPO
|
664 milliards USD
|
en hausse de 209 milliards USD sur un an
|
Obligations de prestation contractuelles
|
La visibilité de la demande est exceptionnelle ; le calendrier de conversion et la qualité des clients constituent les véritables risques.
|
|
Livraison de capacité
|
850 MW et plus de 300 000 GPU
|
Livraisons de GPU près de 3 fois supérieures à celles du T4 de l'exercice 2026
|
Divulgation opérationnelle de l'entreprise
|
La livraison physique explique l'accélération des revenus et accroît le risque d'exécution lié à l'utilisation.
|
|
Marge opérationnelle GAAP / non-GAAP
|
34,8 % / 42,1 %
|
en hausse de 6,1 points / globalement stable
|
Le non-GAAP exclut les SBC, l'amortissement et les restructurations
|
La discipline en matière de dépenses a préservé les bénéfices, mais l'expansion des marges du cloud mature n'est pas encore démontrée.
|
|
OCF / capex / FCF
|
USD 23,10 / 28,50 / moins 5,40 milliards
|
OCF en hausse de 184 % ; capex en hausse de 235 %
|
OCF et capex GAAP de la société ; définition du FCF de la société
|
Les acomptes clients soutiennent la liquidité, mais les retours de trésorerie restent en retrait par rapport au bénéfice comptable.
|
|
Prévisions pour le T2 / exercice 2027
|
croissance des revenus de 30 % à 34 % ; BPA de 8,10 USD pour l'exercice
|
croissance du cloud de 65 % à 71 % en USD
|
Prévisions prospectives de la société ; BPA non-GAAP
|
Un niveau plancher de croissance élevé soutient la valorisation, tandis que l'exécution doit absorber la hausse de l'amortissement et des coûts de financement.
|
Note : le FCF est égal au flux de trésorerie opérationnel moins le capex. La croissance de 235 % du capex est calculée à partir de 28,50 milliards USD contre 8,50 milliards USD. Les variations en points de pourcentage sont arrondies.
La qualité des bénéfices du T1 est mitigée plutôt que faible. Le résultat opérationnel GAAP a augmenté de 57 % pour atteindre 6,73 milliards USD et le résultat net GAAP a progressé de 63 % pour s'établir à 4,76 milliards USD. Les charges d'intérêts ont néanmoins augmenté de 55 % pour atteindre 1,43 milliard USD, consommant déjà 21 % du résultat opérationnel. Les actions diluées pondérées ont augmenté de 3 % pour atteindre 3,00 milliards. Le moteur de croissance surpasse ces vents contraires aujourd'hui, mais la structure du capital devient partie intégrante de l'économie du produit.
Les prévisions suggèrent une nouvelle accélération en valeur absolue. Au point médian, le chiffre d'affaires total du deuxième trimestre augmenterait d'environ 5,14 milliards USD en glissement annuel et celui du cloud d'environ 5,42 milliards USD. La différence indique que les revenus hors cloud restent pratiquement stables ou en baisse, faisant d'OCI la principale source de bénéfices incrémentiels. Si les revenus du cloud augmentent sans maintenir au moins une marge opérationnelle GAAP dans la zone basse des 30 %, le marché en déduira qu'Oracle a remporté des contrats en acceptant des rendements à long terme plus faibles.
3. Qualité fondamentale
|
Indicateur
|
Exercice 2024
|
Exercice 2025
|
Exercice 2026
|
T1 Exercice 2027
|
Point de vue de la recherche
|
|
Chiffre d'affaires
|
52,96 milliards USD
|
57,40 milliards USD
|
67,36 milliards USD
|
19,35 milliards USD
|
La croissance s'est accélérée, passant de 8 % à 17 % puis à 30 % à mesure que la capacité d'OCI a été mise en ligne.
|
|
Résultat opérationnel / marge opérationnelle GAAP
|
15,35 milliards USD / 29,0 %
|
17,68 milliards USD / 30,8 %
|
20,61 milliards USD / 30,6 %
|
6,73 milliards USD / 34,8 %
|
Le levier opérationnel actuel est solide ; l'amortissement futur est le test clé pour la marge.
|
|
Résultat net GAAP
|
10,47 milliards USD
|
12,44 milliards USD
|
17,09 milliards USD
|
4,76 milliards USD
|
La croissance des bénéfices est solide, bien que l'exercice 2026 ait inclus des gains hors exploitation.
|
|
Flux de trésorerie d'exploitation
|
18,67 milliards USD
|
20,82 milliards USD
|
31,98 milliards USD
|
23,10 milliards USD
|
Le T1 a été stimulé par 11,36 milliards USD d'avances clients assimilables à des financements.
|
|
Capex / FCF
|
6,87 / 11,81 milliards USD
|
21,22 / négatif 0,39 milliard USD
|
55,66 / négatif 23,69 milliards USD
|
28,50 / négatif 5,40 milliards USD
|
La conversion de trésorerie s'est effondrée alors que l'infrastructure d'IA s'est développée plus rapidement que la génération de flux de trésorerie d'exploitation.
|
|
Trésorerie et titres / dette
|
Non présenté
|
Non présenté
|
31,89 / 129,54 milliards USD
|
37,08 / 125,34 milliards USD
|
La dette nette s'est améliorée séquentiellement après le financement par capitaux propres, mais reste substantielle.
|
|
BPA dilué
|
3,71 USD
|
4,34 USD
|
5,83 USD
|
1,56 USD
|
Les bénéfices se capitalisent, mais une base d'actions plus large réduit le gain par action.
|
Remarque : les chiffres annuels sont conformes aux normes GAAP et concernent les exercices clos le 31 mai. Le FCF est égal au flux de trésorerie d'exploitation diminué des capex. La dette de l'exercice 2026 combine les emprunts courants et non courants ; le T1 de l'exercice 2027 utilise la même définition. Les valeurs du T1 sont trimestrielles et non annualisées.
Croissance et marges. La qualité fondamentale d'Oracle s'est améliorée car la croissance provient désormais d'une activité d'infrastructure d'envergure et sous contrat plutôt que de l'ingénierie financière. Le cloud représente désormais 60 % des revenus, et la progression de 4,04 milliards de USD d'OCI en glissement annuel s'est accompagnée d'une augmentation de 2,45 milliards de USD du résultat opérationnel GAAP. Les frais de vente et de marketing ainsi que la R&D ont diminué de 342 millions de USD malgré une croissance des revenus de 30 %, démontrant un effet de levier opérationnel au sein de l'organisation historique. Le point de vigilance concerne le calendrier : les capex impactent immédiatement la trésorerie, tandis que les amortissements n'atteignent le compte de résultat que lorsque les actifs entrent en service. Les amortissements du premier trimestre ont plus que doublé pour atteindre 3,16 milliards de USD, et les futures livraisons de capacités maintiendront cette charge à la hausse.
Flux de trésorerie et dépenses d'investissement. L'OCF publié était de 4,85 fois le résultat net GAAP, ce qui signalerait normalement une excellente conversion. Ici, le ratio est trompeur car les paiements anticipés des clients avec une composante de financement ont contribué à hauteur de 11,36 milliards de USD. En les excluant, l'OCF était d'environ 11,74 milliards de USD, ce qui reste sain mais bien inférieur aux capex. La mesure des décaissements nets de trésorerie d'Oracle réduit les capex du financement client et du financement à court terme à 17,97 milliards de USD ; c'est la mesure de liquidité la plus pure, mais elle ne supprime pas l'obligation de fournir les services futurs en contrepartie de l'avance. L'équation économique ne s'améliore que lorsque le taux d'utilisation et la marge brute amortissent le coût des infrastructures sur la durée de vie des contrats.
Bilan et allocation des capitaux. La trésorerie et les titres négociables ont augmenté pour atteindre 37,08 milliards USD, tandis que la dette a légèrement diminué pour s'établir à 125,34 milliards USD, laissant environ 88,26 milliards USD de dette nette. L'ATM a apporté 19,91 milliards USD de trésorerie nette, tandis qu'Oracle a remboursé 4,20 milliards USD d'emprunts et versé 1,57 milliard USD de dividendes. Il s'agissait d'un financement rationnel pour une montée en puissance de la capacité contractée, mais cela a transféré une partie du risque du projet aux actionnaires ordinaires. Le nombre trimestriel d'actions diluées a augmenté de 3 % et des dividendes sur actions privilégiées sont apparus après le financement convertible obligatoire d'Oracle. L'allocation de capital n'est acceptable que si la capacité génère des rendements supérieurs au coût de la dette et à la dilution.
Conclusion fondamentale. Oracle est financièrement solide au niveau opérationnel, mais sa qualité de conversion de trésorerie n'est que moyenne. La base de logiciels installés, l'accélération des revenus du cloud et l'expansion de la marge GAAP soutiennent l'activité. Le FCF négatif, la dette nette de plus de 88 milliards de USD et l'émission d'actions empêchent de considérer la croissance comptable comme de la valeur actionnariale pleinement capturée. La variable la plus importante est le capex de trésorerie net des financements clients par rapport à la marge brute incrémentielle d'OCI.
4. Secteur d'activité et paysage concurrentiel
Oracle est en concurrence sur les segments des infrastructures cloud hyperscale, des bases de données d'entreprise, des applications SaaS et des écosystèmes d'implémentation. Il n'existe pas de dénominateur unique et audité de part de marché qui combine proprement ces différentes couches. Les taux de croissance des géants du cloud diffèrent également, car Microsoft inclut les services Azure, Alphabet regroupe GCP et Workspace au sein de Google Cloud, et Oracle sépare OCI des applications cloud. Ce rapport compare donc l'échelle des revenus, la croissance, les marges, le carnet de commandes et l'intensité capitalistique en tant qu'indicateurs opérationnels de référence, plutôt que d'affirmer une part de marché précise.
|
Dimension concurrentielle
|
Position vérifiable d'Oracle
|
Indicateur d'échelle et limites
|
Principaux concurrents / substituts
|
Implications pour la croissance et la valorisation
|
|
Infrastructure d'IA
|
OCI a livré 850 MW et plus de 300 000 GPU au premier trimestre ; la demande continue de dépasser l'offre.
|
7,39 milliards USD de revenus trimestriels pour OCI ; inférieurs à ceux des principaux hyperscalers et ne constituant pas un indicateur de part de marché.
|
AWS, Microsoft Azure, Google Cloud, CoreWeave et les clusters détenus par les clients.
|
La croissance publiée la plus rapide soutient les gains de parts de marché, mais l'échelle et le financement restent inférieurs à ceux des pairs de la Big Tech.
|
|
Base de données et plateforme de données
|
Base installée importante, charges de travail critiques, Autonomous Database et services de bases de données multicloud.
|
Le support logiciel s'est élevé à 19,80 milliards USD au cours de l'exercice 2026 ; il englobe bien plus que la seule base de données.
|
Microsoft, AWS, Google, IBM, SAP, Snowflake, Databricks et bases de données open source.
|
Les données installées créent des coûts de changement et entraînent le transfert de charges de travail vers OCI.
|
|
Applications d'entreprise
|
Fusion, NetSuite, HCM, supply chain et applications sectorielles forment une vaste suite SaaS.
|
4,22 milliards USD de revenus trimestriels pour les applications cloud ; les marges de cette catégorie ne sont pas publiées séparément.
|
SAP, Microsoft, Salesforce, Workday, ServiceNow et fournisseurs SaaS spécialisés.
|
Une croissance de 10 % est durable, mais n'est plus le principal moteur de revalorisation.
|
|
Carnet de commandes et demande contractée
|
Le RPO de 664 milliards USD comprend d'importants contrats d'IA et des structures d'équipement financées par les clients.
|
L'RPO couvre différentes durées et n'est pas directement comparable au carnet de commandes cloud de ses pairs.
|
RPO commercial de Microsoft de 678 milliards USD et carnet de commandes de Google Cloud supérieur à 500 milliards USD.
|
Oracle présente une visibilité globale comparable malgré des revenus actuels bien inférieurs, ce qui augmente à la fois le potentiel de hausse et le risque de concentration.
|
|
Accès au capital
|
Avances clients, dette, obligations convertibles obligatoires et finalisation d'une extension de programme ATM de 20 milliards USD.
|
Les décaissements nets de trésorerie pour le capex au T1 se sont élevés à 17,97 milliards USD après compensations de financement.
|
Les pairs de la Big Tech financent leurs investissements dans l'IA grâce à des moteurs de trésorerie plus importants et diversifiés.
|
Oracle peut rivaliser en termes de capacité, mais son coût de financement plus élevé justifie une décote de valorisation.
|
|
Entreprise / plateforme
|
Dernière période
|
Chiffre d'affaires / KPI
|
Croissance / marge
|
Contexte du capital et du carnet de commandes
|
Conclusion concurrentielle
|
|
Oracle
|
T1 de l'exercice 2027
|
7,39 milliards USD OCI ; 664 milliards USD RPO
|
Croissance de 121 % de l'OCI ; marge opérationnelle GAAP du groupe de 34,8 %
|
28,50 milliards USD de capex ; 11,36 milliards USD d'avances clients ; 20 milliards USD d'ATM.
|
Plus forte croissance et gain net de parts de marché, mais visiblement le plus dépendant du financement.
|
|
Microsoft Azure
|
T4 de l'exercice 2026
|
Azure a dépassé les 100 milliards de USD de chiffre d'affaires annuel ; 678 milliards de USD de RPO commercial
|
Croissance de 43 % pour Azure ; marge opérationnelle GAAP du groupe de 45,1 %
|
Les capex de l'entreprise au T4 s'élevaient à environ 41 milliards de USD ; les flux de trésorerie diversifiés des logiciels financent l'investissement.
|
Leader en matière d'échelle et de distribution d'entreprise ; s'impose tout en préservant une capacité de financement supérieure.
|
|
AWS
|
T2 2026
|
42,23 milliards de USD de chiffre d'affaires ; 16,62 milliards de USD de résultat opérationnel
|
Croissance de 37 % ; marge opérationnelle de segment de 39,4 %
|
Amazon prévoit environ 220 milliards de USD de capex en trésorerie en 2026 pour l'IA et d'autres investissements.
|
Leader en termes de chiffre d'affaires et de pool de bénéfices ; Oracle progresse plus rapidement mais reste bien plus petit.
|
|
Google Cloud
|
T2 2026
|
24,77 milliards de USD de chiffre d'affaires ; 8,81 milliards de USD de résultat opérationnel
|
Croissance de 82 % ; marge opérationnelle de segment de 35,6 %
|
Le carnet de commandes (backlog) cloud dépassait les 500 milliards de USD ; Alphabet a également levé d'importants fonds propres et de la dette pour l'infrastructure d'IA.
|
La plus forte combinaison de croissance hyperscale et de rentabilité sectorielle publiée.
|
|
IBM
|
T2 2026
|
7,76 milliards USD de chiffre d'affaires logiciels ; 17,2 milliards USD de chiffre d'affaires total
|
5 % de croissance pour les logiciels ; 32,2 % de marge sectorielle pour les logiciels
|
Les revenus du Cloud hybride ont augmenté de 11 % ; le FCF pour l'ensemble de l'année devrait augmenter d'environ 1 milliard USD.
|
Acteur historique d'entreprise générateur de trésorerie, mais perdant de sa pertinence en termes de croissance face aux plateformes d'IA hyperscale.
|
Note : Les périodes et les définitions diffèrent. La croissance des revenus d'Azure exclut un montant de revenus trimestriels directement divulgué ; le RPO commercial de Microsoft couvre plus qu'Azure. Google Cloud inclut Workspace. Le RPO d'Oracle couvre le cloud et d'autres contrats. La marge d'AWS est égale au résultat opérationnel divisé par les ventes du segment. Les chiffres de capital ont des portées différentes et sont approximatifs lorsque les entreprises utilisent des définitions plus larges.
Google Cloud est le vainqueur actuel le plus évident, car il associe une croissance de 82 % à une marge opérationnelle de segment de 35,6 %, soit plus de trois fois le chiffre d'affaires trimestriel d'OCI d'Oracle. Microsoft reste le leader de la distribution aux entreprises et du bilan, tandis qu'AWS conserve le plus grand pool de revenus et de bénéfices cloud déclarés. Oracle gagne néanmoins du terrain : une croissance d'OCI de 121 %, un ajout de capacité trimestriel de 850 MW et un RPO presque égal au RPO commercial de Microsoft prouvent qu'il est devenu une quatrième plateforme hyperscale crédible, plutôt qu'un simple hébergeur de bases de données de niche.
La différenciation d'Oracle réside dans la localisation de ses charges de travail et son modèle économique. Son parc de bases de données, ses clusters à faible latence, son architecture bare-metal et sa présence de bases de données multicloud peuvent lui permettre de remporter des charges de travail d'entraînement de l'IA, d'inférence et adjacentes aux données qui ne nécessitent pas une pile logicielle mono-fournisseur. Son inconvénient réside dans sa structure de capital. Microsoft, Amazon et Alphabet peuvent financer leurs infrastructures grâce à la publicité, au commerce, à la productivité et aux flux de trésorerie de leurs activités cloud existantes. Oracle doit s'appuyer davantage sur les paiements anticipés et les capitaux externes, de sorte qu'une croissance identique des revenus génère moins de valeur par action à court terme.
IBM est le perdant relatif dans cette comparaison. Ses revenus logiciels ont progressé de 5 % et le Cloud hybride de 11 %, ce qui est respectable pour une franchise mature mais bien en deçà de la demande d'IA à l'échelle des hyperscalers. Oracle est un bénéficiaire net de la transition actuelle de l'industrie car la croissance des infrastructures compense largement le déclin des logiciels traditionnels. Elle ne restera un bénéficiaire net que si l'utilisation des capacités génère une marge brute compétitive avant que l'amortissement et les coûts de financement ne la rattrapent.
5. Principaux risques
-
Concentration des clients et des contrats. Si un ou plusieurs grands clients de l'IA retardent le déploiement, renégocient la capacité ou connaissent des difficultés de financement, la conversion des RPO pourrait ralentir alors qu'Oracle reste engagé dans les centres de données et les équipements. Les revenus manqueraient les prévisions, le taux d'utilisation baisserait, et l'amortissement et les intérêts pèseraient sur les marges.
-
Intensité capitalistique et flux de trésorerie disponible (FCF) négatif. Si les capex trimestriels déclarés restent proches de 28,5 milliards de USD sans financement client comparable, Oracle aurait besoin de dettes ou de capitaux propres supplémentaires. Des charges d'intérêts plus élevées et la dilution absorberaient le bénéfice par action, même si les revenus d'OCI continuent de croître.
-
Qualité des prépaiements. Les prépaiements des clients ont amélioré l'OCF de 11,36 milliards de USD, mais il s'agit de financements liés à des prestations futures. Si la viabilité économique des contrats est faible ou si les coûts de livraison augmentent, les liquidités perçues d'avance pourraient masquer une obligation à faible rendement plutôt que d'améliorer la rentabilité sur la durée de vie.
-
Exécution de la capacité. L'alimentation électrique, les permis, la connectivité réseau, la construction, l'approvisionnement en accélérateurs et la mise en service peuvent retarder les revenus. Un ajout de capacité trimestriel sensiblement inférieur à 850 MW alors que la demande reste forte repousserait la conversion des RPO et fragiliserait la trajectoire de revenus de l'exercice 2027.
-
Concurrence et tarification des hyperscalers. AWS, Azure, Google Cloud et les clouds GPU spécialisés peuvent baisser les prix, regrouper les modèles ou utiliser du silicium personnalisé pour réduire les coûts. Si la croissance de l'OCI d'Oracle tombe en dessous de 100 % avant que ses économies d'échelle ne s'améliorent, le marché pourrait en conclure que la croissance était liée à des contrats spécifiques plutôt qu'à un gain de part de marché durable.
-
Décalage de marge lié aux amortissements et aux intérêts. L'amortissement au premier trimestre a augmenté de 134 % et les charges d'intérêts ont augmenté de 55 %. Si la marge opérationnelle GAAP tombe en dessous de 33 % ou si les intérêts dépassent un quart du résultat opérationnel, l'évaluation actuelle du BPA sous-estimera le coût économique du déploiement.
-
Dilution et allocation du capital. Oracle a réalisé un programme ATM de 20 milliards USD et dispose déjà de titres privilégiés convertibles obligatoires. Un nombre d'actions diluées supérieur à 3,1 milliards ou une autre levée de fonds majeure sans amélioration de la conversion de trésorerie réduirait la participation par action à la croissance.
-
Migration des systèmes existants et concurrence applicative. Les revenus des logiciels ont reculé de 3 % tandis que les applications cloud ont progressé de 10 %. Si la croissance des applications tombe sous la barre des chiffres unitaires élevés et que le déclin des logiciels s'accélère, la base historique cesserait d'amortir les investissements OCI et les marges du groupe deviendraient plus volatiles.
6. Liste de contrôle de suivi
-
Croissance du chiffre d'affaires total au T2 : Un taux de 32 % ou plus renforce cette perspective ; un taux inférieur à 30 % manquerait la fourchette de l'entreprise et affaiblirait la confiance dans la conversion des capacités.
-
Croissance du cloud et de l'OCI au T2 : une croissance du cloud égale ou supérieure à 68 % et de l'OCI supérieure à 100 % confirmeraient une poursuite des gains de parts de marché. Un OCI inférieur à 100 % avant l'atténuation des contraintes d'approvisionnement constituerait un signal d'alarme.
-
Conversion des RPO : Les RPO peuvent croître plus lentement si le chiffre d'affaires s'accélère, mais un déclin séquentiel des RPO combiné à un chiffre d'affaires inférieur aux prévisions indiquerait un glissement des contrats ou une demande plus faible.
-
Capacité et utilisation : un autre ajout substantiel de capacité, associé à une croissance du chiffre d'affaires et à des marges stables, soutient cette thèse. Des ajouts de capacité sans conversion en chiffre d'affaires OCI indiqueraient une sous-utilisation.
-
Marge opérationnelle GAAP et amortissement : une marge supérieure à 33 % malgré la hausse de l'amortissement renforce la thèse économique ; une marge inférieure à 33 % suggère que le programme d'investissement impacte le compte de résultat plus rapidement que la maturation des revenus.
-
Décaissements nets pour investissements (capex) : un montant inférieur à 18 milliards de USD par trimestre ou un ratio en baisse par rapport aux revenus OCI améliorerait la qualité du financement. Un montant supérieur à 20 milliards de USD sur plusieurs trimestres augmenterait le risque de financement.
-
Avances clients et FCF : les avances devraient soutenir, et non expliquer entièrement, l'OCF. L'OCF sous-jacent, hors avances assimilables à des financements, devrait progresser vers le niveau des investissements (capex) à mesure que l'OCI se développe.
-
Dette, intérêts et nombre d'actions : une dette nette inférieure à 90 milliards de USD, des intérêts inférieurs à 25 % du résultat opérationnel et un nombre d'actions diluées inférieur à 3,1 milliards soutiennent la perspective positive. Le franchissement de deux de ces seuils affaiblirait la rentabilité par action.
-
Dynamique des pairs : comparez la croissance d'OCI d'Oracle et la tendance de sa marge avec celle d'Azure à 43 %, AWS à 37 % avec une marge de 39,4 %, et Google Cloud à 82 % avec une marge de 35,6 %. Oracle a besoin d'une croissance plus rapide pour compenser une taille plus modeste et une plus grande dépendance au financement.
7. Sources