Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est rédigé et analysé à partir d'informations publiques et est destiné uniquement au partage d'informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une garantie de rendement. Les activités de l'entreprise, les évaluations, les prix du marché et les attentes du consensus présentés ici peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
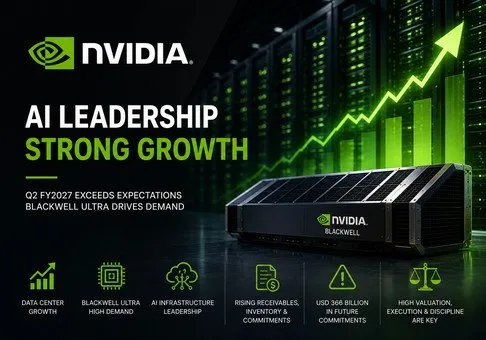
Jugement global : NVIDIA reste l'actif d'envergure de la plus haute qualité dans l'infrastructure d'IA, et le deuxième trimestre de l'exercice fiscal 2027 a renforcé la thèse d'investissement sur les bénéfices, mais l'action n'est plus manifestement sous-évaluée à environ 16,8 fois le chiffre d'affaires sur douze mois glissants et un rendement des flux de trésorerie disponibles de 2,5 % ; le ratio risque-rendement n'est modérément positif que si la croissance soutenue par l'offre se convertit en liquidités sans que le nouveau volume d'engagements de 366 milliards USD ne se transforme en risque de financement client ou de stocks.
-
Le trimestre a été un véritable dépassement des attentes, et non une illusion comptable. Le chiffre d'affaires a atteint 96,221 milliards USD, soit 4,3 % de plus que le consensus FactSet de 92,27 milliards USD publié immédiatement après les résultats, tandis que le BPA dilué non-GAAP de 2,22 USD était supérieur de 6,2 % au consensus de 2,09 USD. Le chiffre d'affaires de l'activité Data Center a augmenté de 117 % en glissement annuel et de 18 % par rapport au trimestre précédent pour atteindre 89,023 milliards USD. Cela implique que la demande pour Blackwell Ultra se convertit toujours en chiffre d'affaires comptabilisé plus rapidement que ne l'anticipait le marché.
-
Le signal prospectif était plus fort que le trimestre lui-même. La prévision de chiffre d'affaires pour le T3 de 108,0 milliards de USD est supérieure de 3,0 % aux prévisions des analystes de 104,86 milliards de USD citées après la publication, et implique une croissance séquentielle de 12,2 %. Cette prévision exclut les revenus de calcul pour centres de données en provenance de Chine. Si le T4 s'aligne simplement sur la prévision du T3, le chiffre d'affaires de l'exercice 2027 atteindrait environ 393,8 milliards de USD, en hausse de 82,4 % par rapport à l'exercice 2026. Ce scénario mécanique ne requiert ni reprise en Chine ni croissance séquentielle supplémentaire, ce qui renforce la visibilité des bénéfices à court terme.
-
La qualité de la croissance s'est améliorée sur le plan opérationnel, mais s'est affaiblie en matière de conversion de trésorerie. Le bénéfice d'exploitation GAAP a augmenté de 124 % sur un an pour atteindre 63,734 milliards de USD, plus rapidement que le chiffre d'affaires, et la marge brute GAAP s'est maintenue à 75,0 %. Pourtant, le flux de trésorerie disponible du T2 s'est élevé à 21,341 milliards de USD, soit seulement 22,2 % du chiffre d'affaires, contre 59,5 % au T1. Le flux de trésorerie opérationnel du premier semestre a été réduit par une augmentation des créances clients de 24,590 milliards de USD et une accumulation de stocks de 10,204 milliards de USD. La capacité bénéficiaire est exceptionnelle, mais ce trimestre montre que le bénéfice publié et la conversion immédiate en trésorerie peuvent diverger de manière significative à mesure que la taille des transactions et les conditions de paiement s'étendent.
-
NVIDIA passe d'une plateforme de puces « asset-light » à un rôle de coordinateur de bilan pour les infrastructures d'IA. Le montant total des engagements futurs divulgués a atteint 366 milliards de dollars USD, dont 279 milliards de dollars USD d'engagements d'approvisionnement et de capacité, 29 milliards de dollars USD d'accords de services cloud, 25 milliards de dollars USD de prises de participation, 25 milliards de dollars USD de contrats de location de centres de données n'ayant pas encore débuté et 8 milliards de dollars USD de dépenses d'investissement. NVIDIA a également divulgué 56 milliards de dollars USD d'accords cloud-IA supplémentaires et d'engagements de location de centres de données tiers, ainsi que jusqu'à 3,5 milliards de dollars USD de garanties. Ces dispositions peuvent débloquer l'approvisionnement et les déploiements clients, mais elles transfèrent davantage de risques d'utilisation, de crédit et de durée sur NVIDIA.
-
Le soutien de la valorisation dépend de la normalisation des flux de trésorerie, et non pas simplement d'un nouveau dépassement des prévisions de chiffre d'affaires. À la clôture ordinaire du 26 août à 209,66 USD, la capitalisation boursière s'élevait à environ 5,08 billions de USD. Le chiffre d'affaires sur douze mois glissants était d'environ 303,0 milliards de USD, le résultat net GAAP sur douze mois glissants d'environ 192,9 milliards de USD, et le flux de trésorerie disponible sur douze mois glissants d'environ 126,9 milliards de USD, impliquant environ 16,8 fois le chiffre d'affaires, 26,3 fois les bénéfices GAAP et 40,0 fois le flux de trésorerie disponible. La thèse se renforce si le chiffre d'affaires du T3 dépasse 108 milliards de USD tandis que la marge brute reste égale ou supérieure à 73,5 % et que le flux de trésorerie disponible trimestriel repasse au-dessus de 40 % du chiffre d'affaires. Elle s'affaiblit si les créances clients et les stocks continuent de croître plus rapidement que le chiffre d'affaires ou si les engagements de support client augmentent plus vite que la génération de trésorerie.
2. Présentation de l'entreprise, mix d'activités et indicateurs opérationnels clés
NVIDIA opère désormais comme une plateforme d'infrastructure d'IA full-stack plutôt que comme un fournisseur de semi-conducteurs conventionnel. Son moteur économique combine des processeurs de calcul accéléré, des systèmes à l'échelle du rack, des réseaux NVLink et Ethernet, des CPU, des DPU, des bibliothèques logicielles, des outils de développement et des logiciels d'entreprise. Ses clients comprennent des fournisseurs de cloud hyperscale, des développeurs de modèles d'IA, des programmes souverains, des entreprises, des constructeurs de systèmes et, de plus en plus, des clouds d'IA spécialisés. Le matériel est principalement vendu à des clients directs tels que des fabricants de conception d'origine (ODM), des intégrateurs de systèmes et des fournisseurs de cloud ; la demande finale peut se situer en aval de ces intermédiaires. CUDA, les solutions réseau et l'intégration de systèmes augmentent les coûts de changement et aident NVIDIA à monétiser une part plus importante de chaque usine d'IA.
Le segment Data Center constitue le pôle de profit. Au T2, il représentait 92,5 % des revenus, et Blackwell Ultra a soutenu la croissance en glissement annuel. Au sein de la division Data Center, l'Hyperscale a généré 48,710 milliards USD, tandis que les segments AI Clouds, Industrial et Enterprise ont généré 40,313 milliards USD. Ce dernier groupe a progressé plus rapidement, avec une croissance de 138 % en glissement annuel et de 25 % d'un trimestre à l'autre, ce qui démontre que la demande se diversifie au-delà des plus grandes plateformes cloud. L'Edge Computing regroupe les stations de travail, les PC de jeu et d'IA, la visualisation professionnelle, l'automobile et l'IA physique. Il conserve une valeur stratégique en tant que canal de distribution pour CUDA et l'inférence, mais ses 7,198 milliards USD de revenus sont trop modestes pour compenser un cycle de Data Center.
|
Plateforme d'activité T2 FY2027
|
Produits et clients
|
Chiffre d'affaires
|
Croissance en glissement annuel
|
Part du chiffre d'affaires du Groupe
|
Opinion de la recherche
|
|
Hyperscale
|
Systèmes GPU à l'échelle du rack, CPU, réseaux, logiciels et services pour les grandes plateformes cloud
|
48,710 milliards USD
|
102 %
|
50,6 %
|
Plus grand pool de revenus ; l'échelle et la concentration de la clientèle créent à la fois la puissance de la plateforme et une exposition aux cycles budgétaires
|
|
Clouds IA, industriels et entreprises
|
Clouds natifs de l'IA, développeurs de modèles, clients souverains, entreprises et déploiements d'IA industrielle
|
40,313 milliards USD
|
138 %
|
41,9 %
|
Pool de demande à la croissance la plus rapide, mais aussi la zone la plus dépendante des financements externes et du soutien de NVIDIA
|
|
Edge computing
|
Stations de travail et PC RTX, gaming, visualisation, automobile, robotique et IA physique
|
7,198 milliards USD
|
27 %
|
7,5 %
|
Saine extension de l'écosystème, mais pas assez importante pour diversifier la valorisation hors des Data Centers
|
|
Total du groupe
|
Calcul, réseau, systèmes, logiciels et services
|
96,221 milliards USD
|
106 %
|
100 %
|
Une plateforme d'IA d'envergure avec une croissance extraordinaire et une exposition croissante au financement des infrastructures
|
Les données financières par segment confirment la concentration de la plateforme. Le segment Compute and Networking (Calcul et Réseau) a généré 88,299 milliards USD de chiffre d'affaires et 62,696 milliards USD de résultat opérationnel de segment ; le segment Graphics (Graphismes) a généré respectivement 7,922 milliards USD et 3,899 milliards USD. L'actif le plus précieux est l'architecture combinée calcul-réseau-logiciel, car elle permet à NVIDIA de vendre des systèmes complets plutôt que des accélérateurs isolés. La plus grande vulnérabilité est que cette même intégration rend l'entreprise dépendante de fonderies de pointe, de mémoire, de packaging, d'énergie, de terrains et de financements clients à une échelle sans précédent.
Indicateurs opérationnels clés et évolutions
|
Indicateur ou Événement
|
Dernier résultat
|
Comparaison
|
Base
|
Signification pour l'investissement
|
|
Chiffre d'affaires
|
96,221 milliards USD
|
106 % YoY ; 18 % QoQ ; 4,3 % au-dessus du consensus FactSet
|
GAAP ; trimestre clos le 26 juillet 2026
|
L'offre de Blackwell Ultra s'est traduite par un dépassement large et de qualité des prévisions de chiffre d'affaires
|
|
Data Center
|
89,023 milliards USD
|
117 % YoY ; 18 % QoQ
|
Publication de l'entreprise sur sa plateforme de marché
|
L'infrastructure d'IA reste le principal moteur des bénéfices et le principal risque de valorisation
|
|
Marge brute GAAP
|
75,0 %
|
En hausse de 260 pb en glissement annuel ; en hausse de 10 pb d'un trimestre à l'autre
|
GAAP
|
Le mix Blackwell Ultra a préservé la tarification de la plateforme malgré une empreinte système plus large
|
|
Résultat d'exploitation GAAP
|
63,734 milliards USD
|
124 % en glissement annuel ; 19 % d'un trimestre sur l'autre
|
GAAP
|
Le levier opérationnel est resté positif car les revenus ont augmenté plus rapidement que les dépenses
|
|
Flux de trésorerie disponible
|
21,341 milliards USD
|
58 % de moins qu'au T1 ; 59 % de plus qu'au T2 de l'année précédente
|
Flux de trésorerie opérationnel moins les achats d'équipements, d'actifs incorporels et les remboursements de principal associés
|
L'absorption du besoin en fonds de roulement fait de la conversion de trésorerie le point de vigilance post-résultats le plus important
|
|
Perspectives de revenus pour le T3
|
108,0 milliards USD plus ou moins 2 %
|
Croissance séquentielle de 12,2 % au point médian
|
Prévisions de l'entreprise ; aucun revenu de calcul des centres de données en Chine n'est supposé
|
La demande future reste limitée par l'offre et nettement supérieure aux prévisions précédentes de Wall Street
|
La passerelle entre le dépassement des attentes et les prévisions est simple. Le chiffre d'affaires du T2 a dépassé le consensus cité de 3,951 milliards USD. Passer du chiffre d'affaires réel du T2 de 96,221 milliards USD au point médian du T3 de 108,0 milliards USD ajoute 11,779 milliards USD en séquentiel. Avec une marge brute prévisionnelle de 74,0 %, ce chiffre d'affaires supplémentaire correspond à environ 8,7 milliards USD de bénéfice brut avant l'augmentation attendue des charges d'exploitation. Il s'agit de la chaîne de transmission centrale des résultats : l'approvisionnement en Blackwell Ultra et Rubin débloque les livraisons de systèmes ; les livraisons de systèmes augmentent le chiffre d'affaires des centres de données ; le mix produit et la tarification de la plateforme préservent la marge brute ; le bénéfice brut croît plus rapidement que les coûts d'exploitation ; et les bénéfices qui en résultent soutiennent la valorisation.
Le tableau de passage de la trésorerie est moins favorable. Le résultat net du premier semestre s'est élevé à 118,010 milliards USD, mais le flux de trésorerie opérationnel était de 74,421 milliards USD, principalement parce que les créances clients ont absorbé 24,590 milliards USD, les stocks ont absorbé 10,204 milliards USD, et les charges constatées d'avance et autres actifs ont absorbé 6,480 milliards USD. La direction a lié l'augmentation des créances en partie à l'allongement des délais de paiement sur de grands contrats pluritrimestriels conclus avec des clients de qualité d'investissement. Ce n'est pas une preuve de détresse financière, mais cela prouve que la croissance consomme davantage de capacité de financement.
3. Qualité fondamentale
|
Poste
|
FY2025
|
FY2026
|
T2 FY2026
|
T2 FY2027
|
Opinion de la recherche
|
|
Chiffre d'affaires
|
130,497 milliards USD
|
215,938 milliards USD
|
46,743 milliards USD
|
96,221 milliards USD
|
La croissance s'est accélérée sur une base déjà massive
|
|
Marge brute GAAP
|
75,0 %
|
71,1 %
|
72,4 %
|
75,0 %
|
Blackwell Ultra a rétabli une rentabilité de plateforme proche de ses sommets
|
|
Résultat opérationnel GAAP
|
81,453 milliards USD
|
130,387 milliards USD
|
28,440 milliards USD
|
63,734 milliards USD
|
La croissance du chiffre d'affaires continue de générer un levier opérationnel
|
|
Résultat net GAAP
|
72,880 milliards USD
|
120,067 milliards USD
|
26,422 milliards USD
|
59,688 milliards USD
|
Le T2 comprend 7,771 milliards USD de gains nets sur titres de participation, de sorte que la croissance sous-jacente est inférieure à la croissance du résultat net publié
|
|
Flux de trésorerie disponible
|
60,724 milliards USD
|
96,575 milliards USD
|
13,450 milliards USD
|
21,341 milliards USD
|
La génération de trésorerie absolue a augmenté, mais la marge de FCF trimestrielle a fortement chuté
|
|
Trésorerie et titres de créance négociables
|
43,210 milliards USD
|
49,670 milliards USD
|
56,791 milliards USD
|
56,586 milliards USD
|
La liquidité reste solide, complétée par 42,783 milliards USD de titres de participation négociables
|
|
Dette
|
8,463 milliards USD
|
8,468 milliards USD
|
8,466 milliards USD
|
33,366 milliards USD
|
L'émission de juin finance la flexibilité plutôt qu'un déficit de liquidité, mais elle marque un changement structurel du bilan
|
Croissance et marges. La qualité fondamentale est exceptionnelle. Le chiffre d'affaires du T2 a plus que doublé tandis que la marge brute a augmenté de 260 points de base, et le résultat d'exploitation a crû plus rapidement que le chiffre d'affaires. Le modèle d'exploitation combine toujours la rareté propre aux semi-conducteurs avec la dynamique économique des plateformes logicielles. Le principal bémol est que 7,771 milliards de USD des autres produits du T2 proviennent de gains nets sur titres de participation, de sorte que le résultat net GAAP est moins utile que le résultat d'exploitation pour évaluer les bénéfices récurrents.
Flux de trésorerie et intensité capitalistique. Le FCF glissant d'environ 126,9 milliards de USD reste extraordinaire, mais la conversion de trésorerie du T2 a diminué car l'entreprise a financé ses créances, ses stocks et l'expansion de son écosystème. Les capex d'équipement traditionnels sous-estiment la nouvelle intensité de capital : les engagements de services cloud, les investissements en actions, les contrats de location, les garanties et les conditions de paiement des clients font de plus en plus partie du coût économique de la vente de systèmes. Les investisseurs de ce fait devraient évaluer les rendements de trésorerie après engagements liés à l'écosystème, et non pas seulement les capex publiés.
Bilan et allocation de capital. NVIDIA a clôturé le T2 avec 56,586 milliards de USD de trésorerie, d'équivalents de trésorerie et de titres de créance négociables, plus 42,783 milliards de USD de titres de participation négociables, face à 33,366 milliards de USD de dette. Elle reste liquide. Cependant, l'entreprise a émis pour 25 milliards de USD de titres de créance, a redistribué environ 26 milliards de USD aux actionnaires au cours du trimestre, et disposait d'une autorisation de rachat d'actions restante de 99 milliards de USD. Les rachats peuvent générer de la valeur par action si la conversion de trésorerie se redresse ; ils détruisent la flexibilité s'ils sont exécutés de manière agressive alors que les engagements à long terme envers l'écosystème se développent.
Conclusion fondamentale. La qualité fondamentale de NVIDIA est supérieure à celle de n'importe quel concurrent du calcul à grande échelle, mais la variable unique la plus importante est passée de la demande de puces à la capacité de déploiement adossée à de la trésorerie. Le fait que les clouds d'IA et les développeurs de modèles puissent financer et exploiter les systèmes avec des rendements acceptables déterminera la pérennité des bénéfices et de la valorisation.
4. Secteur et paysage concurrentiel
L'infrastructure d'IA englobe les accélérateurs, les ASIC personnalisés, les CPU, les réseaux, la mémoire, la fonderie, le packaging, les systèmes complets, la capacité cloud et les logiciels. Aucun dénominateur commun public ne permet de comparer directement le chiffre d'affaires Data Center de NVIDIA avec le segment mixte CPU et GPU d'AMD, l'ensemble accélérateurs personnalisés et réseaux de Broadcom, les systèmes Ethernet complets d'Arista ou l'activité Data Center d'Intel, fortement axée sur les CPU. La croissance du chiffre d'affaires, la pertinence de la gamme de produits, la rentabilité brute ou opérationnelle et les signaux de déploiement prospectifs sont donc plus fiables qu'une précision artificielle des parts de marché.
|
Dimension concurrentielle
|
Position de NVIDIA
|
Indicateur d'échelle et limites
|
Principaux rivaux ou alternatives
|
Signification de la valorisation
|
|
Calcul accéléré
|
Blackwell Ultra est le principal moteur de revenus actuel ; les livraisons de production de Rubin ont commencé au T3 de l'exercice 2027
|
Les 89,023 milliards USD de chiffre d'affaires de la division Data Center incluent le calcul, les réseaux, les systèmes et les services
|
AMD Instinct, ASIC cloud personnalisés, Broadcom, accélérateurs internes
|
La position de leader de la plateforme justifie une prime, mais le silicium personnalisé limite les parts de marché et la tarification à long terme
|
|
Mise en réseau Scale-Up et Scale-Out
|
NVLink, InfiniBand, Spectrum-X, Spectrum-6, DPU et architecture complète de rack
|
NVIDIA n'a plus divulgué de chiffre d'affaires distinct pour l'activité réseau au deuxième trimestre
|
Broadcom, Arista, Cisco, Marvell, UALink, Ethernet white-box
|
L'intégration réseau augmente la valeur du système, tandis que l'Ethernet ouvert crée une voie concurrentielle crédible
|
|
Écosystème logiciel et de développeurs
|
CUDA et les bibliothèques spécialisées restent la norme de l'industrie pour le calcul accéléré à usage général
|
Les revenus des logiciels ne sont pas divulgués séparément, la valeur de l'écosystème est donc déduite de l'adoption du système et des marges
|
ROCm, frameworks ouverts, compilateurs personnalisés, piles logicielles cloud
|
L'avantage concurrentiel est réel, mais l'absence de divulgation distincte de la monétisation limite une valorisation précise
|
|
Approvisionnement et financement
|
Utilise les engagements de bilan pour sécuriser la mémoire, la fabrication, la capacité cloud, le foncier, l'énergie et les partenaires
|
Les 366 milliards USD d'engagements futurs divulgués ne sont pas équivalents à de la dette ou à une sortie de trésorerie immédiate
|
Les hyperscalers s'autofinancent ; les clouds spécialisés dépendent davantage de capitaux externes
|
La certitude de l'approvisionnement améliore la visibilité des revenus mais introduit des risques d'utilisation et de contrepartie
|
|
Chine
|
De fait exclue du calcul compétitif pour les centres de données en vertu des règles actuelles
|
Les livraisons de puces Hopper vers la Chine représentaient moins de 1 % du chiffre d'affaires des centres de données au T2
|
Huawei et d'autres accélérateurs nationaux
|
Les prévisions à court terme sont sécurisées, mais la perte de l'écosystème peut renforcer les concurrents mondiaux au fil du temps
|
|
Entreprise
|
Dernière période comparable
|
Chiffre d'affaires ou indicateur IA
|
Croissance et rentabilité
|
Position opérationnelle
|
Conclusion concurrentielle
|
|
NVIDIA
|
T2 de l'exercice 2027
|
96,221 milliards USD au total ; 89,023 milliards USD pour les centres de données
|
Croissance des revenus de 106 % ; marge brute GAAP de 75,0 %
|
Mise à l'échelle de Blackwell Ultra ; début des livraisons de production de Rubin au T3 ; approvisionnement limité
|
Gagnant incontestable de manière générale dans le calcul IA à usage général et les systèmes intégrés
|
|
AMD
|
T2 2026
|
11,536 milliards USD au total ; 6,7 milliards USD pour les centres de données
|
50 % de croissance totale ; 107 % de croissance des Data Centers ; 54 % de marge brute GAAP
|
Montée en puissance d'EPYC et Instinct MI350 ; Helios et MI450 visent des déploiements à l'échelle du rack
|
S'impose comme la deuxième source la plus solide, mais reste loin derrière NVIDIA en termes d'échelle et de marge
|
|
Broadcom
|
T2 de l'exercice 2026
|
22,187 milliards USD au total ; 10,8 milliards USD pour les semi-conducteurs d'IA
|
48 % de croissance totale ; 143 % de croissance des semi-conducteurs d'IA ; 69 % de marge d'EBITDA ajusté
|
Accélérateurs personnalisés et réseau IA ; perspectives du T3 pour les semi-conducteurs d'IA à 16,0 milliards USD
|
Domine l'économie du silicium personnalisé et représente la menace la plus crédible pour la capture de valeur de NVIDIA
|
|
Arista Networks
|
T2 2026
|
3,036 milliards USD de chiffre d'affaires
|
37,7 % de croissance ; 45,4 % de marge opérationnelle GAAP
|
Plateformes Ethernet 1,6 Tbps couvrant le scale-up, le scale-out et le scale-across
|
S'impose sur les systèmes Ethernet ouverts, mais NVIDIA contrôle une plus grande partie du rack intégré
|
|
Intel
|
T2 2026
|
16,1 milliards USD au total ; 6,3 milliards USD pour DCAI
|
25 % de croissance totale ; 59 % de croissance DCAI ; 40,4 % de marge brute GAAP
|
CPU, ASIC, packaging avancé et reprise de l'activité de fonderie avec des investissements massifs
|
En redressement dans les CPU et la fabrication, mais perdant toujours le pool de profits des accélérateurs d'IA
|
NVIDIA est le grand gagnant car il combine la base de revenus la plus large, la croissance absolue la plus rapide, la marge brute la plus élevée et le système intégré le plus vaste. AMD gagne du terrain en tant que seconde source ; Broadcom s'impose sur le segment des accélérateurs personnalisés et des solutions réseau alternatives ; Arista domine les systèmes Ethernet ouverts ; Intel se redresse mais reste le perdant relatif dans l'économie des accélérateurs. Le principal changement concurrentiel est que les rivaux n'ont pas besoin de détrôner CUDA partout. Il leur suffit de s'approprier l'inférence spécifique aux charges de travail, les déploiements hyperscale personnalisés ou les réseaux ouverts pour réduire la part incrémentielle et le pouvoir de négociation de NVIDIA.
Le nouveau modèle de financement peut accroître l'avance de NVIDIA en aidant les plus petits clouds d'IA et développeurs de modèles à déployer des systèmes plus tôt. Il peut également créer une circularité : NVIDIA soutient la capacité ou le capital de clients qui achètent ensuite l'infrastructure de NVIDIA. Les revenus restent valables lorsque les systèmes sont livrés et que le recouvrement est assuré, mais la qualité économique se détériore si l'utilisation par les clients, la demande externe ou le refinancement ne peuvent soutenir les obligations. C'est pourquoi les créances clients, les garanties et les engagements cloud importent désormais autant que le leadership en matière de benchmarks.
5. Risques clés
-
Risque lié au fonds de roulement et au recouvrement. Si les créances clients et les stocks continuent de croître plus rapidement que les revenus, ou si le délai de paiement des clients augmente parce que ces derniers bénéficient de conditions plus longues, le flux de trésorerie d'exploitation sera en retard par rapport aux bénéfices. Une marge de FCF trimestrielle durablement inférieure à 30 % réduirait le soutien à la valorisation apporté par la génération de trésorerie.
-
Retournement de l'approvisionnement et des engagements. NVIDIA a augmenté ses engagements d'approvisionnement et de capacité, passés de 119 milliards USD à 279 milliards USD en un seul trimestre. Si la demande pour Blackwell ou Rubin est retardée, si les transitions de produits s'accélèrent ou si les prix de la mémoire et de la fabrication chutent, l'entreprise pourrait être confrontée à des stocks excédentaires, à des charges liées aux obligations d'achat ou à une marge brute plus faible.
-
Risque lié au financement des clients et aux infrastructures. Les accords de cloud IA, les baux, les investissements et les garanties peuvent débloquer des déploiements, mais les défauts de paiement ou une faible utilisation pourraient transformer le soutien commercial en pertes ou en sorties de trésorerie de longue durée. Le risque augmente si les garanties dépassent l'exposition maximale divulguée de 3,5 milliards USD ou si les clients tiers n'absorbent pas la capacité engagée.
-
Substitution par du silicium personnalisé et des réseaux ouverts. Les revenus de Broadcom issus des semi-conducteurs d'IA ont augmenté de 143 %, ceux de la division Data Center d'AMD de 107 % et ceux d'Arista de 37,7 %. Si les ASIC sur mesure, les systèmes AMD ou l'Ethernet ouvert capturent une part plus importante des déploiements d'inférence incrémentielle, NVIDIA peut continuer à croître tout en perdant son pouvoir de fixation des prix et sa marge terminale.
-
Exclusion de l'écosystème chinois. Les livraisons de la division Data Center vers la Chine ont été négligeables et exclues des prévisions, limitant ainsi le risque de baisse à court terme par rapport aux estimations. Le risque à long terme est que les contrôles à l'exportation accélèrent le développement d'alternatives locales et structurent un écosystème de développeurs concurrent qui s'étendra plus tard aux marchés de pays tiers.
-
Normalisation de la marge brute. Les prévisions pour le troisième trimestre tablent sur 74,0 % plus ou moins 50 points de base, soit en dessous du deuxième trimestre. Si le coût de la mémoire, le mix produit à l'échelle des racks (rack-scale mix), le soutien financier et les transitions de produits poussent la marge brute en dessous de 72 %, le marché réévaluerait probablement NVIDIA, passant d'un multiple de plateforme à un multiple de systèmes à forte intensité de capital.
-
Compression des valorisations. Environ 40 fois le FCF glissant et 16,8 fois le chiffre d'affaires glissant laissent une tolérance limitée pour une croissance plus lente. Même des bénéfices absolus solides pourraient produire un rendement boursier négatif si la croissance de l'exercice 2028 décélère plus rapidement que la contraction du multiple.
6. Liste de contrôle de suivi
-
Chiffre d'affaires du T3 : Un niveau supérieur à 108 milliards USD renforce la thèse d'une croissance limitée par l'offre ; un niveau inférieur à 105,84 milliards USD, soit la fourchette basse des prévisions, l'affaiblit.
-
Marge brute : Un niveau égal ou supérieur à 73,5 % soutient la tarification de la plateforme ; un niveau inférieur à 72 % signalerait que le mix de systèmes, les coûts de mémoire ou la tarification concurrentielle érodent la rentabilité économique.
-
Marge de FCF trimestrielle : Un redressement au-dessus de 40 % confirmerait la normalisation du besoin en fonds de roulement ; un maintien sous les 30 % ferait de la conversion de trésorerie une préoccupation structurelle.
-
Créances et stocks : Une croissance combinée qui ne dépasse pas celle du chiffre d'affaires serait constructive. Une autre augmentation significative des créances liée à des conditions de paiement prolongées affaiblirait la qualité du chiffre d'affaires.
-
Structure des engagements : Les engagements d'approvisionnement, de cloud, de location, d'investissement et de garantie de performance devraient croître plus lentement que le flux de trésorerie opérationnel historique. Une croissance plus rapide indiquerait un risque accru pour le bilan par unité de chiffre d'affaires.
-
Exécution de Rubin : Des livraisons de production à temps, une large disponibilité sur le cloud et l'absence de dépréciation majeure des stocks sont nécessaires pour maintenir le rythme de renouvellement annuel des architectures.
-
Perspectives concurrentielles : Suivez la croissance des revenus d'AMD Data Center, des puces d'IA de Broadcom et d'Arista. Une croissance soutenue des concurrents supérieure à celle de NVIDIA Data Center indiquerait un élargissement des parts de marché au détriment du leader de la plateforme.
-
La Chine et la réglementation : Tout produit concurrent approuvé ajouterait un potentiel de hausse non inclus dans les prévisions du troisième trimestre (Q3) ; des restrictions d'exportation plus larges ou une scission permanente de l'écosystème affaibliraient la part de marché à long terme.
7. Sources