Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est élaboré et analysé à partir d’informations publiquement disponibles et est destiné uniquement au partage d’informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation sur des titres, une instruction de trading ni une garantie de rendement. Les activités de l’entreprise, les valorisations, les prix de marché et les attentes consensuelles abordés ici peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
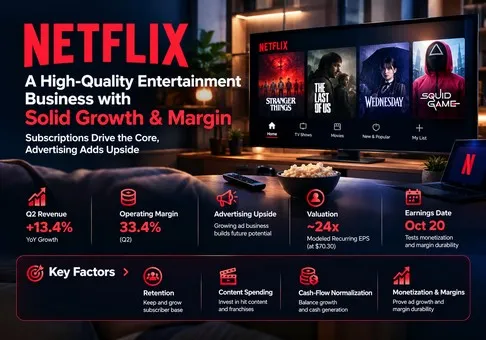
Appréciation globale : Netflix est une entreprise de divertissement récurrent de grande qualité ; au cours de clôture de 70,30 USD du 9 octobre, la valorisation est raisonnable plutôt que manifestement sous-évaluée, avec un biais risque/rendement modestement positif. La variable décisive est la croissance de la monétisation sans nuire à la rétention ni à l’efficacité des dépenses de contenu.
-
La rentabilité demeure un avantage concurrentiel. Le dernier trimestre combine une croissance du chiffre d’affaires de 13,4 % avec une marge opérationnelle de 33,4 %. Cela justifie une prime par rapport à des plateformes vidéo plus faibles, mais le léger recul de la marge en glissement annuel incite à ne pas présumer d’un levier opérationnel sans effort.
-
L’opportunité publicitaire est significative, mais reste complémentaire. La prévision publicitaire annuelle représente environ 5,9 % du point médian du chiffre d’affaires. Même un doublement laisserait donc l’économie des abonnements au cœur de la thèse d’investissement. L’amélioration du rendement publicitaire et les clients supplémentaires comptent davantage qu’un pourcentage de croissance spectaculaire à partir d’une petite base.
-
Les flux de trésorerie publiés surestiment cette année le pouvoir bénéficiaire récurrent. Les prévisions de flux de trésorerie disponible de 12,5 milliards USD de la direction incluent l’indemnité de résiliation de la fusion. Notre analyse de sensibilité mécanique ajustée des frais s’établit entre 9,7 et 10,3 milliards USD avant tout ajustement distinct au titre d’impôts inhabituels. Sur la base d’une approximation de 299,5 milliards USD de la valeur des capitaux propres fondée sur les actions diluées, cela implique environ 29 à 31 fois les flux de trésorerie, plutôt que les 24 fois mis en avant.
-
La réinitialisation du cours crée une marge de manœuvre pour l’exécution, et non une preuve de mauvaise valorisation. Un modèle de recherche utilisant le point médian des prévisions de revenus et de marge de la direction, une charge nette non opérationnelle annuelle supposée de 0,5 Md USD, un taux d’imposition de 20 % et 4,261 Md d’actions diluées aboutit à un BPA récurrent d’environ 2,93 USD. L’action se négocie à environ 24 fois cette estimation. Il s’agit de notre modèle, et non des prévisions de la société ou du consensus des analystes.
-
Le prochain catalyseur doit clarifier la qualité des revenus. Les résultats du 20 octobre devraient mettre à l’épreuve la prévision interne de la société pour le T3, soit 12,860 Md USD de revenus et une marge opérationnelle de 33,2 % ; le rapport sur les effectifs du 9 octobre soulève une question de coûts. Les licenciements à eux seuls ne justifieraient pas un multiple de bénéfices plus élevé. Un résultat positif combinerait une monétisation durable, le maintien de la qualité de service et un pont crédible vers des flux de trésorerie récurrents.
Le calcul de valorisation utilise le cours de l’action NASDAQ de la séance régulière du 9 octobre et le dernier nombre trimestriel publié d’actions moyennes pondérées diluées. 70,30 USD × 4,261 Md = 299,548 Md USD constitue un indicateur de valorisation transparent, et non une capitalisation boursière actuelle vérifiée. Le dénominateur est maintenu constant dans chaque scénario ; les rachats ultérieurs, les émissions et les variations de dilution peuvent modifier les résultats réels par action. NFLXON est un instrument tokenisé distinct et le prix affiché de son token est exclu.
Notre analyse de sensibilité opérationnelle part de 51,2 Md USD × 31,5 % = 16,128 Md USD de résultat opérationnel en 2026. Après déduction de l'hypothèse de 0,5 Md USD de charges nettes hors exploitation et application d'un taux d'imposition de 20 %, on obtient 12,502 Md USD de résultat net récurrent, soit 2,934 USD par action diluée. Un multiple illustratif de 24× donne 70,42 USD, proche du cours observé de l'action. Cela étaye l'évaluation de la juste valeur sans considérer les revenus de transaction du premier trimestre comme récurrents.
Dans une analyse de sensibilité pour 2027, une croissance du chiffre d’affaires de 12 % et une marge de 32,5 % génèrent un bénéfice d’exploitation de 18,637 Md USD et un BPA de 3,405 USD selon les mêmes hypothèses de financement, de fiscalité et d’actions. À 24x, la valeur illustrative est de 81,72 USD, soit environ 16,2 % au-dessus du cours de référence. Un scénario de croissance plus lent de 6 % avec une marge de 30 % génère un BPA de 2,963 USD ; à 20x, 59,26 USD se situe environ 15,7 % en dessous. Il s’agit d’analyses de sensibilité conditionnelles à des fins de recherche, et non d’objectifs de cours, de probabilités ou de prévisions de la direction. Le biais positif provient de la trajectoire opérationnelle de base, tandis que le calcul des bénéfices de l’exercice en cours étaye une classification de valorisation équitable.
2. Présentation de l’entreprise, répartition des activités et principaux indicateurs opérationnels
Netflix, Inc. vend l’accès à un service de divertissement mondial. Les abonnements mensuels génèrent des revenus récurrents, tandis que la publicité sur les formules éligibles complète les recettes d’abonnement. Les programmes originaux et sous licence attirent les clients, réduisent les résiliations et permettent la tarification.
La distribution, la technologie de recommandation et une bibliothèque de contenus commune permettent à un investissement unique de desservir plusieurs pays, bien que la localisation, les droits et les préférences des clients empêchent l’existence d’un produit mondial uniforme.
L’entreprise présente un seul segment opérationnel. Les régions constituent des informations sur le chiffre d’affaires, et non des centres de profit valorisés indépendamment. La publicité est incluse dans le chiffre d’affaires consolidé et ne constitue pas une activité trimestrielle distincte divulguée publiquement avec une marge publique. Les jeux vidéo, les programmes en direct et les expériences connexes doivent être évalués comme des outils d’acquisition, de fidélisation et de monétisation jusqu’à ce que des éléments financiers distincts justifient un autre traitement. Attribuer d’importantes valorisations indépendantes à ces activités reviendrait à comptabiliser les avantages deux fois si ceux-ci sont déjà intégrés à la croissance des abonnements.
|
Activité / région
|
Chiffre d’affaires T2 2026, Mds USD
|
Part du chiffre d’affaires
|
Rôle économique
|
|
UCAN
|
5.432
|
43.2%
|
Abonnements et publicité ; principale base régionale de chiffre d’affaires
|
|
EMEA
|
4.034
|
32.1%
|
Abonnements et publicité ; vaste potentiel de localisation
|
|
LATAM
|
1.584
|
12.6%
|
Abonnement et publicité ; accessibilité financière et sensibilité aux devises
|
|
APAC
|
1.510
|
12,0 %
|
Abonnement et publicité ; diversité des marchés de prix et de contenu
|
|
Publicité, mondiale
|
Non divulgué séparément pour le T2
|
Inclus ci-dessus
|
Prévision de la direction pour 2026 : environ 3 Md USD ; ne constitue pas un segment supplémentaire
|
Les chiffres régionaux sont arrondis à partir du formulaire 10-Q au 30 juin ; les parts utilisent le chiffre d’affaires consolidé comme dénominateur et peuvent ne pas totaliser exactement en raison des arrondis. Aucune répartition du bénéfice d’exploitation régional n’est déduite. Les revenus publicitaires sont déjà inclus dans les régions.
Principaux indicateurs opérationnels et évolutions
|
Indicateur
|
Dernière donnée / prévision
|
Interprétation de la recherche
|
|
Croissance du chiffre d’affaires au T2
|
13,4 % ; 12 % à taux de change constant
|
Croissance généralisée ; les prix et la publicité doivent soutenir une rétention durable
|
|
Prévision interne pour le T3
|
12,860 Md USD ; marge d’exploitation de 33,2 %
|
Un seuil de résultats, et non un résultat déclaré pour le T3 ni le consensus
|
|
Perspectives de la direction pour 2026
|
51,0–51,4 Md USD ; marge d’exploitation de 31,5 %
|
Le modèle utilise le point médian de 51,2 Md USD
|
|
Discipline en matière de trésorerie et de contenu
|
Environ 1,1x les dépenses / amortissements, prévisions 2026
|
La marge d’exploitation doit être évaluée par rapport à l’investissement en trésorerie
|
|
Prochain entretien sur les résultats
|
2026-10-20
|
Principal catalyseur à court terme
|
|
Rapport sur les effectifs
|
Environ 5 % ; Reuters/Puck, 9 octobre ; non confirmé
|
Aucune économie ni charge de restructuration supposée
|
La chaîne des moteurs économiques est la suivante : des divertissements plus utiles et une meilleure découverte → des relations payantes fidélisées et une tarification durable → des revenus récurrents → un bénéfice d’exploitation après amortissement des contenus → des flux de trésorerie après les paiements effectifs liés aux contenus et les impôts → la valeur des capitaux propres. La publicité ajoute une seconde chaîne via la disponibilité de l’audience, le taux de remplissage et le rendement. Une audience plus importante financée par la publicité ne produit pas automatiquement de meilleurs résultats économiques si les abonnés passent à des offres moins rentables ou si les coûts de diffusion publicitaire augmentent.
Une analyse de sensibilité publicitaire reproductible illustre le propos. À partir de la prévision annuelle de 3 milliards USD de recettes publicitaires, supposons une croissance de 20 % de l’audience monétisable et de 10 % du revenu réalisé par unité d’audience. Les recettes atteindraient 3 milliards USD × 1,20 × 1,10 = 3,96 milliards USD, soit une hausse de 0,96 milliard USD. Avec une marge opérationnelle incrémentale explicitement supposée de 40 % et un taux d’imposition de 20 %, les bénéfices incrémentaux seraient de 0,307 milliard USD, soit 0,072 USD par action diluée. À un multiple de 24x les bénéfices, la contribution arithmétique est de 1,73 USD par action. Cela isole un seul moteur ; il n’est pas ajouté de nouveau au scénario 2027 pour l’ensemble de l’entreprise, dans lequel la publicité est déjà incluse dans la croissance des recettes.
Le modèle montre pourquoi la rétention est la première contrainte. Un plan de monétisation qui augmente le revenu par foyer tout en entraînant davantage de résiliations peut faire perdre simultanément de futures recettes d’abonnement et des stocks publicitaires. À l’inverse, une offre d’entrée attractive peut élargir la base de clients potentiels. Les informations publiées ne permettent pas de décomposer avec précision la croissance actuelle des revenus entre le nombre de clients, les prix et la publicité ; aucune série manquante d’abonnés ou d’ARPU n’est inventée.
3. Qualité fondamentale
|
Indicateur
|
T2 2025
|
T2 2026
|
Signification
|
|
Revenus, Mds USD
|
11.079
|
12.560
|
La croissance favorise l’échelle
|
|
Marge opérationnelle
|
34.1%
|
33.4%
|
Le calendrier des contenus compte
|
|
Résultat net, Mds USD
|
3.125
|
3.401
|
GAAP ; croissance inférieure à celle des revenus
|
|
BPA dilué, USD
|
0.72
|
0.80
|
Ajusté du fractionnement
|
|
Flux de trésorerie d’exploitation, Mds USD
|
2.423
|
1.744
|
Les impôts en trésorerie et le calendrier limitent la conversion
|
|
Dépenses d’investissement, Mds USD
|
0.156
|
0.219
|
Immobilisations corporelles/équipements ; exclut les dépenses de contenu
|
|
FCF, Mds USD
|
2.267
|
1.525
|
Flux de trésorerie d’exploitation moins les achats d’immobilisations corporelles/équipements ; non-GAAP
|
|
Trésorerie et équivalents de trésorerie
|
9,034 au 31 décembre 2025
|
9,099
|
La comparaison des bilans utilise la référence de fin d’exercice
|
|
Valeur comptable de la dette, Mds USD
|
14,463 au 31 décembre 2025
|
14,309
|
Principal brut d’environ 14,4 Mds USD
|
Les comparaisons des revenus et des flux de trésorerie utilisent les trimestres de juin ; les références de bilan sont explicitement fixées au 31 décembre 2025. Les montants sont arrondis. Les dépenses d’investissement sont calculées comme l’OCF moins le FCF à partir du rapprochement de l’entreprise. Les paiements de contenu sont déjà inclus dans l’OCF et ne doivent pas être soustraits une seconde fois. Le BPA reflète le fractionnement d’actions de dix pour une de novembre 2025.
La qualité de la croissance est solide ; la conversion de trésorerie nécessite une normalisation. Une relation de facturation mensuelle récurrente offre davantage de visibilité que des sorties en salle individuelles. La diversification géographique rend la base de revenus moins dépendante d'un seul portefeuille de contenus ou d'une seule économie locale, mais elle n'élimine pas la pression sur les prix. Le critère de qualité approprié consiste à déterminer si le comportement de renouvellement et l'économie de trésorerie résistent à une monétisation accrue. Les revenus peuvent croître tandis que la proposition de valeur sous-jacente pour le client s'affaiblit ; un résultat financier doit donc être évalué parallèlement à des éléments probants sensibles à la rétention.
La qualité des marges est solide, mais elle est exposée à la comptabilisation des contenus. L'amortissement des contenus affecte le résultat d'exploitation, tandis que les paiements de production et de licences suivent leurs propres calendriers. Un faible niveau de dépenses d'investissement en équipements ne signifie pas que Netflix peut maintenir son service sans réinvestissements substantiels. L'équivalent économique du maintien de la capacité productive inclut le renouvellement du catalogue. Une hausse du bénéfice comptable alors que les dépenses de trésorerie s'accélèrent réduirait la valeur de chaque dollar de bénéfice déclaré.
La baisse trimestrielle du flux de trésorerie disponible constitue une raison d'examiner la conversion, mais pas une preuve suffisante d'une activité défaillante. Le calendrier des impôts, de la production et des paiements peut fortement faire varier les flux de trésorerie trimestriels. Dans le même temps, les chiffres de trésorerie favorables du premier semestre ne doivent pas être extrapolés mécaniquement : l'indemnité de résiliation de 2,8 milliards USD est un encaissement ponctuel comptabilisé sous le résultat opérationnel et inclus dans les flux de trésorerie d'exploitation. Exclure cette indemnité est analytiquement différent d'exclure un investissement opérationnel nécessaire pour conserver les abonnés.
Notre analyse de sensibilité prudente de la trésorerie soustrait l’intégralité de l’encaissement de 2,8 Md USD des perspectives de 12,5 Md USD, ce qui donne 9,7 Md USD. L’hypothèse distincte d’un impôt en numéraire de 20 % sur cet encaissement donne un bénéfice après impôt de 2,24 Md USD et un montant ajusté de 10,26 Md USD. La société n’a pas fourni de rapprochement précis du FCF récurrent selon ces termes. Le calendrier effectif des impôts et d’autres paiements non récurrents peuvent modifier le résultat ; cette fourchette constitue une sensibilité de normalisation utilisée pour la recherche, et non un indicateur de la société. Les rendements proxy correspondants des flux de trésorerie sont de 3,2 % et 3,4 %. Les perspectives non ajustées donnent 4,2 %, ce qui explique pourquoi le chiffre principal peut faire paraître l’action moins chère que ne le justifient ses fondamentaux économiques récurrents.
La qualité du bilan est adéquate à solide. L’écart entre la dette brute et les liquidités est gérable par rapport au résultat d’exploitation annuel modélisé. Cela soutient la flexibilité financière, mais les liquidités sont également nécessaires aux engagements de contenu, aux acquisitions et au refinancement. La valorisation ne devrait pas considérer chaque dollar du bilan comme immédiatement distribuable. En outre, le modèle de bénéfices des capitaux propres intègre une hypothèse de financement net ; soustraire à nouveau la dette nette de cette valorisation des bénéfices des capitaux propres mélangerait les approches fondées sur la valeur d’entreprise et sur les capitaux propres.
L’allocation du capital ne devrait améliorer les indicateurs par action que lorsque les rachats sont effectués avec discipline. Le rachat d’actions sous leur valeur intrinsèque durable transfère une part plus importante des bénéfices futurs aux actionnaires restant au capital. Une autorisation importante constitue toutefois une permission de dépenser, et non la preuve de rendements attrayants. Notre modèle maintient le nombre d’actions constant afin de ne pas supposer que de futurs rachats amélioreront automatiquement le BPA. Les choix du conseil d’administration devraient être évalués à l’aune des liquidités restantes après le financement des programmes et de la valeur économique obtenue lors des acquisitions.
La variable la plus importante est la monétisation ajustée de la rétention : la tarification incrémentale et les recettes publicitaires après déduction des pertes liées au désabonnement, à la migration des forfaits et au réinvestissement dans le contenu. Cette mesure relie directement le produit à la capacité de génération de revenus. Une amélioration qui résiste à toutes ces déductions renforcerait la valorisation élevée ; une expansion des marges uniquement due au report des investissements ne le ferait pas.
4. Secteur et paysage concurrentiel
Le secteur pertinent est celui du divertissement vidéo payant et financé par la publicité, au sein d'une concurrence plus large pour le temps des consommateurs. Sa chaîne de valeur s'étend des talents créatifs et détenteurs de droits à la production et à la distribution, jusqu'à la facturation et à la demande publicitaire. Un service par abonnement est en concurrence pour les budgets des ménages, tandis que son offre financée par la publicité concurrence également les annonceurs pour leur attention et des résultats mesurables. Ces marchés se chevauchent, mais ils ne constituent pas des mesures interchangeables des parts de marché.
|
Niveau concurrentiel
|
Échelle / position observable
|
Gagnants et points de pression
|
Implication en matière de valorisation
|
|
Vidéo premium payante
|
Chiffre d’affaires de Netflix au T2 : 12,560 Md USD ; marge SVOD de Disney : 12,9 %
|
Netflix domine ce groupe de pairs en matière de rentabilité opérationnelle vidéo publiée ; Disney s’améliore
|
La prime est justifiée par des revenus récurrents, et non par le nombre de titres
|
|
Publicité et attention
|
Revenus publicitaires de YouTube au T2 : 11,055 Md USD ; aucune marge opérationnelle autonome
|
YouTube domine par l’ampleur de sa publicité ; Netflix dispose d’un potentiel de monétisation plus limité
|
Ne pas considérer chaque dollar publicitaire comme du pur bénéfice
|
|
Franchises premium
|
Streaming de WBD : plus de 3 Md USD de chiffre d’affaires, 512 M USD d’EBITDA ajusté
|
HBO Max renforce la concurrence dans les contenus premium
|
Les enchères sur les contenus peuvent absorber les avantages d’échelle
|
|
Distribution historique
|
Contraste structurel : bouquets de chaînes câblées contre distribution à la demande
|
La distribution linéaire historique est le perdant structurel dans notre cadre d’analyse ; Netflix en est un bénéficiaire net
|
La migration du secteur ne garantit pas un rendement pour les actionnaires à n’importe quel prix
|
Les indicateurs d’échelle ci-dessus décrivent des sources de revenus distinctes. Ils ne constituent pas une estimation globale des parts de marché du streaming. La conclusion concernant la distribution traditionnelle est une déduction issue d’une analyse structurelle, et non une perte en pourcentage actuelle revendiquée pour une entreprise donnée.
|
Entreprise / unité comparable
|
Période
|
Chiffre d’affaires / croissance
|
Rentabilité
|
Comparabilité
|
|
Netflix, Inc.
|
T2 2026
|
12,560 Md USD ; +13,4 %
|
Marge opérationnelle GAAP de 33,4 %
|
Activité de streaming consolidée
|
|
The Walt Disney Company / SVOD Entertainment
|
T3 de l’exercice 2026, 27 juin
|
Chiffre d’affaires +11 % ; 5,519 Md USD déduits d’une marge arrondie
|
712 M USD de résultat d’exploitation ; 12,9 %
|
SVOD non-GAAP ; exclut Hulu Live TV/Fubo ; approximation du chiffre d’affaires
|
|
Warner Bros. Discovery, Inc. / Streaming
|
T2 2026
|
Plus de 3 Md USD ; distribution +11 % hors effet de change
|
512 M USD d’EBITDA ajusté ; près de 17 %
|
L’EBITDA diffère du résultat d’exploitation ; la croissance de la distribution n’est pas la croissance totale
|
|
Alphabet Inc. / publicités YouTube
|
T2 2026
|
11,055 Md USD ; +13 %
|
Marge YouTube non communiquée ; Alphabet consolidé : 34 %
|
Publicité uniquement ; exclut les abonnements YouTube ; la marge de la société mère n’est pas un indicateur indirect
|
L’approximation du chiffre d’affaires de Disney est de 0,712 milliard USD / 12,9 % = 5,519 milliards USD ; l’arrondi empêche de le considérer comme le chiffre d’affaires déclaré exact. La métrique de WBD, proche de 17 %, est une marge d’EBITDA ajusté, et non une marge opérationnelle GAAP. Les revenus publicitaires de YouTube excluent les recettes d’abonnements ; la marge consolidée d’Alphabet est présentée uniquement pour expliquer le périmètre de divulgation de la société mère. Les différentes unités et mesures comptables empêchent un classement direct des quatre marges.
Dans notre cadre d’analyse, Netflix est le principal bénéficiaire de l’évolution vers le divertissement à la demande. Sa base de distribution récurrente peut diffuser un titre à succès auprès d’un vaste public et générer des liquidités sans avoir à maintenir une infrastructure de réseau historique. Cela soutient la pérennité de son modèle opérationnel. Cela ne signifie pas que chaque concurrent supplémentaire du streaming est perdant : les clients peuvent souscrire à plusieurs services, et un rival amélioré peut élargir le marché tout en exerçant une pression sur le pouvoir de fixation des prix de Netflix.
Disney améliore la rentabilité au sein du groupe de pairs de l’abonnement, et ses franchises offrent une proposition différente en matière d’acquisition et de fidélisation. HBO Max de WBD renforce la concurrence autour des contenus premium. YouTube est le gagnant en matière d’échelle publicitaire parmi les activités vidéo publiées ici. Netflix domine la rentabilité opérationnelle publiée des unités d’abonnement, tandis que la distribution linéaire historique constitue le modèle structurellement perdant. Ces jugements distinguent la position opérationnelle de la performance boursière ; aucune affirmation non étayée n’est faite selon laquelle l’action d’un concurrent serait peu attrayante.
La pression concurrentielle la plus déterminante réside dans la possibilité de passer du temps sans souscrire à un autre abonnement premium. Cela peut limiter les prix, même lorsque les concurrents directs de Netflix dans la vidéo affichent des marges plus faibles. Dans la publicité, un acheteur peut réorienter ses budgets vers des plateformes offrant de meilleures mesures ou des espaces publicitaires moins coûteux. Netflix doit démontrer une proposition d’audience différenciée et un rendement économique, plutôt que de s’appuyer sur l’attrait général de la publicité télévisée.
La consolidation du secteur présente également deux voies de transmission possibles. Un nombre plus restreint de fournisseurs peut faire augmenter les prix des droits de contenu ; un concurrent issu d’un regroupement plus solide peut intensifier la concurrence pour les foyers. La décision de Netflix de ne pas donner suite à la transaction WBD évite les coûts d’intégration propres à cette combinaison, mais elle n’élimine pas la pression concurrentielle d’un autre acquéreur. Le scénario de recherche privilégie donc la poursuite d’une exécution organique plutôt que l’attribution de valeur à des opportunités d’acquisition spéculatives.
5. Principaux risques
-
La tarification nuit à la rétention. Une croissance du chiffre d’affaires inférieure à 10 %, associée à un faible engagement ou à des commentaires défavorables sur les renouvellements, suggérerait que les hausses de prix épuisent la propension des clients à payer. La perte de clients réduit les revenus d’abonnement et l’inventaire publicitaire disponible, affaiblissant simultanément les bénéfices et le multiple justifié.
-
La publicité cannibalise les abonnements. Une audience publicitaire plus importante, avec un faible rendement ou une forte dégradation, peut remplacer des abonnements à forte valeur par des revenus totaux plus faibles. La baisse du revenu par relation payante affaiblirait la sensibilité à la publicité, même si la croissance publicitaire déclarée reste impressionnante.
-
Les investissements dans le contenu dépassent la monétisation. Un ratio dépenses de trésorerie/amortissement durablement supérieur à 1,2x, sans accélération de la croissance du chiffre d’affaires, indiquerait que les marges comptables ne se traduisent pas en rendements récurrents de trésorerie. Le multiple de flux de trésorerie augmenterait à mesure que les liquidités distribuables diminuent.
-
La trésorerie liée aux transactions fausse la valorisation. Considérer l’encaissement lié à la résiliation comme récurrent pourrait surestimer la base de résultats et justifier une revalorisation injustifiée. Un calendrier défavorable des impôts payés en trésorerie ou d’autres paiements non récurrents pourraient également rendre notre fourchette de normalisation inexacte. Le risque est une surestimation analytique du rendement durable, et non l’annulation d’un encaissement déjà comptabilisé.
-
La restructuration perturbe l’exécution. Si le plan de réduction des effectifs annoncé est confirmé, les indemnités de licenciement et les pertes de compétences pourraient précéder les économies. Une dégradation des décisions de contenu, des opérations publicitaires ou de la livraison des produits affaiblirait le moteur de revenus. Le rapport n’intègre aucun avantage de coûts chiffré avant une communication de l’entreprise.
-
Les concurrents augmentent les coûts d’acquisition et de droits. Des offres groupées concurrentes plus efficaces ou des enchères agressives sur les contenus peuvent imposer une hausse des dépenses tout en limitant le pouvoir de fixation des prix. Un service peut conserver ses spectateurs tout en générant un rendement inférieur pour chaque dollar investi dans les contenus, comprimant à la fois le FCF et la valorisation.
-
Les taux de change et le multiple de valorisation évoluent défavorablement. La faiblesse des devises peut réduire les revenus convertis, tandis qu'un rendement des capitaux propres exigé plus élevé diminue le multiple accepté par les investisseurs. Notre scénario de sensibilité à une croissance plus lente illustre la combinaison de bénéfices plus faibles et d'un multiple de 20x ; un multiple inférieur pourrait entraîner une baisse supplémentaire, même avec des activités stables.
6. Liste de contrôle du suivi
-
Résultats du T3 du 20 octobre : comparez le chiffre d'affaires à 12,860 Md USD et la marge opérationnelle à 33,2 %, soit les prévisions internes existantes. Atteindre ces deux objectifs soutient le scénario de base ; un résultat inférieur accompagné de perspectives plus faibles le remettrait en cause.
-
Perspectives 2026 : le maintien d'un chiffre d'affaires d'au moins 51,0 Md USD et d'une marge opérationnelle de 31,5 % soutient la capacité bénéficiaire de l'exercice en cours. Une révision à la baisse due à l'attrition ou à la faiblesse de la publicité importe davantage que le seul calendrier.
-
Publicité : maintenir la trajectoire 2026 d'environ 3 Md USD, tout en recherchant des preuves d'amélioration du rendement et de la monétisation de l'ensemble des clients. Un manque à gagner ou une cannibalisation affaiblit le pont vers les bénéfices supplémentaires.
-
Investissement en trésorerie dans le contenu : des dépenses de trésorerie d’environ 1,1x les amortissements soutiennent la conversion. Un niveau durablement supérieur à 1,2x sans croissance correspondante réduirait la confiance dans le FCF récurrent.
-
Rapprochement du FCF : recherchez un pont de rapprochement de l’entreprise distinguant l’encaissement lié à la résiliation, les impôts décaissés et les autres paiements inhabituels. Une trésorerie récurrente proche ou supérieure à la fourchette de 9,7 à 10,3 Md USD retenue par la recherche soutient la valorisation ; un résultat comparable sensiblement inférieur la remettrait en cause.
-
Rétention et engagement : tout élément comparable indiquant une baisse de la consommation ou des résiliations liées aux prix affaiblit la pérennité de la monétisation. N’assimilez pas l’absence de publication trimestrielle du nombre d’abonnés à une croissance nulle de la clientèle, et ne supposez pas que le nombre total d’heures détermine à lui seul la valeur.
-
Allocation du capital et restructuration : examinez les charges confirmées, les économies, la dilution des actions et les engagements de contenu. Un nombre d’actions inférieur associé à une trésorerie récurrente stable peut améliorer le BPA ; une réduction des effectifs sans revenus durables ne démontre pas une création de valeur.
Ces seuils sont des repères de recherche, et non des engagements de gestion au-delà des prévisions explicitement identifiées. La période de référence financière est le T2 2026 ; les résultats du T3 n'ont pas encore été publiés à la date du rapport. Aucune série de consensus en temps réel ni agrégation d'objectifs de cours de tiers n'est utilisée. Les impôts estimés, les coûts de financement, le dénominateur d'actions et certains multiples sont des hypothèses divulguées qui influencent sensiblement la valorisation. Le plan relatif aux effectifs demeure un rapport provenant d'une source secondaire, et non une mesure confirmée par l'entreprise.
7. Sources
-
-
Trading au comptant NFLXON/USDT | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10 ; paire rendue dans Safari, balise Actions, identité du jeton, graphique et contrôles d'ordres vérifiés ; le cours du jeton n'a pas été utilisé pour la valorisation de l'action.
-
Lettre aux actionnaires du T2 2026 (https://s22.q4cdn.com/959853165/files/doc_financials/2026/q2/FINAL-Q2-26-Shareholder-Letter.pdf) — 2026-07-16 ; résultats réels du T2 et prévisions de la direction.
-
-
Événements investisseurs de Netflix (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — vérifié le 2026-10-10 ; entretien du T3 prévu le 20 octobre.
-
-
-
-
-



 Transférer