Auteur : LBank Research Analyste : Steven.fu
Avertissement : Ce rapport est rédigé et analysé à partir d'informations publiquement disponibles et est destiné uniquement à des fins d'information et de recherche. Il ne constitue pas un conseil en investissement, une recommandation de valeurs mobilières, une instruction de trading ou une quelconque garantie de rendement. Les activités de l'entreprise, sa valorisation, son prix de marché et les attentes du consensus présentés ici peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale : K3 a propulsé la technologie au premier rang, mais le capital l'a déjà valorisé comme un gagnant à long terme
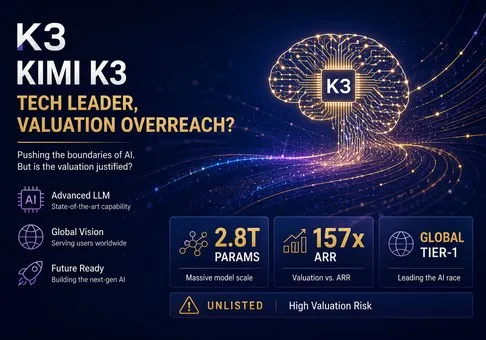
Vue d'ensemble : Moonshot AI est l'une des startups chinoises de grands modèles dotée de la technologie de modèle la plus approfondie. Avec 2,8 billions de paramètres au total, 104 milliards de paramètres activés, une multimodalité native et une fenêtre de contexte de 1 million de jetons, Kimi K3 a rejoint le premier rang de la frontière technologique mondiale. Cependant, l'entreprise reste privée et les informations publiques ne permettent pas d'affirmer de manière définitive qu'elle est "sur le point de s'introduire en bourse sur le marché des actions A". Les rapports disponibles concordent plutôt vers des préparatifs pour une cotation à Hong Kong sous le chapitre 18C, sans dépôt officiel à ce jour. Diviser mécaniquement la valorisation pré-monétaire signalée de 31,5 milliards de dollars US par l'ARR signalé de plus de 200 millions de dollars US en avril donne une valorisation d'environ 157,5x l'ARR. Le rapport risque-rendement actuel est orienté à la baisse, et la principale variable est de savoir si l'avantage du modèle de K3 peut se convertir en revenus durables issus des API, des abonnements et des flux de travail d'agents au cours des 12 prochains mois, sans être absorbé par les coûts de calcul et le prochain cycle de modèle.
-
La qualité du modèle est excellente, mais la juste conclusion est "premier tiers", et non "le leader mondial incontesté". Dans le tableau comparatif officiel, K3 a obtenu un score de 93,5 sur GPQA Diamond, 77,8 sur ProgramBench, 91,2 sur BrowseComp, 91,1 sur OmniDocBench et 42,0 sur SWE-Marathon. Il devance le concurrent le plus fort du même tableau de 0,2 à 2,0 points de pourcentage sur ProgramBench, BrowseComp, OmniDocBench et SWE-Marathon, mais accuse un retard de 0,6 point sur GPQA face à GPT-5.6 Sol, de 5,5 points sur DeepSWE, et de 5,4 points sur FrontierSWE face à Claude Fable 5. L'implication pour l'investissement est claire : K3 a gagné son ticket d'entrée pour des produits de classe mondiale, mais n'a pas établi de domination durable sur l'ensemble des tâches et des classements.
-
Le parcours de R&D de Kimi a évolué, passant d'une percée unique dans le texte long à un système d'agents à usage général. Kimi Chat a pénétré le marché avec une fenêtre de contexte de 200 000 caractères chinois en 2023, avant de porter la capacité de son produit public à 2 millions de caractères en 2024. En 2025, k1.5, Kimi-VL et K2 ont successivement intégré le raisonnement à longue chaîne, la multimodalité, le MoE et l'utilisation d'outils. En 2026, K2.5, K2.6, K2.7 Code et K3 ont continué à faire progresser la multimodalité native, les essaims d'agents (Agent Swarm), la programmation à long horizon et le travail intellectuel de bout en bout. Par rapport à K2, K3 a fait passer le nombre total de paramètres de 1 billion à 2,8 billions, les paramètres actifs de 32 milliards à 104 milliards, et la fenêtre de contexte de 128K à 1 048 576 ; l'entreprise affirme que l'efficacité globale de la mise à l'échelle s'est améliorée d'environ 2,5 fois. Il s'agit d'une courbe technologique continue et interprétable, plutôt qu'un coup marketing ponctuel.
-
Les points d'entrée commerciaux sont en place, mais l'économie unitaire manque encore de preuves auditées. L'entreprise englobe désormais les abonnements web/application Kimi, les abonnements d'entreprise, les API, Kimi Code, Kimi Work et un écosystème open-source. La tarification de l'API K3 pour 1 million de tokens est de 2 RMB pour les entrées avec succès de cache (cache-hit), 20 RMB pour les entrées avec échec de cache (cache-miss) et 100 RMB pour la sortie. Une tâche comportant 1 million de tokens d'entrée non mis en cache et 100 000 tokens de sortie génère mécaniquement environ 30 RMB de revenus ; avec le même préfixe mis en cache, les revenus chutent de 60 % pour atteindre environ 12 RMB. Cela montre également pourquoi la mise en cache et l'architecture clairsemée sont au cœur de la marge brute potentielle. L'entreprise n'a pas dévoilé le coût d'inférence de K3 par token, le taux de conversion payant, la rétention, la répartition des revenus ou la marge brute, de sorte que la croissance de l'ARR ne doit pas être directement assimilée à des revenus logiciels de haute qualité.
-
La tarification du capital devance largement la communication financière. La reprise par 36Kr des informations de Zhidx a indiqué que l'ARR de Moonshot AI a dépassé les 200 millions de dollars USD en avril et que sa valorisation a atteint 20 milliards de dollars USD après un financement en mai. Des rapports de juillet ont ensuite fait état d'une valorisation pré-monétaire de 31,5 milliards de dollars USD et d'une valorisation cible de 50 milliards de dollars USD pour un tour de table pré-IPO. Ces niveaux équivalent respectivement à environ 157,5 fois et 250 fois l'ARR, alors que l'ARR, la finalisation des financements et les valorisations proviennent tous de rapports de médias ou de conseillers financiers plutôt que de chiffres audités issus de prospectus. Même si l'ARR doublait pour atteindre 400 millions de dollars USD, 31,5 milliards de dollars USD représenteraient toujours 78,8 fois l'ARR. Le marché paie pour une option composée sur la "propriété durable d'un modèle frontière doublée de l'émergence en tant que plateforme d'agents mondiale", et non sur les flux de trésorerie opérationnels existants.
-
Les affirmations de cotation exigent de la retenue, tandis que les conditions de retournement de tendance peuvent être quantifiées. Au 12 août 2026, les canaux publics ne montraient aucun dépôt de dossier d'accompagnement pour les actions A, aucune acceptation par la bourse, ni aucun prospectus pour Moonshot AI. Un rapport du 24 juillet indiquait explicitement que la société n'avait ni formellement déposé de dossier ni obtenu d'enregistrement pour une cotation à l'étranger, et que le délai de "six mois au plus tôt" n'était qu'un scénario idéal. L'opinion négative actuelle pourrait évoluer vers une opinion neutre à positive si la société dépose formellement un prospectus à Hong Kong dans les 12 prochains mois et divulgue un ARR supérieur à 400 millions de USD, un taux de rétention nette des revenus supérieur à 120 %, une marge brute d'inférence K3 supérieure à 50 %, une part des trois principaux clients inférieure à 30 % du chiffre d'affaires, et un classement de K3 parmi les trois premiers sur au moins la moitié des principaux benchmarks tiers de codage et d'agents. À l'inverse, si la valorisation atteint 50 milliards de USD alors que l'ARR reste proche de 200 millions de USD, que la capacité de K3 impose à nouveau des suspensions de service, ou que les concurrents de nouvelle génération prennent largement l'avance, la conclusion d'une surévaluation s'en trouverait renforcée.
2. Présentation de l'entreprise, structure d'entreprise et principaux indicateurs d'exploitation : d'un assistant de texte long à une plateforme d'agents ouverte, le modèle est devenu le moteur de la distribution de produits
Moonshot AI a été fondée en 2023 par Yang Zhilin et d'autres ; Kimi est sa marque principale pour les utilisateurs et les développeurs. Sur l'ensemble de la chaîne de valeur des grands modèles, l'entreprise agit simultanément en tant que développeur de modèles de fondation, opérateur d'applications grand public, fournisseur de cloud API et fournisseur d'outils d'agent. Contrairement à un laboratoire qui vend uniquement des appels de modèles, Moonshot AI distribue les mêmes capacités de modèle via les produits web et mobiles de Kimi, les abonnements d'entreprise, les API de plateforme ouverte, l'outil en ligne de commande Kimi Code, l'agent de bureau local Kimi Work et les écosystèmes open source sur GitHub et Hugging Face. Elle tente de construire une boucle de type "meilleurs modèles -> meilleure expérience produit -> croissance des utilisateurs et des développeurs -> retours et revenus réinvestis dans l'entraînement".
L'assistant grand public est le point d'entrée pour la marque et la demande. Kimi s'est initialement démarqué grâce au traitement de textes ultra-longs, à la lecture de documents et à la recherche web, ciblant les étudiants, les chercheurs, les avocats, les programmeurs et les travailleurs du savoir. Le produit gratuit permet d'acquérir des utilisateurs, tandis que les abonnements individuels et d'entreprise assurent la monétisation. Son avantage réside dans le fait que les utilisateurs bénéficient directement des mises à niveau des modèles, K2.5 et K3 intégrant l'interface du produit dès leur déploiement. Le point faible est le faible coût de changement dans l'IA grand public : si un concurrent prend l'avantage en matière de vitesse, de prix ou de qualité de modèle lors d'une itération, la rétention des utilisateurs payants peut rapidement basculer.
La plateforme d'API ouverte s'adresse aux développeurs et aux entreprises, facturant les tokens d'entrée et de sortie et utilisant la mise en cache de contexte pour réduire le coût des préfixes répétés. K3 prend en charge les interfaces compatibles avec OpenAI et Anthropic, l'appel d'outils (tool calling), les sorties structurées, le chargement dynamique d'outils, ainsi que l'entrée d'images et de vidéos. Cela réduit les frictions de migration, mais affaiblit également l'effet de dépendance (lock-in). Les KPI les plus importants pour l'activité API ne sont pas le nombre total d'appels, mais les tokens payants, le taux de réussite du cache (cache-hit ratio), le coût d'inférence par token, la fiabilité du service et la fidélisation de la clientèle. L'entreprise divulgue ses tarifs mais pas sa marge brute ni la composition de sa clientèle, ce qui empêche de déterminer si ses bas prix reflètent une efficacité architecturale ou des subventions financées par des capitaux externes.
Kimi Code, Kimi Work et les capacités d'agent constituent la couche produit la plus susceptible d'augmenter le revenu moyen par client. Kimi Code intègre le modèle dans des bases de code réelles, des terminaux et des appels d'outils ; Kimi Work s'efforce de décomposer les tâches localement, de piloter un navigateur, de créer des fichiers et de fournir des documents, des feuilles de calcul et des présentations. Le travail intellectuel et les tâches de codage nécessitent souvent un contexte long, des appels d'outils répétés et des volumes élevés de jetons de sortie, ce qui les rend plus précieux que de simples questions-réponses, mais rend également chaque erreur plus coûteuse. Les améliorations de K3 en matière de codage à long horizon, de gestion de documents, de recherche et de multimodalité visent à transformer les scores des modèles en flux de travail facturables.
Les modèles à poids ouverts et l'infrastructure permettent d'acquérir un écosystème et d'assurer la validation technique. Les poids de K2, K2.5 et K3 sont ouverts, aux côtés de projets liés à l'entraînement et à l'inférence tels que MoonEP et FlashKDA, ce qui attire les chercheurs, les fournisseurs de cloud et les intégrations de frameworks d'inférence. Les modèles ouverts réduisent la dépendance directe à une API fermée, mais ils étendent la distribution, réduisent les frictions d'adoption par des tiers et permettent aux entreprises de s'auto-héberger dans des environnements sensibles aux données. Le défi commercial central de Moonshot AI consiste à équilibrer l'adoption générée par l'ouverture et la monétisation via des API et des services aux entreprises.
|
Couche commerciale/produit
|
Produit, client et modèle de tarification
|
Dernière échelle vérifiable ou KPI
|
Dépendance vis-à-vis du modèle
|
Perspective de recherche
|
|
Assistant grand public Kimi
|
Web, application et abonnement ; gestion des connaissances personnelles, recherche, rédaction, documents et tâches multimodales ; gratuit plus abonnement
|
MAU, utilisateurs payants, ARPU et rétention non divulgués ; la demande a dépassé la capacité dans les 48 heures suivant le lancement de K3
|
L'expérience dépend directement du dernier modèle phare
|
Point d'entrée de marque fort ; coûts de changement et économie unitaire non prouvés
|
|
Abonnement d'entreprise/Kimi Work
|
Licences d'entreprise et agent généraliste local ; décompose les tâches en langage naturel et fournit des résultats de bureautique
|
Kimi Work a commencé ses tests bêta le 2026-06-03 ; les revenus ne sont pas déclarés séparément
|
Nécessite un contexte long, l'utilisation d'outils, des fichiers et la vision
|
Voie la plus probable vers des dépenses client plus élevées, mais toujours en phase de validation du produit
|
|
API Kimi
|
Les développeurs et les entreprises paient au jeton ; compatible avec les principaux formats d'API
|
K3 : 2 RMB d'entrée en cas de succès de cache (cache-hit), 20 RMB d'entrée en cas d'échec de cache (cache-miss) et 100 RMB de sortie par million de jetons ; contexte de 1M
|
La qualité du modèle, la mise en cache, l'efficacité de l'inférence et la fiabilité déterminent conjointement la marge brute
|
Tarification transparente et faible friction d'intégration ; marge brute et concentration inconnues
|
|
Kimi Code et SDK d'agent
|
Intégrations CLI, IDE/agent et frameworks de développement pour les équipes logicielles et les développeurs
|
La version rapide de K2.7 Code génère environ 180 tokens/s en codage normal et jusqu'à 260 tokens/s dans des contextes courts, soit environ 5 à 6 fois la version standard
|
Benchmarks de codage, exécution à long horizon et orchestration d'outils
|
L'un des points d'entrée de commercialisation les plus clairs de K3
|
|
Modèles ouverts et infrastructure
|
Poids de K2/K2.5/K3, MoonEP, FlashKDA et autres ; l'adoption gratuite soutient la croissance de l'écosystème et les services d'entreprise potentiels
|
Le GitHub officiel de K3 comptait environ 8 300 étoiles et 650 forks au 12 août ; ce n'est pas un indicateur de revenus
|
Validation publique de la qualité du modèle et de l'ingénierie
|
Prend en charge la distribution mondiale ; doit prouver la conversion en revenus payants
|
|
L'entreprise dans son ensemble
|
Canaux grand public, d'entreprise, API et open-source en parallèle
|
Rapports secondaires : ARR d'avril supérieur à 200 millions de dollars US ; non audité
|
La vitesse d'itération de K3 est le moteur de croissance
|
Actifs technologiques de haute qualité ; la publication d'informations de qualité commerciale est très en retard sur la valorisation
|
L'historique des modèles et des produits montre une évolution continue de l'orientation stratégique. La phase 2023-2024 a été celle de la "produitisation du contexte long", utilisant des longueurs de lecture de 200 000 et 2 millions de caractères chinois pour asseoir sa notoriété. La phase 2025 a comblé les lacunes en matière de raisonnement, de multimodalité et de capacités d'agent fondamentales. La phase 2026 est devenue "modèles frontières ouverts plus flux de travail de bout en bout". L'actif véritablement précieux est passé d'un unique point d'entrée de trafic Kimi Chat à une combinaison de modèles, de produits, d'API, d'outils de codage et d'infrastructures ouvertes. Le risque clé est que chaque avance ne dure que quelques mois ; la vitesse de publication des modèles est également leur vitesse de dépréciation.
Indicateurs opérationnels clés et évolutions
Ce problème a été déclenché par le lancement de K3 en juillet, l'ouverture de ses poids le 27 juillet et les rapports de financement et de cotation au cours de la même période. Le statut juridique doit être clair : Moonshot AI n'est pas cotée en bourse et ne possède aucun symbole boursier, cours de l'action public, capitalisation boursière réglementaire ou état financier audité dans un prospectus. Les rapports publics font état de préparatifs pour une cotation au titre du chapitre 18C à Hong Kong, et non d'une introduction en bourse (IPO) confirmée d'actions A. Ce rapport utilise donc les spécifications du modèle, les produits, les tarifs de l'API, l'ARR déclaré et les valorisations de financement privé comme indicateurs clés plutôt que de fabriquer des états de revenus, de bénéfices ou de flux de trésorerie.
|
Indicateur/Événement
|
Dernière valeur ou évolution
|
Comparaison avec le prédécesseur/l'historique
|
Base de mesure
|
Implication pour le modèle, les revenus et la valorisation
|
|
Architecture K3
|
2,8 T de paramètres au total, 104 milliards de paramètres activés, 16 experts sur 896 sélectionnés par jeton, contexte de 1 M
|
K2 avait 1 T de paramètres au total, 32 milliards activés et un contexte de 128 K
|
Fiche de modèle officielle de l'entreprise
|
Augmente de manière significative le plafond d'entraînement et d'inférence, mais aussi les exigences de déploiement et de calcul
|
|
Benchmarks K3 représentatifs
|
GPQA 93,5 ; ProgramBench 77,8 ; BrowseComp 91,2 ; OmniDocBench 91,1
|
La différence par rapport au concurrent le plus fort dans le même tableau varie de -5,5 à +2,0 points
|
Résumé officiel mélangeant les résultats internes et tiers
|
Premier rang mondial, mais pas premier sur chaque tâche
|
|
Tarification de l'API
|
20 RMB pour l'entrée non mise en cache, 2 RMB pour l'entrée mise en cache, 100 RMB pour la sortie par million de tokens
|
K2.6 : 6,5 RMB pour l'entrée non mise en cache et 27 RMB pour la sortie
|
Tarif public de la plateforme ouverte domestique
|
Le prix de sortie de K3 est d'environ 3,70x celui de K2.6 et doit être justifié par un taux de réussite plus élevé des tâches
|
|
Échelle commerciale
|
Rapport secondaire : ARR d'avril supérieur à 200 millions de dollars US
|
Aucun historique audité comparable divulgué
|
Rapports de conseillers financiers/médias
|
Preuves de commercialisation, mais la qualité des revenus et la marge brute restent inconnues
|
|
Financement et valorisation
|
Rapport de juillet : valorisation pré-monnaie de 31,5 milliards de dollars US ; objectif pré-IPO de 50 milliards de dollars US
|
Valorisation signalée de 20 milliards USD en mai ; 4,3 milliards USD à la fin de l'année 2025
|
Rapports de presse ; finalisation non entièrement vérifiée
|
Une hausse de la valorisation d'environ 6 à 12 fois en six à sept mois devance nettement les attentes
|
|
Statut de la cotation
|
Préparation d'une cotation à Hong Kong selon le chapitre 18C ; au 24 juillet, aucun dépôt officiel ni enregistrement de cotation à l'étranger n'aurait été effectué
|
Aucune preuve publique d'accompagnement pré-IPO (tutoring) ou d'acceptation pour les actions A
|
Recherche dans les médias et les registres réglementaires publics
|
Les affirmations selon lesquelles l'entreprise est « sur le point d'être cotée sur le marché des actions A » et les calendriers de cotation fixes ne sont pas étayés
|
La mise à niveau du produit K3 crée une chaîne de transmission reproductible. De K2 à K3, le nombre total de paramètres a augmenté de 2,8x, les paramètres activés de 3,25x et la longueur du contexte de 8x. Associés à KDA, AttnRes et à une plus grande parcimonie du MoE, les scores représentatifs des agents officiels et de codage ont rejoint la frontière technologique. Des capacités accrues permettent de prendre en charge des tâches d'API plus longues et plus complexes, et autorisent une tarification de sortie de 100 RMB par million de tokens. Si 1 million de tokens d'entrée non mis en cache plus 100 000 tokens de sortie génèrent 30 RMB de revenus, le client doit obtenir de la tâche une valeur bien supérieure à 30 RMB, tandis que l'entreprise doit maintenir les coûts d'inférence en dessous des revenus. Le taux de réussite du modèle, la longueur de la tâche, le taux d'accès au cache et le coût par token déterminent conjointement si l'ARR se transforme en bénéfice brut ; le nombre de paramètres à lui seul ne suffit pas.
La pression sur la capacité après le lancement de K3 a validé à la fois la demande et le risque. International Finance News, republié par The Paper, a rapporté que le volume d'appels dans les 48 heures a mis à rude épreuve le cluster de calcul, et l'entreprise a temporairement suspendu les nouveaux abonnements payants des particuliers pour donner la priorité aux membres existants. Cela démontre un réel attrait pour le modèle, mais montre également que l'offre et les coûts n'ont pas encore totalement rattrapé la demande. Pour une entreprise de modèles évaluée à plus de 30 milliards de dollars américains, "les utilisateurs le veulent" n'est que la première étape ; "livrer de manière fiable, préserver la marge et améliorer la rétention" est la deuxième étape requise par la valorisation.
3. Qualité fondamentale : la courbe d'itération technologique est raide, mais l'auditabilité financière reste la plus grande faiblesse
|
Élément
|
2023-2024
|
2025
|
1S26
|
Après le lancement de K3 / Au 12-08-2026
|
Perspective de recherche
|
|
Produits phares
|
Kimi Chat ; capacité de texte long étendue de 200 000 à 2 millions de caractères chinois
|
k1.5, Kimi-VL, K2, Researcher
|
K2.5, K2.6, K2.7 Code, Kimi Work
|
K3, Kimi Code et poids ouverts
|
Vitesse d'itération excellente et continuité de la feuille de route
|
|
Échelle/contexte du modèle
|
Aucune divulgation sur une base régulière
|
K2 : 1T/32B, 128K
|
K2.5/2.6 : 1T/32B, 256K
|
K3 : 2.8T/104B, 1M
|
Plafond de capacités plus élevé, mais plus grande intensité capitalistique d'inférence
|
|
Revenus/ARR
|
Aucune donnée auditée obtenue
|
Financement accéléré après la fin de l'année 2025
|
Rapports secondaires : ARR d'avril supérieur à 200 millions de dollars US
|
ARR incrémentiel de K3 non divulgué
|
Preuves de revenus, mais aucun détail sur la répartition ou la qualité
|
|
Marge brute/bénéfice net
|
Non divulgué
|
Non divulgué
|
Non divulgué
|
Non divulgué
|
La qualité des bénéfices ne peut être évaluée selon les normes des éditeurs de logiciels cotés en bourse
|
|
Trésorerie/financement
|
Plusieurs levées de fonds en dollars américains
|
Valorisation signalée à fin 2025 de 4,3 milliards de dollars US
|
Valorisation signalée en mai de 20 milliards de dollars US après financement
|
Valorisation pré-monétaire signalée de 31,5 milliards de dollars US et objectif de 50 milliards de dollars US
|
La liquidité semble abondante ; la consommation de trésorerie et la finalisation des transactions nécessitent la confirmation du prospectus
|
|
Flux de trésorerie/dépenses d'investissement
|
Non divulgué
|
Non divulgué
|
Non divulgué
|
Pression sur les capacités après le lancement de K3
|
Le FCF ne peut être estimé sans publication des flux de trésorerie et des engagements en matière de puissance de calcul
|
|
Cotation et gouvernance
|
Société privée
|
Société privée
|
Des informations concernant une introduction en bourse à Hong Kong ont commencé à circuler
|
Aucun dépôt officiel ; aucune preuve d'admission des actions A
|
La liquidité de la valorisation et la gouvernance n'ont pas fait l'objet d'un audit des marchés publics
|
Note : Pour une société privée développant de grands modèles, les éléments non disponibles restent « non divulgués ». Le produit des financements n'est pas utilisé pour en déduire les soldes de trésorerie, l'ARR n'est pas utilisé pour en déduire le chiffre d'affaires ou les bénéfices, et les valorisations rapportées par les médias ne sont pas présentées comme une capitalisation boursière publique.
Croissance et qualité du produit. La qualité de la croissance de Moonshot AI est d'abord visible dans la densité de sa production en R&D : en trois ans, elle est passée d'un assistant de texte long au raisonnement, à la multimodalité, au MoE (mélange d'experts), à l'essaim d'agents, aux modèles de codage et à un modèle ouvert de classe 3T, tout en intégrant continuellement ses modèles dans des produits et des API plutôt que de les laisser au stade de publications scientifiques. BrowseComp est passé de 60,6 sur K2.5 à 91,2 sur K3, soit une augmentation de 30,6 points. Cependant, les deux versions ont été testées face à des générations différentes de concurrents et sous des configurations différentes. Ce changement démontre une courbe de capacités internes en croissance rapide, mais il ne peut être interprété mécaniquement comme une amélioration de 50,5 % de la réussite des tâches commerciales réelles.
Tarification, coûts et flux de trésorerie. Le tarif de sortie de K3 à 100 RMB par million de tokens est d'environ 3,70 fois supérieur aux 27 RMB de K2.6, tandis que le tarif d'entrée non mis en cache est 3,08 fois plus élevé. Cela offre un canal de monétisation pour les améliorations de modèles, mais augmente également le seuil de retour sur investissement (ROI) du client. L'entreprise affirme que K3 améliore l'efficacité globale de mise à l'échelle d'environ 2,5 fois par rapport à K2 et utilise la quantification des poids MXFP4 et des activations MXFP8, mais elle ne divulgue pas le coût d'entraînement, le coût d'inférence par token, le taux d'utilisation, l'amortissement ou les engagements de location de GPU. Sans ces chiffres, les investisseurs ne peuvent pas déterminer si des tarifs plus élevés se traduisent par des marges plus élevées ou s'ils ne font que répercuter le coût d'un modèle plus grand.
Bilan et allocation du capital. Les rapports médiatiques faisant état de cycles de financement importants et fréquents en 2026 impliquent un fort pouvoir d'achat de capacités de calcul à court terme ; ils traduisent également des attentes plus élevées de la part des prochains investisseurs. Si l'objectif de valorisation cible pré-IPO de 50 milliards de dollars US est atteint, cela équivaudrait à 250 fois l'ARR de 200 millions de dollars US actuellement déclaré. La tolérance en matière d'allocation de capital sera extrêmement faible : une seule session d'entraînement phare qui échoue à créer un avantage produit, des capacités de calcul inutilisées de manière prolongée ou une acquisition d'utilisateurs onéreuse pourraient consommer des centaines de millions de dollars sans générer de revenus durables. La valeur la plus importante d'une introduction en bourse n'est pas seulement d'offrir des liquidités aux premiers actionnaires, mais de transformer les capitaux requis pour la course aux modèles en une source de financement auditable et durable.
Conclusion fondamentale. Les fondamentaux technologiques sont solides ; les fondamentaux financiers ne sont pas auditables. L'évaluation la plus juste n'est pas qu'il est impossible de juger l'entreprise par manque de données opérationnelles. Les preuves existantes sont suffisantes pour établir une excellente qualité de modèle et de produit, mais insuffisantes pour soutenir les flux de trésorerie à long terme impliqués par une valorisation supérieure à 30 milliards de dollars US. L'unique variable qui détermine si une technologie solide devient une entreprise solide est de savoir si les revenus des flux de travail payants basés sur K3 peuvent croître plus rapidement que les coûts d'inférence, les dépenses de R&D et l'amortissement des modèles.
4. Paysage industriel et concurrentiel : Kimi s'impose sur le segment des agents de frontière ouverts, tandis que l'étendue des modèles fermés et la distribution nationale restent entre les mains des concurrents.
La concurrence entre les grands modèles ne peut pas être classée simplement selon le principe "plus il y a de paramètres, mieux c'est". La chaîne de valeur comprend le pré-entraînement et le post-entraînement, l'infrastructure d'inférence, les API, les points d'entrée grand public, les flux de travail d'entreprise et les écosystèmes de développeurs. Les investisseurs devraient comparer cinq dimensions : la capacité multi-tâche du modèle, le coût et la vitesse d'inférence, le contexte et la multimodalité, la distribution et la rétention, ainsi que la stratégie open-source ou d'écosystème. Les scores de référence échantillonnent la capacité mais ne remplacent pas la réussite sur des tâches réelles ; les utilisateurs actifs échantillonnent la distribution mais ne remplacent pas le chiffre d'affaires ; l'ARR échantillonne la commercialisation mais ne remplace pas la marge brute et les flux de trésorerie.

Note : les modèles peuvent utiliser des environnements d'évaluation d'agents (agent harnesses) différents. Certaines données comparatives proviennent de classements tiers, tandis que certains résultats de K3 ont été mesurés par Moonshot AI ; cette comparaison ne constitue donc pas un classement indépendant et exhaustif.
|
Dimension compétitive
|
Position vérifiable de Moonshot AI
|
Base de calcul de la part/de l'échelle et limites
|
Principaux concurrents ou alternatives
|
Implications pour la croissance, le coût et la valorisation
|
|
Capacités des modèles de pointe
|
K3 est en tête en matière de codage, de recherche, de traitement de documents et sur certains benchmarks d'agents, mais reste en retrait concernant le raisonnement et certaines tâches d'ingénierie logicielle
|
Aucun dénominateur commun unifié ; le tableau officiel mélange des résultats internes et tiers
|
OpenAI, Anthropic, Google DeepMind, DeepSeek
|
A obtenu son ticket d'entrée pour la frontière technologique, mais pas de prime de dominance durable
|
|
Contexte long et multimodalité
|
Texte/image/vidéo natifs, contexte de 1M, KDA et AttnRes
|
La fenêtre maximale de contexte ne garantit pas une récupération efficace, une vitesse optimale ou un avantage de coût
|
Gemini, Claude, GPT, Qwen, GLM
|
Bien adapté au travail intellectuel et aux bases de code volumineuses ; la valeur dépend du succès des tâches de longue durée
|
|
Poids ouverts et écosystème
|
Les poids de K2/K2.5/K3 et l'infrastructure d'entraînement sont ouverts ; prend en charge les principales API et les frameworks d'inférence
|
Les étoiles GitHub et les téléchargements ne se traduisent pas directement en revenus
|
DeepSeek, Qwen, GLM, MiniMax ; le camp fermé comprend GPT, Claude et Gemini
|
Kimi est un gagnant net parmi les modèles de frontière ouverts, mais la récupération commerciale reste faible
|
|
Produit et distribution
|
Plusieurs points d'entrée via l'assistant Kimi, l'API, Kimi Code et Kimi Work
|
MAU, conversion payante, clients entreprises et rétention nette non divulgués
|
ByteDance Doubao, Alibaba Tongyi, Tencent Yuanbao, Baidu ERNIE, ChatGPT
|
Forte complétude du produit ; plus faible que les grandes plateformes pour la distribution de super-apps nationales et le cloud
|
|
Économie de l'inférence
|
Le MoE n'active que 104 milliards de paramètres, entraînement quantifié, entrées en cache proposées à partir de seulement 2 RMB par million de tokens
|
Coût réel, latence, débit et marge brute non divulgués ; la tarification de sortie de K3 est élevée
|
Efficacité à bas coût de DeepSeek, modèles propres des fournisseurs de cloud, auto-hébergement ouvert
|
L'architecture permet de réduire les coûts, mais l'échelle de K3 et la pression sur la capacité peuvent neutraliser cet avantage
|
|
Capitaux et cotation
|
Valorisation pré-monétaire signalée à 31,5 milliards USD et plus de 37 milliards de RMB de financement cumulé ; préparation pour le chapitre 18C de Hong Kong
|
Valorisation non auditée, aucun dépôt officiel, et absence de capitalisation boursière publique ou de liquidité
|
Zhipu et MiniMax cotés publiquement ; OpenAI et Anthropic financés en continu
|
La disponibilité des capitaux est un avantage, mais la valorisation extrême capitalise très tôt l'avance technologique
|
Remarque : Ce tableau n'indique pas la part de marché exacte car les appels de modèles, les abonnés, les licences d'entreprise et les déploiements auto-hébergés n'ont pas de dénominateur commun public. La position mondiale de Kimi est estimée par les repères du même tableau, la couverture du produit et son écosystème ouvert.
|
Entreprise/Modèle
|
Dernière génération comparable
|
Métriques de modèle/d'exploitation vérifiables
|
Statut du produit et du capital
|
Forces et faiblesses
|
Conclusion concurrentielle
|
|
Moonshot AI / Kimi K3
|
2026-07
|
2.8T/104B, 1M ; ProgramBench 77.8, BrowseComp 91.2, DeepSWE 67.5
|
Assistant + API + Code + Work + poids ouverts ; valorisation pré-monnaie déclarée de 31,5 milliards de dollars US
|
Fort dans le codage à long horizon, les documents et l'écosystème ouvert ; distribution, marge et capacité de service non divulguées
|
Gagnant net dans le domaine des agents d'avant-garde ouverts, avec le risque de valorisation le plus élevé
|
|
OpenAI / GPT-5.6 Sol
|
Homologue dans le tableau de comparaison officiel de K3
|
GPQA 94.1, DeepSWE 73.0, Terminal-Bench 88.8 ; devant K3 sur plusieurs indicateurs
|
Boucle grand public mondiale, entreprise, API et Codex
|
Grande polyvalence et forte distribution ; modèle fermé avec tarification et gouvernance contrôlées par la plateforme
|
Vainqueur en termes de capacités globales et de commercialisation
|
|
Anthropic / Claude Fable 5
|
Homologue dans le tableau de comparaison officiel de K3
|
HLE 53.3/63.0, FrontierSWE 86.6, GDPval-AA v2 1747 ; devant K3 sur plusieurs indicateurs
|
Flux de travail solides pour les entreprises et les développeurs ; Claude Code assure la distribution
|
Ingénierie solide à long terme et travail de connaissance ; fermé, avec repli dans certains tests
|
Leader dans les flux de travail à haute valeur ajoutée
|
|
DeepSeek
|
Camp des modèles ouverts
|
Dans le tableau officiel de K2.5, DeepSeek V3.2 a obtenu 25,1 en HLE, 51,4 en BrowseComp et 73,1 en SWE-Bench Verified
|
Reconnaissance mondiale grâce aux poids ouverts et à un prix bas ; données financières limitées
|
Forte efficacité des coûts et marque de modèle ouvert ; K3 présente des métriques d'agent et multimodales plus solides sur ses dernières versions
|
Principal concurrent sur la voie des modèles ouverts à bas coût
|
|
Alibaba Qwen
|
Camp des modèles multimodaux ouverts
|
Dans le tableau officiel de K2.5, Qwen3-VL-235B-A22B a obtenu 69,3 en MMMU-Pro et 87,5 en OCRBench
|
Solidité d'Alibaba Cloud, des canaux d'entreprise et de la communauté ouverte
|
Forte distribution, écosystème cloud et portefeuille de modèles ; K3 est en tête sur la plupart des métriques d'agent dans le tableau de K2.5
|
Vainqueur de la distribution et de l'écosystème nationaux
|
|
Zhipu/GLM et MiniMax
|
Entreprises nationales indépendantes de modèles
|
Le tableau officiel de K3 affiche GLM-5.2 à 91,2 pour GPQA et 46,2 pour DeepSWE ; les données publiques comparables pour MiniMax sont incomplètes
|
Entrée sur les marchés de capitaux publics, avec des produits et des API diversifiés
|
Plus grande transparence financière que Kimi ; le récit des derniers modèles de pointe sous la pression de K3
|
Gagnants de la progression des cotations, avec le récit des modèles de pointe sous pression
|
Note : Le tableau comparatif donne la priorité aux résultats du même tableau officiel K3 ou K2.5 afin d'éviter de fusionner différents classements. Cela n'élimine pas les différences de harnais d'évaluation, d'effort de raisonnement, de configuration des outils ou de calendrier de publication. Les noms GPT, Claude et autres suivent les étiquettes des concurrents dans la fiche de modèle de K3 de juillet 2026 et ne doivent pas être extrapolés à des versions d'autres périodes.
La réponse à la question de savoir « qui est en train de gagner » dépend de la couche concernée. Moonshot AI s'impose sur le segment restreint mais crucial des modèles d'agents de pointe ouverts : K3 égale ou dépasse ses concurrents propriétaires les plus solides sur une sélection de tâches de codage, de navigation, de traitement de documents et de multimodalité, tout en publiant à la fois ses poids, ses API et ses outils de développement. OpenAI et Anthropic mènent toujours la danse en matière de stabilité inter-tâches, de distribution en entreprise et de flux de travail à forte valeur ajoutée. Alibaba, ByteDance et d'autres plateformes chinoises dominent dans le cloud, le trafic et les canaux de distribution. DeepSeek continue d'établir la référence du secteur pour le rapport coût-efficacité et le branding des modèles ouverts. Kimi n'est pas un perdant net, mais son avance reste concentrée sur les modèles et les produits pour développeurs plutôt que sur une domination commerciale vérifiable.
Sur les marchés de capitaux, Zhipu et MiniMax sont en tête en ce qui concerne le processus d'introduction en bourse, tandis que K3 a permis à Moonshot AI de redéfinir la limite supérieure de la valorisation technologique pour les entreprises de modèles indépendants. Le problème est que les parts de marché des modèles évoluent beaucoup plus rapidement que celles des logiciels d'entreprise : une avance de cinq points aujourd'hui peut se transformer en un déficit de cinq points à la génération suivante. Payer plus de 150 fois l'ARR pour un leadership technologique exige de Kimi qu'elle défende le modèle, réduise les coûts, élargisse la distribution, améliore la rétention et stabilise le service simultanément. Si un seul maillon fait défaut, le multiple de valorisation peut s'effondrer avant les revenus.
5. Principaux risques
-
Le cycle d'avance technologique peut être plus court que le délai de récupération de la valorisation. Si la prochaine génération de GPT, Claude, Gemini, DeepSeek ou Qwen dépasse largement K3 de plus de cinq points sur le codage, les agents et les tâches à contexte long, la tarification de l'API de Kimi et la conversion des abonnements subiraient une forte pression. Une valorisation de 157,5x l'ARR exige des années de leadership, alors que les itérations de l'industrie se produisent mensuellement.
-
Les avantages dans les benchmarks peuvent ne pas se traduire par une réussite réelle dans les tâches. La comparaison officielle de K3 mélange bancs d'essai, mesures internes et résultats de tiers. Si des tests indépendants ou des preuves de concept en entreprise révèlent des interruptions fréquentes, des hallucinations, des échecs d'appels d'outils ou une latence excessive sur des tâches à long terme, la première place des classements ne générera pas de renouvellements d'abonnements professionnels, laissant l'avantage de la R&D au seul niveau de la communication marketing.
-
Les coûts d'inférence et les limites de capacité pourraient absorber les revenus. K3 active 104 milliards de paramètres par jeton, soit environ 3,25 fois plus que K2. Même avec les gains d'efficacité issus du MoE, du KDA et de la quantification, le service à contexte long et à haut débit reste à forte intensité de capital. Une nouvelle pause dans l'accueil des nouveaux utilisateurs, une détérioration de la latence ou une faible utilisation des GPU pourraient faire coïncider la croissance de l'ARR avec une baisse de la marge brute et une accélération de la consommation de trésorerie.
-
L'adoption ouverte peut diluer la monétisation directe. Les entreprises peuvent auto-héberger K3 via vLLM, SGLang et d'autres frameworks, tandis que les fournisseurs de cloud peuvent capter la valeur de l'inférence. Si Moonshot AI ne parvient pas à capter de la valeur via des API hébergées, le support d'entreprise, Kimi Code ou un effet volant de données (data flywheel), la popularité de l'open source pourrait générer plus de revenus pour des tiers que pour l'entreprise elle-même.
-
La distribution est contrainte par les grandes plateformes et les acteurs historiques mondiaux. Les points d'entrée grand public nationaux rivalisent avec Doubao, Yuanbao, Tongyi et ERNIE ; le segment des entreprises concurrence Alibaba Cloud, Tencent Cloud et Volcano Engine ; les marchés étrangers font face à ChatGPT, Claude et Gemini. Si les coûts d'acquisition payante augmentent, que le taux de changement d'application s'accroît ou que les subventions des canaux de distribution s'intensifient, la seule qualité du modèle pourrait ne pas suffire à maintenir la rétention.
-
La valorisation de financement et la qualité des informations divulguées peuvent être en décalage. Les montants de 31,5 milliards de dollars américains et de 50 milliards de dollars américains sont tous deux des valorisations rapportées par les médias, et l'ARR n'est pas audité. Si un prospectus officiel révèle des revenus inférieurs aux estimations d'ARR, une forte concentration de clients, une faible marge brute, une consommation de trésorerie élevée ou des conditions complexes d'actions privilégiées, la valorisation du marché privé pourrait ne pas se traduire lors de l'introduction en bourse.
-
Le lieu de cotation, le calendrier et la réglementation peuvent être mal appréhendés. Les éléments actuels pointent vers une préparation pour le chapitre 18C de Hong Kong, et non vers une cotation imminente d'actions A. La restructuration des "red-chips", l'enregistrement pour une cotation à l'étranger, le dépôt à Hong Kong, l'audience et l'émission sur le marché restent des étapes distinctes. Des retards dans l'une d'elles pourraient affaiblir les perspectives de financement, tandis que la conformité des données, l'enregistrement de l'IA générative, le droit d'auteur et les exigences de sécurité des modèles pourraient augmenter les coûts.
-
Les talents clés et la gouvernance sont concentrés. Les modèles de pointe dépendent fortement d'un petit nombre de cadres de la recherche, des systèmes et des produits. La perte de personnel clé, la surallocation de ressources à des modèles ultra-volumineux ou des structures de gouvernance et d'actionnariat plus complexes avant une introduction en bourse pourraient affecter le rythme de la R&D, la maîtrise des coûts et la protection des actionnaires minoritaires.
6. Liste de contrôle de suivi
-
Statut juridique de la cotation : Ne vous fiez qu'à l'enregistrement d'une cotation à l'étranger auprès de la Commission de régulation des valeurs mobilières de Chine, à un dépôt officiel à Hong Kong ou à une annonce de la bourse. Un dépôt officiel améliorerait la vérifiabilité financière ; continuer à mentionner uniquement "au plus tôt dans six mois" renforcerait la perspective négative.
-
ARR et qualité des revenus : L'ARR devrait atteindre au moins 400 millions de dollars US au cours des 12 prochains mois, toute différence entre les revenus du prospectus et l'ARR devant être expliquée. Si l'ARR reste proche des 200 millions de dollars US, la valorisation de 31,5 milliards de dollars US dépasserait toujours 150 fois l'ARR.
-
Rétention payante et mix de clients : Un taux de rétention nette des revenus supérieur à 120 %, une part des trois principaux clients inférieure à 30 % et une part croissante des revenus issus des entreprises/API renforceraient la thèse de commercialisation. Une forte concentration ou une dépendance vis-à-vis de paiements anticipés à court terme l'affaiblirait.
-
Économie de l'inférence : Une marge brute d'inférence de K3 supérieure à 50 %, un taux de réussite de cache en hausse, un coût unitaire par token en baisse et une disponibilité du service supérieure à 99,9 % sont requis pour prouver que l'efficacité de l'architecture est devenue un avantage financier.
-
Classement des modèles tiers : K3 ou son successeur devrait rester dans le top trois sur au moins la moitié de DeepSWE, FrontierSWE, Terminal-Bench, BrowseComp, et sur au moins un classement indépendant du travail intellectuel. Accuser un retard de plus de cet écart de cinq points par rapport au leader dans trois de ces classements ou plus nécessiterait de réduire la prime technologique.
-
Conversion des produits : Kimi Code et Kimi Work devraient divulguer leurs comptes payants, leurs utilisateurs actifs mensuels, leurs taux de réussite des tâches ou leurs renouvellements d'entreprises, et générer des revenus mesurables. Les téléchargements, les étoiles et les pics d'appels à eux seuls ne modifieraient pas la conclusion de l'évaluation.
-
Capacité et expérience : Le lancement de nouveaux modèles ne devrait plus imposer de suspension des inscriptions payantes, et la latence, les taux d'erreur ainsi que les interruptions sur les tâches de longue durée de l'infrastructure devraient s'améliorer de manière constante. Un nouveau bridage prouverait que la planification de la puissance de calcul et l'économie unitaire restent immatures.
-
Progrès des concurrents : Suivre les agents d'entreprise d'OpenAI et d'Anthropic, le coût d'inférence de DeepSeek, ainsi que les modèles open-source et la distribution cloud de Qwen et GLM. Tout concurrent offrant simultanément "des capacités accrues, un prix inférieur et des canaux de distribution plus larges" affaiblirait la position de grand vainqueur de Kimi.
7. Sources