Auteur : Recherche LBank Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d’informations publiquement disponibles et est destiné uniquement au partage d’informations et à la discussion de recherche. Il ne constitue ni un conseil en investissement, ni une recommandation de titres, ni une instruction de trading, ni une garantie de rendement. Les opérations de l’entreprise, les valorisations, les prix du marché et les attentes consensuelles abordés dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier indépendamment les données et prendre leurs propres décisions.
1. Conclusion principale
Jugement global : Lumentum Holdings Inc. bénéficie fortement de la connectivité optique liée à l’IA, mais sa valorisation est tendue et le rapport risque-rendement est négatif au cours de clôture du 29 septembre de 973,49 USD. La variable décisive est de savoir si les nouvelles architectures optiques permettent une croissance durable du BPA dilué au-delà du rythme implicite des prévisions actuelles, tout en améliorant la conversion de trésorerie.
-
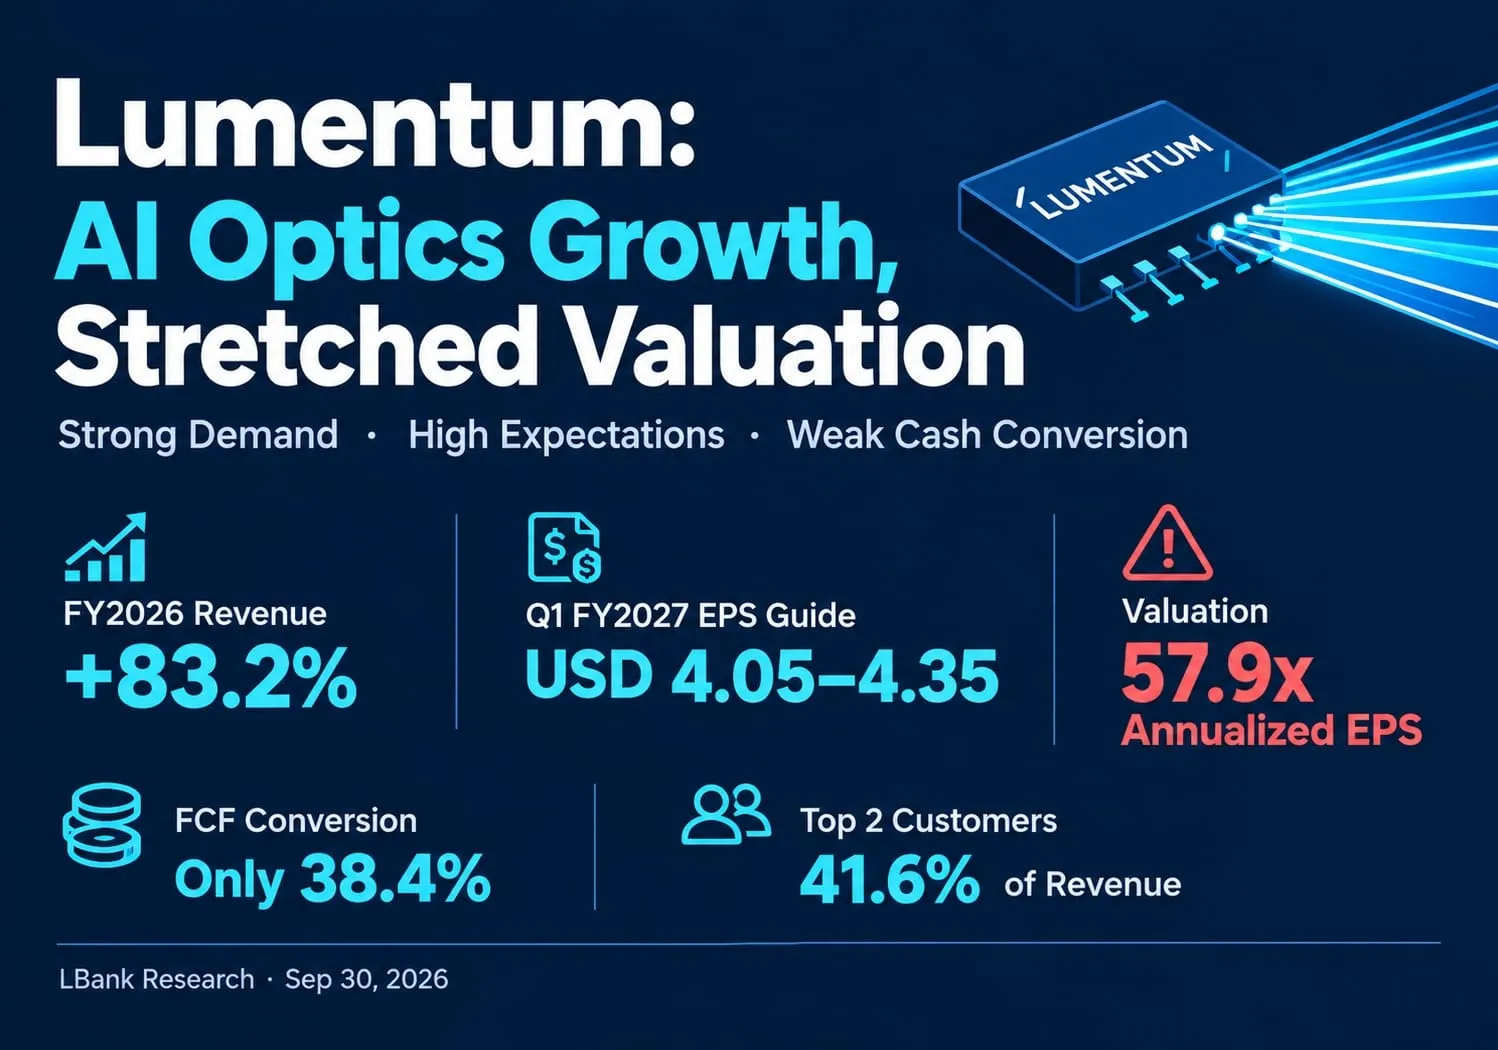
La croissance justifie une prime. Le chiffre d’affaires de l’exercice 2026 s’est élevé à 3,014 milliards USD, en hausse de 83,2 % ; la croissance du T4 a atteint 109,3 %. Il s’agit d’une expansion opérationnelle significative. Selon notre interprétation, les investisseurs devraient valoriser l’entreprise au-dessus d’un fournisseur optique mature, tout en tenant compte des cycles d’achat des clients et des capacités concurrentes.
-
L’obstacle à franchir pour les bénéfices à court terme est déjà élevé. Les prévisions pour le T1 de l’exercice 2027 tablent sur un chiffre d’affaires de 1,225 à 1,275 milliard USD, une marge opérationnelle non-GAAP de 39,5 % à 40,5 % et un BPA non-GAAP de 4,05 à 4,35 USD. Les points médians impliquent un bénéfice opérationnel trimestriel de 500 millions USD et un BPA annualisé de 16,80 USD. L’annualisation est une référence mécanique, et non une prévision annuelle de l’entreprise ni le consensus des analystes.
-
L’ECOC apporte des opportunités produits au-delà de la base actuelle de chiffre d’affaires. Les annonces du 21 septembre portent sur un module DWDM ELSFP à huit longueurs d’onde, dont la disponibilité initiale est attendue au premier semestre de l’année civile 2027, ainsi qu’une démonstration de VCSEL à 1060 nm avec Qualcomm et Corning. Celles-ci renforcent la thèse technologique. Nous n’attribuons aucun revenu supplémentaire à l’une ou l’autre démonstration en l’absence d’éléments divulgués sur la qualification, les volumes et les prix.
-
Le cours de l’action nécessite une croissance au-delà de ce rythme déjà soutenu. USD 973.49 divisé par le BPA ajusté de l’exercice 2026 de USD 8.67 donne 112.3 fois ; divisé par USD 16.80 donne 57.9 fois. À un multiple illustratif de 45 fois, le maintien de ce prix exige un BPA annuel de USD 21.63, soit 28.8% au-dessus du rythme implicite des prévisions. C’est là l’écart central par rapport aux attentes, plutôt qu’une affirmation selon laquelle l’entreprise aurait cessé de croître.
-
La conversion du résultat en trésorerie reste la contrainte sur la qualité des bénéfices. Le flux de trésorerie d'exploitation de l'exercice 2026 de 751,4 millions USD, moins des capex de 451,3 millions USD, donne un FCF de 300,1 millions USD, soit 38,4 % du résultat net ajusté. Nous atténuerions la vision négative de la valorisation si la conversion dépasse 50 % alors que le bénéfice dilué continue d'augmenter. Une croissance des bénéfices financée par des besoins en capital durablement plus importants mérite un multiple plus faible qu'une croissance qui libère de la trésorerie.
Étudiez des scénarios, pas des objectifs de cours ni le consensus. Pour dissocier l’exécution de la valorisation, utilisez un horizon commun illustratif de réévaluation sur 12 mois. Une hypothèse baissière de BPA de 12,96 USD à 35 fois donne 453,60 USD, soit -53,4 % par rapport au prix de référence. Une hypothèse centrale de 16,80 USD à 45 fois donne 756,00 USD, soit -22,3 %. Une hypothèse haussière de 21,60 USD à 55 fois donne 1 188,00 USD, soit +22,0 %. Les premier et troisième niveaux de BPA sont des sensibilités choisies indépendamment, respectivement 22,9 % en dessous et 28,6 % au-dessus du rythme de référence ; il ne s’agit pas de prévisions de la direction. Aucune probabilité ni aucun objectif pondéré par les probabilités ne sont attribués.
Les multiples expriment un jugement sur la durabilité : 35 fois permet un cycle plus faible, 45 fois conserve une prime de croissance substantielle, et 55 fois suppose une rareté technologique persistante. Il ne s’agit pas de multiples médians de pairs. Un taux de rendement exigé ou une durée de croissance différents les modifieraient. À 45 fois, le simple fait d’atteindre la référence actuelle de bénéfices annualisés laisse un risque baissier ; à 55 fois, même une expansion substantielle des bénéfices produit un rendement plus modeste que le taux de croissance opérationnelle. Le scénario haussier est plausible, mais le prix de départ en dépend déjà fortement.
Une sensibilité opérationnelle reproductible relie la demande à la valorisation. Supposons que les unités d’expédition optique qualifiées augmentent de 20 % et que l’ASP réalisé baisse de 5 %, avec un mix constant. Le chiffre d’affaires progresse de 1,20 × 0,95 − 1 = 14 %. En appliquant cette hypothèse au point médian du T1, on obtient un chiffre d’affaires trimestriel de 1,425 milliard USD. En maintenant la marge opérationnelle non-GAAP à 40 %, on obtient un résultat opérationnel de 570 millions USD, contre 500 millions USD au point de départ. En maintenant constants les impôts, les éléments hors exploitation et le nombre d’actions diluées, une mise à l’échelle proportionnelle du BPA de 4,20 USD donne 4,788 USD par trimestre et 19,152 USD en rythme annualisé. À 45 fois, la valeur implicite de l’action est de 861,84 USD, soit encore 11,5 % en dessous du prix de référence. Il s’agit d’hypothèses de sensibilité, et non de prévisions de livraisons publiées. Elles montrent pourquoi une demande sectorielle favorable ne garantit pas à elle seule un rendement boursier favorable.
La principale objection à notre valorisation prudente est que l'annualisation trimestrielle sous-estime une entreprise qui continue encore d'accélérer. Cette objection est valable. C'est pourquoi le scénario haussier autorise explicitement des bénéfices plus élevés. La charge de la preuve réside dans une croissance répétée et rentable des expéditions, plutôt que dans le nombre de démonstrations de produits. L'expansion des marges peut apporter un potentiel haussier supplémentaire, mais un modèle qui suppose simultanément une progression rapide et durable des volumes, des prix favorables, des marges plus élevées et aucune dilution intègre plusieurs succès corrélés.
2. Présentation de l'entreprise, répartition de l'activité et principaux indicateurs opérationnels
Lumentum est un fournisseur de photonique positionné entre la fabrication de lasers de qualité semi-conducteur et les systèmes de réseaux optiques. Ses produits permettent aux données de circuler à l'intérieur des clusters d'IA, entre les centres de données, à travers les réseaux métropolitains et longue distance, et via les systèmes sous-marins.
Les clients comprennent des fournisseurs de services cloud et réseau, des opérateurs d'infrastructures d'IA et des fabricants d'équipements réseau. La plupart des ventes se font par le biais de bons de commande plutôt que d'engagements fermes de volumes à long terme, ce qui crée à la fois un fort potentiel de hausse lors de pénuries de capacité et un risque significatif d'annulation ou de modification du mix lorsque les clients changent d'architecture.
Le portefeuille Components comprend des puces laser et des assemblages, des composants de transmission datacom et télécom, ainsi que des produits prenant en charge les liaisons intra-centre de données, DCI, longue distance et sous-marines. Nous en déduisons qu'il s'agit du principal moteur économique, car les produits à plus haute vitesse de 200G par voie, une forte utilisation des usines et la rareté des lasers de forte puissance améliorent le mix et l'absorption des coûts fixes. Components a représenté 66,5 % du chiffre d'affaires de l'exercice 2026 et a généré 889,3 millions USD sur la hausse de 1,369 milliard USD du chiffre d'affaires de l'entreprise d'une année sur l'autre.
Les systèmes combinent des émetteurs-récepteurs optiques pour le cloud et des produits OCS. Les sous-systèmes de ligne sont inclus dans la section consacrée au transport de données des composants dans le rapport annuel. Le chiffre d'affaires des émetteurs-récepteurs pour le cloud a augmenté de plus de 173 % au cours de l'exercice 2026, à mesure que les volumes d'expédition augmentaient, bien que la baisse des prix de vente moyens ait partiellement compensé cette croissance. L'OCS a contribué à plus de 90 millions USD lors de sa phase initiale de livraison. Ces systèmes permettent à Lumentum d'intégrer davantage de contenu par architecture d'IA, mais ils l'exposent également à la tarification des modules, aux calendriers de qualification et au risque lié à la montée en cadence de la production.
Le bénéfice d'exploitation distinct par type de produit n'est pas publié ; la composition du chiffre d'affaires ne doit donc pas être présentée comme une répartition mesurée du bénéfice. L'entreprise est également présente dans des applications industrielles et de technologies avancées grâce aux lasers ultrarapides, au traitement de précision des matériaux et aux émetteurs de détection 3D. Lumentum ne publie plus ces activités comme un segment de chiffre d'affaires distinct à déclarer ; les états financiers sont organisés par Composants et Systèmes. Cette structure de reporting limite l'analyse précise de la rentabilité par marché final ; le type de produit constitue donc l'angle le plus vérifiable pour analyser la composition de l'activité.
|
Type de produit FY2026
|
Produits et clients
|
Chiffre d'affaires
|
Croissance en glissement annuel
|
Part du chiffre d'affaires
|
Indicateur clé de performance
|
Évaluation de recherche
|
|
Composants
|
Puces laser et assemblages ; produits de datacom, télécom, DCI, longue distance et sous-marins vendus aux opérateurs cloud et aux NEM
|
2 005,6 M USD
|
79,7%
|
66,5%
|
Les produits laser ont généré 78% de la croissance en dollars de la division Composants ; la composition des voies 200G a soutenu l'ASP
|
Principal avantage concurrentiel et réserve de marge ; exposition la plus forte à la pénurie de lasers
|
|
Systèmes
|
Émetteurs-récepteurs cloud, OCS et systèmes optiques intégrés
|
1 008,4 MUSD
|
90,7%
|
33,5%
|
Les émetteurs-récepteurs cloud ont progressé de plus de 173 % ; l’OCS a dépassé 90 MUSD
|
Expansion la plus rapide au niveau des systèmes, avec davantage de risques liés aux prix et à la montée en cadence
|
|
Total
|
Portefeuille de photonique intégrée couvrant les applications cloud, IA, opérateurs télécoms et industrielles
|
3 014,0 MUSD
|
83,2%
|
100,0%
|
Marge brute GAAP de l’exercice 2026 : 41,7 %
|
Un véritable point d’inflexion à l’échelle de l’ensemble du portefeuille, et non un pic lié à un seul produit
|
Le meilleur atout est la plateforme laser intégrée verticalement : elle est présente dans les modules enfichables, l’OCS, les sources laser CPO, ainsi que les futurs déploiements NPO ou ELS. Le point faible réside dans la visibilité contractuelle. Les prévisions des clients ne sont pas équivalentes à un carnet de commandes ferme, et les deux plus gros clients représentent plus de deux cinquièmes du chiffre d’affaires. Un taux d’utilisation élevé crée aujourd’hui un levier opérationnel, mais peut s’inverser rapidement si une architecture majeure change ou si les clients adoptent une double source d’approvisionnement.
Principaux indicateurs opérationnels et évolutions
Cette mise à jour du 30 septembre intègre les annonces produits de l’ECOC du 21 septembre et la clôture du titre du 29 septembre. La dernière période financière vérifiée reste le T4 de l’exercice 2026, clos le 27 juin, avec des résultats publiés le 11 août. Aucun résultat trimestriel plus récent ni aucune révision des prévisions financières de l’entreprise n’ont été identifiés dans les publications officielles examinées. L’action a progressé de 5,66 % le 29 septembre et se situe 5,9 % au-dessus du niveau de référence du 16 septembre utilisé dans notre précédente couverture.
L’annonce de l’ELSFP est importante, car une source laser externe exploitable offre à Lumentum une voie d’accès aux architectures CPO et NPO malgré l’évolution du packaging. Notre lecture est que la portabilité entre architectures réduit la dépendance à une seule conception de module. Toutefois, la disponibilité initiale en 2027 constitue une étape d’ingénierie ; un déploiement à grande échelle nécessite encore la qualification et l’acceptation économique par les clients.
Nous n’intégrons pas ce revenu potentiel dans le trimestre de septembre.
La démonstration du VCSEL ajoute une voie alternative à la connectivité optique à courte portée. Sa pertinence tient à la diversification de l’exposition technologique, plutôt qu’à une preuve immédiate de part de marché. Un fournisseur peut participer à plusieurs architectures tout en subissant une pression sur les prix au sein de chacune. Aucun des communiqués de l’ECOC ne fournit de commande commerciale quantifiée qui justifierait de relever les hypothèses de bénéfices de ce rapport.
|
Indicateur ou événement
|
Dernière valeur
|
Comparaison
|
Base
|
Signification pour l’investissement
|
|
Chiffre d’affaires T4 exercice 2026
|
1 006,3 M USD
|
109,3 % sur un an ; 24,5 % sur un trimestre
|
Chiffre d’affaires publié selon les GAAP
|
La forte demande en optique pour l’IA et l’utilisation des capacités accélèrent conjointement
|
|
Marges du T4
|
47,4 % de marge brute GAAP ; 27,8 % de marge opérationnelle GAAP
|
Plus 1 410 pdb et 2 950 pdb sur un an
|
GAAP
|
L’absorption des coûts fixes en usine et le mix ont transformé la capacité bénéficiaire
|
|
Marges ajustées du T4
|
50,4 % de marge brute ; 36,6 % de marge opérationnelle
|
Plus 1 260 pdb et 2 160 pdb sur un an
|
Non-GAAP de la société
|
L’économie à court terme ressemble davantage à celle d’une plateforme de semi-conducteurs rare qu’à celle de l’optique traditionnelle
|
|
Prévisions T1 exercice 2027
|
Chiffre d’affaires de 1 225 à 1 275 M USD
|
24,2 % sur un trimestre au point médian
|
Perspectives de l'entreprise
|
Le point médian implique un rythme annualisé de chiffre d'affaires de 5,0 Md USD
|
|
Prévisions de rentabilité ajustée pour le T1
|
39,5 %–40,5 % de marge opérationnelle ; 4,05–4,35 USD de BPA
|
Au-dessus de la marge opérationnelle ajustée et du BPA du T4
|
Perspectives non-GAAP de l'entreprise
|
Relève la base des bénéfices, mais établit également un obstacle élevé pour les trimestres suivants
|
|
Clôture du 29 septembre
|
973,49 USD
|
Hausse quotidienne de 5,66 %
|
Données du marché secondaire
|
L'expansion de la valorisation, et non plus seulement la croissance des bénéfices, domine désormais la sensibilité à la baisse
|
La perte nette GAAP de 7,2 milliards USD au T4 ne constitue pas une preuve d'un effondrement opérationnel. Elle reflète principalement une perte ponctuelle hors trésorerie de 7,8 milliards USD liée à l'extinction de dette, causée par la conversion en capitaux propres de billets convertibles. Le coût économique reste important, car le nombre d'actions ordinaires en circulation est passé de 69,8 millions à 88,6 millions, et les 2,9 millions d'actions privilégiées de NVIDIA sont convertibles à raison d'une pour une. Les bénéfices non-GAAP décrivent mieux les opérations actuelles, tandis que la valorisation par action doit tenir compte d'une base de capitaux propres beaucoup plus large.
3. Qualité fondamentale
|
Élément
|
Exercice 2024
|
Exercice 2025
|
T4 Exercice 2026
|
Exercice 2026
|
Jugement de recherche
|
|
Chiffre d'affaires
|
1 359,2 M USD
|
1 645,0 M USD
|
1 006,3 M USD
|
3 014,0 M USD
|
La croissance est exceptionnellement forte et généralisée à l’ensemble des produits
|
|
Marge brute GAAP
|
18,5 %
|
28,0 %
|
47,4 %
|
41,7 %
|
L’utilisation et le mix ont créé un relèvement d’allure structurelle
|
|
Marge opérationnelle GAAP
|
Négatif 31,9 %
|
Négatif 10,9 %
|
27,8 %
|
17,4 %
|
L’effet de levier des coûts fixes est puissant mais cyclique
|
|
BPA non-GAAP
|
Non utilisé
|
2,06 USD
|
3,23 USD
|
8,67 USD
|
Meilleure mesure de la tendance actuelle des bénéfices, mais exclut des éléments significatifs
|
|
Flux de trésorerie d’exploitation
|
24,7 M USD
|
126,3 M USD
|
Non divulgué séparément
|
751,4 M USD
|
Forte amélioration, en partie absorbée par le fonds de roulement
|
|
Flux de trésorerie disponible
|
Négatif 108,3 M USD
|
Négatif 104,7 M USD
|
Non divulgué séparément
|
300,1 M USD
|
Inflexion positive, mais seulement 10,0 % du chiffre d’affaires
|
|
Dépenses d’investissement
|
133,0 M USD
|
231,0 M USD
|
Non divulgué séparément
|
451,3 M USD
|
Nécessaire pour la capacité, mais augmente le risque de trésorerie en haut de cycle
|
|
Trésorerie plus placements à court terme / dette
|
Non indiqué
|
877,1 M USD / 2 573,2 M USD
|
2 738,4 M USD / 1 637,4 M USD
|
2 738,4 M USD / 1 637,4 M USD
|
La trésorerie nette comptable s’est améliorée, mais la dilution liée aux obligations convertibles a été substantielle
|
Remarque : le FCF est égal au flux de trésorerie d'exploitation moins les achats d'immobilisations corporelles. Les FCF de l'exercice 2024 et de l'exercice 2025 sont calculés sur la même base. Les colonnes de trésorerie et de dette du T4 utilisent le bilan du 27 juin 2026, car des détails trimestriels distincts sur les flux de trésorerie n'ont pas été fournis dans la publication.
Croissance et marges. La qualité du chiffre d'affaires est solide, car les deux catégories de produits ont accéléré, les produits laser ont généré l'essentiel de la croissance de la division Composants, et les expéditions d'émetteurs-récepteurs cloud ont fortement augmenté. La marge brute de l'exercice 2026 s'est améliorée de 1 370 points de base. L'entreprise attribue environ 54 % de l'amélioration du bénéfice brut en dollars à la baisse du coût de fabrication en pourcentage du chiffre d'affaires, 29 % à un mix favorable et 17 % à une baisse de l'amortissement des actifs incorporels. Les deux premiers facteurs sont opérationnels ; le troisième est lié à la comptabilité.
Flux de trésorerie et investissement. La génération de trésorerie s'est nettement améliorée, mais les créances clients ont augmenté de 270,4 millions USD et les stocks de 228,4 millions USD, l'entreprise se préparant à la demande. Les dépenses d'investissement ont presque doublé pour atteindre 451,3 millions USD. Cela est rationnel si la croissance du T1 se poursuit, mais toute pause des clients réduirait simultanément le chiffre d'affaires, exercerait une pression sur l'absorption des usines et immobiliserait les stocks.
Bilan et allocation du capital. La trésorerie et les investissements à court terme dépassaient la dette comptabilisée d'environ 1,10 milliard USD à la fin de l'exercice. Cependant, cette amélioration a été financée en partie par 2,0 milliards USD d'actions privilégiées vendues à NVIDIA et par de nouvelles obligations convertibles à échéance 2032. Le nombre d'actions ordinaires en circulation a augmenté de 26,9 % sur un an. Le capital a renforcé l'approvisionnement et réduit le risque de liquidité à court terme, mais les détenteurs existants ont payé par la dilution et par un droit par action plus complexe.
La dette convertible complique les comparaisons de valeur d’entreprise. Le dépôt annuel classe les obligations comme courantes parce que les porteurs peuvent les convertir, et les obligations exigent un règlement en numéraire du principal tandis que l’excédent de valeur de conversion peut impliquer des espèces ou des actions. Au 14 août, les demandes couvraient un principal de 757,8 millions USD. La trésorerie nette comptable ne signifie donc pas que toute la trésorerie est discrétionnaire, et la dette comptable sous-estime la valeur économique de l’option intégrée dans les obligations. Ce rapport utilise des sensibilités du bénéfice par action explicitement indiquées plutôt que de présenter une valeur d’entreprise actuelle entièrement diluée d’une précision apparemment exacte. Les futurs nombres d’actions dilués et les choix de financement restent déterminants pour le résultat.
Conclusion fondamentale. La qualité fondamentale est solide : la croissance, les marges et la liquidité se sont toutes améliorées. La variable la plus importante est de savoir si la structure de marge du T1 de l'exercice 2027 se maintient à mesure que les nouveaux programmes OCS, 1,6T, CPO, ELS et NPO montent en puissance. À la valorisation actuelle, la stabilité ne suffit pas ; une hausse durable exige une croissance continue des volumes sans que la baisse historique des ASP dans l'industrie optique n'écrase l'effet de mix.
4. Industrie et paysage concurrentiel
Lumentum est en concurrence dans la chaîne de valeur de la connectivité optique, des lasers et composants photoniques aux émetteurs-récepteurs et systèmes de commutation. Les clusters d'IA exigent une bande passante plus élevée, une consommation d'énergie par bit plus faible et une portée optique croissante. Le réservoir de profits se déplace vers la capacité laser rare, les modules à haut débit, le packaging avancé et la commutation optique. Les sociétés cotées publient des mix différents, de sorte que la croissance du chiffre d'affaires et la marge brute sont plus fiables que les parts de marché revendiquées.
|
Dimension concurrentielle
|
Position de Lumentum
|
Indicateur d'échelle et limite
|
Principaux concurrents ou substituts
|
Implication en matière d’investissement
|
|
Demande et clients
|
Exposition directe aux hyperscalers, aux fournisseurs d’infrastructure IA et aux NEM
|
Les deux principaux clients représentaient 41,6 % du chiffre d’affaires de l’exercice 2026 ; leurs identités ne sont pas divulguées
|
Coherent, Ciena, hyperscalers verticalement intégrés
|
Des gains de qualification rapides créent de l’échelle, mais la concentration réduit la pérennité
|
|
Technologie laser et composants
|
Lasers haute puissance, produits à voie 200G, sources laser CPO, engagements ELS et NPO
|
La contribution de la croissance des lasers est divulguée, mais le dénominateur de part de marché ne l’est pas
|
Coherent et fournisseurs asiatiques de photonique
|
La rareté et l’intégration verticale soutiennent des marges premium
|
|
Modules et systèmes
|
Émetteurs-récepteurs cloud et OCS
|
Le chiffre d’affaires des émetteurs-récepteurs cloud a progressé de plus de 173 % ; l’OCS a dépassé 90 M USD
|
Coherent, Ciena et alternatives conçues par les clients
|
Élargit le contenu, mais entraîne un risque sur les ASP et l’exécution
|
|
Capacité de production
|
Fabrication interne de lasers plus fabrication sous contrat
|
Les dépenses d’investissement de l’exercice 2026 se sont élevées à 451,3 M USD ; les données de rendement et de capacité ne sont pas divulguées séparément
|
L’échelle de Coherent et la plateforme de fabrication externalisée de Fabrinet
|
La capacité n’est un fossé concurrentiel que tant que la demande et les rendements restent élevés
|
|
Contexte de valorisation
|
Prime de rareté soutenue par une forte croissance des bénéfices et l’optionnalité liée à l’ECOC
|
112,3 fois le BPA ajusté de l’exercice 2026 ; 57,9 fois le BPA annualisé au point médian du T1
|
Les pairs plus larges de l’optique croissent rapidement mais se négocient sur des mix produits différents
|
L’action exige une domination de catégorie, pas simplement une présence dans le secteur
|
|
Entreprise
|
Dernière période comparable
|
Revenus ou KPI
|
Croissance et marge
|
Statut opérationnel et d’investissement
|
Conclusion concurrentielle
|
|
Lumentum
|
T4 de l’exercice 2026, clos le 27 juin
|
Chiffre d’affaires de 1 006,3 M USD
|
109,3 % en glissement annuel ; 50,4 % de marge brute non-GAAP
|
Montée en cadence de l’OCS, du 1,6T, du CPO, de l’ELS et du NPO ; capex de l’exercice 2026 : 451,3 M USD
|
Gagnant opérationnel avec la meilleure combinaison croissance-marge publiée
|
|
Coherent
|
T4 de l’exercice 2026, clos le 30 juin
|
Chiffre d’affaires de 2 045,5 M USD
|
33,8 % en glissement annuel ; 40,2 % de marge brute non-GAAP
|
Portefeuille photonique plus large et expansion des capacités ; prévisions du T1 : 2,2–2,4 Md USD
|
Gagnant en termes d’échelle et rival stratégique direct le plus solide
|
|
Ciena
|
T3 de l’exercice 2026, clos le 1er août
|
1 671,1 MUSD de chiffre d’affaires
|
37,0 % en glissement annuel ; 46,4 % de marge brute ajustée
|
Leader des systèmes de réseau ; prévision de chiffre d’affaires FY2026 relevée à un point médian de 6,42 MdUSD
|
Gagne dans les systèmes optiques, mais avec une exposition moindre à la rareté pure des lasers
|
|
Fabrinet
|
T4 FY2026, clos le 26 juin
|
1 315,8 MUSD de chiffre d’affaires
|
44,6 % en glissement annuel ; 12,2 % de marge brute non-GAAP
|
Plateforme de fabrication optique avancée ; prévision T1 de 1,375 à 1,425 MdUSD
|
Gagnant sur les volumes de fabrication, mais avec une économie structurellement de moindre valeur
|
Remarque : les périodes et les compositions d’activité diffèrent. Lumentum et Coherent vendent des composants et des systèmes, Ciena est davantage orientée vers les systèmes et services de mise en réseau, et Fabrinet est un prestataire de fabrication externalisée. Les comparaisons de marge brute indiquent la capture de valeur, et non une rentabilité produit strictement comparable.
Lumentum est le gagnant opérationnel à court terme, car sa croissance de 109,3 % et sa marge brute ajustée de 50,4 % dépassent les combinaisons divulguées pour les pairs sélectionnés. Coherent demeure le concurrent stratégique le plus solide, car son échelle trimestrielle de 2,05 milliards USD, sa vaste pile photonique et sa croissance de 34 % peuvent soutenir davantage de programmes clients. Ciena s’impose dans les systèmes de réseaux optiques, ce qui confirme que la demande de bande passante liée à l’IA s’étend au-delà des composants intra-cluster. Fabrinet gagne également en volumes, mais sa marge brute non-GAAP de 12,2 % indique une moindre captation de profit brut par dollar de chiffre d’affaires. C’est le retardataire relatif selon cette métrique, et non un perdant établi en part de marché ou en rendement pour les actionnaires. La rotation manufacturière et l’efficacité du capital comptent aussi ; la seule marge brute ne permet pas de classer les rendements du capital investi.
Le secteur compte plusieurs gagnants ; selon notre évaluation, Lumentum demeure un bénéficiaire net de la transition du secteur, l’asymétrie de valorisation constituant la principale préoccupation pour les actions. Son titre valorise déjà l’entreprise comme si son avance actuelle devait se transformer en une domination durable de la catégorie. Un concurrent améliorant le rendement laser, un hyperscaler internalisant la conception des modules, ou une baisse des ASP des modules enfichables peuvent réduire le multiple de Lumentum avant même un recul des revenus.
5. Principaux risques
-
Concentration des hyperscalers. Si l’un des deux principaux clients réduit ses achats de 10 %, retarde une plateforme ou ajoute une deuxième source d’approvisionnement, les revenus pourraient diminuer de plusieurs dizaines de millions de dollars avant compensation. Un volume plus faible réduirait également l’absorption des coûts fixes en usine, ce qui ferait baisser le bénéfice d’exploitation plus rapidement que les revenus.
-
Compression de la valorisation. À 57,9 fois le BPA non-GAAP annualisé au point médian du T1, un résultat qui se contente d’être conforme aux prévisions peut encore déclencher un multiple plus faible. À 45 fois le même rythme de USD 16.80, la valeur tombe à USD 756.00. Ce risque ne nécessite aucune baisse des bénéfices ; il exige seulement une moindre propension à capitaliser la croissance lointaine.
-
Capacité et inversion du fonds de roulement. Les capex de l’exercice 2026 se sont élevés à USD 451.3 million, les stocks ont augmenté de USD 228.4 million, et les créances clients ont augmenté de USD 270.4 million. Si le calendrier de la demande se décale, le FCF pourrait devenir négatif tandis que le taux d’utilisation et les marges reculeraient simultanément.
-
Transitions technologiques et de tarification. Les programmes 1.6T, CPO, NPO, ELS et OCS peuvent être retardés, repensés ou remplacés. Les produits optiques hérités subissent généralement une érosion des ASP ; si le volume et le mix ne compensent plus la baisse des prix, la marge brute non-GAAP pourrait tomber sous le seuil de surveillance de 48 %.
-
Dilution et complexité des obligations convertibles. Le nombre d’actions ordinaires est passé de 69,8 millions à 88,6 millions, NVIDIA détient 2,9 millions d’actions privilégiées convertibles, et les obligations convertibles conservent une valeur sensible aux capitaux propres. De nouvelles conversions ou une capacité financée par capitaux propres peuvent diluer le bénéfice par action même lorsque le profit de l’entreprise augmente.
-
Contrôles commerciaux et à l’exportation. Lumentum réalise 79,2 % de son chiffre d’affaires en dehors des États-Unis et a interrompu ses expéditions vers Huawei en vertu des restrictions à l’exportation. Un durcissement plus large des contrôles, des droits de douane ou des limites de licence pourrait restreindre les clients ou les intrants et entraîner à la fois une perte de revenus et une capacité inutilisée.
6. Liste de contrôle de suivi
-
Chiffre d’affaires du T1 de l’exercice 2027 : au moins 1,225 milliard USD soutient la thèse opérationnelle actuelle ; en dessous de la borne basse, cela affaiblit à la fois les arguments de croissance et d’utilisation des capacités.
-
Marge opérationnelle non-GAAP : 40 % ou plus confirme l’économie cible ; en dessous de 37 %, cela indiquerait une détérioration du mix, du rendement ou des prix.
-
Marge brute non-GAAP : 48 % ou plus soutient la thèse de marge ; en dessous de 48 %, elle s'affaiblit. Comparez ce seuil uniquement à la référence non-GAAP de 50,4 % du T4, et non à la référence GAAP de 47,4 %.
-
Revenus OCS et croissance des émetteurs-récepteurs cloud : l'OCS devrait augmenter nettement au-dessus de la base de l'exercice 2026 de plus de 90 millions USD, tandis que les modules cloud doivent maintenir une forte croissance des expéditions sans dilution sévère du prix de vente moyen (ASP).
-
Concentration de la clientèle : une baisse de la part des deux principaux clients de 41,6 % vers 35 % améliorerait la résilience ; une concentration accrue augmenterait le risque lié à une plateforme unique.
-
Conversion du FCF : le FCF annualisé devrait dépasser 50 % du résultat net non-GAAP à mesure que le fonds de roulement se normalise ; un maintien proche des 38,4 % de l'exercice 2026 affaiblirait la qualité des bénéfices.
-
Exécution des pairs : comparez le chiffre d'affaires du T1 de Coherent à 2,2–2,4 milliards USD, le chiffre d'affaires du T4 de Ciena à 1,70–1,80 milliard USD, et le chiffre d'affaires du T1 de Fabrinet à 1,375–1,425 milliard USD. Des dépassements généralisés valident la demande du secteur ; des contre-performances propres à Lumentum impliquent une perte de part de marché ou des problèmes d'exécution.
-
Conversion du produit et nombre d’actions : suivez la disponibilité initiale d’ELSFP au premier semestre de l’année civile 2027, les qualifications payantes ultérieures et les actions diluées. Un glissement sans ventes compensatoires affaiblit le scénario haussier ; une croissance du BPA tirée par les expéditions au-dessus de 5,40 USD par trimestre se rapprocherait de son hypothèse de bénéfice annualisé de 21,60 USD.
7. Sources



 Transférer