Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d'informations publiques et est destiné uniquement au partage d'informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une garantie de rendement. Les activités de la société, ses évaluations, ses prix de marché et les attentes du consensus abordés ici peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
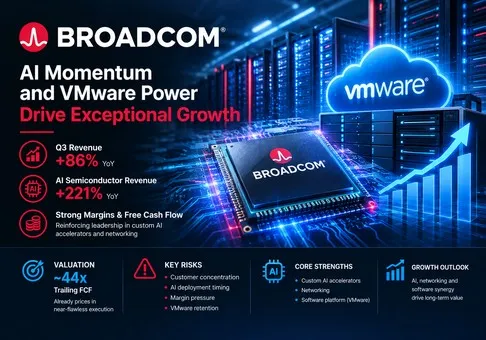
Jugement global : Broadcom est une entreprise d'infrastructure exceptionnelle dont la montée en puissance des semi-conducteurs d'IA et la machine à cash de VMware se renforcent désormais mutuellement, mais l'action reste valorisée pour une exécution quasi parfaite ; le rapport risque-rendement est donc légèrement défavorable à environ 45 fois les flux de trésorerie disponibles historiques, la conversion des revenus des accélérateurs d'IA personnalisés étant la variable décisive.
-
Le résultat opérationnel a été exceptionnel, mais les attentes sont déjà extraordinaires. Le chiffre d'affaires du troisième trimestre fiscal 2026 a augmenté de 86 % sur un an pour atteindre 29,6 milliards de USD, le résultat d'exploitation GAAP a progressé de 171 % à 16,0 milliards de USD, et le flux de trésorerie disponible a presque doublé pour atteindre 13,7 milliards de USD. Pourtant, le titre a reculé de 2,7 % le 3 septembre après que la direction a estimé le chiffre d'affaires du quatrième trimestre fiscal à environ 34,8 milliards de USD, soit un niveau légèrement inférieur au consensus secondaire cité par les rapports de marché. L'implication pour l'investissement est claire : dépasser les chiffres publiés ne suffit plus ; Broadcom doit continuer à accentuer la courbe de croissance future de ses revenus liés à l'IA.
-
Les semi-conducteurs pour l'IA sont devenus l'entreprise elle-même, et non plus une simple option de croissance. Au T3, le chiffre d'affaires des semi-conducteurs pour l'IA a atteint 16,7 milliards USD, en hausse de 221 % sur un an et de 54 % par rapport au trimestre précédent, représentant environ 56 % du chiffre d'affaires consolidé et 80 % du chiffre d'affaires du segment des semi-conducteurs. La direction prévoit 21,7 milliards USD au T4, ce qui porterait la part de l'IA à environ 62 % du chiffre d'affaires prévisionnel du groupe. Cette concentration crée un puissant effet de levier sur les bénéfices, mais elle fait également du calendrier de déploiement des clients et de la pérennité des gains de conception (\"design-wins\") les principaux risques de valorisation.
-
VMware joue son rôle de stabilisateur pour la marge et les flux de trésorerie. Le chiffre d'affaires des logiciels d'infrastructure a augmenté de 29 % pour atteindre 8,8 milliards USD, tandis que celui des solutions de semi-conducteurs a progressé de 127 % pour s'établir à 20,8 milliards USD. Malgré un mix nettement plus orienté vers les semi-conducteurs, la marge opérationnelle non-GAAP est restée d'environ 68 % au T3 et est anticipée à environ 66 % au T4. Les logiciels protègent ainsi la rentabilité globale du groupe, tandis que les accélérateurs personnalisés et les réseaux stimulent la croissance ; un ralentissement sensible des renouvellements de VMware Cloud Foundation supprimerait ce tampon.
-
La conversion de trésorerie est excellente, mais l'action intègre toujours plusieurs années d'une mise à l'échelle réussie. Le flux de trésorerie disponible du troisième trimestre a représenté 46 % du chiffre d'affaires, et le flux de trésorerie disponible sur neuf mois s'est élevé à 31,9 milliards de USD. À la clôture du 8 septembre à 368,66 USD et avec une valeur des capitaux propres estimée à près de 1,75 billion de USD, le flux de trésorerie disponible sur douze mois glissants est d'environ 39,4 milliards de USD, ce qui implique un rendement du flux de trésorerie disponible proche de 2,3 %, soit environ 44 fois le flux de trésorerie disponible sur douze mois glissants. Cela n'est justifiable que si la montée en puissance des revenus liés à l'IA reste forte et que les marges restent structurellement élevées.
-
La thèse est réfutable à des seuils opérationnels spécifiques. La perspective commerciale constructive se renforce si le chiffre d'affaires des semi-conducteurs d'IA au T4 atteint au moins 21,7 milliards de USD, si le chiffre d'affaires consolidé atteint environ 34,8 milliards de USD et si la marge opérationnelle non-GAAP se maintient proche de 66 %. Elle s'affaiblit si le chiffre d'affaires de l'IA s'écarte de l'objectif de l'entreprise de plus de 5 %, si la marge de flux de trésorerie disponible du groupe tombe sous les 40 % ou si la croissance des logiciels d'infrastructure chute sous les 15 %. La perspective sur les actions deviendrait plus attrayante soit par des bénéfices de trésorerie nettement plus élevés, soit par une valorisation plus basse, et non par la seule expansion narrative.
La chaîne de transmission centrale est directement calculable. Faire passer les revenus des semi-conducteurs d'IA de USD 16,7 milliards au T3 aux USD 21,7 milliards prévus au T4 ajoute USD 5,0 milliards de manière séquentielle. Maintenir les revenus hors IA au niveau du T3 générerait environ USD 34,6 milliards de revenus pour le groupe, ce qui est proche des prévisions de USD 34,8 milliards. L'application de la marge opérationnelle non-GAAP prévue de 66 % génère environ USD 23,0 milliards de résultat opérationnel trimestriel. La montée en puissance opérationnelle est donc assez importante pour justifier la croissance des bénéfices, mais la valorisation actuelle exige que cette transition se prolonge au-delà d'un seul trimestre.
2. Présentation de l'entreprise, mix d'activités et principaux indicateurs opérationnels
Broadcom conçoit des semi-conducteurs et des logiciels d'infrastructure pour l'informatique et les communications critiques. Son portefeuille de semi-conducteurs comprend des accélérateurs d'IA personnalisés, des puces de commutation et de routage Ethernet, des cartes d'interface réseau, des composants optiques et de couche physique, des solutions d'accès à haut débit, de connectivité sans fil, de connectivité de stockage et des applications industrielles. L'entreprise vend généralement des composants de haute complexité et de la propriété intellectuelle sur de longs cycles de produits, co-développant souvent des puces personnalisées avec un petit nombre de clients hyperscale.
Les logiciels d'infrastructure associent VMware Cloud Foundation à des produits de mainframe, de cybersécurité, d'automatisation d'entreprise et de réseaux de stockage (SAN) Fibre Channel. Les clients paient par le biais d'abonnements, de licences à durée limitée, de contrats de maintenance et d'assistance. Cette base de logiciels est moins cyclique que les livraisons de semi-conducteurs et est devenue la principale source de revenus récurrents, de levier de renouvellement et de stabilité des marges de Broadcom.
|
Activité du T3 de l'exercice 2026
|
Produits et clients
|
Chiffre d'affaires
|
En glissement annuel
|
Répartition du chiffre d'affaires
|
Évaluation de la recherche
|
|
Solutions de semi-conducteurs
|
Accélérateurs IA personnalisés, réseaux Ethernet et optiques, connectivité, stockage, haut débit, sans fil et silicium industriel vendus aux hyperscalers et aux équipementiers
|
20,84 milliards USD
|
127 %
|
70 %
|
Le moteur de croissance ; de plus en plus dominé par les programmes clients d'IA
|
|
Logiciels d'infrastructure
|
Cloud privé VMware, mainframe, sécurité, logiciels d'entreprise et réseaux Fibre Channel pour les grandes organisations
|
8,75 milliards USD
|
29 %
|
30 %
|
Stabilisateur de marge récurrente, mais la fidélisation des clients doit justifier le modèle de tarification post-acquisition
|
|
Total
|
Plateforme intégrée de semi-conducteurs et de logiciels d'infrastructure
|
29,59 milliards USD
|
86 %
|
100 %
|
Une plateforme d'IA à forte croissance avec une conversion de trésorerie exceptionnellement solide
|
L'évolution de la répartition est spectaculaire. Les solutions de semi-conducteurs représentaient 57 % du chiffre d'affaires un an plus tôt et 70 % au T3 de l'exercice 2026. Au sein de ce segment, les revenus des semi-conducteurs pour l'IA, s'élevant à 16,7 milliards de dollars, représentaient environ les quatre cinquièmes des revenus du segment. Broadcom est donc, à la marge, moins diversifié que ne le suggère la présentation en deux segments. VMware et les franchises de semi-conducteurs traditionnels restent importants, mais la croissance à court terme, les révisions de bénéfices et le multiple de valorisation sont désormais régis par les déploiements d'accélérateurs personnalisés et de réseaux.
Indicateurs opérationnels clés et changements
La publication des résultats du 2 septembre est le déclencheur immédiat de cette recherche. Elle a confirmé que les perspectives de 16,0 milliards de dollars pour les semi-conducteurs d'IA au T3, annoncées en juin, ont été dépassées, mais la baisse du cours de l'action le 3 septembre a montré que les investisseurs se concentraient sur la prochaine accélération incrémentielle plutôt que sur le dépassement des prévisions publié.
|
Indicateur ou événement
|
Dernière valeur
|
Comparaison
|
Base
|
Implication pour l'investissement
|
|
Chiffre d'affaires
|
29,59 milliards USD
|
86 % d'une année sur l'autre ; 33 % en séquentiel
|
GAAP, T3 de l'exercice 2026
|
Les livraisons liées à l'IA ont généré une nouvelle progression marquée de la base de bénéfices
|
|
Chiffre d'affaires des semi-conducteurs d'IA
|
16,7 milliards USD
|
221 % en glissement annuel ; 54 % en séquentiel
|
Catégorie définie par l'entreprise
|
Broadcom est devenu une exposition concentrée aux solutions d'IA personnalisées et aux réseaux
|
|
Résultat opérationnel GAAP / non GAAP
|
15,96 milliards USD / 20,10 milliards USD
|
171 % / 92 % en glissement annuel
|
Le non GAAP exclut l'amortissement, les rémunérations basées sur des actions, les restructurations et d'autres éléments
|
Effet de levier important, mais la mesure ajustée exclut 2,0 milliards USD de rémunérations trimestrielles basées sur des actions
|
|
Flux de trésorerie opérationnel / flux de trésorerie disponible
|
14,20 milliards USD / 13,67 milliards USD
|
98 % / 95 % en glissement annuel
|
Le flux de trésorerie disponible est égal au flux de trésorerie opérationnel moins 0,53 milliard USD de dépenses d'investissement
|
Une marge de flux de trésorerie disponible de 46 % valide le modèle "asset-light"
|
|
Perspectives pour le T4
|
Chiffre d'affaires de 34,8 milliards USD ; marge opérationnelle non GAAP de 66 %
|
Croissance du chiffre d'affaires de 93 %
|
Prévisions de l'entreprise pour le trimestre se terminant le 1er novembre 2026
|
Implique environ 23,0 milliards USD de résultat opérationnel non GAAP
|
|
Réaction du marché
|
Baisse de 2,7 % le 3 septembre
|
Clôture de 357,16 USD contre 367,24 USD lors de la clôture précédente
|
Données datées du marché secondaire
|
Confirme un taux de rendement minimum requis élevé malgré une excellente croissance publiée
|
Broadcom a fait bien plus que dépasser les attentes de routine. Les revenus liés à l'IA au troisième trimestre ont dépassé d'environ 0,7 milliard USD les prévisions précédentes de 16,0 milliards USD, tandis que les perspectives pour le quatrième trimestre prévoient une nouvelle hausse séquentielle de 5,0 milliards USD. Toutefois, ces prévisions n'étaient que légèrement inférieures au consensus secondaire mentionné après la publication. La réaction du titre reflète donc un problème de valorisation plutôt qu'une détérioration de l'activité : les fondamentaux publiés s'accélèrent, tandis que les attentes s'accélèrent presque aussi rapidement.
3. Qualité fondamentale
|
Rubrique
|
FY2025
|
T3 FY2025
|
T3 FY2026
|
Neuf mois FY2026
|
Opinion de la recherche
|
|
Chiffre d'affaires
|
63,89 milliards USD
|
15,95 milliards USD
|
29,59 milliards USD
|
71,09 milliards USD
|
L'IA a redéfini l'échelle des revenus et le taux de croissance
|
|
Marge brute GAAP
|
Environ 68 %
|
67,1 %
|
69,1 %
|
69,0 %
|
La pression sur le mix a été plus que compensée par les économies d'échelle et le modèle économique des logiciels
|
|
Résultat opérationnel GAAP
|
25,47 milliards USD
|
5,89 milliards USD
|
15,96 milliards USD
|
35,31 milliards USD
|
Le levier opérationnel est réel même avant ajustement
|
|
BPA dilué GAAP
|
4,77 USD
|
0,85 USD
|
2,68 USD
|
6,09 USD
|
Les bénéfices rattrapent rapidement la valorisation
|
|
Flux de trésorerie opérationnel
|
27,54 milliards USD
|
7,17 milliards USD
|
14,20 milliards USD
|
32,95 milliards USD
|
La croissance de la trésorerie confirme globalement la croissance des bénéfices publiés
|
|
Flux de trésorerie disponible
|
26,91 milliards USD
|
7,02 milliards USD
|
13,67 milliards USD
|
31,94 milliards USD
|
Conversion exceptionnelle, bien que le besoin en fonds de roulement augmente
|
|
Dépenses d'investissement
|
0,62 milliard USD
|
0,14 milliard USD
|
0,53 milliard USD
|
1,01 milliard USD
|
Toujours peu intensif en actifs (asset-light), mais les engagements sur les racks et les systèmes s'étendent hors bilan
|
|
Trésorerie / dette brute
|
|
10,72 milliards USD / non indiqué
|
23,98 milliards USD / 59,42 milliards USD
|
Non applicable
|
La dette nette est tombée à environ 35,4 milliards USD et est gérable au vu de la génération de trésorerie
|
Note : La marge brute est calculée en divisant la marge brute déclarée par le chiffre d'affaires. Le flux de trésorerie disponible est la mesure du flux de trésorerie opérationnel de l'entreprise diminué des acquisitions d'immobilisations corporelles. La dette brute de l'exercice 2025 combine la dette à court et à long terme. La dette brute du T3 de l'exercice 2026 s'élève à 2,25 milliards de USD de dette à court terme plus 57,17 milliards de USD de dette à long terme.
Croissance et marges. La qualité de la croissance de Broadcom est exceptionnellement élevée car l'accélération du chiffre d'affaires s'accompagne d'une expansion de la rentabilité GAAP. La marge brute GAAP du T3 a atteint environ 69,1 %, contre 67,1 % un ans plus tôt, alors même que la part des semi-conducteurs dans le mix a augmenté de 13 points de pourcentage. Ce résultat suggère que l'effet d'échelle, la valeur des produits et la rentabilité des logiciels compensent la marge structurelle plus faible du matériel. Néanmoins, la concentration des semi-conducteurs d'IA signifie que la croissance trimestrielle sera moins linéaire à mesure que les programmes individuels des clients évoluent entre phases de développement, de qualification et de déploiement en volume.
Flux de trésorerie et intensité capitalistique. L'entreprise a converti 46 % de son chiffre d'affaires du T3 en flux de trésorerie disponible. Les créances ont augmenté pour atteindre 13,7 milliards USD et les stocks ont doublé par rapport au niveau de la fin de l'exercice pour s'établir à 4,5 milliards USD, ce qui est cohérent avec une base d'expédition beaucoup plus importante mais mérite également d'être surveillé. Les dépenses d'investissement directes de Broadcom restent faibles car les fonderies externes et les partenaires d'assemblage détiennent la majeure partie des actifs de fabrication. Le rapport financier du trimestre de juin a également révélé un accord en vertu duquel un partenaire investisseur achèterait certains racks d'IA et conclurait des contrats de location avec des clients, Broadcom garantissant les obligations de location de ces derniers. Cette structure peut préserver l'efficacité du capital publiée tout en créant un risque contingent non pris en compte par les simples capex.
Bilan et allocation des capitaux. La trésorerie a augmenté de 7,8 milliards USD au cours des neuf premiers mois, tandis que la dette brute a diminué d'environ 5,7 milliards USD par rapport à la fin de l'exercice financier. La dette nette, proche de 35,4 milliards USD, représente moins d'un trimestre de flux de trésorerie opérationnel annualisé du troisième trimestre. Le bilan est donc suffisamment solide pour soutenir le versement de dividendes et le remboursement de la dette. Cependant, les rémunérations en actions de 6,3 milliards USD sur neuf mois et les rachats d'actions de 8,45 milliards USD signifient que les rachats d'actions annoncés ne doivent pas être confondus avec une création de valeur par action équivalente.
Conclusion fondamentale. La qualité fondamentale est solide. La variable future la plus importante n'est pas la croissance isolée du chiffre d'affaires du groupe ; il s'agit de savoir si les programmes personnalisés d'accélérateurs d'IA et de réseaux peuvent maintenir une croissance très élevée sans que la concentration des clients, les structures de financement ou un mix de matériel à plus faible marge ne dégradent la conversion des flux de trésorerie disponibles.
4. Secteur et paysage concurrentiel
Broadcom est en concurrence sur plusieurs marchés connectés plutôt que sur une seule catégorie de semi-conducteurs. NVIDIA domine les accélérateurs d'IA marchands et l'écosystème logiciel qui les entoure. AMD déploie une plateforme de GPU et de racks marchands alternative. Marvell est en concurrence directe dans le silicium personnalisé, la connectivité de centres de données et le DSP optique. Arista vend des systèmes Ethernet haute performance qui intègrent souvent du silicium marchand, y compris des puces Broadcom, tout en luttant pour le contrôle de l'architecture réseau. Dans le logiciel, VMware est en concurrence avec le cloud public, Nutanix, Red Hat, Microsoft et les plateformes de virtualisation et de conteneurs open-source.
|
Dimension concurrentielle
|
Position vérifiable de Broadcom
|
Mesure et limites de l'échelle
|
Concurrents ou substituts
|
Implication sur la valorisation
|
|
Calcul d'IA personnalisé
|
Les 16,7 milliards de dollars USD de revenus de semi-conducteurs pour l'IA au T3 incluent les accélérateurs personnalisés et le réseau
|
L'entreprise ne sépare pas les revenus des accélérateurs de ceux du réseau et ne divulgue pas les volumes de ventes par client
|
GPU marchands NVIDIA, AMD Instinct, puces personnalisées Marvell, équipes internes d'hyperscalers
|
Les gains de conception peuvent générer des revenus pluriannuels, mais la concentration accroît le risque de durée des bénéfices
|
|
Réseaux pour l'IA
|
Large portefeuille englobant les commutateurs Ethernet, le routage, les cartes réseau (NIC), les PHY et la connectivité optique
|
Aucun dénominateur public unifié pour les parts de marché
|
NVIDIA InfiniBand et Ethernet, systèmes Arista, connectivité Marvell, Cisco
|
L'adoption d'Ethernet élargit la valeur de Broadcom par cluster d'IA
|
|
Logiciels de cloud privé
|
VMware Cloud Foundation est le produit central, soutenu par les portefeuilles de mainframes et de sécurité
|
Les revenus des logiciels d'infrastructure de 8,75 milliards USD dépassent le seul cadre de VMware
|
Microsoft, cloud public, Nutanix, Red Hat, virtualisation open-source
|
La rétention et la tarification déterminent si un logiciel mérite une prime de revenus récurrents
|
|
Chaîne d'approvisionnement
|
Le modèle d'actifs légers repose sur des partenaires de fonderie, de packaging avancé, de mémoire, d'optique et de systèmes
|
Les dépenses d'investissement directes sous-estiment le capital de l'écosystème requis pour la croissance des livraisons
|
Clients concurrents pour TSMC, le packaging, la HBM, les substrats et la capacité optique
|
Un faible capex soutient les flux de trésorerie, mais les pénuries peuvent interrompre la conversion des revenus
|
|
Aspects économiques client
|
Les produits personnalisés réduisent les coûts spécifiques aux charges de travail et augmentent le contrôle du client
|
Aucune marge brute au niveau du client ni rentabilité unitaire divulguée
|
Flexibilité des GPU polyvalents par rapport à l'efficacité du silicium personnalisé
|
Broadcom l'emporte là où l'échelle justifie la personnalisation ; les GPU marchands l'emportent là où la flexibilité domine
|
|
Entreprise
|
Dernière période comparable
|
Chiffre d'affaires ou KPI clé
|
Croissance / marge
|
Statut opérationnel et d'investissement
|
Conclusion concurrentielle
|
|
Broadcom
|
T3 de l'exercice 2026 clos le 2 août
|
29,6 milliards USD de chiffre d'affaires ; 16,7 milliards USD de chiffre d'affaires dans les semi-conducteurs d'IA
|
Croissance du chiffre d'affaires de 86 % ; marge brute GAAP de 69,1 %
|
Les accélérateurs personnalisés, les réseaux Ethernet et VMware se développent de concert
|
Gagnant net dans l'IA personnalisée et les réseaux, avec la valorisation comme principale contrainte
|
|
NVIDIA
|
T2 de l'exercice 2027 clos le 26 juillet
|
96,2 milliards USD de chiffre d'affaires ; 89,0 milliards USD de chiffre d'affaires pour les centres de données
|
106 % de croissance du chiffre d'affaires ; 75,0 % de marge brute GAAP
|
Rubin est en production ; le calcul full-stack et les réseaux restent leaders en matière d'échelle
|
Grand vainqueur de l'infrastructure IA et alternative la plus solide à Broadcom dans le domaine du calcul
|
|
AMD
|
T2 2026 clos le 27 juin
|
11,5 milliards USD de chiffre d'affaires ; 6,7 milliards USD de chiffre d'affaires Data Center
|
50 % de croissance du chiffre d'affaires ; 54 % de marge brute GAAP
|
Helios, EPYC, Instinct et Pensando élargissent l'offre à l'échelle du rack
|
Alternative marchande en progression, mais toujours derrière NVIDIA pour l'écosystème et Broadcom pour l'échelle du sur-mesure
|
|
Marvell
|
T2 de l'exercice 2027 clos le 1er août
|
2,74 milliards USD de chiffre d'affaires
|
37 % de croissance du chiffre d'affaires ; 53,1 % de marge brute GAAP
|
Le silicium sur mesure et la connectivité des infrastructures de données se développent à partir d'une base plus modeste
|
Challenger direct crédible, mais Broadcom l'emporte en termes d'échelle et de conversion actuelle du chiffre d'affaires
|
|
Arista Networks
|
T2 2026 clos le 30 juin
|
Premier trimestre dépassant les 3,0 milliards USD de chiffre d'affaires
|
40 % de croissance du BPA non-GAAP
|
Les systèmes Ethernet IA bénéficient des déploiements de réseaux hyperscale
|
Gagnant au niveau de la couche système et souvent complémentaire du silicium de Broadcom
|
Remarque : Les calendriers fiscaux et les définitions des activités diffèrent. Les revenus de Broadcom issus des semi-conducteurs pour l'IA combinent les accélérateurs personnalisés et les solutions réseau, tandis que les revenus des centres de données de NVIDIA et d'AMD incluent des portefeuilles de calcul et de réseau plus larges. Le titre du communiqué d'Arista fournit l'indicateur d'échelle actuel le plus proche plutôt qu'une métrique de segment entièrement comparable.
NVIDIA s'approprie le plus grand gisement de bénéfices absolus de l'IA car sa plateforme marchande associe des accélérateurs de pointe, des réseaux, des systèmes et un écosystème logiciel étendu. Broadcom capte le gisement de valeur du silicium personnalisé et de l'Ethernet, alors que les hyperscalers recherchent une rentabilité spécifique aux charges de travail et un contrôle accru de leur architecture. AMD gagne en pertinence mais reste le challenger ; Marvell dispose d'une technologie crédible mais ne la convertit actuellement que sur une base de revenus bien plus faible. Arista tire également son épingle du jeu, mais principalement au niveau de la couche des systèmes réseau et des logiciels, où sa croissance peut compléter la demande pour les puces de commutation de Broadcom.
Broadcom est donc un bénéficiaire net du cycle d'infrastructure de l'IA. Son avantage ne réside pas dans le fait que les ASIC personnalisés éliminent les GPU. Au contraire, le marché global devient suffisamment vaste pour que les clusters de GPU marchands et les accélérateurs spécifiques aux clients coexistent. Broadcom capte de la valeur lorsque la charge de travail est stable, que les volumes sont très élevés et que les clients peuvent justifier les dépenses de développement. L'inconvénient est que ce modèle lie les revenus à un nombre restreint de feuilles de route clients, rendant tout retard de conception plus visible qu'il ne le serait dans une activité de produits marchands diversifiée.
5. Principaux risques
-
Concentration des clients et calendrier de déploiement. Si un hyperscaler majeur retarde un accélérateur personnalisé, change de fournisseur ou réduit son plan de déploiement, la perte directe de revenus serait amplifiée par une baisse de la demande en matière de réseau et d'optique. Un résultat du T4 pour les semi-conducteurs d'IA inférieur à environ 20,6 milliards USD, soit plus de 5 % en dessous des prévisions, constituerait un signal d'alarme précoce.
-
Compression des attentes et des valorisations. À environ 44 fois le flux de trésorerie disponible historique et environ 17 fois le chiffre d'affaires estimé de l'exercice 2026 sur la base de la valeur d'entreprise, l'action exige une croissance bien au-delà du prochain trimestre. Le simple fait d'atteindre les prévisions sans prolonger la trajectoire des exercices 2027 et 2028 pourrait contracter le multiple, même si les bénéfices augmentent.
-
Dilution de la marge liée au mix matériel. Les solutions de semi-conducteurs ont progressé pour atteindre 70 % du chiffre d'affaires, contre 57 % un an plus tôt. Si la marge opérationnelle non-GAAP tombe en dessous de 63 % ou si la marge de flux de trésorerie disponible chute en dessous de 40 % alors que les revenus de l'IA augmentent, le marché pourrait en conclure que l'augmentation de l'échelle des revenus est obtenue au prix d'une rentabilité dégradée.
-
Risques liés au renouvellement de VMware et à son écosystème. Les clients pourraient s'opposer à la consolidation des contrats, à des prix plus élevés ou au regroupement d'offres, et migrer leurs charges de travail vers le cloud public, Nutanix, Red Hat ou des architectures open source. Une croissance des logiciels d'infrastructure inférieure à 15 % indiquerait que le stabilisateur de flux de trésorerie s'affaiblit.
-
Risques liés à la chaîne d'approvisionnement et de financement contingent. Broadcom dépend de fonderies externes, du conditionnement avancé, de la HBM, des substrats, de l'optique et de partenaires de racks. Les contraintes de capacité peuvent retarder la reconnaissance des revenus, tandis que les garanties de relocation ou d'autres structures de financement de partenaires peuvent créer des obligations non visibles dans le capex direct.
-
Ajustement comptable et risque de dilution. Le résultat opérationnel non-GAAP du T3 a dépassé le résultat opérationnel GAAP de 4,1 milliards USD, et la rémunération sous forme d'actions sur neuf mois a atteint 6,3 milliards USD. Si les rachats d'actions ne parviennent pas à compenser les émissions ou si les indicateurs ajustés s'écartent davantage de la valeur de trésorerie par action, la croissance non-GAAP publiée surestimera la réalité économique pour les actionnaires.
-
Dette, réglementation et héritage des acquisitions. La dette brute d'environ 59,4 milliards USD est gérable aujourd'hui, mais des coûts d'intérêt plus élevés, des modifications fiscales, des mesures correctives réglementaires liées à VMware ou une autre acquisition majeure pourraient détourner la trésorerie de la réduction de la dette et des actionnaires.
6. Liste de contrôle de suivi
-
Revenus des semi-conducteurs IA au T4 de l'exercice 2026 : au moins 21,7 milliards USD renforcent la thèse ; en dessous de 20,6 milliards USD, cela l'affaiblit considérablement.
-
Chiffre d'affaires consolidé du T4 : environ 34,8 milliards USD constitue le seuil minimal d'une exécution propre ; un écart négatif de plus de 2 % signalerait une faiblesse des expéditions ou du secteur hors IA.
-
Marge opérationnelle non-GAAP : environ 66 % confirme les économies d'échelle ; en dessous de 63 %, cela indiquerait une pression sur le mix matériel ou sur les prix.
-
Marge de flux de trésorerie disponible : supérieure à 42 % soutient la prime de qualité ; en dessous de 40 %, cela remettrait en question le cadre de valorisation actuel.
-
Croissance des logiciels d'infrastructure : supérieure à 20 % soutient la rétention et la tarification de VMware ; en dessous de 15 %, cela suggère que le moteur de trésorerie perd de sa dynamique.
-
Créances et stocks : une croissance nettement plus rapide que celle du chiffre d'affaires pendant deux trimestres consécutifs indiquerait un recouvrement plus faible ou une moins bonne adéquation avec la demande.
-
Déclarations de NVIDIA, AMD, Marvell et Arista : la croissance continue à trois chiffres des centres de données et l'adoption croissante de l'Ethernet valident l'expansion du marché ; un ralentissement des déploiements des hyperscalers chez plusieurs fournisseurs signalerait un pic de cycle.
-
Dette nette et nombre d'actions : une nouvelle réduction de la dette nette avec un nombre d'actions diluées stable confirmerait la discipline financière ; une nouvelle dilution ou un effet de levier financé par des acquisitions la fragiliserait.
7. Sources
Limite des données : Broadcom avait déposé ses résultats du T3 via le formulaire 8-K, mais un formulaire 10-Q complet pour le T3 n'était pas disponible dans l'ensemble des sources examinées au 9 septembre 2026. Les détails du bilan et des flux de trésorerie s'appuient donc sur les tableaux du communiqué de presse sur les résultats de l'entreprise, tandis que les accords conditionnels concernant les racks d'IA reposent sur le formulaire 10-Q du trimestre précédent. Les périodes de comparaison et les définitions de segment ne sont pas identiques et sont utilisées comme comparaisons opérationnelles indicatives.