Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d’informations accessibles au public et est destiné uniquement au partage d’informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une garantie de rendement. Les activités de l’entreprise, les valorisations, les prix du marché et les attentes consensuelles abordés dans ce document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
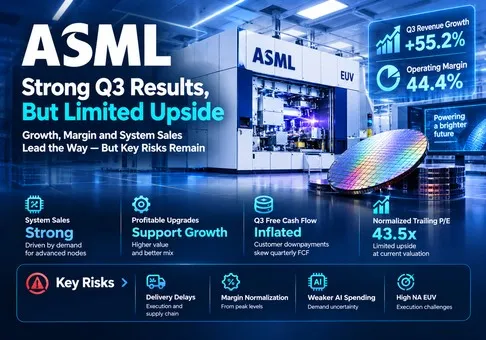
Jugement global : ASML Holding N.V. est une franchise exceptionnelle dans les équipements pour semi-conducteurs, mais le cours de l’action intègre déjà une exécution substantielle. À environ 43,5x les bénéfices des douze derniers mois après un ajustement illustratif du gain de réévaluation de Mistral AI, la valorisation est tendue et le couple risque/rendement à court terme appelle à la prudence. La variable décisive est la rapidité avec laquelle la demande engagée des clients se transforme en capacité de production acceptée et rentable.
-
L’accélération de la croissance est économiquement significative. Le chiffre d’affaires du T3 a progressé de 55,2 % sur un an et la marge opérationnelle a atteint 44,4 %. Cette combinaison soutient une base de bénéfices plus solide ; elle signifie également que les investisseurs devraient vérifier si les mises à niveau supplémentaires et les livraisons d’outils peuvent maintenir cette amélioration, plutôt que d’extrapoler un seul trimestre.
-
Le BPA publié surestime l’amélioration des bénéfices récurrents. Un gain de 509,7 millions EUR sur un investissement en capitaux propres a contribué à hauteur de 12,93 EUR au BPA dilué. L’application à titre illustratif du taux d’imposition effectif trimestriel de 16,1 % aboutit à un ajustement de 1,12 EUR par action. Il s’agit de notre normalisation analytique, et non d’un BPA ajusté publié par l’entreprise ni d’un résultat fiscal précisément communiqué propre à cet investissement.
-
L’entrée de trésorerie améliore la résilience financière, mais elle s’accompagne d’une obligation de livraison. Le FCF du T3 s’est élevé à 11,3504 milliards EUR. Les acomptes versés par les clients ont été un moteur important, et les passifs sur contrats non courants ont fortement augmenté. La livraison future des équipements consomme l’obligation financée par la trésorerie ; annualiser le FCF trimestriel surestimerait sensiblement la trésorerie distribuable durable.
-
Les perspectives s’améliorent, bien que de manière moins spectaculaire que ne le suggère le titre sur les résultats trimestriels. Les prévisions de ventes pour l’exercice passent de 43–45 milliards EUR à 44–45 milliards EUR, soit une hausse de 1,1 % du point médian. Le relèvement du plancher réduit l’incertitude baissière. Il n’établit pas, à lui seul, un nouveau régime de valorisation pluriannuel.
-
Une prime est justifiée ; un potentiel de hausse facile ne l’est pas. La clôture du Nasdaq du 14 octobre à 1 650,00 USD et la conversion de la BCE du même jour de 1 EUR = 1,1195 USD impliquent un BPA dilué publié des douze derniers mois de 35,00 EUR valorisé à 42,1x, et notre BPA normalisé de 33,88 EUR valorisé à 43,5x. L’action nécessite une poursuite de la croissance des bénéfices, même après le repli du jour de publication des résultats.
Notre BPA dilué récurrent illustratif pour l’exercice 2026 est de 41,20 EUR. Il combine le BPA dilué sur neuf mois avec un pont opérationnel pour le T4 reposant sur un chiffre d’affaires de 14,7 milliards d’EUR, une marge brute de 57 %, 1,6 milliard d’EUR de charges d’exploitation, un taux d’imposition de 17 % et 383,5 millions d’actions diluées, tout en excluant la contribution estimée de la réévaluation au T3. Nous supposons une contribution additionnelle nulle des intérêts et des revenus mis en équivalence au T4. Au taux de change indiqué, le cours représente environ 35,8x ce bénéfice modélisé. Il s’agit d’un scénario construit en interne, et non d’une prévision de BPA de la direction ou du consensus.
Pour 2027, une analyse illustrative de sensibilité du BPA/multiple rend cette dépendance concrète : 45 EUR à 30x se traduit par 1 511 USD, soit environ 8,4 % sous le cours de clôture de référence ; 50 EUR à 35x donne 1 959 USD, soit environ 18,7 % au-dessus ; 60 EUR à 40x donne 2 687 USD, soit environ 62,8 % au-dessus. Il s’agit de cas arithmétiques conditionnels, qui excluent les dividendes et supposent un taux de change inchangé. Le scénario haut exige à la fois des bénéfices exceptionnels et le maintien d’une prime durable. L’interprétation de base est celle d’une entreprise solide dont la valorisation laisse peu de marge en cas de retards de production ou de marges de mise à niveau plus faibles.
2. Présentation de l’entreprise, répartition des activités et principaux indicateurs opérationnels
ASML vend des équipements de lithographie qui transfèrent des motifs de circuits sur des plaquettes, ainsi que des logiciels, des équipements de mesure, des services de maintenance et des mises à niveau. Ses clients sont des fabricants de semi-conducteurs, et non des clients du cloud qui achètent des services informatiques. Les dépenses des développeurs d’IA parviennent à ASML via la demande de puces, l’économie de la fabrication, les budgets d’investissement des clients, l’état de préparation des fabs et l’acceptation finale des équipements. Chaque étape intermédiaire peut modifier le calendrier de comptabilisation du chiffre d’affaires.
Les revenus des systèmes dépendent des volumes d’outils, de la configuration, de la combinaison technologique et des conditions de comptabilisation. La gestion de la base installée monétise les équipements déjà présents dans les usines grâce aux options de service et d’intervention sur site. L’entreprise tire donc des revenus à la fois des nouvelles capacités de production et de l’augmentation de la production des capacités existantes. Cette dernière peut être particulièrement attractive lorsque les clients ont besoin d’augmenter le débit de plaquettes avant qu’une nouvelle usine ne soit prête. Le bénéfice d’exploitation distinct des activités EUV, DUV et de services n’est pas divulgué dans les documents utilisés ici ; leur contribution au bénéfice ne peut donc pas être attribuée avec précision.
|
Activité / exposition
|
Chiffre d’affaires du T3 2026
|
Rôle et économie
|
|
Systèmes EUV
|
Environ 4,1 milliards d’EUR
|
Motifs pour la logique avancée et la DRAM ; inclut un système High NA ; sous-catégorie des ventes de systèmes.
|
|
Systèmes non-EUV
|
Environ 4,3 milliards d’EUR
|
Ventes de systèmes DUV et autres systèmes non-EUV ; exposition plus large aux nœuds technologiques et aux régions géographiques.
|
|
Ventes nettes de systèmes
|
8,3732 milliards d’EUR ; 71,8 % du total
|
Revenus des équipements de production ; Logique 54 % / Mémoire 46 % ; la réception et le mix influent sur le calendrier.
|
|
Gestion du parc installé
|
3,2888 milliards d’EUR ; 28,2 % du total
|
Services et options sur site, y compris les mises à niveau de productivité ; un mix favorable de mises à niveau à forte marge a soutenu le T3.
|
|
Lithographie holistique
|
Inclus ci-dessus ; aucun bénéfice sectoriel distinct n’est publié
|
La métrologie, les logiciels et l’optimisation des procédés améliorent le rendement et l’intégration chez les clients.
|
L’EUV et le non-EUV sont des composantes des ventes nettes de systèmes ; ils ne doivent pas être ajoutés de nouveau à ce sous-total. Leurs valeurs arrondies proviennent des déclarations préparées du 14 octobre. Les parts de revenus utilisent les états financiers. Les pourcentages Logique et Mémoire se rapportent aux ventes de systèmes, et non au chiffre d’affaires consolidé. La « Gestion du parc installé » comprend des mises à niveau dont le calendrier et les marges peuvent différer sensiblement des frais de maintenance récurrents.
Indicateurs opérationnels clés et évolutions
La comparaison des résultats la plus rigoureuse est celle avec les propres prévisions antérieures d’ASML. Le chiffre d’affaires du T3 a dépassé le point médian de 11,5 milliards d’EUR de 162 millions d’EUR, soit 1,4 %, tandis que la marge brute a dépassé le point médian de 56 % de 1,5 point de pourcentage. Cela établit une véritable amélioration de l’exécution sans s’appuyer sur des chiffres de consensus secondaires contradictoires qui mélangent euros, dollars et BPA de base ou dilué. Nous ne publions pas d’estimation non vérifiée d’un dépassement ou d’un manque par rapport au consensus.
|
Indicateur / événement
|
Référence précédente
|
Observation actuelle
|
Interprétation d’investissement
|
|
Ventes nettes du T3, milliards d’EUR
|
T2 2026 : 9,3265
|
11,6620
|
Croissance séquentielle de 25,0 % ; 55,2 % au-dessus du T3 2025.
|
|
Ventes du T3 par rapport aux prévisions antérieures
|
11,0–12,0 milliards d’EUR
|
11,6620 milliards d’EUR
|
1,4 % au-dessus du point médian, en dessous de la limite supérieure ; à comparer aux prévisions de l’entreprise.
|
|
Marge brute du T3
|
Prévisions antérieures : 55–57 %
|
57,5 %
|
1,5 point de pourcentage au-dessus du point médian ; la composition des mises à niveau est importante.
|
|
Prévisions de ventes / marge brute du T4
|
Nouvelles perspectives d’octobre
|
14,2–15,2 milliards d’EUR / environ 57 %
|
Le point médian implique une croissance séquentielle du chiffre d’affaires d’environ 26,1 %.
|
|
Prévisions de chiffre d’affaires pour l’exercice 2026
|
43–45 milliards d’EUR
|
44–45 milliards d’EUR
|
Plancher relevé ; point médian en hausse de 1,1 % ; plafond inchangé.
|
|
Prévisions de marge brute pour l’exercice 2026
|
54–56 %
|
Environ 56 %
|
Rentabilité annuelle attendue plus élevée.
|
|
Rémunération des actionnaires
|
T3 2026
|
Environ 4,1 milliards d’EUR de rachats d’actions
|
Dividende intérimaire de 1,88 EUR payable le 4 novembre.
|
|
Feuille de route de l’offre
|
Projet d’expansion des capacités en 2027
|
30 % pour l’EUV Low NA et l’immersion DUV
|
La capacité, la production et les ventes comptabilisées restent des mesures distinctes.
|
Le nouveau point médian du T4 implique environ 11,0 milliards d’EUR de chiffre d’affaires des systèmes si Installed Base Management atteint les quelque 3,7 milliards d’EUR attendus par la direction. Cela nécessiterait une forte hausse des ventes de systèmes. La fourchette annuelle est cohérente avec un solide quatrième trimestre, mais l’importance relative du calendrier des acceptations augmente à mesure que l’objectif de livraisons de fin d’année s’accroît.
Pour la sélection des recherches, les contrats à terme ASMLUSDT, ainsi que les marchés au comptant AMDON/USDT et COSTON/USDT, ont été ouverts avant la sélection de l’entreprise. Chacun affichait une interface de trading ; la correspondance des entités a été vérifiée par rapport aux informations boursières de LBank ou aux avis officiels de cotation. ASML a été couvert pour la dernière fois le 2 juillet, en dehors de la fenêtre d’exclusion de 90 jours, tandis que Costco a été couvert le 9 octobre. La publication d’ASML du 14 octobre constitue le déclencheur de recherche immédiat le plus solide et spécifique à l’entreprise au sein de ce groupe vérifié. Aucun navigateur de bureau ni aucune API LBank n’a été utilisé.
L’instrument associé est un contrat perpétuel réglé en USDT. Il ne confère ni propriété d’actions ASML ni droit aux dividendes en espèces. Son financement, son effet de levier, ses mécanismes de liquidation et sa base peuvent générer un rendement différent de celui de l’action sous-jacente. Nous utilisons exclusivement la clôture des actions Nasdaq pour l’évaluation ; le prix de référence en temps réel indisponible dans l’interface LBank est omis.
3. Qualité fondamentale
La qualité de la croissance est solide, le levier opérationnel est important et la liquidité est confortable. Le résultat net publié et la conversion de trésorerie trimestrielle doivent tous deux être normalisés. Les ventes de systèmes et la gestion de la base installée ont progressé de concert, ce qui constitue une dynamique plus saine qu’une croissance dépendante d’un seul nouveau produit. Toutefois, des mises à niveau exceptionnellement rentables et une réévaluation d’investissement font de la marge nette un indicateur insuffisant à lui seul de l’économie sur l’ensemble du cycle.
|
PCGR des États-Unis sauf indication contraire ; millions d’EUR
|
T3 2025
|
T2 2026
|
T3 2026
|
9M 2026
|
|
Ventes nettes
|
7,516.0
|
9,326.5
|
11,662.0
|
29,755.4
|
|
Marge brute
|
51.6%
|
54.0%
|
57.5%
|
55.0%
|
|
Marge opérationnelle
|
32.8%
|
37.1%
|
44.4%
|
39.6%
|
|
Résultat net
|
2,124.5
|
2,917.6
|
4,960.4
|
10,634.7
|
|
BPA dilué, EUR
|
5.48
|
7.58
|
12.93
|
27.64
|
|
Flux de trésorerie opérationnel
|
559.1
|
1,703.0
|
11,797.6
|
11,315.0
|
|
Achats d’immobilisations corporelles et incorporelles
|
315.4
|
386.0
|
447.2
|
1,255.5
|
|
Flux de trésorerie disponible, calculé hors PCGR
|
243.7
|
1,317.0
|
11,350.4
|
10,059.5
|
|
Trésorerie et placements à court terme, fin de période
|
5,128.2
|
7,581.5
|
12,735.1
|
12,735.1
|
|
Dette à long terme, fin de période ; exclut la part courante
|
2,704.7
|
1,984.4
|
1,963.0
|
1,963.0
|
Base des sources : états financiers d’ASML selon les US GAAP, T3 2026, pages 2 à 9. Le FCF correspond aux flux de trésorerie d’exploitation diminués des achats d’immobilisations corporelles et d’actifs incorporels. La trésorerie inclut les placements à court terme. Les montants du bilan dans la dernière colonne correspondent aux soldes au 27 septembre, et non à des moyennes sur neuf mois. La ligne de dette ne comprend que la dette à long terme ; elle ne représente pas la dette totale et n’est pas utilisée pour affirmer une position de trésorerie nette précise.
Conversion des bénéfices. La marge opérationnelle du T3 dépasse le niveau de l’année précédente de 11,6 points de pourcentage. Le gain lié aux participations figure sous le résultat opérationnel et n’explique donc pas cette amélioration opérationnelle. Néanmoins, les options de mise à niveau sur site à forte marge peuvent temporairement rendre la marge opérationnelle plus élevée que ne le permettrait une composition normalisée. Notre interprétation de base reconnaît l’amélioration de l’activité, mais anticipe une rentabilité incrémentale moins extrême à mesure que la production de matériel augmente.
Fonds de roulement. Les variations des actifs et des passifs au T3 ont contribué à hauteur de 7.0090 milliards d’EUR aux flux de trésorerie opérationnels. Les passifs non courants sur contrats sont passés de 3.5703 milliards d’EUR à fin juin à 9.3006 milliards d’EUR. Il s’agit d’indicateurs corroborant le financement par les clients et les obligations de livraison futures, et non d’un rapprochement complet de tous les acomptes : les passifs courants sur contrats ne sont pas ventilés séparément dans le bilan récapitulatif. Les créances ont également augmenté ; ainsi, un financement plus important par les clients n’élimine pas le risque de recouvrement et d’acceptation.
Une vérification utile consiste à examiner les neuf premiers mois. Le FCF de 10.0595 milliards d’EUR est inférieur au FCF du T3, car le premier semestre a absorbé de la trésorerie. Il est donc inapproprié de multiplier le T3 par quatre. Même une simple exclusion de l’intégralité de la contribution du fonds de roulement au T3 ne constituerait qu’un ajustement illustratif de calendrier, car les cycles normaux des stocks, des fournisseurs et des paiements clients doivent être maintenus dans un modèle de trésorerie durable.
Allocation du capital. Les rachats d’actions importants réduisent le nombre d’actions et augmentent la participation par action aux bénéfices futurs. Leur valeur économique dépend de la valorisation lors du rachat et des besoins futurs de trésorerie. Les acomptes peuvent financer l’expansion, mais en en distribuer une part excessive avant la livraison réduirait la flexibilité si les clients reportent leurs calendriers. La liquidité doit être évaluée au regard des engagements envers les fournisseurs et des obligations contractuelles, ainsi que de la dette financière.
Chaîne reproductible des opérations à la valorisation
Commencez par des ventes de systèmes au T3 de 8,3732 milliards d’EUR et une gestion de la base installée de 3,2888 milliards d’EUR. Supposons, dans le cadre d’une analyse de sensibilité autonome pour le trimestre suivant, que les revenus des systèmes augmentent de 20 % avec un mix moyen inchangé et que les revenus de la base installée progressent de 10 %. Le chiffre d’affaires atteint 8,3732 × 1,20 + 3,2888 × 1,10 = 13,6655 milliards d’EUR. Avec une marge brute de 56 % et 1,6 milliard d’EUR de charges d’exploitation, le bénéfice d’exploitation s’élève à 6,0527 milliards d’EUR. Avec un taux d’imposition de 17 % et 383,5 millions d’actions diluées, le BPA simplifié est de 13,10 EUR, hors intérêts et revenus d’investissement.
Si cette capacité bénéficiaire se maintenait pendant quatre trimestres, le BPA annuel atteindrait 52,40 EUR. Avec un multiple de 30x et un taux de change inchangé, la valeur des capitaux propres indiquée serait d’environ 1 760 USD par action. Il s’agit d’une analyse de sensibilité, et non d’une prévision : l’hypothèse de chiffre d’affaires est inférieure aux nouvelles prévisions pour le T4, et la saisonnalité trimestrielle empêche toute annualisation automatique. Son objectif est de montrer qu’une forte croissance des volumes peut encore générer une appréciation modeste du cours si le multiple se contracte.
Pour les flux de trésorerie, le même trimestre simplifié génère un résultat net de 5,0237 milliards d’EUR. Supposons des dotations aux amortissements de 0,26 milliard d’EUR, des achats d’investissement de 0,45 milliard d’EUR, aucun autre ajustement sans effet sur la trésorerie et une variation nette nulle du besoin en fonds de roulement. Le FCF illustratif s’élève alors à 4,8337 milliards d’EUR. Une sortie de trésorerie de 2,0 milliards d’EUR liée au besoin en fonds de roulement le ramènerait à 2,8337 milliards d’EUR sans modifier le BPA. Cela explique directement pourquoi les paiements anticipés et le rythme des livraisons doivent accompagner le modèle de résultats.
La variable la plus importante est une capacité de livraison rentable et génératrice de trésorerie. Le seul nombre d’outils ne reflète pas le mix produits ; les seules réservations ne reflètent pas l’état de préparation des livraisons ; le seul BPA ne reflète pas le besoin en fonds de roulement financé par les clients. La thèse se renforce lorsque les trois s’améliorent simultanément sur plusieurs trimestres.
4. Paysage sectoriel et concurrentiel
Le secteur concerné est celui des équipements de fabrication de plaquettes et du support tout au long du cycle de vie. La lithographie crée les motifs ; le dépôt et la gravure ajoutent et retirent des matériaux ; l’inspection et la métrologie aident les fabricants à atteindre de bons rendements. Ces étapes se disputent les budgets d’investissement, mais sont souvent complémentaires. La comparaison des ventes totales des entreprises est utile pour évaluer l’échelle et l’exposition aux cycles, mais ne constitue pas un calcul valable de la part de marché de la lithographie.
|
Couche sectorielle
|
Position / échelle vérifiée
|
Concurrence pertinente
|
Implication pour la valorisation
|
|
Lithographie EUV
|
Leadership commercial dans l’EUV ; environ 4,1 milliards d’EUR de ventes de systèmes au T3
|
Aucun comparateur EUV directement équivalent dans le tableau des pairs
|
Soutient une prime de rareté ; la demande doit se traduire par l’adoption des outils.
|
|
Lithographie DUV
|
Incluse dans environ 4,3 milliards d’EUR de ventes de systèmes non-EUV
|
Canon et Nikon sont des concurrents directs dans le DUV
|
Les dépenses consacrées aux nœuds matures et les prix peuvent s’affaiblir indépendamment de l’IA.
|
|
Parc installé et productivité
|
3,2888 milliards d’EUR de chiffre d’affaires au T3
|
Concurrence pour les budgets des clients avec les nouveaux outils et d’autres améliorations des procédés
|
Forte monétisation ; les mises à niveau suivent une cadence différente de celle des contrats de service.
|
|
Ingénierie des matériaux et gravure
|
Applied Materials et Lam Research sont des leaders adjacents dans les équipements
|
Étapes de procédé différentes ; ne remplacent pas l’EUV
|
Les dépenses liées à l’IA peuvent soutenir plusieurs fournisseurs simultanément.
|
|
Contrôle des procédés
|
Chiffre d’affaires trimestriel de KLA : 3,658 milliards USD
|
Budgets d’inspection, de métrologie et d’optimisation qui se chevauchent
|
La complexité crée une demande complémentaire ; aucune affirmation générale concernant les parts de marché des équipements.
|
La position la plus attractive dans le secteur appartient à un fournisseur dont la technologie devient plus nécessaire à mesure que la complexité de fabrication des clients augmente. ASML bénéficie lorsque la logique avancée et la DRAM exigent une intensité lithographique accrue. L’exposition à la mémoire crée également une cyclicité : une hausse des prix des semi-conducteurs peut accélérer les plans de capacité, tandis qu’une correction des stocks peut les repousser. Des horizons de planification plus longs améliorent la visibilité sur la production, mais n’éliminent pas ce cycle.
|
Entreprise / période
|
Chiffre d’affaires / croissance
|
Rentabilité, GAAP
|
Flux de trésorerie ou indicateur opérationnel
|
|
ASML Holding N.V. ; T3 clos le 27 septembre 2026
|
11,662 milliards d’EUR ; +55,2 % en glissement annuel
|
Marge brute de 57,5 % ; marge opérationnelle de 44,4 %
|
FCF de 11,3504 milliards d’EUR ; fortement influencé par les acomptes.
|
|
Applied Materials, Inc. ; T3 de l’exercice 2026 clos le 26 juillet
|
9,115 milliards d’USD ; +24,8 % en glissement annuel
|
Marge brute de 50,3 % ; marge opérationnelle de 33,7 %
|
OCF de 3,04 milliards d’USD ; FCF de 2,330 milliards d’USD.
|
|
Lam Research Corporation ; trimestre clos le 28 juin 2026
|
6,722238 milliards d’USD ; +30,0 % en glissement annuel
|
Marge brute de 51,7 % ; marge opérationnelle de 37,4 %
|
Revenus du support client et autres : 2,472390 milliards d’USD.
|
|
KLA Corporation ; T4 de l’exercice 2026 clos le 30 juin
|
3,658 milliards d’USD ; +15,2 % en glissement annuel
|
Bénéfice net de 1,363 milliard d’USD ; marge nette de 37,3 %
|
OCF de 906,4 millions d’USD ; FCF de 817,1 millions d’USD.
|
Les données comparatives proviennent des derniers trimestres publiés identifiés des entreprises au 15 octobre. Les périodes peuvent différer de jusqu’à trois mois et les devises varient. La croissance est calculée à partir du trimestre correspondant de l’année précédente de chaque entreprise ; les marges utilisent les normes GAAP. La marge nette de KLA n’est pas comparable aux marges opérationnelles de ses pairs. Les définitions du FCF et les schémas de prépaiement des clients diffèrent ; aucune conversion de devises ni aucun calcul de part du chiffre d’affaires entre entreprises n’est appliqué.
Qui l’emporte ? ASML est un bénéficiaire net de la complexité des nœuds avancés et de la monétisation du parc installé. Lam Research bénéficie également des dépenses liées à la gravure, au dépôt et au cycle de vie ; les revenus de ses systèmes et de son support ont tous deux augmenté au cours du trimestre de juin. Applied Materials bénéficie de l’ingénierie des matériaux et du packaging avancé, avec des revenus records et des marges plus élevées. KLA monétise le coût croissant des erreurs de rendement à mesure que les procédés se complexifient. Leurs résultats soutiennent l’idée d’un vaste cycle d’investissement dans les équipements plutôt que la thèse selon laquelle toutes les dépenses supplémentaires reviennent à ASML.
Qui est perdant ? Notre analyse structurelle est que les fournisseurs concentrés sur des outils plus anciens et banalisés courent le plus grand risque de perdre une part relative des budgets lorsque les clients privilégient la productivité des nœuds avancés. Canon et Nikon sont directement concurrents dans la lithographie DUV, mais les éléments cités n’établissent pas que l’un ou l’autre a perdu des parts de marché mesurées au T3 2026. Nous identifions donc la catégorie concernée et les concurrents directs sans inventer de statistique actuelle de perte de parts de marché. L’exposition propre d’ASML aux nœuds matures peut participer à ce segment plus faible.
L’avantage concurrentiel comporte également une dépendance. Un réseau de fournisseurs hautement spécialisés est difficile à reproduire, mais aussi difficile à développer rapidement. La disponibilité d’optiques critiques peut contraindre un fabricant d’équipements pourtant dominant. Un plan de capacité peut donc soutenir le pouvoir de fixation des prix tout en limitant simultanément les ventes à court terme. La prime de valorisation appropriée récompense une économie durable et une exécution rigoureuse ; elle ne doit pas considérer une demande non satisfaite comme un bénéfice déjà comptabilisé.
L’EUV High NA ajoute une opportunité produit à long terme et une complexité d’exécution. La qualification, l’économie client, le débit et l’adoption en production comptent davantage que les jalons de démonstration. Les clients peuvent améliorer la productivité existante du Low NA tout en évaluant le High NA, modifiant ainsi la répartition et le calendrier des revenus d’ASML. Cela peut être économiquement attrayant même lorsque le calendrier annoncé des expéditions de nouveaux outils évolue.
5. Principaux risques
-
L’expansion de l’offre prend du retard sur les engagements. Si des optiques critiques, des composants ou de la main-d’œuvre qualifiée empêchent l’augmentation de capacité prévue, les expéditions et les réceptions prennent du retard. Les revenus sont reportés tandis que les dépenses de R&D et d’infrastructure se poursuivent, ce qui réduit le levier opérationnel et le multiple que les investisseurs seront prêts à payer pour des bénéfices éloignés.
-
Les prépaiements des clients cessent d’augmenter ou s’inversent. Une pause dans les nouveaux dépôts, combinée à l’exécution des engagements existants, peut fortement réduire l’OCF même pendant la croissance des revenus. Cela affaiblit la capacité de rachat d’actions et expose les valorisations fondées sur le FCF annualisé du troisième trimestre.
-
La composition des mises à niveau se normalise. Si la croissance du parc installé devient davantage axée sur les services ou si les mises à niveau de productivité deviennent moins rentables, la marge brute peut tomber sous le nouveau rythme de référence. À une valorisation élevée, une légère variation de marge peut entraîner une réévaluation boursière plus importante que ne le suggère l'évolution des revenus.
-
Les dépenses en IA ralentissent ou les capacités de mémoire deviennent excédentaires. Si les rendements obtenus par les clients sur les nouvelles infrastructures sont décevants ou si les stocks de mémoire se reconstituent, les engagements d'équipement peuvent être reportés. Le mécanisme va des budgets des fabs au calendrier des commandes, aux échéanciers d'acceptation et aux attentes de bénéfices récurrents.
-
Les restrictions à l'exportation s'élargissent. Une capacité réduite à livrer ou à assurer la maintenance d'outils soumis à des restrictions diminuerait les revenus accessibles et la monétisation du parc installé. L'impact dépend des licences réelles et du périmètre des produits ; ce rapport ne suppose pas l'existence d'une nouvelle restriction non vérifiée.
-
La commercialisation du High-NA prend plus de temps. Une qualification retardée ou une économie client plus faible différerait les revenus des produits premium tandis que les dépenses de développement se poursuivent. Les produits existants peuvent amortir l’impact, mais pourraient ne pas soutenir le même multiple de croissance à long terme.
-
La présentation financière masque la performance opérationnelle. De nouvelles réévaluations d’investissements, l’évolution de la répartition fiscale, les fluctuations euro-dollar ou des rachats d’actions agressifs peuvent faire varier le BPA indépendamment de l’économie des outils. Les investisseurs qui capitalisent ces effets comme une croissance opérationnelle permanente risquent de surestimer le potentiel bénéficiaire intrinsèque.
6. Liste de contrôle du suivi
-
Chiffre d’affaires comptabilisé au T4 : 14,2 à 15,2 milliards d’EUR constituent la fourchette de l’entreprise. Une réalisation inférieure à la borne basse sans explication structurelle compensatoire affaiblirait la confiance dans l’exécution.
-
Marge brute et mix d’upgrades : Environ 57 % constitue les prévisions pour le T4. Une baisse durable sous 55 %, notre seuil d’alerte analytique, remettrait en cause la thèse de croissance à forte marge.
-
Gestion de la base installée : Comparez le T4 aux attentes de la direction, d’environ 3,7 milliards d’EUR, et distinguez les mises à niveau de la maintenance. Une croissance assortie d’une rentabilité stable renforce la pérennité des bénéfices.
-
Conversion de trésorerie sur une année glissante : Suivez conjointement les flux de trésorerie opérationnels (OCF), les achats d’investissements, les créances clients et les passifs sur contrats courants et non courants. Notre signal d’alerte est constitué de deux trimestres consécutifs de croissance du chiffre d’affaires accompagnée d’un FCF négatif, sauf si des dépenses d’expansion communiquées expliquent l’écart.
-
Livraison des capacités : Évaluez les progrès par rapport à l’objectif d’expansion de 30 % des capacités d’ici 2027 pour l’EUV à faible NA et l’immersion DUV. Des révisions à la baisse ou des retards d’acceptation répétés affaiblissent la prime ; la capacité ne doit pas être confondue avec les ventes enregistrées.
-
BPA récurrent par rapport au cours : Recalculez le multiple normalisé des douze derniers mois et le pont du T4 après chaque publication. Une croissance soutenue des bénéfices peut rendre la valorisation actuelle plus raisonnable ; un multiple supérieur à 40x associé à un ralentissement de la croissance récurrente renforcerait la prudence.
-
Événements datés : Paiement du dividende intérimaire le 4 novembre 2026 et Journée des marchés de capitaux le 10 juin 2027. Le dividende est un événement lié aux actions et n’implique pas de paiement aux détenteurs de contrats perpétuels. Lors de la Journée des marchés de capitaux, l’accent sera mis sur l’économie des capacités et les besoins en capitaux, ainsi que sur l’opportunité de marché accessible.
7. Sources
Toutes les sources ont été vérifiées le 15 octobre 2026. Les données financières sont en EUR, sauf indication explicite en USD. Les périodes financières suivent le trimestre fiscal d’ASML se terminant le 27 septembre. Les calculs utilisent des données non arrondies lorsqu’elles sont disponibles. Le cours de clôture du Nasdaq provient de StockAnalysis ; l’observation de 1 649,44 USD de ChartExchange constitue une vérification croisée de la dernière transaction, avec un écart de 0,034 % qui n’affecte pas la thèse. Le taux de change de la BCE est une conversion de référence des résultats, et non le taux de change historique utilisé pour générer ces résultats.
Aucune donnée de consensus payante ni transcription complète de questions-réponses n’était disponible. Par conséquent, le rapport compare les résultats aux prévisions de l’entreprise et qualifie tous les BPA prévisionnels et les sensibilités de valorisation d’hypothèses d’analystes. ASML est un émetteur privé étranger publiant ses informations conformément au formulaire 20-F et communiquant des résultats intermédiaires ; aucun formulaire 10-Q d’une société américaine nationale n’est présumé. Le taux de financement et le prix de référence LBank en temps réel n’étaient pas disponibles ; l’analyse de l’action sous-jacente ne peut donc pas établir le coût de portage ni la valeur exécutable d’ASMLUSDT.
-
-
États financiers US GAAP du T3 2026 (https://investor.asml.com/static-files/d310262b-d037-485d-83b5-92c93cc462f0) — 14 octobre 2026 ; états financiers trimestriels et sur neuf mois, pages 2 à 9 ; non audités.
-
-
Présentation Relations investisseurs T3 2026 (https://investor.asml.com/static-files/44d4bee1-b2f9-41b7-b3f8-1bf28f993fe6) — 14 octobre 2026 ; répartition de l'activité, technologie et Journée des marchés financiers du 10 juin 2027.
-
-
Rapport annuel 2025 d'ASML (https://www.asml.com/investors/annual-report/2025) — exercice 2025 ; chiffre d'affaires et rentabilité historiques selon les normes US GAAP.
-
-
Formulaire 20-F 2025 d'ASML (https://www.sec.gov/Archives/edgar/data/937966/000162828026011378/asml-20251231.htm) — exercice 2025 ; dépôt auprès de la SEC localisé ; le HTML complet dépasse la limite de taille du lecteur. Discussion sur l’activité vérifiée par rapport à l’extrait officiel du rapport annuel.
-
-
-
-
-
Cours historiques d’ASML (https://chartexchange.com/symbol/nasdaq-asml/historical/) — Vérification croisée secondaire ; dernière transaction affichée à 1 649,44 USD à 15:59:58 EDT le 14 octobre, distincte de la convention de cours de clôture ci-dessus.
-
Taux de change de référence de l’euro (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html) — 14 octobre 2026 ; 1 EUR = 1,1195 USD ; conversion de référence, et non un taux de transaction.
-
Trading de contrats à terme ASMLUSDT | LBank Futures (https://www.lbank.com/futures/asmlusdt) — Ouvert le 15 octobre 2026 via un lecteur web et HTML en ligne de commande ; contrat perpétuel ASMLUSDT, contrôles de marge et interface Ouvrir une position longue/Ouvrir une position courte visibles.
-
-
-
-
-



 Transférer