Auteur : LBank Research Analyste : Ludo
Type de couverture : Rapport sur une entreprise unique lié à des contrats à terme autorisé par l'utilisateur. ZSUSDT est un contrat à terme, et non une paire spot vérifiée.
Avertissement : Ce rapport est compilé et analysé à partir d'informations publiques et est destiné uniquement au partage d'informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une garantie de rendement. Les activités de la société, ses valorisations, les prix du marché et les attentes du consensus abordés ici peuvent évoluer avec le temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
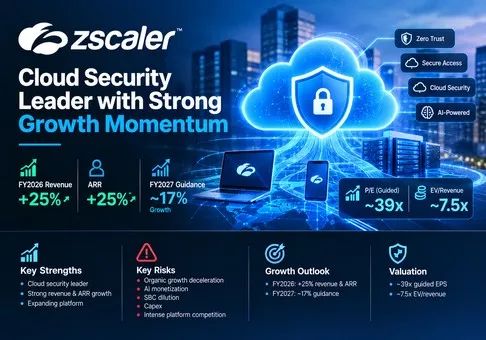
Vue d'ensemble : Zscaler est une entreprise de sécurité cloud de haute qualité, mais l'action est pleinement valorisée et le rapport risque-rendement à court terme est modérément négatif après le rallye de la cybersécurité du 14 septembre. Le chiffre d'affaires et l'ARR de l'exercice 2026 ont chacun augmenté de 25 %, pourtant la croissance organique était d'environ 20 % après exclusion de Red Canary, tandis que les prévisions pour l'exercice 2027 impliquent une croissance d'environ 17 %. Au dernier cours disponible du 14 septembre de 191,36 USD, les actions s'échangent à environ 39 fois le BPA non-GAAP prévu pour l'exercice 2027 et la valeur d'entreprise représente environ 7,5 fois le chiffre d'affaires prévu. La variable décisive est le nouvel ARR net organique, et non l'intensité du narratif autour de la sécurité de l'IA.
-
La plateforme principale continue de croître, mais le chiffre vedette masque l'apport des acquisitions. Le chiffre d'affaires du quatrième trimestre a atteint 898,2 millions USD et l'ARR a atteint 3,771 milliards USD, tous deux en hausse de 25 %. Hors Red Canary, le chiffre d'affaires s'est élevé à 3,209 milliards USD pour l'exercice 2026 et l'ARR à 3,630 milliards USD, soit une hausse d'environ 20 % pour les deux ; le nouvel ARR net organique a progressé de 17 % au quatrième trimestre. L'implication pour l'investissement est que Zscaler reste un acteur à croissance durable, mais sa trajectoire organique actuelle ne justifie pas à elle seule de considérer 25 % comme le taux de progression futur.
-
Le périmètre du produit s'étend au-delà des licences utilisateurs pour englober les charges de travail, les succursales, les données et les agents IA. Le nombre d'entreprises adoptant « Zero Trust Everywhere » est passé de plus de 350 à la fin de l'exercice 2025 à plus de 950 au quatrième trimestre de l'exercice 2026. Les réservations pour la sécurité de l'IA ont augmenté de plus de 50 % d'un trimestre à l'autre au quatrième trimestre, et 70 % de ces contrats incluaient la sécurité des données. Cela permet d'accroître la part de portefeuille et de réduire la dépendance vis-à-vis du nombre d'utilisateurs, mais plusieurs nouveaux produits n'en sont qu'à leurs débuts et ne devraient monter en puissance que durant la seconde moitié de l'exercice 2027.
-
La génération de trésorerie est réelle, mais la rentabilité économique est plus faible que ce que suggèrent les marges ajustées. Le flux de trésorerie opérationnel pour l'exercice 2026 s'est élevé à 1,130 milliard de USD et le FCF à 779,1 millions de USD, soit une marge de 23 %. Cependant, les rémunérations fondées sur des actions et les charges sociales connexes se sont élevées à 841,6 millions de USD, soit environ 25 % du chiffre d'affaires et 62,5 millions de USD de plus que le FCF publié. La marge opérationnelle GAAP est restée négative à 4 %. L'entreprise se finance confortablement, mais la dilution et les rémunérations constituent des prélèvements importants sur l'intérêt économique des actionnaires.
-
Le dernier cours exige à nouveau une réaccélération. Sur la base d'un cours de 191,36 USD et de 163,055 millions d'actions en fin d'exercice, la valeur des capitaux propres s'élève à environ 31,2 milliards USD. Après prise en compte de 3,474 milliards USD de trésorerie et d'investissements à court terme et de 1,696 milliard USD d'obligations convertibles, la valeur d'entreprise est d'environ 29,4 milliards USD. Par rapport aux prévisions de chiffre d'affaires pour l'exercice 2027 de 3,908 à 3,938 milliards USD, aux prévisions de BPA non-GAAP de 4,86 à 4,90 USD et à un point médian implicite du FCF proche de 912 millions USD, l'action est valorisée à environ 7,5 fois le ratio VE/Chiffre d'affaires, 39,2 fois le BPA ajusté et 34,2 fois le FCF prévu. Ces multiples ne sont justifiables que si l'ARR organique se stabilise au-dessus du taux prévu et si les nouveaux produits d'IA deviennent significatifs.
-
Zscaler s'impose dans le domaine du Zero Trust ciblé, mais ses pairs imposent un rythme exigeant. CrowdStrike a enregistré une croissance de 25 % de son ARR et une marge de FCF trimestrielle de 26 % ; Fortinet a fait état d'une croissance de 26 % de son chiffre d'affaires et d'une marge opérationnelle non-GAAP de 38 % ; Palo Alto Networks a publié une croissance de 34 % de son chiffre d'affaires, bien que les effets d'acquisition compliquent la comparaison. Zscaler dispose d'une architecture cloud inline différenciée et d'un leadership reconnu en matière de SASE/SSE, mais il n'est ni le concurrent comparable publié à la croissance la plus rapide, ni le leader en termes de marge de trésorerie. La thèse devient plus positive si le nouvel ARR net organique repasse au-dessus de 20 %, si la croissance du chiffre d'affaires de l'exercice 2027 dépasse 18 % et si la marge de FCF se maintient au-dessus de 23 % malgré des capex élevés.
Le pont entre performance opérationnelle et valorisation est reproductible. Un chiffre d'affaires organique de 3,209 milliards USD pour l'exercice 2026, en hausse de 17 %, générerait environ 3,755 milliards USD. L'ajout de la contribution de Red Canary sur l'année entière et d'autres revenus acquis comble une grande partie de l'écart par rapport au point médian de 3,923 milliards USD des prévisions pour l'exercice 2027. L'application du point médian de la marge de FCF de 23,25 % prévu génère environ 912 millions USD de FCF. À la valeur des capitaux propres du 14 septembre, les investisseurs paient environ 34 fois ce flux de trésorerie. Pour ramener le multiple à 30 fois sans baisse du cours de l'action, le FCF devrait dépasser 1,04 milliard USD, ce qui nécessiterait une marge proche de 26,5 % sur le chiffre d'affaires prévu ou une croissance nettement plus rapide de ce dernier. La direction prévoit plutôt une marge de 23,0 % à 23,5 % car les dépenses d'investissement (capex) resteront élevées. Le cours actuel intègre donc une amélioration qui ne figure pas encore dans les perspectives officielles.
2. Présentation de l'entreprise, mix d'activités et indicateurs opérationnels clés
Zscaler vend des abonnements de sécurité via le cloud à travers le Zero Trust Exchange. Plutôt que de placer les utilisateurs, les appareils et les applications sur un réseau commun, la plateforme crée des connexions basées sur l'identité et sur des politiques vers les applications autorisées. L'architecture est conçue pour réduire les surfaces d'attaque exposées à Internet et empêcher les déplacements latéraux après une compromission. Les abonnements sont généralement d'une durée de un à cinq ans et les revenus sont comptabilisés de manière linéaire ; la tarification s'effectue principalement par utilisateur ou sur la base d'une consommation mesurée. Les abonnements et le support ont généré environ 98 % des revenus de l'exercice fiscal 2026, tandis que les services professionnels étaient négligeables.
Zscaler ne déclare qu'un seul secteur opérationnel, la vue suivante est donc une cartographie économique des produits plutôt qu'une présentation des revenus sectoriels déclarés. Zero Trust Users inclut Zscaler Internet Access, Zscaler Private Access et des fonctionnalités d'expérience numérique. Cela reste le moteur de sa base installée, vendu principalement aux grandes entreprises et aux organisations du secteur public en remplacement des passerelles web sécurisées, des VPN et de certaines parties de la sécurité réseau héritée.
Zero Trust Cloud et Zero Trust Branch étendent ce même modèle de politique aux charges de travail, aux usines, aux entrepôts, aux appareils IoT/OT et au trafic de cloud à cloud. Ces offres s'appuient de plus en plus sur un modèle économique basé sur les charges de travail, les appareils ou la consommation, plutôt que sur le nombre de postes d'employés. Data Security et Security for AI inspectent les flux de données, les prompts et les réponses, découvrent le shadow AI et régissent l'accès aux modèles et aux agents. Agentic SecOps combine la télémétrie de Zscaler avec les capacités MDR de Red Canary pour automatiser l'investigation et la remédiation.
|
Secteur d'activité
|
Produits et clients
|
Modèle commercial / indicateur d'échelle
|
Preuves de croissance
|
Perspective de l'analyse
|
|
Utilisateurs Zero Trust
|
ZIA, ZPA et ZDX pour l'accès des utilisateurs, des appareils et des applications de l'entreprise.
|
Abonnements principalement par utilisateur ; stratégie de « land and expand » sur la base installée principale.
|
Plus de 50 % du Fortune 500 et plus de 40 % du Global 2000 sont clients.
|
La plus grande franchise éprouvée, mais la croissance du nombre de postes arrive à maturité et la concurrence sur les offres groupées est intense.
|
|
Cloud Zero Trust
|
Communications des charges de travail, segmentation et sécurité cloud sur les clouds privés et publics.
|
Monétisation axée sur les charges de travail et l'usage ; disponible via les principaux écosystèmes cloud.
|
La direction mentionne une dynamique continue et une expansion multi-cloud.
|
Important vecteur de croissance hors postes, avec une forte adéquation architecturale.
|
|
Agences Zero Trust
|
Agences, usines, entrepôts et environnements IoT/OT.
|
Modèle économique lié aux appareils, aux sites et aux équipements.
|
Contribue à la hausse pour atteindre plus de 950 entreprises « Zero Trust Everywhere ».
|
Élargit les dépenses adressables mais augmente l'intensité matérielle et d'infrastructure.
|
|
Sécurité des données et sécurité pour l'IA
|
DLP, DSPM, découverte d'actifs IA, inspection des prompts, red teaming d'IA et politiques d'agent.
|
Opportunités de vente incitative sur la plateforme et d'abonnements pour de nouveaux clients.
|
Les réservations pour la sécurité de l'IA ont augmenté de plus de 50 % d'un trimestre à l'autre ; 70 % des transactions incluaient la sécurité des données.
|
Meilleure option de croissance incrémentielle, bien que les revenus actuels ne soient pas divulgués séparément.
|
|
SecOps agentiel / MDR
|
SOC agentiel, gestion de l'exposition et détection et réponse gérées de Red Canary.
|
Logiciel plus service managé ; l'ARR de Red Canary s'élevait à 141 millions de USD au Q4.
|
Lancement du SOC agentiel le 9 septembre après l'acquisition de Red Canary pour 651,4 millions de USD.
|
Stratégiquement cohérent, mais l'intégration et la croissance acquise doivent justifier le prix d'achat.
|
|
Services professionnels
|
Mise en œuvre, conception de réseau, cartographie et formation.
|
Environ 2 % des revenus
|
N'est pas un moteur de croissance significatif publié.
|
Soutient l'adoption plutôt que de constituer un pôle de profit distinct.
|
L'actif le plus précieux est le cloud en ligne partagé et sa télémétrie. Zscaler indique que la plateforme traite plus de 750 milliards de transactions par jour dans plus de 200 centres de données publics. Un client qui adopte l'accès utilisateur, la sécurité des charges de travail, la segmentation des succursales, le contrôle des données et la gouvernance des agents IA peut réutiliser l'infrastructure de politique et d'inspection, réduisant ainsi les frictions d'intégration et augmentant les coûts de transfert. La limite réside dans le fait que Zscaler doit maintenir une disponibilité et une efficacité élevées au sein d'un portefeuille qui s'élargit rapidement.
Indicateurs opérationnels clés et changements
La publication de l'exercice 2026 du 3 septembre et le rapport 10-K constituent le principal déclencheur financier. Le lancement de l'Agentic SOC le 9 septembre a ensuite transformé l'acquisition de Red Canary en une proposition de produit concrète. Par ailleurs, la direction a entamé une restructuration touchant environ 3 % des effectifs, avec des charges prévues de 30 à 33 millions de dollars, tout en réaffectant des ressources vers l'IA et la croissance.
|
Indicateur / événement
|
Dernière valeur
|
Comparaison
|
Base
|
Implication pour l'investissement
|
|
Chiffre d'affaires du T4
|
898,2 millions USD
|
en hausse de 25 % en glissement annuel
|
Chiffre d'affaires GAAP
|
Supérieur aux prévisions antérieures de l'entreprise ; demande durable, avec contribution des acquisitions.
|
|
ARR / ARR organique
|
3,771 milliards USD / 3,630 milliards USD
|
en hausse de 25 % / en hausse de 20 %
|
KPI de l'entreprise ; la croissance organique exclut Red Canary
|
L'écart de cinq points est la mesure la plus claire de la croissance acquise.
|
|
Nouvel ARR net
|
246 millions USD ; 232 millions USD en organique
|
en hausse de 24 % / en hausse de 17 %
|
KPI de l'entreprise pour le T4
|
L'accélération organique est positive, mais reste inférieure au taux global.
|
|
RPO
|
7,365 milliards USD
|
en hausse de 27 % en glissement annuel
|
Prix de transaction contracté ; 45 % attendus sous 12 mois
|
Environ 2,2 fois le chiffre d'affaires de l'exercice 2026, ce qui soutient la visibilité.
|
|
Grands clients
|
785 au-dessus d'un million USD d'ARR ; 4 182 au-dessus de 100 000 USD
|
en hausse de 18 % / en hausse de 20 %
|
Nombre de clients à la clôture du T4
|
L'expansion au sein des entreprises clientes reste généralisée plutôt que de dépendre uniquement de nouveaux logos.
|
|
Rentabilité et FCF au T4
|
Marge opérationnelle non-GAAP de 24,3 % ; 60,8 millions USD de FCF
|
La marge de FCF est tombée à 7 % contre 24 %
|
Définitions non-GAAP et FCF de l'entreprise
|
L'effet de levier opérationnel s'est amélioré, mais l'accélération des achats d'infrastructures a pesé sur la conversion de trésorerie.
|
|
Prévisions pour l'exercice 2027
|
3,908–3,938 milliards USD de chiffre d'affaires ; 4,396–4,426 milliards USD d'ARR
|
environ 17 % de croissance
|
Perspectives de l'entreprise
|
Un net ralentissement qui fait de l'exécution organique le test de valorisation.
|
Le trimestre a été meilleur que les prévisions précédentes de l'entreprise, mais la trajectoire future est plus importante. Le RPO a progressé plus rapidement que l'ARR organique, le nombre de grands clients a augmenté d'environ 20 %, et les réservations Z-Flex ont dépassé 770 millions USD avec une croissance séquentielle de plus de 60 %. Ces indicateurs soutiennent l'adoption continue de la plateforme. Pourtant, les prévisions pour l'exercice 2027 débutent en dessous du rythme organique de l'exercice 2026, en partie parce que la direction anticipe une saisonnalité et n'en est qu'au début de la monétisation des produits plus récents.
La hausse de 16,3 % du cours de l'action le 14 septembre s'inscrivait dans le cadre d'une large rotation vers la cybersécurité et les logiciels d'entreprise, liée aux préoccupations accrues concernant les menaces d'IA autonomes et à un désintérêt pour le matériel d'IA. Ce mouvement renforce le discours stratégique mais ne modifie pas les prévisions de l'entreprise. La question opérationnelle est de savoir si la Sécurité pour l'IA et l'Agentic SecOps peuvent générer un ARR incrémentiel plutôt que de simplement renforcer la justification des dépenses existantes sur la plateforme.
3. Qualité fondamentale
|
Indicateur
|
FY2024
|
FY2025
|
FY2026
|
Avis de la recherche
|
|
Chiffre d'affaires
|
2,168 milliards USD
|
2,673 milliards USD
|
3,353 milliards USD
|
TCAC sur trois ans d'environ 24 % ; croissance organique d'environ 20 % pour FY2026.
|
|
Marge brute GAAP
|
78,0 %
|
76,9 %
|
76,8 %
|
Modèle économique SaaS de haute qualité, avec une pression modérée sur l'infrastructure et les acquisitions.
|
|
Perte / marge d'exploitation GAAP
|
négatif 121,5 millions USD / négatif 5,6 %
|
négatif 128,5 millions USD / négatif 4,8 %
|
négatif 133,3 millions USD / négatif 4,0 %
|
Amélioration de la marge, mais pas de bénéfice d'exploitation GAAP.
|
|
Résultat d'exploitation non GAAP
|
442,2 millions USD
|
580,1 millions USD
|
767,1 millions USD
|
Le levier opérationnel est visible avant SBC et ajustements liés aux acquisitions.
|
|
Flux de trésorerie opérationnel
|
779,8 millions USD
|
972,5 millions USD
|
1,130 milliard USD
|
Des encaissements solides et les produits constatés d'avance soutiennent la génération de trésorerie.
|
|
FCF / marge
|
585,0 millions USD / 27 %
|
726,7 millions USD / 27 %
|
779,1 millions USD / 23 %
|
Le FCF a augmenté de 7 %, plus lentement que le chiffre d'affaires en raison de la hausse des investissements dans les infrastructures.
|
|
Capex et logiciels à usage interne
|
194,9 millions USD
|
245,8 millions USD
|
350,5 millions USD
|
En hausse de 43 % ; les Capex d'équipement pour l'exercice 2027 sont anticipés dans la tranche basse de la dizaine en pourcentage du chiffre d'affaires.
|
|
SBC et charges sociales associées
|
549,1 millions USD
|
685,5 millions USD
|
841,6 millions USD
|
Environ 25 % du chiffre d'affaires chaque année ; la décote de qualité centrale.
|
|
Trésorerie et investissements à court terme / billets
|
non utilisé
|
3,572 milliards USD / 1,701 milliard USD
|
3,474 milliards USD / 1,696 milliard USD
|
La liquidité nette est abondante, même après les acquisitions.
|
Croissance et marges. La croissance du chiffre d'affaires se diversifie, s'étendant des utilisateurs vers les produits hors licence, mais la contribution des acquisitions de l'exercice 2026 est significative. La marge brute reste excellente, et la marge opérationnelle non-GAAP a progressé pour atteindre 23 % sur l'année. Les progrès GAAP sont plus lents car les SBC (rémunérations fondées sur des actions), l'amortissement des actifs incorporels acquis et la restructuration représentent des coûts économiques réels ou liés aux acquisitions.
Flux de trésorerie et intensité capitalistique. Le FCF est de la trésorerie réelle, mais il bénéficie des SBC et des encaissements de produits constatés d'avance. Pour l'exercice 2026, les achats d'immobilisations corporelles, d'équipements et d'autres actifs ont augmenté de 69 % pour atteindre 277,3 millions USD, tandis que les investissements dans les logiciels à usage interne se sont élevés à 73,2 millions USD. Les dépenses du quatrième trimestre ont été inhabituellement anticipées en raison de la disponibilité des composants. La direction prévoit pour l'exercice 2027 des investissements en équipements (capex) se situant entre 10 % et 14 % du chiffre d'affaires, avec des prix élevés pour la mémoire, le stockage et les processeurs. Cela maintient la marge de FCF prévisionnelle proche de 23 %, malgré le levier opérationnel ajusté.
Bilan et allocation du capital. La trésorerie et les placements à court terme ont dépassé les obligations convertibles d'environ 1,78 milliard de USD. La liquidité ne présente aucun risque. L'allocation du capital est plus mitigée : Red Canary a coûté 651,4 millions de USD et le goodwill total est passé de 417,7 millions de USD à 1,218 milliard de USD. Red Canary a contribué à hauteur de 141 millions de USD d'ARR en fin d'exercice, ce qui implique un prix d'achat proche de 4,6 fois cet ARR avant d'envisager les primes de rétention et l'intégration. L'opération présente une logique stratégique, mais les rendements dépendent des ventes croisées d'Agentic SecOps plutôt que de la seule préservation des revenus acquis.
Conclusion fondamentale. La qualité fondamentale de Zscaler est solide car les revenus récurrents, l'RPO, la pénétration des entreprises et la génération de trésorerie se renforcent mutuellement. La variable la plus importante est le nouvel ARR net organique. Elle permet de mesurer si l'adoption de nouveaux produits et la productivité des ventes peuvent compenser la maturation des licences sans dépendre d'acquisitions.
4. Secteur et paysage concurrentiel
Zscaler est en concurrence sur les segments du Security Service Edge (SSE), du SASE, de l'accès réseau zero-trust, des passerelles web sécurisées, de la sécurité des charges de travail cloud, de la sécurité des données et, de plus en plus, de l'automatisation des SOC. Aucun indicateur public unique de part de marché ne couvre l'ensemble de cette surface. Les définitions de l'ARR (revenu annuel récurrent) des fournisseurs diffèrent également : l'ARR de Zscaler couvre les revenus d'abonnement des 12 prochains mois ; CrowdStrike publie un ARR d'abonnement à sa plateforme ; l'ARR NGS de Palo Alto Networks exclut le matériel et les offres existantes associées ; Fortinet met l'accent sur le chiffre d'affaires et la facturation. Les comparaisons sont donc purement indicatives.
|
Dimension concurrentielle
|
Position vérifiable de Zscaler
|
Indicateur d'échelle et limites
|
Principaux concurrents / substituts
|
Implications sur la croissance et la valorisation
|
|
SSE et accès zero-trust
|
Reconnu par Gartner comme un leader en 2026 à la fois pour les plateformes SASE et le SSE.
|
Positionnement tiers, et non part de marché auditée.
|
Palo Alto Networks, Netskope, Cisco, Fortinet et Microsoft.
|
Le leadership soutient une tarification premium ; les suites peuvent la compresser.
|
|
Échelle du cloud et télémétrie
|
Plus de 750 milliards de transactions quotidiennes dans plus de 200 centres de données publics.
|
Échelle de traitement divulguée par l'entreprise ; les concurrents utilisent des définitions différentes.
|
Contrôles natifs des hyperscalers et clouds de sécurité mondiaux.
|
Un trafic accru améliore le contexte de détection, mais exige des investissements d'infrastructure soutenus.
|
|
Distribution auprès des entreprises
|
Environ 11 000 clients ; plus de 50 % du Fortune 500 et 40 % du Global 2000.
|
Le nombre de clients n'est pas équivalent à la part de portefeuille.
|
Offres groupées Microsoft, plateformisation de PANW, Falcon Flex de CRWD et Fortinet axé sur les canaux de distribution.
|
Une forte pénétration permet des ventes incitatives, mais laisse moins de grands comptes d'entreprises à conquérir.
|
|
Sécurité de l'IA et des données
|
Les réservations pour la sécurité de l'IA ont augmenté de plus de 50 % d'un trimestre à l'autre ; l'ARR de la sécurité des données a dépassé les 500 millions USD lors de la session d'investisseurs de juin.
|
Les réservations et l'ARR sont des mesures différentes ; le revenu des produits n'est pas divulgué.
|
PANW, CRWD, Microsoft, Fortinet et les fournisseurs spécialisés en DSPM / sécurité de l'IA.
|
La plus grande optionalité, mais la valorisation actuelle suppose déjà une monétisation.
|
|
SOC et réponse
|
Le SOC agentique intègre l'application de politiques en ligne avec le MDR de Red Canary.
|
Récemment lancé ; aucune divulgation isolée des revenus ou de la rétention.
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex et Microsoft Sentinel.
|
La remédiation en boucle fermée peut augmenter la part de portefeuille si l'intégration s'avère supérieure.
|
|
Entreprise
|
Dernière période comparable
|
Chiffre d'affaires / échelle récurrente
|
Croissance / rentabilité
|
Contexte opérationnel et d'investissement
|
Conclusion concurrentielle
|
|
Zscaler
|
T4 FY2026
|
898 millions USD de chiffre d'affaires ; 3,771 milliards USD d'ARR
|
Croissance de 25 % du chiffre d'affaires et de l'ARR ; marge opérationnelle non-GAAP de 24 % ; marge de FCF de 7 %
|
La croissance organique de l'ARR était de 20 % ; le capex du T4 a été accéléré.
|
Un gagnant ciblé du Zero Trust, mais pas le leader actuel de la marge de trésorerie.
|
|
CrowdStrike
|
T2 FY2027
|
1,47 milliard USD de chiffre d'affaires ; 5,84 milliards USD d'ARR
|
Croissance de 25 % de l'ARR ; marge opérationnelle non-GAAP de 25 % ; marge de FCF de 26 %
|
L'ARR de Falcon Flex a dépassé 2,29 milliards USD et a progressé de 101 %.
|
Le leader de la dynamique dans les terminaux, l'identité et les opérations de sécurité.
|
|
Palo Alto Networks
|
T4 FY2026
|
3,41 milliards USD de chiffre d'affaires ; 9,10 milliards USD d'ARR NGS
|
34 % de chiffre d'affaires ; 63 % d'ARR NGS ; environ 29 % de marge opérationnelle non-GAAP
|
Les acquisitions affectent de manière significative la croissance et la comparabilité ; la marge de FCF ajustée pour l'exercice 2026 était de 38,4 %.
|
Le vainqueur à l'échelle globale de la plateforme, avec un risque d'intégration.
|
|
Fortinet
|
T2 2026
|
2,05 milliards USD de chiffre d'affaires ; 2,37 milliards USD de facturations
|
26 % de chiffre d'affaires ; 33 % de facturations ; 38 % de marge opérationnelle non-GAAP
|
L'économie des ASIC et des appliances soutient la convergence réseau-sécurité.
|
Le champion de la rentabilité, en particulier là où le matériel et le réseau ont de l'importance.
|
Note : Les exercices fiscaux, les mix de produits et les définitions des KPI diffèrent. L'ARR NGS de PANW inclut les entreprises acquises et n'est pas comparable à l'ARR de Zscaler. Fortinet vend du matériel et publie des facturations plutôt que de l'ARR. Le FCF trimestriel est saisonnier ; la marge de FCF de Zscaler pour l'ensemble de l'exercice 2026 était de 23 %.
CrowdStrike affiche actuellement la dynamique la plus saine : l'ARR a augmenté de 25 %, les nouveaux ARR nets ont accéléré de 51 % et la marge de FCF a atteint 26 %. Palo Alto Networks l'emporte sur l'étendue de sa plateforme et la taille de ses contrats, mais les effets d'acquisition rendent la croissance de 63 % de son ARR NGS inapplicable comme référence organique. Fortinet l'emporte sur la rentabilité GAAP et ajustée. Zscaler l'emporte sur l'architecture SSE ciblée et le zero-trust tout en s'étendant aux données, aux succursales et à l'IA, mais l'entreprise doit démontrer que la largeur de sa gamme de produits se traduit par une croissance organique.
Les fournisseurs de solutions ponctuelles sans télémétrie ni distribution propriétaires sont les perdants structurels à mesure que les clients consolident leurs plateformes. Zscaler est un bénéficiaire net de cette consolidation car sa base installée peut absorber plus de modules. Il devient un perdant relatif si Microsoft, PANW ou CRWD regroupent des fonctionnalités adjacentes à des prix incrémentiels inférieurs, ou si les nouveaux produits SOC et endpoint de Zscaler ne parviennent pas à égaler la profondeur des solutions spécialisées.
5. Risques clés
-
Décélération organique. Si la croissance organique de l'ARR tombe en dessous de 17 % ou si le nouvel ARR net cesse de s'accélérer, le chiffre d'affaires de l'exercice 2027 pourrait ne pas atteindre l'objectif d'une croissance à deux chiffres dans la tranche haute (high-teens). Avec une action proche de 39 fois le BPA ajusté prévisionnel, un taux de croissance inférieur comprimerait à la fois les attentes de bénéfices et le multiple de valorisation.
-
La monétisation de l'IA se concrétise plus tardivement que ne le laisse entendre le narratif. Zero Trust Exchange for Agents et Endpoint AI Security devraient monter en charge principalement au cours du second semestre de l'exercice 2027. Si les réservations de Security for AI ne se convertissent pas en ARR ou restent regroupées sous forme d'offre groupée, la revalorisation de septembre manquerait d'un réservoir de revenus supplémentaires.
-
SBC et dilution. Pour l'exercice 2026, la SBC et les charges sociales associées ont représenté environ 25 % du chiffre d'affaires et ont dépassé le FCF publié. Si le nombre d'actions en circulation continue d'augmenter de près de 3 % par an sans rentabilité GAAP, la création de valeur par action sera en retard par rapport à la génération de flux de trésorerie globale.
-
Intensité capitalistique et inflation des composants. La direction prévoit que les dépenses d'investissement (capex) en équipements se situeront dans le bas de la fourchette des 10-20 % en pourcentage du chiffre d'affaires de l'exercice 2027, car les coûts de la mémoire, du stockage et des processeurs sont élevés. Si les capex dépassent 13 % alors que la marge de FCF tombe sous les 22 %, l'avantage perçu du modèle cloud en matière de faible intensité d'actifs (\"asset-light\") s'affaiblirait.
-
Risque lié aux acquisitions et au goodwill. Le goodwill a atteint 1,218 milliard USD, et Red Canary a contribué à hauteur de 141 millions USD d'ARR après un achat en numéraire de 651,4 millions USD. Une faible rétention ou des ventes croisées limitées réduiraient la croissance organique, créeraient un risque de dépréciation et compromettraient le modèle économique d'Agentic SecOps.
-
Concurrence des plateformes et offres groupées. PANW, CRWD, Fortinet et Microsoft peuvent combiner des modules de sécurité avec des contrats plus larges. Si Zscaler doit accorder des remises sur Z-Flex ou dépenser davantage en force de vente pour défendre les renouvellements, la marge brute et la productivité commerciale se détérioreraient avant que le nombre de clients ne montre des signes de faiblesse.
-
Défaillance de sécurité ou de disponibilité. Zscaler se situe directement sur le flux du trafic client. Une panne majeure, une attaque non détectée ou une vulnérabilité de la plateforme pourrait déclencher des crédits de service, des retards de renouvellement et des dommages réputationnels, nuisant directement à l'ARR et au multiple premium.
-
Exécution durant la restructuration. Une réduction des effectifs de 3 % peut améliorer l'allocation des ressources, mais des perturbations au sein des équipes d'ingénierie ou de go-to-market pourraient retarder les nouveaux produits. Le signal d'alarme serait un nouvel ARR net organique plus faible, parallèlement à une hausse des dépenses de R&D ou de vente.
-
Risque de base entre contrats à terme et actions. L'instrument LBank cité est le contrat à terme ZSUSDT, et non l'action ordinaire Nasdaq ou un jeton spot LBank vérifié. Le financement, l'effet de levier, la liquidité et l'écart de suivi (tracking) peuvent entraîner une divergence des rendements par rapport aux actions sous-jacentes évoquées dans ce rapport.
6. Checklist de suivi
-
Chiffre d'affaires du T1 de l'exercice fiscal 2027 : 939 millions USD ou plus soutiendraient une croissance supérieure aux prévisions ; un montant inférieur à 935 millions USD affaiblirait la thèse.
-
Croissance organique de l'ARR : Un taux de 20 % ou plus témoignerait d'une stabilisation et renforcerait le soutien à la valorisation ; un taux inférieur à 17 % confirmerait une décélération plus rapide.
-
Nouvel ARR net organique : une croissance supérieure à 20 % pendant deux trimestres validerait la productivité commerciale et les nouveaux produits ; une croissance inférieure à 15 % remettrait en cause la thèse de la réaccélération.
-
Sécurité pour la conversion IA : une croissance continue des bookings supérieure à 30 % en séquentiel et la publication de la contribution à l'ARR renforceraient la thèse de l'IA ; une croissance des bookings sans publication de l'ARR reste insuffisante.
-
Entreprises Zero Trust Everywhere : une croissance passant de plus de 950 à au moins 1 150 d'ici la mi-exercice 2027 confirmerait une expansion hors licences (non-seat) ; un plateau sous 1 050 l'affaiblirait.
-
Marges et capex : une marge opérationnelle non-GAAP égale ou supérieure à 24 % avec une marge de FCF supérieure à 23 % témoignerait d'un effet de levier. Des capex d'équipement supérieurs à 13 % du chiffre d'affaires ou une marge de FCF inférieure à 22 % seraient négatifs.
-
SBC : une baisse sous les 22 % du chiffre d'affaires améliorerait la qualité économique ; un maintien proche de 25 % ferait de la dilution un contrepoids majeur au FCF.
-
Dynamique des pairs : comparez l'ARR organique et la marge de FCF de Zscaler à CRWD, PANW et FTNT. Zscaler a besoin d'au moins une croissance organique comparable ou d'un gain de parts de marché produit plus net pour justifier son multiple.
-
Valorisation : un niveau inférieur à 32 fois le BPA non-GAAP de l'exercice 2027 avec des prévisions inchangées améliorerait le ratio risque-rendement ; un niveau supérieur à 40 fois sans ARR organique supérieur à 20 % indiquerait une surévaluation alimentée par le narratif.
-
Base du contrat LBank : surveillez le financement, la liquidité et le suivi de ZSUSDT par rapport à l'action ZS du Nasdaq, car la conclusion de l'étude porte sur les fondamentaux des actions de Zscaler plutôt que sur la microstructure des contrats à effet de levier.
7. Sources