Auteur : LBank Research Analyste : Ludo
Avertissement : ce rapport est compilé et analysé à partir d’informations publiquement disponibles et est destiné uniquement au partage d’informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une quelconque garantie de rendement. Les activités de l’entreprise, les valorisations, les prix du marché et les attentes consensuelles abordés dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
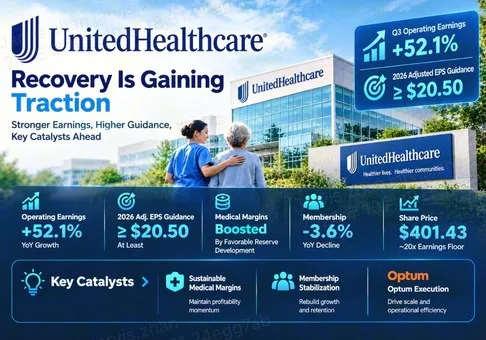
Jugement global : UnitedHealth Group dispose d’une précieuse franchise de soins de santé intégrée et son redressement de trésorerie est crédible. À 401,43 USD, la valorisation est correcte à élevée plutôt que clairement bon marché ; le couple risque/rendement incite à la prudence, car environ 20x le plancher de bénéfices révisé suppose déjà que les marges médicales peuvent rester redressées. La variable déterminante est la rentabilité médicale après avoir distingué l’évolution favorable des réserves de la performance récurrente des sinistres.
-
Un plancher de bénéfices plus élevé soutient la thèse d’investissement, mais laisse peu de marge de valorisation immédiate. La direction a relevé ses prévisions de BPA ajusté pour 2026 à au moins 20,50 USD, contre 19,50–20,00 USD. Le cours de clôture de l’action du 16 octobre implique un multiple de 19,6x ce plancher et de 20,6x le plancher GAAP de 19,50 USD. Il s’agit de multiples fondés sur le plancher des prévisions, et non de ratios cours/bénéfices historiques ou de prévisions consensuelles ; les multiples réels seraient inférieurs si les bénéfices dépassaient ce plancher.
-
Les marges médicales se sont améliorées, avec une contribution significative des estimations. Le MCR du T3 a reculé à 88,4 % contre 89,9 %, tandis que 610 millions USD de développement favorable des réserves des périodes antérieures lié à des dates de service en 2026 ont contribué au résultat. Ce montant représente environ 70 points de base des revenus trimestriels de primes. Son retrait produit mécaniquement un MCR proche de 89,1 %, toujours meilleur que l'année précédente, mais moins impressionnant que ne le suggère le chiffre principal.
-
La récupération de trésorerie est substantielle et soutient l'assainissement du bilan. Le CFO sur neuf mois de 25,087 milliards USD, moins 2,421 milliards USD d'achats de biens immobiliers, d'équipements et de logiciels capitalisés, donne une estimation du FCF par les analystes de 22,666 milliards USD. Ce montant dépasse les 11,201 milliards USD de dividendes et de rachats d'actions. Cette estimation ne constitue pas de la trésorerie librement distribuable par la société mère, mais elle étaye la conclusion selon laquelle la reprise va au-delà d'une simple présentation comptable.
-
La rentabilité se redresse sur une base d'adhérents plus réduite. UnitedHealthcare comptait 48,300 millions d’adhérents médicaux contre 50,125 millions un an plus tôt, soit une baisse de 3,6 %. Des retraits sélectifs et la tarification peuvent améliorer la souscription, mais des contractions répétées finissent par limiter l’absorption des coûts fixes et les ventes croisées. La prochaine étape devra démontrer une rétention rentable, et non simplement l’élimination de contrats peu performants.
-
Optum s’améliore, mais une prime uniforme pour la plateforme est prématurée. Optum Health a généré 735 millions USD de bénéfice d’exploitation, tandis que son bénéfice d’exploitation ajusté s’élevait à 588 millions USD. Optum Rx a traité 393 millions d’ordonnances ajustées contre 414 millions un an plus tôt. Les activités de services favorisent la diversification ; la reprise annoncée doit encore être normalisée et étayée par des preuves d’une demande client durable.
Notre analyse explicite de sensibilité de valorisation repose sur des hypothèses d’analystes, et non sur un objectif de courtier. L’application d’un multiple de 18x–20x à 20,50 USD produit 369–410 USD, soit environ une baisse de 8,1 % à une hausse de 2,1 % par rapport au prix de référence, avant distributions. Un scénario plus favorable de BPA annuel durable de 24,00 USD à 20x donne 480 USD, soit environ 19,6 % de hausse. Un scénario de stress de 18,00 USD à 16x donne 288 USD, soit environ 28,3 % de baisse. Ces deux derniers niveaux de BPA sont des scénarios, et non des prévisions publiées. Le prix actuel est proche de la limite supérieure de notre fourchette de stabilisation, ce qui explique notre conclusion prudente malgré l’amélioration des opérations.
La paire de trading couverte ici est UNHON/USDT au comptant, l'instrument d'action tokenisée Ondo. Recherchez UNHON sur le marché au comptant de LBank et utilisez le lien vérifié ci-dessus. UNHON et UNH, cotée au NYSE, sont des instruments différents ; la référence de l'action utilisée pour la valorisation de l'entreprise est de 401,43 USD, et non un cours de jeton. Ce rapport n'établit pas les conditions de rachat du jeton, les droits directs des actionnaires ni l'éligibilité propre à un compte.
2. Présentation de l'entreprise, mix d'activités et principaux indicateurs opérationnels
UnitedHealth combine l'assurance santé avec des services de prestation de soins, de technologie et de pharmacie. UnitedHealthcare perçoit des primes pour les régimes assumant les risques et des frais d'administration pour les accords de services. Le bénéfice dépend de l'alignement des prix et de la conception des garanties sur le coût des soins. Optum vend des services tant au sein qu'à l'extérieur du groupe, offrant à l'entreprise plusieurs moyens de participer aux dépenses de santé sans que tous les revenus soient économiquement équivalents.
|
Activité / T3 2026
|
Chiffre d'affaires, milliards USD
|
Résultat d'exploitation, milliards USD
|
Modèle économique et contrainte économique
|
|
UnitedHealthcare
|
86.330
|
2.831
|
Avantages sociaux de l’employeur, Medicare et Medicaid ; perçoit des primes et des frais de service ; les sinistres médicaux déterminent les marges liées à la prise de risque.
|
|
Optum Health
|
22.910
|
0.735
|
Prestation de soins et accords fondés sur la valeur ; la composition de la patientèle et la densité locale des prestataires déterminent l’économie unitaire.
|
|
Optum Insight
|
5.474
|
1.279
|
Services de technologie, de données, de paiement et d’administration ; l’efficacité des logiciels et des services soutient des marges plus élevées.
|
|
Optum Rx
|
39.927
|
1.718
|
Avantages pharmaceutiques et services de pharmacie ; les achats, la composition et la tarification client comptent davantage que les seuls revenus bruts des médicaments.
|
Base source : publication du 13 octobre, calendriers d’activités et suppléments. Les chiffres sont conformes aux normes GAAP et arrondis ici à trois décimales. Les revenus de UnitedHealthcare et d’Optum ne peuvent pas être additionnés directement : les éliminations au niveau du groupe s’élèvent à 40.519 milliards USD, tandis que les éliminations internes d’Optum s’élèvent à 1.428 milliard USD. Le chiffre d’affaires consolidé d’Optum est de 66.883 milliards USD et son bénéfice d’exploitation est de 3.732 milliards USD. Les transferts internes ne doivent jamais être comptabilisés deux fois comme une demande indépendante.
Indicateurs opérationnels clés et évolutions
|
Test opérationnel
|
Dernier résultat vérifié
|
Implication pour l’investissement
|
|
Chiffre d’affaires et rentabilité
|
Chiffre d’affaires du T3 : 112,694 milliards USD, -0,4 % ; résultat d’exploitation : 6,563 milliards USD, +52,1 %.
|
La reprise est portée par les marges ; il ne s’agit pas d’un nouveau cycle de croissance des volumes.
|
|
Ratio de coûts médicaux (MCR)
|
88,4 % contre 89,9 % un an plus tôt et 86,7 % au T2.
|
L’amélioration en glissement annuel est réelle, tandis que la pression séquentielle saisonnière persiste.
|
|
Contribution des réserves
|
610 millions USD d’évolution favorable des périodes antérieures liée à des dates de service de 2026.
|
Distinguer la révision des estimations de l’exercice en cours de la performance récurrente des sinistres du trimestre en cours.
|
|
Personnes couvertes
|
Membres médicaux d’UnitedHealthcare : 48,300 millions contre 50,125 millions un an plus tôt.
|
Les sorties sélectives favorisent la tarification, mais réduisent la base de volume.
|
|
Révision des perspectives
|
BPA ajusté 2026 d’au moins 20,50 USD ; fourchette précédente : 19,50–20,00 USD.
|
Un relèvement du plancher des bénéfices est encourageant ; il ne constitue pas une prévision ponctuelle garantie.
|
|
Trésorerie et levier financier
|
Flux de trésorerie d’exploitation depuis le début de l’année : 25,087 milliards USD ; ratio dette/capital de 41,7 %, contre 41,2 % au T2.
|
Le financement de trésorerie s’améliore ; la flexibilité du capital de la société mère doit encore être surveillée.
|
Base des sources : communiqués officiels de résultats des T3 et T2 2026. Les résultats d’exploitation utilisent les PCGR ; le BPA ajusté est une mesure non conforme aux PCGR. Le nombre d’adhérents aux régimes médicaux diffère du nombre total de consommateurs servis par Optum. Le ratio dette/capital suit la définition de l’entreprise et ne doit pas être remplacé par un dénominateur différent sans rapprochement.
La question opérationnelle est de savoir si une réduction délibérée améliore l’économie du portefeuille restant. Un portefeuille plus restreint et de haute qualité peut créer davantage de valeur qu’un portefeuille en expansion mais sous-tarifé. Toutefois, cette thèse nécessite deux observations concomitantes : des marges adéquates et une trajectoire des adhésions qui finit par se stabiliser. La contraction des revenus ne doit pas être automatiquement considérée comme un échec, ni supposée être entièrement stratégique.
Optum ajoute un test distinct. Les revenus de la pharmacie peuvent être soutenus par la composition des médicaments même lorsque le nombre d’ordonnances diminue, et les revenus de prestation de soins peuvent reculer à mesure que les zones géographiques non rentables sont abandonnées. Les investisseurs devraient donc suivre les volumes de services et la contribution normalisée parallèlement aux revenus. L’intégration verticale du groupe crée des opportunités de coordination, mais elle complique également l’attribution des marges et expose plusieurs activités au même environnement de coûts pour les patients.
3. Qualité fondamentale
|
Indicateur / milliards USD, sauf BPA
|
9M 2025
|
9M 2026
|
|
Revenus
|
334.352
|
336.447
|
|
Résultat d’exploitation selon les PCGR
|
18.584
|
23.544
|
|
Marge d’exploitation selon les PCGR, calculée
|
5.6%
|
7.0%
|
|
Bénéfice net attribuable aux actionnaires ordinaires
|
12.046
|
15.874
|
|
BPA dilué selon les PCGR, USD
|
13.21
|
17.50
|
|
BPA dilué ajusté, USD
|
14.22
|
18.30
|
|
Flux de trésorerie provenant des activités d’exploitation
|
18.589
|
25.087
|
|
Achats d’immobilisations corporelles, d’équipements et de logiciels capitalisés
|
2.674
|
2.421
|
|
Flux de trésorerie d’exploitation moins ces achats, indicateur substitutif de FCF selon l’analyste
|
15.915
|
22.666
|
|
Trésorerie et équivalents de trésorerie, fin de période
|
27.210
|
25.845
|
|
Trésorerie et placements à court terme, référence du bilan
|
28.121 au 31 décembre 2025
|
28.549 au 30 septembre 2026
|
|
Dette à court et à long terme, référence du bilan
|
78.389 au 31 décembre 2025
|
74.331 au 30 septembre 2026
|
Base des sources : tableaux financiers de la publication non auditée du T3. Les dix premières lignes comparent les neuf mois clos le 30 septembre de chaque année. Les deux dernières lignes comparent explicitement septembre 2026 à décembre 2025 et ne correspondent pas à des taux de croissance de septembre à septembre. L’approximation du FCF est notre calcul, et non une mesure non-GAAP communiquée par l’entreprise.
La qualité fondamentale s’améliore grâce à la génération de trésorerie et à la discipline en matière de dépenses, tandis que la rentabilité récurrente de l’activité médicale demeure le maillon le plus faible. La marge opérationnelle sur neuf mois est passée d’environ 5,6 % à 7,0 % malgré un chiffre d’affaires quasi stable. Cela étaye une thèse de redressement. Cela ne suffit pas encore à établir un retour à une prime de croissance durable, car les effectifs d’adhérents, les estimations de provisions et les ajustements de portefeuille restent significatifs.
La distinction entre les résultats conformes aux PCGR et les résultats ajustés est importante dans les deux sens. Au T3, le résultat opérationnel conforme aux PCGR s’élevait à 6,563 milliards USD, tandis que le résultat opérationnel ajusté était inférieur, à 6,265 milliards USD, après ajustements de portefeuille et de restructuration. Au niveau du BPA, l’exclusion des amortissements et d’autres éléments aboutit à un BPA ajusté de 4,69 USD contre 4,56 USD selon les PCGR. « Ajusté » ne signifie pas que tous les avantages ont été exclus, et le sens de l’ajustement opérationnel diffère de celui de l’ajustement du BPA net.
Une analyse de sensibilité des provisions rend concrète l'incertitude restante. En divisant la charge fiscale déclarée du trimestre par le bénéfice avant impôts, on obtient un taux d'imposition approximatif de 22,2 %. L'application de ce taux aux 610 millions USD d'évolution favorable, puis la division par 902 millions d'actions diluées, donne environ 0,53 USD par action. En soustrayant ce montant du BPA ajusté, on obtient environ 4,16 USD. Il s'agit d'un outil de diagnostic, et non d'un résultat retraité : il ne normalise pas tous les autres éléments et ne prétend pas que l'évolution favorable est inappropriée. Il mesure dans quelle mesure le trimestre pourrait dépendre de la réévaluation de sinistres antérieurs.
Les liquidités apportent un soutien plus solide. Le calcul indicatif du FCF est de 25,087 milliards USD moins 2,421 milliards USD, soit 22,666 milliards USD, contre 15,915 milliards USD un an plus tôt. Les dividendes de 6,170 milliards USD et les rachats d’actions de 5,031 milliards USD totalisent 11,201 milliards USD. Les flux de trésorerie nets liés aux emprunts font apparaître un remboursement de 3,075 milliards USD. Cette combinaison est cohérente à la fois avec les rendements aux actionnaires et le désendettement, plutôt qu’avec des distributions financées uniquement par un endettement supplémentaire.
Toutefois, les liquidités d’assurance ne sont pas interchangeables avec les liquidités excédentaires d’une entreprise industrielle. Les obligations liées aux sinistres, le capital réglementaire, les limites de dividendes des filiales réglementées et les besoins d’investissement sont importants. L’évolution favorable déclarée de 4,327 milliards USD des actifs et passifs d’exploitation soutient également les flux de trésorerie opérationnels sur neuf mois et pourrait ne pas se reproduire. Nous ne déduisons pas de la dette l’ensemble des liquidités et actifs investis pour qualifier le solde de levier financier d’entreprise non restreint.
Transmission reproductible entre l’activité et la valorisation
Commencez par des revenus de primes de 87,078 milliards USD au T3 et des coûts médicaux de 76,982 milliards USD. Leur ratio est d’environ 88,4 %. À volume de primes, composition des prestations et frais administratifs constants, une réduction de 50 points de base du MCR ajoute 435,39 millions USD au bénéfice opérationnel avant impôts. En utilisant le même taux d’imposition approximatif et le même nombre d’actions diluées, cela représente environ 0,38 USD de BPA supplémentaire pour ce trimestre. Une détérioration de même ampleur inverse le signe.
Si cette amélioration se maintenait sur quatre trimestres comparables, l’effet illustratif sur le BPA serait d’environ 1,50 USD par an et d’environ 30 USD par action avec un multiple supposé de 20x. Il s’agit d’une analyse de sensibilité contrôlée, et non d’une prévision : la saisonnalité, la révision des tarifs des primes, la composition des adhérents, les intérêts minoritaires et les interactions liées à la prestation de soins peuvent modifier le résultat. Le bénéfice supplémentaire après impôts peut soutenir les flux de trésorerie opérationnels au fil du temps, mais le calendrier de paiement des sinistres et le financement des réserves empêchent une conversion immédiate en trésorerie à l’identique.
Cette chaîne identifie la variable la plus importante : une marge médicale durable après prise en compte des effets liés aux estimations de provisions. La croissance des revenus peut être achetée par une tarification inadéquate ; la marge comptable seule peut être embellie par des révisions d’estimations. Une thèse d’investissement durable exige que l’adéquation des primes, l’évolution stable des sinistres et la génération de trésorerie concordent. C’est un seuil plus élevé que de simplement répéter une forte hausse en pourcentage du BPA d’une année sur l’autre.
4. Secteur et paysage concurrentiel
Les concurrents concernés combinent, dans des proportions variables, des prestations de santé avec des services pharmaceutiques, cliniques ou administratifs. Ils se disputent les employeurs, les bénéficiaires de programmes gouvernementaux, les relations avec les prestataires et les contrats de services. L’inflation médicale et le recours aux soins constituent des pressions communes, mais les différentes répartitions entre marchés commerciaux, Medicare et Medicaid signifient qu’une comparaison des MCR ne peut à elle seule évaluer la qualité de la souscription. Les revenus de la pharmacie comprennent également d’importants montants de médicaments reversés, ce qui fait du chiffre d’affaires consolidé un indicateur peu fiable de la part de marché économique.
|
Environnement concurrentiel
|
Éléments probants et échelle
|
Qui gagne / qui perd
|
Implication pour UNH
|
|
Prestations de santé avec prise de risque
|
Le nombre d’adhérents médicaux d’UNH a reculé de 3,6 % sur un an ; le MCR s’est amélioré de 150 points de base.
|
UNH retrouve sa rentabilité tout en perdant en taille de base d’adhérents.
|
La fidélisation rentable doit à terme remplacer les sorties répétées.
|
|
Reprise de l’assurance intégrée
|
Le MBR de Health Care Benefits de CVS au T2 s’est établi à 87,4 %, contre 89,9 % auparavant.
|
Aetna se redresse également ; UNH ne détient pas le monopole de l’amélioration des marges.
|
Une prime exige un résultat opérationnel plus durable.
|
|
Santé et services aux employeurs
|
La marge ajustée avant impôts de Cigna Healthcare au T2 s'établit à 10,9 % ; le chiffre d'affaires du groupe progresse de 7 %.
|
Cigna gagne en dynamique de bénéfices commerciaux ; son MCR a néanmoins continué d'augmenter.
|
La diversification aide, sans éliminer le risque d'inflation médicale.
|
|
Prestations de santé et Carelon
|
Le BPA ajusté d'Elevance au T2, de 7,45 USD, inclut environ 0,80 USD d'avantage net hors exploitation.
|
Les bénéfices publiés s'améliorent ; le leadership opérationnel récurrent reste à démontrer.
|
Comparez les bénéfices normalisés, et non l'ampleur du dépassement des attentes.
|
Base des sources : publications des entreprises. Il s'agit d'évaluations concurrentielles indicatives, et non de variations mesurées selon un dénominateur commun de parts de marché. Une baisse des adhérents peut coexister avec une meilleure économie lorsque la tarification et la sélection des contrats s'améliorent.
|
Entreprise / période
|
Chiffre d'affaires et croissance
|
Éléments relatifs aux bénéfices / aux coûts médicaux
|
Limite de comparabilité
|
|
UnitedHealth Group Incorporated (UNH), T3 2026
|
112,694 milliards USD ; -0,4 %.
|
BPA ajusté de 4,69 USD ; MCR de 88,4 % ; 48,300 millions d'adhérents médicaux.
|
Assurance intégrée et Optum ; évolution favorable des réserves incluse.
|
|
CVS Health Corporation (CVS), T2 2026
|
106,096 milliards USD ; +7,3 %.
|
BPA ajusté de 2,58 USD ; MBR des prestations de santé de 87,4 %.
|
Assurance, services pharmaceutiques et vente au détail ; le MBR s’applique au segment de l’assurance.
|
|
The Cigna Group (CI), T2 2026
|
71,668 milliards USD ; environ +7 %.
|
BPA ajusté de 7,78 USD ; MCR de Cigna Healthcare de 84,5 %.
|
La répartition des employeurs et Evernorth diffèrent de l’exposition d’UNH à Medicare et Medicaid.
|
|
Elevance Health, Inc. (ELV), T2 2026
|
Produits d’exploitation de 49,8 milliards USD ; +0,8 %.
|
BPA ajusté de 7,45 USD ; BPA GAAP de 6,71 USD.
|
Les produits d’exploitation diffèrent des produits totaux du groupe ; un avantage hors exploitation soutient le BPA.
|
Base des sources : UNH T3 2026 ; CVS, Cigna et Elevance T2 2026. Il s’agit d’indicateurs approximativement comparables, et non de résultats trimestriels synchronisés. Les définitions des données ajustées et les dénominateurs des ratios de coûts diffèrent. Aucun classement de valorisation entre pairs n’est avancé, et les niveaux de BPA ne doivent pas être comparés comme s’ils mesuraient la taille de l’entreprise ou l’attractivité absolue de l’action.
UNH bénéficie d’un portefeuille d’assurance plus discipliné et d’une vaste plateforme de services, mais accuse actuellement un retard en matière d’échelle d’adhérents. Le redressement d’Aetna chez CVS montre que l’amélioration des marges n’est pas exclusive à UNH. L’activité employeurs de Cigna affiche une dynamique opérationnelle plus forte avec un profil de risque différent, tandis que la hausse de son MCR indique que la diversification commerciale n’élimine pas la pression sur les coûts. L’avantage hors exploitation divulgué par Elevance justifie de normaliser son BPA avant de tirer une conclusion sur le leadership.
L'orientation stratégique du secteur va vers une tarification plus claire et une valeur de service mesurable. La publication d'UNH s'engage à rétrocéder intégralement aux clients les remises sur les médicaments accordées par les fabricants d'ici janvier 2028 et évoque des services pharmaceutiques transparents facturés à l'acte. Cette orientation peut préserver la confiance des clients tout en modifiant la manière dont les revenus sont générés. Elle ne justifie pas de supposer que les économies historiques liées aux écarts de prix ou aux remises survivront sans changement. Le scénario favorable repose sur des revenus de services durables et une meilleure fidélisation ; le scénario défavorable est une baisse des prix sans économies opérationnelles suffisantes.
À la valorisation actuelle, l'échelle constitue un avantage initial plutôt qu'une preuve suffisante de pouvoir de fixation des prix. Une prime défendable devrait découler de meilleurs résultats pour les clients, d'une souscription adéquate et de remontées de trésorerie fiables provenant des filiales. Les éléments disponibles plaident en faveur d'un redressement opérationnel, tandis que l'action exige déjà des investisseurs qu'ils anticipent une durabilité significative.
5. Principaux risques
-
La tendance des sinistres dépasse la tarification. Si l'utilisation ou le coût des traitements augmente plus rapidement que la revalorisation des primes, le MCR peut rapidement s'inverser. La sensibilité aux primes ci-dessus montre pourquoi des variations modestes en pourcentage peuvent réduire sensiblement le BPA et compromettre un multiple de redressement.
-
L'évolution favorable s'avère temporaire. Si les estimations des périodes antérieures cessent de générer des reprises ou se détériorent par la suite, l'amélioration apparente de la marge médicale perdra son soutien. Une reprise de provisions de l'exercice en cours ne doit pas être extrapolée comme un programme récurrent d'économies trimestrielles.
-
L'élagage se transforme en contraction structurelle. La poursuite des pertes d'adhérents ou de prescriptions pharmaceutiques affaiblirait la portée de la distribution et l'absorption des coûts fixes. Si les revenus diminuent plus rapidement que les coûts ne peuvent être supprimés, de meilleurs contrats sélectionnés pourraient ne pas améliorer les bénéfices du groupe.
-
Les politiques et la supervision modifient l'économie. Les changements dans les remboursements publics, l'application des ajustements de risque, les paiements fondés sur la qualité ou la rémunération des pharmacies peuvent affecter les revenus et les dépenses de conformité. L'exposition juridique et réglementaire divulguée par l'entreprise doit être surveillée sans considérer une allégation non résolue comme une responsabilité avérée.
-
Les liquidités ne peuvent pas parvenir à la société mère lorsqu'elle en a besoin. Un solide flux de trésorerie d'exploitation consolidé peut coexister avec des besoins en capital réglementaire, des obligations liées aux sinistres ou des distributions restreintes des filiales. Des rachats d'actions excessifs réduiraient la flexibilité si le cycle des coûts médicaux se détériore.
-
L'exécution et les systèmes d'Optum sont décevants. Le redressement de la prestation de soins, une tarification transparente des pharmacies et les technologies administratives nécessitent une exécution fiable. Un service médiocre, une perturbation cybernétique ou des économies de coûts non réalisées pourraient réduire la fidélisation des clients et engendrer des dépenses de trésorerie supplémentaires.
-
La valorisation se contracte malgré l'amélioration des bénéfices. Si les investisseurs exigent un multiple plus faible en raison d'incertitudes réglementaires ou liées aux réserves, le cours de l'action pourrait reculer même avec un BPA plus élevé. La sensibilité au stress montre clairement qu'un trimestre publié plus solide n'élimine pas le risque baissier pour le capital.
6. Liste de contrôle du suivi
Les éléments suivants sont des tests définis par les analystes, et non des objectifs de l'entreprise. Ils précisent ce qui renforcerait ou affaiblirait l'évaluation d'une valorisation allant de juste à pleine.
-
MCR sans évolution exceptionnellement favorable : suivre séparément le MCR publié et la contribution des réserves. Un MCR trimestriel comparable, neutre à l'égard des estimations, inférieur à 89,0 % renforcerait le scénario de redressement ; au-dessus de 90,0 %, il l'affaiblirait. Traiter explicitement les différences saisonnières.
-
Stabilisation des adhérents : une baisse séquentielle inférieure à 0,5 % alors que les marges médicales se maintiennent soutiendrait une rétention rentable. Des pertes continues supérieures à 1,0 % par trimestre remettraient en question l'idée que les sorties constituent une étape limitée du redressement.
-
Qualité d'Optum Health : suivre la marge opérationnelle ajustée par rapport à la base de 2,6 % du T3. Une amélioration durable au-dessus de 3,0 % sans dépendre des gains de cession renforcerait l’argument en faveur de la plateforme ; le retour des pertes l’invaliderait.
-
Demande d’Optum Rx : comparer les prescriptions ajustées aux 393 millions communiqués. Une stabilisation ou une reprise de la croissance annuelle avec le maintien de l’économie des contrats clients serait favorable ; une contraction persistante supérieure à 5 % affaiblirait l’argument de diversification.
-
Trésorerie et endettement : exiger que le flux de trésorerie opérationnel annuel soutienne les achats de capitaux et les distributions, tandis que le ratio dette/capital se rapproche de l’objectif déclaré d’environ 40,0 % à la fin de l’exercice. Un ratio supérieur à 43,0 % avec la poursuite des rachats d’actions signalerait une discipline financière plus faible.
-
Perspectives et saisonnalité : comparez le résultat annuel avec un BPA ajusté d’au moins 20,50 USD. Un BPA ajusté sur neuf mois de 18,30 USD laisse environ 2,20 USD à atteindre pour parvenir au seuil, mais ce calcul ne constitue pas une prévision de la direction pour le T4. Une évolution de la saisonnalité des sinistres importe davantage qu’une annualisation mécanique du T3.
-
Éléments requis pour justifier une prime : une valorisation durable au-dessus de 22x les bénéfices sans amélioration du MCR normalisé, de la rétention et des marges d’Optum rendrait le couple risque/rendement moins attrayant. À l’inverse, un multiple plus faible associé à une évolution stable de la trésorerie et des sinistres améliorerait la marge de sécurité de la valorisation.
7. Sources
Date limite de la recherche : 19 octobre 2026, Asie/Shanghai. La référence de l’action est la clôture de la séance régulière du NYSE du 16 octobre, à 401,43 USD, recoupée auprès de deux sources de marché secondaires. Toutes les conclusions opérationnelles reposent sur des documents publics de l’entreprise ou de la SEC ; aucun consensus propriétaire, aucune recommandation de courtier ni aucun objectif de cours de la direction n’est avancé.
La vérification de l’univers a précédé la sélection. Des interfaces spot UNHON, IBMON et AMDON ont été découvertes via les liens de cotation officiels de LBank, suivies à travers les redirections canoniques et ouvertes le 19 octobre. Chacune affichait un nom d’instrument, un prix non nul, une fourchette journalière et un volume d’échange en USDT, ainsi que des contrôles de trading. La cotation officielle d’UNHON identifie explicitement UnitedHealth Group Incorporated. Des recherches dédiées aux radiations n’ont fait apparaître aucun avis correspondant pour UNHON ; l’absence dans les résultats de recherche n’est pas considérée comme une preuve de disponibilité. La page de trading renseignée et la capture HTTP actuelle archivée constituent les éléments de preuve affirmatifs. Les interfaces historiques de contrats à terme avec des cotations fictives ont été exclues. Recherchez UNHON dans Spot, et non le contrat PEP retiré ni le seul ticker sous-jacent du NYSE.
UNH ne disposait d’aucun dossier de couverture valide au cours des 90 jours précédents. Le déclencheur de la sélection est la publication des résultats du 13 octobre. Cette émission remplace la sélection PEP retirée ; les fichiers retirés et les enregistrements d’audit restent marqués comme tels.
-
-
-
-
-
Formulaire 10-Q de UnitedHealth Group pour le 30 juin 2026 (https://www.sec.gov/Archives/edgar/data/731766/000073176626000197/unh-20260630.htm) — Dépôt intermédiaire du T2 identifié sur EDGAR ; récupération locale directe bloquée. Les comptes du T3 dans ce rapport utilisent la publication vérifiée du 13 octobre, et non un prétendu formulaire 10-Q du T3.
-
-
-
-
-
-
-
Trading au comptant UNHON/USDT | LBank (https://www.lbank.com/trade/unhon_usdt) — Ouvert via l’annonce officielle et la redirection canonique le 2026-10-19 ; prix non nul, plus haut/plus bas quotidien, volume en USDT et interface d’achat/vente.
-
-
Trading au comptant IBMON/USDT | LBank (https://www.lbank.com/trade/ibmon_usdt) — Ouvert le 2026-10-19 avant la sélection ; le prix, la fourchette quotidienne et un volume d'échange non nul sont visibles.
-
-
Trading au comptant AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Ouvert le 2026-10-19 avant la sélection ; le prix, la fourchette quotidienne et un volume d'échange non nul sont visibles.



 Transférer