Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d’informations accessibles au public et est destiné uniquement au partage d’informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ni une garantie de rendement. Les activités de l’entreprise, les valorisations, les prix du marché et les attentes consensuelles abordés dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
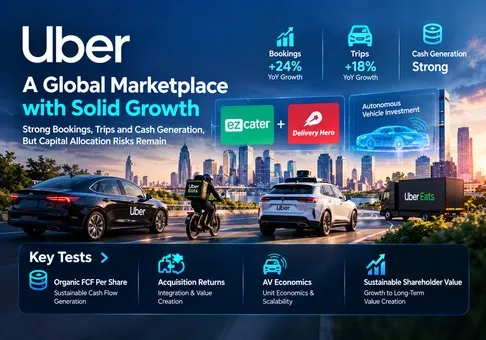
Évaluation globale : Uber Technologies, Inc. est un solide opérateur de place de marché, et l’action semble modestement sous-évaluée sur la base de sa génération de trésorerie autonome ; notre vision du rapport risque-rendement est positive, l’allocation du capital constituant la variable déterminante. L’accord avec ezCater du 6 octobre en fait un test opportun pour déterminer si le succès opérationnel se traduit en valeur pour les actionnaires. Les acquisitions et les engagements liés aux véhicules autonomes peuvent absorber l’apparente décote de valorisation, même lorsque le FCF publié reste solide.
-
La franchise opérationnelle a obtenu une évaluation qualitative positive. Une croissance des réservations de 24 % et des trajets de 18 % au T2 indique une demande en expansion plutôt qu’une dépendance aux prix seuls. Du point de vue de l’investissement, cela implique que le réseau existant mérite une valeur d’entreprise pérenne, indépendamment de la réussite d’une activité de robotaxis.
-
La valorisation fondée sur les flux de trésorerie offre une marge de sécurité utile, assortie d’une réserve importante. À la clôture de la séance régulière du 7 octobre, à 68,45 USD, les données du marché secondaire établissaient la capitalisation boursière à 139,81 milliards USD. Par rapport aux 10,1 milliards USD de FCF sur les douze derniers mois annoncés par la direction, cela représente un multiple de 13,84x et un rendement de 7,22 %, selon le calcul. Cela soutient la valorisation, mais le FCF exclut la contrepartie des acquisitions et n’élimine pas les coûts de dilution.
-
ezCater est stratégiquement cohérent, mais le rendement de son acquisition n’est pas prouvé. 2,3 milliards USD divisés par plus de 2,5 milliards USD de réservations sur les douze derniers mois est inférieur à 0,92x les réservations. Les réservations correspondent aux dépenses des clients, et non au chiffre d’affaires ou aux bénéfices ; ce ratio ne peut donc pas établir que l’actif est bon marché. Le rapport n’attribue aucune valeur chiffrée aux synergies en l’absence d’une base de bénéfices divulguée.
-
Delivery Hero crée le principal obstacle en matière d’allocation du capital. La valeur des fonds propres annoncée de 13,7 milliards USD, ajustée des achats de participations antérieurs, représente 1,36x le FCF d’Uber sur les douze derniers mois. Il s’agit d’une comparaison d’échelle, et non d’une prévision du financement à la clôture. Les actionnaires ont besoin de preuves que les bénéfices acquis et les économies d’intégration compensent les coûts de financement et le risque d’exécution.
-
La distribution par véhicules autonomes est crédible, tandis que les rendements pour les actionnaires liés aux véhicules autonomes restent incertains. La direction prévoit plus de 10 milliards de dollars américains d’engagements en capital sur plusieurs années. La distinction entre les participations au capital, les dépenses d’infrastructure et les contrats d’enlèvement de véhicules est importante : chacun présente un calendrier de trésorerie et un risque différents. Une bonne position de distribution mérite de l’optionalité ; des données économiques unitaires de véhicules autonomes non divulguées ne justifient pas une prime élevée.
Notre analyse de sensibilité de valorisation est délibérément transparente. En maintenant fixe le nombre actuel d’actions, l’application d’un multiple illustratif de 15 à 18x à un FCF annuel de 10,1 milliards USD aboutit à une valeur des capitaux propres de 151,5 à 181,8 milliards USD, soit environ 74,17 à 89,01 USD par action sur la base de 2,0425 milliards d’actions implicites selon le cours et la capitalisation boursière. Il s’agit d’hypothèses de sensibilité sélectionnées par les analystes, et non d’un consensus ni d’objectifs de cours. Si le FCF normalisé recule de 20 % à 8,08 milliards USD et que les investisseurs ne paient que 12x, la valeur des capitaux propres tombe à 96,96 milliards USD, soit environ 47,47 USD par action. Le risque baissier est significatif malgré l’attrait du rendement initial. Aucun financement d’acquisition, bénéfice acquis ni rendement AV n’est inclus dans ces sensibilités autonomes.
2. Présentation de l’entreprise, répartition des activités et principaux indicateurs opérationnels
Uber monétise un réseau reliant les consommateurs, les chauffeurs, les coursiers et les commerçants. Son modèle économique dépend de transactions suffisamment pratiques pour devenir habituelles, tout en laissant aux partenaires des revenus suffisants pour maintenir la disponibilité du service. La mise en relation pour les trajets, les commissions de livraison, les services aux commerçants et les sources de monétisation connexes permettent d’extraire de la valeur de plusieurs façons à partir de la même relation avec le consommateur. Freight s’adresse à une clientèle logistique différente et présente des dynamiques comptables et concurrentielles distinctes.
Pour les investisseurs, la distinction cruciale se situe entre la valeur des transactions et le chiffre d’affaires comptabilisé. Une modification de la façon dont un accord est enregistré, en brut ou en net, peut changer le chiffre d’affaires publié sans variation équivalente de l’activité des consommateurs. Par conséquent, les réservations, la fréquence des transactions et le bénéfice par unité d’activité méritent une attention conjointe. Considérer le chiffre d’affaires divisé par les réservations comme un taux de commission universel mélangerait des activités et des traitements comptables différents.
Structure de l’activité
|
Activité
|
Chiffre d’affaires du T2, en millions de dollars américains
|
Réservations du T2, millions USD
|
Résultat opérationnel sectoriel du T2, millions USD
|
Rôle économique
|
|
Mobilité
|
7,363
|
28,988
|
2,215
|
Mise en relation de trajets ; principal moteur de profit
|
|
Livraison
|
5,245
|
27,463
|
1,055
|
Repas, produits d’épicerie et commerce de détail ; fréquence et monétisation des commerçants
|
|
Fret
|
1,583
|
1,571
|
-24
|
Courtage de fret ; la comptabilisation brute empêche les comparaisons de taux de commission
|
|
Frais généraux et administratifs du groupe / R&D de la plateforme
|
—
|
—
|
-1,103
|
Frais généraux partagés déduits du profit sectoriel
|
Le résultat opérationnel sectoriel est un indicateur de gestion, et non le résultat opérationnel consolidé conforme aux PCGR. Les montants sectoriels et les frais généraux partagés totalisent 2 143 millions USD, ce qui correspond au résultat opérationnel non-GAAP. Les revenus du fret peuvent dépasser les réservations, car les définitions et la comptabilisation brute diffèrent ; ce ratio ne constitue pas un taux de commission significatif de la place de marché.
Principaux indicateurs opérationnels et évolutions
|
Indicateur opérationnel
|
T2 2025
|
T2 2026 / événement le plus récent
|
Interprétation
|
|
MAPC, millions
|
180
|
208
|
Portée auprès des consommateurs
|
|
Trajets, millions
|
3,268
|
3,867
|
Volume de la demande
|
|
Réservations brutes, millions USD
|
46,756
|
58,022
|
Activité sous-jacente
|
|
Accord avec ezCater
|
—
|
6 octobre ; 2,3 milliards USD en espèces
|
En attente ; non inclus dans le T2
|
|
Prévisions du T3 / date de publication des résultats
|
—
|
Réservations de 58,25 à 60,25 milliards USD ; 4 novembre
|
Prévisions de la direction ; pas le consensus
|
La principale opportunité commerciale consiste à accroître l’engagement sans payer à plusieurs reprises pour réacquérir le même client. La restauration d’entreprise ajoute des relations d’approvisionnement, des commandes planifiées et des exigences de service qui diffèrent de la livraison de repas aux particuliers. Uber peut potentiellement relier ces relations à ses canaux existants destinés aux consommateurs et aux entreprises, mais une commande importante exige également une préparation, un transport et des créneaux de livraison fiables et coordonnés. Une valeur de commande plus élevée ne se traduit pas automatiquement par un rendement du capital investi supérieur.
L’expansion de Costco en septembre a permis à Uber Eats d’intégrer près de 600 sites dans 47 États, contre une couverture auparavant limitée à 17 États. Nous en déduisons qu’un choix plus large peut réduire la nécessité, pour un consommateur, de changer d’application pour ses achats alimentaires. Les remises réservées aux membres peuvent favoriser l’adoption, mais elles engendrent également des coûts d’acquisition ; le test pertinent porte sur la rétention des commandes et la contribution après l’expiration des promotions.
La valeur moyenne des commandes divulguée par ezCater dépasse 400 USD et son réseau comprend plus de 140 000 restaurants. La transaction devrait être finalisée dans les prochains mois, sous réserve d’approbations et de conditions usuelles. Sa rentabilité opérationnelle non conforme aux PCGR annoncée étaye la plausibilité stratégique, mais aucun montant de bénéfice ni chiffre d’affaires n’a été communiqué dans le communiqué relatif à l’acquisition. Nous évitons donc de calculer un ratio cours/bénéfice d’acquisition, un multiple de chiffre d’affaires ou un relèvement précis du BPA.
Les prévisions de la direction pour les réservations du T3 constituent le critère pertinent à court terme. Une nouvelle acquisition annoncée en octobre ne peut pas expliquer la croissance organique des transactions au T3, et la croissance globale d’un groupe consolidé ultérieurement nécessiterait un rapprochement entre l’activité acquise et l’activité existante. La publication des résultats de novembre devrait être évaluée séparément en fonction de la demande existante, de la conversion des bénéfices et des plans de financement.
3. Qualité fondamentale
|
Indicateur financier
|
T2 2025
|
T2 2026
|
Évaluation
|
|
Chiffre d’affaires, millions USD
|
12,651
|
14,191
|
Croissance de 12,2 %, calculée
|
|
Résultat d’exploitation GAAP, millions USD
|
1,450
|
1,890
|
Marge sur le chiffre d’affaires la plus récente de 13,32 %, calculée
|
|
Résultat net GAAP / BPA dilué
|
1,355 million USD / 0,63 USD
|
2,394 millions USD / 1,17 USD
|
Les réévaluations des investissements faussent les bénéfices récurrents
|
|
BPA non-GAAP
|
0,60 USD
|
0,81 USD
|
Croissance de 35 %
|
|
Flux de trésorerie d’exploitation, millions USD
|
2,564
|
2,862
|
Les bénéfices de trésorerie restent substantiels
|
|
Capex, millions USD
|
89
|
70
|
Calculé comme le flux de trésorerie d’exploitation moins le FCF
|
|
FCF, millions USD
|
2,475
|
2,792
|
Croissance de 12,8 %, calculée
|
|
Trésorerie et placements à court terme, millions USD
|
7 633 au 31 décembre 2025
|
5 391 au 30 juin 2026
|
Soldes restreints exclus
|
|
Valeur comptable de la dette, millions USD
|
10 521 au 31 décembre 2025
|
12 723 au 30 juin 2026
|
Comprend la dette courante et non courante
|
La comparaison historique utilise des trimestres correspondants pour les résultats d’exploitation et des dates de bilan indiquées séparément. Le FCF est égal aux flux de trésorerie d’exploitation moins les achats d’immobilisations corporelles. Tous les ratios calculés utilisent les montants publiés ; la croissance globale arrondie peut légèrement différer. Les chiffres GAAP et non-GAAP répondent à des questions différentes et ne sont pas interchangeables.
La qualité de la croissance est solide ; la conversion de trésorerie est bonne ; le bilan est acceptable mais fait face à des exigences croissantes ; l’allocation du capital constitue le point faible de la visibilité de la thèse d’investissement. L’échelle de la place de marché devient précieuse lorsque la demande supplémentaire soutient l’utilisation, la disponibilité des partenaires et l’engagement récurrent. Le bénéfice économique peut disparaître si chaque trajet additionnel nécessite une hausse équivalente des incitations ou des coûts de support client.
Une chaîne de transmission reproductible entre l’activité et la valeur
Commencez par les 3,867 milliards de courses et les 58,022 milliards USD de réservations du T2. La moyenne calculée est de 15,004 USD par course. Supposons, uniquement à des fins d’analyse de sensibilité, que les courses augmentent de 10 % et que les réservations moyennes par course restent fixes. Les réservations trimestrielles supplémentaires s’élèveraient à 5,8022 milliards USD. En maintenant le ratio consolidé du chiffre d’affaires comptabilisé sur les réservations à 14,191 / 58,022 = 24,458 %, le chiffre d’affaires supplémentaire serait de 1,4191 milliard USD.
Supposons que ces réservations supplémentaires génèrent un FCF incrémental représentant 3 à 5 % des réservations, une fourchette délibérément prudente, inférieure ou proche du ratio consolidé FCF/réservations calculé de 4,812 % au T2. Le FCF trimestriel incrémental s’établit alors entre 174,1 et 290,1 millions USD ; le rythme annualisé sur quatre trimestres est de 696,3 à 1 160,4 millions USD. En appliquant un multiple illustratif fixe de 15x le FCF, cela soutient une valeur additionnelle des capitaux propres de 10,44 à 17,41 milliards USD, soit environ 7,5 à 12,4 % de la capitalisation actuelle. Il s’agit d’une analyse de sensibilité, et non d’une prévision : elle suppose une stabilité du mix, de la comptabilisation, du besoin en fonds de roulement, du nombre d’actions et des besoins en capital, et n’inclut pas les coûts d’acquisition.
Cette chaîne d’analyse indique les éléments à surveiller. L’augmentation des transactions ne crée de la valeur que si la monétisation demeure adéquate et si les marges de trésorerie incrémentales résistent à la concurrence. Le FCF organique par action, après les capitaux nécessaires au maintien de la position concurrentielle, est la variable la plus importante. La croissance acquise ne doit pas se substituer à cette mesure.
Trésorerie disponible pour l’actionnaire
Le flux de trésorerie d’exploitation du S1 s’est élevé à 5,213 milliards USD et les capex à 135 millions USD, générant 5,078 milliards USD de FCF. Les SBC du S1 ont atteint 1,023 milliard USD. Une déduction illustrative des SBC donne 4,055 milliards USD, soit environ 20 % de moins que le FCF déclaré ; il s’agit d’une sensibilité à la dilution économique, et non d’une mesure des flux de trésorerie définie par l’entreprise. Les rachats d’actions et les émissions d’actions doivent être examinés conjointement, plutôt que de considérer les dépenses de rachat comme une preuve de création de valeur par action.
Les liquidités non soumises à restriction de juin, de 5,391 milliards USD, sont à comparer à une valeur comptable de la dette de 12,723 milliards USD. Les actifs d’assurance soumis à restriction ne peuvent pas simplement être redéployés pour financer des acquisitions. Le faible niveau de capex déclaré rend le modèle opérationnel actuel attrayant, mais les investissements et les paiements liés aux acquisitions apparaissent ailleurs dans le tableau des flux de trésorerie. Une orientation vers des véhicules de financement ou le soutien d’infrastructures autonomes pourrait modifier ce profil sans se traduire immédiatement par une baisse des marges opérationnelles de la place de marché.
En tant que sensibilité de financement distincte, 2,3 milliards USD pour ezCater représentent environ 22,8 % du FCF TTM. Ce ratio mesure l’abordabilité, et non le rendement. Si un besoin de financement hypothétique de 10 milliards USD impliquait un coût annuel d’intérêts en numéraire de 5 à 7 %, il absorberait 500 à 700 millions USD avant impôts, soit environ 5,0 à 6,9 % de la base actuelle de FCF TTM. Ni le montant du financement ni le taux ne constituent une prévision. Les flux de trésorerie opérationnels acquis pourraient compenser cette charge ; leur inclusion nécessite un rapprochement documenté du financement et des bénéfices consolidés.
La contrepartie liée à Delivery Hero, les achats de participations antérieurs et les engagements pluriannuels relatifs aux AV ne doivent pas être aveuglément additionnés en une seule facture de trésorerie imminente. Leur périmètre, leur calendrier et leur éventuel chevauchement diffèrent. Néanmoins, leur coexistence signifie que les décisions d’allocation de la direction comptent désormais autant que la croissance de la place de marché existante.
4. Secteur et paysage concurrentiel
Le secteur concerné est l’intermédiation et l’exécution de transactions locales. La demande est limitée par l’accessibilité financière des ménages, l’économie des commerçants, l’offre de coursiers et la réglementation locale. La mise en relation numérique peut rendre ces ressources plus productives, mais la technologie n’élimine pas les coûts de livraison physique. La chaîne de valeur comprend l’acquisition de la demande, les paiements, la répartition des courses, l’exécution et, de plus en plus, la technologie autonome et le financement des flottes.
Les effets de réseau sont locaux : une vaste base d’utilisateurs mondiale ne garantit pas une prise en charge rapide dans un quartier donné. Le mécanisme économique le plus puissant est une densité suffisante des deux côtés d’une place de marché afin d’améliorer le service tout en répartissant les coûts fixes. C’est pourquoi l’expansion géographique et l’étendue de l’offre doivent être évaluées à travers l’économie unitaire plutôt qu’en fonction du nombre de pays.
|
Domaine
|
Échelle vérifiée / preuves
|
Mécanisme concurrentiel
|
Implication pour la valorisation
|
|
Distribution de mobilité
|
Réservations Uber Mobility : 28,988 milliards USD ; Lyft : 5,5 milliards USD
|
Densité locale, disponibilité et demande des entreprises
|
Une large distribution peut préserver la pertinence face à l’offre de véhicules autonomes
|
|
Places de marché de livraison
|
Réservations Uber Delivery : 27,463 milliards USD ; GOV DoorDash : 33,078 milliards USD
|
Choix, abonnement, publicité et fiabilité de l’exécution
|
L’échelle ne prouve pas des marges équivalentes
|
|
Asie du Sud-Est
|
GMV Grab On-Demand : 6,5 milliards USD
|
Écosystèmes régionaux et exécution locale
|
La présence acquise ne peut être considérée comme une croissance non contestée
|
|
Offre autonome
|
Lancement supervisé de Wayve à Londres ; Apollo Go sans conducteur à Dubaï
|
Les détenteurs de technologies et les distributeurs négocient les conditions économiques
|
Le nombre de partenaires ne permet pas d’établir des taux de commission durables
|
|
Repas en entreprise
|
Réservations ezCater sur les douze derniers mois supérieures à 2,5 milliards USD
|
Achats des entreprises, repas récurrents, fiabilité du service
|
Le rendement de l’acquisition doit dépasser les coûts de financement et d’intégration
|
Aucun pourcentage unifié de part de marché mondiale ne peut être déduit de ces chiffres. Le total des réservations d’Uber comprend Mobility, Delivery et Freight ; les définitions des concurrents et les zones géographiques couvertes diffèrent. Le tableau établit une échelle et des mécanismes observables, et non un classement des parts directement comparable.
Trois concurrents par rapport à la cible
|
Entreprise / périmètre, T2 2026
|
Chiffre d’affaires, millions USD
|
Valeur des transactions, milliards USD
|
Croissance de la valeur, publiée en glissement annuel
|
Indicateur de profit / comparabilité
|
|
Uber, consolidé
|
14,191
|
58.022
|
24 %
|
EBITDA ajusté de 2 819 millions USD ; 4,86 % des réservations, calculé
|
|
Lyft, consolidé
|
environ 1,800
|
environ 5.5
|
23 %
|
EBITDA ajusté de 177,2 millions USD ; 3,2 % des réservations
|
|
DoorDash, consolidé
|
4,454
|
33.078
|
36 %
|
EBITDA ajusté de 914 millions USD ; 2,76 % du GOV, calculé
|
|
Grab, groupe / à la demande
|
997
|
environ 6.5
|
21 %
|
EBITDA ajusté du groupe de 168 millions USD ; les services bancaires sont inclus dans les résultats du groupe
|
Toutes les périodes correspondent au T2 2026, mais la comparabilité reste approximative. Les courses Lyft, les commandes DoorDash et les trajets Uber diffèrent. Le GMV à la demande de Grab exclut certaines parties du périmètre de chiffre d’affaires et de résultats du groupe. L’EBITDA ajusté exclut également des éléments propres à chaque entreprise, ce qui rend les comparaisons de marges descriptives plutôt que probantes quant à des rendements normalisés supérieurs. La croissance de DoorDash inclut un périmètre acquis élargi ; sa hausse annoncée de 36 % ne constitue donc pas automatiquement une mesure de gains organiques de parts de marché.
Uber est un bénéficiaire net de la consolidation des places de marché et de l’expansion de ses produits dans le scénario de base, mais il ne remporte pas tous les marchés. DoorDash est un gagnant en matière d’échelle de livraison et d’opportunités de monétisation ; la valeur de ses transactions signifie qu’Uber ne peut pas considérer le commerce local comme une extension sans concurrence. Grab est un gagnant en matière d’engagement régional et d’amélioration de la rentabilité, ce qui montre pourquoi les acteurs locaux historiques restent redoutables. Lyft s’améliore et demeure viable, mais perd en étendue mondiale relative et en effet de levier interproduits face à Uber. Il s’agit d’un désavantage stratégique, et non d’une prévision de difficultés financières.
L’issue des véhicules autonomes dépend particulièrement du pouvoir de négociation. Un fournisseur technologique proposant un service différencié et disposant de sa propre distribution auprès des consommateurs peut exiger une plus grande part des retombées économiques. Uber apporte l’agrégation de la demande et la répartition des courses ; le fournisseur apporte des capacités autonomes rares et des véhicules. Les deux peuvent créer de la valeur. La question d’investissement est de savoir si Uber conserve des profits attractifs après avoir rémunéré les propriétaires et les financeurs de ces actifs.
Le service Wayve de Londres a été lancé avec un conducteur formé à bord. Le lancement d'Apollo Go à Dubaï est entièrement sans conducteur dans certaines zones. Il s'agit d'étapes distinctes de commercialisation ; les lancements supervisés ne doivent pas être considérés comme la preuve que les coûts liés aux conducteurs ont déjà disparu. Notre scénario de base préserve les bénéfices de trésorerie existants de Mobility et n'attribue qu'une valeur supplémentaire limitée aux VA jusqu'à ce que les rendements contractuels, le taux d'utilisation et la répartition des responsabilités deviennent visibles.
Pour ezCater, l'avantage potentiel réside dans l'intégration aux flux de travail des entreprises et dans une exécution fiable des commandes de groupe. Le perdant potentiel est un intermédiaire autonome qui doit acheter la demande à répétition tandis qu'une plateforme plus large réalise des ventes croisées auprès de relations existantes. Il s'agit de notre inférence stratégique, et non d'un résultat vérifié concernant les parts de marché. Uber doit encore préserver la qualité du service et l'économie des commerçants tout en intégrant le produit acquis.
5. Principaux risques
-
Le pouvoir de négociation des VA érode l'économie de Mobility. Déclencheur : les partenaires autonomes exigent des parts de revenus plus importantes ou privilégient leur propre distribution. Transmission : un bénéfice retenu plus faible par réservation et des garanties supplémentaires réduisent le FCF, entraînant un multiple de valorisation inférieur même lorsque le nombre de trajets augmente.
-
Les rendements des acquisitions sont inférieurs au coût du capital. Déclencheur : les coûts d’intégration, une faible rétention ou des retards empêchent les bénéfices acquis de couvrir les charges de financement et d’amortissement. Transmission : le chiffre d’affaires consolidé augmente tandis que les rendements économiques par action s’affaiblissent ; le désendettement entre en concurrence avec les rachats d’actions.
-
Le FCF déclaré surestime les bénéfices durables revenant aux actionnaires. Déclencheur : la dilution liée à la rémunération en actions (SBC) persiste ou les avantages de trésorerie liés à l’assurance et au fonds de roulement s’inversent. Transmission : la trésorerie disponible après maintien du nombre d’actions et règlement des obligations tombe en dessous du FCF mis en avant, rendant le rendement apparent de 7,22 % moins attrayant.
-
Les consommateurs réagissent aux pressions sur l’accessibilité financière. Déclencheur : la croissance des réservations tombe sous la borne basse des prévisions malgré les dépenses promotionnelles. Transmission : une fréquence plus faible réduit la densité et répartit les coûts de support et de technologie sur un nombre moindre de transactions, comprimant la conversion en bénéfices.
-
Les coûts de main-d’œuvre, d’assurance ou de réglementation augmentent. Déclencheur : changements contraignants du statut des prestataires indépendants, des exigences de provisions ou des obligations de responsabilité. Transmission : les coûts directs augmentent, l’offre des partenaires devient plus coûteuse et les hausses de prix peuvent affaiblir la demande. La diversification géographique ne protège pas contre un choc local concentré.
-
La concurrence dans la livraison impose de nouvelles subventions. Déclencheur : les incitations destinées aux commerçants ou aux consommateurs dépassent le bénéfice brut additionnel. Transmission : la sélection acquise et l’étendue de l’offre alimentaire ne génèrent pas une marge contributive suffisante ; la qualité des bénéfices se détériore avant le volume global des réservations.
-
Le calendrier des transactions modifie les besoins en capitaux. Déclencheur : des mesures correctives réglementaires, un calendrier d'offre révisé ou une détérioration des marchés de financement modifient les conditions d'une acquisition. Transmission : le calendrier des flux de trésorerie, les coûts d'intérêt et les synergies attendues évoluent, invalidant les hypothèses de valorisation autonome. Le 5 novembre est une date limite d'acceptation, et non une date confirmée de règlement en espèces.
Le principal échec de valorisation résulterait d'une atteinte structurelle à la trésorerie conservée par transaction. Une baisse du cours de l'action à elle seule n'invalide pas la thèse, tandis qu'une simple annonce d'acquisition ne la renforce pas à elle seule. Les éléments probants doivent relier les progrès opérationnels à la génération économique de trésorerie par action.
6. Liste de contrôle du suivi
Ces seuils sont des règles de suivi définies par les analystes, sauf lorsqu'ils sont identifiés comme des prévisions de la direction ; ils ne constituent pas des prédictions.
-
Résultats du T3 du 4 novembre : des réservations égales ou supérieures à 58,25 milliards USD satisferaient à la borne inférieure actuelle de la direction ; un niveau inférieur affaiblirait l'évaluation de la demande. Comparez le résultat sur la même base de périmètre et de devise.
-
BPA non-GAAP : La fourchette de 0,84 à 0,88 USD de la direction fournit un test de conversion des bénéfices. Un niveau inférieur à 0,84 USD, parallèlement à une croissance soutenue des réservations, déplacerait l’attention vers les pressions sur les coûts ; le rapprochement importe davantage qu’un dépassement des attentes en manchette.
-
Conversion trimestrielle du FCF : maintenir un ratio FCF/réservations supérieur à 4 % soutiendrait la thèse de trésorerie ; un ratio inférieur à 3 % pendant deux trimestres nécessiterait un examen du fonds de roulement, des assurances et des dépenses d’investissement. Ne pas annualiser un trimestre favorable sans vérifier la saisonnalité.
-
Allocation du capital et financement : exiger une présentation distincte des paiements d’acquisition, de la dette supplémentaire, des charges d’intérêts et des engagements relatifs aux véhicules. Une dette dépassant sensiblement l’intention déclarée par la direction de maintenir un levier brut inférieur à 2x pour la transaction Delivery Hero affaiblirait l’argument de financement, sous réserve de son dénominateur qui sera finalement défini.
-
Date limite d’acceptation de Delivery Hero : 5 novembre : suivre l’état de l’offre publique et les avancées réglementaires ; le règlement est attendu au S2 2027. Le dépassement d’une échéance ne signifie pas que l’entreprise est consolidée ni que la contrepartie a été versée.
-
intégration d’ezCater et rendements : rechercher les revenus, le résultat d’exploitation et les coûts d’intégration publiés. Tant que ces éléments ne sont pas disponibles, ne comptabiliser aucune synergie chiffrée dans le scénario de base. Des preuves d’une amélioration des marges après prise en compte des coûts récurrents de service renforceraient la logique de l’opération.
-
commercialisation des véhicules autonomes : suivre l’utilisation, le bénéfice conservé et les garanties de financement parallèlement aux étapes de déploiement. L’objectif de fin d’année, pouvant atteindre 15 villes, aide à mesurer le déploiement, mais un nombre plus élevé de villes assorti d’une détérioration de l’économie unitaire ne justifierait pas une valorisation supérieure.
-
économie par action : exiger que la réduction du nombre d’actions et la croissance de la trésorerie soient évaluées conjointement. Une dilution supérieure à 2 % par an sans croissance compensatoire de la trésorerie affaiblirait la conclusion sur la valeur, même si les bénéfices totaux du groupe augmentent.
Limites des données importantes : les états financiers détaillés d'ezCater et le modèle de rendement de la transaction n'ont pas été divulgués dans le communiqué. Les contrats de partenaires AV et les données économiques unitaires ne sont pas disponibles dans les sources citées. La valorisation de l'action utilise les données du marché secondaire du 7 octobre ; la page de négociation de LBank est utilisée pour vérifier la couverture, et sa cotation de jeton mise en cache ne constitue pas un cours d'action en direct vérifié. Aucun consensus d'analystes, aucune notation officielle ni instruction de trading personnalisée n'est utilisé.
7. Sources
-
-
Uber annonce ses résultats du deuxième trimestre 2026 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 5 août 2026 ; trimestre clos le 30 juin ; normes GAAP et non-GAAP identifiées séparément.
-
Formulaire 10-Q d’Uber — 30 juin 2026 (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — dépôt principal auprès de la SEC ; flux de trésorerie du S1, bilan et vérifications comptables.
-
Remarques préparées du T2 2026 (https://investor.uber.com/files/doc_earnings/2026/q2/transcript/Uber-Q2-26-Prepared-Remarks.pdf) — 5 août 2026 ; perspectives de la direction et intentions en matière de capital, sans garantie.
-
-
-
-
-
-
-
-
-
-
-
-
-
Trading au comptant UBERON/USDT | LBank (https://www.lbank.com/trade/uberon_usdt) — Ouvert le 8 octobre 2026 ; graphique, paire et commandes d'achat/vente visibles ; cotation en cache exclue de la valorisation de l'action.
-
-
-
-



 Transférer