Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d’informations accessibles au public et est destiné uniquement au partage d’informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ni une garantie de rendement. Les opérations de l’entreprise, les valorisations, les prix de marché et les attentes consensuelles abordés dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
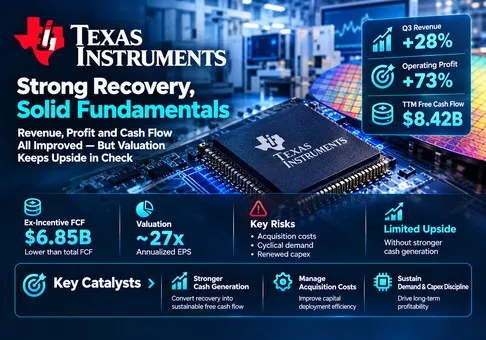
Jugement global : Texas Instruments Incorporated est une franchise de semi-conducteurs de haute qualité en pleine reprise opérationnelle, mais l’action est pleinement valorisée et le rapport risque-rendement est légèrement négatif au prix de référence. La variable déterminante est le flux de trésorerie disponible durable par action après les avantages liés au CHIPS Act et le financement des acquisitions.
-
La reprise est généralisée et rentable. Le chiffre d’affaires du T3, de 6,055 milliards USD, a progressé de 28 % sur un an, tandis que le résultat opérationnel selon les PCGR a augmenté de 73 % pour atteindre 2,874 milliards USD. Le résultat opérationnel incrémental divisé par le chiffre d’affaires incrémental s’est établi à 92,2 %. Ce taux de conversion inhabituellement élevé plaide en faveur d’une absorption substantielle des coûts fixes et rend dangereuse l’extrapolation du dernier taux de croissance. L’amélioration des bénéfices est réelle ; sa rentabilité marginale ne devrait probablement pas constituer un régime permanent.
-
La génération de trésorerie s’est améliorée davantage que ne le suggère le seul chiffre principal. Le flux de trésorerie disponible, tel que défini par l’entreprise, sur les douze derniers mois a atteint 8,422 milliards USD. Le retrait de 1,104 milliard USD de produits directs du CHIPS Act et de 469 millions USD d’avantages de trésorerie liés aux crédits d’impôt à l’investissement aboutit à une mesure analytique hors incitations de 6,849 milliards USD. Il s’agit toujours d’une forte reprise, mais cela fournit une base de trésorerie sensiblement plus faible pour la valorisation et les distributions. Cet ajustement constitue notre mesure analytique, et non une prévision de la direction.
-
Le cours de l’action exige déjà le maintien de solides bénéfices. La clôture de la séance régulière du 21 octobre à 284,65 USD, multipliée par environ 914 millions d’actions en circulation en fin de période, implique une valeur des capitaux propres de 260,17 milliards USD. Le rendement du FCF publié est de 3,24 % ; le rendement hors incitations est de 2,63 %. L’annualisation du point médian des prévisions de BPA du T4, à 2,62 USD, donne 10,48 USD et un multiple de 27,2x. Il s’agit d’une analyse de sensibilité au rythme actuel, et non d’une estimation des bénéfices de l’an prochain ou d’un multiple de consensus.
-
L’Analog porte la thèse d’investissement. L’Analog génère 81,1 % du chiffre d’affaires et 87,2 % du résultat d’exploitation. Sa marge d’exploitation de 51,0 % permet de financer les investissements dans le traitement embarqué et la production. La marge de 26,5 % de l’Embedded reste nettement inférieure ; l’expansion dans la connectivité doit donc générer des rendements supplémentaires plutôt que simplement accroître la base de revenus. La transaction proposée avec Silicon Labs ajoute un test distinct d’allocation du capital.
-
Le prochain trimestre étaye la durabilité des bénéfices plutôt qu’une nouvelle accélération séquentielle. Les prévisions de chiffre d’affaires pour le T4 affichent un point médian de 6,05 milliards USD, contre 6,055 milliards USD au T3 ; le point médian du BPA reste inchangé à 2,62 USD. La question centrale n’est plus de savoir si la demande s’est redressée, mais quel niveau de trésorerie cette demande peut soutenir tout au long du cycle. Une prime peut perdurer, mais une nouvelle revalorisation exige une meilleure économie de trésorerie à moyen terme.
Notre scénario de base illustratif et autonome pour l’année prochaine suppose un chiffre d’affaires de 24,2 milliards USD, une marge opérationnelle de 46 %, 280 millions USD de charges nettes hors exploitation, un taux d’imposition de 13,5 % et 925 millions d’actions diluées. Le BPA s’établit à environ 10,15 USD : (24,2 × 46 % − 0,28) × 86,5 % / 0,925. L’application d’une fourchette de 25 à 28x sélectionnée par les analystes aboutit à 254–284 USD par action, plaçant le prix de référence à la limite supérieure. Il s’agit d’hypothèses de recherche transparentes, n’incluant aucun bénéfice acquis, aucune comptabilisation des acquisitions ni aucun financement de transaction.
Un scénario optimiste de sensibilité repose sur un chiffre d’affaires de 26 milliards USD, une marge de 49 % et un multiple de 30x les bénéfices, avec les mêmes autres hypothèses, ce qui aboutit à environ 350 USD par action. Un cycle plus faible, avec un chiffre d’affaires de 22 milliards USD, une marge de 40 % et un multiple de 22x, aboutit à environ 175 USD. Il s’agit de valeurs de scénario plutôt que d’objectifs de cours. Cette asymétrie explique la position prudente sur le titre malgré une opinion positive sur la franchise : la solidité des opérations et l’attrait des rendements prospectifs sont deux questions distinctes.
2. Présentation de l’entreprise, répartition des activités et principaux indicateurs opérationnels
Texas Instruments conçoit et fabrique des puces qui gèrent l’alimentation, convertissent des signaux physiques en données exploitables et contrôlent des systèmes électroniques. Les clients intègrent ces composants dans des machines industrielles, des véhicules, des centres de données, des appareils grand public et des équipements de communication. Les revenus proviennent des expéditions de composants, la demande étant déterminée par la production des clients, le contenu en semi-conducteurs et les décisions de gestion des stocks. Le modèle économique combine donc une longue pertinence des produits avec la volatilité des commandes à court cycle.
Le segment Analog comprend des produits de gestion de l’alimentation et de chaîne de signal. Embedded Processing inclut des microcontrôleurs et des processeurs, pour lesquels la compatibilité logicielle et les outils de développement peuvent contribuer à conserver les conceptions. Other regroupe les activités restantes et certaines charges du siège. Le bénéfice publié d’un segment doit donc être interprété selon sa définition comptable ; la marge apparemment élevée de Other ne signifie pas l’existence d’une nouvelle activité de produits à forte marge.
|
Activité / T3 2026
|
Chiffre d'affaires, millions USD
|
Part du chiffre d'affaires
|
Résultat d'exploitation, millions USD
|
Implication économique et d'investissement
|
|
Analogique
|
4,911
|
81.1 %
|
2,505
|
Gestion de l'alimentation et chaîne de signal ; principale source de levier industriel. Marge d'exploitation de 51.0 %.
|
|
Traitement embarqué
|
858
|
14.2 %
|
227
|
Microcontrôleurs et processeurs ; les écosystèmes de conception et de logiciels comptent. Marge d'exploitation de 26.5 %.
|
|
Autres
|
286
|
4.7 %
|
142
|
Activités restantes et éléments corporate ; inclut les charges d'acquisition et de restructuration. La marge ne constitue pas une référence produit fiable.
|
L'activité de TI ne dépend pas du lancement annuel d'un seul appareil. Son portefeuille répartit le risque de conception entre de nombreuses applications, mais cette diversité ne peut éliminer un ralentissement industriel synchronisé. La propriété par l'entreprise de ses capacités de fabrication crée une seconde source de levier : une production accrue des usines répartit les coûts fixes sur davantage d'expéditions. Le même mécanisme s'inverse lorsque les taux de charge diminuent. Le formulaire 10-Q du deuxième trimestre décrit explicitement cette relation, ce qui fait du taux d'utilisation un élément central pour comprendre le rebond actuel des marges.
Principaux indicateurs opérationnels et évolutions
|
Indicateur opérationnel
|
Dernière valeur publiée
|
Évolution / implication
|
|
Demande industrielle
|
Plus de 40 % sur un an ; environ 10 % sur un trimestre
|
Fort rebond cyclique ; ne pas assimiler les ventes aux distributeurs à la consommation finale.
|
|
Demande automobile
|
Entre 10 et 20 % sur un an ; environ 10 % sur un trimestre
|
Soutien de la demande plus large que le seul segment des centres de données.
|
|
Demande des centres de données
|
Environ 95 % sur un an ; environ 20 % sur un trimestre
|
Croissance la plus rapide parmi les marchés finaux publiés ; le chiffre d’affaires absolu n’est pas fourni ici.
|
|
Stocks
|
4 672 millions USD ; 194 jours
|
Hausse séquentielle de 67 millions USD ; baisse de 2 jours.
|
|
Prévisions de chiffre d’affaires pour le T4
|
5,80–6,30 milliards USD
|
Point médian de 6,05 milliards USD ; pratiquement stable d’un trimestre à l’autre.
|
|
Prévisions de BPA pour le T4
|
2,45–2,79 USD
|
Point médian de 2,62 USD ; pratiquement stable d’un trimestre à l’autre.
|
|
Dividende
|
1,52 USD par trimestre ; 6,08 USD annualisés
|
Hausse de 7 % ; date de référence le 30 octobre ; paiement le 10 novembre.
|
Les taux de croissance des marchés finaux proviennent des remarques préparées du 21 octobre et correspondent à des estimations approximatives de la direction. Il ne s’agit pas de variations mesurées de parts de marché. Les secteurs industriel, automobile et des centres de données se sont tous améliorés, ce qui donne à la reprise une assise plus large qu’une seule catégorie liée à l’IA. Toutefois, TI n’a pas fourni dans ces remarques une ventilation complète des revenus absolus par marché final. Il serait donc injustifié d’attribuer à l’IA l’ensemble des revenus supplémentaires.
Par rapport aux prévisions précédentes de l’entreprise, le chiffre d’affaires a dépassé le point médian de 5,90 milliards USD de 155 millions USD, soit 2,6 %, tout en restant inférieur à la borne haute de 6,15 milliards USD. Le BPA a dépassé le point médian de 2,40 USD de 0,22 USD, soit 9,2 %, et a excédé de 0,05 USD la borne haute de 2,57 USD. Ces comparaisons se rapportent aux prévisions de la direction, et non au consensus de Wall Street. La surprise fiscale ponctuelle du T3 a réduit le BPA de 0,01 USD par rapport aux prévisions initiales ; elle n’explique donc pas ce dépassement.
Pour le prochain trimestre, le point médian des revenus est approximativement stable d’un trimestre à l’autre. Une forte comparaison d’une année sur l’autre peut coexister avec une activité stable séquentiellement ; cette dernière est plus pertinente pour l’absorption des capacités de production à court terme. Les investisseurs devraient donc distinguer une reprise continue d’une accélération du rythme de la reprise. Les perspectives actuelles étayent plus clairement la première conclusion que la seconde.
3. Qualité fondamentale
|
Indicateur financier, en millions de dollars américains, sauf ratios/BPA
|
T3 2025
|
T2 2026
|
T3 2026
|
|
Revenus trimestriels
|
4,742
|
5,463
|
6,055
|
|
Bénéfice d’exploitation trimestriel selon les PCGR
|
1,663
|
2,310
|
2,874
|
|
Marge d’exploitation trimestrielle selon les PCGR
|
35.1%
|
42.3%
|
47.5%
|
|
BPA trimestriel selon les PCGR, USD
|
1.48
|
2.14
|
2.62
|
|
Flux de trésorerie d’exploitation trimestriel
|
2,190
|
2,703
|
3,419
|
|
Flux de trésorerie d’exploitation sur les douze derniers mois
|
6,897
|
8,667
|
9,896
|
|
Dépenses d’investissement sur les douze derniers mois
|
4,817
|
3,300 (arrondi)
|
2,578
|
|
Flux de trésorerie disponible défini par l’entreprise sur les douze derniers mois
|
2,415
|
6,534
|
8,422
|
|
Trésorerie et placements à court terme
|
5,186
|
Non reproduit
|
8,142
|
|
Dette, valeur comptable au bilan
|
14,046
|
Non reproduit
|
13,555
|
Les périodes correspondent à des trimestres calendaires, sauf les lignes TTM, qui couvrent les douze mois se terminant à chaque trimestre présenté. Les dépenses d’investissement du T2 sont arrondies comme indiqué dans le communiqué précédent. La dette figurant dans le tableau est à sa valeur comptable, y compris les échéances courantes ; la direction a séparément communiqué un principal en circulation de 13,65 milliards USD au T3. Les deux conventions ne doivent pas être mélangées. La trésorerie inclut les placements à court terme.
La qualité de la croissance est solide, avec une composante cyclique. La marge opérationnelle est passée de 35,1 % à 47,5 % sur un an. La marge brute exacte du T3 est de 3 887 / 6 055 = 64,2 % ; la direction l’a arrondie à 64 % dans ses commentaires préparés. Le segment Analog a contribué à hauteur de 1,182 milliard USD à l’augmentation de 1,313 milliard USD du chiffre d’affaires, soit environ 90 %. Le principal moteur est donc l’activité principale, plutôt qu’un changement dans la composition de petites activités. Néanmoins, une marge incrémentale exceptionnellement élevée indique un levier opérationnel, et non que les revenus futurs pourront continuer à se convertir au même rythme.
La conversion de trésorerie est solide, mais la définition importe. TI définit le FCF comme le flux de trésorerie d’exploitation moins les dépenses d’investissement, plus les produits directs de CHIPS. Le rapprochement sur les douze derniers mois (TTM) est de 9,896 − 2,578 + 1,104 = 8,422 milliards USD. L’avantage fiscal de 469 millions USD est déjà inclus dans le flux de trésorerie d’exploitation ; l’ajouter de nouveau reviendrait à le comptabiliser deux fois. La suppression des deux formes de soutien donne 9,896 − 0,469 − 2,578 = 6,849 milliards USD. Cet ajustement élimine les avantages de trésorerie CHIPS identifiés, et non tous les éventuels effets gouvernementaux ou fiscaux.
Le même calcul pour la période de l’exercice précédent est de 6,897 − 0,302 − 4,817 = 1,778 milliard USD. L’amélioration de 5,071 milliards USD du flux de trésorerie hors incitations se compose d’une hausse de 2,832 milliards USD du flux de trésorerie d’exploitation après ajustement des crédits d’impôt et d’une baisse de 2,239 milliards USD des dépenses d’investissement. Environ 44 % de l’amélioration provient donc de la réduction des dépenses d’investissement. Il s’agit de liquidités précieuses, mais la baisse des dépenses ne peut pas soutenir indéfiniment le même niveau de croissance marginale. À terme, les bénéfices et l’efficacité du fonds de roulement devront contribuer davantage à cette hausse.
Le bilan est maîtrisable avant l’acquisition. La trésorerie et les placements à court terme de 8,142 milliards USD compensent une valeur comptable de la dette de 13,555 milliards USD, ce qui donne une dette nette de 5,413 milliards USD. Ce niveau est modéré par rapport à la génération actuelle de trésorerie. Toutefois, la contrepartie d’acquisition, les frais et le financement peuvent consommer des liquidités même lorsque le levier opérationnel s’améliore. L’annonce de février d’une valeur d’entreprise d’environ 7,5 milliards USD n’est pas interchangeable avec un paiement de trésorerie futur exact, et nous ne la déduisons pas mécaniquement du solde de trésorerie actuel.
Les retours de capitaux sont couverts au rythme récent sur douze mois : les 5,810 milliards USD reversés aux actionnaires représentent 84,8 % du FCF analytique hors incitations. Le nouveau dividende annualisé de 6,08 USD implique environ 5,56 milliards USD de versements sur 914 millions d’actions, avant toute évolution future du nombre d’actions ou décision de déclaration. À lui seul, cela absorbe environ 81 % de la base de trésorerie ajustée sur douze mois. Le dividende semble soutenable, tandis que la capacité restante pour les rachats d’actions, le financement d’acquisitions et une nouvelle expansion des dépenses d’investissement est moins généreuse que ne le laisse entendre le chiffre de FCF publié.
La variable la plus importante est une utilisation soutenue se traduisant par des bénéfices en trésorerie par action. Une analyse de sensibilité explicite illustre le mécanisme : 1 milliard USD supplémentaire de revenus, avec une marge opérationnelle incrémentale supposée de 55 %, ajoute 550 millions USD de bénéfice opérationnel. Avec un taux d’imposition de 13,5 % et 925 millions d’actions diluées, cela représente environ 0,51 USD de BPA. Avec un multiple de bénéfices de 27x, cela soutient environ 13,9 USD de valeur par action, à condition que le fonds de roulement et les dépenses d’investissement n’absorbent pas cet avantage. La marge incrémentale constitue une hypothèse analytique, inférieure à la comparaison actuelle exceptionnelle ; ce calcul ne constitue pas des prévisions de l’entreprise.
Pour les flux de trésorerie, cette même contribution opérationnelle après impôts de 476 millions USD constitue un point de départ maximal avant les besoins supplémentaires en fonds de roulement et les dépenses d'équipement. Une augmentation de 200 millions USD des stocks et des créances réduirait l'avantage de trésorerie à environ 276 millions USD. C'est pourquoi le suivi des expéditions parallèlement aux stocks et aux investissements est plus utile que l'extrapolation du seul BPA. La chaîne de transmission est la demande, les expéditions, l'absorption des capacités de production, le bénéfice après impôts, la conversion en trésorerie, puis la valorisation.
4. Secteur et paysage concurrentiel
Le secteur concerné est celui des semi-conducteurs analogiques, du contrôle embarqué, ainsi que des semi-conducteurs associés de gestion de l’alimentation et de connectivité. Il recoupe l’infrastructure d’IA par le biais de la fourniture d’énergie et de la détection, mais l’ensemble concurrentiel diffère de celui des principaux accélérateurs de calcul. Les clients choisissent les composants en fonction des performances, de la fiabilité, du support logiciel, de la disponibilité et du coût total du système. La question pour les investisseurs est de savoir quelle part de la valeur économique chaque fournisseur conserve une fois ses engagements de fabrication et de développement financés.
|
Environnement concurrentiel
|
Éléments probants / échelle
|
Position relative
|
Incidence sur la valorisation
|
|
Fabrication analogique à grande échelle
|
Chiffre d’affaires analogique de TI : 4,911 milliards USD ; marge opérationnelle du segment : 51,0 %
|
TI bénéficie des taux d’utilisation ; ADI est concurrentiel grâce à des circuits mixtes à plus forte valeur ajoutée
|
Une prime nécessite des rendements de trésorerie durables après les dépenses d’investissement dans les usines.
|
|
Reprise industrielle
|
Croissance industrielle de TI supérieure à 40 % ; industriel d’ADI : 53 %
|
Les deux entreprises sont gagnantes sur les périodes publiées ; le calendrier et les catégories diffèrent
|
La reprise sectorielle ne démontre pas des gains de parts de marché pour TI.
|
|
Automobile / embarqué
|
Automobile NXP : 1,938 milliard USD ; systèmes embarqués TI : 858 millions USD
|
NXP est plus solide en matière d'échelle automobile divulguée ; les indicateurs ne portent pas sur des marchés équivalents
|
TI a besoin de retombées liées à la connectivité, plutôt que de la seule ampleur des acquisitions.
|
|
Résilience des marges
|
Marge brute de ST : 34,8 % ; TI : 64,2 % ; ADI : 67,3 %
|
ST accuse un retard sur ces pairs en matière de rentabilité brute au cours des périodes comparées
|
TI est un bénéficiaire net, mais les différences de portefeuille empêchent tout classement causal.
|
|
Société / période publiée
|
Chiffre d'affaires, milliards USD
|
Croissance du chiffre d'affaires en glissement annuel
|
Marge brute GAAP
|
Marge opérationnelle GAAP
|
Trésorerie / éléments opérationnels
|
|
Texas Instruments Incorporated / T3 2026
|
6,055
|
28 %
|
64,2 %
|
47,5 %
|
FCF sur les 12 derniers mois de 8,422 milliards USD ; inclut les avantages de CHIPS.
|
|
Analog Devices, Inc. / T3 de l'exercice 2026, clos le 1er août
|
4,022
|
40 %
|
67,3 %
|
40,1 %
|
FCF sur les 12 derniers mois de 4,937 milliards USD ; flux de trésorerie d'exploitation moins dépenses d'investissement.
|
|
NXP Semiconductors N.V. / T2 2026, clos le 28 juin
|
3,496
|
19 %
|
57,3 %
|
30,6 %
|
FCF trimestriel de 791 millions USD ; selon la convention des capex nets.
|
|
STMicroelectronics N.V. / T2 2026
|
3,490
|
26 %
|
34,8 %
|
Non utilisé
|
Données officielles publiées uniquement ; publication des résultats du T3 prévue le 29 octobre.
|
Les périodes des pairs correspondent aux dernières publications financières vérifiées retenues pour cette comparaison, et non à des fenêtres calendaires identiques. Toutes les marges affichées sont conformes aux PCGR ; la marge opérationnelle ajustée de 50,0 % d’ADI et la marge opérationnelle non conforme aux PCGR de 35,1 % de NXP ne sont délibérément pas substituées dans la colonne PCGR. Les définitions des flux de trésorerie et les périodes diffèrent ; les chiffres absolus de flux de trésorerie disponible (FCF) constituent donc un contexte plutôt qu’un classement. Aucune donnée précise et actuelle sur les parts de marché ni aucun consensus de valorisation des pairs n’est supposé.
TI et ADI sont les gagnants opérationnels les plus nets parmi les publications comparées. TI associe une importante activité analogique à une absorption incrémentale exceptionnelle. ADI croît plus rapidement à partir d’une base différente et génère une marge brute plus élevée, ce qui soutient l’idée que les capacités spécialisées en signaux mixtes restent précieuses même à mesure que les capacités de fabrication augmentent. Aucune de ces observations ne prouve que TI gagne des parts de marché au détriment d’ADI. Leurs gammes de produits et leurs périodes publiées diffèrent, et les deux entreprises peuvent bénéficier du même cycle de reconstitution des stocks et de la demande.
NXP est un concurrent crédible dans les systèmes embarqués et automobiles. Son envergure divulguée dans l'automobile illustre pourquoi TI ne peut pas considérer la connectivité comme une extension incontestée. L'acquisition proposée de Silicon Labs pourrait élargir le portefeuille, mais l'obstacle économique inclut les capitaux utilisés, le travail d'intégration et le temps nécessaire pour migrer la production ou réaliser des ventes croisées de conceptions. Les synergies annuelles annoncées dans la fabrication et les opérations, d'environ 450 millions USD dans les trois ans suivant la clôture, constituent un objectif de la direction. Elles ne devraient pas être comptabilisées dans les bénéfices actuels ni supposées disponibles dès le premier jour.
ST est le retardataire relatif en matière de rentabilité brute actuelle. Sa marge brute publiée de 34,8 % est nettement inférieure à celles de TI et d’ADI malgré la croissance du chiffre d’affaires. Cela en fait la comparaison opérationnelle la plus faible sur les périodes sélectionnées, plutôt qu’une preuve que tous ses produits ou investissements futurs sont structurellement inférieurs. Une marge brute plus faible peut refléter la composition des ventes et le taux d’utilisation, ainsi que la pression concurrentielle. Une affirmation de perte permanente de parts de marché nécessiterait des éléments de preuve qui ne sont pas disponibles ici.
TI est un bénéficiaire net de la reprise actuelle, car son parc industriel existant amplifie la demande marginale. L’avantage stratégique est maximal lorsque des capacités fiables soutiennent des positions de conception rentables. Il s’affaiblit si les capacités doivent être remplies à des prix plus bas ou si les clients utilisent des sources d’approvisionnement alternatives pour négocier et capter les gains. Le marché peut valoriser un avantage concurrentiel industriel, mais les rendements pour les actionnaires exigent en fin de compte que cet avantage génère des liquidités après les dépenses de remplacement et d’expansion.
5. Principaux risques
-
Le réapprovisionnement s’inverse. Si les commandes industrielles ralentissent après la normalisation des stocks des clients, les livraisons peuvent chuter plus rapidement que la production finale d'équipements. Des taux d'utilisation plus faibles répartiraient les coûts fixes sur un nombre réduit d'unités et comprimeraient à la fois les bénéfices et la conversion de trésorerie. La poursuite d'une croissance positive d'une année sur l'autre n'invaliderait pas à elle seule ce risque.
-
Les dépenses des usines repartent à la hausse. Si la demande exige sensiblement plus de dépenses en équipements ou en qualification, les dépenses d'investissement peuvent absorber la trésorerie désormais libérée par le ralentissement des investissements. Une marge opérationnelle publiée plus élevée pourrait alors coexister avec un rendement décevant du FCF hors incitations, ce qui affaiblirait l'argument de valorisation.
-
Le soutien public est confondu avec une capacité opérationnelle récurrente. Une réduction ou un report des produits directs et de l'utilisation des crédits d'impôt diminuerait la disponibilité de trésorerie publiée. L'ajustement analytique retire déjà les avantages identifiés, mais les investisseurs valorisant le chiffre global plus élevé pourraient tout de même réagir à leur disparition.
-
Les rendements de l'acquisition dans la connectivité sont inférieurs aux attentes. Un retard réglementaire, des coûts d’intégration, une attrition de la clientèle ou des synergies plus faibles pourraient repousser les rendements de l’investissement proposé dans Silicon Labs. Les engagements de trésorerie et de financement deviendraient plus lourds par rapport aux bénéfices acquis, limitant les rachats d’actions et la flexibilité de valorisation.
-
La concurrence sur les prix absorbe l’avantage manufacturier. Si les clients exigent des concessions ou si des capacités concurrentes deviennent plus disponibles, la croissance du chiffre d’affaires pourrait ne pas soutenir la marge brute. L’effet se répercuterait des prix et du mix vers l’économie des usines, les bénéfices et le multiple assorti d’une prime.
-
Les stocks deviennent un frein. Si les stocks augmentent tandis que la croissance des expéditions ralentit, le besoin en fonds de roulement peut consommer de la trésorerie avant même un repli du compte de résultat. Une dépréciation ultérieure ou une réduction de la production porterait un second coup à la rentabilité. Le point de départ de 194 jours mérite attention malgré la baisse séquentielle du nombre de jours.
-
Le multiple assorti d’une prime se contracte. À environ 27 fois un solide rythme trimestriel de BPA, même des bénéfices inchangés peuvent générer de faibles rendements boursiers si les investisseurs exigent un rendement de trésorerie plus élevé. Les utilisateurs de contrats à terme font face à des effets supplémentaires liés au financement, à la base et aux liquidations ; les scénarios fondamentaux au niveau de l’action ne modélisent pas leurs rendements avec effet de levier.
6. Liste de contrôle du suivi
Les seuils suivants constituent des règles de décision pour la recherche, et non des objectifs de gestion ou des instructions de trading.
-
Chiffre d’affaires et BPA du T4 : un résultat égal ou supérieur à 6,05 milliards USD et 2,62 USD soutient l’hypothèse de durabilité ; des résultats inférieurs à 5,80 milliards USD ou 2,45 USD l’affaibliraient sensiblement. Examinez les effets fiscaux avant d’attribuer un écart de BPA aux opérations.
-
Marge brute et absorption des capacités de production : le maintien d’environ 64 % avec un chiffre d’affaires stable soutient l’idée de progrès opérationnels structurels. Une baisse sous 60 % sans explication temporaire claire indiquerait que les récentes données économiques étaient trop cycliques pour justifier une valorisation à prime.
-
Demande industrielle et automobile : une croissance séquentielle positive soutenue dans les deux renforce l’ampleur de la reprise. Deux baisses séquentielles des revenus industriels constitueraient un avertissement, même si les revenus des centres de données restent solides. Évitez d’imposer des estimations absolues inventées des revenus de l’IA.
-
Flux de trésorerie TTM hors incitations : le maintien d’au moins 6,8 milliards USD tout en finançant les opérations prévues soutient le scénario de référence actuel. Une hausse au-delà de 8 milliards USD sans nouveau report des dépenses d’investissement améliorerait la thèse d’investissement ; une baisse sous 6 milliards USD réduirait la marge de manœuvre pour les dividendes et les acquisitions.
-
Stocks : un recul sous 180 jours avec un niveau de service stable soutient l’hypothèse d’une véritable absorption. Une hausse au-dessus de 210 jours accompagnée d’un ralentissement des revenus signalerait une divergence entre les expéditions et la qualité des flux de trésorerie. Il s’agit de seuils indicatifs, et non de normes applicables à l’ensemble du secteur.
-
Allocation du capital : réévaluer la couverture au regard de la charge annuelle de dividendes d’environ 5,56 milliards USD et du financement effectif de l’acquisition. Une exigence combinée de distribution et de financement supérieure à la génération récurrente de trésorerie affaiblirait la thèse de la prime, même avec une relution comptable.
-
Vérifications auprès des pairs et des dépôts réglementaires : utiliser les résultats prévus de ST le 29 octobre pour évaluer l’ampleur de la reprise, et le prochain dépôt trimestriel de TI pour vérifier le fonds de roulement, les incitations et les engagements liés à la transaction. Aucune date de publication non vérifiée des résultats du T4 de TI n’est indiquée. Les dates de détachement et de paiement du dividende sont le 30 octobre et le 10 novembre.
Limites importantes des données
Le prix de référence correspond à la clôture de la séance régulière du 21 octobre, précédant la publication des résultats ; il ne représente pas un équilibre post-résultats pleinement informé. Recalculez les rendements et les comparaisons de scénarios si le cours de l’action évolue de manière significative. La capitalisation boursière utilise un nombre approximatif d’actions en circulation en fin de période, tandis que les sensibilités du BPA reposent sur un nombre d’actions diluées explicitement supposé. Aucun consensus actuel ni formulaire 10-Q du troisième trimestre non publié n’est pris en compte.
L’interface de trading TXNUSDT de LBank a été ouverte, et ses contrôles de contrat et d’ordres ont été observés, ainsi que les avis officiels de cotation et d’horaires de trading. Les prix mark/index et le volume n’étaient pas renseignés dans la réponse textuelle non authentifiée ; ce rapport ne vérifie donc ni un cours de contrats à terme en direct, ni la liquidité, ni l’exécutabilité des ordres. Le produit dérivé est distinct de la propriété des actions sous-jacentes cotées au Nasdaq ; tous les calculs de valorisation de l’action utilisent le cours de référence indépendant des actions. Les interfaces AMDON et COSTON ont également été ouvertes avant la sélection finale ; les deux entreprises avaient déjà été couvertes au cours des 90 derniers jours, tandis que la précédente couverture de TXN datait du 23 juillet, soit 91 jours calendaires plus tôt.
7. Sources
-
-
-
-
Formulaire 10-Q de Texas Instruments INC déposé le 24/07/2026 (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — Trimestre clos le 30 juin 2026 ; texte officiel de l’index de recherche vérifié ; l’accès direct au PDF a renvoyé une erreur 403. Utilisé pour l’économie des coûts fixes et le financement de l’acquisition, et non comme dépôt du T3.
-
-
Texas Instruments va acquérir Silicon Labs (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — 4 février 2026 ; conditions de la transaction et objectif de synergies annoncés. Transaction proposée ; non considérée comme finalisée.
-
Relations investisseurs | TI.com (https://investor.ti.com/) — déclaration de dividende du 15 octobre et augmentation du dividende du 17 septembre ; vérifié le 22 octobre 2026.
-
-
NXP Semiconductors publie ses résultats du deuxième trimestre 2026 (https://investors.nxp.com/news-releases/news-release-details/nxp-semiconductors-reports-second-quarter-2026-results/) — 28 juillet 2026 ; trimestre clos le 28 juin ; comparaison selon les PCGR. Le communiqué identifie une distorsion liée à une cession dans la rentabilité du premier trimestre.
-
Relations investisseurs - STMicroelectronics (https://investors.st.com/) — Principaux indicateurs officiels du T2 2026 : chiffre d’affaires de 3,49 milliards USD, croissance de 26 %, marge brute de 34,8 % ; texte de l’index de recherche vérifié ; la page d’accueil directe a renvoyé une erreur 403.
-
-
Cours historiques de TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — Cours de clôture de référence en séance régulière du 21 octobre 2026 : 284,65 USD ; source de prix secondaire. Aucun prix d’exécution après les heures de marché ni aucune estimation consensuelle ne sont présumés.
-
Trading de contrats à terme TXNUSDT | LBank Futures (https://www.lbank.com/futures/txnusdt) — Ouvert avec un lecteur web et HTTP en ligne de commande le 22 octobre ; interface TXNUSDT Perp, carnet d’ordres, contrôles isolé/croisé et Open Long/Open Short présents. Les prix spot/index en direct et le volume n’étaient pas disponibles ; aucun cours de contrats à terme en direct ni aucune liquidité exécutable ne sont vérifiés.
-
-
-
Trading au comptant AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Interface candidate ouverte le 22 octobre via un lecteur web et HTTP direct ; cotation et volume d’échange du jeton non nuls, interface d’achat/vente. AMD exclu par la règle de couverture sur 90 jours.
-
-
Trading au comptant COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — Interface candidate ouverte le 22 octobre ; cotation et volume d’échange de jetons non nuls, interface d’achat/vente. COST exclu par la règle de couverture sur 90 jours.
-



 Transférer