Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d'informations publiques et est destiné uniquement au partage d'informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une garantie de rendement. Les activités de l'entreprise, ses valorisations, ses prix de marché et les attentes du consensus présentés ici peuvent changer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
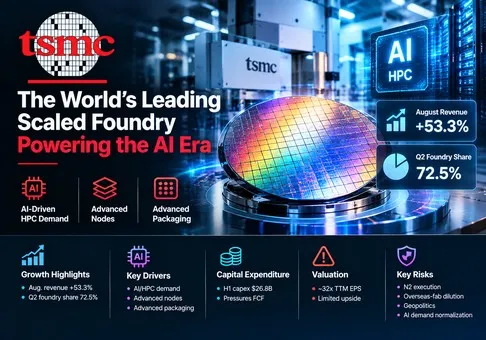
Vue d'ensemble : Taiwan Semiconductor Manufacturing Company Limited est la fonderie d'envergure de la plus haute qualité de l'industrie des semi-conducteurs, mais l'ADR TSM coté au NYSE est pleinement valorisé avec un profil risque-rendement asymétrique négatif à environ 32 fois le BPA TTM calculé mécaniquement. Le chiffre d'affaires d'août et une part de marché des fonderies de 72,5 % au deuxième trimestre confirment que le fossé concurrentiel s'élargit ; la variable décisive est de savoir si le N2, le packaging avancé et les capacités à l'étranger peuvent préserver les marges et la conversion de trésorerie, alors que le marché intègre déjà une suprématie durable.
-
Le chiffre d'affaires d'août valide un moteur de croissance exceptionnel. Le chiffre d'affaires non audité d'août a atteint un niveau record de 514,81 milliards de NTD, en hausse de 53,3 % en glissement annuel, tandis que le chiffre d'affaires de janvier-août a progressé de 39,3 % pour s'établir à 3,387 billions de NTD. Il ne s'agit pas d'une hausse ponctuelle liée à un seul produit : au T2, le HPC représentait 66 % du chiffre d'affaires, les smartphones 22 %, et les technologies de 7 nm et moins 77 % des revenus des wafers. L'implication pour l'investissement est que les accélérateurs d'IA, les XPU personnalisés, les CPU, les puces réseau et les smartphones haut de gamme renforcent le même pool de capacités de pointe.
-
TSMC gagne des parts de marché à la fois en volume et en valeur. Les livraisons de wafers au T2 ont augmenté de 16,6 % en glissement annuel, le chiffre d'affaires a progressé de 36,0 % et la marge brute s'est accrue de 9,1 points de pourcentage pour atteindre 67,7 %. Le chiffre d'affaires a donc augmenté environ deux fois plus vite que le volume des livraisons, ce qui témoigne d'un mix de nœuds plus riche, d'une meilleure tarification et d'une utilisation optimisée. TrendForce estime que TSMC a capté 72,5 % des revenus des dix principales fonderies au T2, contre 70,2 % un an plus tôt, tandis que Samsung Foundry n'en détenait que 5,9 %. Le fossé concurrentiel (moat) génère un levier opérationnel mesurable plutôt qu'un simple récit technologique.
-
La qualité des bénéfices est robuste, mais le FCF devient la contrainte. Le flux de trésorerie opérationnel du T2 s'est élevé à 783,36 milliards de NTD et le FCF s'est établi à 287,36 milliards de NTD après 496,00 milliards de NTD de capex. Le FCF a augmenté de 43,8 % en glissement annuel, mais a reculé de 17,5 % par rapport au trimestre précédent, car les capex ont augmenté plus rapidement que la génération de trésorerie. Les capex du S1 ont atteint 26,8 milliards de USD, contre des prévisions annuelles de 52 à 56 milliards de USD. TSMC peut autofinancer son expansion et détenait 2,486 billions de NTD de réserves nettes de trésorerie, mais chaque fab supplémentaire consomme désormais une part accrue de l'avantage sur les bénéfices avant qu'il ne parvienne aux actionnaires.
-
Le cours de l'action intègre déjà une domination durable de sa catégorie. À la clôture du 11 septembre à 433,19 USD et avec environ 5,186 milliards d'actions équivalentes ADR, la valeur des capitaux propres s'élève à environ 2,25 billions de USD. Le BPA dilué TTM calculé mécaniquement est d'environ 13,53 USD par ADR, ce qui implique 32,0 fois les bénéfices TTM. L'annualisation du FCF du premier semestre génère environ 40,2 milliards de USD et un rendement de FCF de 1,8 %. Une hausse de l'action de 42,6 % depuis le début de l'année et un gain de 67 % sur un an laissent peu de place à un ralentissement cyclique ordinaire, même si l'entreprise elle-même mérite une prime.
-
La thèse est positive sur l'entreprise et prudente sur l'action, avec des conditions de retournement explicites. L'inquiétude concernant la valorisation s'apaiserait si le chiffre d'affaires du T3 se situait proche du point médian des prévisions de 45,2 milliards de USD, si le chiffre d'affaires de septembre dépassait 464 milliards de NTD, si la marge brute se maintenait à 66 % ou plus, et si le FCF annualisé dépassait les 50 milliards de USD sans nouvelle hausse des investissements (capex). Elle s'aggraverait si le taux d'utilisation des nœuds avancés faiblissait, si la marge brute tombait sous les 64 %, si les jours de rotation des stocks restaient supérieurs à 90, ou si l'ADR se maintenait au-dessus de 30 fois le BPA des 12 derniers mois (TTM) alors que la croissance ralentit sous les 25 %.
La chaîne de l'exploitation à la valorisation est reproductible. Le chiffre d'affaires de juillet et d'août s'est élevé à 982,39 milliards de NTD. Atteindre le point médian du chiffre d'affaires du troisième trimestre à 45,2 milliards d'USD, selon l'hypothèse de la direction de 32 NTD pour 1 USD, nécessite environ 1,446 billion de NTD, ce qui laisse environ 464,0 milliards de NTD pour septembre. Cela représenterait 9,9 % de moins que le niveau record d'août, mais resterait suffisant pour respecter les prévisions. L'application du point médian de la marge d'exploitation de 57 % génère environ 824,4 milliards de NTD de bénéfice d'exploitation trimestriel. La publication du mois d'août confirme donc le trimestre prévu ; la question de la valorisation est de savoir si ce rythme d'activité peut se capitaliser assez longtemps pour justifier environ 32 fois les bénéfices historiques et un rendement de FCF annualisé inférieur à 2 %.
2. Présentation de l'entreprise, mix d'activités et indicateurs opérationnels clés
TSMC est une fonderie de semi-conducteurs dédiée : les clients conçoivent les puces et TSMC les fabrique en utilisant des technologies de procédé, des systèmes d'usine, des outils d'aide à la conception et des techniques de conditionnement de plus en plus avancées. Elle ne concurrence pas la majorité de ses clients en vendant des processeurs sous sa propre marque. Cette neutralité, associée à un leadership technologique et à un excellent rendement de fabrication, permet à des clients tels que les concepteurs de puces sans usine (fabless) et les entreprises de systèmes de confier leurs conceptions les plus précieuses à TSMC. La fabrication de plaquettes a généré environ 86 % des revenus de 2025 ; le conditionnement et les tests, la fabrication de masques, les services de conception et les redevances ont généré le reste.
L'entreprise génère des revenus grâce au volume de plaquettes, à la tarification des nœuds de gravure, au mix de produits, au taux d'utilisation des capacités et aux services associés. Les nœuds de pointe entraînent des coûts de développement et d'équipement élevés, mais bénéficient également de meilleurs tarifs et attirent les applications à la croissance la plus rapide. Le conditionnement avancé, tel que CoWoS et 3DFabric®, apporte de la valeur après la fabrication des plaquettes et peut renforcer la demande front-end, car les accélérateurs d'IA nécessitent des capacités intégrées de calcul, de mémoire et d'interconnexion. Les clients passent généralement leurs commandes de fabrication à l'approche de la production, bien que certains effectuent des paiements temporaires pour réserver des capacités.
TSMC publie sa répartition par plateforme plutôt que par secteurs opérationnels distincts. Le calcul haute performance (HPC) tire désormais l'activité économique. Au T2, il représentait 66 % du chiffre d'affaires et a progressé de 20 % en glissement trimestriel, tandis que les revenus des smartphones ont baissé de 4 % en glissement trimestriel et représentaient 22 %. L'automobile, l'IoT et le DCE apportent de la diversification mais sont trop modestes pour compenser une correction de l'IA. Sur le plan géographique, les clients dont le siège est en Amérique du Nord ont généré 78 % du chiffre d'affaires du T2, ce qui aligne l'entreprise sur la demande d'IA la plus forte, mais concentre également l'exposition commerciale et politique.
|
Plateforme / service
|
Répartition du chiffre d'affaires au T2 2026
|
Évolution séquentielle
|
Produits, clients et modèle économique
|
Analyse de la recherche
|
|
HPC
|
66 %
|
en hausse de 20 %
|
Accélérateurs d'IA, XPU personnalisés, CPU, puces de réseau et de centre de données ; les nœuds de pointe et le packaging avancé créent de la valeur.
|
Le principal pôle de croissance et de profit ; son envergure fait de TSMC le fournisseur le plus diversifié pour les architectures d'IA concurrentes.
|
|
Smartphone
|
22 %
|
en baisse de 4 %
|
Processeurs d'application, modems et puces de connectivité pour appareils mobiles haut de gamme, concentrés sur les lancements saisonniers de modèles phares.
|
Toujours un ancrage important pour le taux d'utilisation, mais structurellement moins important que le HPC et sensible au pouvoir d'achat des consommateurs.
|
|
IoT
|
5 %
|
en hausse de 4 %
|
Contrôleurs d'appareils connectés, processeurs de périphérie (edge) et puces spécialisées pour une large base de clients.
|
Une diversification utile avec un pouvoir de fixation des prix plus faible et une contribution modeste au groupe.
|
|
Automobile
|
4 %
|
en hausse de 15 %
|
ADAS, infodivertissement, microcontrôleurs et composants de puissance avec de longs cycles de qualification.
|
Une activité en reprise, résiliente, mais trop petite pour stimuler les bénéfices à court terme du groupe.
|
|
DCE et autres
|
3 %
|
en hausse d'environ 5 %
|
Électronique grand public, plus le packaging, les tests, les masques, les services de conception et les redevances non pris en compte par les plateformes principales.
|
Soutien stratégique ; le packaging avancé a plus d'importance que ne le suggère la répartition résiduelle publiée.
|
Note : La répartition des plateformes et les variations séquentielles sont des informations publiées par l'entreprise. DCE signifie Digital Consumer Electronics. TSMC ne publie pas ses marges opérationnelles au niveau des plateformes.
Le mix de procédés explique pourquoi le chiffre d'affaires progresse plus rapidement que les livraisons unitaires. Le procédé N2 a contribué à hauteur de 3 % au chiffre d'affaires des wafers du T2 lors de son premier trimestre publié, le N3 a contribué à hauteur de 30 %, le N5 à 33 % et le N7 à 11 %. Le mix combiné des nœuds avancés, représentant 77 %, était supérieur de trois points de pourcentage à celui du T2 2025. Migrer les clients vers des nœuds plus fins augmente l'ASP (prix de vente moyen) et crée une demande accrue pour l'aide à la conception et le packaging, mais les coûts initiaux de montée en charge réduisent les marges avant que les rendements ne parviennent à maturité.
L'actif le plus précieux n'est pas une simple fab. C'est le système reproductible reliant la R&D sur les procédés, les kits de conception client, l'apprentissage du rendement, les achats d'échelle et une exécution de confiance. La contrainte la plus importante est l'intensité capitalistique : TSMC doit engager des équipements des années avant de générer du chiffre d'affaires, tandis que la diversification mondiale rend les fabs en phase de démarrage structurellement moins rentables que la capacité mature de Taïwan.
Indicateurs opérationnels clés et évolutions
Le déclencheur immédiat est la publication mensuelle du 10 septembre. Le chiffre d'affaires d'août s'est élevé à 514,81 milliards de NTD, soit 10,1 % de plus qu'en juillet et 53,3 % de plus que l'année précédente. Les huit premiers mois ont atteint 3,387 billions de NTD, en hausse de 39,3 %. Ce résultat fait suite à un chiffre d'affaires du deuxième trimestre situé dans le haut des prévisions et soutient le point médian du troisième trimestre sans nécessiter de nouveau record mensuel.
|
Indicateur / événement
|
Dernière valeur
|
Comparaison
|
Base
|
Implication pour l'investissement
|
|
Chiffre d'affaires d'août
|
514,81 milliards de NTD
|
en hausse de 53,3 % en glissement annuel ; en hausse de 10,1 % en glissement mensuel
|
Chiffre d'affaires mensuel consolidé non audité selon les normes TIFRS
|
Un mois record confirme que l'IA et les lancements saisonniers de smartphones saturent les capacités de pointe.
|
|
Chiffre d'affaires de janvier à août
|
3,387 billions de NTD
|
en hausse de 39,3 % en glissement annuel
|
Chiffre d'affaires mensuel cumulé non audité
|
La croissance est proche des perspectives annuelles en USD de la direction, légèrement supérieures à 40 %, malgré les écarts de change.
|
|
Chiffre d'affaires du T2
|
40,20 milliards de USD
|
en hausse de 33,7 % en glissement annuel ; en hausse de 12,0 % en glissement trimestriel
|
TIFRS ; conversion en USD de la société
|
A atteint le haut des prévisions et a établi une base de comparaison élevée pour le T3.
|
|
Marge brute / d'exploitation
|
67,7 % / 60,3 %
|
en hausse de 9,1 / 10,7 points en glissement annuel
|
Divulgation consolidée de la société
|
La tarification, le mix et le taux d'utilisation ont plus que compensé la dilution des usines à l'étranger au T2.
|
|
Mix N2 / N3 / N5 / N7
|
3% / 30% / 33% / 11%
|
77% combinés
|
Part des revenus des wafers
|
Les nœuds de pointe sont la source principale de l'avantage en termes d'ASP, de parts de marché et de marges.
|
|
OCF / capex / FCF au T2
|
783,36 / 496,00 / 287,36 milliards de NTD
|
FCF en hausse de 43,8% en glissement annuel ; en baisse de 17,5% en glissement trimestriel
|
Le FCF est égal à l'OCF moins le capex
|
La génération de trésorerie est excellente, mais la hausse des investissements en absorbe une part croissante.
|
|
Perspectives pour le T3
|
44,6 à 45,8 milliards de USD
|
11% à 14% au-dessus du T2
|
Sur la base de 32 NTD pour 1 USD
|
Les mois de juillet et d'août impliquent des revenus en septembre proches de 464 milliards de NTD au point médian.
|
Remarque : la croissance mensuelle (MoM) est calculée à partir des chiffres mensuels de la société. La variation séquentielle du T3 est calculée par rapport aux revenus du T2 qui s'élevaient à 40,20 milliards de USD. Les comparaisons en points de pourcentage s'appuient sur les chiffres non arrondis publiés par la société.
Le bénéfice net publié au T2 a augmenté de 77,4 %, mais les gains de cession et d'évaluation à la valeur de marché de 63,20 milliards de NTD sur les actions VIS ont gonflé le résultat non opérationnel. Le résultat d'exploitation a tout de même progressé de 65,4 %, ce qui montre que la performance sous-jacente est restée solide, même en excluant ce gain. Le changement prospectif le plus important concerne la marge : la direction s'attend à ce que la montée en puissance du procédé N2 dilue la marge brute du second semestre de trois à quatre points de pourcentage, et à ce que les usines à l'étranger la diluent de deux à trois points initialement, une dilution qui devrait s'accentuer pour atteindre trois à quatre points par la suite.
Le délai de rotation des stocks est passé de 76 à 87 jours en glissement annuel, principalement en raison de la montée en puissance du procédé N2, tandis que le délai de recouvrement des créances clients est passé de 23 à 29 jours. Ces augmentations restent gérables face à une croissance du chiffre d'affaires de 36 % et à une trésorerie nette de 2,486 billions de NTD, mais elles mettent en évidence l'endroit où un retournement vers une suroffre se manifesterait en premier. Des revenus mensuels solides plaident actuellement en faveur d'une accumulation de stocks productive plutôt que spéculative.
3. Qualité fondamentale
|
Indicateur
|
2023
|
2024
|
2025
|
S1 2026
|
Analyse de la recherche
|
|
Chiffre d'affaires
|
2,162 billions de NTD
|
2,894 billions de NTD
|
3,809 billions de NTD
|
2,404 billions de NTD
|
La croissance s'est accélérée, passant de 33,9 % en 2024 à 31,6 % en 2025 et 35,6 % au S1 2026.
|
|
Marge brute
|
54,4 %
|
56,1 %
|
59,9 %
|
67,0 %
|
Le mix de nœuds, l'utilisation et la tarification ont généré des gains incrémentaux exceptionnels.
|
|
Marge opérationnelle
|
42,6 %
|
45,7 %
|
50,8 %
|
59,3 %
|
Le levier opérationnel est la preuve la plus évidente que TSMC s'approprie le pool de profits de l'IA.
|
|
Résultat net attribuable à la maison mère
|
851,74 milliards de NTD
|
1,158 billion de NTD
|
1,698 billion de NTD
|
1,279 billion de NTD
|
La croissance de 68,3 % au S1 inclut un gain lié à VIS au T2, mais reste nettement en deçà de la qualité du résultat opérationnel.
|
|
Flux de trésorerie opérationnel
|
1,242 billion de NTD
|
1,826 billion de NTD
|
2,275 billions de NTD
|
1,482 billion de NTD
|
La génération de trésorerie évolue au rythme des bénéfices malgré des besoins accrus en fonds de roulement.
|
|
Capex / FCF
|
949,82 / 292,15 milliards de NTD
|
956,01 / 870,17 milliards de NTD
|
1,272 / 1,003 billion de NTD
|
846,77 / 635,58 milliards de NTD
|
Le FCF reste positif, mais l'intensité des investissements (capex) au S1 a grimpé à 35,2 % du chiffre d'affaires.
|
|
Trésorerie et titres négociables / dette portant intérêt
|
Non indiqué
|
2,422 billions de NTD / non indiqué
|
3,069 / 1,033 billions de NTD
|
NTD 3,518 / 1,032 billion
|
Le bilan de trésorerie nette offre une protection stratégique et cyclique substantielle.
|
Remarque : Les données annuelles utilisent les normes TIFRS telles que déclarées dans le formulaire 20-F 2025. Le S1 2026 n'est pas audité. Le FCF correspond au flux de trésorerie d'exploitation diminué des dépenses d'investissement. La trésorerie, les titres et la dette du S1 sont des soldes au 30 juin, et non des flux de la période.
Croissance et marges. La qualité fondamentale est exceptionnelle. De 2023 à 2025, le chiffre d'affaires a progressé de 76 %, la marge opérationnelle s'est accrue de 8,2 points de pourcentage et le résultat net part du groupe a presque doublé. Le S1 2026 a fait progresser la marge opérationnelle de 8,5 points supplémentaires en glissement annuel. C'est la combinaison que les investisseurs attendent d'un actif rare : des volumes solides, une valeur par wafer en hausse et un levier opérationnel.
Flux de trésorerie et dépenses d'investissement. La conversion en trésorerie est bonne en termes absolus, mais plus faible que ce que la marge comptable laisse entendre. L'OCF du S1 a représenté 61,6 % du chiffre d'affaires, tandis que le capex en a consommé 35,2 %, laissant le FCF à 26,4 % du chiffre d'affaires. L'annualisation du FCF du S1 donne environ 1 271 milliards de NTD, soit 40,2 milliards de USD au taux de 31,6 NTD par USD. Par rapport à une valeur des capitaux propres proche de 2,25 billions de USD, le rendement implicite n'est que de 1,8 %. Les investisseurs paient pour les rendements futurs des capacités de production avant que ces usines de fabrication ("fabs") n'y contribuent pleinement.
Bilan et allocation du capital. En juin, la trésorerie et les titres négociables dépassaient la dette portant intérêt de 2,486 billions de NTD. L'entreprise peut financer son programme de capex prévu de 52 à 56 milliards de USD grâce à ses flux opérationnels, tout en continuant à verser des dividendes. Contrairement aux fonderies plus fragiles, TSMC n'a pas besoin de capitaux externes pour valider un nouveau nœud technologique. L'allocation du capital est donc stratégiquement judicieuse, mais le taux de rendement minimum intégré dans le cours de l'action est exigeant.
Conclusion fondamentale. L'activité est très solide. La variable de loin la plus importante est le rendement de trésorerie du N2, du conditionnement avancé et des usines à l'étranger : la croissance des revenus doit rester suffisamment élevée pour que le rendement initial et la dilution géographique ne fassent pas chuter la marge brute sous les 65 % ou ne bloquent le rendement du FCF sous les 2 %.
4. Secteur d'activité et paysage concurrentiel
Le secteur concerné est celui de la fonderie de tranches pour tiers, et non l'ensemble du marché des semi-conducteurs. Les comparaisons de parts de revenus incluent les ventes des fonderies externes et peuvent différer dans le traitement du conditionnement, des tranches internes et des devises. Le cadre de revenus des dix premières fonderies de TrendForce est le dénominateur commun le plus proche actuellement ; les rapports financiers des entreprises fournissent les données sur les marges et les capitaux les plus fiables. L'avantage de TSMC est maximal dans la logique de pointe et le conditionnement avancé, tandis qu'UMC et GlobalFoundries se concentrent davantage sur les technologies matures et spécialisées. Intel développe une activité de fonderie externe, mais produit encore principalement pour ses propres groupes de produits.
|
Dimension concurrentielle
|
La position vérifiable de TSMC
|
Indicateur d'échelle et limites
|
Principaux concurrents / substituts
|
Implications pour la croissance et la valorisation
|
|
Échelle de la fonderie
|
TrendForce estime à 72,5 % la part des revenus des dix premières fonderies au T2.
|
Part des revenus, et non volume de wafers ou part de capacité des nœuds de pointe.
|
Samsung Foundry, SMIC, UMC, GlobalFoundries et Intel Foundry.
|
L'effet d'échelle répartit la R&D et l'apprentissage des équipements sur la base de demande la plus large.
|
|
Nœuds de pointe
|
Le N2 est entré en production de masse en 2025 et a contribué à hauteur de 3 % aux revenus des wafers au T2 2026 ; le N3 y a contribué à hauteur de 30 %.
|
La répartition des revenus ne révèle pas la capacité absolue ni les rendements des clients.
|
Samsung SF2 et Intel 18A ; les clients peuvent retarder les migrations ou utiliser des nœuds plus anciens.
|
Les montées en puissance réussies soutiennent le prix de vente moyen (ASP) et sécurisent les conceptions de prochaine génération.
|
|
Packaging avancé
|
CoWoS et 3DFabric® lient la demande en accélérateurs, mémoire HBM et interconnexions aux wafers front-end.
|
TSMC ne publie pas séparément ses revenus ou marges trimestriels liés au packaging.
|
Offres intégrées de Samsung, Intel EMIB/Foveros, fournisseurs d'OSAT et alternatives conçues par les clients.
|
Le packaging augmente la part de portefeuille mais crée un autre goulot d'étranglement de capacité.
|
|
Confiance des clients et écosystème
|
Neutralité de fonderie dédiée, facilitation de la conception OIP, large prise en charge de l'IP et de l'EDA, et exécution multi-nœuds.
|
Les dix principaux clients représentaient 78 % du chiffre d'affaires de 2025 ; les deux plus importants représentaient 19 % et 17 %.
|
Samsung et Intel combinent les opérations de produits et de fonderie ; les concurrents sur les nœuds matures rivalisent sur les coûts et la disponibilité.
|
La neutralité soutient les parts de marché, tandis que la concentration amplifie tout cycle lié aux grands clients.
|
|
Capacité mondiale et coûts
|
L'envergure de Taïwan couplée à l'expansion en Arizona, au Japon et en Europe ; 13 usines de pointe et de packaging prévues à Taïwan sur plusieurs années.
|
Les montées en puissance à l'étranger devraient diluer la marge brute de deux à quatre points selon la phase.
|
Capacités subventionnées aux États-Unis, en Corée, en Chine, au Japon et en Europe.
|
La résilience géographique s'améliore, mais le coût structurel augmente et l'exécution devient plus difficile.
|
|
Entreprise / activité
|
Dernière période comparable
|
Chiffre d'affaires / échelle
|
Croissance / marge
|
Contexte de production et de capital
|
Conclusion concurrentielle
|
|
TSMC
|
T2 2026
|
40,20 milliards USD ; 72,5 % de part de marché des fonderies
|
Croissance des revenus de 33,7 % en glissement annuel ; marge brute de 67,7 %
|
26,8 milliards USD de CapEx au S1 ; le N2 à 3 % et les nœuds avancés à 77 % des revenus des wafers.
|
Le vainqueur incontestable : une croissance plus rapide que celle du marché tout en augmentant ses marges et ses parts de marché.
|
|
Samsung Foundry
|
T2 2026
|
Environ 3,26 milliards USD ; 5,9 % de part de marché des fonderies
|
en hausse de 1,8 % par rapport au trimestre précédent ; marge non divulguée séparément
|
Montée en puissance des produits mobiles 2 nm de deuxième génération et des produits LPU et base-die 4 nm ; ciblant une croissance à deux chiffres au S2.
|
Un challenger technologique, mais qui perd des parts de revenus relatives malgré l'amélioration des bénéfices de la fonderie.
|
|
Intel Foundry
|
T2 2026
|
5,77 milliards USD de revenus de segment ; 0,29 milliard USD externes
|
Croissance de 31 % en glissement annuel ; marge opérationnelle négative de 36 %
|
Intel 18A-P est entré en production de risque ; la majeure partie de l'activité du segment reste interne et la perte du T2 s'est élevée à 2,09 milliards USD.
|
Les progrès du procédé sont réels, mais l'échelle externe et la viabilité économique restent loin derrière TSMC.
|
|
UMC
|
T2 2026
|
2,18 milliards USD de revenus
|
Croissance de 17,0 % en glissement annuel ; marge brute de 32,5 %
|
Taux d'utilisation de 85 % ; le 22/28 nm représentait 37 % des revenus ; les capex pour 2026 ont été portés à 2,0 milliards de USD.
|
Un leader des nœuds matures avec une amélioration de son taux d'utilisation, mais pas un substitut direct de pointe.
|
|
GlobalFoundries
|
T2 2026
|
Chiffre d'affaires de 1,79 milliard de USD
|
Croissance de 6 % en glissement annuel ; marge brute de 28,3 %
|
Fabrication spécialisée et régionale ; l'OCF du T2 s'est élevé à 405 millions de USD et le FCF ajusté était négatif à hauteur de 3 millions de USD.
|
Une exposition spécialisée rentable, mais la croissance et les retours de trésorerie sont en retrait par rapport au modèle de TSMC porté par l'IA.
|
Remarque : les périodes et les définitions diffèrent. Le chiffre d'affaires et la part de marché de Samsung Foundry sont des estimations de TrendForce ; Samsung ne publie pas de compte de résultat distinct pour sa fonderie. Intel Foundry comprend 5,48 milliards de USD d'éliminations intersegments et n'est pas comparable aux ventes marchandes. UMC et GlobalFoundries se concentrent sur des mix de nœuds différents. La marge brute de TSMC est consolidée plutôt que spécifique à la fonderie, car l'entreprise est très majoritairement une fonderie.
TSMC est le grand vainqueur. Son chiffre d'affaires du deuxième trimestre a été plus de 12 fois supérieur au chiffre d'affaires estimé de Samsung Foundry, alors que sa part de marché a augmenté et que ses marges se sont accrues. Samsung réalise des progrès techniques et commerciaux dans les puces de base HBM et le 2 nm, mais sa part de marché de 5,9 % montre que ces progrès n'ont pas encore modifié la dynamique économique du secteur. Les jalons d'Intel pour son procédé 18A sont importants sur le plan stratégique, mais seulement 293 millions de dollars du chiffre d'affaires de sa fonderie au deuxième trimestre provenaient de clients externes, et le segment a enregistré une perte de 2,09 milliards de dollars. Le modèle de fonderie neutre de TSMC, l'étendue de sa clientèle et son système de rendement mature lui permettent de conserver une longueur d'avance considérable.
UMC s'impose également sur les nœuds matures : un taux d'utilisation de 85 %, une croissance de 17 % et des dépenses d'investissement en hausse témoignent d'une amélioration de la demande. GlobalFoundries est rentable et stratégiquement pertinente pour l'approvisionnement régional et spécialisé. Ni l'une ni l'autre ne constitue une alternative globale à la capacité de pointe de TSMC. Le pool de profits du marché des fonderies se concentre donc de plus en plus, alors même que plusieurs gouvernements subventionnent les capacités de production locales.
TSMC est un bénéficiaire net des dépenses d'infrastructure en IA car presque tous les principaux accélérateurs et architectures de calcul personnalisé peuvent devenir des clients. Le risque est que cette domination crée des contraintes de valorisation et de politique publique : les clients financeront des alternatives, les gouvernements exigeront une diversification géographique et les investisseurs capitaliseront les marges maximales comme si elles étaient permanentes.
5. Risques clés
-
Normalisation de la demande en IA. Si les fournisseurs de cloud ralentissent le déploiement d'accélérateurs ou de puces sur mesure et que la croissance du HPC tombe sous les 20 %, l'utilisation des technologies de pointe diminuerait. La croissance des revenus ralentirait plus rapidement que l'amortissement, ce qui comprimerait la marge brute et le multiple de valorisation premium.
-
Montée en puissance du N2 et risque de rendement. Le N2 représentait 3 % des revenus des wafers au deuxième trimestre et devrait diluer la marge brute du second semestre de trois à quatre points. Si l'amélioration du rendement prend plus de temps ou si les conceptions des clients prennent du retard, les stocks et l'amortissement augmenteraient avant les revenus, poussant la marge brute en dessous de l'objectif annoncé d'environ 65 %.
-
Économie des usines à l'étranger. TSMC s'attend à ce que la montée en puissance à l'étranger dilue la marge brute de deux à trois points dans un premier temps, puis de trois à quatre points par la suite. Les inconvénients liés à la main-d'œuvre, à la construction, aux fournisseurs et au taux d'utilisation pourraient accentuer cette dilution, réduisant ainsi le rendement de trésorerie sur les projets d'extension en Arizona, au Japon et en Europe.
-
Concentration de la clientèle. Les dix plus grands clients ont généré 78 % du chiffre d'affaires de 2025 ; les deux plus importants ont généré 19 % et 17 %. Un retard de produit, une décision d'internalisation, une correction des stocks ou une modification du pouvoir de négociation chez un client majeur affecterait le taux d'utilisation et le mix produit avant que la demande globale de semi-conducteurs ne change.
-
Exposition géopolitique et commerciale. L'essentiel de la production la plus avancée et de la gestion reste à Taïwan, tandis que 78 % du chiffre d'affaires du deuxième trimestre provenaient de clients ayant leur siège en Amérique du Nord. Un conflit, un blocus, des sanctions, des contrôles à l'exportation ou des restrictions de clientèle dictées par des politiques publiques pourraient interrompre la production ou réduire le multiple de valorisation, même sans baisse immédiate des bénéfices.
-
Concurrence et double approvisionnement des clients. Samsung et Intel peuvent accepter des rendements à court terme plus faibles pour établir des écosystèmes en 2 nm ou 18A. Si l'un ou l'autre parvient à un rendement compétitif et à une échelle externe, les clients pourraient transférer leurs conceptions marginales par souci de résilience, affaiblissant ainsi la tarification et la part de marché de TSMC.
-
Intensité capitalistique et compression du FCF. Les dépenses d'investissement (capex) du premier semestre ont consommé 35,2 % des revenus. Si le capex annuel dépasse 56 milliards de USD alors que le FCF annualisé reste inférieur à 40 milliards de USD, le rendement actuel du FCF inférieur à 2 % deviendrait une caractéristique structurelle plutôt qu'un effet temporaire de montée en puissance.
-
Compression de la valorisation. À environ 32 fois le BPA des 12 derniers mois (TTM) après un solide rendement sur 12 mois, l'ADR exige une croissance et des marges soutenues. Une décélération sous les 25 %, une marge brute inférieure à 64 % ou une augmentation générale des taux d'actualisation des capitaux propres pourraient entraîner une compression des multiples, même si TSMC reste le leader du secteur.
6. Liste de contrôle de suivi
-
Chiffre d'affaires de septembre : Un montant de 464 milliards de NTD ou plus soutiendrait le point médian des prévisions du T3 ; un chiffre inférieur à 440 milliards de NTD impliquerait une fin de trimestre proche de la fourchette basse, à moins d'un effet de change favorable.
-
Chiffre d'affaires et marges du T3 : un chiffre d'affaires proche ou supérieur à 45,2 milliards de USD et une marge brute égale ou supérieure à 66 % renforcent cette thèse. Une marge brute inférieure à 64 % indiquerait une plus grande dilution liée au N2 ou à l'international.
-
Croissance mensuelle : une croissance soutenue d'une année sur l'autre supérieure à 30 % confirme que la demande en IA compense la faiblesse de la consommation. Une baisse sous les 20 % pendant deux mois consécutifs signalerait une normalisation.
-
Mix et rendement du N2 : une part du N2 dans le mix de revenus dépassant les 5 % avec une marge brute se maintenant dans la zone des 65 % témoignerait d'une montée en puissance saine. Un mix en hausse avec une marge inférieure à 64 % affaiblirait la viabilité économique.
-
Mix et croissance du HPC : le maintien du HPC au-dessus de 65 % du chiffre d'affaires et une croissance séquentielle d'au moins 15 % renforceraient le rôle de TSMC en tant que goulot d'étranglement global de l'IA.
-
Stocks et créances clients : un retour des jours de stock sous le seuil de 85 et des jours de créances clients sous les 28 améliorerait la qualité de la trésorerie. Des stocks supérieurs à 90, parallèlement à un ralentissement des ventes mensuelles, constitueraient un avertissement.
-
Capex et FCF : des dépenses d'investissement (capex) annuelles comprises entre 52 et 56 milliards de USD et un FCF annualisé supérieur à 50 milliards de USD soutiendraient la valorisation. Un FCF inférieur à 40 milliards de USD combiné à des capex plus élevés l'affaiblirait.
-
Part de marché des fonderies : une part de marché selon TrendForce égale ou supérieure à 72 % confirme le leadership ; une baisse sous les 70 % combinée à des gains externes de Samsung ou d'Intel remettrait en question l'argument du "moat" (rempart concurrentiel).
-
Données financières des concurrents : surveillez les signaux de rentabilité distincts de Samsung Foundry, le chiffre d'affaires externe et la perte d'exploitation d'Intel Foundry, le taux d'utilisation d'UMC et la marge brute de GlobalFoundries. TSMC devrait continuer à croître plus rapidement, avec un avantage de marge brute d'au moins 30 points par rapport à ses concurrents sur les nœuds matures.
-
Valorisation : un multiple historique inférieur à 27 fois avec une dynamique opérationnelle inchangée améliorerait le profil risque-rendement. Au-dessus de 32 fois alors que la croissance ralentit sous les 30 %, l'action dépendrait de plus en plus de l'expansion des multiples.
7. Sources