Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d'informations accessibles au public et est destiné uniquement au partage d'informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ni une garantie de rendement. Les activités de l'entreprise, les valorisations, les prix du marché et les attentes consensuelles abordés dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
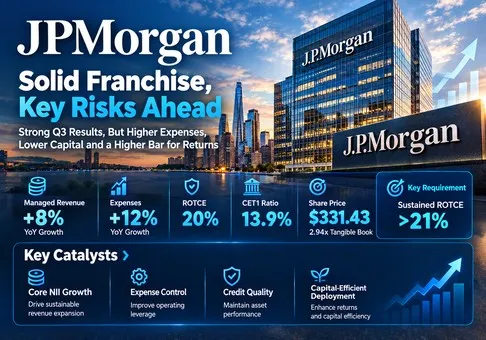
Jugement global : JPMorgan Chase & Co. est une franchise financière de haute qualité, mais l'action est modérément chère à 331,43 USD, avec un profil risque/rendement prudent et légèrement négatif. La variable déterminante est de savoir si des rendements durables des fonds propres tangibles ordinaires peuvent dépasser 21 % tandis que la croissance du bilan absorbe du capital. Le cours de clôture du 13 octobre implique 2,94x la valeur comptable tangible de septembre et 14,4x les bénéfices ajustés annualisés du troisième trimestre. Il s’agit d’une prime de qualité substantielle, qui exige une croissance rentable plutôt qu’un simple bilan plus important.
-
Les bénéfices de base restent solides, mais le levier opérationnel s’est affaibli. Les revenus gérés du T3 ont augmenté de 8 % pour atteindre 50,907 milliards USD, tandis que les dépenses ont progressé de 12 % pour s’établir à 27,295 milliards USD. Le bénéfice géré avant provisions n’a augmenté que de 3,4 %, à 23,612 milliards USD. Le bénéfice net a progressé de 6 % et le BPA dilué de 10 %, mais la baisse des provisions pour pertes sur crédit et un nombre d’actions inférieur ont soutenu le résultat. La croissance des revenus surestime donc l’amélioration du moteur de bénéfices sous-jacent. Pour l’investissement, cela signifie que l’expansion de la valorisation nécessite une meilleure productivité des coûts, et pas seulement une activité soutenue des clients.
-
La croissance des dépôts et des prêts est précieuse, bien que son coût en capital augmente. Les dépôts moyens ont augmenté de 8 % et les prêts moyens de 10 % en glissement annuel. Le produit net d’intérêts (PNI), hors Marchés, a progressé de 6 % pour atteindre environ 24,7 milliards USD. Les RWA standardisés ont augmenté pour s’établir à 2 184 milliards USD et le CET1 a reculé à 13,9 %, contre 14,2 % en juin. La croissance reste économiquement utile, mais le rendement marginal du capital qui soutient cette croissance importe désormais davantage que son volume. L’allocation de capital peut accroître la valeur pour les actionnaires lorsque les commissions et les marges compensent le risque de crédit et les fonds propres requis.
-
Les perspectives révisées ne laissent pas entrevoir une nette amélioration des bénéfices à court terme. La présentation implique un NII 2026 hors Markets de 97,2 milliards USD, contre environ 96,5 milliards USD en juillet, ainsi que des charges ajustées de 108,6 milliards USD, contre 107,5 milliards USD. Le NII total augmente du même montant de 0,7 milliard USD, à 106,2 milliards USD. Toutes les autres lignes restant constantes, l’augmentation des charges de 1,1 milliard USD dépasse la hausse du NII de 0,4 milliard USD avant impôts. Le scénario central préliminaire de la direction pour le NII 2027 hors Markets, d’environ 107 milliards USD, est encourageant, mais il ne constitue pas des prévisions complètes de bénéfices.
-
La prime liée à la franchise est justifiée ; son niveau actuel est exigeant. Un modèle de valeur comptable tangible à l’état stable utilise le ratio P/TBV justifié = (ROTCE durable − croissance)/(coût des fonds propres − croissance). Nos hypothèses de base, soit un ROTCE de 20 %, un coût des fonds propres de 10 % et une croissance perpétuelle de 4 %, impliquent un TBV de 2,67x, soit environ 300,37 USD, 9,4 % en dessous du cours de clôture observé. Un scénario plus faible de 18 %/11 %/4 % donne 225,28 USD ; un scénario plus favorable de 22 %/9,5 %/4 % donne 368,64 USD. Il s’agit de sensibilités analytiques, et non de prévisions de l’entreprise ou d’objectifs de cours provenant de sources externes. À 2,94x le TBV, le marché intègre environ 21,65 % de ROTCE durable selon les hypothèses de base de taux d’actualisation et de croissance. Cela dépasse les rendements déclarés de 20 % et ajustés de 21 % au T3. Le modèle suppose une comptabilité de surplus net et un taux de distribution stable cohérent avec la croissance : une croissance de 4 % avec un ROTCE de 20 % implique une rétention de 20 % et une distribution de 80 %. Il s’agit d’une simplification à long terme, et non d’une prévision du taux de distribution LTM actuel de 61 % ; une rétention de capital plus élevée ou une volatilité de la valeur comptable peut en réduire l’applicabilité.
-
L’établissement gagne des parts de marché, mais les distributions de liquidités deviennent moins immédiates. Les dividendes ordinaires du troisième trimestre se sont élevés à 4,4 milliards USD et les rachats nets d’actions ordinaires à seulement 664 millions USD ; la direction a explicitement privilégié le réinvestissement et le soutien aux clients. Le taux de distribution net sur les douze derniers mois était de 61 %, tandis que le dividende trimestriel annualisé de 1,65 USD offre un rendement d’environ 1,99 % au cours de l’action observé. La réduction des rachats n’est pas la preuve de bénéfices plus faibles, mais elle supprime une source directe de soutien à court terme du BPA. Les nouveaux investissements doivent générer des rendements suffisants pour justifier le capital conservé et la prime payée pour celui-ci.
L'élément déclencheur de la recherche est la publication du T3 du 13 octobre, parue un jour avant ce rapport. L'interface officielle JPMON de LBank a été récupérée via HTTP en ligne de commande, avec la paire, la zone du carnet d'ordres et les commandes d'achat/vente présentes ; l'annonce de cotation confirme le rattachement à l'entité JPMorgan. AMDON et COSTON ont également été examinés via des pages de trading ouvertes, mais leurs sociétés sous-jacentes avaient déjà été couvertes au cours des 90 derniers jours. Le cours de l'action utilisé tout au long du document est le cours de clôture de JPM au NYSE, et non la cotation du jeton. La propriété du jeton et les droits attachés aux actions ordinaires de la société sous-jacente doivent être évalués séparément.
2. Présentation de l'entreprise, répartition des activités et principaux indicateurs opérationnels
JPMorgan génère des revenus en combinant les financements des clients, le déploiement de son bilan et des services facturés à l’acte. Les dépôts des particuliers financent les prêts et les titres ; les cartes de crédit génèrent des intérêts et des commissions ; les entreprises paient pour les paiements, le crédit et les services transactionnels ; les clients institutionnels paient pour le conseil, la souscription, l’exécution, le financement et la conservation. Les clients de la gestion de patrimoine paient des frais de gestion et de conseil, les prêts constituant une source de revenus supplémentaire. Son avantage réside dans sa capacité à servir un même client via plusieurs produits, en répartissant les investissements dans la technologie, la conformité et la distribution sur une vaste base de revenus.
Ce modèle présente plusieurs sensibilités économiques distinctes. Les revenus des dépôts dépendent de l’écart entre les rendements des actifs et les coûts de financement. La croissance des cartes doit être évaluée après prise en compte des récompenses, du marketing, des créances irrécouvrables et des provisions. Le financement institutionnel et les activités de trading nécessitent des fonds propres réglementaires et des garanties, tandis que les frais de conseil et de gestion sont plus sensibles à l’activité des clients et aux niveaux des marchés. Le crédit-bail automobile entraîne une exposition à la dépréciation et à la valeur résiduelle. Les trois divisions opérationnelles assurent ensemble une diversification, bien qu’un choc de marché puisse simultanément affecter la valeur des actifs, la qualité du crédit et la demande de commissions.
|
Activité
|
Produits gérés du T3, millions USD
|
Résultat net du T3, millions USD
|
Répartition des produits
|
Économie et contraintes
|
|
Banque de détail et communautaire
|
21,171
|
5,670
|
41.6%
|
Marges sur les dépôts, intérêts sur les cartes, frais de gestion de patrimoine, prêts hypothécaires et crédit-bail automobile ; le crédit à la consommation et les coûts d’acquisition limitent les rendements.
|
|
Banque commerciale et d’investissement
|
22,734
|
8,247
|
44.7%
|
Conseil et prise ferme, paiements, prêts, négociation et conservation ; l'activité des clients et l'intensité capitalistique déterminent les bénéfices.
|
|
Gestion d'actifs et de fortune
|
6,909
|
1,843
|
13.6%
|
Frais de gestion fondés sur les actifs, banque privée et prêts ; les niveaux de marché, les flux entrants et la productivité des conseillers sont déterminants.
|
|
Corporate
|
93
|
-455
|
0.2%
|
Trésorerie, titres d'investissement et fonctions centrales ; les pertes sur titres et l'exposition aux taux d'intérêt créent de la volatilité.
|
Source : communiqué de résultats et supplément du T3 2026, 13 octobre. La répartition du chiffre d'affaires utilise le chiffre d'affaires géré de chaque segment divisé par 50,907 milliards USD ; les arrondis produisent un total légèrement supérieur à 100 %. Le résultat net des segments inclut les impôts alloués et les cadres de capital ; Corporate est une activité résiduelle plutôt qu'une franchise clientèle.
Principaux indicateurs opérationnels et évolutions
|
Indicateur / événement
|
Derniers éléments
|
Implication pour la recherche
|
|
PNI hors marchés
|
24,7 milliards USD ; +6 % sur un an
|
La croissance des bilans compense la pression sur les taux ; indicateur des prêts et dépôts plus fiable que le PNI total.
|
|
Activité des consommateurs
|
Ventes de cartes +10 % ; plus de 650 000 nouveaux comptes courants nets
|
L’acquisition de clients soutient la croissance du financement et des commissions, mais les dépenses d’acquisition augmentent.
|
|
Commissions des marchés / de la banque d’investissement
|
10,3 milliards USD / 3,005 milliards USD ; +15 % / +14 %
|
La vigueur des actions soutient les commissions ; les bénéfices dépendants des marchés doivent être normalisés.
|
|
Gestion d’actifs
|
Actifs sous gestion : 5,210 billions USD ; flux entrants à long terme : 51 milliards USD
|
Les flux entrants soutiennent les commissions récurrentes ; la hausse des marchés augmente également la base d’actifs déclarée.
|
|
Perspectives 2026 par rapport à juillet
|
Produit net d’intérêts hors marchés : 97,2 contre 96,5 ; produit net d’intérêts total : 106,2 contre 105,5 ; dépenses ajustées : 108,6 contre 107,5 (en milliards USD)
|
La prévision supplémentaire de produit net d’intérêts de 0,7 est inférieure à la prévision supplémentaire de dépenses de 1,1.
|
|
Scénario central préliminaire pour 2027
|
Produit net d’intérêts hors marchés d’environ 107 milliards USD
|
Environ 10,1 % au-dessus des perspectives implicites pour 2026 ; aucune prévision complète de bénéfices pour 2027.
|
Base source : présentation et supplément du T3 ; perspectives de juillet issues de la transcription des résultats du T2. Les chiffres présentés comme des perspectives correspondent aux indications de la direction, et non à des résultats réalisés. Le scénario 2027 est préliminaire et dépendant du marché.
L'évolution la plus nette est que les volumes de prêts et de dépôts ont compensé une partie de la pression sur les taux d'intérêt. Le RNI total géré a augmenté de 13 %, mais le RNI hors Marchés n'a progressé que de 6 % ; cette différence est importante, car le RNI des Marchés interagit avec les revenus de trading et les activités de financement. Considérer chaque dollar de RNI total comme une marge de détail stable surestimerait la durabilité des bénéfices. Le rendement net hors Marchés indiqué dans le supplément s'établissait à 3,70 %, contre 3,65 % au T2 et 3,73 % un an auparavant, ce qui montre que l'amélioration a été portée par la croissance des volumes plutôt que par une vaste expansion annuelle des marges.
Les activités affichent également des dynamiques de coûts différentes. Les revenus de la CIB ont progressé plus rapidement que ses dépenses, soutenant un bénéfice sectoriel plus solide. Les dépenses de la banque de détail ont augmenté plus vite que les revenus, tandis que des provisions plus faibles ont soutenu le résultat net. La croissance des commissions d’AWM a bénéficié à la fois des flux entrants et des niveaux de marché, mais ses dépenses ont globalement suivi la croissance des revenus. Le levier opérationnel à l’échelle du groupe s’est par conséquent affaibli malgré plusieurs lignes d’activité solides. C’est la distinction centrale entre un trimestre réussi pour la franchise et une amélioration convaincante des bénéfices pour les actionnaires.
La transition depuis le T2 doit également être normalisée. Le T2 incluait un gain Visa de 4,6 milliards USD et 1,0 milliard USD de gains sur certains investissements en actions. Le T3 incluait 658 millions USD de pertes sur titres d'investissement. Comparer un BPA publié de 7,70 USD à 5,57 USD implique mécaniquement une baisse de 28 %, mais n'isole pas la performance récurrente. Le BPA ajusté par la société est passé de 6,14 USD à 5,75 USD, soit une baisse de 6,4 %. Les ajustements sont informatifs, bien que le repositionnement des titres et les résultats des investissements continuent d'affecter le capital et ne doivent pas être considérés comme dénués de pertinence économique.
3. Qualité fondamentale
|
Indicateur
|
T3 2025
|
T2 2026
|
T3 2026
|
|
Produits publiés, millions USD
|
46 427
|
57 347
|
50 172
|
|
Produits gérés, millions USD
|
47 120
|
58 022
|
50 907
|
|
Charges hors intérêts, millions USD
|
24 281
|
27 316
|
27 295
|
|
Bénéfice géré avant provisions, millions USD
|
22 839
|
30 706
|
23 612
|
|
Résultat net, millions USD
|
14 393
|
21 155
|
15 305
|
|
BPA dilué selon les PCGR, USD
|
5,07
|
7,70
|
5,57
|
|
Rendement des capitaux propres corporels moyens, annualisé
|
20 %
|
29 %
|
20 %
|
|
Ratio de frais généraux géré
|
52 %
|
47 %
|
54 %
|
|
Provision pour crédit, millions USD
|
3 403
|
2 515
|
2 743
|
|
Ratio CET1, standardisé
|
14,8 %
|
14,2 %
|
13,9 %
|
|
Valeur comptable tangible par action, USD
|
105,70
|
113,35
|
112,64
|
|
Trésorerie et créances sur les banques, millions USD
|
21 821
|
24 720
|
21 259
|
|
Dette à long terme, millions USD
|
427 203
|
460 523
|
460 160
|
|
Flux de trésorerie d’exploitation trimestriel / capex
|
Non présenté dans le supplément de résultats
|
Voir la note S1 2026 ci-dessous
|
Non communiqué dans le dossier du T3 examiné
|
|
FCF de type industriel
|
Non utilisé
|
Non utilisé
|
Non utilisé
|
Base des sources : supplément du T3, avec les produits et le résultat net GAAP séparés des produits gérés non-GAAP et du bénéfice avant provisions. Le ROTCE et la TBV sont des mesures non-GAAP. Les derniers ratios de capital sont estimés. Les chiffres historiques utilisent la présentation comparative du supplément actuel, qui remplace les valeurs préliminaires des publications antérieures.
La qualité de la croissance est solide en matière de demande des clients, mais plus contrastée dans la conversion en bénéfices. Un bénéfice géré avant provisions de 23,612 milliards USD, divisé par des revenus de 50,907 milliards USD, donne une marge de 46,4 %, contre 48,5 % un an plus tôt. La contraction de 2,1 points de pourcentage explique pourquoi la hausse des revenus ne s’est pas traduite par un bénéfice d’exploitation proportionnel. Les provisions pour crédit ont diminué de 660 millions USD sur un an ; cela a soutenu le résultat net, mais de futures réductions ne peuvent être présumées sans tenir compte de la croissance des prêts et du cycle du crédit. Dans la division grand public, des pertes sur créances relativement stables, conjuguées à des dotations aux réserves plus faibles, diffèrent d’une réduction structurelle du risque de crédit.
Le capital et la liquidité restent solides, mais la croissance réduit la marge de manœuvre. Les dépôts à la fin septembre s’élevaient à 2 781 milliards USD, contre 1 585 milliards USD de prêts, soit un ratio prêts/dépôts de 57 %. Les liquidités et titres négociables représentaient environ 1 500 milliards USD, une mesure de liquidité qui inclut les titres éligibles et est bien plus large que les liquidités et les créances sur les banques. La dette à long terme constitue une source de financement pour une institution financière réglementée ; déduire l’ensemble de la dette d’une valeur d’entreprise conventionnelle ne produirait pas une valorisation opérationnelle utile. Tant le montant que la disponibilité réglementaire de la liquidité sont importants, car les ressources détenues par les filiales bancaires ne sont pas automatiquement distribuables à la société mère.
La conversion de trésorerie doit être interprétée à la lumière de la comptabilité bancaire. Le dernier état des flux de trésorerie déposé et examiné couvre le S1 2026 : le flux de trésorerie opérationnel était négatif de 237,044 milliards USD, contre un montant négatif de 222,292 milliards USD au S1 2025. Les variations des actifs de trading, des créances et des prêts détenus en vue de la vente expliquent les principaux mouvements, les flux de financement soutenant le bilan. Il ne s’agit pas d’une conclusion concernant une consommation de trésorerie industrielle. Le dossier de résultats du T3 examiné ne contient pas d’état complet des flux de trésorerie ni de mesure distinctement isolée des dépenses d’investissement ; le flux de trésorerie opérationnel trimestriel et les dépenses d’investissement ne sont donc pas divulgués ici. Nous ne fabriquons pas un chiffre de flux de trésorerie disponible pour le T3. Les bénéfices bancaires distribuables dépendent de la génération de capital réglementaire, de la croissance pondérée des risques et de la capacité de distribution, et non simplement du flux de trésorerie opérationnel moins les dépenses immobilières.
La chaîne de transmission suivante explicite le besoin d’investissement. Supposons 100 milliards USD supplémentaires d’actifs productifs d’intérêts, hors Markets, au rendement net observé de 3,70 % : le produit net d’intérêts (NII) annuel supplémentaire s’élève à 3,70 milliards USD. Supposons que les charges absorbent 45 % de ce revenu et que les coûts du crédit atteignent 0,50 milliard USD. Au taux d’imposition ajusté du T3 de 26,7 %, le bénéfice net annuel supplémentaire est de (3,70 − 1,665 − 0,50) × 73,3 % = 1,125 milliard USD. En divisant par 2,683 milliards d’actions diluées, on obtient environ 0,42 USD de BPA supplémentaire ; valorisé au multiple actuel de 14,4x en rythme de croisière, cela implique environ 6,04 USD par action de valeur supplémentaire. Il s’agit d’un calcul marginal illustratif, et non d’une prévision.
Le volet du capital modifie la signification de ce résultat. En supposant que les nouveaux actifs génèrent 60 milliards USD d’actifs pondérés en fonction des risques (RWA), leur couverture à un ratio CET1 de 13,9 % nécessite 8,34 milliards USD de fonds propres réglementaires, ne générant qu’environ 13,5 % de résultat net incrémental sur ce capital. Ce chiffre n’est pas identique au ROTCE, car le capital réglementaire et les fonds propres tangibles ordinaires diffèrent, mais il s’agit d’une comparaison utile avec le taux de rendement minimal requis. L’ajout de 1 milliard USD de commissions associées, avec la même proportion de charges, porte le résultat net incrémental à 1,528 milliard USD et le rendement du capital à 18,3 %. La vente croisée rentable est donc cruciale : la seule croissance du bilan peut augmenter le BPA tout en diluant le rendement économique qui soutient le multiple actuel.
L’allocation du capital mérite une interprétation constructive mais rigoureuse. Conserver du capital pour servir les clients peut s’avérer plus performant que de racheter des actions à près de trois fois la valeur comptable tangible. Néanmoins, le coût d’opportunité est réel. La réduction des distributions rend le rendement pour l’actionnaire davantage tributaire de la qualité des futurs déploiements. Notre variable la plus importante est un ROTCE durable après les coûts associés de charges, de crédit et de capital, plutôt qu’un pourcentage de croissance affiché du produit net d’intérêts (NII).
4. Secteur et paysage concurrentiel
Le secteur concerné couvre la banque universelle américaine, les marchés mondiaux des capitaux et la gestion d’actifs. Les banques se disputent les dépôts stables, les relations de crédit attractives, les flux transactionnels et les actifs des clients. Leurs ressources rares sont la confiance, la distribution auprès des clients, les capacités technologiques et les fonds propres réglementaires. Les dépôts améliorent l’économie du financement ; les relations de conseil peuvent conduire au crédit, aux paiements et à la conservation ; les relations de gestion de patrimoine génèrent à la fois des commissions et du financement. Ces connexions expliquent pourquoi la taille peut protéger les rendements, tout en rendant les défaillances d’exécution ou les faiblesses de contrôle coûteuses dans plusieurs activités.
|
Position dans le secteur
|
Échelle / croissance vérifiée
|
Concurrents
|
Incidence sur la valorisation
|
|
Financement de détail aux États-Unis
|
La direction indique être n° 1 des dépôts de détail aux États-Unis depuis six années consécutives
|
Wells Fargo et autres banques collectant des dépôts
|
La taille et l’acquisition de comptes favorisent un financement à moindre coût ; l’affirmation relative à la part de marché est rapportée par la direction.
|
|
Banque d’investissement mondiale
|
Part du portefeuille de commissions de 9,2 % depuis le début de l’année ; n° 1, Dealogic au 1er octobre
|
Goldman Sachs ; Citigroup
|
La domination des commissions favorise les ventes croisées ; la part de portefeuille diffère des commissions absolues trimestrielles.
|
|
Actions / FICC
|
Actions +49 % ; titres à revenu fixe -4 % en glissement annuel
|
Actions de Goldman Sachs +72 % ; titres à revenu fixe de Citi +4 %
|
JPM participe à l'essor des actions, mais est à la traîne par rapport à ces pairs dans les comparaisons de croissance indiquées.
|
|
Paiements et conservation
|
Revenus des paiements +14 % ; services de titres +14 %
|
Citi Services +15 % ; réseaux de paiement spécialisés
|
Les franchises de transaction et de dépôts renforcent les revenus récurrents, avec des définitions de segments différentes.
|
|
Gestion de fortune et d'actifs
|
Actifs sous gestion : 5 210 milliards USD ; revenus +14 %
|
Goldman Sachs ; Citi Wealth +15 % ; gestion de fortune de Wells Fargo
|
La taille soutient les commissions ; les définitions des actifs et la sensibilité aux marchés empêchent de simples comparaisons de parts.
|
Base source : publication et supplément de JPMorgan au T3 ; principales publications de Goldman Sachs, Citigroup et Wells Fargo au T3. Les revenus de commissions absolus et la part de portefeuille utilisent des dénominateurs différents. Les définitions des segments des pairs ne se recoupent qu’approximativement ; les comparaisons de croissance n’établissent pas à elles seules les parts de marché.
|
Société
|
Revenus du T3, en millions USD
|
Croissance sur un an
|
Bénéfice net du T3, en millions USD
|
ROE / ROTCE
|
CET1 standardisé
|
Efficience / frais généraux
|
Comparaison opérationnelle
|
|
JPMorgan Chase & Co.
|
50,172
|
8 %
|
15,305
|
17 % / 20 %
|
13.9 %
|
54 % géré
|
Marchés +15 % ; marchés actions +49 % ; commissions de banque d’investissement +14 %
|
|
The Goldman Sachs Group, Inc.
|
18,679
|
23 %
|
5,294
|
18.7 % / non utilisé
|
12.4 %
|
60.5 % calculé
|
Actions +72 % ; Banque mondiale et marchés +32 %
|
|
Citigroup Inc.
|
23,845
|
8 %
|
5,245
|
10.1 % / 11.5 %
|
12.8 %
|
58.5 %
|
Services +15 % ; marchés +6 % ; gestion de patrimoine +15 %
|
|
Wells Fargo & Company
|
21,870
|
2 %
|
5,951
|
13.8 % / 16.3 %
|
10.0 %
|
63 %
|
Les prêts et dépôts moyens ont chacun progressé de 11 % ; les dépenses ont diminué sur un an
|
Toutes les entreprises présentent des trimestres clos le 30 septembre 2026, publiés le 13 octobre. Les revenus de JPM indiqués ici sont conformes aux PCGR ; son ratio de frais généraux est ajusté. Le ratio d’efficacité de Goldman est calculé comme suit : 11 308 / 18 679 = 60,5 %, un chiffre trimestriel, et non son ratio de 59,4 % sur neuf mois. Le ROE et le ROTCE sont annualisés et définis par chaque entreprise ; le ROE de Goldman ne remplace pas le ROTCE. Les ratios CET1 standardisés sont présentés, avec des profils de risque et des exigences applicables différents. Ces comparaisons restent approximatives en matière de comptabilité et de composition des activités, même avec une période de reporting commune.
JPMorgan reste un bénéficiaire net de son envergure et de l’activité de sa clientèle. Son ROTCE d’environ 20 % est supérieur aux 11,5 % de Citi et aux 16,3 % de Wells Fargo, ce qui justifie une valorisation avec prime plutôt qu’une valorisation bancaire uniforme. Toutefois, Goldman est le gagnant le plus évident dans la comparaison spécifiée de la croissance des activités actions, avec une croissance de 72 % contre 49 % pour JPMorgan, et ses revenus globaux ont augmenté de 23 %. Cela ne prouve pas une économie ajustée du risque supérieure : la croissance du financement peut nécessiter davantage de capital et un marché plus solide peut stimuler simultanément les deux institutions. Cela montre que la croissance actuelle de JPMorgan n’est pas une rareté unique.
Citi améliore ses rendements et enregistre une forte croissance des Services, mais reste à la traîne en matière de rentabilité relative selon l’indicateur ROTCE publié. Wells Fargo accroît ses prêts et ses dépôts plus rapidement que JPMorgan en pourcentage et réduit ses dépenses en glissement annuel, tout en générant des rendements sur capitaux propres tangibles inférieurs. JPMorgan est à la traîne dans la comparaison spécifique de la croissance des titres à revenu fixe : ses revenus ont reculé de 4 %, tandis que ceux de Citi ont progressé de 4 %. La conclusion concurrentielle pratique est que JPMorgan l’emporte par son envergure et la qualité actuelle de ses rendements, tandis que ses pairs remettent en cause son discours sur la croissance et l’efficacité. Un multiple plus élevé doit être justifié par une rentabilité durable plutôt que par l’hypothèse selon laquelle chaque segment gagne des parts de marché.
La demande peut rester saine sans garantir des rendements boursiers plus élevés. Une activité plus soutenue de financement, d’investissement et de trading élargit les opportunités de revenus, mais augmente également les rémunérations, les garanties, l’exposition au crédit et les actifs pondérés en fonction des risques (RWA). Les investissements technologiques peuvent améliorer le service et l’automatisation, mais aucune publication vérifiée au T3 n’isole une contribution des bénéfices liés à l’IA suffisante pour modifier notre modèle. Nous n’attribuons donc aucune prime de valorisation distincte à l’IA. La banque bénéficie de l’activité financière associée à l’investissement, mais l’économie pour ses actionnaires reste régie par les marges, les coûts, les pertes et le capital.
5. Principaux risques
-
La croissance des dépenses reste supérieure à celle des revenus. Si l’écart de 12 % contre 8 % persiste, le ratio des frais généraux augmente et les marges avant provisions se contractent. Les investissements et les rémunérations absorbent alors une croissance qui, autrement, soutiendrait le BPA et un ratio P/TBV justifié plus élevé. De solides indicateurs clients ne compenseraient pas à eux seuls cette détérioration.
-
La pression sur les taux ou la tarification des dépôts réduit le produit net d’intérêts (NII) de base. Si le rendement net hors marchés tombe sensiblement sous 3,70 % sans une croissance suffisante des actifs, les revenus des dépôts et des prêts s’affaiblissent. La concurrence pour attirer des dépôts plus coûteux peut accroître les encours tout en réduisant les rendements. À l’inverse, des taux de marché plus élevés peuvent exercer une pression sur les clients et la valeur des titres ; la seule direction du mouvement des taux ne suffit pas à déterminer les bénéfices bancaires.
-
Les coûts du crédit se normalisent à la hausse. Des pertes sur créances liées aux cartes supérieures au taux indicatif d’environ 3,2 % prévu pour 2026, ou des augmentations plus importantes des provisions de gros, réduiraient le résultat net et la génération de capital. Le taux de 2,91 % des cartes au T3 n’établit pas un plancher permanent de pertes. Les nouvelles cohortes de prêts peuvent nécessiter du temps pour arriver à maturité avant que leur profil économique de crédit ne devienne visible.
-
Une croissance intensive en capital évince les distributions. Une expansion supplémentaire des RWA sans génération de fonds propres correspondante exercerait une pression sur le CET1, ce qui pourrait maintenir les rachats d’actions à un faible niveau. Les bénéfices non distribués doivent alors générer suffisamment de rendement pour compenser les actionnaires des versements différés ; une hausse du BPA issue de la croissance du bilan ne prouverait pas à elle seule la création de valeur.
-
Le soutien des marchés et des prix des actifs s’estompe. Un ralentissement du financement par actions ou une correction des marchés peut simultanément réduire l’activité de trading, la valeur des garanties et les commissions liées aux actifs. Le taux de croissance de 49 % des activités actions et la base de 5 210 milliards USD d’actifs sous gestion comportent une exposition cyclique ; simplement extrapoler la croissance actuelle gonflerait donc les anticipations de bénéfices.
-
Les ajustements d’investissement se répètent. Des pertes récurrentes sur titres ou des gains d’investissement volatils pourraient réduire l’utilité du BPA ajusté en tant que rythme de référence stable. Le repositionnement du portefeuille peut améliorer le produit net d’intérêts futur, mais son coût initial affecte tout de même la valeur comptable et le rendement pour l’actionnaire. Un ajustement récurrent devrait être intégré à la rentabilité normalisée.
-
La prime de valorisation se contracte. Si le ROTCE durable tombe à 18 % tandis que le coût des fonds propres augmente à 11 %, le multiple justifié indicatif tombe à 2,0x la TBV. Notre sensibilité à 225,28 USD suppose une valeur comptable inchangée et ne constitue pas une limite de baisse ; les pertes sur créances ou les variations cumulées de valorisation pourraient également réduire le dénominateur.
6. Liste de contrôle du suivi
Ces seuils sont des tests de recherche retenus pour ce rapport, et non des objectifs non publiés de la direction.
-
NII du T4 hors Marchés : environ 25,5 milliards USD. Atteindre ou dépasser le niveau indiqué renforce la thèse de compensation par les volumes ; un écart significatif la fragilise. Suivez le rendement net et les coûts de financement parallèlement aux encours.
-
Charges ajustées du T4 : environ 27,5 milliards USD. Des dépenses supérieures à ce niveau sans avantage correspondant en commissions ou en NII fragilisent la conversion attendue en bénéfices. Une croissance des charges inférieure à celle des revenus améliorerait la thèse.
-
Scénario de NII de base pour 2027 : environ 107 milliards USD. Des perspectives plus solides autour de ce niveau, avec des dépenses maîtrisées, soutiennent le potentiel de hausse ; une croissance exigeant une augmentation disproportionnée des RWA ou des effectifs serait moins valorisable. Surveiller l’ensemble des bénéfices et du capital lorsque les prévisions seront disponibles.
-
ROTCE : maintenir au moins 21 %, avec une amélioration vers environ 21,65 %. Le premier élément soutient la qualité de la franchise ; le second répond globalement à l’exigence de régime permanent implicite du multiple actuel selon nos hypothèses de base. Des rendements publiés répétés inférieurs à 20 % renforcent les préoccupations en matière de valorisation.
-
CET1 et RWA : surveiller 13,9 % et 2 184 milliards USD. Une baisse sous 13,5 % alors que les RWA continuent de croître accentuerait les préoccupations relatives aux distributions dans le cadre de cette analyse. Ce seuil ne constitue pas un niveau de non-respect réglementaire et doit être interprété au regard de tous les ratios applicables.
-
Pertes sur cartes et réserves de gros. Un taux de pertes sur cartes nettement supérieur à environ 3,2 %, ou des ajouts croissants aux provisions de la banque de gros sur plusieurs trimestres consécutifs, affaiblit les bénéfices normalisés. La constitution de provisions à l’échelle du groupe de 539 millions USD au T3, tirée par la banque de gros, constitue le point de départ.
-
Commissions et rendements pour les actionnaires. Une croissance durable à deux chiffres des paiements et de la gestion de patrimoine, accompagnée de rachats d’actions plus équilibrés, renforce l’argument en faveur de l’efficacité du capital. Utilisez la présentation BancAnalysts du 5 novembre et la conférence téléphonique sur les résultats du T4 du 14 janvier 2027 pour évaluer les rendements du déploiement du capital, et pas seulement les promesses de distribution.
7. Sources
-
Trading au comptant JPMON/USDT | LBank (https://www.lbank.com/trade/jpmon_usdt) — HTML en ligne de commande récupéré le 14 octobre ; la paire, la zone du carnet d’ordres et les commandes d’achat/vente étaient visibles. Le prix affiché du jeton n’a pas été utilisé comme cours de l’action.
-
-
-
-
-
-
Communiqué de presse sur les résultats du 3e trimestre 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 13 octobre 2026 ; résultats GAAP et ajustés, performance des segments et distributions.
-
Présentation des résultats du 3e trimestre 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/2b5b9a7e-a968-4985-94ad-5fa949a08d1c.pdf) — 13 octobre 2026 ; perspectives, capital et indicateurs opérationnels.
-
Supplément aux résultats du 3T26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/c89c7479-82df-4c9f-a7be-957956430abd.pdf) — 13 octobre 2026 ; données comparatives, bilan et rapprochements.
-
Formulaire 8-K de JPMorgan Chase & Co. (https://www.sec.gov/Archives/edgar/data/19617/000162828026065582/jpm-20261013.htm) — 13 octobre 2026 ; documents relatifs aux résultats fournis au titre du point 2.02 ; téléchargés et examinés via HTTP.
-
Formulaire 10-Q de JPMorgan Chase & Co. (https://www.sec.gov/Archives/edgar/data/19617/000162828026054343/jpm-20260630.htm) — Déposé le 6 août 2026 ; période se terminant le 30 juin. Le volumineux fichier HTML de la SEC dépassait les limites du lecteur Web ; le PDF officiel des relations investisseurs a été examiné.
-
CORP T2 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/corp-q2-2026.pdf) — Copie officielle destinée aux relations investisseurs du formulaire 10-Q ; analyse des flux de trésorerie à la page 17 et état consolidé à la page 97.
-
Transcription des résultats du 2T26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/2Q26-earnings-transcript.pdf) — 14 juillet 2026 ; perspectives antérieures concernant le produit net d’intérêts (PNI) et les dépenses ajustées.
-
-
Résultats du 3T26 de GS (https://www.goldmansachs.com/pressroom/press-releases/current/pdfs/2026-q3-results.pdf) — 13 octobre 2026 ; revenus, bénéfices, croissance des activités, dépenses et capital du pair.
-
-
Pièce 99.1 (https://www.sec.gov/Archives/edgar/data/72971/000007297126000318/wfc3qer10-13x26ex991xrelea.htm) — 13 octobre 2026 ; pièce 99.1 de la SEC, performance des pairs et capital.
-
Événements et présentations | JPMorganChase (https://www.jpmorganchase.com/ir/events) — Prochaine date de publication des résultats du T4, avec une conférence le 5 novembre également indiquée sur la page d’actualités RI.
-



 Transférer