Auteur : Recherche LBank Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d’informations accessibles au public et est destiné uniquement au partage d’informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ni une garantie de rendement. Les activités de l’entreprise, les valorisations, les prix de marché et les attentes consensuelles abordés dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
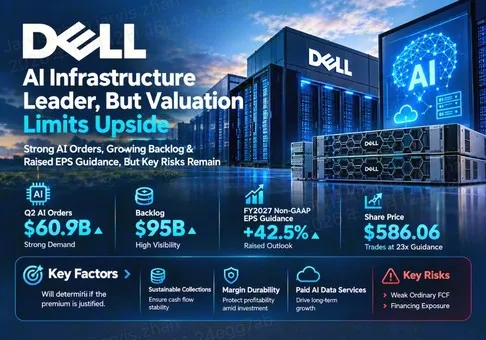
Évaluation globale : Dell Technologies Inc. est un important bénéficiaire des dépenses en infrastructures d’IA, mais la valorisation de ses actions intègre déjà une croissance substantielle des bénéfices. À la clôture de la séance régulière du 9 octobre, à 586,06 USD, les actions se négocient à 22,98× les prévisions de BPA non-GAAP pour l’exercice 2027 et 24,05× les prévisions de BPA GAAP. Le rapport risque/rendement est modérément défavorable à ce prix de référence, car une conversion durable en trésorerie, plutôt que le seul volume de commandes, doit justifier la prime. La variable la plus importante est le financement et l'encaissement des déploiements d'infrastructures financés.
-
La visibilité sur la demande est forte, mais le calendrier reste économiquement important. Les commandes IA du T2 de 60,9 milliards USD et le carnet de commandes final de 95,0 milliards USD soutiennent la visibilité sur les livraisons. Une commande devient précieuse pour les actionnaires grâce à une expédition rentable, à l'acceptation et à l'encaissement ; un carnet de commandes plus important ne suffit pas à lui seul à établir un rendement de trésorerie durable plus élevé.
-
La révision des bénéfices est substantielle. Les prévisions de BPA non-GAAP pour l'exercice 2027 sont passées de 17,90 USD à 25,50 USD, soit une hausse calculée de 42,5 %. Le cours de l'action doit donc être évalué par rapport à cette nouvelle base de bénéfices. Il serait trompeur de déclarer l'action bon marché en se fondant sur un taux de croissance des bénéfices sans examiner dans quelle mesure cette croissance peut se reproduire.
-
La qualité des flux de trésorerie est la principale contrainte de valorisation. Le FCF ordinaire du T2 s’élevait à 0,986 milliard USD, contre un FCF ajusté de 8,149 milliards USD. Ce dernier exclut les effets de trésorerie liés aux créances de financement et aux équipements loués. Ces ajustements facilitent l’analyse de l’activité de financement, mais ne peuvent pas être simplement considérés comme des liquidités disponibles pour une distribution sans restriction.
-
Les services de données liés à l’IA offrent une voie crédible vers une amélioration de l’économie. L’annonce du 6 octobre concernant la plateforme de données IA prévoit des lancements échelonnés en novembre et décembre 2026, puis au premier semestre 2027. L’opportunité consiste à accroître la part de stockage et de services payants dans un déploiement. Cette annonce constitue un catalyseur, et non une preuve de bénéfices contractuels supplémentaires.
-
Une prime nécessite une persistance mesurable. À titre d’analyse de sensibilité, un BPA inchangé de 25,50 USD appliqué à un multiple de 20× donne 510,00 USD, soit 13,0 % sous le cours de clôture de référence. Avec ce même multiple, atteindre le cours actuel exigerait un BPA de 29,303 USD, soit 14,9 % au-dessus des prévisions. Il s’agit d’un seuil de bénéfices, et non d’un objectif de cours ou d’une prévision consensuelle.
Le scénario central repose sur la poursuite de l’expansion de l’activité, avec une valorisation offrant une protection limitée contre les frictions de financement ou un retour à des conditions économiques plus ordinaires pour le matériel. Une conclusion d’investissement plus favorable exige une amélioration des encaissements et des rendements du financement parallèlement au bénéfice publié. Une conclusion plus défavorable s’imposerait si l’exposition au crédit augmentait plus rapidement que les livraisons acceptées rentables. Les multiples ci-dessus correspondent au cours divisé par les prévisions de la direction, et non à une valorisation fondée sur les résultats historiques ou à une estimation glissante des douze prochains mois.
2. Présentation de l’entreprise, répartition de l’activité et principaux indicateurs opérationnels
Dell commercialise des infrastructures et des appareils clients, en combinant l’ingénierie système, l’approvisionnement en composants, le déploiement, l’assistance et le financement. ISG comprend les serveurs d’IA, les serveurs traditionnels, les réseaux et le stockage. CSG s’adresse aux clients commerciaux et grand public d’appareils. Les ventes de produits dépendent généralement de la livraison et des conditions d’acceptation applicables ; les accords d’assistance et de services peuvent prolonger les relations avec les clients au-delà de la transaction matérielle initiale. Dell Financial Services, ou DFS, peut aider les clients à acheter de la capacité tout en introduisant un profil de financement et de risque différent de celui d’une vente au comptant immédiate.
La proposition commerciale repose sur l’intégration. Les clients ont besoin d’un système opérationnel associant des capacités de calcul, de mémoire, de réseau, de stockage et une conception thermique compatibles. Ils ont également besoin d’assistance lorsque le déploiement échoue ou que les charges de travail évoluent. Cela permet à un fournisseur établi de l’emporter face à une série d’achats de composants individuels. La valeur de cette position dépend de la volonté des clients de payer pour la fiabilité et la rapidité de déploiement plutôt que de négocier à la baisse la marge de l’intégrateur.
|
Activité / T2 exercice 2027
|
Chiffre d’affaires, milliards USD
|
Croissance annuelle
|
Économie et proposition de valeur client
|
|
Serveurs optimisés pour l’IA
|
16.401
|
100%
|
Systèmes GPU et déploiement de racks ; l’acceptation des clients et le financement influencent le calendrier des flux de trésorerie
|
|
Serveurs traditionnels et réseau
|
10.531
|
122%
|
Renouvellement de l’informatique et de l’infrastructure d’entreprise ; les prix et le mix de configurations sont importants
|
|
Stockage
|
4.850
|
26%
|
PowerScale et autres plateformes de stockage ; accès aux données, protection et support
|
|
Client commercial
|
13.192
|
22%
|
PC et stations de travail d’entreprise ; contrats de parc, distribution et support
|
|
Client grand public
|
1.842
|
7%
|
PC grand public et jeux vidéo ; demande plus discrétionnaire
|
|
Résultat d'exploitation d'ISG / CSG
|
4.781 / 1.142
|
225% / 42%
|
Le résultat d'exploitation des segments exclut les éléments de rapprochement du siège ; il ne s'agit pas de marges au niveau des produits
|
Les serveurs optimisés pour l'IA ne doivent pas être analysés comme une activité d'abonnement logiciel. Des accélérateurs coûteux peuvent faire croître rapidement les ventes déclarées sans augmenter proportionnellement la valeur propre de l'intégrateur. Un critère commercial utile est le bénéfice réalisé par déploiement achevé après prise en compte des exigences de support, de financement et de fonds de roulement. Les marges au niveau des produits ne sont pas publiées séparément ici ; la marge d'ISG ne peut pas être appliquée mécaniquement à chaque dollar de revenus liés à l'IA.
Le calcul et le stockage traditionnels sont importants, car un environnement d’IA fonctionnel nécessite la préparation des données, la récupération, la sécurité et des charges de travail généralistes. Leur rentabilité peut soutenir le résultat consolidé lorsque le mix fortement axé sur les accélérateurs augmente. Les appareils clients offrent une vaste relation avec les entreprises et une occasion de renouvellement, mais leur demande reste exposée aux budgets, aux stocks des canaux de distribution et aux prix. Un projet d’IA d’entreprise ne génère pas automatiquement un cycle rentable de remplacement des PC.
Indicateurs opérationnels clés et évolutions
|
Indicateur opérationnel
|
Valeur vérifiée
|
Interprétation
|
|
Commandes d’IA du T2 / carnet de commandes final
|
60,9 / 95,0 milliards USD
|
Les commandes offrent de la visibilité ; le carnet de commandes n’est ni de la trésorerie ni un calendrier de livraison fixe
|
|
Chiffre d’affaires de l’exercice 2027 / prévisions de chiffre d’affaires lié à l’IA
|
192,0 / 74,0 milliards USD
|
Prévisions de la direction, et non consensus des analystes
|
|
Point médian du chiffre d’affaires du T3 / BPA hors PCGR
|
49,0 milliards USD / 6,50 USD
|
Dernier repère de l’entreprise pour la réalisation du trimestre suivant
|
|
Point médian du BPA selon les PCGR / hors PCGR pour l’exercice 2027
|
24,37 / 25,50 USD
|
Mesures comptables différentes ; utiliser des dénominateurs de valorisation distincts
|
|
Marge brute / opérationnelle GAAP du T2
|
20,93 % / 11,46 %
|
Calculé à partir du 10-Q ; arrondi à deux décimales
|
|
Mise à jour du 6 octobre de la plateforme de données IA
|
Novembre–décembre 2026 ; S1 2027
|
Disponibilité échelonnée ; la monétisation reste une hypothèse de recherche
|
Le dernier événement produit réoriente le programme de recherche vers l’adoption payante de la couche de données. Une vue sémantique commune et un contexte d’entreprise gouverné pourraient faciliter l’exploitation et l’extension d’un déploiement d’IA. Le test économique porte sur les dépenses additionnelles des clients et leur fidélisation, puis sur le bénéfice attribuable. Les démonstrations, les références internes de rapidité et les dates de disponibilité répondent à des questions différentes de celles de la conversion commerciale. Le scénario de base n’attribue aucune prévision de revenus distincte à l’annonce.
Le prochain trimestre publié doit être évalué par rapport aux propres objectifs de chiffre d’affaires et de BPA de l’entreprise plutôt qu’à un consensus de marché non vérifié. Une surperformance du chiffre d’affaires due à l’accélération des expéditions pourrait avoir moins de valeur qu’une surperformance plus modeste accompagnée de paiements plus rapides et de besoins de financement réduits. À l’inverse, une faiblesse ordinaire du FCF sur un trimestre peut refléter le financement initial de créances clients saines. La bonne approche consiste à suivre le cycle ultérieur de financement et de recouvrement, et non à supposer que chaque ajustement est sans conséquence ou que la croissance du financement est intrinsèquement dégradée.
3. Qualité fondamentale
|
En milliards d’USD, sauf BPA ou ratio
|
T2 EX2026
|
T1 EX2027
|
T2 EX2027
|
|
Chiffre d’affaires
|
29.776
|
43.842
|
46.971
|
|
Résultat opérationnel GAAP
|
1.773
|
3.656
|
5.385
|
|
Marge opérationnelle GAAP
|
5.95%
|
8.34%
|
11.46%
|
|
BPA dilué GAAP, USD
|
1.70
|
5.24
|
6.34
|
|
BPA dilué non-GAAP, USD
|
2.32
|
4.86
|
7.04
|
|
Flux de trésorerie opérationnel
|
2.543
|
4.081
|
2.225
|
|
Capex net et logiciels capitalisés
|
0.675
|
0.963
|
1.239
|
|
FCF
|
1.868
|
3.118
|
0.986
|
|
FCF ajusté
|
2.518
|
3.165
|
8.149
|
|
Trésorerie : 30 janvier / 31 juillet 2026
|
11.528
|
Non utilisé
|
11.569
|
|
Principal de la dette : 30 janvier / 31 juillet 2026
|
31.763
|
Non utilisé
|
34.747
|
|
Dette principale : 30 janvier / 31 juillet 2026
|
17.018
|
Non utilisé
|
13.983
|
Les périodes correspondent à des trimestres fiscaux, sauf indication contraire. Les trois dernières lignes comparent les dates de bilan du 30 janvier et du 31 juillet ; le premier solde n’est pas un solde du T2 de l’exercice 2026. Les dépenses d’investissement nettes incluent les logiciels capitalisés et les produits applicables de cession d’actifs. Le FCF correspond aux flux de trésorerie d’exploitation moins les dépenses d’investissement nettes ; le FCF ajusté exclut également les effets de trésorerie liés aux créances de financement et aux équipements loués. Le BPA GAAP et le BPA non-GAAP sont des mesures distinctes.
Évaluation de la qualité : l’exécution opérationnelle est solide ; la conversion courante des bénéfices en trésorerie est faible par rapport aux résultats ; le financement du bilan est gérable, mais plus complexe qu’un simple calcul de dette nette ; l’allocation du capital nécessite une interprétation tenant compte du financement. Le point de départ annuel était un chiffre d’affaires de 113,5 milliards USD pour l’exercice 2026, un BPA non-GAAP de 10,30 USD et un flux de trésorerie d’exploitation de 11,2 milliards USD. Cela témoigne de la capacité à générer des liquidités sur une période plus longue, sans prouver que l’expansion actuelle nécessitera le même montant de capital par dollar de chiffre d’affaires.
La distinction entre la dette centrale et la dette DFS est significative. La dette de financement est associée aux créances et aux actifs loués, tandis que la dette centrale aide à décrire la structure du capital de la société opérationnelle. Soustraire l’ensemble de la dette de financement de la valeur d’entreprise sans examiner également les actifs connexes fausserait la valorisation. De même, exclure la dette de financement n’élimine pas le risque de recouvrement, de garanties ou de refinancement. Notre évaluation utilise donc la sensibilité du BPA pour la valorisation principale et évalue séparément le financement, plutôt que de construire artificiellement un multiple de valeur d’entreprise à partir d’éléments incompatibles.
La question économiquement déterminante est de savoir si le déploiement supplémentaire génère un rendement satisfaisant sur le capital que Dell et ses partenaires de financement engagent. Une créance peut constituer un actif de valeur, même si sa création réduit les flux de trésorerie opérationnels courants. Mais le rendement dépend des paiements, de la performance du crédit, des écarts de financement et de la valeur de l’actif pendant toute la durée du contrat. Une mesure ajustée de la trésorerie n’est utile qu’en parallèle de ces obligations. L’écart croissant entre la conversion de trésorerie publiée et ajustée rend cet élément plus important pour la thèse d’investissement.
Une transmission reproductible de l’activité à la valorisation
Considérons un supplément illustratif de 10,0 milliards USD de revenus issus de serveurs d’IA. Il s’agit d’un scénario d’analyste, et non d’orientations de la direction. Supposez une marge d’exploitation de 5 %, un taux d’imposition marginal de 20 % et 652 millions d’actions diluées, en maintenant inchangés les coûts de l’entreprise, les intérêts sur le financement et le nombre d’actions. Le bénéfice d’exploitation additionnel est de 0,500 milliard USD ; le bénéfice après impôts est de 0,400 milliard USD ; le BPA additionnel est de 0,6135 USD. Avec un multiple supposé de 20×, la sensibilité de la valeur des capitaux propres fondée sur les bénéfices est de 12,27 USD par action. Une marge de 3 % produit plutôt un BPA de 0,3681 USD et une sensibilité de 7,36 USD.
Pour le même chiffre d’affaires, supposez que la trésorerie additionnelle immobilisée dans les créances clients et les stocks, nette du financement des fournisseurs, soit de 1,0 milliard USD et que les investissements nets additionnels soient de 0,1 milliard USD. En ignorant les charges hors trésorerie et les recouvrements ultérieurs, le FCF additionnel est de 0,4 milliard USD moins 1,0 milliard USD moins 0,1 milliard USD, soit moins 0,7 milliard USD. Avec seulement 0,2 milliard USD d’investissement net dans le fonds de roulement, le FCF devient positif de 0,1 milliard USD. Le résultat de trésorerie est délibérément distinct de la valorisation fondée sur les bénéfices : une expansion rentable peut créer un besoin de financement immédiat.
Cette chaîne relie la demande de déploiement aux ventes, à la marge opérationnelle, aux bénéfices, au financement et à la valorisation. Les marges et les montants de financement supposés constituent des analyses de sensibilité ; ils n'estiment pas l'économie réelle des produits de Dell au niveau unitaire. Elle montre pourquoi une prévision de ventes élevée ne suffit pas à trancher le débat sur la valorisation boursière. La génération durable de trésorerie dépendra des encaissements et des structures de financement tout au long de la durée de vie des déploiements. Un multiple de bénéfices doit compenser les investisseurs pour cette incertitude et pour la possibilité qu'un trimestre favorable en matière de prix ne se transforme pas en une marge permanente.
4. Secteur et paysage concurrentiel
Le secteur concerné est celui de l’intégration d’infrastructures d’entreprise et cloud, avec des segments adjacents tels que le stockage, les réseaux, les appareils clients et les services. Les moteurs de la demande varient selon les clients. Les grands acheteurs d’IA augmentent la capacité en accélérateurs, les entreprises ont besoin de données gouvernées et d’un soutien au déploiement, et les utilisateurs informatiques traditionnels remplacent des équipements ou consolident les charges de travail. La croissance des revenus dans ces catégories ne constitue pas une mesure unique de l’adoption des charges de travail d’IA. Les variations des prix des composants et des configurations peuvent également modifier les revenus nominaux du secteur.
|
Position dans la chaîne de valeur
|
Échelle ou éléments de preuve observables
|
Pression concurrentielle
|
Implication en matière de valorisation
|
|
Intégration de racks et de systèmes
|
Carnet de commandes IA de Dell au T2 : 95,0 milliards USD
|
Supermicro, Lenovo et HPE ; auto-intégration par les clients
|
Récompenser l’exécution et l’acceptation, et pas uniquement la répercussion des composants
|
|
Infrastructure de données d’entreprise
|
Le stockage de Dell a progressé de 26 % sur un an
|
HPE et les écosystèmes plus larges de stockage et de logiciels
|
Un attachement durable pourrait justifier une prime si une adoption rémunérée s’ensuit
|
|
Parc de PC et de stations de travail
|
Part de marché des PC de Lenovo : 24,2 %, selon l’entreprise
|
Échelle de Lenovo et concurrence des canaux de distribution
|
Dell ne devrait pas être valorisée comme une franchise PC dominante
|
|
Offre de capacité de calcul et financement
|
La livraison financée dissocie les ventes des encaissements
|
Allocation de puces, marchés du crédit et budgets des clients
|
Normaliser les besoins de financement avant de capitaliser le FCF ajusté
|
La chaîne d’approvisionnement crée un pouvoir de négociation à plusieurs niveaux. Les fournisseurs de puces influencent l’accès aux composants et les calendriers des plateformes. Les clients réalisant des achats très importants peuvent négocier les prix ou internaliser davantage l’intégration. Les fournisseurs de systèmes sont en concurrence sur la livraison, l’ingénierie, le service et le financement. Les services de stockage et de données peuvent offrir davantage de contenu propriétaire, mais le client dispose d’alternatives et peut préférer un écosystème logiciel existant. Dell en bénéficie si son infrastructure installée devient la plateforme naturelle pour des charges de travail payantes supplémentaires.
|
Entreprise / période de publication
|
Échelle publique comparable
|
Croissance
|
Indicateur de rentabilité / trésorerie
|
Interprétation de la recherche
|
|
Dell Technologies Inc. / T2 exercice 2027, 31 juillet
|
ISG 31,782 milliards USD
|
ISG 89 %
|
Marge opérationnelle ISG de 15,0 % ; FCF du groupe de 0,986 milliard USD
|
Forte envergure dans les infrastructures ; le financement absorbe de la trésorerie
|
|
Hewlett Packard Enterprise Company / T3 exercice 2026, 31 juillet
|
Groupe 12,2 milliards USD
|
34 %
|
Marge opérationnelle GAAP du groupe de 11,4 % ; non-GAAP de 16,2 %
|
Mix riche en réseaux ; les effets des acquisitions limitent la comparaison organique
|
|
Lenovo Group Limited / T1 exercice 2026/27, trimestre de juin
|
ISG 8,5 milliards USD
|
ISG 98 %
|
Marge opérationnelle ISG de 9,1 %
|
Le redressement des infrastructures constitue une véritable menace concurrentielle
|
|
Super Micro Computer, Inc. / T4 exercice 2026, 30 juin
|
Groupe 11,1 milliards USD
|
Environ 91 %
|
Marge brute GAAP de 17,5 % ; flux de trésorerie d'exploitation de 0,747 milliard USD
|
Croissance et reprise des marges ; publication préliminaire
|
Il s’agit de comparaisons opérationnelles approximatives, et non d’estimations de parts de marché. Dell et Lenovo ISG sont des indicateurs sectoriels ; les chiffres de HPE et Supermicro sont consolidés. L’acquisition de HPE et la composition de ses activités réseau influent sur la croissance et les marges. Lenovo utilise les HKFRS et un reporting sectoriel défini par l’entreprise. Les chiffres de Supermicro proviennent d’une publication préliminaire non auditée et peuvent changer. Les marges brutes et les marges opérationnelles sont des mesures différentes ; elles sont explicitement libellées et ne sont pas classées comme des mesures équivalentes de rentabilité.
Qui est en tête : Dell domine en matière d’échelle d’infrastructure et de conversion des bénéfices ; Lenovo gagne en pertinence dans l’infrastructure ; HPE dispose d’un positionnement différencié dans les réseaux et l’entreprise ; Supermicro affiche une forte croissance des ventes et un redressement de sa marge publiée. Les informations publiées disponibles par les entreprises ne permettent pas d’identifier un unique fournisseur coté perdant sur une base de parts comparable. Les perdants structurels sont les intégrateurs non différenciés qui ne peuvent pas sécuriser l’approvisionnement ni générer un bénéfice suffisant sur le déploiement et le support., une inférence sectorielle plutôt qu'un classement mesuré des entreprises. Dell en est un bénéficiaire net, le financement en liquidités constituant la principale contrainte quant à la part de cet avantage qui revient aux actionnaires.
L'issue concurrentielle doit être évaluée à travers l'ensemble de la relation client. Un fournisseur peut remporter une importante commande de baies tout en obtenant un rendement insuffisant si les coûts de service, les concessions ou le financement absorbent la contribution. Un autre fournisseur peut afficher une croissance des ventes plus faible, mais générer des rendements plus attrayants grâce aux réseaux, au stockage ou au support récurrent. Les éléments les plus utiles pour Dell sont donc la durabilité des marges, l'adoption payante d'offres complémentaires et l'efficacité du financement au sein des cohortes de clients, plutôt qu'un simple classement de la croissance du chiffre d'affaires.
5. Principaux risques
-
Financement des clients et recouvrement : si les clients retardent l’acceptation ou ne peuvent pas refinancer leur capacité, les créances peuvent rester impayées plus longtemps. Cela accroît les besoins de financement, peut entraîner des pertes sur créances et affaiblit les bénéfices en trésorerie qui soutiennent le multiple. Un carnet de commandes en hausse ne compenserait pas l’altération de la capacité de paiement d’un client.
-
Goulets d’étranglement du déploiement : si l’alimentation électrique des sites, le refroidissement ou la disponibilité des composants retardent les racks mis en service, le calendrier des expéditions et des acceptations peut diverger du calendrier des commandes. Le chiffre d’affaires peut se décaler d’un trimestre à l’autre, tandis que les stocks et les engagements d’approvisionnement continuent de nécessiter des liquidités. L’action pourrait être réévaluée avant que la demande sous-jacente ne soit annulée.
-
Normalisation des marges : si de grands clients négocient des prix d’intégration plus bas ou si un mix plus important de serveurs traditionnels s’inverse, la marge consolidée peut diminuer même avec des ventes d’IA plus élevées. Appliquer un multiple premium inchangé à un dénominateur de bénéfices plus faible amplifie le risque de baisse. Les sensibilités de marge par produit ci-dessus illustrent ce mécanisme.
-
Pression sur les marchés du financement : si les coûts de financement ou les exigences de garanties augmentent, l'économie de DFS peut se détériorer ou le financement des déploiements peut devenir plus difficile à obtenir. La transmission s'effectue par l'écart de taux d'intérêt, le crédit disponible et l'accessibilité financière pour les clients. Un chiffre favorable de FCF ajusté ne suffit pas, à lui seul, à écarter ce risque.
-
Exécution de la feuille de route produit : si les nouvelles fonctionnalités de données arrivent en retard ou ne parviennent pas à susciter une adoption payante, la thèse de ventes additionnelles à plus forte valeur s'affaiblit. Les coûts de développement et de service peuvent précéder les revenus, réduisant le levier opérationnel. Dell dépendrait alors davantage de l'économie du matériel pour soutenir sa prime de valorisation.
-
Appels d'offres concurrentiels : si Lenovo, HPE, Supermicro ou des systèmes conçus par les clients offrent un meilleur coût total de déploiement, Dell peut perdre des commandes ou accorder des concessions. L'effet peut d'abord apparaître dans les prix et les marges avant que le ralentissement des revenus déclarés ne se manifeste. La croissance de l'entreprise ne constitue pas, à elle seule, une preuve suffisante que le pouvoir de fixation des prix est intact.
-
Inadéquation de l'allocation du capital : si les distributions dépassent durablement la génération de trésorerie après les obligations de financement, la direction doit puiser dans les liquidités ou les capacités de financement. Cela peut réduire la flexibilité lors d'un repli du cycle du crédit ou de l'approvisionnement. Les rachats ne créent de la valeur que lorsque le prix d'achat et les conséquences du financement sont tous deux économiquement justifiés.
6. Liste de contrôle du suivi
Tous les seuils ci-dessous sont des règles de suivi des analystes, sauf lorsqu'ils sont explicitement désignés comme des prévisions de l'entreprise. Ils ne constituent pas des engagements supplémentaires de la direction.
-
Performance du prochain trimestre : comparez les résultats aux prévisions de l'entreprise pour le T3, soit 49,0 milliards USD de chiffre d'affaires et 6,50 USD de BPA non-GAAP au point médian. L'atteinte de l'objectif de chiffre d'affaires avec des marges résilientes confirme l'exécution ; des bénéfices inférieurs aux attentes en raison du financement affaiblissent la thèse d'investissement.
-
Conversion normale de trésorerie : surveiller le FCF cumulé divisé par le résultat net GAAP cumulé sur au moins deux trimestres. Une amélioration au-dessus de 70 % renforcerait la qualité des flux de trésorerie ; une persistance en dessous de 50 % nécessiterait une valorisation plus prudente. Ces seuils tiennent compte des effets de calendrier, mais n’éliminent pas le risque de crédit.
-
Exposition au financement : comparer la croissance des créances de financement nettes avec les déploiements acceptés et les dispositifs de financement. Si les actifs de financement continuent d’augmenter plus rapidement que les ventes alors que les recouvrements se détériorent, le risque sur l’action augmente ; des recouvrements ordonnés et un financement adossé soutiennent le scénario central.
-
Rentabilité d’ISG : suivre la dernière marge opérationnelle du segment de 15,0 %. Une performance durable au-dessus de 13 % soutiendrait la résilience ; un niveau inférieur à 11 % pendant deux trimestres affaiblirait la prime. Aucun de ces seuils ne constitue un objectif de marge produit lié à l’IA.
-
Conversion du carnet de commandes : suivre conjointement les expéditions, les ajouts et les annulations. Deux trimestres de croissance du carnet de commandes, combinés à des prévisions de livraison non atteintes, suggéreraient des contraintes d’exécution ou de financement. Un recul du carnet de commandes parallèlement à des expéditions plus fortes et à un meilleur encaissement peut être sain.
-
Disponibilité du produit et adoption payante : vérifier les améliorations de PowerScale en novembre 2026, le traitement accéléré en décembre 2026 et les fonctionnalités contextuelles au premier semestre 2027. Une livraison dans les délais, associée à l’adoption divulguée par des clients payants, renforce la thèse d’adoption complémentaire ; les annonces seules ne suffisent pas.
-
Seuil de valorisation : à un multiple indicatif de 20×, un BPA supérieur à 29,303 USD est nécessaire pour atteindre 586,06 USD. Une amélioration durable des bénéfices de trésorerie soutiendrait ce seuil ; une hausse temporaire des expéditions sans efficacité de financement constituerait un élément probant plus faible.
7. Sources
Les sources ont été vérifiées le 12 octobre 2026. La valorisation de l’action utilise la clôture de la séance régulière du 9 octobre, car aucune séance américaine terminée plus récente n’était disponible à la date limite de la recherche. L’interface DELLUSDT de LBank établit la disponibilité de contrats à terme ; aucune cotation fiable de contrats à terme en temps réel n’a été obtenue. Le contrat ne représente pas la propriété de l’action et son prix ne remplace pas la clôture du NYSE. Le groupe analysé comprenait DELL, AMD et CRM ; les dossiers de couverture excluent AMD et CRM au cours des 90 derniers jours, tandis que la couverture précédente de Dell datait du 10 juin. Aucun consensus actuel d’analystes, aucune recommandation émise par un tiers ni aucun objectif de cours n’est avancé. Toutes les sensibilités sont des hypothèses de LBank Research.
-
-
-
Revue des performances du T2 de l'exercice 2027 (https://d1io3yog0oux5.cloudfront.net/_d2758597552a2b2f1123f16c8dad2190/delltechnologies/db/3595/34748/performance_review/Q2_FY27_Performance_Review.pdf) — 2026-09-01 ; tableaux sectoriels et rapprochements des flux de trésorerie disponibles, pages 5, 37–38.
-
-
-
-
-
-
-
-
-
-
-
-
-
-



 Transférer