Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d'informations publiquement disponibles et est destiné uniquement au partage d'informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une quelconque garantie de rendement. Les opérations, les évaluations, les prix du marché et les attentes consensuelles de l'entreprise présentés ici peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions. La cotation LBank affichée fait référence à la paire spot tokenisée et ne doit pas être traitée comme le cours de clôture du Nasdaq de l'action ordinaire sous-jacente.
1. Conclusion principale
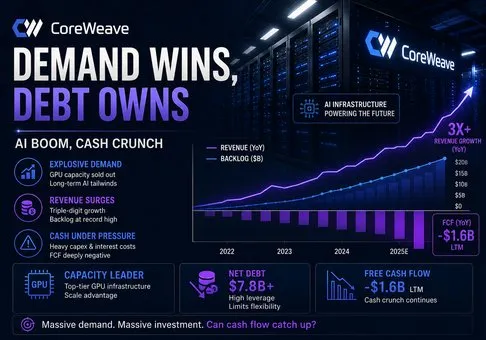
Évaluation globale : CoreWeave est la manifestation cotée en bourse la plus claire de la flambée de la demande de puissance de calcul pour l'IA, mais l'action reste peu attrayante sur une base ajustée du risque car la croissance extraordinaire du carnet de commandes est financée par des flux de trésorerie disponibles négatifs, une lourde dépendance au refinancement et des charges d'intérêts qui dépassent déjà le résultat opérationnel ajusté ; la variable décisive est de savoir si la marge opérationnelle ajustée peut croître plus rapidement que le service de la dette avant que la capacité en GPU ne devienne moins rare.
-
La demande est exceptionnelle et contractuellement visible. Le chiffre d'affaires du deuxième trimestre a augmenté de 112 % sur un an pour atteindre 2,575 milliards de USD, la puissance active a atteint 1,5 GW et les obligations de performance restantes non satisfaites ont atteint 103,7 milliards de USD. Quarante et un pour cent de ces RPO devraient être comptabilisés d'ici juin 2028, tandis que plus de 25 milliards de USD d'engagements clients supplémentaires signés au début du troisième trimestre n'ont pas été inclus. C'est une preuve bien plus tangible qu'un simple récit générique sur l'IA : les clients réservent des capacités des années à l'avance.
-
L'effet de levier opérationnel a commencé, mais il n'a pas encore atteint les apporteurs de capitaux. Le résultat opérationnel ajusté s'est amélioré, passant de 21 millions USD au T1 à 128 millions USD au T2, ce qui a porté la marge opérationnelle ajustée de 1 % à 5 %. Pourtant, les charges d'intérêts nettes du T2 s'élevaient à 640 millions USD, soit cinq fois le résultat opérationnel ajusté, et la perte nette GAAP s'établissait à 626 millions USD. L'entreprise peut afficher une marge d'EBITDA ajusté de 59 % tout en continuant de détruire les bénéfices sur capitaux propres, car l'amortissement et le financement sont des coûts économiques fondamentaux, et non des ajustements périphériques.
-
Le flux de trésorerie n'est positif qu'avant le projet de loi sur les infrastructures. Le flux de trésorerie opérationnel du premier semestre s'est élevé à 3,663 milliards de USD, soutenu par 1,365 milliard de USD d'entrées de produits constatés d'avance et une variation favorable des créances clients. Les achats au comptant d'immobilisations corporelles se sont élevés à 14,117 milliards de USD, générant un flux de trésorerie disponible calculé mécaniquement négatif de 10,454 milliards de USD. Les activités de financement ont apporté 13,985 milliards de USD. La conclusion pratique est que les clients valident la demande, mais que les créanciers et les nouveaux actionnaires financent la livraison.
-
La valorisation ne compense pas la structure du bilan. En utilisant les 551 millions d'actions du trimestre de juin et la dernière référence disponible du marché sous-jacent proche de 86,25 USD, on obtient une valeur indicative des capitaux propres d'environ 47,5 milliards de USD. L'ajout d'environ 35,1 milliards de USD de dette avec et sans recours et la soustraction de 5,5 milliards de USD de trésorerie donnent une valeur d'entreprise proche de 77 milliards de USD, soit environ 6,0 fois le point médian des prévisions de chiffre d'affaires actualisées pour 2026 de 12,4 milliards de USD à 13,2 milliards de USD. Ce multiple n'est pas excessif pour une croissance de plus de 100 %, mais il est exigeant pour une entreprise dont les prévisions de dépenses d'investissement pour 2026 de 35 milliards de USD à 39 milliards de USD représentent environ trois fois le chiffre d'affaires annuel.
-
L'action ne peut surperformer que si l'expansion des marges dépasse la pression de financement. Une marge opérationnelle ajustée durablement supérieure à 15 %, des revenus annualisés proches de 19,5 milliards de USD et une baisse des charges d'intérêts en pourcentage du chiffre d'affaires invalideraient la perspective prudente. La thèse s'affaiblit encore si la marge opérationnelle ajustée reste inférieure à 10 % alors que les dépenses d'investissement annuelles en trésorerie dépassent le flux de trésorerie opérationnel de plus de 15 milliards de USD. CoreWeave capte la demande aujourd'hui, mais la dette pèse actuellement trop lourd sur son modèle économique.
2. Présentation de l'entreprise, portefeuille d'activités et principaux indicateurs opérationnels
CoreWeave exploite une plateforme cloud conçue sur mesure pour l'entraînement de l'intelligence artificielle, l'inférence, l'apprentissage par renforcement et d'autres charges de travail de calcul accéléré. Ses clients comprennent des laboratoires d'IA, des hyperscalers, des éditeurs de logiciels, des institutions financières et de grandes entreprises. L'entreprise acquiert des GPU, des équipements réseau, du stockage, de l'alimentation électrique et de la capacité de centre de données ; les combine avec des outils d'ordonnancement et des logiciels ; et vend un accès réservé ou à la demande à de la capacité de calcul. Le chiffre d'affaires est donc comptabilisé à mesure que l'infrastructure devient disponible et que les clients consomment les services contractuels, et non lors de la signature d'un contrat de carnet de commandes.
Le modèle commercial se situe entre un cloud public hyperscale et un loueur d'infrastructures spécialisé. Les engagements de longue durée offrent une visibilité sur les revenus et aident à financer des actifs dédiés, tandis que la capacité flexible et les offres spot améliorent l'utilisation. CoreWeave Interconnect, SUNK, LOTA, ARENA, Weights & Biases, ARIA et Sandboxes ajoutent une couche de logiciel et d'orchestration. Cette couche est importante car la simple location de GPU devrait converger vers des rendements de type infrastructure à mesure que l'offre se développe ; la planification différenciée, les outils de développement et les performances d'inférence constituent la voie la plus crédible vers un pouvoir de fixation des prix durable.
|
Couche métier
|
Besoin client
|
Preuves du T2
|
Caractère économique
|
Évaluation de la recherche
|
|
Calcul IA
|
Grands clusters de GPU pour l'entraînement et l'inférence en production
|
1,5 GW de puissance active et 3,7 GW de puissance contractée
|
Grande visibilité des revenus, intensité capitalistique initiale extrême
|
L'avantage d'échelle est réel, mais les rendements dépendent du taux d'utilisation et du coût de financement
|
|
Cloud avec engagement
|
Capacité réservée pour les laboratoires d'IA et les hyperscalers
|
103,7 milliards USD de RPO plus plus de 25 milliards USD d'engagements de début de T3
|
Longue durée avec des obligations de livraison et de service
|
Le carnet de commandes réduit le risque lié à la demande tout en augmentant le risque d'exécution et de concentration
|
|
Capacité flexible et spot
|
Charges de travail variables et engagements d'entreprise plus courts
|
Réservations Flex, Spot et Inférence dédiée
|
Potentiellement une meilleure utilisation et tarification, mais plus cyclique
|
Passerelle importante de quelques méga-contrats vers une base de clients plus large
|
|
Logiciels et outils
|
Ordonnancement, développement de modèles, observabilité et accès multi-cloud
|
Weights & Biases, SUNK, ARIA, Sandboxes et LOTA
|
Intensité capitalistique incrémentielle plus faible si monétisée séparément
|
La couche stratégique la plus précieuse, mais sa contribution financière n'est pas divulguée séparément
|
CoreWeave s'est diversifié par rapport à son client unique historique, mais la concentration reste élevée. Le 10-Q du T2 présente le Client A à 36 % du chiffre d'affaires trimestriel, le Client B à 26 % et le Client C à 10 %. Les trois premiers représentent ainsi 72 % du chiffre d'affaires. C'est mieux que la contribution de 71 % d'un seul client au T2 2025, mais cela ne correspond pas à la diversification d'un cloud public classique. Un contrat important peut rapidement transformer le carnet de commandes ; un retard de livraison d'un centre de données ou une révision budgétaire d'un client peuvent également impacter sensiblement le chiffre d'affaires et le taux d'utilisation trimestriels.
Indicateurs opérationnels clés et variations
|
Indicateur ou événement
|
T2 2026
|
T2 2025
|
Variation
|
Signification pour l'investissement
|
|
Chiffre d'affaires
|
2 575
|
1 212
|
112 %
|
La livraison de capacités convertit la demande contractée en chiffre d'affaires publié
|
|
Résultat opérationnel ajusté
|
128
|
200
|
-36 %
|
L'amélioration séquentielle est significative, mais la rentabilité d'une année sur l'autre reste plus faible
|
|
Marge opérationnelle ajustée
|
5 %
|
16 %
|
-11 pts
|
La plateforme n'a pas retrouvé son efficacité opérationnelle ajustée de la période précédente
|
|
Charges d'intérêts nettes
|
640
|
267
|
140 %
|
Le coût du financement augmente plus rapidement que les revenus et domine le compte de résultat des capitaux propres
|
|
Perte nette
|
-626
|
-290
|
116 %
|
Les amortissements et les intérêts empêchent l'EBITDA ajusté de parvenir aux actionnaires ordinaires
|
|
Carnet de commandes
|
103 700
|
30 100
|
245 %
|
La visibilité de la demande est le point fort de la thèse, sous réserve des conditions de livraison
|
Les montants sont en millions d'USD, à l'exception des pourcentages et des variations en points de pourcentage. Le carnet de commandes ne constitue pas des revenus GAAP et comprend des montants engagés sous réserve de la disponibilité du service et de la livraison. Le principal changement du trimestre n'a pas été la simple croissance des revenus ; c'est la combinaison de près de 500 MW d'ajouts de puissance active, d'une expansion séquentielle de la marge opérationnelle ajustée et d'une nouvelle hausse de la demande engagée. Cette combinaison soutient une accélération rapide des revenus au second semestre.
Le marché ne doit pas confondre une augmentation du carnet de commandes avec une valeur économique immédiate. Quarante et un pour cent du RPO sont attendus dans les 24 mois, 39 % au cours des mois 25 à 48, et le reste au cours des mois 49 à 78. Les actifs doivent être acquis avant qu'une grande partie de ces revenus ne puisse être comptabilisée. Par conséquent, la croissance du carnet de commandes anticipe les dépenses d'investissement et le financement, tandis que les revenus et les flux de trésorerie se matérialisent plus tard.
3. Qualité fondamentale
|
Indicateur
|
T2 2025
|
T1 2026
|
T2 2026
|
S1 2026
|
Évaluation de la qualité
|
|
Chiffre d'affaires
|
1 212
|
2 078
|
2 575
|
4 653
|
Croissance exceptionnelle et amélioration de la capacité de livraison
|
|
Résultat opérationnel GAAP
|
19
|
-144
|
-49
|
-193
|
Toujours négatif après amortissement économiquement essentiel
|
|
EBITDA ajusté
|
753
|
1 157
|
1 510
|
2 667
|
Solides bénéfices avant amortissement, mais ne constituent pas un indicateur de la trésorerie distribuable
|
|
Charges d'intérêts nettes
|
267
|
536
|
640
|
1 176
|
La contrainte la plus évidente sur les bénéfices sur capitaux propres
|
|
Flux de trésorerie opérationnel
|
N/A
|
N/A
|
N/A
|
3 663
|
Amélioration significative, en partie grâce aux produits constatés d'avance et au fonds de roulement
|
|
Dépenses d'investissement décaissées
|
N/A
|
N/A
|
N/A
|
14 117
|
Les dépenses d'infrastructure dépassent la génération de flux de trésorerie d'exploitation
|
|
Flux de trésorerie disponible
|
N/A
|
N/A
|
N/A
|
-10 454
|
Négatif de la différence entre le flux de trésorerie d'exploitation et les achats au comptant d'immobilisations corporelles
|
Les montants sont en millions d'USD. Le flux de trésorerie disponible est calculé comme le flux de trésorerie d'exploitation de 3,663 milliards d'USD moins 14,117 milliards d'USD d'achats au comptant d'immobilisations corporelles. Cette définition prudente exclut un autre montant de 9,796 milliards d'USD d'ajouts d'équipements non payés ou financés par les équipementiers (OEM), de sorte que les dépenses d'investissement en trésorerie sous-estiment l'ensemble des infrastructures ajoutées au cours de la période.
Croissance et marges. La croissance du chiffre d'affaires est de haute qualité au sens strict dans la mesure où elle est soutenue par la puissance déployée, les revenus constatés, les produits constatés d'avance et les obligations contractuelles. Elle est de qualité inférieure en termes de rendement pour les actionnaires, car chaque unité incrémentielle de chiffre d'affaires nécessite une base d'actifs installés importante. Les immobilisations corporelles ont augmenté pour atteindre 46,7 milliards d'USD au 30 juin, contre 30,6 milliards d'USD à la fin de l'exercice.
Les dotations aux amortissements et dépréciations des immobilisations corporelles s'élevaient à 2,5 milliards de dollars au premier semestre, illustrant pourquoi l'EBITDA ajusté surestime la rentabilité économique.
Flux de trésorerie et dépenses d'investissement. Le flux de trésorerie opérationnel est devenu positif, mais cette conversion est en partie un financement contractuel de la part des clients. Les produits constatés d'avance ont augmenté de 1,365 milliard de dollars au premier semestre, et les créances clients ont libéré 607 millions de dollars. Ce sont des sources de financement utiles, mais elles s'accompagnent d'obligations de services futurs. CoreWeave a ensuite émis 16,747 milliards de dollars de dette, remboursé 5,219 milliards de dollars et levé 2,982 milliards de dollars par le biais de placements privés. L'entreprise finance sa croissance avec succès ; elle n'a pas pour autant rendu sa croissance autofinancée.
Bilan et allocation du capital. La dette avec recours s'élevait à environ 31,4 milliards de USD et la dette sans recours à environ 3,7 milliards de USD au 30 juin, contre 5,5 milliards de USD de trésorerie. Les obligations de location-exploitation ont ajouté 16,3 milliards de USD supplémentaires. Le financement sans recours protège la société mère de certaines réclamations spécifiques au projet, mais les créanciers ont toujours la priorité sur les flux de trésorerie du projet. L'émission de juin comprenait des obligations de premier rang portant des coupons allant jusqu'à 9,625 % et 8,500 % en euros. Le capital est disponible, mais il n'est pas bon marché.
Conclusion fondamentale. CoreWeave présente une forte qualité de demande et une faible qualité de trésorerie pour les capitaux propres. La variable la plus importante est le résultat d'exploitation ajusté après amortissement par rapport aux charges d'intérêts nettes. Tant que ce ratio ne se rapproche pas de un, la croissance valide principalement les clients et les prêteurs plutôt que la rentabilité des actions ordinaires.
4. Secteur d'activité et paysage concurrentiel
L'infrastructure cloud IA englobe l'approvisionnement en GPU, la construction de centres de données, l'alimentation électrique, les réseaux à haut débit, le stockage, l'orchestration et les logiciels de développement. CoreWeave rivalise avec AWS, Azure, Google Cloud et Oracle Cloud, ainsi qu'avec des fournisseurs spécialisés tels que Nebius, IREN, Lambda et Crusoe. Les hyperscalers bénéficient de coûts de financement plus bas et d'une distribution plus large auprès des entreprises. Les spécialistes peuvent optimiser les clusters plus rapidement, accepter des charges de travail concentrées et adopter plus agressivement les nouvelles générations de GPU.
|
Dimension concurrentielle
|
Position de CoreWeave
|
Principales alternatives
|
Implication économique
|
|
Accès aux GPU et aux systèmes
|
Relation étroite avec NVIDIA et première mise en service du Vera Rubin NVL72
|
Hyperscalers, Oracle, Nebius et autres partenaires cloud de NVIDIA
|
L'accès anticipé soutient les réservations mais accélère le risque d'obsolescence pour les parcs plus anciens
|
|
Énergie et déploiement
|
1,5 GW actifs et 3,7 GW contractés au T2
|
Campus d'hyperscalers et opérateurs de centres de données à forte capacité énergétique
|
L'énergie ne constitue un rempart concurrentiel que si la capacité arrive à temps et reste exploitée
|
|
Contrats clients
|
RPO de 103,7 milliards USD avec des engagements majeurs de laboratoires d'IA et d'hyperscalers
|
Approvisionnement multi-cloud et auto-construction par les clients
|
La visibilité est exceptionnelle, mais une concentration de 72 % sur les trois premiers clients limite la résilience lors des négociations
|
|
Différenciation logicielle
|
SUNK, W&B, ARIA, Sandboxes, LOTA et interconnexion cross-cloud
|
Piles d'IA managées d'AWS, Azure, Google et Oracle
|
Le logiciel est la voie vers des marges durables ; aucune donnée financière distincte n'est divulguée
|
|
Coût du capital
|
Vaste programme de financement adossé à des actifs, non garanti, convertible et en fonds propres
|
Bilans de catégorie investissement des hyperscalers
|
CoreWeave doit obtenir un rendement d'infrastructure plus élevé pour compenser un coût de financement nettement plus élevé
|
|
Entreprise
|
Dernier indicateur comparable
|
Signal de croissance et de marge
|
Position de capital
|
Conclusion concurrentielle
|
|
CoreWeave
|
Chiffre d'affaires du T2 de 2,575 milliards USD ; RPO de 103,7 milliards USD
|
Chiffre d'affaires en hausse de 112 % ; marge opérationnelle ajustée de 5 %
|
Capex de trésorerie du S1 de 14,1 milliards USD ; dette brute d'environ 35,1 milliards USD
|
Leader de la demande et du carnet de commandes parmi les spécialistes ; conversion de trésorerie la plus faible
|
|
Nebius
|
Revenus du cloud IA au T1 d'environ 390 millions USD
|
Revenus du cloud en hausse de 841 % par rapport à une base faible ; marge d'EBITDA ajusté du cloud d'environ 45 %
|
Renforcement des capacités à un stade précoce avec des paiements anticipés de clients stratégiques
|
Croissance en pourcentage plus rapide mais échelle de livraison beaucoup plus faible
|
|
Oracle
|
Dernier chiffre d'affaires trimestriel publié pour l'IaaS d'environ 4,9 milliards USD
|
Croissance de l'IaaS de 84 % sur la période citée
|
Flux de trésorerie logiciels plus larges et distribution d'entreprise à moindre risque
|
La menace d'hyperscaleur spécialisé la plus forte car elle peut regrouper bases de données et applications
|
|
AWS
|
Chiffre d'affaires du T1 2026 de 37,7 milliards USD
|
Chiffre d'affaires en hausse de 28 % avec une échelle bien plus importante
|
Financé par les flux de trésorerie d'exploitation d'Amazon et un accès de catégorie investissement
|
Gagnant en termes d'échelle et de coût du capital ; plus lent car son dénominateur est beaucoup plus grand
|
Les périodes de comparaison et les définitions des pairs diffèrent et sont utilisées comme éléments de comparaison opérationnelle directionnelle. CoreWeave remporte la course à la demande de cloud IA spécialisé car elle combine du matériel de nouvelle génération, un déploiement rapide et une volonté de financer de très grands clusters dédiés. AWS et Oracle l'emportent sur la pérennité du financement. Nebius offre une alternative plus pure à un stade précoce, mais n'a pas l'envergure de CoreWeave.
Le vainqueur probable du secteur n'est pas le seul fournisseur disposant du plus grand carnet de commandes ; c'est le fournisseur qui convertit la puissance contractée en un taux d'utilisation élevé sans laisser l'amortissement, les intérêts et la concentration des clients absorber l'équilibre économique. CoreWeave est actuellement un gagnant net en termes de part de revenus et un perdant net en matière de résilience financée par la trésorerie. Un futur excédent d'offre exposerait rapidement cette asymétrie, car les hyperscalers peuvent baisser leurs prix et continuer à investir en période de ralentissement économique.
5. Principaux risques
-
La concentration des clients transforme un succès de la demande en un risque de contrepartie. Trois clients représentaient 72 % des revenus du T2. Si l'un d'eux retarde son déploiement, transfère ses charges de travail vers une infrastructure interne ou renégocie les tarifs, le taux d'utilisation et les revenus pourraient chuter avant que la dette et l'amortissement associés ne diminuent.
-
Le coût du financement peut empêcher l'effet de levier opérationnel de bénéficier aux actionnaires. Les charges d'intérêts nettes du T2, s'élevant à 640 millions USD, ont dépassé le résultat opérationnel ajusté de 512 millions USD. Si les charges d'intérêts restent supérieures à 20 % des revenus, même un EBITDA ajusté solide ne permettra pas de dégager un résultat net positif.
-
L'obsolescence des GPU peut raccourcir la durée de vie des actifs. L'adoption rapide de Blackwell et Rubin par CoreWeave renforce les performances, mais pourrait réduire la valeur résiduelle des équipements plus anciens. Des durées de vie utile plus courtes augmenteraient les amortissements et les dépréciations, et compromettraient la valorisation basée sur l'EBITDA ajusté.
-
Le carnet de commandes est conditionnel, il ne s'agit pas de liquidités en banque. Le RPO dépend de la disponibilité du service, de la livraison et des estimations des contreparties variables. La valeur économique peut être inférieure au montant annoncé si la capacité est livrée en retard, si les crédits de service augmentent ou si les clients obtiennent des droits de revente.
-
Les hyperscalers peuvent rivaliser avec un capital moins coûteux. AWS, Azure, Google et Oracle peuvent financer l'infrastructure d'IA à partir d'activités génératrices de trésorerie plus larges. Si la pénurie de GPU spécialisés s'atténue, CoreWeave pourrait devoir baisser ses prix ou accepter des contrats plus courts tout en conservant un coût de financement plus élevé.
-
La dilution et la gouvernance restent des enjeux matériels. Les placements privés ont ajouté des actions à 87,20 USD et 109,00 USD au cours du premier semestre, le financement convertible peut générer une dilution future, et les actions de classe B comportent dix droits de vote chacune. Les actionnaires ordinaires financent la croissance tandis que les fondateurs conservent un contrôle de vote concentré.
-
Les faiblesses du contrôle financier augmentent le risque d'information financière. Le rapport 10-Q pour le T2 indique que des faiblesses significatives dans les contrôles informatiques, la séparation des tâches et les effectifs financiers persistaient au 30 juin. L'absence de remédiation avant l'évaluation obligatoire du contrôle interne en 2026 pourrait éroder la confiance et accroître les coûts de conformité.
6. Liste de contrôle de suivi
-
Marge opérationnelle ajustée : au-dessus de 15 %, cela montrerait que l'effet d'échelle et la tarification surmontent l'amortissement ; en dessous de 10 % d'ici la fin de l'année, cela renforcerait la thèse prudente.
-
Charge d'intérêts : des charges d'intérêts nettes inférieures à 15 % du chiffre d'affaires seraient constructives ; un niveau supérieur à 20 % montrerait que les prêteurs captent toujours l'essentiel de la rentabilité marginale.
-
Écart de flux de trésorerie disponible : surveiller le flux de trésorerie d'exploitation net des achats d'immobilisations corporelles. Un déficit inférieur à 5 milliards USD par semestre constituerait un progrès ; un autre déficit supérieur à 10 milliards USD impliquerait une dépendance continue à l'égard du financement.
-
Conversion du RPO : comparer les revenus comptabilisés aux 41 % de RPO attendus d'ici juin 2028. Une conversion plus lente sans baisse des capex signalerait des problèmes de livraison ou d'utilisation.
-
Concentration de la clientèle : une part de chiffre d'affaires des trois principaux clients inférieure à 60 % renforcerait la pérennité ; un retour au-dessus de 75 % augmenterait le risque de renégociation et de contrepartie.
-
Puissance active et taux d'utilisation : la croissance de la puissance doit se traduire par des revenus plus rapidement que l'amortissement. Les ajouts de puissance active sans progression séquentielle des marges seraient négatifs.
-
Coût du capital : suivre les nouveaux coupons, les spreads de refinancement, les intérêts décaissés et la répartition entre dette avec recours et sans recours. Des spreads plus faibles importent plus que le volume global de financement affiché.
-
Cessions d'initiés et dilution : plusieurs plans relevant de la Rule 10b5-1 peuvent entrer en vigueur à partir de fin août ou de septembre 2026. De nouvelles émissions d’actions, de titres convertibles ou d’importantes ventes d’initiés augmenteraient l’offre et affaibliraient la participation par action.
7. Sources