Auteur : LBank Research Analyste : Ludo
Paire de trading : BABAUSDT(https://www.lbank.com/trade/babaon_usdt)
Avis de non-responsabilité : Ce rapport est rédigé et analysé à partir d'informations publiques et est destiné uniquement au partage d'informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une garantie de rendement. Les activités, valorisations, prix du marché et attentes du consensus de l'entreprise présentés ici peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
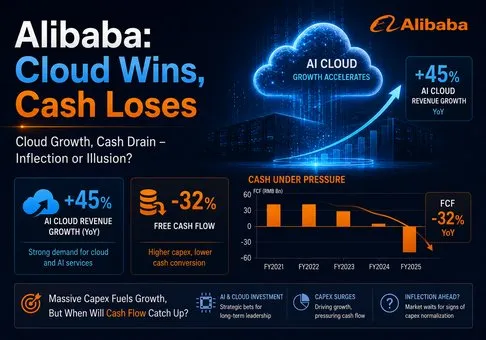
Jugement global : Alibaba est une franchise de commerce chinoise exceptionnelle bénéficiant d'une activité cloud IA en réelle accélération, mais l'action n'est que modérément attrayante après le dernier ajustement, car les applications et l'infrastructure d'IA consomment plus de liquidités que le cloud n'en génère pour l'instant ; la variable décisive est de savoir si les services cloud et de calcul IA peuvent maintenir une croissance supérieure à 35 % tandis que les dépenses d'investissement du groupe cessent d'augmenter plus rapidement que les flux de trésorerie opérationnels.
-
L'inflexion du cloud est réelle et commercialement significative. Les revenus des services d'IA Cloud et de calcul ont augmenté de 45 % en glissement annuel pour atteindre 48,4 milliards de RMB au trimestre de juin 2026, tandis que l'EBITA ajusté du segment a progressé de 133 % pour s'établir à 5,6 milliards de RMB et que la marge s'est élargie de 7,2 % à 11,6 %. Les revenus des produits liés à l'IA ont atteint 12,4 milliards de RMB, enregistrant une croissance à trois chiffres pour le douzième trimestre consécutif. Il ne s'agit plus d'une simple phase de démonstration : le cloud a généré 15,0 milliards de RMB de revenus trimestriels supplémentaires et 3,2 milliards de RMB d'EBITA ajusté en glissement annuel, soit une marge incrémentielle de 21,4 %.
-
Le groupe n'a pas converti le succès du cloud en de meilleurs résultats économiques globaux. Le chiffre d'affaires consolidé a augmenté de 9 %, mais l'EBITA ajusté a chuté de 30 % à 27,3 milliards de RMB et la marge opérationnelle GAAP s'est contractée de 14 % à 6 %. Le facteur de transition clé est visible : l'amélioration de 3,2 milliards de RMB de l'EBITA du cloud a été neutralisée par une augmentation de 10,6 milliards de RMB des pertes d'AI Labs and Applications, tandis que le segment "Tous les autres" est passé d'un léger bénéfice à une perte de 3,3 milliards de RMB. La thèse d'investissement dépend donc d'une monétisation au-delà des infrastructures, et non pas simplement d'une accélération de la demande de calcul.
-
La conversion de trésorerie est la principale faiblesse. Le flux de trésorerie opérationnel a augmenté de 11 % pour atteindre 22,9 milliards de RMB, mais les dépenses d'investissement ont augmenté de 75 % à 67,7 milliards de RMB, entraînant une sortie de flux de trésorerie disponible de 44,7 milliards de RMB. Sur une base glissante des douze derniers mois mise à jour mécaniquement, le flux de trésorerie opérationnel était d'environ 78,5 milliards de RMB, les dépenses d'investissement d'environ 155,1 milliards de RMB et le flux de trésorerie disponible défini par l'entreprise était négatif à hauteur d'environ 72,5 milliards de RMB. Le bilan peut financer cette phase, mais pas le profil de résultats actuel.
-
Le placement de 80 milliards de HKD est stratégiquement rationnel mais économiquement coûteux pour les actionnaires existants. Alibaba a fixé le prix de 710 millions de nouvelles actions ordinaires à 112,70 HKD, ce qui équivaut à environ 3,8 % du nombre moyen pondéré d'actions ordinaires de base du trimestre de juin, et a affecté l'intégralité du produit net à l'IA full-stack. Ce produit ne représente que 1,18 trimestre de dépenses d'investissement du trimestre de juin. Lever des capitaux après avoir racheté des actions tout en conservant des liquidités substantielles signale que la direction s'attend à ce que les besoins en infrastructures d'IA restent exceptionnellement élevés, mais cela transfère également une partie de ce risque d'exécution aux actionnaires par le biais de la dilution.
-
La valorisation n'est pas excessive par rapport au chiffre d'affaires, mais elle est exigeante au regard des bénéfices de trésorerie actuels. À la clôture de l'ADR du 21 août à 119,34 et compte tenu du nombre d'actions de base du trimestre de juin, la valeur des capitaux propres calculée mécaniquement était d'environ 278,5 milliards. Après déduction d'environ 30,6 milliards d'investissements liquides nets, la valeur de l'entreprise était d'environ 247,9 milliards, soit 1,6 fois le chiffre d'affaires glissant mis à jour mécaniquement. Cependant, cela correspondait à environ 26 fois l'EBITA ajusté glissant et 40 fois le résultat net non-GAAP glissant, alors que le flux de trésorerie disponible glissant était négatif. Une perspective favorable se renforce si la croissance du cloud reste supérieure à 35 %, si la marge EBITA du cloud dépasse 15 % et si les dépenses d'investissement trimestrielles tombent en dessous de 55 milliards de RMB ; elle s'affaiblit si la croissance du cloud tombe en dessous de 30 % avant que les pertes liées aux applications d'IA ne se réduisent de manière significative.
Les calculs d'évaluation utilisent le cours de clôture de l'ADR au 21 août 2026, le nombre moyen pondéré d'actions officiel du trimestre clos en juin, le bilan au 30 juin et une mise à jour glissante mécanique qui remplace le trimestre de juin 2025 dans les résultats de l'exercice fiscal 2026 par le trimestre de juin 2026. Ce sont des outils d'observation plutôt que des objectifs de cours.
2. Présentation de l'entreprise, mix d'activités et indicateurs opérationnels clés : le commerce finance la pile d'IA, mais le fardeau du financement augmente
Alibaba Group est une entreprise technologique mondiale centrée sur le commerce et l'intelligence artificielle full-stack. Ses plateformes de commerce connectent les consommateurs et les marchands via Taobao, Tmall, AliExpress, Lazada, Trendyol, des places de marché de gros, de l'épicerie et de la livraison à la demande. Elle génère des revenus via des frais de gestion de clientèle, des commissions, des ventes directes, ainsi que des revenus de logistique et de services. L'écosystème commercial apporte du trafic, des relations marchandes, des données de transaction et de la génération de trésorerie.
AI Cloud and Compute Services associe Alibaba Cloud à T-Head Semiconductor. Il commercialise des capacités de cloud public, des infrastructures d'accélérateurs d'IA, des modèles, des bases de données et des logiciels d'orchestration auprès des entreprises et des développeurs. Cette intégration englobe des puces propriétaires, des clusters de calcul hétérogènes et l'écosystème de modèles Qwen. Alibaba a revendiqué une part de 38,1 % du marché chinois du cloud d'IA en 2025 selon Omdia, mais cette estimation repose sur la définition du marché par un cabinet tiers plutôt que sur une part de l'ensemble des dépenses de cloud en Chine.
AI Labs and Applications regroupe les laboratoires de modèles Qwen, l'application grand public Qwen et l'agent d'entreprise QwenWork. Cette entité revêt une importance stratégique, car des applications performantes peuvent générer une demande d'inférence pour Alibaba Cloud et enrichir le développement des modèles grâce aux retours d'utilisation en conditions réelles. Sur le plan économique, elle demeure un portefeuille d'incubation : le chiffre d'affaires du trimestre clos en juin n'était que de 3,3 milliards de RMB contre une perte d'EBITA ajusté de 13,9 milliards de RMB, ce qui reflète les investissements consacrés aux modèles et les coûts d'inférence de Qwen.
La catégorie « Autres » comprend Alibaba Health, les médias numériques et le divertissement, Amap, les jeux et d'autres activités technologiques. Elle apporte une optionnalité mais dilue actuellement la rentabilité. La nouvelle structure sectorielle rend le choix de l'allocation centrale plus clair qu'auparavant : les bénéfices du commerce mature financent à la fois l'expansion rentable du cloud et les applications d'IA déficitaires.
|
Segment du trimestre de juin 2026
|
Produits et clients
|
Chiffre d'affaires
|
En glissement annuel
|
Part du chiffre d'affaires consolidé
|
EBITA ajusté / marge
|
Avis de la recherche
|
|
Alibaba E-commerce Group
|
Places de marché nationales et internationales, ventes directes, commerce rapide, logistique et commerce de gros
|
205,9 Mds RMB
|
4 %
|
76,5 %
|
39,7 Mds RMB / 19,3 %
|
Gisement de bénéfices durable ; la faiblesse de l'activité transactionnelle en Chine est compensée par l'effet d'échelle du commerce rapide et l'efficacité internationale
|
|
Services Cloud et de calcul IA
|
Cloud public, calcul IA, orchestration et puces T-Head pour les entreprises et les développeurs
|
48,4 Mds RMB
|
45 %
|
18,0 %
|
5,6 Mds RMB / 11,6 %
|
Meilleur actif de croissance et source la plus claire de valeur d'entreprise incrémentielle
|
|
Laboratoires et applications d'IA
|
Modèles Qwen, application Qwen et QwenWork
|
3,3 milliards de RMB
|
16 %
|
1,2 %
|
Négatif 13,9 milliards de RMB / négatif 415 %
|
Cohérent sur le plan stratégique, mais la rentabilité économique actuelle de l'inférence et du développement détruit le bénéfice du groupe
|
|
Tous les autres
|
Santé, divertissement, Amap, jeux et autres actifs technologiques
|
28,8 milliards de RMB
|
1 %
|
10,7 %
|
Négatif 3,3 milliards de RMB / négatif 11,6 %
|
L'optionalité du portefeuille reste un frein et comporte un risque de dépréciation
|
|
Non répartis et éliminations
|
Éléments généraux et transactions inter-segments
|
Négatif 17,5 milliards de RMB
|
N/M
|
Négatif 6,5 %
|
Négatif 0,8 milliard de RMB
|
Rapprochement requis ; les parts des segments ne totalisent pas 100 % avant éliminations
|
|
Consolidé
|
Commerce et plateforme d'IA full-stack
|
269,0 milliards de RMB
|
9 %
|
100 %
|
27,3 milliards de RMB / 10,2 %
|
La croissance s'est améliorée, mais le rendement consolidé des investissements supplémentaires s'est détérioré
|
L'atout le plus précieux du groupe reste son volant d'inertie du commerce vers le cloud. Environ 64 millions de membres 88VIP représentent une base de clients nationaux à fort pouvoir d'achat, tandis que 250 millions d'utilisateurs ont utilisé des fonctionnalités d'achat par IA via Qwen. Alibaba peut intégrer des agents dans les flux de travail d'achat, d'opérations marchandes et de DingTalk sans payer de redevance à une plateforme tierce. Cet avantage de distribution est difficile à reproduire pour un laboratoire de modèles autonome.
La contrainte est que le commerce lui-même n'accélère pas. Les revenus du e-commerce en Chine ont baissé de 8 % ; les revenus de la gestion des clients ont chuté de 7 %, ou n'ont augmenté que de 1 % en excluant les contre-revenus d'un nouveau programme de développement commercial. Le commerce rapide en Chine a augmenté de 45 % pour atteindre 53,3 milliards de RMB et a amélioré sa rentabilité unitaire, mais cette forte croissance reflète en partie un mix de revenus plus intensif en capital et en logistique. Le e-commerce international a baissé de 1 %, bien qu'AliExpress ait atteint un bénéfice d'exploitation. Le commerce reste résilient, sans pour autant réaccélérer.
Indicateurs opérationnels clés et variations
Le déclencheur immédiat est la combinaison des résultats d'Alibaba pour le trimestre clos en juin publiés le 20 août et de ses annonces de placement d'actions des 23 et 24 août. Les résultats ont établi la croissance du cloud la plus rapide parmi les plateformes chinoises comparables sélectionnées, tandis que le placement a révélé que la direction n'est pas disposée à limiter les investissements dans les infrastructures aux flux de trésorerie disponibles à court terme générés en interne.
|
Indicateur ou événement
|
Dernière valeur
|
Comparaison en glissement annuel / historique
|
Base comptable ou statistique
|
Implication
|
|
Chiffre d'affaires consolidé
|
269,0 milliards de RMB
|
En hausse de 9 %
|
Publication de la société selon les normes US GAAP
|
Le cloud et le commerce rapide ont plus que compensé la faiblesse des revenus du marché chinois et du commerce international
|
|
Services cloud et de calcul IA
|
48,4 milliards de RMB de chiffre d'affaires ; 5,6 milliards de RMB d'EBITA ajusté
|
Chiffre d'affaires en hausse de 45 % ; EBITA ajusté en hausse de 133 %
|
Segment retraité ; bénéfice non GAAP
|
Une marge d'EBITA incrémentielle de 21,4 % montre que l'échelle des infrastructures peut être rentable
|
|
Chiffre d'affaires des produits liés à l'IA
|
12,4 milliards de RMB
|
Croissance à trois chiffres pendant 12 trimestres consécutifs
|
Chiffre d'affaires des produits défini par la société
|
La demande est suffisamment large pour soutenir l'hypothèse d'une accélération du cloud sur plusieurs trimestres
|
|
Résultat opérationnel GAAP
|
15,2 milliards de RMB ; marge de 6 %
|
En baisse de 57 % ; marge en baisse par rapport aux 14 %
|
U.S. GAAP
|
Les dépenses liées à l'IA, une dépréciation du goodwill et une provision pour amende de la Commission européenne ont neutralisé la croissance du chiffre d'affaires
|
|
Flux de trésorerie opérationnel / flux de trésorerie disponible
|
22,9 milliards de RMB / -44,7 milliards de RMB
|
Flux de trésorerie opérationnel en hausse de 11 % ; le déficit de flux de trésorerie disponible s'est aggravé de 25,9 milliards de RMB
|
Le flux de trésorerie disponible équivaut au flux de trésorerie opérationnel diminué des dépenses d'investissement spécifiées et des ajustements de protection des acheteurs
|
La qualité des bénéfices est faible car le développement des infrastructures absorbe plus que la totalité de la génération de trésorerie opérationnelle
|
|
Dépenses d'investissement
|
67,7 milliards de RMB
|
En hausse de 75 % par rapport aux 38,7 milliards de RMB
|
Informations publiées par la société
|
Le rythme de croisière du trimestre de juin dépasse les produits du nouveau placement en l'espace de cinq mois
|
|
Placements liquides / obligations assimilables à de la dette
|
474,5 milliards de RMB / environ 266,5 milliards de RMB
|
Placements liquides en baisse de 46,3 milliards de RMB par rapport au trimestre précédent
|
Les obligations assimilables à de la dette comprennent les emprunts bancaires, les obligations de premier rang, les billets convertibles et les obligations échangeables
|
La liquidité nette reste substantielle, mais la dette et les capitaux propres externes financent de plus en plus la croissance
|
|
Placement d'actions
|
80 milliards de HKD ; 710 millions de nouvelles actions à 112,70 HKD
|
Environ 3,8 % des actions ordinaires moyennes pondérées de base
|
En attente de clôture le 26 août
|
Prolonge l'horizon d'investissement dans l'IA mais dilue la participation par action et relève le seuil de preuve
|
Le changement le plus important des bénéfices à court terme est le levier opérationnel du cloud. Les revenus ont augmenté de 15,0 milliards de RMB et l'EBITA ajusté a augmenté de 3,2 milliards de RMB, offrant une marge incrémentielle reproductible de 21,4 %. Si le segment connaissait une nouvelle croissance de 35 % par rapport à la base du trimestre de juin avec une marge incrémentielle de 20 %, cela ajouterait environ 16,9 milliards de RMB de revenus trimestriels et 3,4 milliards de RMB d'EBITA ajusté. Cela couvrirait toujours moins d'un tiers de la perte trimestrielle actuelle de 13,9 milliards de RMB d'AI Labs. La couche applicative doit donc soit se monétiser plus rapidement, soit réduire les coûts d'inférence avant que la croissance du cloud ne puisse stimuler de manière significative les bénéfices consolidés.
Le placement modifie également le message concernant l'allocation du capital. Alibaba n'a racheté que 162 millions d'ADS au cours du trimestre de juin, puis a levé l'équivalent de quelque 10,2 milliards par le biais de nouvelles actions. La transaction est suffisamment importante pour soutenir l'expansion des infrastructures, mais reste modeste par rapport à un rythme de dépenses d'investissement trimestrielles de 67,7 milliards de RMB. Elle doit plutôt être interprétée comme la preuve de la confiance de la direction dans la demande et, dans le même temps, de son inquiétude quant à l'intensité du financement.
3. Qualité fondamentale : le bilan est solide, mais la qualité des flux de trésorerie disponibles s'est détériorée
|
Poste
|
Exercice 2024
|
Exercice 2025
|
Exercice 2026
|
Trimestre de juin 2026 / période mobile mise à jour mécaniquement
|
Opinion de la recherche
|
|
Chiffre d'affaires
|
941,2 milliards de RMB
|
996,3 milliards de RMB
|
1 023,7 milliards de RMB
|
269,0 milliards de RMB sur le trimestre ; 1 045,0 milliards de RMB sur base mobile
|
La croissance a réaccéléré, tirée par le cloud IA et le commerce rapide
|
|
Marge opérationnelle GAAP
|
N/A
|
14 %
|
5 %
|
6 % au trimestre de juin contre 14 % l'année précédente
|
Le levier opérationnel du groupe est négatif malgré l'accélération du chiffre d'affaires
|
|
Résultat net
|
71,3 milliards de RMB
|
126,0 milliards de RMB
|
102,1 milliards de RMB
|
10,4 milliards de RMB sur le trimestre ; 70,2 milliards de RMB sur base mobile
|
Les gains d'investissement, les dépréciations et les provisions font du bénéfice GAAP un piètre indicateur de la performance opérationnelle
|
|
Résultat net non-GAAP
|
157,5 milliards de RMB
|
158,1 milliards de RMB
|
60,7 milliards de RMB
|
20,7 milliards de RMB sur le trimestre ; 47,9 milliards de RMB sur 12 mois glissants
|
Les bénéfices clés ont chuté beaucoup plus rapidement que le chiffre d'affaires, ce qui affaiblit le soutien à la valorisation actuelle
|
|
Flux de trésorerie opérationnel
|
182,6 milliards de RMB
|
163,5 milliards de RMB
|
76,2 milliards de RMB
|
22,9 milliards de RMB sur le trimestre ; 78,5 milliards de RMB sur 12 mois glissants
|
La génération de trésorerie reste positive mais est inférieure à la moitié de son niveau de l'exercice 2024
|
|
Flux de trésorerie disponible défini par l'entreprise
|
156,2 milliards de RMB
|
73,9 milliards de RMB
|
-46,6 milliards de RMB
|
-44,7 milliards de RMB sur le trimestre ; -72,5 milliards de RMB sur 12 mois glissants
|
Le développement de l'IA a éliminé l'ancien avantage du retour de trésorerie
|
|
Dépenses d'investissement
|
32,1 milliards de RMB
|
86,0 milliards de RMB
|
126,1 milliards de RMB
|
67,7 milliards de RMB sur le trimestre ; 155,1 milliards de RMB sur 12 mois glissants
|
L'intensité capitalistique augmente plus rapidement que le chiffre d'affaires et la génération interne de trésorerie
|
|
Placements liquides / engagements assimilables à de la dette
|
N/A
|
N/A
|
520,8 milliards de RMB de liquidités à fin mars 2026
|
474,5 milliards de RMB de liquidités / 266,5 milliards de RMB de dettes et assimilées à fin juin 2026
|
La liquidité nette est solide, mais le matelas de sécurité s'épuise avant la clôture du placement
|
Les chiffres glissants mis à jour mécaniquement égalent les résultats de l'exercice fiscal 2026 moins le trimestre de juin 2025 plus le trimestre de juin 2026. Le flux de trésorerie disponible suit la définition non-GAAP d'Alibaba. Les obligations assimilées à de la dette comprennent les emprunts bancaires à court et à long terme, les obligations de premier rang, les obligations convertibles de premier rang et les obligations échangeables ; les obligations locatives sont exclues.
Croissance et marges. La qualité des revenus est mitigée. La croissance du cloud est à forte valeur car le segment accroît sa marge tout en progressant de 45 %. La croissance du quick-commerce a moins de valeur par unité de revenu car l'intensité de l'exécution des commandes et des subventions est structurellement plus élevée. Le ratio consolidé du coût des revenus est passé de 55,1 % à 61,8 %, en partie en raison de l'évolution de la composition du cloud et de la technologie, et en partie parce que les subventions sont passées des dépenses marketing aux contre-revenus. Cette présentation comptable a réduit les dépenses de marketing publiées en pourcentage du chiffre d'affaires, ce qui signifie que l'amélioration apparente de l'efficacité commerciale ne doit pas être analysée de manière isolée.
Flux de trésorerie et dépenses d'investissement. La conversion de trésorerie est faible, quelle que soit la mesure pratique adoptée. Une entreprise générant 22,9 milliards de RMB de flux de trésorerie d'exploitation trimestriels ne peut pas financer indéfiniment 67,7 milliards de RMB de dépenses d'investissement trimestrielles sans puiser dans ses liquidités ou émettre des capitaux. Le placement offre du temps, et non une preuve de rendement. Le point positif est que l'entreprise acquiert des actifs liés à une demande de cloud visible plutôt que de financer uniquement des pertes d'exploitation ; le point négatif est que les pertes d'AI Labs et les investissements dans les infrastructures se produisent simultanément.
Bilan et allocation du capital. En juin, les investissements liquides de 474,5 milliards de RMB dépassaient d'environ 208,0 milliards de RMB (soit 30,6 milliards de dollars au taux de conversion de l'entreprise à la fin du trimestre) les obligations assimilables à de la dette de près de 266,5 milliards de RMB. L'ajout du placement permettrait de reconstituer une grande partie de la baisse de liquidité du trimestre. Pourtant, émettre 3,8 % d'actions supplémentaires peu de temps après une période de rachats d'actions rend le cadre de retour sur capital moins crédible. Les investisseurs ne devraient valoriser le programme de rachat que lorsque les rachats dépassent l'émission d'actions et les rémunérations en actions sur une année entière.
Conclusion fondamentale. La qualité des actifs d'Alibaba est solide et son bilan reste de "catégorie d'investissement" sur le fond, mais sa qualité financière actuelle est faible car le bénéfice consolidé et le flux de trésorerie disponible diminuent alors que le chiffre d'affaires augmente. La variable unique la plus importante est le ratio des flux de trésorerie opérationnels glissants sur les dépenses d'investissement : un redressement au-dessus de 1,0 fois montrerait que la demande en IA s'autofinance ; le ratio mis à jour mécaniquement n'est que d'environ 0,51 fois.
4. Paysage sectoriel et concurrentiel : Alibaba en tête de l'échelle du cloud d'IA en Chine, tandis que Tencent domine la distribution d'IA financée par liquidités
Alibaba est en concurrence sur deux secteurs qui se chevauchent. Dans le commerce, elle rivalise pour le temps des consommateurs, les budgets des commerçants et la rentabilité de la logistique avec JD.com, PDD Holdings, Meituan et les plateformes de vidéos courtes. Dans l'infrastructure et les applications d'IA, elle est en concurrence avec Tencent, Baidu, Huawei et d'autres fournisseurs de cloud et de modèles pour les charges de travail de calcul, les développeurs et les déploiements en entreprise. Aucun dénominateur unique de part de revenus ne permet de capturer ces deux marchés, la preuve la plus utile réside donc dans la croissance opérationnelle, la taille du segment, la marge et l'intensité capitalistique.
|
Dimension concurrentielle
|
Position vérifiable d'Alibaba
|
Base et limites de la part / de l'échelle
|
Principaux concurrents
|
Implication
|
|
Demande du commerce en Chine
|
Environ 64 millions de membres 88VIP ; chiffre d'affaires du commerce électronique en Chine en baisse de 8 %
|
L'adhésion ne correspond pas à la part de GMV ; les revenus de gestion client ont été affectés par les contre-revenus
|
Commerce de JD, PDD, Meituan, Douyin
|
Base solide de clients à forte valeur ajoutée, mais la dynamique de transaction n'est pas en tête
|
|
Infrastructure cloud d'IA
|
Chiffre d'affaires trimestriel du segment de 48,4 milliards de RMB, en hausse de 45 %
|
Le segment inclut désormais T-Head ; la part de 38,1 % d'Omdia fait référence au marché du cloud d'IA en Chine en 2025
|
Tencent Cloud, Baidu AI Cloud, Huawei Cloud
|
Alibaba est le leader en taille et en croissance parmi les indicateurs de cloud d'IA publiés en Chine
|
|
Modèles et applications d'IA
|
Famille Qwen, QwenWork et 250 millions de premières expériences d'achat par IA
|
L'utilisation est cumulative et ne correspond pas aux utilisateurs payants actifs
|
Tencent Hy/WorkBuddy, Baidu DuMate, laboratoires de modèles indépendants
|
L'avantage de distribution est réel ; la monétisation est loin derrière le coût d'inférence
|
|
Calcul propriétaire
|
Services de puces Zhenwu utilisés par plus de 650 clients externes dans plus de 20 secteurs
|
Le nombre de clients ne révèle pas la part de charge de travail ni l'économie unitaire
|
Huawei Ascend, Baidu Kunlun, approvisionnement hétérogène de Tencent
|
L'intégration verticale peut réduire le risque d'approvisionnement, mais nécessite des capitaux et une exécution soutenus
|
|
Intensité capitalistique
|
Capex trimestriel de 67,7 milliards de RMB, en hausse de 75 % ; FCF négatif de 44,7 milliards de RMB
|
Les cycles d'approvisionnement peuvent rendre les comparaisons trimestrielles volatiles
|
Capex de Tencent : 52,8 milliards de RMB ; capex de JD : 5,5 milliards de RMB
|
Alibaba dépense à l'échelle des hyperscaleurs sans le soutien d'une marge consolidée comparable à celle de Tencent
|
|
Entreprise
|
Dernière période comparable
|
Chiffre d'affaires ou indicateur opérationnel clé
|
Croissance / marge / flux de trésorerie
|
Statut opérationnel et financier
|
Conclusion concurrentielle
|
|
Alibaba
|
Trimestre de juin 2026
|
Chiffre d'affaires de 269,0 milliards de RMB ; Cloud IA et calcul de 48,4 milliards de RMB
|
Chiffre d'affaires du groupe +9 % ; cloud +45 % ; marge d'EBITA ajustée 10 % ; FCF négatif de 44,7 milliards de RMB
|
Capex de 67,7 milliards de RMB ; levée de fonds propres de 80 milliards de HK$ pour l'IA
|
Gagnant dans le cloud, mais pas encore un gagnant en termes de flux de trésorerie par action
|
|
Tencent
|
T2 2026
|
Chiffre d'affaires de 204,8 milliards de RMB ; FinTech et services aux entreprises de 60,3 milliards de RMB
|
Chiffre d'affaires +11 % ; marge opérationnelle non-IFRS 37 % ; FCF négatif de 13,8 milliards de RMB, ou 37,6 milliards de RMB hors paiements anticipés pour le calcul
|
Capex de 52,8 milliards de RMB, +176 % ; trésorerie nette de 58,2 milliards de RMB ; poursuite des rachats d'actions
|
Distributeur d'IA le mieux financé ; modèle économique de groupe plus solide qu'Alibaba
|
|
JD.com
|
T2 2026
|
Chiffre d'affaires de 346,4 milliards de RMB ; résultat d'exploitation de JD Retail de 13,5 milliards de RMB
|
Chiffre d'affaires -2,9 % ; marge de JD Retail 4,6 % ; FCF de 31,8 milliards de RMB
|
5,5 milliards de RMB de Capex ; rachat de 2,5 % des actions au premier semestre
|
Champion de l'efficacité commerciale, mais plateforme plus faible et optionnalité Cloud-IA plus limitée
|
|
Baidu
|
T2 2026
|
7,3 milliards de RMB pour l'infrastructure Cloud IA ; 12,5 milliards de RMB pour l'activité principale basée sur l'IA
|
Cloud IA +50 % ; marge opérationnelle du groupe 10 % ; flux de trésorerie opérationnel de 3,4 milliards de RMB
|
283,1 milliards de RMB de trésorerie et d'investissements ; l'activité historique a reculé de 23 %
|
Challenger rapide sur le cloud, mais l'échelle est bien inférieure à celle d'Alibaba et l'érosion de l'activité historique est sévère
|
Les chiffres des pairs utilisent les indicateurs opérationnels publics les plus proches et ne sont pas pleinement comparables. Tencent ne divulgue pas séparément son chiffre d'affaires lié au cloud ; son segment "FinTech and Business Services" comprend les paiements. La définition de l'infrastructure Cloud IA de Baidu est plus étroite que celle des services Cloud IA et de calcul d'Alibaba. JD étant principalement une entreprise de vente au détail en direct (first-party) et de logistique, son chiffre d'affaires est comptabilisé sur une base plus brute.
Alibaba remporte la course du cloud IA en Chine grâce à la combinaison de l'échelle publiée et de la croissance. Baidu a enregistré une croissance légèrement plus rapide de son infrastructure cloud IA à 50 %, mais son chiffre d'affaires trimestriel de 7,3 milliards de RMB ne représentait qu'environ 15 % du segment cloud et calcul d'Alibaba. Tencent bénéficie d'une distribution grand public supérieure et d'une rentabilité consolidée bien plus élevée, mais ne fournit pas de chiffre d'affaires net pour son cloud externe. Alibaba mérite donc la prime de plateforme cloud la plus évidente du groupe.
Tencent est en train de remporter la compétition plus large pour l'adoption autofinancée de l'IA. Sa marge opérationnelle non-IFRS s'est établie à 37 %, contre une marge d'EBITA ajusté de 10 % pour Alibaba, et son flux de trésorerie disponible négatif s'explique en grande partie par des paiements anticipés de calcul ; en excluant ces paiements anticipés, Tencent a enregistré 37,6 milliards de RMB de flux de trésorerie disponible positif. Le déficit de trésorerie d'Alibaba reflète plutôt des dépenses d'investissement qui restent au bilan, auxquelles s'ajoutent des pertes d'applications. JD l'emporte grâce à une génération disciplinée de trésorerie dans le commerce, tandis que Baidu perd la transition de ses activités historiques vers l'IA, car une croissance de 50 % du cloud n'a pas compensé une baisse de 23 % de ses activités historiques.
Alibaba est donc un bénéficiaire net de la demande d'infrastructures d'IA, mais un perdant net temporaire en termes de flux de trésorerie par action. Le pool de bénéfices du cloud migre vers elle ; le pool de rendement pour les actionnaires migre vers les entreprises capables de financer l'IA par leur flux de trésorerie opérationnel actuel. Maintenir la croissance du cloud tout en réduisant les pertes d'applications de l'IA inverserait cette seconde conclusion.
5. Principaux risques
-
La demande de cloud se normalise avant que l'infrastructure de base ne soit absorbée. Si la croissance de l'IA Cloud et du calcul (Compute) tombe sous la barre des 30 % alors que les dépenses d'investissement trimestrielles restent supérieures à 60 milliards de RMB, les pressions liées à l'amortissement et au taux d'utilisation ralentiraient l'expansion de la marge du segment et donneraient à ce placement un caractère défensif plutôt que générateur de croissance.
-
Échec de la monétisation des applications d'IA. La division AI Labs and Applications a enregistré une perte d'EBITA ajusté de 13,9 milliards de RMB pour un chiffre d'affaires de 3,3 milliards de RMB. Si cette perte reste supérieure à 10 milliards de RMB pendant deux trimestres supplémentaires, sans preuve d'adoption par des utilisateurs payants ou des agents d'entreprise, la croissance des bénéfices du cloud continuera d'être absorbée par la couche applicative.
-
Les ressources issues du commerce deviennent moins fiables. À périmètre constant, les revenus de gestion de la clientèle n'ont progressé que de 1 % et les revenus du commerce électronique en Chine ont reculé de 8 %. Une baisse des membres 88VIP, un fléchissement des dépenses des marchands ou une reprise de la guerre des subventions pourraient réduire l'EBITA du commerce qui finance les investissements dans l'IA.
-
L'émission d'actions devient récurrente. Le placement actuel ajoute environ 3,8 % au nombre d'actions de base. Une autre levée de fonds comparable, avant que le flux de trésorerie d'exploitation ne couvre les dépenses d'investissement, aggraverait la dilution et réduirait le potentiel de hausse par action, même si la valeur d'entreprise augmente.
-
L'approvisionnement en puces et les contrôles à l'exportation perturbent le déploiement. Alibaba utilise à la fois des puces propriétaires et des puces tierces hétérogènes. Un accès plus restreint aux accélérateurs avancés, aux composants réseau ou aux capacités de fabrication pourrait augmenter le coût du capital, réduire l'efficacité de l'apprentissage et affaiblir la compétitivité tarifaire d'Alibaba Cloud.
-
Les coûts réglementaires restent significatifs. Le trimestre de juin comprenait une provision de 550 millions d'euros liée à une amende de la Commission européenne au titre du Digital Services Act. D'autres réglementations sur la concurrence, les données, les plateformes ou transfrontalières pourraient directement réduire le résultat opérationnel et limiter l'intégration de l'écosystème.
-
La réorganisation des segments masque la continuité des tendances. La nouvelle structure associe le cloud à T-Head et réorganise les applications de commerce et d'IA. Bien que les chiffres de la période précédente aient été retraités, la modification des allocations internes pourrait faire paraître l'évolution de la marge meilleure ou moins bonne, sans changement économique équivalent.
-
Les gains sur investissements faussent la valorisation basée sur les bénéfices. Le résultat GAAP glissant inclut des effets volatils de réévaluation à la valeur de marché et de cession. Si les investisseurs capitalisent ces gains en tant que bénéfices récurrents, le multiple de bénéfices apparent sous-évalue la valorisation de l'activité opérationnelle.
6. Liste de contrôle
-
Croissance du chiffre d'affaires d'IA Cloud et Compute : Au-dessus de 35 %, cela renforcerait le leadership de la plateforme ; en dessous de 30 %, cela affaiblirait la thèse d'investissement avant que les nouvelles capacités ne génèrent un rendement adéquat.
-
Marge EBITA ajustée du Cloud : Au-dessus de 15 %, cela mettrait en évidence un levier opérationnel significatif ; en dessous de 10 % après les deux prochains trimestres, cela indiquerait que la tarification ou l'amortissement absorbe les effets d'échelle.
-
Perte EBITA ajustée d'AI Labs et Applications : Une baisse sous la barre des 10 milliards de RMB par trimestre soutiendrait l'amélioration de la rentabilité unitaire ; un autre trimestre au-dessus de 13 milliards de RMB compromettrait la thèse de monétisation de l'application.
-
Dépenses d'investissement trimestrielles : Un montant inférieur à 55 milliards de RMB indiquerait une normalisation des approvisionnements ; un montant supérieur à 70 milliards de RMB sans accélération des revenus du cloud prolongerait les flux de trésorerie disponibles négatifs.
-
Ratio flux de trésorerie opérationnel / dépenses d'investissement : Un redressement au-dessus de 0,8 fois serait constructif, et au-dessus de 1,0 fois validerait l'autofinancement ; le ratio glissant mis à jour mécaniquement est d'environ 0,51 fois.
-
Santé du commerce en Chine : Une croissance à périmètre constant de la gestion des clients supérieure à 5 % et une croissance continue à deux chiffres de 88VIP renforceraient la base de financement ; une contraction des deux l'affaiblirait.
-
Nombre d'actions et retour de capital : Une réduction nette des actions diluées sur une période de douze mois restaurerait la crédibilité des rachats d'actions ; une nouvelle émission primaire avant la reprise du flux de trésorerie disponible serait négative.
-
Signaux des pairs : Suivez les dépenses de calcul de Tencent et le flux de trésorerie disponible hors acomptes, la croissance de l'infrastructure cloud IA de Baidu par rapport au déclin des activités historiques, ainsi que la marge et le flux de trésorerie disponible de JD Retail. Le cas relatif d'Alibaba s'améliore s'il maintient une taille de cloud supérieure tout en réduisant l'écart de conversion de trésorerie.
7. Sources