Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d'informations publiques et est destiné uniquement au partage d'informations et aux discussions de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une garantie de rendement. Les opérations, évaluations, prix de marché et attentes consensuelles de l'entreprise présentés ici peuvent changer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
Vue d'ensemble : Adobe est une franchise de logiciels de haute qualité, génératrice de trésorerie, dont les actions sont sous-évaluées si la croissance organique à deux chiffres de l'ARR survit à la transition vers l'acquisition d'utilisateurs via l'IA freemium. Le rapport risque-rendement est positif à environ 10,4 fois le BPA non-GAAP prévu pour l'exercice 2026 et environ 10 fois le FCF annualisé du premier semestre, mais la variable décisive est de savoir si les produits conçus d'abord pour l'IA génèrent de l'ARR payant incrémental plutôt que de simplement subventionner un usage qui serait auparavant passé par des abonnements Creative Cloud ou Acrobat.
-
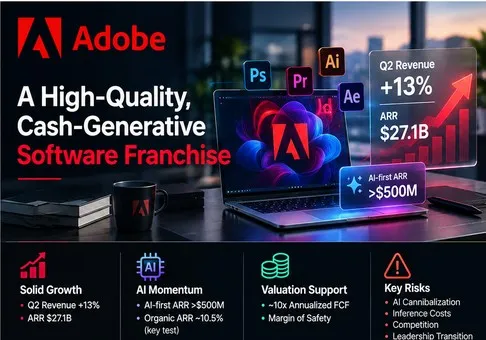
L'entreprise est plus solide que ne le suggère le discours sur la disruption. Le chiffre d'affaires du T2 de l'exercice 2026 a progressé de 13 % pour atteindre 6,62 milliards USD, le chiffre d'affaires total des abonnements du groupe de clients a augmenté de 14 % à 6,39 milliards USD, et l'ARR total d'Adobe a atteint 27,10 milliards USD, en hausse de 12,5 %. L'exclusion d'environ 480 millions USD d'ARR acquis auprès de Semrush laisse environ 26,62 milliards USD, soit une croissance de 10,5 % par rapport à la base réévaluée de l'exercice précédent. L'implication pour l'investissement est qu'Adobe n'est pas encore une franchise en déclin de type « glaçon qui fond » ; la charge de la preuve est plus restreinte et se concentre sur le maintien d'une croissance organique supérieure à 10 %.
-
La monétisation de l'IA est désormais mesurable, bien qu'encore trop faible pour trancher le débat. L'ARR axé sur l'IA a plus que triplé en glissement annuel pour dépasser les 500 millions de USD au T2, l'ARR de clôture de Firefly a frôlé les 300 millions de USD après une hausse d'environ 50 % en rythme séquentiel, l'ARR de clôture de GenStudio a progressé de plus de 25 % et les actifs générés par Firefly ont plus que quadruplé. Pourtant, l'ARR axé sur l'IA est resté inférieur à 2 % de l'ARR total d'Adobe. Le T3 doit donc afficher une monétisation séquentielle continue et une conversion payante, et non pas seulement du trafic, de l'utilisation ou des lancements de produits.
-
Le pivot vers le freemium sacrifie délibérément l'efficacité de l'ARR à court terme au profit d'un entonnoir plus large. La direction a déclaré qu'elle acquerrait des utilisateurs de manière plus agressive grâce aux expériences gratuites d'Acrobat et de Firefly, abaissant les attentes de croissance de l'ARR du second semestre pour les abonnés individuels. C'est stratégiquement rationnel car le trafic d'Adobe.com a augmenté de plus de 40 % au T2 et les nouvelles fonctionnalités d'Acrobat atteignent les utilisateurs via ChatGPT, Claude, WhatsApp, Edge et Chrome. Cela augmente également le risque que les coûts d'inférence et l'utilisation gratuite surviennent avant la conversion. L'action ne devrait être revalorisée que si l'engagement se traduit par une consommation de crédits payants, des abonnements ou des contrats d'entreprise, sans baisse significative de la marge brute.
-
La valorisation offre désormais une marge de sécurité significative en matière de flux de trésorerie. À la clôture du 9 septembre, avec un cours de 254,86 USD et 397,5 millions d'actions, la valeur des capitaux propres était d'environ 101,3 milliards USD. Ce prix équivaut à environ 14,2 fois le point médian des prévisions de BPA GAAP pour l'exercice 2026 de 17,95 USD, et à 10,4 fois le point médian non-GAAP de 24,40 USD. Le flux de trésorerie opérationnel du premier semestre de 5,12 milliards USD, déduction faite de 95 millions USD de capex, a généré 5,03 milliards USD de FCF ; une simple annualisation donne environ 10,06 milliards USD, soit environ 10,1 fois la valeur de marché. Un multiple faible ne peut empêcher une baisse le jour de la publication des résultats, mais il réduit considérablement l'hypothèse de croissance requise pour la création de valeur à long terme.
-
Le T3 présente des seuils de falsification explicites. La perspective positive se renforce si le chiffre d'affaires dépasse la fourchette de l'entreprise de 6,67 à 6,72 milliards de USD, si la croissance organique de l'ARR reste d'au moins 10 %, si l'ARR axé sur l'IA dépasse nettement les 500 millions de USD et si la marge opérationnelle non-GAAP se maintient proche de l'objectif de 44 %. Elle s'affaiblit si le chiffre d'affaires tombe en dessous de 6,67 milliards de USD, si l'ARR organique glisse sous les 10 %, si l'objectif de croissance de l'ARR pour l'exercice 2026 est réduit, ou si la marge brute chute en dessous de 88 % sans accélération correspondante des revenus de l'IA payante. La transition de PDG vers Anil Chakravarthy le 1er décembre rend le cadre de l'exercice 2027 aussi important que le trimestre publié.
La chaîne exploitation-valorisation est reproductible. Le point médian du chiffre d'affaires du T3 de 6,695 milliards USD implique une croissance de 11,8 % par rapport au chiffre d'affaires du T3 de l'exercice 2025 de 5,988 milliards USD. L'application de la marge opérationnelle non-GAAP de 44 % prévue génère environ 2,95 milliards USD de résultat opérationnel non-GAAP trimestriel. Si le flux de trésorerie disponible (FCF) annualisé du premier semestre se maintient simplement autour de 10,06 milliards USD, la valeur des capitaux propres au 9 septembre implique un rendement du FCF d'environ 9,9 %. Adobe n'a pas besoin d'un retour à une croissance de 20 % pour justifier son cours actuel ; elle a besoin de prouver que sa croissance récurrente à deux chiffres (dans la tranche basse) et ses marges opérationnelles ajustées autour de 45 % sont durables.
2. Présentation de l'entreprise, mix d'activités et indicateurs d'exploitation clés
Adobe vend des logiciels par abonnement pour la création de contenu, la productivité documentaire et l'orchestration de l'expérience client. Les produits Creative Cloud tels que Photoshop, Illustrator, Premiere Pro, Lightroom et After Effects s'adressent aux créateurs professionnels, aux agences, aux spécialistes du marketing et aux entreprises. Acrobat, Acrobat Studio, Adobe Express et AI Assistant s'adressent aux professionnels, aux consommateurs, aux étudiants et aux équipes. Les produits Experience — y compris Adobe Experience Platform, Adobe Experience Manager, Analytics, Commerce, GenStudio et les capacités acquises de Semrush — aident les entreprises à créer, gérer, personnaliser, distribuer et mesurer le contenu et les parcours clients.
Le modèle commercial est très largement récurrent. Les revenus d'abonnement sont généralement comptabilisés de manière linéaire sur la durée du contrat, tandis qu'une part plus faible des offres basées sur l'utilisation est comptabilisée au fur et à mesure de la consommation. Les contrats d'entreprise apportent une visibilité sur le RPO (obligations de prestation restantes) et les produits constatés d'avance ; les produits pour particuliers et PME utilisent de plus en plus un parcours d'intégration freemium, suivi d'une monétisation par abonnement ou par crédits génératifs. À partir de l'exercice 2026, Adobe a regroupé ses anciens segments Digital Media, Digital Experience et Publishing and Advertising en un seul segment publiable, car la vente et le développement de produits s'intègrent de plus en plus. La publication d'informations par groupe de clients est donc plus utile à la prise de décision que l'ancienne délimitation des segments.
|
Activité / groupe de clients
|
Revenus ou KPI du T2 de l'exercice 2026
|
Croissance
|
Produits, acheteurs et aspects économiques
|
Analyse de la recherche
|
|
Professionnels de la création et du marketing
|
4,54 milliards USD de revenus d'abonnement
|
13 % en glissement annuel ; 11 % à taux de change constant
|
Creative Cloud, Firefly, GenStudio, AEP et AEM vendus aux créateurs, agences, spécialistes du marketing et entreprises via des postes, des contrats et des crédits.
|
Principal gisement de profits ; les flux de travail professionnels restent captifs, tandis que Figma, Canva et les outils d'IA générale font pression sur la création d'entrée de gamme.
|
|
Professionnels et particuliers
|
1,85 milliard USD de revenus d'abonnement
|
16 % en glissement annuel ; 15 % à taux de change constant
|
Acrobat, Acrobat Studio, Express, AI Assistant et les services PDF vendus aux particuliers, équipes, étudiants et entreprises.
|
Groupe de clients affichant la plus forte croissance ; l'agent de productivité peut transformer Acrobat d'un simple utilitaire PDF en une plateforme de travail intellectuel.
|
|
Autres abonnements
|
26 millions USD
|
En baisse d'environ 4 % en glissement annuel
|
Offres historiques et autres offres récurrentes en dehors des deux principaux groupes de clients.
|
Sans incidence sur la thèse.
|
|
Produits, services et autres
|
202 millions USD
|
En baisse d'environ 13 % en glissement annuel
|
Licences perpétuelles, conseil, formation, maintenance, support et publicité.
|
La baisse est gérable car ce segment ne représente qu'environ 3 % des revenus du groupe.
|
|
Total Adobe
|
6,62 milliards USD
|
13 % en glissement annuel ; 11 % à devises constantes
|
97 % de revenus d'abonnement ; produit et dynamique commerciale unifiés.
|
Modèle récurrent de haute qualité avec conversion vers l'IA, et non le déclin des licences traditionnelles, déterminant le prochain régime de valorisation.
|
Note : Les revenus d'abonnement par groupe de clients recoupent les anciens segments Digital Media et Digital Experience. La croissance et la répartition s'appuient sur les informations publiées par l'entreprise et des calculs arrondis. CC signifie devises constantes.
Le principal atout d'Adobe est son flux de travail connecté : un professionnel peut créer dans Creative Cloud, générer ou modifier avec Firefly, gérer des ressources dans Experience Manager, activer des campagnes via Experience Platform et mesurer les résultats grâce à Analytics et GenStudio. Cette intégration augmente les coûts de changement et offre à Adobe un contexte propriétaire pour une IA sûre pour un usage commercial. Le segment le plus vulnérable est la création occasionnelle, où Canva et les modèles génératifs généralistes peuvent répondre à des tâches plus simples à des prix inférieurs.
Acrobat est clairement le deuxième moteur de croissance. Adobe indique que plus de 400 milliards de PDF sont ouverts chaque année dans Acrobat. Productivity Agent convertit désormais les documents en rapports visuels, présentations, podcasts et analyses structurées, tandis que Knowledge Base et Analyzer pour entreprise connectent les référentiels partagés. Ce produit peut accroître la propension à payer et élargir le flux de travail adressable, mais le troisième trimestre n'affichera pas encore un modèle économique mature, plusieurs fonctionnalités n'ayant été annoncées que le 9 septembre.
Métriques opérationnelles clés et changements
Le déclencheur immédiat est la conférence téléphonique sur les résultats du T3 de l'exercice 2026, prévue le 10 septembre à 14h00, heure du Pacifique. Cette publication fait suite à l'annonce de succession du 3 septembre : Anil Chakravarthy, président de la division Customer Experience Orchestration, deviendra président-directeur général le 1er décembre, tandis que Shantanu Narayen deviendra président exécutif du conseil d'administration. Ce choix se porte sur un profil interne doté d'une expérience de l'entreprise et du go-to-market, mais fait également de cette conférence du T3 la première occasion de lier l'exécution actuelle à la stratégie de l'exercice 2027.
|
Indicateur / événement
|
Dernière valeur
|
Comparaison
|
Base
|
Implication pour l'investissement
|
|
Chiffre d'affaires du T2
|
6,618 milliards USD
|
13 % en glissement annuel ; 11 % à taux de change constant
|
GAAP ; trimestre clos le 29 mai
|
La demande de base est restée résiliente avant le T3.
|
|
ARR total d'Adobe
|
27,10 milliards USD
|
12,5 % en glissement annuel
|
ARR de l'entreprise ; comprend environ 480 millions USD de Semrush
|
La croissance approximative de 10,5 % hors Semrush maintient la thèse organique intacte.
|
|
ARR axé sur l'IA / ARR Firefly
|
Supérieur à 500 millions USD / proche de 300 millions USD
|
Plus de 3x en glissement annuel / environ 50 % d'un trimestre à l'autre
|
ARR de fin de période défini par l'entreprise
|
La monétisation s'accélère à partir d'une base faible ; la publication séquentielle est essentielle.
|
|
Objectif de chiffre d'affaires du T3
|
6,67–6,72 milliards USD
|
11,4 %–12,2 % implicite sur un an
|
Prévisions de l'entreprise ; inclut Semrush
|
Un résultat inférieur à cette fourchette nuirait au scénario d'une croissance à deux chiffres dans le bas de la fourchette.
|
|
Objectif de BPA non-GAAP / de marge pour le T3
|
6,05–6,10 USD / environ 44 %
|
Croissance du BPA d'environ 13 %–14 %
|
Définition non-GAAP de l'entreprise
|
Permet de tester si les dépenses d'inférence de l'IA et d'acquisition restent compatibles avec un modèle économique solide.
|
|
Transition au poste de PDG
|
À compter du 1er décembre 2026
|
Successeur interne
|
Annonce du conseil d'administration le 3 septembre
|
Réduit l'incertitude liée à la recherche, mais renforce l'importance du cadre opérationnel pour l'exercice 2027.
|
Remarque : la croissance organique approximative de l'ARR de 10,5 % est calculée ainsi : (27,10 milliards USD moins 0,48 milliard USD) divisé par 24,08 milliards USD, moins un. Il ne s'agit pas d'une mesure organique publiée par l'entreprise. La croissance implicite du T3 compare les prévisions au chiffre d'affaires du T3 de l'exercice 2025, qui s'élevait à 5,988 milliards USD.
La configuration de base des résultats s'appuie sur les prévisions de l'entreprise plutôt que sur un chiffre officieux invérifiable. Un aperçu des estimations secondaires disponible avant la publication s'articule autour d'environ 6,7 milliards USD de chiffre d'affaires et 6,09 USD de BPA ajusté, ce qui correspond effectivement aux prévisions. Par conséquent, la principale source de surprise proviendra probablement de l'ARR de fin de période, de l'ARR axé sur l'IA, de la consommation payante de Firefly, des objectifs pour l'exercice 2026 et des commentaires sur l'exercice 2027, plutôt que d'un léger dépassement du BPA généré par les rachats d'actions.
3. Qualité fondamentale
|
Indicateur
|
Exercice 2023
|
Exercice 2024
|
Exercice 2025
|
S1 Exercice 2026
|
Perspective de la recherche
|
|
Chiffre d'affaires
|
19,41 milliards USD
|
21,51 milliards USD
|
23,77 milliards USD
|
13,02 milliards USD
|
Trajectoire à deux chiffres sur trois ans ; le S1 a progressé de 12 %.
|
|
Marge brute GAAP
|
87,9 %
|
89,0 %
|
89,3 %
|
89,4 %
|
L'inférence de l'IA n'a pas encore altéré le modèle économique brut au niveau du logiciel.
|
|
Résultat opérationnel / marge GAAP
|
6,65 milliards USD / 34,3 %
|
6,74 milliards USD / 31,3 %
|
8,71 milliards USD / 36,6 %
|
4,66 milliards USD / 35,8 %
|
L'exercice 2024 comprenait les indemnités de rupture de contrat de Figma d'un montant de 1,0 milliard USD ; la rentabilité normalisée est durable.
|
|
Résultat net GAAP
|
5,43 milliards USD
|
5,56 milliards USD
|
7,13 milliards USD
|
3,60 milliards USD
|
La croissance des bénéfices profite du levier opérationnel et d'une contraction du nombre d'actions.
|
|
Flux de trésorerie opérationnel
|
7,30 milliards USD
|
8,06 milliards USD
|
10,03 milliards USD
|
5,12 milliards USD
|
La génération de trésorerie dépasse systématiquement le résultat net GAAP.
|
|
FCF / capex
|
6,94 milliards USD / 360 millions USD
|
7,87 milliards USD / 183 millions USD
|
9,85 milliards USD / 179 millions USD
|
5,03 milliards USD / 95 millions USD
|
Le modèle léger en capital soutient les rachats d'actions et les acquisitions.
|
|
Trésorerie et investissements / dette
|
Non indiqué
|
7,89 milliards USD / 5,63 milliards USD
|
6,60 milliards USD / 6,21 milliards USD
|
5,63 milliards USD / 6,65 milliards USD
|
Dette nette modeste après Semrush ; l'effet de levier ne constitue pas un risque pour la thèse d'investissement.
|
Remarque : le FCF équivaut au flux de trésorerie opérationnel diminué des acquisitions d'immobilisations corporelles. Les valeurs du S1 de l'exercice 2026 couvrent le semestre clos le 29 mai. La dette correspond à la valeur comptable ; l'exercice 2024 inclut la dette à court terme et à long terme. Les pourcentages sont calculés à partir des états financiers GAAP et peuvent différer légèrement en raison des arrondis.
Croissance et marges. La qualité de la croissance d'Adobe est solide, car les revenus d'abonnement ont représenté 97 % des ventes du T2 et le RPO a augmenté de 13 % pour s'établir à 22,27 milliards de dollars USD. La croissance des revenus a continué de dépasser celle du coût des revenus en dollars absolus, maintenant la marge brute proche de 89 %. La nuance importante réside dans la contribution des acquisitions : Semrush a ajouté environ 40 millions de dollars USD aux revenus d'abonnement du T2 et 480 millions de dollars USD à l'ARR final. L'ARR organique d'environ 10,5 % reste sain, mais un ralentissement supplémentaire confirmerait la crainte que les solutions de substitution d'IA gratuites ne pèsent sur la croissance du nombre d'utilisateurs et des prix.
Flux de trésorerie et intensité capitalistique. Au S1, le FCF s'est élevé à environ 5,03 milliards USD, en hausse d'environ 9 % par rapport aux 4,60 milliards USD de l'année précédente. Cela représente une marge de FCF de 38,6 %, bien que l'acquisition en numéraire de Semrush pour 1,56 milliard USD soit classée dans les flux de trésorerie d'investissement plutôt que dans le FCF. La rémunération à base d'actions de 1,04 milliard USD représentait 20 % du flux de trésorerie opérationnel, de sorte que le FCF n'est pas économiquement gratuit ; cependant, les rachats d'actions ont réduit le nombre d'actions diluées de 433 millions au S1 de l'exercice 2025 à 407 millions au S1 de l'exercice 2026.
Bilan et allocation du capital. La trésorerie plus les investissements à court terme de 5,63 milliards USD sont à comparer aux 6,65 milliards USD de dette au T2. Cette modeste position de de dette nette est gérable face à un FCF annualisé de près de 10 milliards USD. Adobe a consacré 4,59 milliards USD aux rachats d'actions au S1 et a autorisé un nouveau programme de 25 milliards USD en avril. L'achat d'actions à près de 10 fois le flux de trésorerie peut créer de la valeur si l'ARR organique reste à deux chiffres ; les rachats financés par la dette deviendraient moins attrayants si la croissance tombait à un chiffre moyen.
Conclusion fondamentale. La qualité est élevée : Adobe associe une croissance récurrente à deux chiffres, une marge brute d'environ 89 %, une marge opérationnelle GAAP dans la tranche supérieure des 30 % et des capex faibles. La variable la plus importante est la conversion payante liée à l'IA, exprimée par l'ARR hors acquisitions. Une croissance de l'utilisation sans un ARR organique d'au moins 10 % indiquerait que le nouvel entonnoir cannibalise la franchise plutôt qu'il ne la développe.
4. Secteur et paysage concurrentiel
Adobe couvre trois marchés qui se chevauchent plutôt qu'un seul secteur clairement mesurable : les logiciels de création professionnelle, la productivité documentaire et les logiciels d'expérience client pour les entreprises. Les estimations de parts de marché ne sont pas directement comparables, car les fournisseurs mélangent licences, utilisateurs mensuels, chiffre d'affaires et produits spécifiques à une catégorie. Ce rapport utilise donc la taille opérationnelle auditée ou déclarée par l'entreprise comme indicateur de la dynamique concurrentielle, sans prétendre définir une part de marché consolidée précise.
|
Dimension concurrentielle
|
Position vérifiable d'Adobe
|
Indicateur d'échelle et limites
|
Principaux concurrents / substituts
|
Implications sur la valorisation
|
|
Création professionnelle
|
Les applications phares de Creative Cloud ancrent les flux de travail haut de gamme en matière d'image, de vidéo, d'illustration et d'édition.
|
Le chiffre d'affaires de l'ancien segment Digital Media pour l'exercice 2025 s'élevait à 17,65 milliards de USD ; il inclut Acrobat et ne constitue pas une mesure pure de la part de marché de la création.
|
Canva, Figma, Autodesk, Apple, Blackmagic Design et les outils natifs de l'IA.
|
La profondeur des flux de travail favorise la rétention, mais la création plus simple se commoditise.
|
|
Productivité documentaire
|
Adobe a inventé le PDF ; plus de 400 milliards de PDF sont ouverts chaque année dans Acrobat.
|
Les ouvertures de documents mesurent l'utilisation, et non les licences payantes ou le chiffre d'affaires.
|
Microsoft, Google, Docusign, ChatGPT, Claude, outils de navigateur.
|
L'Agent de productivité élargit les cas d'usage, tandis que la distribution sur plateforme réduit les barrières au changement.
|
|
Expérience client
|
AEP, AEM, GenStudio, Analytics, Commerce et Semrush connectent la création de contenu à l'activation et à la mesure.
|
Le chiffre d'affaires de l'ancien segment Digital Experience pour l'exercice 2025 s'élevait à 5,86 milliards de USD ; Adobe ne le présente plus comme un segment distinct.
|
Salesforce, HubSpot, ServiceNow, Oracle, SAP et les fournisseurs de martech spécialisés.
|
L'intégration du contenu et des données est différenciée, mais les budgets des plateformes d'entreprise sont disputés.
|
|
IA générative
|
Firefly prend en charge les modèles d'Adobe et de tiers avec une gouvernance d'entreprise et des flux de travail commercialement sûrs.
|
L'ARR axé sur l'IA a dépassé 500 millions de dollars USD, soit moins de 2 % de l'ARR total d'Adobe.
|
OpenAI, Google, Anthropic, Microsoft, Midjourney, Runway, Canva et Figma.
|
Le choix du modèle réduit le risque de remplacement ; le coût d'inférence et une faible différenciation pourraient comprimer les marges.
|
|
Distribution et écosystème
|
Les produits Acrobat et de création s'étendent à ChatGPT, Claude, WhatsApp, Edge, Chrome et aux référentiels d'entreprise.
|
La portée de la distribution est divulguée, mais l'économie de la conversion ne l'est pas.
|
Plateformes de systèmes d'exploitation, de navigateurs, de collaboration et de modèles.
|
Une portée plus large élargit l'entonnoir, mais peut déplacer le pouvoir de négociation vers les plateformes.
|
|
Entreprise
|
Dernière période comparable
|
Chiffre d'affaires / KPI clé
|
Croissance et rentabilité
|
Positionnement opérationnel et IA
|
Conclusion concurrentielle
|
|
Adobe
|
T2 AF2026
|
6,62 milliards USD de chiffre d'affaires ; 27,10 milliards USD d'ARR
|
13 % de croissance du chiffre d'affaires ; 33,8 % de marge opérationnelle GAAP
|
ARR axé sur l'IA supérieur à 500 millions USD ; suite professionnelle cross-média et empreinte documentaire les plus solides.
|
Bénéficiaire net si l'IA accroît la demande de flux de travail ; la valorisation intègre déjà une perturbation substantielle.
|
|
Figma
|
T2 2026
|
370 millions USD de chiffre d'affaires ; 136 % de NDR
|
48 % de croissance ; marge opérationnelle GAAP négative de 32 %
|
La monétisation des crédits d'IA, le design agentique et le canevas collaboratif élargissent la portée du produit.
|
Gagne des parts de marché dans le design de produits collaboratifs, mais reste bien plus petit et moins rentable qu'Adobe.
|
|
Canva
|
AF2025
|
3,5 milliards USD de chiffre d'affaires ; 260 millions de MAU
|
Rentabilité non comparable publiquement
|
Le système d'exploitation créatif et une large distribution freemium dominent la communication visuelle grand public.
|
Gagnant incontestable de l'acquisition d'utilisateurs à grande échelle et plus grande menace pour Adobe en dessous du segment professionnel.
|
|
Autodesk
|
T2 AF2027
|
2,05 milliards USD de chiffre d'affaires ; 7,43 milliards USD de RPO
|
16 % de croissance ; 29 % de marge opérationnelle GAAP
|
Un contexte de conception 2D et 3D de confiance soutient l'IA dans l'architecture, l'ingénierie et la fabrication.
|
S'impose dans les flux de travail spécialisés de conception physique ; le chevauchement avec Adobe est limité mais significatif dans les médias et la 3D.
|
|
Salesforce
|
T2 FY2027
|
11,3 milliards USD de revenus ; 33,5 milliards USD de cRPO
|
11 % de croissance ; marge opérationnelle GAAP de 20,5 %
|
L'ARR d'Agentforce et de Data 360 a frôlé les 3,9 milliards USD, les acquisitions apportant de l'envergure.
|
Remporte la course aux plateformes d'agents d'entreprise et fait pression sur la part de budget consacrée à l'expérience client d'Adobe.
|
|
HubSpot
|
T2 2026
|
912 millions USD de revenus ; 306 446 clients
|
20 % de croissance ; marge opérationnelle GAAP de 4,8 %
|
Une plateforme client agentique et une tarification plus simple ciblent les entreprises en pleine croissance.
|
Gagne des parts de marché sur le segment des PME plus rapidement qu'Adobe, bien que sans le fossé défensif d'Adobe en matière de création de contenu.
|
Remarque : Les périodes, les périmètres des produits, l'ARR, le RPO, le cRPO, le NDR, les MAU et les définitions des marges diffèrent. Les chiffres de Canva sont déclarés par l'entreprise mais ne sont pas audités et ne présentent pas de marge opérationnelle comparable. La marge opérationnelle d'Adobe pour le T2 est calculée à partir du résultat opérationnel GAAP de 2,238 milliards USD. Les indicateurs des concurrents sont des approximations opérationnelles et non des parts de marché directes.
Les gagnants se différencient par couche. Canva l'emporte sur l'acquisition grand public, Figma s'impose sur l'expansion de la conception collaborative de produits, Autodesk domine dans le domaine de la conception physique spécialisée, et Salesforce l'emporte sur l'échelle des agents d'entreprise et des plateformes de données. Adobe conserve l'avantage sur la largeur et la profondeur professionnelle des flux de travail de la création à l'activation. La position la plus vulnérable n'est pas la suite professionnelle principale d'Adobe ; il s'agit de l'entonnoir d'entrée de gamme, où la profusion d'outils gratuits réduit le besoin de commencer par un abonnement Adobe.
Adobe est un bénéficiaire net de la hausse du volume de contenu, car chaque actif généré par l'IA nécessite toujours une édition, un contrôle de la marque, une gestion des droits, une distribution et une mesure. Elle ne devient perdante nette que si les fournisseurs de modèles et de plateformes absorbent ces flux de travail avant qu'Adobe ne convertisse sa base installée et son contexte propriétaire en agents payants. La valorisation implique que le marché attribue déjà une probabilité élevée à ce scénario défavorable. Le T3 n'a pas besoin de prouver sa domination, mais il doit montrer que la monétisation de l'IA se développe plus rapidement que la décélération de l'ARR organique.
5. Principaux risques
-
Cannibalisation du freemium. Si le nombre d'utilisateurs gratuits de Firefly, Express ou Acrobat augmente alors que l'ARR hors Semrush tombe en dessous de 10 %, les coûts d'acquisition et les frais d'inférence augmenteraient avant la monétisation. La croissance des revenus et la marge brute s'affaibliraient conjointement, validant un multiple structurellement plus bas.
-
Déplacement des flux de travail professionnels. Si Figma, Canva ou des outils natifs de l'IA s'étendent de l'idéation à la vidéo, à l'imagerie, à la mise en page et à la gouvernance de niveau production, la croissance du nombre de licences Creative Cloud et leur tarification pourraient ralentir. Une baisse de la croissance des abonnements des professionnels de la création et du marketing en dessous de 10 % serait un indicateur précoce.
-
Pression sur les coûts liés à l'IA. Les coûts d'hébergement des abonnements et des centres de données incluent déjà les frais d'inférence. Une marge brute GAAP inférieure à 88 % sans accélération de l'ARR lié à l'IA payante indiquerait une détérioration de la viabilité économique de l'utilisation et réduirait la conversion du FCF.
-
Risques d'exécution sur le segment Entreprises et d'acquisition. Semrush a ajouté 1,18 milliard de dollars de goodwill et un ARR significatif, tandis que Topaz Labs ajoute une tâche d'intégration supplémentaire. Si la croissance de GenStudio tombe en dessous de 20 %, si la croissance du RPO chute en dessous de 10 % ou si les ventes croisées échouent, le capital d'acquisition ne dégagera pas un rendement adéquat.
-
Transition de leadership. Les transitions du PDG, du CFO et de la planification stratégique se chevauchent. Si les prévisions pour l'exercice 2027 sont retardées, que les réorganisations perturbent les ventes, ou que le nouveau PDG donne la priorité à la croissance par des prix plus bas et des dépenses plus élevées, la marge et la confiance à court terme pourraient baisser malgré une franchise stable.
-
Risque lié à l'allocation de capital. Adobe a racheté pour 4,59 milliards de USD d'actions au premier semestre tout en évoluant vers une dette nette modeste. Les rachats d'actions ne créent de la valeur à des multiples faibles que si les bénéfices sont durables ; une croissance organique inférieure au haut de la fourchette à un chiffre rendrait de nouveaux rachats financés par la dette moins attractifs.
-
Dépendance à l'égard des plateformes, réglementation et propriété intellectuelle. La distribution via des modèles, navigateurs, magasins d'applications et plateformes de collaboration élargit la portée mais crée également un risque de contrôle d'accès (gatekeeper). Les règles relatives aux droits d'auteur, aux données d'entraînement, à la confidentialité ou aux résultats générés par l'IA pourraient augmenter les coûts de conformité ou restreindre les fonctionnalités des produits, se traduisant par une adoption plus lente et des marges plus faibles.
6. Liste de suivi
-
Chiffre d'affaires du T3 : au-dessus de 6,72 milliards de USD renforce cette perspective ; en dessous de 6,67 milliards de USD l'affaiblit, car l'entreprise a défini cette fourchette après avoir intégré Semrush.
-
Croissance organique de l'ARR : au moins 10 % après exclusion de l'ARR acquis soutient la thèse de la franchise ; un taux inférieur à 10 % constitue le signal négatif le plus important.
-
ARR axé sur l'IA et ARR de Firefly : une progression séquentielle significative au-delà de 500 millions de USD et de près de 300 millions de USD, respectivement, indique une conversion payante ; une communication limitée aux seules données d'utilisation serait insuffisante.
-
Croissance des abonnements des professionnels de la création et du marketing : un taux de 10 % ou plus suggère que la demande professionnelle reste résiliente ; un taux à un seul chiffre renforcerait la thèse de la substitution.
-
Croissance des abonnements des professionnels de l'entreprise et des particuliers : un taux de 14 % ou plus montrerait qu'Acrobat et Express restent un second moteur ; une décélération sous les 12 % remettrait en question la stratégie freemium.
-
Marge brute GAAP et marge opérationnelle non GAAP : au moins 88 % et près de 44 %, respectivement, démontrent que les coûts de l'IA restent maîtrisés. Un résultat inférieur aux attentes sans un ARR plus rapide affaiblirait cette perspective.
-
Cadre pour l'exercice 2026 et l'exercice 2027 : maintenir ou rehausser le chiffre d'affaires de l'exercice 2026 à 26,50–26,60 milliards USD, la croissance de l'ARR final total d'Adobe à 10,2 %, et le BPA non GAAP à 24,35–24,45 USD ; clarifier si l'exercice 2027 peut soutenir un ARR organique à deux chiffres sous la direction du nouveau PDG.
-
Dynamique des concurrents : surveiller le NDR de Figma à 136 %, les 260 millions de MAU de Canva, la croissance à taux de change constant d'Autodesk de 14 %, la croissance du cRPO de Salesforce de 14 %, et la croissance à taux de change constant de HubSpot de 17 %. Une accélération chez ces pairs combinée à une décélération d'Adobe signalerait une perte de parts de marché.
7. Sources