Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d’informations accessibles au public et est destiné uniquement au partage d’informations et aux discussions de recherche. Il ne constitue ni un conseil en investissement, ni une recommandation de titres, ni une instruction de trading, ni une garantie de rendement. Les opérations de l’entreprise, les valorisations, les prix du marché et les attentes consensuelles évoqués dans le présent document peuvent évoluer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
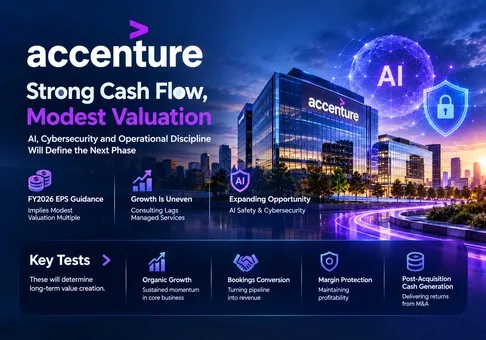
Jugement global : Accenture plc demeure une franchise de services générant d’importants flux de trésorerie, et l’action semble modérément sous-évaluée dans un scénario de bénéfices stables. Notre biais risque/rendement est positif, la croissance organique et la trésorerie conservée après les acquisitions étant les variables déterminantes. La sécurité de l’IA et la cybersécurité industrielle élargissent ses opportunités, mais les seules annonces d’investissement ne peuvent pas justifier une valorisation de type logiciel.
Les résultats du 1er octobre de l'exercice 2026, prévus à 8 h 00 EDT / 20 h 00 heure de Pékin avec une publication préalable, constituent le prochain test. Le rapport couvre l'action cotée au NYSE. ACNON est l'exposition tokenisée associée ; son prix et ses droits juridiques ne doivent pas être substitués aux actions sous-jacentes.
-
La valorisation de départ exige de la résilience, et non une croissance exceptionnelle. Au cours de clôture de l'action du 25 septembre, à 176,11 USD, le point médian des prévisions de BPA ajusté pour l'exercice 2026, à 13,84 USD, implique un multiple de bénéfices de 12,7x. Cela est attrayant si les bénéfices se stabilisent, mais un multiple apparemment faible devient moins utile si l'automatisation réduit durablement le travail facturable.
-
La génération de trésorerie est solide, tandis que l'allocation du capital rend le rendement affiché incomplet. Le point médian du FCF de 11,15 milliards USD pour l'exercice 2026 indiqué par la direction représente environ 10,3 % d'une valeur des capitaux propres calculée mécaniquement de 107,78 milliards USD. Les acquisitions consomment de la trésorerie en dehors de cette définition du FCF ; il s'agit donc d'un rendement opérationnel avant acquisitions, et non d'un rendement distribuable.
-
La qualité de la croissance est le point faible. Le conseil au T3 n’a progressé que de 1 % en devise locale, contre 5 % pour les services managés. Une répartition des revenus à peu près égale implique que le travail de prestation récurrent amortit les projets discrétionnaires. Une reprise exige que la moitié la plus faible s’améliore sans acheter l’essentiel de la croissance incrémentale.
-
La sécurité de l’IA ajoute une catégorie de services crédible, avec une économie encore non prouvée. L’annonce du 18 septembre prévoit au moins 1 milliard USD d’investissement par chaque partenaire sur cinq ans. Anthropic financera le travail d’évaluation d’Accenture, mais aucune des deux parties n’a communiqué d’attribution de revenus équivalente. Nous accordons une valeur d’option stratégique sans intégrer le montant phare de l’investissement dans les réservations.
-
L’obstacle sur les bénéfices est gérable ; l’obstacle sur les perspectives est plus exigeant. Le consensus secondaire du 23 septembre faisait état de 18,04 milliards USD de chiffre d’affaires au T4 et de 3,18 USD de BPA. Le chiffre d’affaires est inférieur au point médian de la fourchette de la direction, à 18,075 milliards USD. Le simple fait de franchir ce seuil n’établirait pas une accélération durable sur l’exercice 2027.
Notre scénario de base illustratif pour l’exercice 2027 suppose un chiffre d’affaires de 76 milliards USD, une marge opérationnelle normalisée de 15,8 %, un taux d’imposition de 24,5 %, un résultat net hors exploitation nul, 0,18 milliard USD d’intérêts ne donnant pas le contrôle et 612 millions d’actions diluées. Cela produit environ 14,52 USD de BPA, arrondis à 14,50 USD. L’application d’un multiple de 15x supposé par les analystes donne 217,50 USD, soit 23,5 % au-dessus du cours de clôture de référence. L’hypothèse de chiffre d’affaires est d’environ 3,3 % supérieure à l’estimation mécanique du chiffre d’affaires de l’exercice 2026 de 73,58 milliards USD ; il ne s’agit ni d’une prévision de l’entreprise ni du consensus. L’hypothèse sur les actions tient compte de rachats modestes permettant de compenser la dilution, et la déduction liée aux intérêts minoritaires est une estimation.
À titre de sensibilité, un scénario baissier de 12,50 USD de BPA à 12x donne 150,00 USD, soit -14,8 % ; un scénario haussier de 15,50 USD à 17x donne 263,50 USD, soit +49,6 %. Il s’agit d’illustrations conditionnelles de valorisation sur 12 mois, hors dividendes, et non de mouvements prévus le jour de la publication des résultats ni d’objectifs de cours publiés par des courtiers. Le multiple de base reflète une franchise de services durable avec une croissance modeste ; le multiple haussier exige une nette accélération organique ; le multiple baissier intègre une pression structurelle. Nous n’attribuons aucune probabilité et ne déduisons aucun mouvement implicite du marché sans données d’options vérifiées.
Le contre-argument le plus solide est qu’un multiple faible compense la contraction du vivier de main-d’œuvre adressable. Notre jugement positif suppose au contraire que l’intégration, la gouvernance et la responsabilité opérationnelle conservent de la valeur même lorsque la production de code devient moins coûteuse. Cette hypothèse est réfutable au vu de la croissance du conseil, de la tarification contractuelle effectivement réalisée et de la conversion de trésorerie.
2. Présentation de l’entreprise, répartition des activités et indicateurs opérationnels clés
Accenture vend la conception, la mise en œuvre et l’exploitation du changement au sein des entreprises. Le conseil comprend la stratégie, la mise en œuvre technologique et les projets de transformation ; les services gérés exploitent les applications, l’infrastructure et les processus métier dans le cadre de missions de plus longue durée. Les clients achètent de l’expertise, une capacité d’exécution et de la responsabilité sur des systèmes complexes. Les contrats peuvent facturer le temps, les livrables ou les résultats. L’IA modifie le coût de livraison et, par conséquent, la négociation de ces honoraires.
Les catégories commerciales ci-dessous sont des types de travaux, et non des segments de bénéfices faisant l’objet d’un reporting distinct. Le reporting géographique couvre les Amériques, l’EMEA et l’Asie-Pacifique. L’exposition sectorielle couvre les Communications, Médias et Technologie ; les Services financiers ; la Santé et le Service public ; les Produits ; et les Ressources. Le même engagement en cybersécurité ou en IA peut apparaître dans ces classifications ; les additionner comme des sources de revenus indépendantes reviendrait à comptabiliser l’activité en double.
|
Activité / exposition
|
Chiffre d'affaires T3 exercice 2026, Mds USD
|
Croissance en monnaie locale
|
Économie et contrainte
|
|
Conseil
|
9.33
|
1%
|
Mise en œuvre de projets et conseil ; sensible aux cycles d'approbation et au réajustement des prix lié à la productivité.
|
|
Services gérés
|
9.39
|
5%
|
Prestation externalisée continue ; des contrats plus longs soutiennent le taux d'utilisation mais nécessitent un investissement de transition.
|
|
Total
|
18.72
|
3%
|
Répartition des types de travaux approximativement égale ; les profits par type de travail ne sont pas divulgués.
|
Principaux indicateurs opérationnels et évolutions
|
Indicateur / événement
|
Observation vérifiée
|
Implication pour la recherche
|
|
Réservations T3
|
19.32 Mds USD ; en baisse de 3% en monnaie locale
|
Un ratio commandes/chiffre d'affaires d'environ 1.03x laisse peu de marge pour des retards répétés.
|
|
Rentabilité T3
|
Marge opérationnelle de 17.0% ; BPA dilué de 3.80 USD
|
Bonne exécution, mais un trimestre saisonnièrement fort ne constitue pas une hypothèse de marge annuelle.
|
|
Perspectives de l'entreprise pour le T4
|
Chiffre d'affaires de 17.75 à 18.40 Mds USD ; croissance de 1% à 5% en monnaie locale
|
La fourchette reste large ; les commentaires sur l'exercice 2027 importent davantage qu'un dépassement marginal.
|
|
Perspectives de BPA pour l'exercice 2026
|
GAAP 13.38–13.50 USD ; ajusté 13.78–13.90 USD
|
Les résultats ajustés excluent les coûts d’optimisation de l’activité ; ne mélangez pas les dénominateurs.
|
|
Partenariat avec Anthropic
|
18 septembre ; la faculté dirige les travaux d’évaluation
|
L’investissement et la comptabilisation des revenus de services sont des événements distincts.
|
|
Clôtures dans la sécurité OT
|
NetRise le 31 juillet ; Dragos le 16 septembre ; runZero le 17 septembre
|
Dragos et runZero ont été finalisés après la clôture de l’exercice au 31 août ; l’exercice 2027 intègre les effets de leur intégration.
|
|
Prochain rapport
|
1er octobre 2026 ; appel à 8 h 00 EDT
|
Aperçu prospectif ; les résultats réels de l’exercice 2026 pour l’ensemble de l’année ne sont pas encore disponibles.
|
L’évolution la plus importante est l’orientation vers des services et de la propriété intellectuelle pouvant être commercialisés sans lien direct avec les heures de personnel. L’évaluation IA embarquée peut créer une demande récurrente à mesure que les modèles et les environnements de déploiement évoluent. La cybersécurité OT ajoute des logiciels et des données industrielles spécialisées. Les deux pourraient améliorer la pérennité des revenus, mais aucun des deux ne transforme automatiquement l’ensemble de l’entreprise en activité logicielle récurrente.
Anthropic décrit cet arrangement comme non exclusif, les normes et les mécanismes de financement étant encore en évolution. Cela permet à Accenture de servir d’autres développeurs, tout en autorisant également le client à recourir à des concurrents. Le fossé économique doit provenir de la qualité de l’évaluation, de l’intégration des flux de travail et d’une exécution de confiance. Il n’existe aucune licence exclusive divulguée ni aucun volume garanti à capitaliser.
Pour le T4, notre scénario de suivi de base table sur un chiffre d’affaires de 18,075 milliards USD et un BPA ajusté d’environ 3,17 USD, ce dernier étant obtenu mécaniquement en soustrayant le BPA ajusté sur neuf mois de 10,67 USD du point médian annuel. Il s’agit d’une approximation, car les nombres d’actions pondérés de l’exercice complet et du trimestre diffèrent. Un résultat opérationnel haussier dépasserait 18,40 milliards USD et 3,25 USD de BPA, avec en parallèle des perspectives organiques FY2027 plus solides ; un résultat baissier tomberait sous 17,75 milliards USD ou 3,05 USD et indiquerait un affaiblissement de la demande. Ces seuils sont des scénarios d’analystes, et non des engagements de l’entreprise. Le consensus secondaire sur le BPA n’est pas totalement rapproché des normes GAAP, de sorte que le rapprochement publié devra faire foi pour la comparaison finale entre surprise positive ou négative.
3. Qualité fondamentale
La croissance est positive mais inégale ; les marges et la conversion de trésorerie sont plus solides que les indicateurs de demande. Les états financiers comparables sur neuf mois sont plus instructifs qu’une annualisation d’un seul trimestre. Tous les montants financiers ci-dessous sont en milliards de dollars américains, sauf le BPA et les pourcentages. Les lignes du bilan utilisent explicitement des dates de situation différentes.
|
Indicateur
|
9M exercice 2025 / date indiquée
|
9M exercice 2026 / date indiquée
|
|
Chiffre d’affaires
|
52.077
|
55.504
|
|
Résultat opérationnel GAAP
|
8.176
|
8.543
|
|
Marge opérationnelle GAAP
|
15.7%
|
15.4%
|
|
BPA dilué GAAP, USD
|
9.90
|
10.27
|
|
Flux de trésorerie d’exploitation
|
7.560
|
9.268
|
|
Achats d’immobilisations corporelles
|
0.492
|
0.492
|
|
FCF : flux de trésorerie d’exploitation moins capex
|
7.068
|
8.775
|
|
Trésorerie, 31 août 2025 / 31 mai 2026
|
11.479
|
10.165
|
|
Valeur comptable de la dette, aux mêmes dates de bilan
|
5.149
|
5.142
|
La dette comprend la ligne actuelle de dette/emprunts bancaires et la dette à long terme, à l'exclusion des passifs de contrats de location opérationnelle. Le bilan de mai est antérieur aux transactions de septembre et ne doit pas être présenté comme une liquidité courante post-acquisition. Le FCF correspond à une soustraction d'analyste cohérente avec la définition opérationnelle de l'entreprise ; il exclut les acquisitions d'entreprises.
Le moteur de génération de trésorerie semble sain. La principale question analytique est de savoir quelle part doit être réinvestie pour préserver la franchise. Les coûts de recrutement, de formation et de vente sont déjà intégrés dans la génération de trésorerie opérationnelle. L'acquisition de capacités manquantes est différente : la trésorerie sort via les activités d'investissement et peut être économiquement essentielle même si elle est exclue du FCF. Valoriser chaque unité de FCF comme étant durablement disponible pour les propriétaires surestimerait la flexibilité du capital.
L’appel de la direction en juin envisageait environ 9 milliards USD d’acquisitions pour l’exercice 2026, sous réserve du calendrier de clôture. Les clôtures plus tardives de septembre signifient que ce chiffre ne peut pas être considéré comme une dépense réelle de l’exercice 2026. À titre purement illustratif en termes d’intensité, soustraire 9 milliards USD du point médian de 11,15 milliards USD de FCF laisse 2,15 milliards USD avant les distributions aux actionnaires. Il ne s’agit pas d’un solde de trésorerie prévisionnel. Les résultats d’octobre devraient rapprocher les paiements d’acquisition réels, la contrepartie liée aux événements postérieurs, l’endettement et les distributions prévues entre les périodes fiscales.
Notre principal vecteur de transmission entre l’activité et la valeur est reproductible. Sur la base d’un chiffre d’affaires supposé de 76 milliards USD pour l’exercice 2027, une variation de marge de 1 point de pourcentage modifie le résultat opérationnel annuel de 0,76 milliard USD. Avec un taux d’imposition de 24,5 % et 612 millions d’actions, la sensibilité du BPA est d’environ 0,94 USD ; à 15x les bénéfices, la valeur des capitaux propres varie d’environ 14,06 USD par action. Cela est significatif par rapport à la décote apparente. De faibles concessions tarifaires peuvent donc compenser un volume important de nouveaux projets d’IA.
Alternativement, 1 milliard USD de revenus annuels véritablement additionnels avec une marge de contribution de 17 % génère 0,17 milliard USD de bénéfice d'exploitation, soit environ 0,128 milliard USD après impôts et un BPA de 0,21 USD avant financement additionnel, intérêts minoritaires ou dilution. À 15x, cela représente environ 3,15 USD par action. Si la conversion en trésorerie de ce bénéfice additionnel après impôts est de 100 %, le FCF d'exploitation additionnel est d'environ 0,128 milliard USD avant acquisitions. Cet exercice montre clairement pourquoi l'annonce d'un partenariat ne peut justifier une revalorisation importante sans une échelle de revenus crédible et un modèle de livraison rentable.
La variable la plus importante est la croissance organique du chiffre d'affaires après les concessions de prix liées à la productivité. La croissance tirée par les acquisitions peut agrandir l'entreprise tout en réduisant le rendement économique du capital. Une croissance organique durable permet un effet de levier opérationnel, finance les dividendes et les rachats d'actions, et soutient un multiple de bénéfices plus élevé sans dépendre d'achats répétés de nouvelles capacités.
4. Secteur et paysage concurrentiel
Le marché pertinent est celui du conseil aux entreprises, de l’intégration de systèmes et des opérations technologiques gérées. Les plateformes cloud et les développeurs de modèles fournissent la technologie ; les prestataires de services la connectent aux données clients, aux processus, aux contrôles et au changement organisationnel. Les partenaires peuvent aussi devenir des concurrents lorsque des outils plus faciles à utiliser réduisent l’effort de mise en œuvre. La demande du secteur doit donc être évaluée à partir des dépenses et des résultats des clients, et non simplement du nombre d’annonces liées à l’IA.
Ce qui suit présente l’exposition concurrentielle. L’échelle des revenus est une mesure au niveau de l’entreprise ou du segment, et non une estimation de part de marché ; un dénominateur cohérent pour l’ensemble du marché n’a pas été vérifié.
|
Arène concurrentielle
|
Échelle / éléments probants
|
Qui est le mieux positionné
|
Implication sur la valorisation
|
|
Mise en œuvre en entreprise
|
Chiffre d’affaires du T3 d’Accenture : 18,72 Md USD pour le conseil et les services gérés
|
La capacité de livraison à grande échelle et l’accès aux clients favorisent Accenture sur les programmes complexes
|
Soutient la durabilité de la franchise ; la taille seule n’établit pas un pouvoir de fixation des prix.
|
|
Prestation technologique externalisée
|
Croissance de Cognizant au T2 à taux de change constants : 4,1 %
|
Cognizant mène ce petit groupe de pairs en matière de croissance récente publiée
|
Accenture doit démontrer une exécution organique compétitive.
|
|
Prestation mondiale efficace
|
Marge opérationnelle d'Infosys au T1 : 21,1 %
|
Infosys établit une référence exigeante en matière d'efficacité des coûts
|
Les gains de productivité liés à l'IA pourraient être annulés par la concurrence sur les prix.
|
|
Conseil en cloud hybride
|
Chiffre d'affaires d'IBM Consulting au T2 : 5,327 Md USD
|
IBM conserve un canal de plateforme intégré mais affiche une croissance plus lente
|
L'économie du segment, et non les marges logicielles du groupe IBM, constitue la référence pertinente.
|
|
Évaluation de l'IA et sécurité OT
|
Nouveaux travaux Accenture/Anthropic ; transactions de plateforme Dragos finalisées
|
Accenture présente une envergure de capacités crédible ; le leadership de catégorie n'est pas encore quantifié
|
Les mérites potentiels de la diversification justifient une option, pas automatiquement un multiple de logiciel.
|
|
Entreprise / périmètre de comparaison
|
Trimestre clos le
|
Chiffre d'affaires, Md USD
|
Croissance à taux de change constants
|
Indicateur de rentabilité
|
Indicateur de demande
|
|
Accenture plc
|
31 mai 2026
|
18.718
|
3 %
|
Marge opérationnelle GAAP de 17,0 %
|
Réservations trimestrielles de 19,32 Md USD
|
|
Cognizant Technology Solutions Corporation
|
30 juin 2026
|
5.481
|
4.1%
|
15.9% de marge opérationnelle GAAP / 16.0% ajustée
|
Réservations TTM de 29,1 Md USD ; réservations trimestrielles en baisse de 6 %
|
|
Infosys Limited
|
30 juin 2026
|
5.082
|
2.4%
|
21.1% de marge opérationnelle IFRS
|
TCV des grands contrats de 3,6 Md USD ; 61 % de nouveaux contrats nets
|
|
International Business Machines Corporation — Consulting
|
30 juin 2026
|
5.327
|
1.1%
|
12.1% de marge bénéficiaire du segment
|
Le chiffre d’affaires du segment a augmenté de 0,2 % en devise publiée
|
La comparabilité est approximative : les périodes diffèrent d’un mois ; la croissance à taux de change constant peut inclure des acquisitions ; le bénéfice du segment IBM n’est pas le bénéfice opérationnel GAAP consolidé. Les réservations trimestrielles, les réservations TTM et le TCV des grands contrats sont des mesures distinctes et ne peuvent pas être classées comme si elles partageaient un même dénominateur. Aucun classement comparatif du ratio cours/bénéfice n’est avancé sans cours datés comparables et ajustements des bénéfices.
Au vu des données opérationnelles disponibles, Cognizant est le gagnant relatif en matière de croissance, Infosys est le leader en matière de marges, et IBM Consulting est à la traîne sur la croissance. Ces étiquettes décrivent cette période de publication, et non des transferts de parts de marché avérés. Accenture est le bénéficiaire net le plus probable dans l’intégration complexe de l’IA et la gouvernance, mais son activité de conseil reste exposée à la banalisation. Sa position globale est plus solide que celle d’un simple prestataire fondé sur l’arbitrage de main-d’œuvre et plus faible que celle d’une plateforme bénéficiant d’une distribution exclusive.
Le champ de bataille commercial consiste à déterminer qui conserve le gain de productivité. Dans le cadre de contrats à prix fixe, un prestataire peut initialement conserver les économies issues d’une prestation assistée par l’IA. Au moment du renouvellement, les clients peuvent exiger des prix plus bas ou davantage de production. Dans le cadre de contrats basés sur le temps passé, le volume d’heures peut diminuer immédiatement. La tarification au résultat fonctionne le mieux lorsque le prestataire peut mesurer et influencer le résultat ; elle introduit un risque d’exécution et de responsabilité lorsque les résultats commerciaux dépendent de facteurs échappant à son contrôle.
Notre scénario de base permet un certain réinvestissement des gains de productivité dans des prix plus bas et un meilleur service. Il ne suppose pas une expansion permanente des marges à chaque réduction des heures de prestation. Un avantage durable se traduirait par des taux de réussite plus élevés, des missions récurrentes et une amélioration du chiffre d'affaires par unité d'effort de prestation, tout en maintenant une forte fidélisation de la clientèle. En l'absence de ces signes, la transition peut être un succès technologique mais une déception financière.
5. Principaux risques
-
L'automatisation revalorise le cœur de métier plus vite que les nouvelles activités ne montent en puissance. Si la croissance du conseil devient négative tandis que les services managés ralentissent, la baisse des heures facturables et les concessions sur les renouvellements affaibliraient le chiffre d'affaires et le levier opérationnel. Une perte persistante de marge compromettrait la valorisation de base même si les projets liés à l'IA augmentent.
-
Les réservations ne se convertissent pas. Une nouvelle période avec un ratio book-to-bill inférieur à 1,0x, des démarrages retardés ou des annulations de contrats réduiraient le taux d'utilisation et reporteraient les encaissements. Les valeurs des contrats pluriannuels ne doivent pas être considérées comme des revenus du trimestre suivant, et le RPO déclaré ne constitue pas une garantie inconditionnelle de trésorerie.
-
L'allocation du capital absorbe l'apparent coussin de valeur. Les acquisitions, les dépenses d'intégration et les distributions aux actionnaires pourraient ensemble dépasser la trésorerie générée en interne. Des coûts d'emprunt plus élevés ou des rachats d'actions plus lents réduiraient le BPA et la trésorerie disponible pour les propriétaires. Le test pertinent est la situation financière après la clôture, et non l'instantané de trésorerie de mai.
-
L'évaluation de l'IA connaît une montée en puissance commerciale lente ou coûteuse. Si les coûts de formation, d'accès, d'assurance ou de personnel technique surviennent avant des revenus récurrents provenant des clients, la nouvelle activité peut diluer les marges à court terme. Un modèle de financement non exclusif et évolutif affaiblit toute hypothèse de tarification ou de volume garantis.
-
L'accélération déclarée masque une dépendance aux acquisitions. Si la croissance globale de l'exercice 2027 augmente mais que la composante organique reste proche de la stagnation, la valorisation rémunérerait le capital déployé plutôt qu'une amélioration de la demande. La comptabilisation des acquisitions et les ajustements récurrents de restructuration peuvent également creuser l'écart entre le BPA ajusté et l'économie réelle pour l'actionnaire.
-
La pression budgétaire et les problèmes d'exécution perturbent la livraison. Les retards dans les achats du secteur public, une baisse des dépenses discrétionnaires ou l'échec de grands déploiements affecteraient le taux d'utilisation et la rentabilité des contrats. Les manques à gagner en revenus peuvent précéder l'ajustement des coûts, produisant une réaction disproportionnée des bénéfices.
-
Le jeton négocié diverge de l'action. ACNON introduit des considérations liées à l'émetteur, à la conservation, au rachat, à la liquidité et au suivi au-delà des fondamentaux d'Accenture. Une décote ou une prime du jeton peut l'emporter sur une variation modeste de la valeur de l'action sous-jacente ; les scénarios du rapport s'appliquent aux actions ACN.
6. Liste de contrôle du suivi
Les cinq premiers éléments sont les principaux catalyseurs prioritaires des résultats. Les seuils ci-dessous sont des tests de recherche, et non des indications de la direction sauf mention explicite.
-
Publication du T4 le 1er octobre : comparez le chiffre d’affaires à la fourchette de 17,75 à 18,40 milliards USD communiquée par l’entreprise et au consensus secondaire daté de 18,04 milliards USD. Un résultat supérieur à la fourchette renforce les preuves de la demande ; un léger dépassement du BPA à lui seul ne suffit pas.
-
Perspectives organiques pour l’exercice 2027 : une croissance supérieure à 3 % après exclusion des acquisitions renforcerait la thèse de reprise ; inférieure à 1 %, elle l’affaiblirait. Demandez le pont des acquisitions et des devises plutôt que de vous fier à la croissance publiée.
-
Conseil et prises de commandes : une croissance du conseil en devise locale supérieure à 3 % et un ratio book-to-bill durablement supérieur à 1,1x indiqueraient une amélioration. Un ratio book-to-bill inférieur à 1,0x pendant deux trimestres constituerait un signal négatif, sous réserve du calendrier des contrats.
-
Protection des marges : une perspective de marge ajustée pour l'exercice 2027 égale ou supérieure à 15,8 % soutient le cadre de base. En dessous de 15,3 %, ou en cas d'écart croissant avec les PCGR en raison de charges répétées, il faudrait retenir des hypothèses de bénéfices normalisés plus faibles.
-
Trésorerie et pont de financement : Un FCF conforme ou supérieur à la prévision de 10,8 à 11,5 milliards USD pour l'exercice 2026 soutient la qualité de la trésorerie. Examinez ensemble les paiements d'acquisition réels, les événements postérieurs de septembre, la dette et les retours de capital prévus ; le FCF avant acquisition ne suffit pas à lui seul.
-
Monétisation de la sécurité de l'IA et intégration OT : recherchez les revenus comptabilisés, les contrats payants signés, les coûts de livraison et la répartition réelle du prix d'achat. Considérez les annonces d'investissement de 1 milliard USD comme des intentions de dépense jusqu'à ce que l'économie des revenus soit publiée.
-
Résultats par action et valorisation : vérifier si la base d’actions diluée tend vers notre hypothèse de 612 millions. Si les attentes de BPA normalisé tombent sous 13,00 USD, reconsidérez la perspective positive ; si le cours dépasse 217,50 USD sans relèvement des bénéfices, une grande partie de notre décote du scénario de base se sera résorbée.
Limite informationnelle : les résultats de l’exercice 2026 et un bilan postérieur à l’acquisition de septembre ne sont pas encore vérifiés. Notre cours de référence de l’action correspond à la clôture du 25 septembre issue de Stock Analysis, et non à une cotation en direct du 28 septembre. Nous utilisons systématiquement la série explicitement horodatée de 16 h 00. Le consensus est un instantané secondaire daté et peut évoluer. Aucun mouvement implicite des options ni prévision précise des revenus liés à la sécurité de l’IA n’est fourni. Ces lacunes limitent principalement la précision du trading événementiel et l’évaluation de la trésorerie après acquisition.
7. Sources
Toutes les sources ont été consultées le 28 septembre 2026. Les calculs financiers et les hypothèses de scénario relèvent de l’analyse de LBank Research.
-
Trading Spot ACNON/USDT | LBank (https://www.lbank.com/trade/acnon_usdt) — Ouvert le 28 septembre ; paire, graphique et interface de saisie d’ordres visibles. Cours en cache exclu.
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-



 Transférer