Auteur : LBank Research Analyste : Ludo
Avertissement : Ce rapport est compilé et analysé à partir d'informations accessibles au public et est destiné uniquement au partage d'informations et à la discussion de recherche. Il ne constitue pas un conseil en investissement, une recommandation de titres, une instruction de trading ou une quelconque garantie de rendement. Les opérations de l'entreprise, les valorisations, les prix du marché et les attentes de consensus présentées ici peuvent changer au fil du temps. Les lecteurs doivent vérifier les données de manière indépendante et prendre leurs propres décisions.
1. Conclusion principale
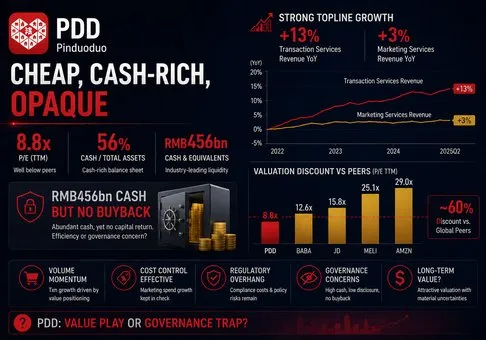
Jugement global : PDD Holdings reste une plateforme de commerce de haute qualité et riche en liquidités, et ses capitaux propres semblent sous-évalués avec un profil risque-rendement favorable à environ 8,8 fois les bénéfices GAAP glissants ; la variable déterminante est de savoir si l'investissement de Temu en matière de conformité peut préserver la croissance des transactions sans transformer un modèle structurellement léger en actifs en une plateforme aux coûts durablement plus élevés.
-
La franchise opérationnelle se porte mieux que ne le laisse penser la baisse du bénéfice publié. Le chiffre d'affaires du deuxième trimestre a augmenté de 8,1 % en glissement annuel pour atteindre 112,4 milliards de RMB, le résultat opérationnel a progressé de 7,6 % à 27,8 milliards de RMB et le flux de trésorerie opérationnel a augmenté de 18,6 % à 25,7 milliards de RMB. Le résultat net GAAP a baissé de 11,6 % à 27,2 milliards de RMB, mais ce repli a principalement été entraîné, en dessous du résultat opérationnel, par une autre perte de 7,4 milliards de RMB et une charge fiscale plus élevée, plutôt que par un effondrement des fondamentaux économiques de la plateforme. L'implication pour l'investissement est que la capacité bénéficiaire actuelle est altérée à la marge, mais pas brisée.
-
Les services transactionnels, l'indicateur publié le plus proche de l'activité de la place de marché et de la monétisation liée à l'exécution des commandes, constituent le véritable moteur de croissance. Le chiffre d'affaires des services de transaction a augmenté de 13,3 % pour atteindre 54,7 milliards de RMB, contribuant à hauteur de 77 % aux revenus supplémentaires du trimestre, tandis que celui des services de marketing en ligne n'a progressé que de 3,5 % pour s'établir à 57,6 milliards de RMB. Au vu de la répartition actuelle des revenus (48,7 %), chaque variation d'un point de pourcentage de la croissance des services de transaction modifie la croissance du groupe d'environ 0,49 point de pourcentage avant effets de mix. PDD dépend donc de plus en plus du maintien de l'intensité des transactions transfrontalières et nationales plutôt que de l'optimisation des rendements publicitaires.
-
La qualité de la trésorerie reste exceptionnellement solide pour une plateforme à croissance mondiale. Le flux de trésorerie opérationnel du deuxième trimestre, s'élevant à 25,7 milliards de RMB, a dépassé de 4,0 milliards de RMB celui de la période correspondante de l'année précédente, tandis que les dépenses d'investissement pour 2025 n'étaient que de 1,1 milliard de RMB contre 106,9 milliards de RMB de flux de trésorerie opérationnel. La trésorerie, les équivalents de trésorerie et les investissements à court terme ont atteint 456,4 milliards de RMB, soit 67,3 milliards de USD, au 30 juin, hors trésorerie soumise à restriction et la plupart des actifs financiers à plus long terme. Ce bilan peut absorber les mesures correctives réglementaires et le soutien aux commerçants, mais l'absence de rachat d'actions ou de dividende significatif signifie que les actionnaires minoritaires ne contrôlent pas encore le calendrier de réalisation de la valeur.
-
La valorisation intègre une décote bien supérieure à celle d'un ralentissement normal de la croissance. Sur la base de la clôture du 27 août à 84,69 USD, d'une capitalisation boursière d'environ 120,0 milliards USD et d'un résultat net GAAP glissant calculé mécaniquement de 92,1 milliards de RMB, soit environ 13,6 milliards USD au taux de change de fin de trimestre, PDD se négocie à près de 8,8 fois ses bénéfices glissants. La trésorerie et les investissements à court terme représentent environ 56 % de la capitalisation boursière ; la simple soustraction de ces actifs implique une valeur d'entreprise proche de 52,7 milliards USD. L'action n'a pas besoin d'une croissance spectaculaire de son chiffre d'affaires pour être bon marché, mais elle exige que la trésorerie reste économiquement accessible et que les coûts réglementaires ne réajustent pas les marges normalisées à la baisse.
-
Le scénario haussier associe résilience opérationnelle et revalorisation de la confiance ; le scénario d'échec est une spirale des coûts réglementaires. La Commission européenne a infligé une amende de 200 millions d'euros au titre du règlement sur les services numériques (Digital Services Act) et a exigé que Temu soumette un plan d'action d'ici le 28 août 2026. L'amende immédiate est faible par rapport à la trésorerie de PDD, mais les contrôles requis, la vérification des vendeurs, les tests de produits et la logistique localisée pourraient être récurrents. La thèse positive s'affaiblirait si la croissance des services de transaction tombait en dessous de 5 % tandis que les dépenses de vente et de marketing restaient supérieures à 26 % du chiffre d'affaires, car cette combinaison ramènerait la croissance du groupe vers 4 % et signalerait que les dépenses de conformité ne génèrent pas de volumes durables.
2. Présentation de l'entreprise, mix d'activités et indicateurs opérationnels clés
PDD Holdings est un groupe de commerce multinational organisé autour de Pinduoduo en Chine et de Temu à l'international. Il ne divulgue pas séparément le chiffre d'affaires ou les bénéfices de ces plateformes. Sur le plan économique, les deux activités mettent en relation les consommateurs et les commerçants et monétisent la demande qui en résulte par le biais de la publicité, des placements sponsorisés, des frais de transaction et des frais de service. Il s'agit d'un modèle axé sur la place de marché : les commerçants détiennent généralement les stocks et des prestataires tiers assurent la majeure partie de la logistique, ce qui permet à PDD de générer des liquidités substantielles avec des immobilisations corporelles déclarées modestes.
Le modèle national de Pinduoduo utilise la découverte guidée par les recommandations, l'achat groupé et la concurrence directe entre commerçants pour proposer des prix bas. Les commerçants achètent des services de marketing en ligne pour améliorer le trafic et la conversion, tandis que les services de transaction monétisent les commandes finalisées et les fonctions de plateforme associées. L'avantage principal de la plateforme réside dans l'agrégation de la demande parmi les consommateurs soucieux du rapport qualité-prix ; sa contrainte centrale est la nécessité de concilier des prix bas avec la rentabilité des commerçants, la qualité des produits et les attentes réglementaires.
Temu applique la même stratégie d'approvisionnement et la même proposition de valeur sur les marchés internationaux. À l'origine, la plateforme s'appuyait fortement sur les expéditions transfrontalières depuis la Chine, mais les tarifs douaniers, la réforme de la règle de minimis, les normes de sécurité des produits et la nécessité de livraisons plus rapides la poussent vers des vendeurs locaux, des entrepôts locaux et une gouvernance plus rigoureuse. Cette transition peut élargir l'offre accessible et réduire la concentration réglementaire, tout en augmentant les coûts de vérification, de logistique et de service client. Étant donné que PDD ne divulgue pas le chiffre d'affaires, le GMV, le nombre d'utilisateurs ou la marge de contribution de Temu, la croissance des services de transaction et les ratios de dépenses consolidés constituent les meilleurs indicateurs opérationnels publics disponibles.
|
Flux de revenus du T2 2026
|
Service et client
|
Chiffre d'affaires
|
Croissance en glissement annuel
|
Répartition
|
Évaluation de la recherche
|
|
Services de marketing en ligne et autres
|
Annonces sponsorisées et acquisition de trafic par les marchands sur l'ensemble des plateformes
|
57,6 milliards de RMB
|
3,5 %
|
51,3 %
|
Reste le pool le plus important, mais la croissance implique une progression limitée du rendement publicitaire à court terme
|
|
Services de transaction
|
Frais et services liés aux transactions de la place de marché, y compris l'activité transfrontalière
|
54,7 milliards de RMB
|
13,3 %
|
48,7 %
|
Moteur de croissance principal et indicateur clé de l'intensité des transactions
|
|
Total du groupe
|
Pinduoduo et Temu consolidés sans publication d'informations détaillées au niveau de la plateforme
|
112,4 milliards de RMB
|
8,1 %
|
100,0 %
|
Résilient, mais nettement plus lent que les concurrents mondiaux les plus rapides du secteur des places de marché
|
Le mix d'activités a presque convergé : les services de transaction représentaient 49,6 % des revenus de 2025 et 48,7 % au cours du dernier trimestre, contre seulement 38,0 % en 2023. Cette transition montre que le modèle économique de PDD n'est plus principalement axé sur la publicité. L'actif le plus précieux est le réseau de demande et de marchands qui convertit les prix bas en transactions répétées. La faiblesse la plus importante réside dans la transparence des informations : les investisseurs ne peuvent pas dissocier directement la marge nationale mature de Pinduoduo de la charge d'investissement international de Temu.
Indicateurs opérationnels clés et évolutions
Le facteur déclenchant immédiat de cette recherche est la combinaison des résultats de PDD du 24 août et de la date limite du 28 août imposée à Temu pour soumettre un plan de remédiation à la Commission européenne. Le trimestre a montré que la plateforme peut encore accroître ses revenus et son flux de trésorerie opérationnel tout en absorbant des coûts de gouvernance plus élevés, mais il a également révélé une croissance marketing plus faible et un résultat net en baisse.
|
Indicateur ou événement
|
Dernière valeur
|
Comparaison
|
Base
|
Signification pour l'investissement
|
|
Chiffre d'affaires
|
112,4 milliards de RMB
|
8,1 % en glissement annuel
|
US GAAP, T2 2026
|
La croissance reste positive, mais l'entreprise est passée d'une hypercroissance à une capitalisation axée sur l'exécution
|
|
Marge brute
|
57,3 %
|
+1,4 point de pourcentage en glissement annuel
|
Chiffre d'affaires moins coût des ventes
|
Le mix de services et l'économie de la plateforme restent solides malgré les investissements de conformité
|
|
Marge opérationnelle GAAP
|
24,7 %
|
Pratiquement stable en glissement annuel
|
US GAAP
|
La marge brute plus élevée a absorbé l'augmentation des dépenses de marketing, d'administration et de R&D
|
|
Résultat net GAAP
|
27,2 milliards de RMB
|
-11,6 % en glissement annuel
|
Comprend une autre perte de 7,4 milliards de RMB
|
La baisse globale exagère la détérioration fondamentale, mais la volatilité hors exploitation est réelle
|
|
Flux de trésorerie opérationnel
|
25,7 milliards de RMB
|
+18,6 % en glissement annuel
|
Flux de trésorerie publié
|
La conversion de trésorerie s'est améliorée malgré la baisse du résultat net
|
|
Mesures correctives liées au DSA de l'UE
|
Amende de 200 M€
|
Plan d'action attendu pour le 2026-08-28
|
Décision de la Commission européenne
|
Le coût récurrent du contrôle importe plus que l'amende ponctuelle
|
Le pont de variation du chiffre d'affaires du trimestre est reproductible. Les services de transaction ont contribué à hauteur de 6,4 milliards de RMB en glissement annuel et le marketing a ajouté 1,9 milliard de RMB, générant 8,4 milliards de RMB de chiffre d'affaires supplémentaire. Le coût des ventes a augmenté de 2,2 milliards de RMB et les charges d'exploitation de 4,2 milliards de RMB, ce qui laisse le résultat opérationnel en hausse de 2,0 milliards de RMB. Cette chaîne de transmission — de l'activité de transaction aux revenus de services, puis aux dépenses de conformité et de support aux marchands, et enfin au résultat opérationnel et aux flux de trésorerie — explique pourquoi la qualité des volumes, et pas seulement le GMV, déterminera la valorisation.
3. Qualité fondamentale
|
Indicateur
|
Exercice 2024
|
Exercice 2025
|
S1 2025
|
S1 2026
|
Avis de la recherche
|
|
Chiffre d'affaires
|
393,8 milliards de RMB
|
431,8 milliards de RMB
|
199,7 milliards de RMB
|
218,6 milliards de RMB
|
La croissance a ralenti à 9,5 % au S1, mais est restée positive malgré les perturbations réglementaires
|
|
Résultat opérationnel GAAP
|
108,0 milliards de RMB
|
105,7 milliards de RMB
|
41,9 milliards de RMB
|
47,3 milliards de RMB
|
Le levier opérationnel du S1 s'est redressé malgré des investissements plus élevés dans l'écosystème
|
|
Résultat net GAAP
|
112,4 milliards de RMB
|
97,8 milliards de RMB
|
45,5 milliards de RMB
|
39,7 milliards de RMB
|
Le recul reflète une contribution non opérationnelle plus faible et le poids des investissements
|
|
Flux de trésorerie opérationnel
|
121,9 milliards de RMB
|
106,9 milliards de RMB
|
37,2 milliards de RMB
|
42,1 milliards de RMB
|
La génération de trésorerie au S1 a augmenté de 13,3 % et a dépassé la tendance du résultat net
|
|
Dépenses d'investissement
|
1,0 milliard de RMB
|
1,1 milliard de RMB
|
Non communiqué séparément
|
Non communiqué séparément
|
La présentation d'informations financières "asset-light" reste un avantage majeur pour les flux de trésorerie
|
|
Trésorerie et investissements à court terme
|
Non utilisé
|
422,3 milliards de RMB
|
Non utilisé
|
456,4 milliards de RMB
|
Liquidité exceptionnelle ; la trésorerie restreinte et les dettes fournisseurs marchands sont exclues de cette mesure
|
Croissance et marges. La qualité fondamentale de PDD reste solide car une hausse de 9,5 % du chiffre d'affaires au premier semestre a généré une croissance du bénéfice d'exploitation de 13,0 %. La marge brute a augmenté au deuxième trimestre, mais l'augmentation des dépenses de vente et de marketing, de frais généraux et administratifs, ainsi que de recherche a absorbé la majeure partie de ce bénéfice. L'entreprise échange délibérément une partie de sa marge à court terme contre la durabilité de son écosystème. Cela n'est rationnel que si la croissance des transactions reste nettement supérieure à la croissance du marketing et si la fidélisation de la demande réduit l'intensité des futures acquisitions.
Flux de trésorerie et intensité capitalistique. Le flux de trésorerie d'exploitation publié est le signal de qualité le plus convaincant. Le flux de trésorerie d'exploitation sur douze mois glissants calculé mécaniquement a atteint environ 111,9 milliards de RMB, contre un résultat net sur douze mois glissants de 92,1 milliards de RMB. Le calendrier du besoin en fonds de roulement — y compris les dettes fournisseurs — peut rendre la conversion trimestrielle volatile, de sorte que la comparaison sur l'ensemble de l'année est plus informative qu'un seul trimestre. Néanmoins, les dépenses d'investissement de 2025 ont consommé à peine 1 % du flux de trésorerie d'exploitation, préservant ainsi un excédent de trésorerie important.
Bilan et allocation du capital. PDD ne présentait aucune dette conventionnelle significative après l'échéance de ses obligations convertibles en 2025. La trésorerie et les investissements à court terme ont augmenté de 34,1 milliards de RMB durant le premier semestre 2026. Cela s'avère stratégiquement utile en période de perturbations réglementaires et commerciales, mais l'allocation du capital est peu favorable aux actionnaires sous un aspect : l'accumulation de trésorerie sans cadre de rendement défini peut faire l'objet d'une décote. La valorisation mérite donc une décote de gouvernance et d'accessibilité, même si le risque de solvabilité est négligeable.
Conclusion fondamentale. L'entreprise est financièrement solide, avec des marges opérationnelles élevées, une conversion de trésorerie positive et une liquidité exceptionnelle. La variable la plus importante est l'écart entre la croissance des services de transaction et la croissance des dépenses de conformité et d'assistance aux marchands. Un écart positif durable prouverait que la plateforme peut monétiser la confiance ; un écart négatif révélerait une érosion structurelle des marges.
4. Secteur d'activité et paysage concurrentiel
PDD est en concurrence sur deux marchés qui se chevauchent : le commerce de plateforme en Chine via Pinduoduo et le commerce de valeur international via Temu. La chaîne de valeur comprend l'acquisition de marchands, l'agrégation de la demande, la publicité, le paiement, la gouvernance des vendeurs, la coordination logistique et le service après-vente. Aucun dénominateur public uniforme de part de marché ne couvre ces zones géographiques, et PDD ne publie pas son GMV. La croissance des revenus, les revenus de transaction, le GMV de la place de marché lorsqu'il est publié et les marges sectorielles sont donc les indicateurs comparables les plus proches.
|
Dimension concurrentielle
|
Position vérifiable de PDD
|
Indicateur d'échelle de substitution et limites
|
Principales alternatives
|
Implication sur la valorisation
|
|
Demande axée sur la valeur
|
Pinduoduo et Temu agrègent la demande sensible aux prix grâce à une découverte guidée par les recommandations
|
Aucune divulgation actuelle du GMV ou des acheteurs actifs
|
JD, Taobao, AliExpress, Shopee, Amazon
|
Positionnement solide, mais l'opacité de la divulgation justifie une décote
|
|
Monétisation des marchands
|
Un chiffre d'affaires de 112,4 milliards de RMB au T2, réparti presque à parts égales entre les services de marketing et de transaction
|
Le chiffre d'affaires n'est pas équivalent au GMV ou au taux de prélèvement
|
CMR d'Alibaba, services de marketplace de JD, chiffre d'affaires de la marketplace de Shopee
|
La diversification de la monétisation soutient la résilience des marges
|
|
Modèle de traitement des commandes
|
Principalement marketplace et logistique tierce, avec une localisation croissante chez Temu
|
Aucune dépense de traitement des commandes au niveau de la plateforme n'est divulguée
|
JD et Amazon possèdent une infrastructure logistique plus lourde ; Shopee combine services de marketplace et services logistiques
|
Les flux de trésorerie liés à un modèle léger en actifs (asset-light) constituent un avantage jusqu'à ce que la localisation augmente les coûts fixes
|
|
Confiance et conformité
|
Temu fait face à un programme de mise en conformité au titre du DSA de l'UE après une amende de 200 millions d'euros
|
Le coût récurrent de la mise en conformité n'est pas divulgué séparément
|
Toutes les marketplaces mondiales font face à des mesures de contrôle concernant les vendeurs et la sécurité des produits
|
Le risque d'exécution est la principale raison pour laquelle le faible multiple pourrait persister
|
|
Intensité capitalistique
|
Le capex pour l'exercice 2025 était de 1,1 milliard de RMB
|
L'infrastructure tierce transfère certains coûts vers les charges d'exploitation
|
Amazon et JD sont structurellement plus intensifs en capital
|
Favorise un rendement de trésorerie supérieur si la gouvernance s'améliore
|
|
Entreprise
|
Dernière période comparable
|
Chiffre d'affaires ou échelle opérationnelle
|
Signal de croissance et de marge
|
État de l'investissement et de l'exploitation
|
Conclusion concurrentielle
|
|
PDD Holdings
|
T2 2026
|
Chiffre d'affaires de 112,4 milliards de RMB
|
Croissance de 8,1 % ; marge opérationnelle GAAP de 24,7 %
|
Riche en liquidités et allégé en actifs ; dépenses consacrées aux commerçants, à la gouvernance et à la localisation
|
Gagnant en rentabilité, mais plus lent et moins transparent que ses concurrents les plus rapides
|
|
Alibaba
|
Trimestre de juin 2026
|
Chiffre d'affaires de 269,0 milliards de RMB
|
Croissance de 9 % ; EBITA ajusté en baisse de 30 %
|
CMR du commerce en Chine en baisse de 7 % ; croissance du cloud IA de 45 % ; lourdes dépenses d'infrastructure
|
Gagnant dans l'IA et le cloud, mais la monétisation du commerce est plus faible et les flux de trésorerie sont sous pression
|
|
JD.com
|
T2 2026
|
Chiffre d'affaires de 346,4 milliards de RMB
|
Croissance de -2,9 % ; marge opérationnelle GAAP de 1,3 %
|
Marge de détail résiliente ; les frais d'exécution ont atteint 7,1 % du chiffre d'affaires
|
Gagnant sur la qualité de la logistique, mais perte de vitesse sur le chiffre d'affaires
|
|
Sea Limited
|
T2 2026
|
Chiffre d'affaires de 7,8 milliards USD ; GMV de Shopee de 38,3 milliards USD
|
Croissance du chiffre d'affaires de 48,1 % ; EBITDA de Shopee de 255 millions USD
|
Chiffre d'affaires de la place de marché Shopee en hausse de 48,9 % ; les dépenses de marketing ont augmenté de 64,5 % au niveau du groupe
|
Vainqueur incontestable de la croissance en Asie du Sud-Est, mais avec une rentabilité commerciale bien plus faible
|
Le tableau de bord concurrentiel est asymétrique. PDD l'emporte sur la rentabilité consolidée et l'efficacité du capital : ni JD ni Sea n'approchent sa marge opérationnelle, tandis que les flux de trésorerie actuels d'Alibaba sont absorbés par les infrastructures d'IA. Sea l'emporte sur la croissance publiée de sa place de marché, avec une GMV de Shopee en hausse de 28,4 % et des revenus de sa place de marché principale en hausse de 65,6 %. JD perd la dynamique de son chiffre d'affaires malgré une franchise logistique solide. Alibaba reconstruit son avantage autour de l'IA et du cloud plutôt que de démontrer une monétisation plus forte de son commerce en Chine.
PDD est un bénéficiaire net de l'orientation des consommateurs vers le rapport qualité-prix et du désir des marchands de générer une demande incrémentale. Il est un perdant net de la transition mondiale vers la responsabilité des plateformes, le contrôle des produits et la logistique locale. La valorisation actuelle prend davantage en compte cette seconde force. Cela semble excessif si la marge opérationnelle stable du deuxième trimestre s'avère reproductible ; cela semble justifié si les mesures de remédiation de Temu entraînent une hausse des dépenses de vente et marketing ainsi que de gouvernance plus rapide que celle des services de transaction.
5. Risques clés
-
La remédiation de Temu devient une réévaluation structurelle des coûts. Si la Commission européenne rejette le plan d'action du 28 août ou exige des contrôles nettement plus larges, la vérification des vendeurs et le contrôle des produits pourraient augmenter les charges d'exploitation et ralentir le rythme de mise en ligne des produits. Cette trajectoire mènerait d'une baisse ou d'un renchérissement des annonces à une diminution de la conversion, un ralentissement des revenus de transaction, des marges plus faibles et une décote de valorisation persistante.
-
La croissance des transactions décélère en dessous de la base de dépenses de la plateforme. Si la croissance des services de transaction tombe sous la barre des 5 % tandis que les frais de vente et de marketing restent supérieurs à 26 % du chiffre d'affaires, la croissance du chiffre d'affaires du groupe pourrait avoisiner les 4 % et le levier opérationnel pourrait s'inverser. Cela affaiblirait la thèse selon laquelle les dépenses de conformité génèrent un volume de meilleure qualité.
-
La politique commerciale érode l'avantage de prix de Temu. Les droits de douane, les frais sur les colis de faible valeur, les restrictions de minimis ou la localisation forcée peuvent augmenter le coût de revient. Si les marchands ne peuvent pas absorber ces coûts, les prix pour les consommateurs augmentent ; si PDD les subventionne, la marge brute et les flux de trésorerie diminuent. Quel que soit le résultat, la valeur du réseau d'approvisionnement transfrontalier de Temu s'en trouve réduite.
-
La concurrence nationale impose des subventions plus élevées. Alibaba, JD et les plateformes de vidéos courtes peuvent s'appuyer sur la logistique, le commerce rapide, le contenu ou les outils marchands pour attirer les mêmes utilisateurs à la recherche de bons rapports qualité-prix. Une hausse durable du soutien aux marchands et des subventions aux consommateurs sans accélération de la monétisation des transactions comprimerait la marge opérationnelle actuelle de PDD, qui s'établit à 24,7 %.
-
La trésorerie subit une décote car l'allocation du capital reste opaque. Le bilan est une source de sécurité, mais les actionnaires minoritaires ont une visibilité limitée sur les rachats d'actions, les dividendes ou l'accessibilité de la trésorerie offshore. Une accumulation continue sans cadre de redistribution peut laisser le titre s'échanger avec une décote de conglomérat riche en trésorerie.
-
Les risques liés à la publication d'informations et à la structure de l'entreprise entravent la vérification. PDD ne divulgue pas ses revenus au niveau de la plateforme, son GMV, ses acheteurs actifs, son taux de commission ou la marge contributive de Temu, et les investisseurs détiennent un ADR offshore lié à une structure aux îles Caïmans exposée à une entité à détenteurs de droits variables (VIE) chinoise. Un choc réglementaire ou d'audit pourrait compresser le multiple même si les bénéfices consolidés restent stables.
-
Les résultats non opérationnels restent volatils. Le T2 comprenait 13,5 milliards de RMB de revenus d'intérêts et de placements et une autre perte de 7,4 milliards de RMB. Un retournement des rendements des placements, des taux de change ou des ajustements de valeur peut faire diverger sensiblement le résultat net GAAP de la performance opérationnelle, compliquant le signal d'un ratio P/E apparemment bas.
6. Liste de contrôle de suivi
-
Croissance des services de transaction : au-dessus de 10 % renforcerait la thèse ; en dessous de 5 % indiquerait que le moteur de volumes principal s'essouffle.
-
Croissance du marketing en ligne : une reprise au-dessus de 8 % sans hausse des coûts d'acquisition des commerçants témoignerait d'une amélioration de la monétisation nationale ; une croissance continue à un chiffre bas confirmerait la maturité.
-
Ratio des frais de vente et de marketing : en dessous de 26 % du chiffre d'affaires alors que la croissance des transactions reste à deux chiffres témoignerait d'une discipline opérationnelle ; au-dessus de 30 % suggérerait une hausse des coûts de subvention ou de conformité.
-
Marge opérationnelle GAAP : au-dessus de 24 % soutiendrait l'idée que les mesures de remédiation sont absorbables ; en dessous de 20 % pendant deux trimestres affaiblirait la posture positive.
-
Conversion du flux de trésorerie opérationnel : un flux de trésorerie opérationnel glissant supérieur au résultat net glissant confirmerait la qualité de la trésorerie ; un repli sous les 80 % du résultat net signalerait des effets défavorables sur le fonds de roulement ou le règlement des commerçants.
-
Jalons de remédiation dans l'UE : l'acceptation du plan du 28 août sans sanctions majeures supplémentaires réduirait le risque extrême ; un rejet, des astreintes périodiques ou des restrictions de service affaibliraient considérablement la thèse.
-
Dynamique des pairs : suivre le volume d'affaires (GMV) de Shopee (Sea) et les revenus de sa place de marché, la marge de JD Retail, et les revenus de gestion clients d'Alibaba. PDD devrait conserver une nette longueur d'avance en matière de rentabilité tout en évitant un élargissement de l'écart de croissance.
-
Allocation du capital : un programme substantiel de rachat d'actions ou de dividendes permettrait de libérer la décote de trésorerie ; une accumulation continue au-delà de 500 milliards de RMB sans politique de retour aux actionnaires laisserait le catalyseur de valorisation incomplet.
7. Sources