May-akda: LBank Research Analista: Ludo
Paunawa: Ang ulat na ito ay binuo at sinuri mula sa impormasyong available sa publiko at nilalayon lamang para sa pagbabahagi ng impormasyon at talakayan sa pananaliksik. Hindi ito bumubuo ng payo sa pamumuhunan, rekomendasyon sa mga securities, tagubilin sa pangangalakal, o anumang garantiya ng kita. Ang mga operasyon ng kumpanya, pagpapahalaga, presyo sa merkado, at magkakatugmang inaasahan na tinalakay dito ay maaaring magbago sa paglipas ng panahon. Dapat independiyenteng beripikahin ng mga mambabasa ang datos at gumawa ng sarili nilang mga desisyon.
1. Pangunahing Konklusyon
Pangkalahatang pagtatasa: Ang Texas Instruments Incorporated ay isang de-kalidad na prangkisa sa semiconductor na nasa malakas na pagbangon ng operasyon, ngunit ganap nang napapahalagahan ang stock at bahagyang negatibo ang risk-reward sa presyong sanggunian. Ang mapagpasyang salik ay ang napapanatiling libreng daloy ng salapi kada share pagkatapos ng mga benepisyo ng CHIPS at pagpopondo sa mga akuisisyon.
-
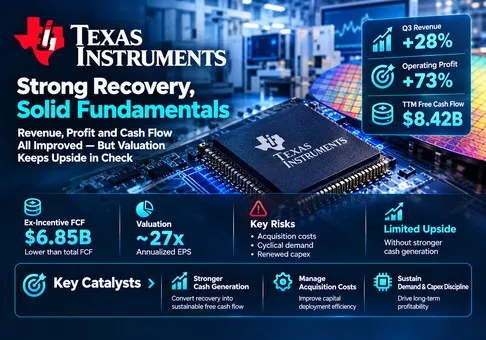
Malawak at kumikita ang pagbangon. Ang kita noong Q3 na USD 6.055 bilyon ay lumago ng 28% kumpara sa nakaraang taon, habang ang kita sa operasyon ayon sa GAAP ay tumaas ng 73% tungo sa USD 2.874 bilyon. Ang karagdagang kita sa operasyon na hinati sa karagdagang kita ay 92.2%. Ang hindi pangkaraniwang taas na conversion na ito ay nagpapahiwatig ng malaking pagbawi sa nakapirming gastos, at ginagawang mapanganib ang pag-asa na magpapatuloy ang pinakahuling bilis ng paglago. Totoo ang pagbuti ng kita; malabong maging permanenteng matatag na antas ang marhinal na kakayahang kumita nito.
-
Mas umunlad ang paglikha ng salapi kaysa sa ipinahihiwatig ng pangunahing bilang lamang. Ang TTM FCF ayon sa depinisyon ng kumpanya ay umabot sa USD 8.422 bilyon. Ang pag-alis ng USD 1.104 bilyon na direktang nalikom mula sa CHIPS at USD 469 milyon na benepisyo sa salapi mula sa investment tax credit ay nagbubunga ng pansuring sukatan na hindi kasama ang mga insentibo na USD 6.849 bilyon. Malaki pa rin itong pagbawi, ngunit nagbibigay ito ng makabuluhang mas maliit na salaping batayan para sa pagpapahalaga at pamamahagi. Ang pagsasaayos na ito ay aming pansuring sukatan, hindi pagtataya ng pamunuan.
-
Ang presyo ng sapi ay nangangailangan na ng tuloy-tuloy na malakas na kita. Ang pagsasara sa regular na sesyon noong Oktubre 21 na USD 284.65, na minumultiplika sa humigit-kumulang 914 milyong shares sa katapusan ng panahon, ay nagpapahiwatig ng equity value na USD 260.17 bilyon. Ang iniulat na FCF yield ay 3.24%; ang yield na hindi kasama ang mga insentibo ay 2.63%. Ang pag-aanualisa sa midpoint ng gabay sa Q4 EPS na USD 2.62 ay nagbibigay ng USD 10.48 at multiple na 27.2x. Isa itong sensitivity batay sa run rate, hindi pagtataya ng kita sa susunod na taon o consensus multiple.
-
Ang Analog ang bumubuhat sa investment case. Ang Analog ay lumilikha ng 81.1% ng kita at 87.2% ng operating profit. Ang 51.0% nitong operating margin ay nagbibigay ng puwang upang pondohan ang pamumuhunan sa Embedded Processing at pagmamanupaktura. Nananatiling mas mababa ang 26.5% margin ng Embedded, kaya ang pagpapalawak sa connectivity ay dapat maghatid ng karagdagang returns sa halip na basta palakihin ang revenue base. Ang iminungkahing transaksyon sa Silicon Labs ay nagdaragdag ng hiwalay na pagsusuri sa capital allocation.
-
Sinusuportahan ng susunod na quarter ang katatagan ng kita sa halip na isa pang sunod-sunod na malaking pagbabago. Ang pagtataya ng kita para sa Q4 ay may gitnang halaga na USD 6.05 bilyon kumpara sa USD 6.055 bilyon noong Q3; nananatiling hindi nagbabago ang gitnang halaga ng EPS sa USD 2.62. Ang pangunahing tanong ay lumipat mula sa kung nakabawi na ang demand tungo sa kung gaano kalaking salapi ang kayang suportahan ng demand na iyon sa buong siklo. Maaaring magpatuloy ang premium, ngunit ang panibagong muling pagtatasa ay nangangailangan ng mas mahusay na ekonomiya ng salapi sa katamtamang panahon.
Ipinapalagay ng aming halimbawang standalone na batayang sitwasyon para sa susunod na taon ang kita na USD 24.2 bilyon, 46% na operating margin, USD 280 milyon na netong gastusing hindi pang-operasyon, 13.5% na antas ng buwis, at 925 milyong diluted shares. Ang EPS ay humigit-kumulang USD 10.15: (24.2 × 46% − 0.28) × 86.5% / 0.925. Ang paglalapat ng saklaw na 25–28x na pinili ng analyst ay nagbubunga ng USD 254–284 bawat share, na inilalagay ang reference price sa pinakamataas na hangganan. Ang mga ito ay malinaw na pagpapalagay sa pananaliksik, na walang kasamang nakuhang kita, purchase accounting, o pagpopondo ng transaksyon.
Gumagamit ang optimistikong sensitivity ng USD 26 bilyong kita, 49% margin, at 30x na earnings kasama ang parehong iba pang pagpapalagay, na nagreresulta sa humigit-kumulang USD 350 bawat share. Ang mas mahinang cycle na may USD 22 bilyong kita, 40% margin, at 22x ay nagreresulta sa humigit-kumulang USD 175. Ang mga ito ay mga halaga ng senaryo sa halip na mga target na presyo. Ipinapaliwanag ng asymmetry ang maingat na pananaw sa equity sa kabila ng positibong pagtingin sa franchise: magkaibang usapin ang malalakas na operasyon at kaakit-akit na inaasahang kita.
2. Pangkalahatang-ideya ng Kumpanya, Halo ng Negosyo, at Pangunahing Sukatan ng Operasyon
Ang Texas Instruments ay nagdidisenyo at gumagawa ng mga chip na namamahala sa kuryente, nagsasalin ng mga pisikal na signal tungo sa magagamit na data, at kumokontrol sa mga elektronikong sistema. Isinasama ng mga customer ang mga bahaging ito sa makinaryang pang-industriya, mga sasakyan, data center, mga consumer device, at kagamitan sa komunikasyon. Nakakakuha ng kita sa pamamagitan ng pagpapadala ng mga bahagi, kung saan ang demand ay natutukoy ng produksyon ng customer, semiconductor content, at mga desisyon sa imbentaryo. Samakatuwid, pinagsasama ng modelong pang-ekonomiya ang pangmatagalang kaugnayan ng produkto at pagkasumpungin ng mga order sa maiikling siklo.
Binubuo ang Analog ng mga produkto para sa pamamahala ng kuryente at signal chain. Kabilang sa Embedded Processing ang mga microcontroller at processor, kung saan makatutulong ang compatibility ng software at mga development tool upang mapanatili ang mga disenyo. Nilalaman ng Other ang natitirang mga aktibidad at ilang corporate charge. Dahil dito, dapat bigyang-kahulugan ang iniulat na kita ng isang segment ayon sa depinisyon ng pag-uulat nito; hindi ipinahihiwatig ng tila mataas na margin ng Other ang isang bagong product franchise na may mataas na margin.
|
Negosyo / Q3 2026
|
Kita, milyong USD
|
Bahagi ng kita
|
Kita mula sa operasyon, milyong USD
|
Implikasyon sa ekonomiya at pamumuhunan
|
|
Analog
|
4,911
|
81.1%
|
2,505
|
Pamamahala ng kuryente at signal chain; pangunahing pinagmumulan ng leverage sa pagmamanupaktura. Margin sa operasyon na 51.0%.
|
|
Naka-embed na Pagproseso
|
858
|
14.2%
|
227
|
Mga microcontroller at processor; mahalaga ang mga ecosystem ng disenyo at software. Margin sa operasyon na 26.5%.
|
|
Iba pa
|
286
|
4.7%
|
142
|
Mga natitirang aktibidad at corporate item; kabilang ang mga singil sa pagkuha at restructuring. Hindi malinis na benchmark ng produkto ang margin.
|
Hindi nakadepende ang negosyo ng TI sa paglulunsad ng iisang device bawat taon. Ipinamamahagi ng portfolio nito ang panganib sa disenyo sa maraming aplikasyon, ngunit hindi kayang alisin ng lawak nito ang sabayang pagbagsak sa industriya. Lumilikha ang pagmamay-ari ng kumpanya sa pagmamanupaktura ng ikalawang pinagmumulan ng leverage: ang mas malaking output ng pabrika ay naghahati ng mga nakapirming gastos sa mas maraming pagpapadala. Kabaligtaran ang nangyayari kapag bumababa ang utilization. Hayagang inilalarawan ng Q2 Form 10-Q ang ugnayang ito, kaya sentral ang utilization sa pag-unawa sa kasalukuyang pagbangon ng margin.
Mga pangunahing sukatan sa operasyon at mga pagbabago
|
Tagapagpahiwatig ng operasyon
|
Pinakabagong isiniwalat na halaga
|
Pagbabago / implikasyon
|
|
Pangangailangang pang-industriya
|
Mahigit 40% YoY; humigit-kumulang 10% QoQ
|
Malakas na siklikal na pagbangon; huwag ituring na katumbas ng huling pagkonsumo ang sell-in.
|
|
Pangangailangan sa automotive
|
Nasa kalagitnaang teens na YoY; humigit-kumulang 10% QoQ
|
Mas malawak na suporta sa demand kaysa sa data center lamang.
|
|
Pangangailangan sa data center
|
Humigit-kumulang 95% YoY; humigit-kumulang 20% QoQ
|
Pinakamabilis na naiulat na paglago sa end market; hindi ibinigay rito ang ganap na kita.
|
|
Imbentaryo
|
USD 4,672 milyon; 194 araw
|
USD 67 milyong sunod-sunod na pagtaas; nabawasan ng 2 ang bilang ng mga araw.
|
|
Gabay sa kita sa Q4
|
USD 5.80–6.30 bilyon
|
USD 6.05 bilyong midpoint; humigit-kumulang hindi nagbago kumpara sa nakaraang quarter.
|
|
Gabay sa EPS sa Q4
|
USD 2.45–2.79
|
USD 2.62 na midpoint; humigit-kumulang hindi nagbago kumpara sa nakaraang quarter.
|
|
Dibidendo
|
USD 1.52 kada quarter; USD 6.08 na taunang katumbas
|
7% na pagtaas; petsa ng record: Oktubre 30; bayad sa Nobyembre 10.
|
Ang mga rate ng paglago ng end-market ay mula sa mga inihandang pahayag noong Oktubre 21 at tinatayang paglalarawan ng pamunuan. Hindi sila sinusukat na mga pagbabago sa market share. Lahat ng industrial, automotive, at data center ay bumuti, na nagbibigay sa pagbangon ng mas malawak na pundasyon kaysa sa iisang kategorya ng AI. Gayunpaman, hindi nagbigay ang TI ng kumpletong ganap na paghahati ng kita ayon sa end-market sa mga pahayag na ito. Samakatuwid, hindi suportado ang pag-uugnay ng lahat ng karagdagang kita sa AI.
Kung ihahambing sa naunang outlook ng kumpanya, lumampas ang kita sa midpoint na USD 5.90 bilyon nang USD 155 milyon, o 2.6%, habang nanatiling mas mababa sa pinakamataas na hangganang USD 6.15 bilyon. Lumampas ang EPS sa midpoint na USD 2.40 nang USD 0.22, o 9.2%, at lumampas sa pinakamataas na hangganan na USD 2.57 nang USD 0.05. Ang mga paghahambing na ito ay batay sa gabay ng pamunuan, hindi sa consensus ng Wall Street. Binawasan ng hiwalay na sorpresa sa buwis noong Q3 ang EPS nang USD 0.01 kumpara sa orihinal na outlook, kaya hindi nito ipinapaliwanag ang paglampas sa inaasahan.
Para sa susunod na quarter, ang midpoint ng kita ay tinatayang halos hindi magbabago kumpara sa naunang quarter. Maaaring magsabay ang malakas na paghahambing taon-sa-taon at ang negosyong hindi nagbabago kumpara sa naunang quarter; mas mahalaga ang huli sa malapitang paggamit ng kapasidad ng pabrika. Samakatuwid, dapat pag-ibahin ng mga mamumuhunan ang nagpapatuloy na pagbangon at ang pagbilis ng bilis ng pagbangon. Mas malinaw na sinusuportahan ng kasalukuyang pananaw ang unang konklusyon kaysa sa ikalawa.
3. Pangunahing Kalidad
|
Sukatang pinansyal, milyon USD maliban sa mga ratio/EPS
|
Q3 2025
|
Q2 2026
|
Q3 2026
|
|
Kita kada quarter
|
4,742
|
5,463
|
6,055
|
|
GAAP na kita sa operasyon kada quarter
|
1,663
|
2,310
|
2,874
|
|
GAAP na margin sa operasyon kada quarter
|
35.1%
|
42.3%
|
47.5%
|
|
GAAP na EPS kada quarter, USD
|
1.48
|
2.14
|
2.62
|
|
Daloy ng salapi mula sa operasyon kada quarter
|
2,190
|
2,703
|
3,419
|
|
TTM na daloy ng salapi mula sa operasyon
|
6,897
|
8,667
|
9,896
|
|
TTM na gastusing kapital
|
4,817
|
3,300 (ni-round)
|
2,578
|
|
TTM na FCF ayon sa depinisyon ng kumpanya
|
2,415
|
6,534
|
8,422
|
|
Salapi at mga panandaliang pamumuhunan
|
5,186
|
Hindi muling inilathala
|
8,142
|
|
Utang, halagang dala sa balance sheet
|
14,046
|
Hindi muling inilathala
|
13,555
|
Ang mga yugto ay mga quarter ng kalendaryo maliban sa mga hanay ng TTM, na sumasaklaw sa labindalawang buwang nagtatapos sa bawat ipinakitang quarter. Ang capex sa Q2 ay ni-round ayon sa isiniwalat sa naunang ulat. Ang utang sa talahanayan ay halaga sa libro, kabilang ang mga kasalukuyang pagmamature; hiwalay na iniulat ng pamunuan ang USD 13.65 bilyon na natitirang prinsipal sa Q3. Hindi dapat paghaluin ang dalawang kumbensiyon. Kasama sa cash ang mga panandaliang pamumuhunan.
Malakas ang kalidad ng paglago, na may paikot na bahagi. Tumaas ang operating margin mula 35.1% tungo sa 47.5% taon-taon. Ang eksaktong gross margin sa Q3 ay 3,887 / 6,055 = 64.2%; ni-round ito ng pamunuan sa 64% sa mga inihandang pahayag. Nag-ambag ang Analog ng USD 1.182 bilyon sa USD 1.313 bilyong pagtaas ng kita, o humigit-kumulang 90%. Samakatuwid, ang pangunahing dahilan ay ang pangunahing prangkisa sa halip na pagbabago sa komposisyon ng maliliit na aktibidad. Gayunpaman, ang pambihirang karagdagang margin ay nagpapahiwatig ng operating leverage, hindi katibayan na ang hinaharap na kita ay maaaring patuloy na makonberte sa parehong antas.
Malakas ang conversion sa cash, ngunit mahalaga ang depinisyon. Itinatakda ng TI ang FCF bilang operating cash flow na binawasan ng capital expenditures at dinagdagan ng direktang nalikom mula sa CHIPS. Ang TTM reconciliation ay 9.896 − 2.578 + 1.104 = USD 8.422 bilyon. Ang USD 469 milyong benepisyo mula sa tax credit ay kasama na sa operating cash flow; ang muling pagdaragdag nito ay magdudulot ng dobleng pagbibilang. Ang pag-aalis sa parehong anyo ng suporta ay nagbibigay ng 9.896 − 0.469 − 2.578 = USD 6.849 bilyon. Inaalis ng pagsasaayos na ito ang natukoy na mga benepisyo sa cash mula sa CHIPS, hindi ang lahat ng posibleng epekto ng gobyerno o buwis.
Ang kaparehong kalkulasyon para sa panahon ng nakaraang taon ay 6.897 − 0.302 − 4.817 = USD 1.778 bilyon. Ang USD 5.071 bilyong pagbuti sa cash flow na hindi kasama ang mga insentibo ay binubuo ng USD 2.832 bilyong mas mataas na operating cash flow matapos ang pagsasaayos sa tax credit at USD 2.239 bilyong mas mababang capex. Samakatuwid, humigit-kumulang 44% ng pagbuti ay nagmula sa nabawasang paggasta sa pamumuhunan. Mahalaga itong salapi, ngunit hindi kayang magbigay ng mas mababang paggasta ng parehong karagdagang paglago nang walang hanggan. Sa huli, ang mga kita at kahusayan sa working capital ang dapat magdala ng mas malaking bahagi ng pagtaas.
Mapapamahalaan ang balance sheet bago ang akuisisyon. Ang salapi at panandaliang pamumuhunan na USD 8.142 bilyon ay bumabawi sa halaga sa libro ng utang na USD 13.555 bilyon, na nagreresulta sa netong utang na USD 5.413 bilyon. Katamtaman ito kumpara sa kasalukuyang pagbuo ng salapi. Gayunpaman, maaaring kumonsumo ng likididad ang kabayaran sa pagkuha, mga bayarin, at pagpopondo kahit bumubuti ang operating leverage. Ang anunsyo noong Pebrero na may enterprise value na humigit-kumulang USD 7.5 bilyon ay hindi katumbas ng eksaktong pagbabayad ng salapi sa hinaharap, at hindi namin ito awtomatikong ibinabawas mula sa kasalukuyang balanse ng salapi.
Ang mga pagbabalik ng kapital ay nasasaklaw sa kamakailang trailing rate: ang USD 5.810 bilyong ibinalik sa mga may-ari ay kumakatawan sa 84.8% ng analitikal na FCF na hindi kasama ang mga insentibo. Ang taunang bagong dibidendo na USD 6.08 ay nagpapahiwatig ng humigit-kumulang USD 5.56 bilyong bayad para sa 914 milyong bahagi, bago ang mga pagbabago sa bilang ng mga bahagi o mga desisyon sa pagdedeklara sa hinaharap. Iyon lamang ay kumokonsumo ng humigit-kumulang 81% ng inayos na trailing cash base. Mukhang kayang suportahan ang dibidendo, habang ang natitirang kapasidad para sa mga buyback, pagpopondo sa mga akuisisyon, at isa pang pagpapalawak ng capex ay hindi gaanong maluwag kaysa sa ipinahihiwatig ng iniulat na pangunahing FCF.
Ang pinakamahalagang salik ay ang tuloy-tuloy na paggamit na naisasalin sa cash earnings per share. Ipinapakita ng malinaw na sensitivity analysis ang mekanismo: ang karagdagang USD 1 bilyon na kita, sa ipinapalagay na 55% na incremental operating margin, ay nagdaragdag ng USD 550 milyon sa operating profit. Sa 13.5% na tax rate at 925 milyong diluted shares, katumbas ito ng humigit-kumulang USD 0.51 na EPS. Sa 27x na earnings multiple, sinusuportahan nito ang tinatayang USD 13.9 na halaga bawat share, basta't hindi sasagutin ng working capital at capex ang benepisyo. Ang incremental margin ay isang analitikal na pagpapalagay, na mas mababa kaysa sa pambihirang kasalukuyang paghahambing; ang kalkulasyon ay hindi gabay ng kumpanya.
Para sa cash flow, ang parehong USD 476 milyon na kontribusyon sa operasyon pagkatapos ng buwis ay isang pinakamataas na panimulang punto bago ang karagdagang paggastos sa working capital at kagamitan. Ang USD 200 milyon na pagtaas sa imbentaryo at mga matatanggap ay magpapababa sa benepisyo sa cash sa humigit-kumulang USD 276 milyon. Ito ang dahilan kung bakit mas kapaki-pakinabang na subaybayan ang mga shipment kasabay ng imbentaryo at pamumuhunan kaysa i-extrapolate ang EPS lamang. Ang kadena ng transmisyon ay demand, mga shipment, pagsalo ng mga gastos ng pabrika, kita pagkatapos ng buwis, pag-convert sa cash, at pagkatapos ay pagpapahalaga.
4. Industriya at Kalagayang Kompetitibo
Ang kaugnay na industriya ay analog, embedded control, at mga kaugnay na semiconductor para sa power at connectivity. Nakikipag-ugnayan ito sa imprastraktura ng AI sa pamamagitan ng power delivery at sensing, ngunit iba ang hanay ng mga kakompetensya kumpara sa mga nangungunang compute accelerator. Pinipili ng mga customer ang mga component batay sa performance, reliability, suporta sa software, availability, at kabuuang gastos ng sistema. Ang tanong ng mamumuhunan ay kung gaano kalaking halagang pang-ekonomiya ang natitira sa bawat supplier kapag napondohan na ang kanilang mga pangako sa manufacturing at development.
|
Mapagkumpitensyang larangan
|
Ebidensiya / sukatan
|
Relatibong posisyon
|
Implikasyon sa valuation
|
|
Malawak na analog manufacturing
|
Kita ng TI Analog na USD 4.911 bilyon; 51.0% operating margin ng segment
|
Nakikinabang ang TI mula sa utilization; nakikipagkumpitensya ang ADI sa pamamagitan ng mas mataas na halagang mixed signal
|
Ang premium ay nangangailangan ng matibay na cash returns matapos ang paggasta sa pabrika.
|
|
Pagbangon ng industrial
|
Paglago ng TI industrial na higit sa 40%; ADI industrial na 53%
|
Pareho silang nananalo sa mga ibinunyag na panahon; magkaiba ang timing at mga kategorya
|
Hindi pinatutunayan ng pagbangon ng sektor ang mga nadagdag na bahagi ng TI sa merkado.
|
|
Automotive / embedded
|
NXP automotive USD 1.938 bilyon; TI Embedded USD 858 milyon
|
Mas malakas ang NXP sa ibinunyag na saklaw ng automotive; hindi magkatumbas na merkado ang mga sukatan
|
Kailangan ng TI ang kita mula sa connectivity, hindi lamang ang saklaw ng mga pagkuha.
|
|
Katatagan ng margin
|
ST gross margin 34.8%; TI 64.2%; ADI 67.3%
|
Nahuhuli ang ST sa mga kapantay na ito sa gross profitability sa mga panahong inihambing
|
Netong nakikinabang ang TI, ngunit pinipigilan ng mga pagkakaiba sa portfolio ang sanhiang pagraranggo.
|
|
Kumpanya / iniulat na panahon
|
Kita, USD bilyon
|
Paglago ng kita YoY
|
GAAP gross margin
|
GAAP operating margin
|
Katibayan sa cash / operasyon
|
|
Texas Instruments Incorporated / Q3 2026
|
6.055
|
28%
|
64.2%
|
47.5%
|
TTM FCF USD 8.422 bilyon; kabilang ang mga benepisyo ng CHIPS.
|
|
Analog Devices, Inc. / Q3 FY2026, nagtapos noong Ago. 1
|
4.022
|
40%
|
67.3%
|
40.1%
|
TTM FCF USD 4.937 bilyon; cash flow mula sa operasyon bawas ang capex.
|
|
NXP Semiconductors N.V. / Q2 2026, nagtapos noong Hun. 28
|
3.496
|
19%
|
57.3%
|
30.6%
|
Quarterly FCF USD 791 milyon; net capex convention.
|
|
STMicroelectronics N.V. / Q2 2026
|
3.490
|
26%
|
34.8%
|
Hindi ginamit
|
Opisyal na headline data lamang; nakatakda ang pag-uulat para sa Q3 sa Okt. 29.
|
Ang mga panahon ng peer ay ang pinakabagong inilabas na ulat pinansyal na napatunayan para sa paghahambing na ito, hindi magkakatulad na yugto sa kalendaryo. Lahat ng ipinakitang margin ay GAAP; ang 50.0% adjusted operating margin ng ADI at 35.1% non-GAAP operating margin ng NXP ay sadyang hindi ipinalit sa kolum ng GAAP. Magkakaiba ang mga depinisyon at yugto ng panahon para sa cash flow, kaya ang ganap na mga bilang ng FCF ay konteksto lamang at hindi batayan ng ranggo. Walang ipinapalagay na eksaktong kasalukuyang dataset ng market share o pinagkaisahang pagpapahalaga ng mga peer.
Ang TI at ADI ang pinakamalinaw na mga nanalo sa operasyon sa mga inihambing na pagsisiwalat. Pinagsasama ng TI ang malaking negosyo sa analog at pambihirang incremental absorption. Mas mabilis lumago ang ADI mula sa ibang batayan at nakakalikha ng mas mataas na gross margin, na sumusuporta sa pananaw na nananatiling mahalaga ang espesyalisadong mixed-signal capability kahit lumalawak ang kapasidad sa pagmamanupaktura. Hindi pinatutunayan ng alinmang obserbasyon na kumukuha ang TI ng market share mula sa ADI. Magkaiba ang kanilang product mix at mga iniulat na panahon, at maaaring kapwa sila nakikinabang sa parehong siklo ng restocking at demand.
Ang NXP ay isang kapani-paniwalang kakumpitensya sa mga embedded at automotive system. Ipinapakita ng ibinunyag nitong lawak sa automotive kung bakit hindi maaaring ituring ng TI ang connectivity bilang isang hindi napapalyunang ekstensyon. Maaaring palawakin ng iminungkahing pagkuha sa Silicon Labs ang portfolio, ngunit kabilang sa hadlang sa ekonomiya ang kapital na gagamitin, gawaing integrasyon, at panahong kailangan upang ilipat ang pagmamanupaktura o mag-cross-sell ng mga disenyo. Ang inanunsyong taunang manufacturing at operational synergies na humigit-kumulang USD 450 milyon sa loob ng tatlong taon matapos maisara ang transaksyon ay isang layunin ng pamunuan. Hindi ito dapat isama sa kasalukuyang kita o ipagpalagay na magagamit agad sa unang araw.
Ang ST ang relatibong nahuhuli sa kasalukuyang gross profitability. Ang ibinunyag nitong 34.8% na gross margin ay malaki ang ibinaba kumpara sa TI at ADI sa kabila ng paglago ng kita. Dahil dito, ito ang mas mahinang paghahambing sa operasyon sa mga napiling panahon, sa halip na patunay na ang lahat ng produkto o pamumuhunan nito sa hinaharap ay likas na nakahihigit nang mas mababa. Ang mas mababang gross margin ay maaaring sumalamin sa halo ng produkto at paggamit ng kapasidad, bukod pa sa mapagkumpitensyang presyon. Ang pahayag ng permanenteng pagkawala ng market share ay mangangailangan ng ebidensiyang hindi makukuha rito.
Ang TI ay netong nakikinabang sa kasalukuyang pagbangon dahil pinalalakas ng umiiral nitong imprastraktura sa pagmamanupaktura ang karagdagang demand. Pinakamalakas ang estratehikong bentahe kapag sinusuportahan ng maaasahang kapasidad ang kumikitang mga posisyon sa disenyo. Humihina ito kung kailangang punuin ang kapasidad sa pamamagitan ng mas mababang presyo o kung gagamit ang mga customer ng mga alternatibong pinagkukunan upang makipagtawaran at mabawasan ang mga pakinabang. Maaaring gantimpalaan ng merkado ang isang moat sa pagmamanupaktura, ngunit ang kita ng mga shareholder ay nakasalalay sa huli sa kakayahan ng moat na iyon na lumikha ng cash pagkatapos ng paggasta para sa pagpapalit at pagpapalawak.
5. Mga Pangunahing Panganib
-
Nababaligtad ang restocking. Kung bumagal ang mga order mula sa industriya matapos maging normal ang mga imbentaryo ng customer, maaaring mas mabilis bumaba ang mga shipment kaysa sa produksyon ng panghuling kagamitan. Ikakalat ng mas mababang loadings ang mga fixed cost sa mas kaunting yunit at pipigain ang parehong kita at cash conversion. Ang patuloy na positibong year-over-year na paglago ay hindi, sa sarili nito, magpapawalang-bisa sa panganib na ito.
-
Muling tumataas ang paggasta ng mga pabrika. Kung mangangailangan ang demand ng mas malaking paggasta para sa kagamitan o kwalipikasyon, maaaring maubos ng capex ang cash na nailabas ngayon dahil sa paghina ng pamumuhunan. Ang mas mataas na iniulat na operating margin ay maaari nang umiral kasabay ng nakadidismayang FCF yield na hindi kasama ang mga insentibo, na magpapahina sa argumento para sa valuation.
-
Napagkakamalan ang suporta ng gobyerno bilang paulit-ulit na kapasidad sa operasyon. Ang pagbawas o pagkaantala sa direktang nalikom at paggamit ng tax credit ay magpapababa sa iniulat na pagkakaroon ng cash. Inaalis na ng analitikal na pagsasaayos ang mga natukoy na benepisyo, ngunit maaaring tumugon pa rin ang mga mamumuhunan na nagpapahalaga batay sa mas malaking headline figure sa pagkawala ng mga ito.
-
Hindi naaabot ng mga kita mula sa acquisition sa connectivity ang inaasahan. Ang pagkaantala sa regulasyon, gastos sa integrasyon, pag-alis ng mga customer, o mas mahihinang synergy ay maaaring magpaliban sa mga kita mula sa iminungkahing pamumuhunan sa Silicon Labs. Ang mga komitment sa cash at pagpopondo ay magiging mas mabigat kaugnay ng makukuhang kita, na lilimitahan ang mga share buyback at kakayahang umangkop sa pagpapahalaga.
-
Kinakain ng kompetisyon sa presyo ang bentahe sa pagmamanupaktura. Kung hihingi ang mga customer ng mga konsesyon o magiging mas available ang kapasidad ng mga kakumpitensya, maaaring hindi mapanatili ng paglago ng kita ang gross margin. Ang epekto ay dadaloy mula sa presyo at product mix patungo sa ekonomiya ng pabrika, kita, at premium multiple.
-
Nagiging pabigat ang imbentaryo. Kung tataas ang imbentaryo habang bumabagal ang paglago ng mga ipinapadalang produkto, maaaring kumonsumo ng cash ang working capital bago pa man humina ang income statement. Ang susunod na write-down o pagbawas ng produksyon ay magdadagdag ng ikalawang dagok sa kakayahang kumita. Ang panimulang antas na 194 araw ay nararapat pagtuunan ng pansin sa kabila ng sunod-sunod na pagbaba sa bilang ng mga araw.
-
Kumikipot ang premium multiple. Sa humigit-kumulang 27x ng matatag na quarterly EPS run rate, kahit hindi magbago ang kita ay maaaring magdulot ng mahinang pagbabalik sa equity kung hihingi ang mga mamumuhunan ng mas mataas na cash yield. Nahaharap ang mga gumagamit ng futures sa karagdagang epekto ng funding, basis, at liquidation; hindi mino-modelo ng mga fundamental na senaryo sa antas ng stock ang kanilang mga leveraged na pagbabalik.
6. Checklist sa Pagsubaybay
Ang mga sumusunod na threshold ay mga tuntunin sa pagpapasya para sa pananaliksik, hindi mga target ng pamamahala o tagubilin sa pangangalakal.
-
Kita at EPS sa Q4: ang maihatid na hindi bababa sa USD 6.05 bilyon at USD 2.62 ay sumusuporta sa kaso ng katatagan; ang mga resultang mas mababa sa USD 5.80 bilyon o USD 2.45 ay lubos na magpapahina rito. Suriin ang mga epekto sa buwis bago iugnay ang pagkakaiba sa EPS sa mga operasyon.
-
Gross margin at factory absorption: ang pagpapanatili ng humigit-kumulang 64% kasabay ng matatag na kita ay sumusuporta sa istruktural na pag-unlad sa operasyon. Ang pagbaba sa ibaba ng 60% nang walang malinaw na pansamantalang paliwanag ay magpapahiwatig na ang pinakabagong ekonomiks ay masyadong paikot upang bigyan ng premium na pagpapahalaga.
-
Pang-industriya at automotive na demand: ang patuloy na positibong sunud-sunod na paglago sa kapwa ay nagpapalawak sa lawak ng pagbangon. Dalawang sunud-sunod na pagbaba sa kita mula sa industriya ay magiging babala kahit manatiling malakas ang kita mula sa mga data center. Iwasang magtakda ng mga inimbentong absolutong pagtataya ng kita mula sa AI.
-
Daloy ng salapi sa TTM, hindi kasama ang mga insentibo: ang pagpapanatili ng hindi bababa sa USD 6.8 bilyon habang pinopondohan ang mga nakaplanong operasyon ay sumusuporta sa kasalukuyang batayan. Ang pagtaas nang higit sa USD 8 bilyon nang walang bagong pagpapaliban ng capex ay magpapabuti sa argumento para sa equity; ang pagbaba nang mas mababa sa USD 6 bilyon ay magpapahina sa puwang para sa dibidendo at mga akuisisyon.
-
Imbentaryo: ang pagbaba sa mas mababa sa 180 araw habang matatag ang serbisyo ay sumusuporta sa tunay na pagsipsip. Ang pagtaas nang higit sa 210 araw kasabay ng mas mabagal na kita ay magsasaad na nagkakahiwalay ang kalidad ng mga pagpapadala at daloy ng salapi. Ang mga ito ay mga direksiyonal na hangganan, hindi mga pamantayan sa buong sektor.
-
Paglalaan ng kapital: muling tasahin ang kakayahang tustusan ang humigit-kumulang USD 5.56 bilyong taunang pasanin sa dibidendo at ang aktuwal na pagpopondo sa pagkuha. Ang pinagsamang pangangailangan sa pamamahagi at pagpopondo na mas mataas kaysa sa paulit-ulit na paglikha ng cash ay magpapahina sa tesis ng premium, kahit na may accounting accretion.
-
Mga pagsusuri sa kapantay at paghahain: gamitin ang nakatakdang resulta ng ST sa Oktubre 29 upang subukan ang lawak ng pagbangon, at ang susunod na quarterly filing ng TI upang beripikahin ang working capital, mga insentibo, at mga pangako sa transaksyon. Walang hindi napatunayang petsa ng pag-uulat ng TI para sa Q4 ang itinalaga. Ang mga petsa ng record at pagbabayad ng dibidendo ay Oktubre 30 at Nobyembre 10.
Mahahalagang hangganan ng datos
Ang reperensyang presyo ay ang pagsasara ng regular na sesyon noong Oktubre 21, bago ang paglalabas ng ulat ng kita; hindi ito itinuturing na isang ganap na may-kaalamang ekwilibriyo pagkatapos ng mga resulta. Muling kalkulahin ang mga yield at paghahambing ng senaryo kung malaki ang pagbabago sa presyo ng share. Gumagamit ang market capitalization ng tinatayang bilang ng mga share sa katapusan ng panahon, samantalang ang mga sensitivity ng EPS ay gumagamit ng tahasang ipinapalagay na bilang ng diluted share. Walang kasalukuyang consensus o hindi pa nailalathalang Q3 10-Q ang ipinapalagay.
Binuksan ang interface ng pangangalakal ng LBank TXNUSDT at sinuri ang mga kontrol nito para sa kontrata at order, kasama ang mga opisyal na abiso sa listing at oras ng pangangalakal. Hindi napunan ang mga presyong mark/index at dami sa hindi napatotohanang tugon sa teksto, kaya hindi napatutunayan ng ulat na ito ang isang live na futures quote, liquidity, o kakayahang maisagawa ang order. Ang derivative ay hiwalay sa pagmamay-ari ng pinagbabatayang mga share na nakalista sa Nasdaq; lahat ng kalkulasyon ng pagpapahalaga sa stock ay gumagamit ng independiyenteng reference price ng equity. Binuksan din ang mga interface ng AMDON at COSTON bago ang pinal na pagpili; parehong nasaklaw na ang dalawang kumpanya sa loob ng 90 araw, samantalang ang nakaraang coverage ng TXN ay noong Hulyo 23, 91 araw sa kalendaryo ang nakalipas.
7. Mga Pinagmulan
-
-
Inihandang Pahayag para sa Tawag sa Kita ng Q3 2026 (https://investor.ti.com/static-files/b012c095-ee25-4280-970f-728ceed4af7b) — Oktubre 21, 2026; opisyal na inihandang pahayag, mga dulong merkado, imbentaryo, punong halaga ng utang, at pananaw. Available ang web reader; nagbalik ng 403 ang direktang pag-download.
-
-
Form 10-Q para sa Texas Instruments INC na inihain noong 07/24/2026 (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — Kuwarter na nagtapos noong Hunyo 30, 2026; napatunayang opisyal na teksto ng search index; nagbalik ng 403 ang direktang pag-access sa PDF. Ginamit para sa ekonomiks ng nakapirming gastos at pagpopondo sa akuisisyon, hindi bilang paghahain para sa Q3.
-
-
Bibilhin ng Texas Instruments ang Silicon Labs (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — Pebrero 4, 2026; inanunsyo ang mga tuntunin ng transaksyon at layunin ng synergy. Iminungkahing transaksyon; hindi itinuturing na natapos.
-
Mga ugnayan sa mamumuhunan | TI.com (https://investor.ti.com/) — Deklarasyon ng dibidendo noong Oktubre 15 at pagtaas ng dibidendo noong Setyembre 17; sinuri noong Oktubre 22, 2026.
-
-
-
Ugnayan sa mga Mamumuhunan - STMicroelectronics (https://investors.st.com/) — Opisyal na mahahalagang datos para sa Q2 2026: kita na USD 3.49 bilyon, paglago na 26%, gross margin na 34.8%; napatunayan ang teksto ng search index; nagbalik ng 403 ang direktang homepage.
-
-
Mga Makasaysayang Presyo ng TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — Presyo ng sanggunian sa pagsasara ng regular na sesyon noong Oktubre 21, 2026 na USD 284.65; pangalawang pinagmumulan ng presyo. Walang ipinapalagay na presyo ng after-hours execution o consensus estimate.
-
Futures Trading ng TXNUSDT | LBank Futures (https://www.lbank.com/futures/txnusdt) — Binuksan gamit ang web reader at command-line HTTP noong Oktubre 22; naroon ang interface para sa TXNUSDT Perp, order book, mga kontrol na isolated/cross, at Open Long/Open Short. Hindi available ang live na mark/index prices at volume; walang napatunayang live futures quote o maisasagawang liquidity.
-
Anunsyo sa Paglilista ng TXNUSDT Stock Futures sa LBank (https://www.lbank.com/support/articles/2049432278295117824) — Abril 29, 2026; opisyal na stock-futures mapping, isolated margin, hanggang 50x leverage at link para sa pangangalakal. Ginamit kasama ng binuksang interface ng pangangalakal.
-
-
AMDON/USDT Spot Trading | LBank (https://www.lbank.com/trade/amdon_usdt) — Binuksan ang candidate interface noong Oktubre 22 sa pamamagitan ng web reader at direktang HTTP; may token quote at turnover na hindi sero, interface para sa Buy/Sell. Hindi isinama ang AMD dahil sa panuntunan sa 90-araw na coverage.
-
-
COSTON/USDT Spot Trading | LBank (https://www.lbank.com/trade/coston_usdt) — Binuksan ang interface ng kandidato noong Oktubre 22; hindi serong token quote at turnover, interface ng Bumili/Magbenta. Hindi isinama ang COST dahil sa 90-araw na panuntunan sa coverage.
-



 Paglipat