May-akda: LBank Research Analista: Ludo
Paunawa: Ang ulat na ito ay binuo at sinuri mula sa impormasyong pampublikong makukuha at nilalayon lamang para sa pagbabahagi ng impormasyon at talakayan sa pananaliksik. Hindi ito bumubuo ng payo sa pamumuhunan, rekomendasyon sa mga seguridad, tagubilin sa pangangalakal, o anumang garantiya ng kita. Ang mga operasyon ng kumpanya, pagpapahalaga, presyo sa merkado, at magkakatugmang inaasahan na tinalakay rito ay maaaring magbago sa paglipas ng panahon. Dapat independiyenteng beripikahin ng mga mambabasa ang datos at gumawa ng sarili nilang mga desisyon.
1. Pangunahing Konklusyon
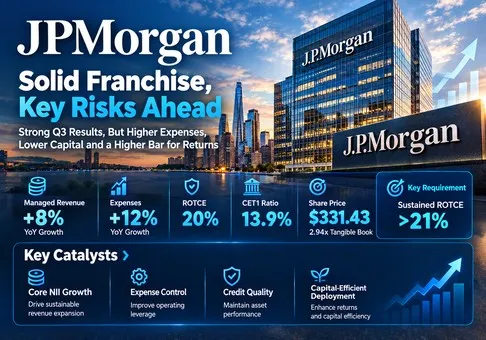
Pangkalahatang pagtatasa: Ang JPMorgan Chase & Co. ay isang de-kalidad na prangkisa sa pananalapi, ngunit ang stock nito ay katamtamang mahal sa USD 331.43, na may maingat at bahagyang negatibong pagkiling sa risk/reward. Ang mapagpasyang salik ay kung ang tuloy-tuloy na kita sa tangible common equity ay maaaring lumampas sa 21% habang ang paglago ng balance sheet ay sumisipsip ng kapital. Ipinahihiwatig ng presyo sa pagsasara noong Oktubre 13 ang 2.94x ng nasasalat na book value noong Setyembre at 14.4x ng inangkop na kita sa ikatlong kuwarter, na isina-taon. Isa itong malaking premium para sa kalidad, na nangangailangan ng kumikitang paglago sa halip na basta mas malaking balance sheet.
-
Nananatiling malakas ang pangunahing kita, ngunit humina ang operating leverage. Tumaas ng 8% ang pinamamahalaang kita sa Q3 tungo sa USD 50.907 bilyon, habang tumaas ng 12% ang mga gastusin tungo sa USD 27.295 bilyon. Tumaas lamang ng 3.4% ang pinamamahalaang kita bago ang probisyon, tungo sa USD 23.612 bilyon. Tumaas ng 6% ang netong kita at ng 10% ang diluted EPS, ngunit nakatulong sa resulta ang mas mababang mga probisyon sa kredito at mas maliit na bilang ng mga share. Samakatuwid, pinalalabis ng paglago ng kita ang pagbuti sa pangunahing makina ng kita. Ang implikasyon sa pamumuhunan ay nangangailangan ang pagpapalawak ng valuation ng mas mahusay na produktibidad sa gastos, hindi lamang ng patuloy na aktibidad ng mga customer.
-
Mahalaga ang paglago ng deposito at pagpapautang, bagaman tumataas ang kanilang gastos sa kapital. Ang karaniwang deposito ay lumago ng 8% at ang karaniwang pautang ay lumago ng 10% taon-sa-taon. Ang NII, hindi kasama ang Markets, ay tumaas ng 6% sa humigit-kumulang USD 24.7 bilyon. Ang standardized RWA ay tumaas sa USD 2.184 trilyon at ang CET1 ay bumaba sa 13.9%, mula 14.2% noong Hunyo. Nananatiling kapaki-pakinabang sa ekonomiya ang paglago, ngunit mas mahalaga na ngayon ang karagdagang kita sa kapital na sumusuporta sa paglago kaysa sa dami nito. Maaaring mapalago ng paglalagak ng kapital ang halaga para sa mga shareholder kapag nababawi ng mga bayarin at spread ang panganib sa kredito at kinakailangang equity.
-
Ang na-update na pananaw ay hindi nagbibigay ng malinaw na agarang pagtaas sa pagtataya ng kita. Ipinahihiwatig ng presentasyon na ang NII para sa 2026, hindi kasama ang Markets, ay USD 97.2 bilyon, kumpara sa humigit-kumulang USD 96.5 bilyon noong Hulyo, at ang inayos na gastos ay USD 108.6 bilyon, kumpara sa USD 107.5 bilyon. Tumataas ang kabuuang NII ng kaparehong USD 0.7 bilyon, tungo sa USD 106.2 bilyon. Kung hindi magbabago ang iba pang linya, ang pagtaas ng gastos na USD 1.1 bilyon ay lumalampas sa pagtaas ng NII ng USD 0.4 bilyon bago ang buwis. Nakahihikayat ang paunang sentral na pagtataya ng pamunuan para sa NII sa 2027, hindi kasama ang Markets, na humigit-kumulang USD 107 bilyon, ngunit hindi ito ganap na gabay sa mga kita.
-
Karapat-dapat ang premium ng prangkisa; mahirap bigyang-katwiran ang kasalukuyan nitong antas. Ang modelo ng nasasalat na book value sa steady state ay gumagamit ng makatwirang P/TBV = (napapanatiling ROTCE − paglago)/(gastos ng equity − paglago). Ang aming mga batayang palagay na 20% ROTCE, 10% gastos ng equity, at 4% pangmatagalang paglago ay nagpapahiwatig ng 2.67x TBV, o humigit-kumulang USD 300.37, na 9.4% na mas mababa kaysa sa nakitang presyo ng pagsasara ng stock. Ang mas mahinang senaryong 18%/11%/4% ay nagbibigay ng USD 225.28; ang mas malakas na senaryong 22%/9.5%/4% ay nagbibigay ng USD 368.64. Ang mga ito ay analitikal na sensitivity, hindi mga pagtataya ng kumpanya o mga target na presyo mula sa panlabas na pinagmulan. Sa 2.94x TBV, ipinapahiwatig ng merkado ang humigit-kumulang 21.65% na napapanatiling ROTCE sa ilalim ng mga batayang palagay sa discount at paglago. Mas mataas ito kaysa sa naiulat na 20% at inayos na 21% na kita noong Q3. Ipinapalagay ng modelo ang clean-surplus accounting at isang matatag na payout na naaayon sa paglago: ang 4% na paglago sa 20% ROTCE ay nagpapahiwatig ng 20% na retention at 80% na payout. Isa itong pagpapasimple para sa pangmatagalan, hindi isang pagtataya ng kasalukuyang 61% na LTM payout; ang mas malaking pagpapanatili ng kapital o pagkasumpungin ng book value ay maaaring magpababa sa pagiging angkop nito.
-
Nagkakamit ang institusyon ng mas maraming negosyo, ngunit nagiging hindi gaanong agaran ang mga pamamahagi ng salapi. Ang mga karaniwang dibidendo noong Q3 ay USD 4.4 bilyon at ang netong muling pagbili ng karaniwang stock ay USD 664 milyon lamang; hayagang binigyang-priyoridad ng pamunuan ang muling pamumuhunan at suporta sa mga kliyente. Ang netong payout sa nakalipas na labindalawang buwan (LTM) ay 61%, habang ang taunang katumbas ng USD 1.65 na dibidendo kada quarter ay nagbibigay ng humigit-kumulang 1.99% na yield sa naobserbahang presyo ng stock. Ang nabawasang muling pagbili ay hindi patunay ng mas mahinang kita, ngunit inaalis nito ang direktang pinagmumulan ng malapitang suporta sa EPS. Dapat makalikha ang bagong pamumuhunan ng sapat na kita upang mabigyang-katwiran ang napanatiling kapital at ang premium na ibinayad para rito.
Ang mitsa ng pananaliksik ay ang paglalabas ng Q3 noong Oktubre 13, na inilathala isang araw bago ang ulat na ito. Nakuha ang opisyal na interface ng LBank JPMON sa pamamagitan ng command-line HTTP, kung saan makikita ang pares, bahagi ng order book, at mga kontrol sa pagbili/pagbenta; kinukumpirma ng anunsyo ng paglista ang pagtutugma ng entidad ng JPMorgan. Sinuri rin ang AMDON at COSTON sa pamamagitan ng mga bukas na pahina ng pangangalakal, ngunit natalakay na ang kanilang mga pinagbabatayang kumpanya sa loob ng 90 araw. Ang presyong ginamit sa kabuuan ay ang pagsasara ng JPM sa NYSE, hindi ang presyo ng token. Dapat hiwalay na suriin ang pagmamay-ari ng token at ang mga karapatan sa karaniwang stock ng pinagbabatayang kumpanya.
2. Pangkalahatang-ideya ng Kumpanya, Halo ng Negosyo, at Pangunahing Sukatan ng Operasyon
Kumita ang JPMorgan sa pamamagitan ng pagsasama ng pagpopondo mula sa mga customer, paggamit ng balance sheet, at mga serbisyong nakabatay sa bayad. Pinopondohan ng retail deposits ang pagpapautang at mga securities; kumikita ang mga credit card mula sa interes at mga bayarin; nagbabayad ang mga negosyo para sa mga serbisyo sa pagbabayad, kredito, at transaksyon; nagbabayad ang mga institusyonal na kliyente para sa advisory, underwriting, execution, financing, at custody. Nagbabayad ang mga wealth customer ng mga bayarin para sa pamamahala at payo, habang ang pagpapautang ay nagdaragdag ng isa pang daluyan ng kita. Ang kalamangan nito ay ang kakayahang pagsilbihan ang parehong customer sa ilang produkto, na naipapamahagi ang pamumuhunan sa teknolohiya, compliance, at distribusyon sa malaking batayan ng kita.
Ang modelong ito ay may ilang magkakaibang sensitibidad sa ekonomiya. Ang kita mula sa deposito ay nakadepende sa pagkakaiba ng kita sa mga asset at mga gastos sa pagpopondo. Dapat suriin ang paglago ng card pagkatapos isaalang-alang ang mga reward, marketing, charge-off, at probisyon. Ang institusyonal na pagpopondo at pangangalakal ay nangangailangan ng kapital para sa panganib at kolateral, samantalang ang mga bayad para sa pagpapayo at pamamahala ay mas sensitibo sa aktibidad ng kliyente at mga antas ng merkado. Ang pagpapaupa ng sasakyan ay nagdadala ng pagkakalantad sa depreciation at natitirang halaga. Ang tatlong dibisyon ng operasyon ay magkakasamang nagbibigay ng diversification, bagama't maaaring sabay na makaapekto ang isang pagkabigla sa merkado sa mga halaga ng asset, kalidad ng kredito, at demand para sa mga bayad.
|
Negosyo
|
Pinamamahalaang kita sa Q3, milyong USD
|
Netong kita sa Q3, milyong USD
|
Halo ng kita
|
Ekonomiya at mga limitasyon
|
|
Consumer & Community Banking
|
21,171
|
5,670
|
41.6%
|
Mga spread sa deposito, interes sa card, bayad sa wealth management, mortgage, at pagpapaupa ng sasakyan; nililimitahan ng consumer credit at mga gastos sa pagkuha ng kliyente ang mga kita.
|
|
Commercial & Investment Bank
|
22,734
|
8,247
|
44.7%
|
Pagpapayo at underwriting, mga pagbabayad, pagpapautang, pangangalakal at pag-iingat ng mga asset; ang aktibidad ng kliyente at tindi ng paggamit ng kapital ang nagtutulak sa kita.
|
|
Pamamahala ng Asset at Yaman
|
6,909
|
1,843
|
13.6%
|
Mga bayad sa pamamahala batay sa asset, pribadong pagbabangko at pagpapautang; mahalaga ang antas ng merkado, mga pagpasok ng pondo at produktibidad ng tagapayo.
|
|
Korporatibo
|
93
|
-455
|
0.2%
|
Treasury, mga investment security at sentral na tungkulin; ang mga pagkalugi sa securities at pagkakalantad sa interes ay lumilikha ng pagkasumpungin.
|
Batayan ng pinagmulan: ulat at karagdagan sa kita para sa Q3 2026, Oktubre 13. Ginagamit ng halo ng kita ang pinamamahalaang kita ng bawat segment na hinati sa USD 50.907 bilyon; dahil sa pag-round off, bahagyang lumalampas sa 100% ang kabuuan. Kabilang sa netong kita ng segment ang mga inilaang buwis at balangkas ng kapital; ang Korporatibo ay isang natitirang aktibidad sa halip na isang prangkisa para sa kostumer.
Mga pangunahing sukatan sa operasyon at pagbabago
|
Sukatan / pangyayari
|
Pinakabagong ebidensya
|
Implikasyon sa pananaliksik
|
|
NII hindi kasama ang Markets
|
USD 24.7 bilyon; +6% YoY
|
Binabawi ng paglago ng balanse ang presyur sa mga rate; mas malinaw na tagapagpahiwatig ng pagpapautang/deposito kaysa sa kabuuang NII.
|
|
Aktibidad ng mamimili
|
Mga benta gamit ang card +10%; 650,000+ netong bagong checking account
|
Sinusuportahan ng pagkuha ng customer ang paglago ng pagpopondo at bayarin, ngunit tumataas ang gastusin sa pagkuha.
|
|
Mga bayarin sa Markets / Investment Banking
|
USD 10.3 bilyon / USD 3.005 bilyon; +15% / +14%
|
Sinusuportahan ng lakas ng equities ang mga bayarin; kailangang i-normalize ang mga kita na nakadepende sa merkado.
|
|
Pamamahala ng asset
|
AUM na USD 5.210 trilyon; pangmatagalang inflow na USD 51 bilyon
|
Sinusuportahan ng mga inflow ang mga umuulit na bayarin; itinataas din ng tumataas na merkado ang naiulat na base ng asset.
|
|
Pananaw para sa 2026 kumpara noong Hulyo
|
NII maliban sa Markets 97.2 kumpara sa 96.5; kabuuang NII 106.2 kumpara sa 105.5; inayos na gastos 108.6 kumpara sa 107.5 (USD bilyon)
|
Ang karagdagang gabay sa NII na 0.7 ay mas mababa kaysa sa karagdagang gabay sa gastos na 1.1.
|
|
Paunang sentral na senaryo para sa 2027
|
NII na hindi kasama ang Markets na humigit-kumulang USD 107 bilyon
|
Humigit-kumulang 10.1% na mas mataas kaysa sa ipinahihiwatig na pananaw para sa 2026; walang kumpletong gabay sa kita para sa 2027.
|
Batayan ng pinagkunan: presentasyon at suplemento para sa Q3; pananaw noong Hulyo mula sa transcript ng kita para sa Q2. Ang mga bilang na inilalarawan bilang pananaw ay mga indikasyon ng pamunuan, hindi mga aktuwal na resultang naitala. Ang sitwasyon para sa 2027 ay paunang pagtataya at nakadepende sa merkado.
Ang pinakamalinaw na pag-unlad ay na na-offset ng mga dami ng pagpapautang at deposito ang ilang presyur mula sa mga interest rate. Lumago ng 13% ang kabuuang pinamamahalaang NII, ngunit 6% lamang ang inilago ng NII na hindi kasama ang Markets; mahalaga ang pagkakaibang ito dahil nakikipag-ugnayan ang Markets NII sa kita mula sa trading at aktibidad sa financing. Ang pagtrato sa bawat dolyar ng kabuuang NII bilang isang matatag na retail spread ay magpapalaki sa pagtataya sa katatagan ng kita. Ang net yield ng suplemento na hindi kasama ang Markets ay 3.70%, kumpara sa 3.65% noong Q2 at 3.73% isang taon bago nito, na nagpapakitang ang paglago ng dami, sa halip na malawakang YoY na paglawak ng spread, ang nagtulak sa pagbuti.
Nagpakita rin ang mga negosyo ng magkakaibang dinamika sa gastos. Mas mabilis na lumago ang kita ng CIB kaysa sa mga gastos nito, na sumuporta sa mas malakas na kita ng segment. Naungusan ng mga gastos sa Consumer ang kita, habang sinuportahan ng mas mababang probisyon ang netong kita. Nakinabang ang paglago ng bayarin ng AWM mula sa parehong mga pagpasok ng pondo at antas ng merkado, ngunit sa pangkalahatan ay tumugma ang mga gastos nito sa paglago ng kita. Dahil dito, humina ang operating leverage sa buong kumpanya sa kabila ng ilang malalakas na linya ng negosyo. Ito ang pangunahing pagkakaiba sa pagitan ng isang matagumpay na quarter para sa franchise at isang kapani-paniwalang pagtaas ng pagtataya ng kita para sa mga shareholder.
Kailangan ding i-normalize ang paglipat mula Q2. Kasama sa Q2 ang USD 4.6 bilyong kita mula sa Visa at USD 1.0 bilyong kita mula sa ilang equity investment. Kasama sa Q3 ang USD 658 milyon sa pagkalugi ng investment securities. Ang paghahambing ng naiulat na EPS na USD 7.70 sa USD 5.57 ay mekanikal na nagpapahiwatig ng 28% pagbaba, ngunit hindi nito ibinubukod ang paulit-ulit na pagganap. Ang EPS na inayos ng kumpanya ay bumaba mula USD 6.14 tungo sa USD 5.75, o 6.4% na pagbaba. Nagbibigay-kaalaman ang mga pagsasaayos, bagaman naaapektuhan pa rin ng muling pagpoposisyon ng securities at mga kinalabasan ng pamumuhunan ang kapital at hindi dapat ituring na walang kaugnayang pang-ekonomiya.
3. Pangunahing Kalidad
|
Sukatan
|
3Q25
|
2Q26
|
3Q26
|
|
Naiulat na kita, USD milyon
|
46,427
|
57,347
|
50,172
|
|
Pinamamahalaang kita, USD milyon
|
47,120
|
58,022
|
50,907
|
|
Gastos na hindi interes, USD milyon
|
24,281
|
27,316
|
27,295
|
|
Pinamamahalaang kita bago ang probisyon, USD milyon
|
22,839
|
30,706
|
23,612
|
|
Netong kita, USD milyon
|
14,393
|
21,155
|
15,305
|
|
GAAP diluted EPS, USD
|
5.07
|
7.70
|
5.57
|
|
ROTCE, annualized
|
20%
|
29%
|
20%
|
|
Pinamamahalaang overhead ratio
|
52%
|
47%
|
54%
|
|
Probisyon para sa kredito, USD milyon
|
3,403
|
2,515
|
2,743
|
|
Ratio ng CET1, Istandardisa
|
14.8%
|
14.2%
|
13.9%
|
|
Nasasalat na halaga sa aklat kada bahagi, USD
|
105.70
|
113.35
|
112.64
|
|
Cash at halagang dapat matanggap mula sa mga bangko, milyon USD
|
21,821
|
24,720
|
21,259
|
|
Pangmatagalang utang, milyon USD
|
427,203
|
460,523
|
460,160
|
|
Quarterly na operating cash flow / capex
|
Hindi ipinakita sa earnings supplement
|
Tingnan ang tala sa 1H26 sa ibaba
|
Hindi isiniwalat sa nirepasong Q3 package
|
|
FCF na istilong pang-industriya
|
Hindi ginamit
|
Hindi ginamit
|
Hindi ginamit
|
Batayan ng pinagmulan: Q3 supplement, kung saan ang kita at netong kita ayon sa GAAP ay ibinukod mula sa pinamamahalaang kita na hindi GAAP at kita bago ang probisyon. Ang ROTCE at TBV ay hindi GAAP. Tinatantiya ang mga pinakahuling capital ratio. Gumagamit ang mga makasaysayang bilang ng paghahambing na presentasyon ng kasalukuyang supplement, na pumapalit sa mga paunang halaga sa mas lumang mga release.
Malakas ang kalidad ng paglago sa demand ng customer at mas halo-halo sa pag-convert sa kita. Ang pinamamahalaang kita bago ang probisyon na USD 23.612 bilyon, na hinati sa kita na USD 50.907 bilyon, ay nagreresulta sa margin na 46.4%, kumpara sa 48.5% noong nakaraang taon. Ipinapaliwanag ng pagliit na 2.1 percentage point kung bakit hindi nagresulta ang mas mataas na kita sa proporsyonal na kita sa operasyon. Bumaba ang mga probisyon para sa kredito nang USD 660 milyon taon-sa-taon; sinuportahan nito ang netong kita, ngunit hindi maaaring ipagpalagay ang mga susunod na pagbaba nang hindi isinasaalang-alang ang paglago ng pautang at ang siklo ng kredito. Sa dibisyon ng consumer, ang relatibong hindi nagbabagong charge-off kasabay ng mas mababang dagdag sa reserba ay iba sa estruktural na pagbawas sa panganib sa kredito.
Nananatiling matatag ang kapital at likididad, ngunit kinakain ng paglago ang reserbang kapasidad. Ang mga deposito sa katapusan ng panahon noong Setyembre ay USD 2.781 trilyon kumpara sa mga pautang na USD 1.585 trilyon, na may loan/deposit ratio na 57%. Ang cash at mga nabibiling securities ay humigit-kumulang USD 1.5 trilyon, isang sukatan ng liquidity na kinabibilangan ng mga kwalipikadong securities at mas malawak kaysa sa cash at mga halagang dapat tanggapin mula sa mga bangko. Ang pangmatagalang utang ay isang pinagmumulan ng pagpopondo para sa isang regulated na institusyong pampinansyal; ang pagbawas ng lahat ng utang mula sa karaniwang enterprise value ay hindi magbubunga ng kapaki-pakinabang na operating valuation. Mahalaga ang parehong dami at regulatory availability ng liquidity, dahil ang mga mapagkukunan sa mga subsidiary ng bangko ay hindi awtomatikong naipamamahagi sa parent company.
Dapat bigyang-kahulugan ang cash conversion ayon sa accounting ng pagbabangko. Ang pinakahuling nasuri at isinumiteng pahayag ng daloy ng salapi ay sumasaklaw sa 1H26: negatibo ang operating cash flow sa USD 237.044 bilyon, kumpara sa negatibong USD 222.292 bilyon noong 1H25. Ang mga pagbabago sa mga trading asset, receivable, at pautang na hawak para ibenta ang nagpapaliwanag sa malalaking paggalaw, habang sinusuportahan ng mga daloy ng financing ang balance sheet. Hindi ito konklusyon ng cash burn sa isang industriyal na kumpanya. Ang nasuring pakete ng kita para sa Q3 ay walang kumpletong pahayag ng daloy ng salapi o hiwalay na capex measure; samakatuwid, hindi isiniwalat dito ang quarterly operating cash flow at capex. Hindi kami gumagawa-gawa ng bilang ng Q3 FCF. Ang mga kita ng bangko na maaaring ipamahagi ay nakadepende sa paglikha ng regulatory capital, paglago na nakabatay sa risk-weighted na mga asset, at kapasidad sa payout, hindi lamang sa operating cash flow bawas sa paggasta sa ari-arian.
Ang sumusunod na daloy ng pagkalkula ay ginagawang malinaw ang kinakailangang pamumuhunan. Ipagpalagay ang karagdagang USD 100 bilyon sa mga asset na kumikita ng interes, hindi kasama ang Markets, sa naobserbahang 3.70% net yield: ang karagdagang taunang NII ay USD 3.70 bilyon. Ipagpalagay na kinakain ng mga gastusin ang 45% ng kita na iyon at ang mga gastos sa kredito ay USD 0.50 bilyon. Sa Q3 managed tax rate na 26.7%, ang karagdagang taunang net income ay (3.70 − 1.665 − 0.50) × 73.3% = USD 1.125 bilyon. Kapag hinati sa 2.683 bilyong diluted shares, nagreresulta ito sa humigit-kumulang USD 0.42 na karagdagang EPS; ang pagpapahalaga rito gamit ang kasalukuyang 14.4x run-rate multiple ay nagpapahiwatig ng tinatayang USD 6.04 bawat share na karagdagang halaga. Isa itong ilustratibong marginal na kalkulasyon, hindi isang forecast.
Binabago ng panig ng kapital ang kahulugan ng resultang iyon. Kung ipagpapalagay na ang mga bagong asset ay lumilikha ng USD 60 bilyon na RWA, ang pagsuporta sa mga ito sa 13.9% CET1 ay nangangailangan ng USD 8.34 bilyon na regulatory equity, na nagbubunga lamang ng humigit-kumulang 13.5% na karagdagang netong kita sa kapital na iyon. Hindi ito kapareho ng ROTCE, dahil magkaiba ang regulatory capital at tangible common equity, ngunit kapaki-pakinabang itong paghahambing ng kinakailangang threshold. Ang pagdaragdag ng USD 1 bilyon sa mga kaugnay na bayarin, na may parehong proporsyon ng gastos, ay nagpapataas ng karagdagang netong kita sa USD 1.528 bilyon at ng return on capital sa 18.3%. Samakatuwid, napakahalaga ng kumikitang cross-selling: ang paglago ng balance sheet lamang ay maaaring magpataas ng EPS habang pinapalabnaw ang economic return na sumusuporta sa kasalukuyang multiple.
Ang paglalaan ng kapital ay nararapat bigyang-kahulugan nang nakabubuo ngunit disiplinado. Ang pagpapanatili ng kapital upang mapagsilbihan ang mga customer ay maaaring higitan ang muling pagbili ng mga share sa presyong halos tatlong beses ng tangible book value. Gayunpaman, totoo ang opportunity cost. Dahil sa nabawasang payout, mas nakadepende ang kita ng shareholder sa kalidad ng paglalagak sa hinaharap. Ang aming pinakamahalagang salik ay ang napapanatiling ROTCE matapos isaalang-alang ang kaugnay na gastos, credit at capital costs, sa halip na isang tampok na porsiyento ng paglago ng NII.
4. Kalagayan ng Industriya at Kompetisyon
Ang kaugnay na industriya ay sumasaklaw sa unibersal na pagbabangko sa U.S., pandaigdigang mga pamilihan ng kapital, at pamamahala ng mga asset. Nakikipagkumpitensya ang mga bangko para sa matatatag na deposito, kaakit-akit na ugnayan sa pagpapautang, mga daloy ng transaksyon, at mga asset ng kliyente. Ang kanilang limitadong mga salik ay tiwala, distribusyon sa mga customer, kakayahang teknolohikal, at regulatory capital. Pinabubuti ng mga deposito ang ekonomiya ng pagpopondo; ang mga ugnayan sa pagpapayo ay maaaring humantong sa pagpapautang, mga pagbabayad, at custody; ang mga ugnayan sa wealth management ay lumilikha ng parehong bayarin at pagpopondo. Ipinapaliwanag ng mga koneksyong ito kung bakit maaaring protektahan ng laki ang mga kita, habang ginagawang magastos din ang mga pagkabigo sa pagpapatupad o kahinaan sa kontrol sa maraming negosyo.
|
Posisyon sa industriya
|
Napatunayang laki / paglago
|
Mga kakumpitensya
|
Implikasyon sa pagpapahalaga
|
|
Retail funding sa U.S.
|
Iniuulat ng pamunuan na #1 sa mga retail deposit sa U.S. sa loob ng anim na magkakasunod na taon
|
Wells Fargo at iba pang mga bangkong tumatanggap ng deposito
|
Sinusuportahan ng laki at pagkuha ng mga account ang mas mababang gastos sa pagpopondo; ang pahayag tungkol sa market share ay iniulat ng pamunuan.
|
|
Pandaigdigang investment banking
|
9.2% YTD na bahagi ng fee wallet; #1, Dealogic noong Oktubre 1
|
Goldman Sachs; Citigroup
|
Ang pamumuno sa bayarin ay lumilikha ng cross-selling; nagkakaiba ang bahagi ng wallet mula sa ganap na bayarin kada quarter.
|
|
Mga Equity / FICC
|
Mga Equity +49%; Fixed Income -4% YoY
|
Goldman Sachs Equities +72%; Citi Fixed Income +4%
|
Nakikilahok ang JPM sa pag-angat ng equities ngunit nahuhuli ito sa mga kauring kumpanyang ito sa mga tinukoy na paghahambing ng paglago.
|
|
Mga pagbabayad at kustodiya
|
Kita mula sa mga pagbabayad +14%; mga serbisyo sa securities +14%
|
Citi Services +15%; mga espesyalisadong network ng pagbabayad
|
Pinatitibay ng mga prangkisa sa transaksyon at deposito ang paulit-ulit na kita, na may magkakaibang depinisyon ng segment.
|
|
Pamamahala ng yaman at ari-arian
|
AUM na USD 5.210 trilyon; kita +14%
|
Goldman Sachs; Citi Wealth +15%; yaman ng Wells Fargo
|
Sinusuportahan ng lawak ang mga bayarin; pinipigilan ng mga depinisyon ng ari-arian at pagiging sensitibo sa merkado ang simpleng paghahambing ng bahagi.
|
Batayan ng pinagmulan: paglalabas at suplementong Q3 ng JPMorgan; mga pangunahing pagsisiwalat sa Q3 ng Goldman Sachs, Citigroup, at Wells Fargo. Magkaiba ang mga denominator na ginagamit sa ganap na kita mula sa bayarin at bahagi ng wallet. Tinatayang magkakapatong lamang ang mga depinisyon ng segment ng mga kapantay; hindi sapat ang mga paghahambing ng paglago upang magtatag ng bahagi sa merkado sa kanilang sarili.
|
Kumpanya
|
Kita sa Q3, milyong USD
|
Taunang paglago
|
Netong kita sa Q3, milyong USD
|
ROE / ROTCE
|
Istandardisadong CET1
|
Kahusayan / overhead
|
Paghahambing sa operasyon
|
|
JPMorgan Chase & Co.
|
50,172
|
8%
|
15,305
|
17% / 20%
|
13.9%
|
54% na pinamamahalaan
|
Markets +15%; Equity Markets +49%; mga bayarin sa IB +14%
|
|
The Goldman Sachs Group, Inc.
|
18,679
|
23%
|
5,294
|
18.7% / hindi ginagamit
|
12.4%
|
60.5% na kinalkula
|
Equities +72%; Global Banking & Markets +32%
|
|
Citigroup Inc.
|
23,845
|
8%
|
5,245
|
10.1% / 11.5%
|
12.8%
|
58.5%
|
Services +15%; Markets +6%; Wealth +15%
|
|
Wells Fargo & Company
|
21,870
|
2%
|
5,951
|
13.8% / 16.3%
|
10.0%
|
63%
|
Ang karaniwang mga pautang at deposito ay kapwa +11%; bumaba ang mga gastos taun-taon
|
Lahat ng kumpanya ay nag-uulat ng mga quarter na nagtapos noong Setyembre 30, 2026, na inilabas noong Oktubre 13. Ang kita ng JPM dito ay GAAP; ang overhead ratio nito ay pinamamahalaan. Ang efficiency ng Goldman ay kinakalkula bilang 11,308 / 18,679 = 60.5%, isang quarterly na bilang, hindi ang 59.4% nitong siyam-na-buwang ratio. Ang ROE at ROTCE ay naka-annualize at tinutukoy ng bawat kumpanya; ang ROE ng Goldman ay hindi kapalit ng ROTCE. Ipinapakita ang mga standardized na CET1 ratio, na may magkakaibang risk mix at naaangkop na mga kinakailangan. Tinatayang lamang ang mga paghahambing na ito sa accounting at business mix kahit na pareho ang panahon ng pag-uulat.
Nananatiling netong nakikinabang ang JPMorgan sa laki at aktibidad ng mga customer. Ang humigit-kumulang 20% nitong ROTCE ay mas mataas kaysa 11.5% ng Citi at 16.3% ng Wells Fargo, na sumusuporta sa isang premium sa halip na isang magkakatulad na pagpapahalaga sa bangko. Gayunpaman, ang Goldman ang pinakamalinaw na panalo sa tinukoy na paghahambing ng paglago sa equities, na may 72% na paglago kumpara sa 49% ng JPMorgan, at lumago ng 23% ang kabuuang kita nito. Hindi nito pinatutunayan ang mas mahusay na ekonomiks na isinasaalang-alang ang panganib: ang paglago sa financing ay maaaring mangailangan ng mas maraming kapital at maaaring sabay na mapalakas ng mas malakas na merkado ang parehong institusyon. Ipinapakita nito na ang kasalukuyang paglago ng JPMorgan ay hindi natatanging kakaunti.
Pinabubuti ng Citi ang mga kita at naghahatid ng malakas na paglago sa Services, ngunit nananatili itong nahuhuli sa relatibong kakayahang kumita batay sa iniulat na sukatan ng ROTCE. Mas mabilis na pinapalago ng Wells Fargo ang mga pautang at deposito kaysa JPMorgan sa porsiyento at binabawasan ang mga gastusin taon-taon, ngunit nakakamit nito ang mas mababang kita sa tangible equity. Ang JPMorgan ang nahuhuli sa partikular na paghahambing ng paglago sa Fixed Income: bumaba nang 4% ang kita nito, samantalang tumaas nang 4% ang sa Citi. Ang praktikal na konklusyon sa kompetisyon ay nangingibabaw ang JPMorgan sa lawak at kasalukuyang kalidad ng kita, habang hinahamon ng mga kakumpitensya ang naratibo nito sa paglago at kahusayan. Ang mas mataas na multiple ay dapat mabigyang-katwiran ng matatag na kakayahang kumita sa halip na ng pag-aakalang kumukuha ng market share ang bawat segment.
Maaaring manatiling malusog ang demand nang hindi ginagarantiyahan ang mas mataas na kita sa equity. Ang mas matatag na aktibidad sa pagpopondo, pamumuhunan, at pangangalakal ay nagpapalawak ng mga oportunidad sa kita, ngunit nagpapataas din ng kompensasyon, collateral, pagkakalantad sa kredito, at RWA. Maaaring mapahusay ng pamumuhunan sa teknolohiya ang serbisyo at awtomasyon, ngunit walang napatunayang ulat para sa Q3 na naghihiwalay ng kontribusyon ng AI sa kita na sapat upang baguhin ang aming modelo. Samakatuwid, hindi kami nagtatakda ng hiwalay na valuation premium para sa AI. Nakikinabang ang bangko sa aktibidad na pinansyal na kaugnay ng pamumuhunan, habang ang ekonomiya nito para sa mga shareholder ay nananatiling pinamamahalaan ng mga spread, gastos, pagkalugi, at kapital.
5. Mga Pangunahing Panganib
-
Nananatiling mas mataas ang paglago ng gastos kaysa sa paglago ng kita. Kung magpapatuloy ang pagitan na 12% kumpara sa 8%, tataas ang overhead ratio at liliit ang mga margin bago ang provisioning. Pagkatapos, sasagutin ng pamumuhunan at kompensasyon ang paglago na kung hindi ay susuporta sa EPS at mas mataas na makatwirang P/TBV. Hindi sasapat ang malalakas na sukatan ng customer lamang upang mabawi ang paglala na ito.
-
Ang presyon sa mga rate o pagpepresyo ng deposito ay nagpapababa sa pangunahing NII. Kung ang netong ani ng ex-Markets ay bumaba nang malaki sa ibaba ng 3.70% nang walang sapat na paglago ng asset, hihina ang kita mula sa mga deposito at pagpapautang. Ang pakikipagkumpitensya para sa mas mahal na mga deposito ay maaaring magpataas ng mga balanse habang nagpapababa ng mga kita. Sa kabilang banda, maaaring magbigay ng presyon sa mga customer at halaga ng mga securities ang mas matataas na rate sa merkado; hindi sapat ang direksyon lamang ng pagbabago sa rate upang matukoy ang kita ng bangko.
-
Ang mga gastos sa kredito ay nagno-normalize pataas. Ang mga card charge-off na higit sa ipinahiwatig na humigit-kumulang 3.2% na antas para sa 2026, o mas malalaking pagbuo ng wholesale reserves, ay magpapababa sa netong kita at pagbuo ng kapital. Hindi itinatakda ng 2.91% na card rate noong Q3 ang isang permanenteng minimum na antas ng pagkalugi. Maaaring mangailangan ng panahon ang mga bagong cohort ng pagpapautang upang maging mature bago makita ang kanilang ekonomika sa kredito.
-
Ang paglago na nangangailangan ng malaking kapital ay nagsasaisantabi sa mga distribusyon. Ang karagdagang pagpapalawak ng RWA nang walang katumbas na paglikha ng equity ay magbibigay ng presyon sa CET1, na posibleng magpanatili sa mababang antas ng buyback. Kailangang kumita nang sapat ang retained earnings upang mabayaran ang mga shareholder sa naantalang payout; ang mas mataas na EPS mula sa paglaki ng balance sheet ay hindi, sa sarili nito, magpapatunay ng paglikha ng halaga.
-
Humuhupa ang suporta ng mga merkado at presyo ng asset. Ang paghina ng pagpopondo sa equities o pagwawasto ng merkado ay maaaring sabay na magpababa sa aktibidad sa pangangalakal, mga halaga ng collateral, at mga bayaring nakabatay sa asset. Ang 49% na antas ng paglago ng equities at USD 5.210 trilyong base ng AUM ay may cyclical exposure, kaya ang basta pag-e-extrapolate ng kasalukuyang paglago ay magpapalaki sa mga inaasahan sa kita.
-
Paulit-ulit ang mga pagsasaayos sa pamumuhunan. Ang paulit-ulit na pagkalugi sa mga securities o pabagu-bagong pakinabang sa pamumuhunan ay maaaring magpahina sa silbi ng adjusted EPS bilang isang matatag na run rate. Maaaring mapabuti ng muling pagpoposisyon ng portfolio ang NII sa hinaharap, ngunit nakaaapekto pa rin ang paunang gastos nito sa book value at kita ng shareholder. Dapat isama ang paulit-ulit na pagsasaayos sa normalized na kakayahang kumita.
-
Kumokonti ang valuation premium. Kung bumaba ang napapanatiling ROTCE sa 18% habang tumataas ang cost of equity sa 11%, bababa ang ilustratibong makatwirang multiple sa 2.0x TBV. Ipinapalagay ng aming sensitivity na USD 225.28 na hindi nagbabago ang book value at hindi ito limitasyon sa pagbaba; maaari ring mabawasan ng mga credit loss o naipong pagbabago sa valuation ang denominator.
6. Checklist sa Pagsubaybay
Ang mga threshold na ito ay mga pagsusuri sa pananaliksik na pinili para sa ulat na ito, hindi mga hindi ibinunyag na target ng pamunuan.
-
NII sa Q4, hindi kasama ang Markets: humigit-kumulang USD 25.5 bilyon. Ang pag-abot o paglampas sa ipinahiwatig na antas ay nagpapalakas sa tesis ng volume-offset; ang malaking kakulangan ay nagpapahina rito. Subaybayan ang net yield at mga gastos sa pagpopondo kasabay ng mga balanse.
-
Inayos na gastos sa Q4: humigit-kumulang USD 27.5 bilyon. Ang paggastos na lampas sa antas na ito nang walang katumbas na benepisyo sa fee o NII ay nagpapahina sa inaasahang conversion ng kita. Ang paglago ng gastos na mas mababa kaysa sa paglago ng kita ay magpapahusay sa tesis.
-
Pangunahing kaso ng NII sa 2027: humigit-kumulang USD 107 bilyon. Ang mas matatag na pananaw malapit sa antas na ito, kasabay ng kontroladong mga gastos, ay sumusuporta sa potensyal na pagtaas; ang paglago na nangangailangan ng hindi proporsyonal na RWA o dagdag na tauhan ay magiging mas mababa ang halaga. Subaybayan ang buong larawan ng kita at kapital kapag naging available ang gabay.
-
ROTCE: panatilihin ang hindi bababa sa 21%, na may pagbuti patungo sa humigit-kumulang 21.65%. Sinusuportahan ng una ang kalidad ng prangkisa; ang huli ay halos tumutugon sa kinakailangang matatag na antas na ipinahihiwatig ng kasalukuyang multiple sa ilalim ng aming mga batayang pagpapalagay. Ang paulit-ulit na naiulat na mga kita na mas mababa sa 20% ay nagpapatibay sa mga alalahanin sa pagpapahalaga.
-
CET1 at RWA: subaybayan ang 13.9% at USD 2.184 trilyon. Ang pagbaba sa ilalim ng 13.5% habang patuloy na lumalawak ang RWA ay magpapataas ng mga alalahanin sa payout sa balangkas ng pananaliksik na ito. Ang threshold ay hindi antas ng paglabag sa regulasyon at dapat bigyang-kahulugan kasama ng lahat ng naaangkop na ratio.
-
Mga pagkalugi sa card at mga reserba sa wholesale. Ang antas ng pagkalugi sa card na materyal na mas mataas sa humigit-kumulang 3.2%, o ang tumataas na mga dagdag sa wholesale reserve sa magkakasunod na quarter, ay nagpapahina sa normalized na kita. Ang USD 539 milyong pagbuo ng reserve sa buong kumpanya noong Q3, na pinangunahan ng wholesale, ang panimulang punto.
-
Mga bayarin at pagbabalik sa mga shareholder. Ang nagpapatuloy na dobleng-digit na paglago sa mga pagbabayad at wealth, kasabay ng mas balanseng mga buyback, ay nagpapatibay sa argumento para sa capital efficiency. Gamitin ang presentasyon ng BancAnalysts noong Nobyembre 5 at ang tawag ukol sa kita para sa Q4 noong Enero 14, 2027 upang subukan ang mga return sa paglalagak ng kapital, hindi lamang ang mga pangako sa payout.
7. Mga Pinagmulan
-
JPMON/USDT Spot Trading | LBank (https://www.lbank.com/trade/jpmon_usdt) — HTML mula sa command line na nakuha noong Oktubre 14; makikita ang pares, bahagi ng order book, at mga kontrol sa pagbili/pagbenta. Hindi ginamit ang ipinakitang presyo ng token bilang equity quote.
-
-
AMDON/USDT Spot Trading | LBank (https://www.lbank.com/trade/amdon_usdt) — Binuksan sa pamamagitan ng web retrieval noong Oktubre 14; na-screen na kandidato.
-
-
-
-
Pahayag para sa Kita sa 3Q26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — Oktubre 13, 2026; mga resulta sa GAAP at adjusted, pagganap ng mga segment, at mga payout.
-
Presentasyon ng Kita sa 3Q26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/2b5b9a7e-a968-4985-94ad-5fa949a08d1c.pdf) — Oktubre 13, 2026; pananaw, kapital at mga sukatan sa operasyon.
-
Karagdagang Ulat sa Kita para sa 3Q26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/c89c7479-82df-4c9f-a7be-957956430abd.pdf) — Oktubre 13, 2026; paghahambing na datos, balanse at mga rekonsilyasyon.
-
JPMorgan Chase & Co. Form 8-K (https://www.sec.gov/Archives/edgar/data/19617/000162828026065582/jpm-20261013.htm) — Oktubre 13, 2026; mga materyal tungkol sa kita na isinumite sa ilalim ng Item 2.02; na-download at sinuri sa pamamagitan ng HTTP.
-
JPMorgan Chase & Co. Form 10-Q (https://www.sec.gov/Archives/edgar/data/19617/000162828026054343/jpm-20260630.htm) — Isinumite noong Agosto 6, 2026; panahon hanggang Hunyo 30. Lumampas sa limitasyon ng web reader ang malaking SEC HTML; sinuri ang opisyal na IR PDF.
-
KORP Q2 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/corp-q2-2026.pdf) — Opisyal na kopya ng Form 10-Q mula sa IR; pahina 17 para sa pagsusuri ng cash flow at pahina 97 para sa pinagsama-samang pahayag.
-
Transcript ng Kita para sa 2Q26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/2Q26-earnings-transcript.pdf) — Hulyo 14, 2026; dating pananaw sa NII at iniaayos na mga gastos.
-
-
Mga Resulta ng Kita ng GS para sa 3Q26 (https://www.goldmansachs.com/pressroom/press-releases/current/pdfs/2026-q3-results.pdf) — Oktubre 13, 2026; kita, mga kita, paglago ng negosyo, gastos, at kapital ng katapat na kumpanya.
-
-
Eksibit 99.1 (https://www.sec.gov/Archives/edgar/data/72971/000007297126000318/wfc3qer10-13x26ex991xrelea.htm) — Oktubre 13, 2026; SEC Eksibit 99.1, pagganap ng mga kapantay, at kapital.
-
-



 Paglipat