May-akda: Pananaliksik ng LBank Analista: Ludo
Paunawa: Ang ulat na ito ay binuo at sinusuri batay sa impormasyong pampublikong magagamit at nilalayon lamang para sa pagbabahagi ng impormasyon at talakayang pananaliksik. Hindi ito bumubuo ng payo sa pamumuhunan, rekomendasyon sa mga securities, tagubilin sa pag-trade, o anumang garantiya ng kita. Ang mga operasyon ng kumpanya, pagpapahalaga, presyo sa merkado, at mga inaasahan ng pinagkasunduan na tinalakay dito ay maaaring magbago sa paglipas ng panahon. Dapat malayang beripikahin ng mga mambabasa ang datos at gumawa ng sarili nilang mga desisyon.
1. Pangunahing Konklusyon
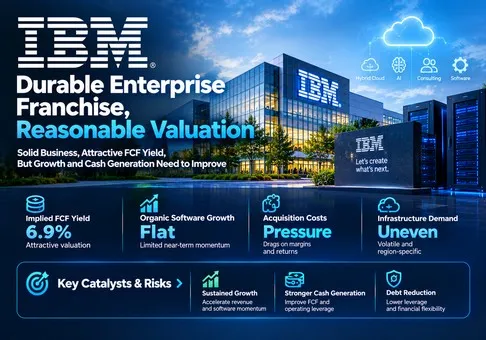
Pangkalahatang pagtatasa: Nanatiling matatag na enterprise franchise ang IBM, at makatwiran ang pagpapahalaga nito na may bahagyang positibong pagkiling sa risk-reward; ang pagpapanatili ng premium ay nangangailangan ng pagbangon ng organikong paglago ng software at pagbuo ng cash na inayos para sa financing. Sa pagsasara ng NYSE noong Oktubre 20 sa USD 241.92, ang naiulat na halaga ng equity ay USD 227.92 bilyon. Kaugnay ng humigit-kumulang USD 15.7 bilyon na FCF para sa 2026 na tinukoy ng kumpanya at ipinahihiwatig ng pananaw ng pamunuan, ito ay 14.5x cash flow at 6.9% cash-flow yield. Sinusuportahan nito ang argumento para sa halaga, ngunit nananatiling malaki ang pag-asa sa pagpapatupad bago matapos ang taon.
Ito ay isang pundamental na pagsusuri bago ang mga resulta, na may cutoff ng impormasyon noong Oktubre 21, 2026, 12:10 oras sa China. Nakatakda ang conference call ng IBM para sa Q3 sa Oktubre 21, 5:00 PM ET, o Oktubre 22, 5:00 AM oras sa China. Hindi kasama ang mga resulta ng Q3. Ang pagpapahalaga sa equity ay tumutukoy sa International Business Machines Corporation, NYSE: IBM; ang IBMON ay hiwalay na ikinakalakal na tokenized product ng Ondo. Hindi ginagamit ang presyo nito sa exchange sa pagpapahalaga.
-
Sinusuportahan ng mga cash earnings ang pagpapahalaga, na may limitadong agarang rerating sa base case. Ang paglalapat ng 15x multiple na ipinapalagay ng pananaliksik sa USD 15.7 bilyong FCF ay nagbibigay ng USD 235.5 bilyong equity value, o humigit-kumulang USD 249.97 bawat share gamit ang 942.13 milyong share. Ito ay mga 3.3% na mas mataas kaysa sa reference close bago ang mga dibidendo. Sinusuportahan ng modelo ang maingat na positibong pananaw sa halip na premium na karaniwang ibinibigay sa high-growth software.
-
Mas malakas ang software moat kaysa sa ipinahihiwatig ng kalidad ng headline growth. Ang naiulat na paglago ng software ay 5%, ngunit flat ang organic growth. Nakakatulong ang recurring base na protektahan ang katatagan; hindi sapat ang biniling kita lamang upang bigyang-katwiran ang pagpapalawak ng multiple. Ang pagbabalik sa positibong organic growth ang pinakamahalagang pagsubok kung nababawi ang mga naantalang transaksyon.
-
Pinalalaki ng headline operating cash flow ang ipinahihiwatig na pagbuti sa pundamental na cash performance. Tumaas ng 27.9% ang H1 GAAP operating cash flow, habang bumaba ng 1.0% ang FCF ayon sa depinisyon ng IBM. Ipinapaliwanag ng mga galaw sa financing receivables ang malaking bahagi ng pagkakaibang ito. Dapat gantimpalaan ng valuation ang matatag na economics ng customer sa halip na ang pansamantalang paglabas ng mga financing asset.
-
May ilang tunay na makina ng paglago ang portfolio, ngunit nananatiling hadlang ang ekosistema ng mainframe. Lumago ang Red Hat nang 11% sa constant currency, habang bumaba ang Transaction Processing nang 9% sa parehong batayan. Maaaring sabay gumalaw ang kagamitan at kaugnay na mga lisensya kapag nagbabago ang mga badyet ng customer. Binabawasan ng katatagan ng subscription ang pinsala ngunit hindi nito inaalis ang pagkakalantad sa timing.
-
Ang alokasyon ng kapital ang ikalawang salaan para sa mga kita ng shareholder. Kumonsumo ang mga akuisisyon sa H1 ng humigit-kumulang USD 10.5 bilyon at ang pangunahing utang noong Hunyo ay USD 48.9 bilyon. Mas mahalaga ang integrasyon, pagbabawas ng utang, at mga kita mula sa bagong pamumuhunan kaysa sa dami ng mga anunsyo tungkol sa AI. Karapat-dapat sa estratehikong pansin ang kamakailang aktibidad sa produkto at venture, ngunit wala itong hiwalay na espekulatibong pagpapahalaga sa ulat na ito.
Ang mga senaryo ng pagpapahalaga ay tahasang mga palagay sa pananaliksik, hindi pinagkaisahang pagtataya, gabay ng kumpanya tungkol sa halaga ng equity, o mga target na presyo. Ang downside case na USD 13.0 bilyon na FCF sa 13x ay nagbibigay ng humigit-kumulang USD 179.38 bawat share; ang positibong kaso na USD 17.0 bilyon sa 17x ay nagbibigay ng USD 306.75. Parehong gumagamit ng pare-parehong bilang ng share at hindi isinasaalang-alang ang mga pansamantalang pamamahagi ng cash, pagbabago sa utang, at timing. Ipinapakita ng mga sinadyang malalawak na senaryong ito ang pagiging sensitibo sa tibay ng cash at kumpiyansa ng mamumuhunan. Mas kapani-paniwala ang base case kaysa sa positibong kaso dahil hindi nagbago ang pinakahuling resulta ng organic software.
Ipinapaliwanag ng isang mauulit na operating bridge kung bakit mahalaga ang katamtamang pagbangon ng paglago. Ang pag-aanualisa ng kita sa software para sa Q2 ay nagbibigay ng 4 × USD 7.761 bilyon = USD 31.044 bilyon. Ang karagdagang 3 porsiyentong puntos ng taunang paglago sa halimbawang base na iyon ay nagdaragdag ng USD 0.931 bilyon na kita. Sa pagpapalagay ng 35% na incremental na kontribusyon bago buwis, 20% na antas ng buwis, at 90% na cash conversion matapos ang incremental na pangangailangan sa kapital, nagreresulta ito sa humigit-kumulang USD 0.235 bilyon na karagdagang taunang FCF. Sa 15x, kumakatawan ito sa USD 3.52 bilyon na halaga ng equity, o humigit-kumulang USD 3.74 bawat share. Isa itong sensitivity calculation, hindi pagtataya ng kita; maaaring baguhin ng seasonality, mga acquisition, at halaga ng pagkapanalo ng negosyo ang bawat hakbang ng conversion.
2. Pangkalahatang-ideya ng Kumpanya, Halo ng Negosyo, at Pangunahing Sukatan sa Operasyon
Nagbebenta ang IBM ng software, kadalubhasaan sa implementasyon, at imprastraktura sa kompyuter na ginagamit ng malalaking organisasyon upang patakbuhin ang mga kritikal na daloy ng trabaho. Kabilang sa mga customer ang mga enterprise na may kumplikadong legacy system, reguladong datos, at mahihigpit na kinakailangan sa availability. Nagmumula ang kita sa mga umuulit na subscription at suporta, consumption, mga lisensya sa software, konsultasyong engagement, pinamamahalaang operasyon, kagamitan, at pagpopondo. Nakasalalay ang investment case sa kung paano nagpapatibay sa isa't isa ang mga daloy ng kitang ito at kung gaano karaming karagdagang pagsisikap sa pagbebenta at paghahatid ang kinakailangan ng mga ito.
Nagbibigay ang Red Hat ng pundasyon para sa mga aplikasyon at imprastraktura sa mga kapaligirang kontrolado ng kustomer at public cloud. Tinutugunan ng Automation at Data ang pamamahala ng mga operasyong pangteknolohiya at impormasyon ng enterprise. Kumikita ang Transaction Processing mula sa mission-critical na software, na karamihan ay kaugnay ng mga workload sa mainframe. Tumutulong ang Consulting sa pagpapatupad at pagpapatakbo ng mga sistemang ito. Nagbibigay ang Infrastructure ng IBM Z, Power, Storage, at suporta. Pinadadali ng Financing ang mga pagbili ng kliyente at naiiba ito sa ekonomiya ng software cash engine.
Istruktura ng negosyo
|
Negosyo
|
Kita sa Q2, bilyong USD
|
Bahagi ng kita
|
Margin ng kita ng segment
|
Modelo ng negosyo
|
|
Software
|
7.761
|
45.2%
|
32.2%
|
Red Hat, Automation, Data, at Transaction Processing; mga subscription, paggamit, lisensya, at suporta.
|
|
Consulting
|
5.327
|
31.0%
|
12.1%
|
Strategy and Technology kasama ang Intelligent Operations; paghahatid ng proyekto at mga pinamamahalaang serbisyo.
|
|
Infrastructure
|
3.835
|
22.3%
|
21.8%
|
IBM Z, Power, Storage, at suporta sa imprastraktura; mga siklo ng kagamitan at mga annuity mula sa serbisyo.
|
|
Pagpopondo
|
0.186
|
1.1%
|
58.0%
|
Pagpopondo sa kliyente; kabilang sa kita ang mga intercompany item na inalis sa konsolidasyon.
|
|
Iba pa
|
0.052
|
0.3%
|
Hindi naaangkop
|
Kita ng korporasyon at iba pa; pinipigilan ng pag-round ang mga bahagi na eksaktong magkabuo sa 100%.
|
Gumagamit ang mga bahagi ng pinagsama-samang kita na USD 17.162 bilyon. Ang kita ng segment ay isang sukatan ng pamunuan bago ang corporate reconciliation at hindi ito katumbas ng pinagsama-samang operating income. Kabilang sa Pagpopondo ang mga intercompany activity; ang margin nito ay hindi dapat bigyang-kahulugan bilang panlabas na lending spread o direktang ihambing sa kakayahang kumita ng software. Nakalikha ang Software ng USD 2.502 bilyon na kita ng segment, kumpara sa USD 0.647 bilyon sa Consulting at USD 0.835 bilyon sa Infrastructure; mas malaki ang kahalagahan nito sa mga kita kaysa sa bahagi nito sa kita.
Ang komersyal na pang-akit ay ang access sa umiiral na installed base. Ang isang vendor na nakauunawa sa mga dependency ng application, mga kontrol sa seguridad, at mga kinakailangan sa transaksyon ay maaaring magbenta ng kaugnay na software nang may mas mababang panganib sa pagpapatupad. Ang praktikal na hadlang ay ang paglalaan ng badyet ng customer: maaaring manatili ang isang kritikal na workload habang ipinagpapaliban ng customer ang isang upgrade, isang malaking kasunduan sa lisensya, o isang proyekto ng transformasyon. Samakatuwid, hindi ginagarantiyahan ng teknikal na pagpapanatili ang maayos na quarterly revenue.
Mga pangunahing sukatan sa operasyon at mga pagbabago
|
Tagapagpahiwatig
|
Pinakahuling na-verify na obserbasyon
|
Interpretasyon sa pamumuhunan
|
|
Paglago ng software
|
+5% na naiulat; walang pagbabago sa organiko
|
Sinuportahan ng mga acquisition ang paglawak; nangangailangan ng organikong pagbuti ang kalidad ng demand.
|
|
Paulit-ulit na kita sa software
|
Humigit-kumulang 80%; ARR na USD 24.6 bilyon, +8%
|
Isinasapresyo ng ARR sa taunang batayan ang kasalukuyang paulit-ulit na kita; pinipigilan ng ambag ng acquisition ang isang purong organikong pagbasa.
|
|
Red Hat / Data / Automation
|
+11% / +18% / +3% sa constant currency
|
Magkakasamang umiiral ang malalakas na produkto at hindi pantay na lawak ng paglago.
|
|
Pagproseso ng Transaksyon / IBM Z
|
−9% sa konstanteng currency / −42% na naiulat
|
Maaaring manaig ang timing ng ELA at ang siklo ng kagamitan laban sa momentum ng subscription.
|
|
Pananaw sa kita / FCF para sa FY2026
|
+4–5% sa konstanteng currency; tataas ang FCF nang humigit-kumulang USD 1 bilyon
|
Ang ipinahihiwatig na humigit-kumulang USD 15.7 bilyong FCF ay nananatiling inaasahan ng pamunuan.
|
|
Mga katalista sa Oktubre
|
Bob self-hosting sa Oktubre 1; pamumuhunan sa Leena AI sa Oktubre 20
|
Nagbibigay ng oportunidad ang abot ng produkto at aktibidad ng ecosystem; walang isiniwalat na nasusukat na tulay tungo sa karagdagang kita.
|
Ang pangunahing pagkakaiba para sa nalalapit na resulta ay kung ang monetization ay naantala lamang o permanenteng humina ang demand. Iniugnay ng pamunuan ang malaking bahagi ng kakulangan sa Q2 sa malalaking transaksyong hindi naisara ayon sa iskedyul habang inuuna ng mga customer ang mga pagbili ng limitadong imprastraktura. Kapani-paniwala ang paliwanag na iyon, ngunit paliwanag pa rin ito ng pamunuan. Dapat makita ang ebidensya ng pagbangon sa organic na kita sa software, pagsasara ng mga transaksyon, at pangongolekta ng salapi, sa halip na sa komentaryo lamang tungkol sa pipeline.
Ang paulit-ulit na kita ay nangangailangan din ng maingat na interpretasyon. Ang ARR ng IBM ay kinukuha sa pamamagitan ng pag-aanualisa ng paulit-ulit na kita sa software sa kasalukuyang quarter. Hindi ito nakakontratang backlog, at hindi nito malayang sinusukat ang net customer retention. Nag-aambag ang Confluent sa pinalaking base. Ang tamang tanong ay kung nananatiling malusog ang paglago ng subscription matapos isaalang-alang ang mga acquisition at kung pinalalawak ng mga benta ng bagong produkto ang paggastos ng mga customer nang walang di-katimbang na mga diskuwento.
Ang self-hosted na opsyon para sa IBM Bob noong Oktubre 1 ay nagpapalawak ng access para sa mga customer na nangangailangan ng kontrol sa code at deployment. Ang pamumuhunan ng IBM Ventures sa Leena AI noong Oktubre 20 ay nagdaragdag ng exposure sa mga back-office agent. Wala sa dalawang anunsyo ang nagbibigay ng sapat na na-audit na tulay sa kita at margin para sa hiwalay na pagtaas ng earnings. Ang wastong pagtrato sa base ay potensyal na pagkakabit sa mga ugnayan ng IBM sa software at consulting sa hinaharap, habang kinikilala ang mga gastos at kinakailangan sa pagpapatupad kasabay ng pagkakataong iyon.
3. Pangunahing Kalidad
Pagtatasa ng kalidad: malakas na ekonomiks ng umiiral na base ng kliyente, halo-halong kasalukuyang paglago, matatag na pinagbabatayang paglikha ng cash, at isang profile ng paglalaan ng kapital na may leverage. Napatunayan ang kakayahan ng IBM na pondohan ang pamumuhunan at mga pamamahagi, ngunit hindi pa ipinapakita ng pinakabagong mga resulta ang organikong pagbilis na kailangan para sa agresibong muling pagpapahalaga.
|
Sukatan
|
Unang kalahati ng 2025
|
Unang kalahati ng 2026
|
Pagbabago / depinisyon
|
|
Kita, USD bilyon
|
31.519
|
33.079
|
+4.9%
|
|
GAAP gross margin
|
57.1%
|
57.0%
|
−0.1 porsyentong punto
|
|
GAAP na margin bago ang buwis
|
11.9%
|
11.7%
|
−0.2 porsyentong punto
|
|
GAAP diluted EPS mula sa nagpapatuloy na operasyon, USD
|
3.43
|
3.55
|
+3.5%
|
|
GAAP na cash flow mula sa operasyon, USD bilyon
|
6.071
|
7.766
|
+27.9%
|
|
Ambag sa cash mula sa mga financing receivable, USD bilyon
|
0.606
|
2.264
|
Hindi kasama sa FCF ng IBM
|
|
OCF hindi kasama ang financing receivables, USD bilyon
|
5.465
|
5.503
|
+0.7%
|
|
Netong gastusing kapital, USD bilyon
|
0.657
|
0.743
|
+13.1%
|
|
FCF ayon sa depinisyon ng IBM, USD bilyon
|
4.808
|
4.760
|
−1.0%
|
|
FCF / kita
|
15.3%
|
14.4%
|
Kinakalkula mula sa mga hindi ni-round na halaga
|
Ang mga halaga ay batay sa paglalabas noong Hulyo at sa paghahain sa SEC; ang mga ratio ay kinalkula. Kasama sa net capital expenditure ang ari-arian, planta at kagamitan, naka-capitalize na software, at mga kaugnay na nalikom mula sa disposisyon. Gumagamit ang talahanayan ng maihahambing na anim-na-buwang panahon; maaaring bahagyang magkaiba ang mga ni-round na margin sa mga pagbabagong kinalkula gamit ang mga pinagbabatayang halaga.
Partikular na mahalaga ang cash bridge: USD 7.766 bilyong GAAP OCF − USD 2.264 bilyong kontribusyon mula sa financing receivables − USD 0.743 bilyong net capital expenditure = USD 4.759 bilyon, kumpara sa ibinunyag na FCF na USD 4.760 bilyon dahil sa pag-round. Ang simpleng panukat na OCF minus gastos sa kagamitan ay magbubunga ng malaking pagkakaibang sagot. Mas mahusay na inihihiwalay ng depinisyon ng IBM ang paglikha ng cash na hindi mula sa financing, ngunit nananatiling non-GAAP measure ang FCF at hindi kasama ang paggasta para sa mga acquisition.
Pinanatili ng pamunuan ang inaasahang humigit-kumulang USD 1 bilyong mas mataas na FCF kaysa noong 2025. Ang paggamit ng ni-round na taunang batayang USD 14.7 bilyon ay nagpapahiwatig ng tinatayang USD 15.7 bilyon para sa 2026. Kapag ibinawas ang H1 FCF na USD 4.760 bilyon, matitira ang USD 10.94 bilyon para sa H2, o 69.7% ng ipinahihiwatig na halaga para sa buong taon. Ginagawang posible ito ng pagtitimbang ng IBM patungo sa katapusan ng taon, ngunit nangangahulugan ito na hindi dapat ituring na kinita na ang ani para sa buong taon. Ang pagbuti sa Q3 na may lumalaking pagdepende sa Q4 ay magiging mas mahinang ebidensiya kaysa sa mas malawak na pag-unlad sa pangongolekta.
Hindi pantay ang pagbuti ng kakayahang kumita. Tumaas ang margin ng segment ng Consulting sa kabila ng kakaunting paglago ng kita, na nagpapakitang maaaring suportahan ng produktibidad ang mga kita sa mabagal na merkado. Bumaba ang gross margin ng Software habang tumaas ang margin ng segment nito, na nagpapahiwatig na nakatulong ang disiplina sa operasyon upang mabawasan ang mga presyur sa produkto at pamumuhunan. Kapaki-pakinabang ang kombinasyong ito ngunit may mga limitasyon: hindi maaaring palitan nang walang hanggan ng paulit-ulit na pagbabawas ng gastos ang paglago ng kita nang hindi napapahina ang pagbuo ng produkto, kapasidad sa pagbebenta, o paghahatid ng serbisyo.
Ang balance sheet ay isang limitasyon sa halip na isang krisis. Ang cash noong Hunyo, cash na may restriksyon, at mga marketable securities ay humigit-kumulang USD 8.2 bilyon kumpara sa kabuuang utang na USD 62.0 bilyon. Sa utang na iyon, USD 13.0 bilyon ang nauugnay sa Financing; iniulat ng presentasyon ang USD 48.9 bilyong pangunahing utang. Ang pangunahing utang ay tumaas mula sa USD 46.2 bilyon sa katapusan ng taon. Ang utang sa Financing ay may kaugnay na mga asset, kaya ang pagbabawas ng lahat ng utang mula sa isang pagpapahalagang nakabatay lamang sa software nang hindi itinutugma ang mga asset sa financing ay magpapangit sa paghahambing. Sa kabilang banda, ang pagbubukod sa utang sa financing ay hindi nangangahulugang nawawala ang natitirang leverage.
Dapat tasahin ang alokasyon ng kapital pagkatapos ng mga pagkuha. Lumampas ang paggasta sa mga pagkuha noong H1 sa FCF ng kumpanya na itinakda para sa H1, habang gumamit ang mga dibidendo ng karagdagang USD 3.2 bilyon. Maaaring lumikha ang mga pagkuha ng pangmatagalang estratehikong halaga, ngunit gumagamit ang mga ito ng salapi at nagdudulot ng mga gastos sa integrasyon, amortisasyon, at pagpapatupad. Ang multiple ng FCF na ginamit dito ay isang kumbensyon ng cash flow sa equity para sa ibinunyag na sukatan ng IBM, hindi isang multiple ng enterprise value o pahayag na ang lahat ng FCF ay maaaring agad na ipamahagi.
Ang nag-iisang pinakamahalagang salik ay ang organikong kita mula sa software na nagiging cash flow na inayos para sa pagpopondo. Ang pagbuti ng organikong demand ay magpapatunay kapwa sa alok ng halaga sa mga customer at sa ekonomika ng pinalaking portfolio. Ang pagtaas sa iniulat na kita na pangunahing dulot ng mga pagkuha ay magbibigay ng mas kaunting ebidensya. Ipinapalagay ng batayang sitwasyon ang unti-unting pagbuti habang pinananatili ang pamumuhunan, sa halip na isang biglaang pagbabalik sa premium na paglago.
4. Industriya at Mapagkumpitensyang Kalagayan
Ang IBM ay nagpapatakbo sa enterprise software, hybrid infrastructure, at technology services. Magkakatulad ang mga customer ng mga market na ito ngunit magkakaiba ang kanilang ekonomiks. Kinukuha ng cloud consumption ang paglago sa paggamit, pinagkakakitaan ng application suites ang mga proseso ng negosyo, pinamamahalaan ng middleware ang pagiging kumplikado, at pinagkakakitaan ng consulting ang pagsisikap sa pagpapatupad. Maaaring pataasin ng AI ang demand sa bawat antas habang inililipat ang paggasta tungo sa antas na naghahatid ng pinakamalinaw na agarang benepisyo.
|
Mapagkumpitensyang antas
|
Sukat / ebidensya ng IBM
|
Mga alternatibo
|
Implikasyon sa pagpapahalaga
|
|
Hybrid na runtime ng aplikasyon
|
Lumago ang Red Hat ng 11% sa constant currency
|
Microsoft at mga cloud-native na alternatibo
|
Nakikinabang ang IBM kapag pinananatili ng mga customer ang flexibility sa deployment; mas mabilis lumago ang paggamit ng public cloud.
|
|
Enterprise data at kontrol
|
Lumago ang data ng 18% sa constant currency
|
SAP at mga cloud data platform
|
Pinapalakas ng mga nakuhang data asset ang abot; ang integrasyon at attachment ang tumutukoy sa mga ekonomikong kita.
|
|
Pagpapatupad at operasyon ng AI
|
Lumago ang consulting ng 1% sa constant currency
|
Accenture at mga espesyalisadong kumpanya
|
May access ang IBM sa umiiral na installed base, ngunit mas malakas ang kamakailang paglago ng mga kakumpitensya.
|
|
Misyon-kritikal na pagko-compute
|
Kita mula sa imprastraktura na USD 3.835 bilyon
|
Paglipat sa cloud at alternatibong imprastraktura
|
Sinusuportahan ng malalaking gastos sa paglipat ang pagpapanatili; lumilikha pa rin ng pagkasumpungin sa kita ang timing ng mga pagbili.
|
|
Soberanong AI at quantum
|
Self-hosted Bob; Gantimpala ng Anderon na hanggang USD 1 bilyon
|
Mga hyperscaler at espesyalisadong platform
|
Pinapalawak ng pagpili ng deployment ang oportunidad; hindi nagpapatunay ng paulit-ulit na kita ang mga grant at pamumuhunan sa venture.
|
Ginagamit ng balangkas na ito ang ibinunyag na antas ng operasyon sa halip na isang hindi suportadong tantiya ng market share. Hindi inaangkin ng paghahambing na ang isang percentage point ng paglago sa cloud ay katumbas ng isang percentage point ng paglago sa mainframe software. Maaaring makinabang ang IBM mula sa lumalaking badyet ng mga enterprise para sa AI at mawalan pa rin ng relatibong bahagi ng wallet kung mas mabilis na pagkakakitaan ng ibang provider ang pag-adopt.
|
Kumpanya
|
Panahon ng pag-uulat
|
Kita / sukat
|
Paglago
|
Sukatan ng kakayahang kumita
|
Kaugnay na KPI
|
|
IBM
|
Q2 2026, Hunyo 30
|
USD 17.162 bilyon
|
+1% na iniulat
|
19.2% non-GAAP na margin sa pagpapatakbo bago buwis
|
ARR ng software na USD 24.6 bilyon; Consulting +1% sa pare-parehong currency
|
|
Microsoft
|
FY2026 Q4, Hunyo 30
|
USD 90.0 bilyon
|
+18% naiulat
|
45.1% GAAP na margin sa pagpapatakbo, kinakalkula
|
Azure at iba pang cloud service +43%; Intelligent Cloud na USD 39.3 bilyon
|
|
SAP SE
|
Q2 2026, Hunyo 30
|
Kabuuang kita +9%; napanatili ang currency
|
Cloud +22% naiulat / +24% sa pare-parehong currency
|
IFRS na kita sa pagpapatakbo +8%; hindi ginamit ang margin
|
Kasalukuyang cloud backlog na EUR 22.9 bilyon, +26% sa pare-parehong currency
|
|
Accenture plc
|
FY2026 Q4, Agosto 31
|
USD 18.7 bilyon
|
+6% naiulat / +7% lokal na currency
|
15.3% GAAP na margin sa pagpapatakbo
|
Mga booking na USD 22.2 bilyon; quarterly FCF na USD 2.8 bilyon
|
Ang mga panahon at depinisyon ay tinatayang paghahambing. Saklaw ng Microsoft at IBM ang quarter ng Hunyo; saklaw naman ng Accenture ang Agosto. Ang margin ng Microsoft ay USD 40.6 bilyong operating income na hinati sa USD 90.0 bilyong kita. Kabilang sa non-GAAP pre-tax margin ng IBM ang ibang hanay ng mga adjustment at mga epekto ng financing. Nag-uulat ang SAP alinsunod sa IFRS sa EUR; ang paglago at backlog ay pinananatili sa orihinal na mga yunit. Sinusuportahan ng mga datos na ito ang mga paghahambing sa negosyo, hindi ang isang mekanikal na niraranggo na talaan ng mga margin.
Ang Microsoft ang pinakamalinaw na nagwagi sa kasalukuyang monetisasyon ng cloud: ipinapakita ng paglago ng Azure nito ang mas mabilis na paglawak sa paggamit ng imprastraktura kaysa sa kabuuang kita ng IBM. Nangunguna ang SAP sa migrasyon ng enterprise cloud at paglago ng backlog. Mas malakas ang pinakahuling paglago ng kita ng Accenture kaysa sa IBM Consulting, na nagpapahiwatig na umiiral ang oportunidad sa implementasyon ngunit nahuhuli ang kamakailang pagpapatupad ng IBM kumpara sa pamantayang ito. Hindi pinatutunayan ng mga obserbasyong ito ang mga pagbabago sa market share sa magkakatulad na merkado, dahil magkaiba ang halo ng negosyo ng mga kumpanyang ito.
Sa loob ng IBM, ang Red Hat at Data ang kasalukuyang nangunguna sa paglago, habang ang Transaction Processing at IBM Z ang may pinakamahinang kita noong Q2. Ang pagsasabing ang huli ay hindi na angkop sa istruktura ay lalampas sa ebidensya; mali rin ang sabihing walang kaugnayan ang kanilang paghina. Nananatili silang mahalaga sa ekonomiya at maaaring makaapekto sa paggasta ng mga customer sa iba pang bahagi ng portfolio. Samakatuwid, ang pagbangon sa malalaking transaksyon ay magkakaroon ng hindi proporsyonal na kahalagahan sa pangkalahatang usapin ng paglago.
Ang IBM ay isang netong estratehikong benepisyaryo ng kumpleksidad ng hybrid AI, dahil ang pamamahala, pagpili ng deployment, at integrasyon ay akma sa mga kakayahan nito. Sa kasalukuyan, mas mahina itong nakikinabang sa naisasakatuparang paglago kaysa sa pinakamabilis lumagong mga kapantay sa cloud at aplikasyon. Ang pinakamalakas nitong landas tungo sa mas mahusay na ekonomiya ay ang magbenta ng mas maraming software sa umiiral nang ugnayan habang pinananatili ang kontrol ng kustomer sa iba't ibang kapaligiran. Ang pangunahing panganib nito sa kompetisyon ay ang isang vendor ng aplikasyon o cloud platform ay makapag-bundle ng sapat na orkestrasyon at pamamahala upang mabawasan ang pangangailangan para sa isa pang bayad na layer.
Nararapat ang hiwalay na pag-iingat sa quantum. Sinusuportahan ng pinal na gawad ng Commerce Department na hanggang USD 1 bilyon para sa Anderon ang pag-unlad ng pagmamanupaktura; hindi nito pinatutunayan ang malapitang komersyal na demand, kita, o pagtanggap ng salaping gawad sa kasalukuyang quarter. Maaaring maging mahalaga ang opsyonalidad sa pananaliksik, ngunit walang nakatalagang hiwalay na quantum premium ang ulat na ito. Dapat tumayo ang kaso para sa cash flow batay sa umiiral na enterprise franchise.
5. Mga Pangunahing Panganib
-
Ang mga naantalang lisensya ay nagiging nawawalang negosyo. Kung mananatiling hindi lumalago o negatibo ang organikong paglago ng software at mananatiling lubhang negatibo ang Transaction Processing, hindi gaanong kapani-paniwala ang paliwanag tungkol sa timing. Lilimitahan ng mas mababang pagsipsip ng kita ang tubo at pahihinain ang multiple ng FCF.
-
Ang pagbangon ng cash ay nananatiling pangunahing hinihimok ng financing. Kung lalago ang GAAP OCF habang hindi umuusad ang paglikha ng cash na hindi kasama ang mga financing receivable, hindi mapatutunayan ng pangunahing pagbuti sa liquidity ang operating thesis. Ang pagbawas sa buong-taong FCF ay direktang magpapababa sa denominator ng valuation.
-
Pinahihina ng integrasyon ng acquisition ang mga return. Kung mabibigo ang cross-selling o tataas ang paggastos sa retention at integrasyon, maaaring kumonsumo ang biniling paglago ng mas maraming cash kaysa inaasahan. Ang mas mataas na pangunahing utang ay maglilimita sa mga dibidendo, kakayahang umangkop sa pamumuhunan, at mga acquisition sa hinaharap.
-
Nilalampasan ng mga badyet para sa AI ang mga bayad na software layer ng IBM. Kung pagsasama-samahin ng mga customer ang pamamahala, pagbuo at mga ahente sa loob ng umiiral na mga kontrata sa aplikasyon o cloud, maaaring lumago ang paggamit nang walang katumbas na kita para sa IBM. Babawasan ng pressure sa pagpepresyo ang mga karagdagang margin sa tulay ng operasyon.
-
Pinipinsala ng mga hakbang sa produktibidad ang kapasidad sa paghahatid. Kung mapipinsala ng mga pagbabawas sa gastos ang saklaw ng pagbebenta ng mga espesyalista o ang pagpapatupad ng pagkonsulta, ang mga panandaliang pagtaas sa margin ay maaaring sundan ng mas mahinang mga booking at renewal. Babawasan nito ang katatagan ng ipinapalagay na conversion sa salapi.
-
Pinahahaba ng siklo ng imprastraktura ang paghina. Ang mga karagdagang pagpapaliban sa IBM Z at kaugnay na mga kasunduan sa enterprise ay makaaapekto sa hardware at software nang sabay. Maaaring mabawi ng paglala ng quarterly mix ang paglago ng umuulit na subscription.
-
Lumalaki ang mga opsyong nangangailangan ng malaking kapital bago ang monetization. Ang pamumuhunan sa quantum o mga bagong pangakong lumalampas sa mga return sa salapi ay maaaring magpataas ng pangangailangan sa kapital. Binabawasan ng suporta ng pamahalaan ang ilang pasanin sa pagpopondo ngunit hindi nito inaalis ang panganib sa pagpapatupad o komersyalisasyon.
6. Checklist sa Pagsubaybay
Ang mga sumusunod ay mga limitasyon sa pananaliksik, hindi gabay ng kumpanya o beripikadong pinagkasunduan ng merkado. Idinisenyo ang mga ito upang maging mapapabulaanan ang tesis sa paglabas ng Q3 at sa mga susunod na update.
-
Organikong paglago ng software: ang higit sa 3% ay magpapalakas sa argumento ng pagbangon; ang hindi nagbabago o negatibo ay magpapahina rito. Ihiwalay ang ambag ng mga akuisisyon mula sa maihahambing na paglago.
-
Paulit-ulit na demand: ang napapanatiling dobleng-digit na paglago ng Red Hat at paglago ng ARR na higit sa pinakahuling 8% ay magiging positibo, basta't ibinunyag ang tulay ng akuisisyon. Ang mas malaking iniulat na base na may mas mahinang nakapailalim na demand ay hindi magiging kuwalipikado.
-
Pagbangon ng transaksyon: ang paglapit ng paglago ng Transaction Processing sa constant currency patungo sa zero ay susuporta sa paliwanag na naantalang deal; ang isa pang pagbaba na malapit sa 9% ay magpapataas ng pangamba sa estruktura.
-
Pag-unlad sa cash: panatilihin ang ipinahihiwatig na taunang layunin sa FCF na humigit-kumulang USD 15.7 bilyon at suriin ang natitirang kinakailangan para sa Q4. Ang pagbaba sa ibaba ng USD 15 bilyon ay magpapahina sa pananggalang sa pagpapahalaga kahit manatiling matatag ang adjusted EPS.
-
Paglago at margin ng pagkonsulta: ang paglago ng kita na higit sa 3% sa constant currency at segment margin na hindi bababa sa 12% ay magpapahiwatig ng mas malusog na timpla ng paglago at kita; ang pagtaas ng margin kasabay ng lumiliit na kita ay nagbibigay ng mas mahinang kumpirmasyon.
-
Pangunahing utang: ang pagbaba mula sa USD 48.9 bilyon noong Hunyo ay susuporta sa disiplina sa kapital. Ang pagtaas na walang malinaw na kaso para sa balik ng akuisisyon o pamumuhunan ay magpapahina rito.
-
Monetisasyon ng AI at pagsisiwalat ng pamumuhunan: hanapin ang matutukoy na bayad na production deployment, mga renewal, karagdagang kita sa software, at kaugnay na gastos para sa Bob at mga produktong orchestration. Ang mga anunsyo at venture stake lamang ay hindi nagbabago sa modelo ng kita.
Hangganan ng materyal na impormasyon: walang kasamang mga resulta sa pananalapi para sa Q3, independiyenteng napatunayang live na consensus sa kita, o inaasahang galaw batay sa mga opsyon. Ang pinakamalapit na pampublikong datos sa pananalapi ay para sa Q2/H1 2026. Lahat ng senaryo ng pagpapahalaga at mga operasyonal na hangganan ay mga pagpapalagay ng ulat na ito. Maaaring makabuluhang baguhin ng nalalapit na paglabas ang konklusyon. Sinuri ang napunong opisyal na HTML ng kalakalan ng LBank sa pamamagitan ng command-line HTTP noong Oktubre 21; itinatatag nito ang naobserbahang interface ng merkado ng token, hindi ang maisasagawang lalim o direktang legal na pagmamay-ari ng mga sapi ng IBM.
7. Mga Pinagmulan
-
Spot Trading ng IBMON/USDT | LBank (https://www.lbank.com/trade/ibmon_usdt) — 2026-10-21; naka-archive ang napunong interface ng kalakalan; ang presyo ng token ay hindi ang presyo ng sapi sa NYSE.
-
-
-
-
-
-
-
-
Taunang Ulat ng IBM para sa 2025 (https://www.ibm.com/downloads/documents/us-en/15db52348fc203a4) — Taon na nagtapos noong 2025-12-31; taunang baseline ng FCF at konteksto ng accounting.
-
-
-
-
-
-
-



 Paglipat