May-akda: LBank Research Analista: Ludo
Paunawa: Ang ulat na ito ay binuo at sinuri batay sa impormasyong pampublikong magagamit at nilalayon lamang para sa pagbabahagi ng impormasyon at talakayang pananaliksik. Hindi ito bumubuo ng payo sa pamumuhunan, rekomendasyon sa mga securities, tagubilin sa pangangalakal, o anumang garantiya ng kita. Ang mga operasyon ng kumpanya, pagpapahalaga, presyo sa merkado, at pinagkasunduang inaasahan na tinalakay rito ay maaaring magbago sa paglipas ng panahon. Dapat independiyenteng beripikahin ng mga mambabasa ang datos at gumawa ng sarili nilang mga desisyon.
1. Pangunahing Konklusyon
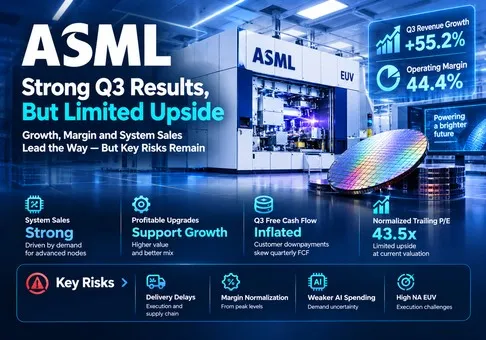
Pangkalahatang paghatol: Ang ASML Holding N.V. ay isang pambihirang prangkisa sa kagamitan para sa semiconductor, ngunit naipresyo na ng equity ang malaking bahagi ng inaasahang pagpapatupad. Sa humigit-kumulang 43.5x na trailing earnings matapos ang isang ilustratibong pagsasaayos para sa kita mula sa revaluation ng Mistral AI, mataas ang valuation at maingat ang panandaliang risk/reward. Ang mapagpasyang salik ay kung gaano kabilis ang nakatalagang demand ng mga customer ay magiging tinanggap at kumikitang kapasidad sa produksyon.
-
Mahalaga sa ekonomiya ang pagbilis ng paglago. Tumaas ang kita sa Q3 ng 55.2% taon-taon at umabot sa 44.4% ang operating margin. Sinusuportahan ng kombinasyong iyon ang mas matibay na batayan ng kita; nangangahulugan din ito na dapat suriin ng mga mamumuhunan kung kayang panatilihin ng mga karagdagang upgrade at paghahatid ng mga kagamitan ang pagbuti, sa halip na i-extrapolate ang isang quarter.
-
Pinapalaki ng iniulat na EPS ang pagpapabuti sa paulit-ulit na kita. Ang pakinabang na EUR 509.7 milyon mula sa pamumuhunan sa equity ay nag-ambag ng EUR 12.93 sa diluted EPS. Ang paggamit sa epektibong tax rate ng quarter na 16.1% bilang ilustratibong alokasyon ay nagbibigay ng pagsasaayos na EUR 1.12 bawat share. Ito ang aming analitikal na normalisasyon, hindi ang adjusted EPS na iniulat ng kumpanya o isang tiyak na isiniwalat na resultang buwis na partikular sa pamumuhunan.
-
Pinabubuti ng pagpasok ng salapi ang katatagang pinansyal, ngunit may kaakibat itong obligasyon sa paghahatid. Ang FCF noong Q3 ay EUR 11.3504 bilyon. Ang mga paunang bayad ng customer ay isang mahalagang salik, at ang mga hindi kasalukuyang pananagutan sa kontrata ay tumaas nang malaki. Ang paghahatid ng mga tool sa hinaharap ay gagamit sa obligasyong pinondohan ng salapi; ang pag-annualize ng quarterly FCF ay makabuluhang magpapalaki sa napapanatiling salaping maaaring ipamahagi.
-
Bumubuti ang gabay, bagaman hindi kasing dramatiko ng ipinahihiwatig ng headline ng kita sa quarter. Ang gabay para sa buong-taong benta ay tataas mula EUR 43–45 bilyon tungo sa EUR 44–45 bilyon, isang 1.1% na pagtaas sa midpoint. Binabawasan ng mas mataas na floor ang kawalan ng katiyakan sa downside. Hindi nito, sa sarili nito, pinatutunayan ang isang bagong rehimen ng pagpapahalaga para sa maraming taon.
-
Makatuwiran ang premium; hindi ang madaling pag-angat. Ang pagsasara ng Nasdaq noong Oktubre 14 na USD 1,650.00 at ang pagsasalin ng ECB sa parehong araw na EUR 1 = USD 1.1195 ay nagpapahiwatig ng 42.1x na naiulat na trailing diluted EPS na EUR 35.00 at 43.5x ng aming na-normalize na EUR 33.88. Nangangailangan ang stock ng patuloy na paglago ng kita kahit matapos ang pagbaba sa araw ng paglabas ng kita.
Ang aming ilustratibong recurring diluted EPS para sa FY2026 ay EUR 41.20. Pinagsasama nito ang diluted EPS para sa siyam na buwan at isang Q4 operating bridge na gumagamit ng kita na EUR 14.7 bilyon, 57% gross margin, EUR 1.6 bilyong gastusin sa operasyon, 17% buwis, at 383.5 milyong diluted shares, habang ibinabawas ang tinatayang kontribusyon ng revaluation sa Q3. Ipinapalagay namin ang zero incremental na kita mula sa interes at equity method sa Q4. Sa nakasaad na exchange rate, ang presyo ay humigit-kumulang 35.8x ng modeled earnings figure na iyon. Isa itong panloob na binuong senaryo, hindi EPS guidance ng pamunuan o consensus.
Para sa 2027, ginagawang kongkreto ng isang ilustratibong sensitivity ng EPS/multiple ang pagdepende: ang EUR 45 sa 30x ay katumbas ng USD 1,511, humigit-kumulang 8.4% na mas mababa kaysa sa reference close; ang EUR 50 sa 35x ay nagbibigay ng USD 1,959, mga 18.7% na mas mataas; ang EUR 60 sa 40x ay nagbibigay ng USD 2,687, mga 62.8% na mas mataas. Ang mga ito ay mga kondisyunal na kalkulasyong sitwasyon, hindi kasama ang mga dibidendo at ipinapalagay na hindi nagbabago ang FX. Kinakailangan ng mas mataas na sitwasyon ang kapuwa pambihirang kita at isang nagpapatuloy na premium. Ang batayang interpretasyon ay isang malakas na kumpanya na ang pagpapahalaga ay nag-iiwan ng limitadong puwang para sa mga pagkaantala sa produksyon o mas mahihinang margin sa pag-upgrade.
2. Pangkalahatang-ideya ng Kumpanya, Halo ng Negosyo, at Mga Pangunahing Sukatan ng Operasyon
Ibinebenta ng ASML ang kagamitang litograpiya na naglilipat ng mga padron ng circuit sa mga wafer, kasama ang software, kagamitang panukat, maintenance, at mga upgrade. Ang mga customer nito ay mga tagagawa ng semiconductor, hindi mga cloud customer na bumibili ng mga serbisyo sa pag-compute. Umaabot sa ASML ang paggastos ng mga AI developer sa pamamagitan ng demand para sa chip, ekonomiya ng pagmamanupaktura, mga capital budget ng customer, kahandaan ng fab, at sa huli ay pagtanggap ng kagamitan. Maaaring baguhin ng bawat intermediate na hakbang ang timing ng pagkilala ng kita.
Ang kita ng sistema ay nakadepende sa dami ng mga tool, konfigurasyon, halo ng teknolohiya, at mga kundisyon ng pagkilala ng kita. Kumikita ang Installed Base Management mula sa mga kagamitang nasa mga pabrika na sa pamamagitan ng mga opsyon sa serbisyo at field support. Samakatuwid, kumikita ang negosyo mula sa parehong bagong kapasidad sa pagmamanupaktura at mas mataas na output mula sa umiiral na kapasidad. Ang huli ay maaaring maging partikular na kaakit-akit kapag kailangan ng mga customer ng wafer throughput bago maging handa ang isang bagong fab. Hindi isiniwalat nang hiwalay sa mga materyales na ginamit dito ang operating profit para sa EUV, DUV, at mga serbisyo, kaya hindi maitatalaga nang may katumpakan ang kanilang ambag sa kita.
|
Negosyo / exposure
|
Kita sa Q3 2026
|
Papel at ekonomiya
|
|
Mga sistemang EUV
|
Humigit-kumulang EUR 4.1 bilyon
|
Patterning para sa Advanced Logic at DRAM; kabilang ang isang sistemang High NA; subcategory ng mga benta ng sistema.
|
|
Mga sistemang hindi EUV
|
Humigit-kumulang EUR 4.3 bilyon
|
Mga benta ng DUV at iba pang sistemang hindi EUV; mas malawak na exposure sa node at heograpiya.
|
|
Netong benta ng sistema
|
EUR 8.3732 bilyon; 71.8% ng kabuuan
|
Kita mula sa capital equipment; Logic 54% / Memory 46%; nakaaapekto ang pagtanggap at mix sa timing.
|
|
Pamamahala ng Installed Base
|
EUR 3.2888 bilyon; 28.2% ng kabuuan
|
Mga serbisyo at opsyon sa field, kabilang ang mga pag-upgrade sa produktibidad; nakatulong ang mix ng mga pag-upgrade na may mataas na margin sa Q3.
|
|
Holistikong litograpiya
|
Kasama sa itaas; walang hiwalay na tubong pang-segment na isiniwalat
|
Pinapahusay ng metrology, software, at pag-optimize ng proseso ang yield at integrasyon ng customer.
|
Ang EUV at non-EUV ay mga bahagi ng net system sales; hindi na dapat idagdag muli ang mga ito sa subtotal na iyon. Ang kanilang mga ni-round na halaga ay mula sa mga inihandang pahayag noong Oktubre 14. Ginagamit ng mga bahagi ng kita ang mga financial statement. Ang mga porsiyento ng Logic at Memory ay tumutukoy sa system sales, hindi sa pinagsama-samang kita. Kabilang sa “Installed Base Management” ang mga pag-upgrade na ang timing at mga margin ay maaaring malaki ang pagkakaiba sa mga paulit-ulit na bayarin sa maintenance.
Mga pangunahing sukatan ng operasyon at mga pagbabago
Ang pinakamalinaw na paghahambing ng mga resulta ay laban sa sariling naunang gabay ng ASML. Lumampas ang kita sa Q3 sa midpoint na EUR 11.5 bilyon nang EUR 162 milyon, o 1.4%, habang lumampas ang gross margin sa midpoint na 56% nang 1.5 percentage points. Nagtatatag ito ng tunay na pagbuti sa pagpapatupad nang hindi umaasa sa magkakasalungat na pangalawang consensus figure na naghahalo ng euro, dolyar, at basic kumpara sa diluted EPS. Hindi kami naglalathala ng hindi beripikadong pagtataya kung nalampasan o hindi naabot ang consensus.
|
Sukatan / kaganapan
|
Nakaraang sanggunian
|
Kasalukuyang obserbasyon
|
Interpretasyon para sa pamumuhunan
|
|
Mga netong benta sa Q3, EUR bilyon
|
Q2 2026: 9.3265
|
11.6620
|
25.0% sunod-sunod na paglago; 55.2% mas mataas kaysa Q3 2025.
|
|
Mga benta sa Q3 kumpara sa naunang gabay
|
EUR 11.0–12.0 bilyon
|
EUR 11.6620 bilyon
|
1.4% na mas mataas sa midpoint, ngunit mas mababa sa pinakamataas na dulo; ihambing sa gabay ng kumpanya.
|
|
Gross margin sa Q3
|
Naunang gabay: 55–57%
|
57.5%
|
1.5 percentage points na mas mataas sa midpoint; mahalaga ang mix ng mga upgrade.
|
|
Gabay para sa benta / gross margin sa Q4
|
Bagong pananaw noong Oktubre
|
EUR 14.2–15.2 bilyon / humigit-kumulang 57%
|
Ang midpoint ay nangangailangan ng humigit-kumulang 26.1% sunod-sunod na paglago ng kita.
|
|
Gabay sa kita para sa FY2026
|
EUR 43–45 bilyon
|
EUR 44–45 bilyon
|
Itinaas ang pinakamababang antas; tumaas ng 1.1% ang midpoint; hindi nagbago ang pinakamataas na antas.
|
|
Gabay sa gross margin para sa FY2026
|
54–56%
|
Humigit-kumulang 56%
|
Mas mataas na inaasahang taunang kakayahang kumita.
|
|
Pagbabalik ng kapital
|
Q3 2026
|
Humigit-kumulang EUR 4.1 bilyon sa buyback
|
Pansamantalang dibidendo na EUR 1.88, babayaran sa Nobyembre 4.
|
|
Roadmap ng suplay
|
Layunin ng pagpapalawak ng kapasidad sa 2027
|
30% para sa Low NA EUV at DUV immersion
|
Magkakaibang sukatan ang kapasidad, output, at kinikilalang benta.
|
Ipinahihiwatig ng bagong midpoint para sa Q4 ang humigit-kumulang EUR 11.0 bilyon na kita mula sa mga sistema kung maaabot ng Installed Base Management ang inaasahan ng pamunuan na humigit-kumulang EUR 3.7 bilyon. Mangangailangan iyon ng malaking pagtaas sa benta ng mga sistema. Ang taunang saklaw ay naaayon sa isang malakas na ikaapat na kuwarter, ngunit tumataas ang relatibong kahalagahan ng panahon ng pagtanggap habang lumalaki ang target ng paghahatid sa katapusan ng taon.
Para sa pagpili ng pananaliksik, binuksan ang ASMLUSDT Futures, AMDON/USDT Spot, at COSTON/USDT Spot bago napili ang kumpanya. Bawat isa ay nagpakita ng interface sa pangangalakal; sinuri ang pagmamapa ng entidad laban sa impormasyon ng stock ng LBank o mga opisyal na abiso sa paglilista. Huling nasaklaw ang ASML noong Hulyo 2, na nasa labas ng 90-araw na palugit ng pagbubukod, samantalang nasaklaw ang Costco noong Oktubre 9. Ang paglalabas ng ASML noong Oktubre 14 ay nagbibigay ng pinakamalakas na agarang trigger para sa pananaliksik na partikular sa kumpanya sa na-verify na pangkat na ito. Walang desktop browser o LBank API na ginamit.
Ang naka-link na instrumento ay isang perpetual contract na inaayos sa USDT. Hindi ito nagbibigay ng pagmamay-ari bilang shareholder ng ASML o mga karapatan sa cash dividend. Ang funding, leverage, mekanismo ng liquidation, at basis nito ay maaaring magbunga ng kita na naiiba sa pinagbabatayang equity. Eksklusibo naming ginagamit ang pagsasara ng Nasdaq equity para sa pagpapahalaga; hindi isinama ang hindi available na live mark price sa interface ng LBank.
3. Pangunahing Kalidad
Malakas ang kalidad ng paglago, malaki ang operating leverage, at komportable ang liquidity. Parehong kailangang i-normalize ang naiulat na net earnings at quarterly cash conversion. Sabay na lumago ang system sales at Installed Base Management, na mas malusog na padron kaysa sa paglagong nakadepende sa iisang bagong produkto. Gayunpaman, dahil sa mga upgrade na may hindi pangkaraniwang taas na kita at isang investment revaluation, hindi maaasahang panukat nang mag-isa ang net margin para sa pangmatagalang ekonomiks sa buong siklo.
|
US GAAP maliban kung may ibang nakasaad; milyong EUR
|
Q3 2025
|
Q2 2026
|
Q3 2026
|
9B 2026
|
|
Net sales
|
7,516.0
|
9,326.5
|
11,662.0
|
29,755.4
|
|
Gross margin
|
51.6%
|
54.0%
|
57.5%
|
55.0%
|
|
Operating margin
|
32.8%
|
37.1%
|
44.4%
|
39.6%
|
|
Net income
|
2,124.5
|
2,917.6
|
4,960.4
|
10,634.7
|
|
Diluted EPS, EUR
|
5.48
|
7.58
|
12.93
|
27.64
|
|
Operating cash flow
|
559.1
|
1,703.0
|
11,797.6
|
11,315.0
|
|
Mga pagbili ng PP&E at intangible assets
|
315.4
|
386.0
|
447.2
|
1,255.5
|
|
FCF, kinalkula ayon sa non-GAAP
|
243.7
|
1,317.0
|
11,350.4
|
10,059.5
|
|
Cash at panandaliang pamumuhunan, katapusan ng panahon
|
5,128.2
|
7,581.5
|
12,735.1
|
12,735.1
|
|
Pangmatagalang utang, katapusan ng panahon; hindi kasama ang kasalukuyang bahagi
|
2,704.7
|
1,984.4
|
1,963.0
|
1,963.0
|
Batayan ng pinagmulan: ASML Financial Statements US GAAP Q3 2026, mga pahina 2–9. Ang FCF ay katumbas ng cash flow mula sa mga operasyon bawas ang mga pagbili ng ari-arian, planta at kagamitan, at mga hindi nasasalat na asset. Kasama sa cash ang mga panandaliang pamumuhunan. Ang mga halaga sa balance sheet sa huling kolum ay mga balanse noong Setyembre 27, hindi mga siyam-na-buwang average. Ang hanay ng utang ay para lamang sa pangmatagalang utang; hindi ito kabuuang utang at hindi ginagamit upang magpahayag ng eksaktong net-cash balance.
Pagko-convert ng kita. Ang operating margin sa Q3 ay mas mataas nang 11.6 porsiyentong puntos kaysa sa antas noong nakaraang taon. Ang kita mula sa equity investment ay nasa ibaba ng operating income, kaya hindi nito ipinapaliwanag ang pagbuti sa operasyon. Gayunpaman, ang mga field option na may mataas na margin ay maaaring magpataas pansamantala sa operating margin nang higit sa maibibigay ng isang normalisadong mix. Kinikilala ng aming pangunahing interpretasyon ang pagbuti ng negosyo ngunit inaasahan ang hindi gaanong matinding karagdagang kakayahang kumita habang lumalawak ang output ng hardware.
Puhunang sirkulante. Ang mga pagbabago sa mga asset at pananagutan noong Q3 ay nag-ambag ng EUR 7.0090 bilyon sa daloy ng salapi mula sa operasyon. Ang mga hindi kasalukuyang pananagutan sa kontrata ay tumaas mula EUR 3.5703 bilyon sa katapusan ng Hunyo tungo sa EUR 9.3006 bilyon. Ang mga ito ay mga sumusuportang tagapagpahiwatig ng pagpopondo ng mga customer at mga obligasyon sa paghahatid sa hinaharap, hindi isang kumpletong pagtutugma ng lahat ng paunang bayad: ang mga kasalukuyang pananagutan sa kontrata ay hindi hiwalay na ibinubukod sa buod na balance sheet. Tumaas din ang mga receivable, kaya hindi inaalis ng mas malakas na pagpopondo ng customer ang panganib sa pangongolekta at pagtanggap.
Isang kapaki-pakinabang na cross-check ang siyam-na-buwang pananaw. Ang FCF na EUR 10.0595 bilyon ay mas mababa kaysa FCF noong Q3 dahil sumipsip ng salapi ang unang kalahati ng taon. Samakatuwid, hindi angkop na i-multiply ang Q3 sa apat. Kahit ang simpleng pagbawas ng buong kontribusyon ng working capital noong Q3 ay isa lamang ilustratibong pagsasaayos sa timing, dahil ang mga normal na siklo ng imbentaryo, supplier, at pagbabayad ng customer ay dapat manatili sa isang napapanatiling modelo ng daloy ng salapi.
Alokasyon ng kapital. Ang malalaking muling pagbili ng mga bahagi ay nagpapababa sa bilang ng mga bahagi at nagpapataas sa pakikilahok kada bahagi sa mga kita sa hinaharap. Ang kanilang halagang pang-ekonomiya ay nakadepende sa pagpapahalaga sa muling pagbili at sa mga pangangailangan sa salapi sa hinaharap. Maaaring pondohan ng mga paunang bayad ang pagpapalawak, ngunit ang pamamahagi ng labis na bahagi ng mga ito bago ang paghahatid ay magpapababa ng kakayahang umangkop kung ipagpapaliban ng mga customer ang mga iskedyul. Dapat tasahin ang likididad batay sa mga pangako sa mga supplier at mga obligasyon sa kontrata, bukod pa sa utang na pinansyal.
Maaaring uliting ugnayan mula sa operasyon tungo sa pagpapahalaga
Magsimula sa Q3 na benta ng mga system na EUR 8.3732 bilyon at Installed Base Management na EUR 3.2888 bilyon. Ipagpalagay, para sa isang standalone na sensitivity para sa susunod na quarter, na tataas ng 20% ang kita mula sa mga system habang hindi nagbabago ang average mix, at tataas ng 10% ang kita mula sa naka-install na base. Magiging 8.3732 × 1.20 + 3.2888 × 1.10 = EUR 13.6655 bilyon ang kita. Sa 56% gross margin at EUR 1.6 bilyon na gastusin sa operasyon, ang kita sa operasyon ay EUR 6.0527 bilyon. Sa 17% na buwis at 383.5 milyong diluted shares, ang pinasimpleng EPS ay EUR 13.10, hindi kasama ang kita mula sa interes at pamumuhunan.
Kung magpapatuloy ang kakayahang ito sa kita sa loob ng apat na quarter, ang taunang EPS ay magiging EUR 52.40. Sa 30x at hindi nagbabagong FX, ang ipinapakitang halaga ng equity ay humigit-kumulang USD 1,760 bawat share. Isa itong sensitivity, hindi forecast: mas mababa ang palagay sa kita kaysa sa bagong gabay para sa Q4, at pinipigilan ng pana-panahong pagbabago kada quarter ang awtomatikong pag-aanualize. Layunin nitong ipakita na maaari pa ring magbunga ng katamtamang pagtaas ng presyo ang malakas na paglago ng volume kung lumiit ang multiple.
Para sa daloy ng salapi, ang kaparehong pinasimpleng quarter ay nagbubunga ng netong kita na EUR 5.0237 bilyon. Ipagpalagay ang depreciation at amortization na EUR 0.26 bilyon, mga pagbili para sa pamumuhunan na EUR 0.45 bilyon, walang iba pang noncash na pagsasaayos, at serong galaw sa netong working capital. Ang ilustratibong FCF ay magiging EUR 4.8337 bilyon. Ang paglabas na EUR 2.0 bilyon sa working capital ay magpapababa rito sa EUR 2.8337 bilyon nang hindi binabago ang EPS. Direktang ipinapaliwanag nito kung bakit kailangang samahan ng mga prepayment at iskedyul ng paghahatid ang modelo ng kita.
Ang nag-iisang pinakamahalagang variable ay ang kumikita at nagiging salapi na paghahatid ng kapasidad. Hindi nasasaklaw ng bilang lamang ng mga tool ang product mix; hindi nasasaklaw ng bookings lamang ang kahandaan sa paghahatid; at hindi nasasaklaw ng EPS lamang ang working capital na pinopondohan ng mga customer. Lumalakas ang tesis kapag sabay-sabay na bumubuti ang tatlo sa loob ng ilang quarter.
4. Kalagayan ng Industriya at Kompetisyon
Ang kaugnay na industriya ay kagamitan sa paggawa ng wafer at suporta sa buong lifecycle. Ang lithography ay lumilikha ng mga pattern; ang deposition at etch ay nagdaragdag at nag-aalis ng mga materyal; ang inspeksyon at metrology ay tumutulong sa mga tagagawa na makamit ang mataas na yield. Naglalaban ang mga hakbang na ito para sa mga badyet sa puhunan ngunit madalas ding magkatuwang. Kapaki-pakinabang ang paghahambing ng kabuuang benta ng kumpanya para sa pagtatasa ng laki at pagkakalantad sa siklo, ngunit hindi ito wastong pagkalkula ng bahagi sa merkado ng lithography.
|
Antas ng industriya
|
Napatunayang posisyon / laki
|
Kaugnay na kompetisyon
|
Implikasyon sa valuation
|
|
EUV lithography
|
Komersyal na pamumuno sa EUV; humigit-kumulang EUR 4.1 bilyon sa benta ng sistema noong Q3
|
Walang maihahambing na EUV na katumbas sa talaan ng mga kapantay
|
Sumusuporta sa scarcity premium; kailangang maging mga tinatanggap na kagamitan ang demand.
|
|
DUV lithography
|
Bahagi ng humigit-kumulang EUR 4.3 bilyon sa benta ng mga sistemang hindi EUV
|
Ang Canon at Nikon ay direktang kakumpitensya sa DUV
|
Maaaring humina nang hiwalay sa AI ang paggasta at pagpepresyo para sa mature-node.
|
|
Naka-install na base at produktibidad
|
EUR 3.2888 bilyon na kita noong Q3
|
Kompetisyon sa badyet ng customer mula sa mga bagong kagamitan at iba pang pagpapahusay sa proseso
|
Malakas na monetisasyon; magkaiba ang siklo ng mga upgrade kumpara sa mga kontrata sa serbisyo.
|
|
Inhinyeriya ng mga materyales at pag-ukit
|
Ang Applied Materials at Lam Research ay mga nangungunang kumpanya sa magkakaugnay na kagamitan
|
Magkaibang mga hakbang sa proseso; hindi mga pamalit sa EUV
|
Maaaring suportahan ng paggasta sa AI ang ilang vendor nang sabay-sabay.
|
|
Kontrol sa proseso
|
Kwartalyang kita ng KLA: USD 3.658 bilyon
|
Inspeksiyon, metrology, at magkakapatong na badyet para sa optimisasyon
|
Lumilikha ang pagiging kumplikado ng komplementaryong demand; walang pangkalahatang pahayag tungkol sa bahagi ng merkado ng kagamitan.
|
Ang pinakakaakit-akit na posisyon sa industriya ay pag-aari ng vendor na lalong nagiging kinakailangan ang teknolohiya habang tumataas ang pagiging kumplikado ng pagmamanupaktura ng mga customer. Nakikinabang ang ASML kapag ang advanced na Logic at DRAM ay nangangailangan ng mas mataas na lithography intensity. Lumilikha rin ng pagiging paikot ang pagkakalantad sa memorya: maaaring pabilisin ng mas matatag na pagpepresyo ng semiconductor ang mga plano sa kapasidad, habang maaaring ipagpaliban ng pagwawasto ng imbentaryo ang mga ito. Pinapabuti ng mas mahahabang panahon ng pagpaplano ang kakayahang makita ang produksyon ngunit hindi inaalis ang siklong ito.
|
Kumpanya / panahon
|
Kita / paglago
|
Kakayahang kumita, GAAP
|
Daloy ng salapi o tagapagpahiwatig ng operasyon
|
|
ASML Holding N.V.; nagtapos ang Q3 noong Setyembre 27, 2026
|
EUR 11.662 bilyon; +55.2% YoY
|
Gross margin 57.5%; operating margin 44.4%
|
FCF na EUR 11.3504 bilyon; lubhang naimpluwensiyahan ng mga paunang bayad.
|
|
Applied Materials, Inc.; nagtapos ang Q3 FY2026 noong Hulyo 26
|
USD 9.115 bilyon; +24.8% YoY
|
Gross margin 50.3%; operating margin 33.7%
|
OCF na USD 3.04 bilyon; FCF na USD 2.330 bilyon.
|
|
Lam Research Corporation; nagtapos ang quarter noong Hunyo 28, 2026
|
USD 6.722238 bilyon; +30.0% YoY
|
Gross margin 51.7%; operating margin 37.4%
|
Suporta sa mga customer at iba pang kita na USD 2.472390 bilyon.
|
|
KLA Corporation; nagtapos ang Q4 FY2026 noong Hunyo 30
|
USD 3.658 bilyon; +15.2% YoY
|
Netong kita na USD 1.363 bilyon; net margin 37.3%
|
OCF na USD 906.4 milyon; FCF na USD 817.1 milyon.
|
Ang mga bilang ng kapantay ay mula sa pinakahuling natukoy na iniulat na mga quarter ng mga kumpanya noong Oktubre 15. Nagkakaiba ang mga panahon nang hanggang tatlong buwan at magkakaiba ang mga currency. Kinakalkula ang paglago mula sa sariling quarter ng bawat kumpanya noong nakaraang taon; gumagamit ng GAAP ang mga margin. Ang net margin ng KLA ay hindi maihahambing sa mga operating margin ng mga kapantay nito. Magkakaiba ang mga depinisyon ng FCF at mga pattern ng paunang bayad ng mga customer; walang ipinapataw na currency conversion o pagkalkula ng bahagi sa kita sa pagitan ng mga kumpanya.
Sino ang nangunguna? Ang ASML ay nakikinabang sa kabuuan mula sa pagiging kumplikado ng mga advanced node at sa monetisasyon ng naka-install na base. Nakikinabang din ang Lam Research sa pamamagitan ng etch, deposition, at paggasta sa lifecycle; kapwa tumaas ang kita nito mula sa mga sistema at suporta sa quarter ng Hunyo. Nakikinabang ang Applied Materials mula sa materials engineering at advanced packaging, na may rekord na kita at mas malalakas na margin. Kumikita ang KLA mula sa tumataas na halaga ng mga error sa yield habang nagiging mas kumplikado ang mga proseso. Sinusuportahan ng kanilang mga resulta ang malawakang siklo ng pamumuhunan sa kagamitan sa halip na ang pananaw na lahat ng karagdagang paggasta ay napupunta sa ASML.
Sino ang nalulugi? Ang aming pang-istrukturang pagtatasa ay ang mga supplier na nakatuon sa mas luma at naging karaniwang mga kagamitan ang humaharap sa pinakamalaking panganib na mawalan ng relatibong bahagi ng badyet kapag inuuna ng mga customer ang produktibidad sa advanced node. Direktang naglalaban ang Canon at Nikon sa DUV, ngunit hindi pinatutunayan ng binanggit na ebidensya na alinman sa kanila ay nawalan ng nasukat na market share noong Q3 2026. Samakatuwid, tinutukoy namin ang kategoryang nasa ilalim ng presyon at ang mga direktang kakumpitensya nang hindi gumagawa ng kasalukuyang estadistika ng pagkawala ng market share. Ang exposure mismo ng ASML sa mature node ay maaaring mapasama sa mas mahinang segment na iyon.
Ang hadlang laban sa kompetisyon ay may kaakibat ding pagdepende. Mahirap tularan ang isang lubhang espesyalisadong network ng mga supplier, ngunit mahirap din itong palawakin nang mabilis. Maaaring hadlangan ng pagkakaroon ng mahahalagang optika ang isang nangingibabaw na tagagawa ng kagamitan. Samakatuwid, maaaring suportahan ng plano sa kapasidad ang kapangyarihan sa pagpepresyo habang nililimitahan din ang mga benta sa malapit na panahon. Ang wastong premium sa pagpapahalaga ay nagbibigay-gantimpala sa matibay na ekonomiks at disiplinadong pagpapatupad; hindi nito dapat ituring ang hindi natutugunang demand bilang kinikilalang kita na.
Ang High NA EUV ay nagdaddag ng pangmatagalang oportunidad sa produkto at kumplikasyon sa pagpapatupad. Mas mahalaga ang kwalipikasyon, ekonomiks ng customer, throughput, at paggamit sa produksyon kaysa sa mga milestone ng demonstrasyon. Maaaring pagbutihin ng mga customer ang kasalukuyang produktibidad ng Low NA habang sinusuri ang High NA, na nagbabago sa halo at tiyempo ng kita ng ASML. Maaari itong maging kaakit-akit sa ekonomiya kahit magbago ang pangunahing iskedyul ng pagpapadala ng bagong tool.
5. Mga Pangunahing Panganib
-
Nahahuli ang pagpapalawak ng supply sa mga pangako. Kung mapipigilan ng kritikal na optika, mga bahagi, o sinanay na manggagawa ang nakaplanong pagtaas ng kapasidad, mahuhuli ang mga pagpapadala at pagtanggap. Naipagpapaliban ang kita habang nagpapatuloy ang paggastos sa R&D at imprastraktura, na nagpapababa sa operating leverage at sa multiple na handang bayaran ng mga mamumuhunan para sa malalayong kita sa hinaharap.
-
Humihinto ang paglago ng mga paunang bayad ng customer o bumabaligtad. Ang paghinto sa mga bagong deposito kasabay ng pagtupad sa umiiral na mga pangako ay maaaring magpababa nang malaki sa OCF kahit lumalago ang kita. Pinapahina nito ang kapasidad para sa buyback at inilalantad ang mga valuation na nakabatay sa taunang FCF ng Q3.
-
Nagiging normal ang halo ng mga upgrade. Kung ang paglago ng installed base ay magiging mas nakatuon sa serbisyo o ang mga upgrade sa produktibidad ay magiging hindi gaanong kumikita, maaaring bumaba ang gross margin sa ilalim ng bagong run rate. Sa mataas na pagpapahalaga, ang maliit na pagbabago sa margin ay maaaring magdulot ng mas malaking muling pagpapahalaga sa equity kaysa sa ipinahihiwatig ng pagbabago sa kita.
-
Bumabagal ang paggasta sa AI o sumosobra ang kapasidad ng memory. Kung hindi matugunan ng mga bagong imprastraktura ang inaasahang kita ng mga customer o muling mabubuo ang mga imbentaryo ng memory, maaaring ipagpaliban ang mga pangako sa kagamitan. Ang landas ng epekto ay mula sa mga badyet ng fab hanggang sa tiyempo ng order, mga iskedyul ng pagtanggap, at mga inaasahan sa paulit-ulit na kita.
-
Lumawak ang mga paghihigpit sa pag-export. Ang nabawasang kakayahang maghatid o magserbisyo ng mga pinaghihigpitang kagamitan ay magpapaliit sa naaabot na kita at monetization ng installed base. Ang epekto ay nakadepende sa aktuwal na saklaw ng paglilisensya at produkto; hindi ipinapalagay ng ulat na ito ang isang hindi napatunayang bagong paghihigpit.
-
Mas tumatagal ang komersyalisasyon ng High NA. Ang naantalang kuwalipikasyon o mas mahinang ekonomiya ng customer ay magpapaliban sa kita mula sa mga premium na produkto habang nagpapatuloy ang paggasta sa pagpapaunlad. Maaaring mabawasan ng mga umiiral na produkto ang epekto ngunit maaaring hindi masuportahan ang kaparehong multiple ng pangmatagalang paglago.
-
Ikinukubli ng mga pinansyal na pananaw ang operasyonal na pagganap. Ang mga karagdagang muling pagpapahalaga sa pamumuhunan, nagbabagong halo ng buwis, paggalaw ng euro-dolyar, o agresibong muling pagbili ng mga share ay maaaring magpabago sa EPS nang hiwalay sa ekonomiya ng mga tool. Ang mga mamumuhunan na itinuturing na permanenteng operasyonal na paglago ang mga epektong iyon ay nanganganib na labis na matantya ang likas na kakayahan ng kita.
6. Checklist sa Pagsubaybay
-
Kinilalang kita sa Q4: EUR 14.2–15.2 bilyon ang saklaw ng kumpanya. Ang resulta na mas mababa sa ibabang hangganan nang walang bumabawi na estruktural na paliwanag ay magpapahina sa kumpiyansa sa pagpapatupad.
-
Gross margin at halo ng upgrade: Humigit-kumulang 57% ang gabay para sa Q4. Ang patuloy na pagbaba sa ibaba ng 55%, ang aming analitikal na antas ng babala, ay magpapahina sa tesis ng mataas na margin na paglago.
-
Pamamahala ng Naka-install na Base: Ihambing ang Q4 sa inaasahan ng pamunuan na humigit-kumulang EUR 3.7 bilyon at ihiwalay ang mga upgrade sa maintenance. Ang paglago na may matatag na kakayahang kumita ay nagpapatibay sa tibay ng kita.
-
Cash conversion sa nakalipas na isang taon: Subaybayan nang magkakasama ang OCF, mga pagbili ng pamumuhunan, mga receivable, at kapwa panandalian at pangmatagalang contract liabilities. Ang aming babalang hudyat ay dalawang magkasunod na quarter ng paglago ng kita na may negatibong FCF, maliban kung ipinaliliwanag ng isiniwalat na paggasta para sa pagpapalawak ang pagkakaiba.
-
Paghahatid ng kapasidad: Suriin ang pag-usad laban sa layuning 30% na pagpapalawak ng kapasidad pagsapit ng 2027 para sa Low NA EUV at DUV immersion. Ang mga downgrade o paulit-ulit na pagkaantala sa pagtanggap ay nagpapahina sa premium; hindi dapat ipagkamali ang kapasidad sa mga na-book na benta.
-
Paulit-ulit na EPS laban sa presyo: Muling kalkulahin ang normalized trailing multiple at ang Q4 bridge pagkatapos ng bawat paglabas. Maaaring gawing mas makatwiran ng tuloy-tuloy na paglago ng kita ang kasalukuyang valuation; ang multiple na lampas sa 40x kasabay ng bumabagal na paulit-ulit na paglago ay magpapatibay sa pag-iingat.
-
Mga kaganapang may petsa: Pansamantalang pagbabayad ng dibidendo noong Nobyembre 4, 2026 at Capital Markets Day noong Hunyo 10, 2027. Ang dibidendo ay isang equity event at hindi nagpapahiwatig ng pagbabayad sa mga may hawak ng perpetual contract. Sa Capital Markets Day, tumuon sa ekonomika ng kapasidad at mga kinakailangan sa kapital, pati na rin sa maaabot na oportunidad.
7. Mga Pinagmulan
Sinuri ang lahat ng pinagmulan noong Oktubre 15, 2026. Ang datos pinansyal ay nasa EUR maliban kung hayagang nakasaad ang USD. Ang mga panahong pinansyal ay sumusunod sa fiscal quarter ng ASML na nagtatapos noong Setyembre 27. Gumagamit ang mga kalkulasyon ng mga hindi ni-round na input kung saan available. Ginagamit ng Nasdaq close ang StockAnalysis; ang obserbasyon ng ChartExchange na USD 1,649.44 ay isang cross-check ng huling trade, isang pagkakaibang 0.034% na hindi nakaaapekto sa thesis. Ang ECB FX ay isang reperensiyang pagsasalin ng kita, hindi ang historikal na exchange rate na ginamit upang mabuo ang mga kitang iyon.
Walang available na bayad na dataset ng consensus o kumpletong transcript ng Q&A. Alinsunod dito, ikinukumpara ng ulat ang mga resulta sa gabay ng kumpanya at itinuturing ang lahat ng inaasahang EPS at mga sensitibidad sa pagpapahalaga bilang mga palagay ng analyst. Ang ASML ay isang dayuhang pribadong issuer na nag-uulat sa ilalim ng Form 20-F at nagsusumite ng mga pansamantalang resulta; hindi ipinapalagay ang Form 10-Q ng isang domestikong kumpanya sa U.S. Hindi available ang live na funding rate at mark price ng LBank, kaya hindi matitiyak ng pagsusuri sa nakapailalim na equity ang carrying cost o maisasagawang halaga ng ASMLUSDT.
-
-
-
-
-
-
Taunang Ulat ng ASML 2025 (https://www.asml.com/investors/annual-report/2025) — FY2025; makasaysayang kita at kakayahang kumita ayon sa US GAAP.
-
-
ASML 2025 Form 20-F (https://www.sec.gov/Archives/edgar/data/937966/000162828026011378/asml-20251231.htm) — FY2025; natagpuan ang paghahain sa SEC; lampas sa limitasyon ng laki ng reader ang buong HTML. Sinuri ang talakayan tungkol sa negosyo batay sa opisyal na extract ng taunang ulat.
-
-
-
-
-
Makasaysayang Presyo ng ASML (https://chartexchange.com/symbol/nasdaq-asml/historical/) — Pangalawang cross-check; huling ipinakitang trade na USD 1,649.44 noong 15:59:58 EDT sa Oktubre 14, na naiiba sa kumbensyon ng presyo ng pagsasara sa itaas.
-
Mga sangguniang exchange rate ng euro (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html) — Oktubre 14, 2026; EUR 1 = USD 1.1195; sangguniang pagsasalin, hindi rate ng transaksyon.
-
ASMLUSDT Futures Trading | LBank Futures (https://www.lbank.com/futures/asmlusdt) — Binuksan noong Oktubre 15, 2026 sa pamamagitan ng web reader at command-line HTML; nakikita ang interface ng ASMLUSDT Perp, mga kontrol sa margin, at Open Long/Open Short.
-
-
-
-
-



 Paglipat