May-akda: LBank Research Analista: Ludo
Paunawa: Ang ulat na ito ay binuo at sinuri mula sa impormasyong pampublikong magagamit at inilaan lamang para sa pagbabahagi ng impormasyon at talakayang pananaliksik. Hindi ito bumubuo ng payo sa pamumuhunan, rekomendasyon sa securities, tagubilin sa pagte-trade, o anumang garantiya ng kita. Ang mga operasyon ng kumpanya, pagpapahalaga, presyo sa merkado, at mga inaasahan ng pinagkasunduan na tinalakay dito ay maaaring magbago sa paglipas ng panahon. Dapat independiyenteng beripikahin ng mga mambabasa ang datos at gumawa ng sarili nilang mga desisyon.
1. Pangunahing Konklusyon
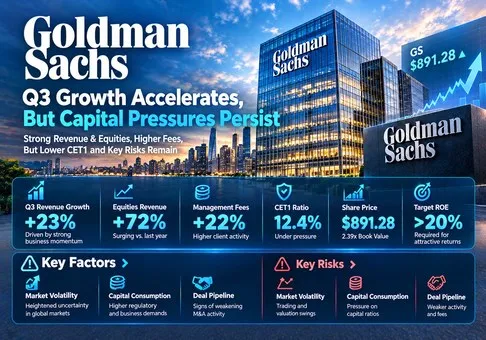
Pangkalahatang pagtatasa: Ang Goldman Sachs ay isang de-kalidad na prangkisa sa mga pamilihan ng kapital, ngunit ang stock nito ay mukhang patas hanggang ganap ang pagpapahalaga sa pagsasara ng NYSE noong Oktubre 15 na USD 891.28. Maingat na negatibo ang aming pagtatasa sa panganib/gantimpala dahil ang 2.39x na karaniwang book value ay nangangailangan ng napapanatiling mga kita na malapit sa pambihirang lakas na antas sa kasalukuyang taon. Ang mapagpasyang salik ay ang kinikitang kita mula sa karagdagang kapasidad ng balance sheet habang lumalawak ang equity financing.
-
Malakas ang paglago, na may matukoy na konsentrasyon. Tumaas ng 23% ang quarterly na kita, habang ang Equities ay lumikha ng USD 2.705 bilyon sa USD 3.495 bilyong pagtaas ng kita taon-sa-taon, o humigit-kumulang 77%. Dahil sa konsentrasyong iyon, ang client financing at aktibidad sa derivatives ang pangunahing sensibilidad ng mga kita.
-
Bumubuti ang batayan ng mga bayarin. Lumago ng 22% ang management at iba pang bayarin tungo sa USD 3.587 bilyon. Ang implikasyon sa pamumuhunan ay mas mahusay na suporta para sa paulit-ulit na mga kita, bagama't dapat manatiling siklikal ang pagtrato sa pagpapahalaga ng mga incentive fee.
-
Pinapahinahon ng paggamit ng kapital ang lakas ng mga kita sa headline. Bumaba ang standardized CET1 sa 12.4% mula 12.9%. Nararapat lamang bigyan ng premium ang paglago ng kita kapag nababawi ng profitability na isinasaalang-alang ang panganib ang kapital na kinakailangan upang makamit ito.
-
Maaaring umiral ang mukhang katamtamang earnings multiple kasabay ng mahigpit na ekonomiks. Ang apat na beses ng Q3 EPS ay katumbas ng USD 68.04, na nagpapahiwatig ng 13.10x na kita. Isa itong run-rate na pagkalkula, hindi isang forward forecast. Ang parehong presyo ay 2.61x ng tangible book value, kaya mas kaunti ang puwang para maging normal ang mga return.
-
Pinapaboran ng aming valuation framework ang pagiging matiyaga. Sa ipinapalagay na 11% cost of equity at 4% perpetual na paglago ng book value, ang sustainable ROE na 18%, 20% at 22% ay nagbubunga ng mga ilustratibong halaga na USD 745.28, USD 851.75 at USD 958.22. Mga sensitivity ang mga ito, hindi mga price target o gabay mula sa pamunuan. Ang base range sa 18–20% ROE ay nasa ibaba ng reference price.
Ginagamit ng modelo ang P/B = (ROE − g) / (cost of equity − g), na inilapat sa common book value na USD 372.64. Sa kabaligtaran, ang 891.28 / 372.64 = 2.3918x ay nagpapahiwatig ng napapanatiling ROE na 20.74% sa ilalim ng mga pagpapalagay na iyon. Ipinapalagay ng balangkas na ito ng residual income ang matatatag na kita, clean-surplus na pagbuo ng book value, at isang pare-parehong patakaran sa payout. Maaaring malaki ang maging epekto sa resulta ng mga pagbabago sa mga interest rate, credit risk, o napanatiling paglago. Hindi ito nagtatakda ng eksaktong patas na presyo.
Ang dahilan sa pagpili ng GS ay ang paglabas ng Q3 noong Oktubre 13 at ang paglista ng GSB noong Oktubre 15. Binubuo ang binuksang qualifying pool ng GSB/USDT Spot, TSMON/USDT Spot, at NVDAUSDT Futures. Hindi isinama ang TSM at NVDA dahil sa 90-araw na tuntunin sa pag-uulit; walang naunang entry ang GS. Ang GSB ay isang tokenized certificate na nakaugnay sa kumpanya. Ang presyo nito sa venue at ang mga karapatan ng tokenholder ay hiwalay sa pagpapahalaga ng common shares sa NYSE; eksklusibong ginagamit ng ulat na ito ang equity close.
2. Pangkalahatang-ideya ng Kumpanya, Halo ng Negosyo, at Pangunahing Operating Metrics
Ang The Goldman Sachs Group, Inc. ay nagsisilbi sa mga korporasyon, institusyon, pamahalaan, at mayayamang kliyente. Ang pinakamalakas nitong ugnayang pang-ekonomiya ay nasa pagitan ng pagpapayo, pagpapatupad, at pagpopondo: ang isang mandatong pagpapayo ay maaaring lumikha ng negosyong underwriting, ang institusyonal na pagpapatupad ay maaaring humantong sa prime financing, at ang isang liquidity event ng tagapagtatag ay maaaring lumikha ng mga asset sa wealth management. Maaaring palalimin ng magkakaugnay na modelong ito ang mga ugnayan sa mga kliyente, ngunit ilang daloy ng kita ay tumutugon pa rin sa parehong siklo ng mga merkado ng kapital.
Kumikita ang Global Banking & Markets ng mga bayarin sa transaksyon at spread, kasama ng kita mula sa financing. Ang mga bayarin sa advisory ay nakadepende sa mga natapos na transaksyon; ang underwriting ay nakadepende sa pag-access ng mga issuer sa mga capital market. Ang intermediation ay nakadepende sa aktibidad ng kliyente, pagpepresyo at execution, habang ang financing ay nagdaragdag ng patuloy na ugnayan sa kita na kumokonsumo ng liquidity at regulatory capital. Nangongolekta ang Asset & Wealth Management ng mga management fee sa mga pinamamahalaang asset at mga bayaring kaugnay ng performance, habang ang pagpapautang at pamumuhunan ay nagdaragdag ng credit at market exposure. Nananatiling mahalaga ang Platform Solutions higit sa lahat sa pamamagitan ng ekonomiya ng pag-alis sa mga aktibidad na may kaugnayan sa consumer.
|
Negosyo
|
Netong kita sa Q3 2026 / bahagi
|
Pang-ekonomiyang makina
|
Pagtatasa ng kalidad
|
|
Global Banking & Markets
|
USD 13.458bn / 72.0%
|
Mga bayarin sa advisory at underwriting; market intermediation at financing
|
Matatag na franchise; sensitibo sa aktibidad at paggamit ng balance sheet
|
|
Asset & Wealth Management
|
USD 5.051bn / 27.0%
|
Mga management fee, performance fee, pagpapautang at pamumuhunan
|
Mas maraming umuulit na bayarin; nananatiling pabagu-bago ang mga bayaring insentibo
|
|
Mga Solusyon sa Platform
|
USD 0.170bn / 0.9%
|
Mga natitirang aktibidad na may kaugnayan sa consumer at mga exposure sa paglabas
|
Maliit na ambag sa kita; nagpapatuloy na hadlang sa pagpapatupad
|
Ang mga bahagi ng negosyo ay kinakalkula mula sa iniulat na pinagsama-samang netong kita; pinipigilan ng pag-round off ang eksaktong kabuuang 100%. Hindi mapagpapalit ang kakayahang kumita ng segment at ng grupo dahil magkaiba ang alokasyon ng kapital at pagpopondo. Ang mas malaking tanong ay kung mababawasan ng paglago ng mga bayarin ang pagdepende sa kita mula sa mga merkado nang hindi isinasakripisyo ang mga kita dahil sa mga premium sa pagkuha o labis na paggasta.
Mga pangunahing sukatan sa operasyon at mga pagbabago
Sunod-sunod na tumaas ang pagpopondo sa equities kahit bumaba ang intermediation sa equities. Sinusuportahan nito ang mas matibay na interpretasyon ng kita kaysa sa interpretasyong nakabatay lamang sa biglaang pagtaas ng aktibidad sa pangangalakal. Gayunpaman, nakadepende ang mga kita mula sa pagpopondo sa leverage ng kliyente, mga spread, kalidad ng collateral, at mga gastos sa pagpopondo. Ang mahalagang tanong ay ang kita sa bawat yunit ng kapital sa panahon ng stress, sa halip na kung ikinoklasipika ang kita mula sa pagpopondo bilang paulit-ulit.
Nag-aalok ang asset management ng ibang landas tungo sa paglago: pinalalawak ng mga bagong mandato ang base ng bayarin nang may mas kaunting direktang paggamit ng balance sheet. Dapat suriin nang hiwalay ang mga pangmatagalang daloy mula sa pagtaas ng halaga sa merkado at mga daloy ng produktong liquidity. Nangangahulugan ang mga incentive fee, valuation mark sa pamumuhunan, at pagpapautang ng pribadong bangko na hindi dapat pahalagahan ang buong segment ng AWM bilang isang magkakatulad na annuity ng management fee.
|
Tagapagpahiwatig ng operasyon
|
Q3 2026
|
Pagbabago / interpretasyon
|
|
Kita mula sa equities
|
USD 6.441bn
|
+72% YoY; -13% QoQ
|
|
Pagpopondo sa equities
|
USD 3.365bn
|
+96% YoY; +3% QoQ
|
|
Mga bayarin sa investment banking
|
USD 3.224bn
|
+21% YoY; bumaba ang backlog QoQ
|
|
Mga bayarin sa pamamahala at iba pa
|
USD 3.587bn
|
+22% YoY; +7% QoQ
|
|
Mga asset na nasa pangangasiwa
|
USD 4.097tn
|
USD 97bn na pangmatagalang netong pagpasok kada quarter
|
|
Ratio ng kahusayan kada quarter
|
60.5%
|
Mga gastos / netong kita; 59.4% YTD
|
|
Kapital na ibinalik sa mga karaniwang shareholder
|
USD 4.49bn
|
USD 3.00bn na muling pagbili at USD 1.49bn na dibidendo
|
Ang investment banking ay nagbibigay ng kapaki-pakinabang na pagsusuri laban sa extrapolation. Maaaring mapataas ng kasalukuyang nakumpletong transaksyon ang kita habang kumokontra ang backlog, kaya hindi awtomatikong nangangahulugan ang malalakas na kinikilalang bayarin na bibilis ang mga bayarin sa hinaharap. Katulad nito, sinusuportahan ng pagtaas sa mga asset na nasa pangangasiwa ang mga bayarin sa pamamahala lamang kung ang mga asset ay napapatawan ng bayarin at nananatiling matatag ang aktuwal na rate ng bayarin. Ang aming pangunahing interpretasyon ay pinahusay na kakayahan ng franchise na kumita, na may kaakibat pa ring makabuluhang siklikalidad.
3. Pangunahing Kalidad
Maganda ang kalidad ng paglago, na may makabuluhang operating leverage kumpara sa kaparehong quarter noong nakaraang taon, ngunit mas mahina ang sunod-sunod na kakayahang kumita. Nananatiling mas mataas nang malaki ang pre-tax margin kaysa sa antas noong nakaraang taon kahit tumaas ang mga gastusing sensitibo sa kita. Kabilang sa istruktura ng gastos ang parehong nababagong kompensasyon at mga gastusin sa transaksyon, at ang hindi gaanong nababagong teknolohiya, okupansiya, at mga tungkuling pangsuporta. Samakatuwid, ang kanais-nais na halo ng kita ay maaaring magdulot ng malalaking pagbabago sa kita sa alinmang direksyon.
|
Sukatang pinansyal
|
Q3 2025
|
Q2 2026
|
Q3 2026
|
|
Mga netong kita, USD bn
|
15.184
|
20.338
|
18.679
|
|
Mga kita bago ang buwis, USD bn
|
5.392
|
8.563
|
7.003
|
|
Pre-tax margin, kinalkula
|
35.5%
|
42.1%
|
37.5%
|
|
Mga netong kita, USD bn
|
4.098
|
6.628
|
5.294
|
|
Diluted EPS, USD
|
12.25
|
20.98
|
17.01
|
|
Taunang ROE
|
14.2%
|
23.5%
|
18.7%
|
|
Cash at mga katumbas nito, USD bn
|
Hindi ginamit dito
|
187
|
177
|
|
Mga unsecured na pangungutang, USD bn
|
Hindi ginamit dito
|
438
|
444
|
|
Na-standardize na CET1
|
Hindi ginamit dito
|
12.9%
|
12.4%
|
|
Operating cash flow / capex
|
H1 2025: USD -31.558bn / USD 0.975bn
|
H1 2026: USD -25.763bn / USD 1.067bn
|
Wala ang Q3 sa mga materyales ng kita
|
|
Pagtrato sa FCF
|
Hindi batayan para sa pagpapahalaga ng bangko
|
Hindi batayan para sa pagpapahalaga ng bangko
|
Sa halip, suriin ang kapital at likididad
|
Ang mga quarterly na bilang ng P&L ay alinsunod sa US GAAP. Ang pre-tax margin ay mga kinita bago buwis na hinati sa netong kita. Ang ROTE at tangible book value ay mga panukat na hindi GAAP na itinatakda ng kumpanya. Pinagsasama ng mga pautang na walang kolateral ang mga panandalian at pangmatagalang balanse. Ang mga hilera ng cash flow ay tahasang gumagamit ng mga panahon sa unang kalahati ng taon, hindi gaya ng mga quarterly na kolum ng P&L; ang cash flow sa Q3 ay hindi hinango mula sa mga pagbabago sa cash. Ang mga pagsisiwalat para sa Q3 tungkol sa balance sheet at kapital ay mga paunang pagtataya sa mga materyales ng kita.
Hindi maaaring tasahin ang cash conversion ng bangko gamit ang FCF multiple ng isang industriyal na kumpanya. Ang mga pautang, imbentaryong hawak para sa pangangalakal, mga transaksiyong may kolateral, at mga deposito ay bahagi ng paglikha ng kita. Sa unang kalahati ng taon, ang mekanikal na pagbabawas ng capex mula sa operating cash flow ay nagbibigay ng USD -26.830 bilyon, kumpara sa USD -32.533 bilyon isang taon na ang nakalipas. Hindi sinusukat ng kalkulasyong iyon ang salaping maaaring ipamahagi sa mga karaniwang shareholder. Ang negatibong bilang ay maaaring sumasalamin sa paglawak ng negosyo ng kliyente, samantalang ang positibong operating cash flow ay maaaring sumasalamin sa pagbawas ng utang habang lumalala ang kalagayan. Ang angkop na mga pagsusuri ay pagkatubig, paglikha ng kapital, at napapanatiling mga pamamahagi.
Mukhang malaki ang liquidity, ngunit nararapat tutukan nang mabuti ang takbo ng kapital. Tumaas ang standardized RWA mula USD 791 bilyon tungo sa USD 817 bilyon, habang bahagyang bumaba ang CET1 capital mula USD 101.7 bilyon tungo sa USD 101.4 bilyon. Ipinapaliwanag nito kung bakit hindi nagresulta ang malalakas na kita sa accounting sa pagtaas ng capital ratio. Bilang paglalarawan, mangangailangan ang karagdagang USD 40 bilyon na RWA ng USD 4.96 bilyon na kapital para lamang mapanatili ang 12.4% na ratio. Isa itong senaryo, hindi isang forecast o regulatory minimum. Malapit ito sa kasalukuyang karaniwang kita kada quarter, na nagpapakita kung gaano kabilis masipsip ng paglago ang kapasidad para sa pamamahagi.
Ang isang nare-reproduce na hanay ng kita ay nag-uugnay sa kuwento ng operasyon sa pagpapahalaga. Ipagpalagay na bumaba ng 10% ang kita ng Equities mula sa USD 6.441 bilyon, o pagbawas na USD 644.1 milyon. Ipagpalagay na 55% ng nawalang kita ay nababawi sa pamamagitan ng mas mababang variable na gastos, na nag-iiwan ng 45% na epekto sa kontribusyon bago ang buwis. Sa ipinapalagay na 24.4% na antas ng buwis at 301.1 milyong diluted na shares, bumababa ang quarterly EPS ng humigit-kumulang USD 0.73: 644.1 × 45% × (1 − 24.4%) / 301.1. Ang pagpapatuloy sa loob ng apat na quarter ay magpapababa sa taunang kita ng humigit-kumulang USD 2.91; ang pare-parehong ilustratibong 13x multiple ay nagpapahiwatig ng humigit-kumulang USD 37.84 na mas mababang equity value kada share. Ang mga ito ay sensitivity ng analyst, hindi ibinunyag na segment margin o mga prediksyon. Ang pagpapalaya ng kapital, mga pagbabago sa iba pang negosyo, at nagbabagong market multiple ay maaaring makabawi o magpalaki sa resulta.
Magkakahalo ang paglalaan ng kapital. Binabawasan ng mga repurchase ang bilang ng mga share at maaaring pataasin ang EPS, ngunit ang pagbili nang higit sa book value ay maaaring magpahina sa book value kada natitirang share kahit positibo ang accretion sa kita. Ang mga repurchase noong Q3 ay nagkaroon ng karaniwang presyo na USD 1,048.73, na mas mataas kaysa sa reference na pagsasara ng stock na ginamit dito. Inilalarawan ng paghahambing na iyon ang timing ng pagpapatupad; hindi nito awtomatikong pinatutunayan na mali ang pagpapahalaga sa mga share noong binili ang mga ito. Ang pagsusuri sa pamumuhunan ay kung ang inaasahang kita ay lumampas sa mga alternatibong paggamit ng kapital.
Ang pangunahing usapin sa normalisasyon ay ang pagpapanatili ng kita. Kasama sa siyam-na-buwang ROE ang mga benepisyo mula sa mga pag-aayos sa buwis para sa mga gantimpalang nakabatay sa sapi ng empleyado, samantalang kasama sa Q3 ang karagdagang gastusing pangkawanggawa. Ang pag-aalis ng isang paborableng item nang hindi inaayos ang hindi paborableng item, o kabaliktaran nito, ay magpapalihis sa argumento. Samakatuwid, ang aming balangkas ay nagtatakda ng saklaw para sa napapanatiling ROE sa halip na maglahad ng inayos na quarterly EPS na bilang bilang isang tiyak na forecast. Ang pinakamahalagang baryable ay nananatiling ang dagdag na kakayahang kumita ng kapital sa negosyo ng markets.
4. Tanawin ng Industriya at Kompetisyon
Kabilang sa kaugnay na mapagkumpitensyang merkado ang pandaigdigang investment banking, institutional trading at financing, asset management, at pribadong yaman. Ang mga dami ng transaksyon sa merkado, kumpiyansa ng mga issuer, pagkumpleto ng mga deal, at leverage ng kliyente ang nagtutulak sa unang dalawang aktibidad; ang mga asset ng kliyenteng may bayad at pagganap ng pamumuhunan ang nagtutulak sa huling dalawa. Ang malawak na ranggo ng kita ng mga bangko ay hindi tumpak na sukatan ng bahagi sa alinmang isa sa mga pamilihang ito.
Kabilang sa mga hadlang sa pagpasok ang mga ugnayan, teknolohiya sa pagpapatupad, kapasidad sa pagpopondo, pamamahala ng collateral, at mga pahintulot sa regulasyon. Pinapaboran ng mga hadlang na iyon ang mga kasalukuyang kalahok, ngunit hindi inaalis ang kumpetisyon para sa kompensasyon, kapasidad ng balance sheet, at pagpepresyo. Ang mas mabilis na paglago ng financing ay maaaring kumatawan sa mas mahusay na pag-abot sa mga kliyente, mas malaking panganib na tinatanggap, o pareho. Samakatuwid, pinaghahambing ng ulat ang paglago ng operasyon at mga kita nang magkasama, nang hindi ipinapalagay na ang paglago ng kita ay nagpapakita ng pagbuti sa market share na isinasaalang-alang ang panganib.
|
Mapagkumpitensyang larangan
|
Katibayan at pagpoposisyon
|
Implikasyon sa pagpapahalaga
|
|
Pagpapayo at underwriting
|
Inihayag ng GS na No. 1 ito sa inihayag/nakumpletong M&A at mga alok na may kaugnayan sa equity YTD; iniulat ng JPM ang 9.2% na pangkalahatang bahagi sa pool ng bayarin sa IB
|
Matitibay na posisyon sa mga kategorya; magkakaibang depinisyon ng ranggo
|
|
Mga pamilihan ng equity
|
GS +72% YoY kumpara sa MS +41% at JPM +49%
|
Nagkakaroon ang GS ng relatibong momentum; ang paglago lamang ay hindi market share
|
|
Fixed income
|
GS -1% YoY; MS -7%; JPM -4%
|
Relatibong katatagan sa loob ng mas mahinang quarter
|
|
Mga paulit-ulit na bayarin sa wealth at asset management
|
Kita ng GS AWM na USD 5.051bn; kita ng wealth ng MS na USD 9.065bn
|
Mas malaki ang batayan ng kita sa wealth ng MS; kailangan ng GS ng pagbabago sa halo
|
Ang mga pahayag sa pagraranggo sa itaas ay mga pagbubunyag ng kumpanya na tumutukoy sa Dealogic at may magkakaibang saklaw ng produkto. Hindi sila magkasalungat at hindi dapat pagsamahin sa iisang league table. Ang maihahambing na ibinunyag na kita mula sa equities ay nagbibigay ng mas kapaki-pakinabang na panandaliang pagsusuri ng momentum, bagama't nananatili ang mga pagkakaiba sa halo ng produkto at paglalahad ng financing.
|
Kumpanya / panahon
|
Kita at paglago
|
Kita / kapital
|
Pagsusuri sa kompetisyon
|
|
The Goldman Sachs Group, Inc. / Q3 2026
|
USD 18.679bn; +23% YoY
|
ROTE 20.5%; CET1 12.4%
|
Nangunguna sa paglago ng equities; mas mataas na konsentrasyon sa markets
|
|
Morgan Stanley / Q3 2026
|
USD 20.3bn; humigit-kumulang +11.5% YoY
|
ROTCE 22.6%; CET1 14.9%
|
Mas matibay na suporta mula sa wealth; kita mula sa equities na USD 5.799bn
|
|
JPMorgan Chase & Co. / Q3 2026
|
Iniulat na USD 50.2bn; pinamahalaang USD 50.9bn
|
ROTCE 20%; CET1 13.9%
|
Sari-saring pagpopondo at malawak na pamumuno sa mga bayarin sa IB
|
|
Citigroup Inc. / Q3 2026
|
USD 23.845bn; +8% YoY
|
RoTCE 11.5%; CET1 12.8%
|
Mas mababang mga return ng grupo; mas malakas na prangkisa ang Services
|
Iniulat ng lahat ng peer ang quarter ng Setyembre 2026. Ang paglago ng kita ng Morgan Stanley ay kinakalkula mula sa ni-round na halagang USD 20.3 bilyon at USD 18.2 bilyon. Magkaibang presentasyong accounting ang iniulat at pinamamahalaang kita ng JPM; ang ROTCE nito na ipinakita rito ay ang iniulat, sa halip na ang 21% na bilang na hindi kasama ang isiniwalat nitong makabuluhang item. Ang mga sukatan ng return sa iba't ibang kompanya ay humigit-kumulang na maihahambing, ngunit hindi magkapareho. Gumagamit ang GS ROTE, peer ROTCE at Citi RoTCE ng magkakaibang reconciliation ng kompanya. Walang cross-company na ranggo ng EPS na ginagamit dahil arbitraryo ang bilang ng mga share.
Mga nangunguna at nahuhuli: Ang GS ang may pinakamalinaw na relatibong panalo sa paglago sa ibinunyag na kita mula sa mga merkado ng equities sa pagitan ng GS, MS, at JPM ngayong quarter. Mas malakas ang sandigan ng MS sa kita mula sa wealth management at mas mataas ang iniulat na tangible return ng grupo. Nananatili ang JPM ng isang sari-saring modelo ng kita at pagpopondo at ibinunyag nito ang malawak na pamumuno sa mga bayarin sa investment banking. Nahuhuli ang return ng grupo ng Citi, sa kabila ng malakas nitong prangkisa sa Services; hindi ito dapat makatanggap ng kaparehong premium batay sa return dahil lamang mas malaki ang kabuuang kita nito kaysa sa GS. Mga pagtatasa ito ng operasyon, hindi mga rekomendasyon sa stock ng mga peer.
Ang GS ay isang netong nakikinabang mula sa aktibong mga merkado ng kapital at sa pagtaas ng demand para sa pagpopondo at pagpapayo. Ang hamon ay gawing matatag na kita para sa mga shareholder ang kalamangan na iyon nang hindi kumokonsumo ng labis na kapital. Sa aming batayang sitwasyon, nararapat ang franchise ng premium kumpara sa mga bangkong may mas mababang kita, ngunit ang kasalukuyang multiple sa book value ay nagsasama na ng malaking tagumpay. Hindi kami nakakalap ng magkakatugmang presyo ng equity ng mga kapantay, kaya ang konklusyong ito ay nakabatay sa ekonomiks ng kita sa halip na sa isang hindi suportadong pahayag na ang GS ay kinakalakal nang mas mataas o mas mababa sa isang napatunayang median ng multiple ng mga kapantay.
5. Mga Pangunahing Panganib
-
Pagbabawas ng leverage ng kliyente: ang mas mababang balanse sa prime financing, mas mababang halaga ng collateral, o mas masisikip na spread ay magpapababa sa kita mula sa financing at magpapahina sa operating leverage. Ipinakikita ng sensitivity ng kita sa Seksyon 3 ang mekanismo ng paghahatid sa halip na maghula ng pagbaba.
-
Pagkonsumo ng kapital: ang karagdagang paglago ng RWA nang walang proporsyonal na pagbuo ng CET1 ay maaaring maglimita sa mga buyback o mangailangan ng pagbabawas ng mga asset na may mas mababang kita. Ang patuloy na pagbaba ng standardized ratio ay magpapahina sa aming pagtatasa sa kalidad ng paglago.
-
Pagkaubos ng pipeline ng mga deal: ang patuloy na pagliit ng backlog, mga pagkansela, o pagkaantala ng mga pag-apruba ng regulator ay maaaring magpababa sa hinaharap na kita mula sa pagpapayo at underwriting matapos makilala na ang malalakas na nakumpletong transaksyon.
-
Pagkalugi sa kredito at collateral: ang mga wholesale loan na may kapansanan o hindi kanais-nais na pagtatasa sa pribadong merkado ay magpapataas ng mga probisyon, kakain sa napanatiling kapital, at magpapahirap na mapanatili ang premium na book multiple. Ang secured exposure ay mayroon pa ring panganib sa pagkatubig ng collateral at wrong-way risk.
-
Pagbaligtad ng fee base: ang patuloy na pangmatagalang pag-agos palabas ng mga kliyente o pagbagsak ng mga halaga sa merkado ay magpapababa sa mga asset na may bayarin, habang maaaring pababain ng mas matinding kompetisyon ang epektibong mga bayarin. Maaaring bumaba ang mga incentive fee bago kapansin-pansing lumiit ang base ng management fee.
-
Mga rate ng pagpopondo at discount rate: ang mas mataas na gastos sa deposito o unsecured na pagpopondo ay maaaring magpaliit sa mga financing spread. Ang mas mataas na kinakailangang kita sa equity ay magkakahiwalay na magpapababa sa makatwirang book multiple, kahit manatiling hindi nagbabago ang iniulat na EPS.
-
Pagpapatupad ng exit at mga pagkuha: ang mga karagdagang markdown sa Apple Card o magastos na integrasyon ng mga bagong negosyo sa pamamahala ng asset ay maaaring magpahina sa mga kita. Ang mga inanunsyong pagkuha ay hindi nagpapatunay ng natapos na integrasyon o natantong mga synergy.
-
Positibong posibilidad sa aming maingat na pananaw: ang matatag na ROE na higit sa 22%, lumalaking mga umuulit na bayarin, at matatag na kapital ay maaaring magbigay-katwiran sa mas mataas na multiple. Sa kasong iyon, magiging masyadong konserbatibo ang aming 18–20% na saklaw ng normalisasyon; ito ay isang partikular na kondisyon na magpapawalang-bisa sa batayang paghatol.
6. Checklist sa Pagsubaybay
Ang mga sumusunod na threshold ay mga tuntunin sa pagsubaybay para sa pananaliksik, hindi gabay ng kumpanya o mga kinakailangan sa regulasyon. Suriin sa susunod na quarterly release at kaukulang filing; walang hindi beripikadong petsa ng paglalabas ng kita ang ipinapalagay.
-
Kapital: ang istandardisadong CET1 ratio na nananatili sa o higit sa 12.4%, kasabay ng kumikitang paglago, ay sumusuporta sa pananaw na mapapamahalaan ang paggamit ng kapital. Ang isa pang pagbaba ng 50 basis points o higit pa ay makabuluhang magpapahina rito.
-
Pagpapanatili ng kita: Ang ROE na hindi bababa sa 20% sa loob ng ilang quarter ay susuporta sa kasalukuyang balangkas ng pagpapahalaga. Ang paulit-ulit na mga resulta na mas mababa sa 18% ay magpapataas ng downside mula sa normalisasyon. Ihiwalay sa bawat pagkakataon ang mga epekto ng buwis at hindi pangkaraniwang gastos.
-
Prangkisa sa pagpopondo: Ang pagpopondo sa equities na nasa o higit sa USD 3.365 bilyon, na may matatag na paggamit ng kapital, ay susuporta sa katatagan. Ang pagbabang lampas sa 10% na may kasabay na pagtaas ng pagkalugi sa kredito ay magpapasubok dito.
-
Paulit-ulit na mga bayarin: ang mga bayarin sa pamamahala at iba pang bayarin na nasa o higit sa USD 3.587 bilyon, na sinusuportahan ng positibong pangmatagalang net inflows, ay magpapalakas sa batayan ng kita. Ang dalawang magkasunod na quarter ng pangmatagalang outflows ay magpapahina sa pagtatayang iyon.
-
Muling pagdadagdag ng mga deal: ang pagpapatatag o paglago sa backlog ng investment banking ay magpapahusay sa visibility sa hinaharap. Ang karagdagang pag-urong kasabay ng bumababang kinikilalang bayarin ay magsasaad ng hindi gaanong suportadong pipeline.
-
Disiplina sa gastos: ang efficiency ratio na malapit sa o mas mababa sa 60% habang tumataas ang mga umuulit na bayarin ay susuporta sa kalidad ng operasyon. Ang ratio na higit sa 63% nang walang malinaw na pansamantalang paliwanag ay magmumungkahi ng mas mahinang conversion ng kita.
-
Kalidad ng pamamahagi: ihambing ang mga presyo ng repurchase sa inaasahang mga return sa parehong panahon at subaybayan ang pag-unlad ng book value. Ang pagpapatatag ng CET1 at tumataas na book value kasabay ng mga pamamahagi ay mas kapani-paniwala kaysa sa pagtaas ng EPS lamang.
-
Pagbabago sa pagsisiwalat: itugma ang paunang datos sa balanse para sa Q3, RWA, at AUS sa kasunod na Form 10-Q. Ang mahalagang pagbabago sa mga exposure sa kapital o pagpopondo ay mangangailangan ng muling pagbubukas ng konklusyon.
7. Mga Pinagmulan
Cutoff ng pananaliksik: Oktubre 16, 2026, Asia/Shanghai. Ginagamit ng pagpapahalaga sa equity ang pagsasara ng regular na sesyon noong Oktubre 15, hindi ang mga presyo pagkatapos ng oras ng kalakalan o mga presyo ng token sa LBank. Ibinubukod ng mga source sa ibaba ang mga iniulat na katotohanan mula sa aming mga kalkulasyon at pagpapalagay. Walang na-verify na kasabay na dataset ng consensus o kumpletong transcript ng tawag ang isinama; walang halaga ng paglagpas/pagkulang, target ng broker, o forecast ng consensus ang ipinapahayag. Ang Q3 release at mga inihain na exhibit ang pinakahuling ebidensya ng mga kita na ginamit; ang Q2 Form 10-Q ang nagbibigay ng makasaysayang konteksto ng cash flow. Maaaring magbago ang paunang datos ng Q3 sa kasunod na paghahain.
-
-
-
-
-
-
-
Pahayag sa Mamamahayag tungkol sa Kita sa 3Q26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 2026-10-13.
-
-
-
-
-
-
-
-



 Paglipat