May-akda: LBank Research Analista: Ludo
Paunawa: Ang ulat na ito ay binuo at sinuri mula sa impormasyong pampublikong magagamit at nilalayon lamang para sa pagbabahagi ng impormasyon at talakayang pananaliksik. Hindi ito bumubuo ng payo sa pamumuhunan, rekomendasyon sa mga securities, tagubilin sa pangangalakal, o anumang garantiya ng mga kita. Ang mga operasyon ng kumpanya, pagpapahalaga, presyo sa merkado, at mga pinagkasunduang inaasahan na tinalakay rito ay maaaring magbago sa paglipas ng panahon. Dapat malayang beripikahin ng mga mambabasa ang datos at gumawa ng sarili nilang mga desisyon.
1. Pangunahing Konklusyon
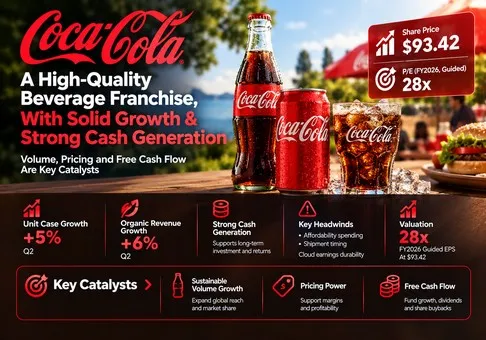
Pangkalahatang pagtatasa: Ang The Coca-Cola Company ay isang de-kalidad na prangkisa ng inumin at isang netong nakikinabang sa kompetisyon, ngunit mahal ang stock sa humigit-kumulang 28.3–28.6 beses ng inaasahang maihahambing na kita para sa FY2026. Katamtamang negatibo ang risk/reward sa pagsasara noong Oktubre 19 na USD 93.42. Ang mapagpasyang salik ay kung ang pagbangon ng dami ng benta ay magbubunga ng napapanatiling cash earnings matapos ang paggasta para sa abot-kayang presyo at pamumuhunan sa marketing.
-
Kapani-paniwala ang pagbangon ng demand. Ang 5% na paglago ng unit case sa ikalawang quarter ay sinabayan ng 6% na organikong paglago ng kita. Sinusuportahan ng kombinasyong iyon ang mas malusog na franchise kaysa sa pagtaas ng kita na dulot lamang ng implasyon. Gayunpaman, nangangahulugan ang activation sa mga sporting event at timing ng mga shipment na hindi dapat basta i-ekstrapola ang pinakahuling quarter tungo sa pangmatagalang palagay sa demand.
-
Nararapat kilalanin ang pagbangon sa pananalapi, ngunit may kundisyon kaugnay ng cash flow. Ang operating cash flow na USD 7.543 bilyon sa H1, bawas ang USD 684 milyon na capex, ay nagbunga ng USD 6.859 bilyon na FCF. Kasama sa paghahambing sa nakaraang taon ang contingent payment para sa fairlife, kaya napapalaki ng dramatikong pagbangon ang tunay na pagbilis ng operasyon. Ang angkop na pagsubok ay ang pagtupad sa taunang gabay at ang natitirang cash na magagamit matapos ang mga dibidendo.
-
Bumubuti ang pagpapatupad sa mga channel, ngunit ang tagumpay sa KFC ay para sa 2027. Saklaw ng kasunduan noong Oktubre 15 ang 3,600 restawran sa U.S., na magsisimula sa Enero at inaasahang ganap na maipatutupad pagsapit ng tagsibol. Pinatitibay nito ang tesis sa distribusyon; hindi nito ipinapaliwanag ang mga benta sa Q3 2026 o binibigyang-katwiran ang inimbentong halaga ng kontrata. Maaaring mauna ang mga gastos sa kagamitan, marketing, at insentibo bago ang mga kita mula sa kontrata sa ganap na yugto nito.
-
Nangangailangan na ang pagpapahalaga ng matagumpay na pagpapatupad. Ipinahihiwatig ng gabay noong Hulyo ang maihahambing na EPS na USD 3.27–3.30, na kinalkula mula sa batayang FY2025 na USD 3.00 at 9%–10% na paglago. Ang paggamit ng humigit-kumulang 4.303 bilyong karaniwang basic share sa Q2 bilang malinaw na proxy para sa halaga ng equity ay nagbibigay ng USD 402.0 bilyon at 3.08% na inaasahang FCF yield. Ang denominator ng share ay isang period average, kaya tantiya ito sa halip na live na market-cap quote.
-
Maaaring limitado lamang ang maibigay na proteksiyon sa pagpapahalaga ng isang kasiya-siyang quarter. Ang mga sensitivity ng analyst, hindi ang mga target na presyo, ay nagbibigay ng USD 75.60 sa EPS na USD 3.15 at 24 na beses ng kita, USD 85.41 sa EPS na USD 3.285 at 26 na beses, at USD 100.05 sa EPS na USD 3.45 at 29 na beses. Katumbas ito ng humigit-kumulang −19.1%, −8.6% at +7.1% kumpara sa USD 93.42, hindi kasama ang mga dibidendo. Nangangailangan ang bullish na sitwasyon ng mga kita na mas mataas sa kasalukuyang gabay; ipinapalagay ng base case ang pagtupad sa gabay na may mas mababang multiple.
Ang mga pagpipilian sa multiple ay mga palagay sa pananaliksik na ginagamit upang ipakita ang sensitivity, hindi mga naobserbahang makasaysayang average o saklaw ng patas na halaga na hinango mula sa mga peer. Ang isang yunit na pagbabago sa multiple ay nagpapagalaw ng halaga nang USD 3.285 sa base EPS. Malaki ito kung ihahambing sa ambag sa kita mula sa maliit na pagbuti sa taunang organic growth. Samakatuwid, maaaring magsabay ang malakas na pagpapatupad at hindi kaakit-akit na karagdagang equity return.
2. Pangkalahatang-ideya ng Kumpanya, Halo ng Negosyo, at Pangunahing Sukatan ng Operasyon
Kumikita ang Coca-Cola sa pamamagitan ng pagmamay-ari ng mga tatak at pormula ng inumin, pagbebenta ng mga concentrate at syrup sa mga kasosyong bottler, at pagbebenta ng mga natapos na produkto sa mga piling negosyo. Ang mga bottler ang gumagawa, nagbabalot, at namamahagi ng malaking bahagi ng pisikal na dami ng sistema. Sinusuportahan din ng pangunahing kumpanya ang pag-aanunsyo, pagpapaunlad ng kategorya, at mga ugnayan sa customer. Nagbibigay ang estrukturang ito ng malawak na abot sa franchise nang hindi kinakailangang maisama sa pinagsama-samang balance sheet nito ang bawat bote, bodega, at trak na panghatid.
Saklaw ng portfolio ng produkto ang mga carbonated soft drink, juice at dairy na may karagdagang halaga, tubig, sports drink, kape, at tsaa. Sinasalamin ng kita kapwa ang mga pagkakataon ng pagkonsumo at ang halagang pang-ekonomiya na nakukuha sa bawat pagkakataon. Naiimpluwensiyahan ng laki ng pakete, magagamit muli na balot, channel, at heograpiya ang halagang iyon. Maaaring mapanatili ng abot-kayang pakete ang akses ng mamimili habang binabawasan ang kita sa bawat unit case; maaaring mapabuti ng premium na produkto ang product mix habang medyo maliit lamang ang naiaambag na pisikal na dami.
Ang mga operating segment ay batay sa heograpiya, kasama ang Bottling Investments. Hindi ito mga pagsisiwalat ng kita sa antas ng produkto. Ginagamit ng sumusunod na talahanayan ang kita mula sa ikatlong partido upang maiwasan ang dobleng pagbibilang ng kita sa pagitan ng mga segment. Kabilang sa operating income ng segment ang ekonomiya sa pagitan ng mga segment; iniaayon ng Corporate ang kabuuan ng mga segment sa pinagsama-samang operating income.
|
Negosyo sa Q2 2026
|
Kita mula sa ikatlong partido, milyong USD
|
Operating income, milyong USD
|
Papel at limitasyon sa ekonomiya
|
|
Hilagang Amerika
|
5,405
|
1,695
|
Pinakamalaking pinagmumulan ng kita; concentrate, fountain, at mga natapos na inumin; mahalaga ang abot-kayang presyo at pagpapatupad sa mga channel.
|
|
Europa, Gitnang Silangan at Africa
|
3,087
|
1,309
|
Ekonomiya ng tatak/franchise; nakaaapekto ang timing ng marketing at halo ng mga bansa sa pag-convert ng kita tungo sa tubo.
|
|
Latin America
|
1,839
|
1,177
|
Matibay na ekonomiya ng concentrate; malaki ang epekto ng mga currency sa naiulat na paglago.
|
|
Asia Pacific
|
1,487
|
656
|
Malaking oportunidad sa dami; maaaring mabawasan ng mga pakete na mas mababa ang presyo at halo ng mga bansa ang kita kada case.
|
|
Mga Pamumuhunan sa Bottling
|
1,525
|
91
|
|
|
Korporasyon / rekonsilyasyon
|
37
|
(256)
|
Kita at mga gastos ng korporasyon; pinagsama-samang kita na 13,380 at kita sa operasyon na 4,672.
|
Batayan ng pinagmulan: Form 10-Q noong Hulyo 3, 2026, Tala 16; mga bilang sa milyong USD. Maliit ang kita ng korporasyon at isinama para sa rekonsilyasyon. Mas maaasahang ipinapaliwanag ng panrehiyong istruktura ang ekonomikong pagkakalantad kaysa sa pag-uugnay ng hindi isiniwalat na ambag sa kita sa isang indibidwal na tatak.
Mga pangunahing sukatan sa operasyon at mga pagbabago
|
Sukatan / pangyayari
|
Napatunayang obserbasyon
|
Interpretasyon ng pananaliksik
|
|
Operasyonal na demand noong Q2
|
Mga unit case +5%; benta ng concentrate +4%; presyo/mix +2%
|
Ihiwalay ang pagkonsumo ng mamimili mula sa tiyempo ng pagpapadala ng concentrate.
|
|
Lawak ng mga kategorya noong Q2
|
Zero Sugar +16%; tubig/sports/kape/tsaa +6%; kape −2%
|
Nakaaengganyo ang lawak ng demand, ngunit patuloy na nagkakaiba ang mga indibidwal na negosyo.
|
|
Kakayahang kumita noong Q2
|
GAAP margin 34.9%; maihahambing na margin 35.6%; maihahambing na EPS na USD 0.97
|
Matatag ang kalidad ng operasyon; nakaaapekto ang currency at mga adjustment sa EPS.
|
|
Gabay para sa FY2026
|
Organikong paglago na humigit-kumulang 5%; maihahambing na EPS na +9%–10%; FCF na humigit-kumulang USD 12.4 bilyon
|
Ipinapahiwatig ng EPS na USD 3.27–3.30 kumpara sa batayang USD 3.00 para sa FY2025.
|
|
Kaganapan sa pag-uulat para sa Q3
|
Oktubre 27 bago magbukas ang NYSE; tawag sa 8:30 a.m. ET
|
Hindi pa inilalabas ang mga resulta noong petsa ng ulat na ito; mag-aambag ang KFC mula 2027.
|
|
Panlabas na mga inaasahan
|
TipRanks EPS na USD 0.88; The Right Trader na USD 0.87 / kita na USD 12.9 bilyon
|
Na-access ang mga pangalawang snapshot noong Oktubre 20; huwag pagsamahin ang mga ito bilang isang tiyak na consensus.
|
Niro-round off ang mga porsiyento ng paglago ng kumpanya; ang organikong paglago, maihahambing na margin, at maihahambing na EPS ay hindi GAAP. Ang isang kaha ng mga inuming handa nang inumin na ibinenta ng sistema ay hindi katumbas ng isang padala ng concentrate na kinikilala ng parent company. Mahalaga ang pagkakaibang ito kapag binabago ng timing ng imbentaryo ang nakikitang ugnayan sa pagitan ng pagkonsumo at iniulat na kita.
Ang nalalapit na ulat ay pagsubok sa komposisyon ng paglago. Ang mas malaking bilang ng kita na dulot ng salapi o pansamantalang paghahabol sa mga naantalang pagpapadala ay hindi kasinghalaga ng malawak na demand ng mamimili na may matatag na ekonomiks. Sa kabaligtaran, maaari pa ring katanggap-tanggap ang bahagyang mas mabagal na paglago ng yunit kung bubuti ang presyo/mix at ang kita sa pagpapatakbo ay nagiging cash. Hindi matutukoy ng iisang pangunahing ulat tungkol sa paglago ang pagkakaiba ng mga resultang iyon.
Magkakaiba ang mga inilathalang snapshot ng pagtataya: ipinapakita ng TipRanks ang Q3 EPS na USD 0.88, samantalang ipinapakita ng The Right Trader ang USD 0.87 at kita na USD 12.9 bilyon. Pareho silang pangalawang mapagkukunan na na-access noong Oktubre 20, at ang huling pahina ay naglalaman ng lipas na teksto ng relatibong petsa. Nagbibigay ang mga ito ng konteksto, hindi ng awtoritatibo at napapanahong pamantayan. Iniaangkla ng ulat ang paghatol nito sa opisyal na taunang gabay at mga operational na threshold sa halip na magpahayag ng tumpak na pagtataya ng paglampas sa consensus.
3. Pangunahing Kalidad
|
Sukatang pinansyal
|
FY2025
|
H1 2025
|
H1 2026
|
|
Kita, USD milyon
|
47,941
|
23,664
|
25,852
|
|
GAAP na kita sa pagpapatakbo, USD milyon
|
13,762
|
7,939
|
9,031
|
|
Margin ng pagpapatakbo ayon sa GAAP
|
28.71%
|
33.55%
|
34.93%
|
|
Diluted EPS ayon sa GAAP, USD
|
3.04
|
1.65
|
1.94
|
|
Daloy ng salapi mula sa mga operasyon, milyong USD
|
7,408
|
(1,391)
|
7,543
|
|
Mga gastusing kapital, milyong USD
|
2,112
|
751
|
684
|
|
FCF: OCF bawas capex, milyong USD
|
5,296
|
(2,142)
|
6,859
|
|
Salapi at panandaliang pamumuhunan, milyong USD
|
13,872
|
Hindi ginamit
|
13,529
|
|
Kabuuang mga pangungutang, milyong USD
|
45,492
|
Hindi ginamit
|
43,543
|
Batayan ng pinagmulan: FY2025 Form 10-K at H1 2026 Form 10-Q. Ang taunang at kalahating-taong yugto ay hindi direktang mapagpapalit; walang ginamit na taunang pagtatantiya para sa kalahating taon. Kinakalkula ang mga margin at FCF. Ang mga paghahambing sa balance sheet ay Disyembre 31, 2025 laban sa Hulyo 3, 2026. Ang kabuuang pangungutang ay katumbas ng mga utang/promissory note na dapat bayaran, kasalukuyang maturity ng utang, at pangmatagalang utang; hindi kasama sa salapi ang hiwalay na ikinlasipikang marketable securities.
Malakas ang kalidad ng paglago, ngunit hindi pantay ang monetization sa mga rehiyon. Maaaring gawing kaakit-akit na karagdagang kita ng network ng tatak at mga bottler ang katamtamang pagbuti sa pagkonsumo. Gayunpaman, hindi ginagarantiyahan ng mas mataas na dami ang mas mahusay na ekonomiya. Maaaring mabawi ng halo ng mga bansang o pakete na mas mababa ang halaga ang benepisyo ng mas malaking umiiral na base ng mga mamimili. Ang pinakamalakas na ebidensya ay ang sabay na pagbuti sa pagkonsumo, pagkuha ng halaga, at paglikha ng salapi.
Malakas ang kakayahang kumita. Ang pinakabagong kalahating-taong GAAP operating margin ay papalapit sa 35%, at mas mataas ang maihahambing na margin sa pinakabagong quarter. Sinusuportahan ng ganitong mga margin ang pananaw na nakukuha ng parent company ang mahalagang ekonomiya ng tatak. Hindi nito ipinahihiwatig ang walang limitasyong kapangyarihan sa pagpepresyo: nililimitahan ng abot-kaya para sa mamimili, negosasyon ng mga retailer, at kakayahang kumita ng mga bottler ang maaaring makuha mula sa sistema. Mahina ring pundasyon para sa pangmatagalang pagpapalawak ng margin ang pagbabawas sa marketing kung makasisira ito sa hinaharap na demand.
Nakabawi ang conversion sa salapi, na may mahahalagang epekto ng timing. Ang naiulat na FCF para sa FY2025 ay USD 5.296 bilyon; ang ni-round na FCF ng kumpanya, hindi kasama ang USD 6.1 bilyong contingent na bayad para sa fairlife, ay USD 11.4 bilyon. Ipinaliliwanag ng pagsasaayos na iyon kung bakit ang naiulat na year-on-year na paglago ng cash ay hindi magandang hiwalay na tagapagpahiwatig ng operasyon. Ang bayad ay tunay na pang-ekonomiyang gastos sa pagkuha kahit hindi ito angkop ituring na paulit-ulit na taunang gastusin. Kapaki-pakinabang ang pag-normalize nito para sa pagpoprogno, habang kinakailangan ang pagsasama nito sa pagtatasa ng alokasyon ng kapital.
Matatag ang balance sheet ngunit may leverage. Ang kabuuang mga utang na USD 43.543 bilyon ay mas mataas kaysa sa cash at panandaliang pamumuhunan na USD 13.529 bilyon, na nag-iiwan ng pinasimpleng netong posisyon ng pangungutang na USD 30.014 bilyon. Hindi kasama sa kalkulasyon ang mga marketable securities, lease, at iba pang claim, kaya hindi ito ganap na pagsasaayos ng enterprise value. Sinusuportahan ng paulit-ulit na kita ang pagbabayad ng utang, ngunit mas kaunti ang kalayaan ng kumpanya kaysa sa isang negosyong may netong cash upang sumalo ng malalaking hindi inaasahang legal o buwis na bayarin.
Sinusuportahan ng paglikha ng cash ang alokasyon ng kapital. Ang mga dibidendo sa H1 na USD 4.562 bilyon at mga pagbili ng treasury share na USD 663 milyon ay magkatuwang na kumonsumo ng USD 5.225 bilyon. Kung ihahambing sa FCF na USD 6.859 bilyon, nag-iiwan ito ng humigit-kumulang USD 1.634 bilyon bago ang iba pang daloy ng pamumuhunan at pagpopondo. Ang mga muling pagbili ay paggamit ng salapi sa halip na makina ng paglago sa operasyon, at binabawasan ng mataas na pagpapahalaga ang ekonomikong pakinabang ng bawat muling biniling share.
Isang mauulit na tulay mula operasyon tungo sa pagpapahalaga
Ang pangunahing baryabol ay kita mula sa salapi sa bawat karagdagang pagkakataon ng pagkonsumo. Para sa malinaw na taunang sensitivity, gamitin ang kita sa FY2025 na USD 47.941 bilyon bilang batayan ng exposure. Ang isang karagdagang porsiyentong punto ng paglago ng kita ay nagdaragdag ng USD 479.41 milyon. Sa pag-aakalang ang karagdagang kitang iyon ay kumikita ng maihahambing na operating margin sa Q2 na 35.6%, ang karagdagang operating profit ay USD 170.67 milyon. Ang paglalapat ng ginabayang underlying tax rate na 19.9% ay nagbibigay ng humigit-kumulang USD 136.71 milyon pagkatapos ng buwis, o USD 0.0317 kada share gamit ang 4.313 bilyong diluted shares.
Sa ipinapalagay na 80% incremental cash conversion, ang parehong pagbabago ay nagdaragdag ng tinatayang USD 109.37 milyon sa FCF. Sa ipinapalagay na 26 na beses ng kita, ang pagtaas sa EPS ay katumbas ng humigit-kumulang USD 0.82 na halaga ng equity bawat share. Ang bawat palagay sa margin, buwis, mga share, at conversion ay malinaw na nakasaad. Isa itong static sensitivity, hindi gabay ng kumpanya: ipinapalagay nitong hindi nagbabago ang financing at bilang ng share, hindi isinasaalang-alang ang pana-panahong pagbabago sa working capital, at itinuturing ang karaniwang operating margin bilang pagtatantya ng incremental margin.
Direktang sumusunod ang konklusyon. Ang mga tagumpay sa distribusyon at organikong paglago ay nakatutulong sa likas na kakayahang kumita, ngunit ang isang maliit na positibong sorpresa sa paglago ay hindi awtomatikong bumabawi sa pagliit ng multiple. Ang napapanatiling muling pagtaas ng valuation ay mangangailangan ng ebidensiyang mas mahusay o mas matibay ang incremental economics kaysa sa mga palagay na ito, sa halip na basta mas malaking bilang ng mga pisikal na case.
4. Industriya at Mapagkumpitensyang Kalagayan
Ang kaugnay na merkado ay mga handang inuming walang alkohol, na may katabing kompetisyon mula sa kape, energy drink, at functional drink. Namimili ang mga mamimili batay sa okasyon, antas ng presyo, at mga channel; mas malawak ang kompetisyon kaysa sa kagustuhan sa tatak ng cola. Hinahati ng value chain ang pagmamay-ari ng tatak at ekonomika ng concentrate mula sa pagmamanupaktura, distribusyon, access sa retail, at kagamitan para sa foodservice. Ang direktang paghahambing sa isang franchisor at isang pinagsama-samang bottler nang hindi isinasaalang-alang ang paghahating iyon ay magpapakita ng maling antas ng kakayahang kumita.
|
Mapagkumpitensyang larangan
|
Napatunayang ebidensya / saklaw
|
Sino ang nakikinabang o nalulugi
|
Implikasyon sa pagpapahalaga
|
|
Access sa foodservice sa U.S.
|
KFC U.S.: 3,600 restawran; magsisimula ang transisyon sa Enero 2027
|
Nagwawagi ang Coca-Cola sa bagong account; nawawala sa PepsiCo ang account na ito
|
Lumalakas ang bentahe sa distribusyon; pinipigilan ng hindi isiniwalat na ekonomika ang pagtataya ng epekto sa EPS.
|
|
Mga pangunahing inumin sa Hilagang Amerika
|
KO Q2 unit cases +3%; PBNA Q3 dami ng inumin −2%
|
Nagpapakita ang KO ng mas malakas na isiniwalat na momentum; magkaiba ang mga panahon
|
Sinusuportahan ang premium sa kalidad nang hindi nagtatatag ng sabayang paglilipat ng market share.
|
|
Mga inuming pampalamig sa U.S.
|
Kita ng segment ng KDP sa Q2 +10%; dami/mix +6.5%
|
Nagwawagi rin ang KDP sa demand
|
Nililimitahan ng kompetisyon ang kaso para ipagpalagay na lahat ng paglago ng kategorya ay napupunta sa KO.
|
|
Mga okasyong pang-energy at functional
|
Benta ng Monster sa Q2 +20.2%; na-adjust sa FX +17.9%
|
Nakukuha ng Monster ang paglago ng kategorya; nakikilahok ang KO sa pamamagitan ng pamumuhunan at ugnayan nito sa distribusyon
|
Nettong nakikinabang ang KO sa lawak ng sistema; ang paglago ng Monster ay hindi pinagsama-samang kita ng KO.
|
|
Abot-kaya sa mga umuusbong na merkado
|
Mga case ng KO sa Asia Pacific +8%, presyo/mix −9%, pagkawala ng value share
|
Hindi pa naghatid ang pagbangon ng dami ng malawakang pagbuti ng ekonomiya sa rehiyon
|
Ang premium na multiple ay nangangailangan ng pagbuti ng kita at tubo kada okasyon.
|
Batayan ng mga sanggunian: mga earnings release ng kumpanya at ang anunsyo ng KFC noong Oktubre 15. Walang ipinagpapalagay na numerikal na pandaigdigang market share na independiyenteng napatunayan. Ang mga pagtaas ng value share na isiniwalat ng pamunuan ay nagpapahiwatig lamang ng direksyon at hindi nagtatatag ng tumpak na porsiyento ng share.
|
Kumpanya / panahon
|
Sukat ng kita
|
Paglago / KPI sa operasyon
|
Kakayahang kumita at batayan ng paghahambing
|
|
The Coca-Cola Company / Q2 2026
|
USD 13.380 bilyon
|
Iniulat na +7%; organiko +6%; unit cases +5%
|
GAAP operating margin na 34.9%; maihahambing na 35.6%.
|
|
PepsiCo, Inc. / Q3 2026
|
USD 25.274 bilyon na pinagsama-sama
|
Organiko +3.1%; halos hindi nagbago ang organikong PBNA at bumaba ng 2% ang dami ng inumin
|
Pinagsama-samang GAAP operating margin na 16.86%; core currency-neutral na kita ng PBNA +4%.
|
|
Keurig Dr Pepper Inc. / Q2 2026
|
USD 7.3 bilyon na pinagsama-sama; USD 2.9 bilyon para sa U.S. Refreshment Beverages
|
Mga benta ng dating KDP +7.3%; refreshment segment +10.0%
|
Inayos na operating margin ng refreshment na 29.9%; binabaluktot ng akuisisyon ang pinagsama-samang paglago.
|
|
Monster Beverage Corporation / Q2 2026
|
USD 2.54 bilyon
|
Iniulat na +20.2%; naayos sa FX +17.9%
|
Operating income na USD 740.4 milyon; tinantyang GAAP margin na humigit-kumulang 29.1%.
|
Magkakaiba ang mga panahon at depinisyon sa accounting. Saklaw ng Q3 ng PepsiCo ang 12 linggong nagtapos noong Setyembre 5 at kabilang dito ang malalaking operasyon sa pagkain; ang iba pang mga obserbasyon ay para sa Q2. Dahil sa mga nakuhang operasyon ng kape ng KDP, hindi angkop ang pinagsama-samang paglago nito para sa paghahambing ng demand sa inumin. Ang mga margin ng segment ay tinatayang paghahambing sa pinagsama-samang modelo ng prangkisa ng KO. Ang Monster ay kapwa kakumpitensya para sa mga pagkakataon ng pagkonsumo at estratehikong kasosyo sa pamumuhunan/pamamahagi ng Coca-Cola. Hindi dapat idagdag ang mga benta nito sa pinagsama-samang kita ng KO.
Ang mga nananalo sa kompetisyon ay ang Coca-Cola sa foodservice sa U.S., ang KDP sa mga pampalamig na inumin, at ang Monster sa paglago na pinangungunahan ng energy drinks. Ang negosyo ng inumin ng PepsiCo sa Hilagang Amerika ang mas mahinang naiulat na performer sa volume at nawawala nito ang account ng KFC. Ang paghatol na ito ay tumutukoy sa mga nabanggit na negosyo at panahon; hindi ito pahayag na ang buong pandaigdigang prangkisa ng PepsiCo ay may istruktural na kapansanan. Ang pagganap nito sa mga internasyonal na inumin ay nananatiling panimbang sa kahinaan sa Hilagang Amerika.
Ang Coca-Cola ay isang netong makikinabang dahil ang portfolio ng mga tatak nito at access nito sa ruta patungo sa merkado ay nagbibigay-daan upang makilahok ito sa ilang pangkat ng demand. Ang mahalagang paglilinaw ay nangangailangan pa rin ng pamumuhunan at lokal na abot-kaya ang isang malakas na network. Ipinapakita ng pagpapatupad ng KDP na aktibo ang kompetisyon, habang ang kumbinasyon ng paglago ng dami at negatibong presyo/mix sa Asia Pacific ay nagpapakita ng gastos sa paghahangad ng pagkonsumo nang walang agarang pagbuti sa monetization.
Ang kasunduan sa KFC ay may estratehikong kahalagahan bilang patunay na pinahahalagahan ng isang malaking kustomer sa foodservice ang portfolio at sistema. Hindi pa isiniwalat ang ambag sa ekonomiya. Ang kita ng parent mula sa concentrate, kita ng bottler, at mga resibo ng restaurant mula sa inumin ay kumakatawan sa magkakaibang bahagi ng value chain; ang pagpaparami ng bilang ng restaurant sa retail na paggasta sa inumin ay magpapalaki nang labis sa potensyal na kita ng parent. Samakatuwid, itinuturing ng research case ang kasunduan bilang kwalitatibong suporta at walang partikular na minodelong pagtaas sa EPS.
Balangkas ng senaryo para sa Oktubre 27
A positibong resulta ng operasyon pagsasamahin ang organikong paglago na hindi bababa sa 6%, pandaigdigang bilang ng yunit na hindi bababa sa 4%, maihahambing na EPS sa Q3 na humigit-kumulang USD 0.91 o mas mataas, at ebidensiyang maaaring lumampas ang taunang EPS sa USD 3.30 nang hindi humihina ang pananaw sa cash. Ang sensitivity sa positibong resulta para sa buong taon na USD 3.45 ay nangangailangan ng higit pa kaysa sa threshold na ito para sa isang quarter at dapat ituring na isang ambisyosong resulta sa kita, hindi isang awtomatikong ekstrapolasyon.
Ang batayang kaso ay organikong paglago na 4%–5%, positibong paglago ng kaso, maihahambing na EPS sa Q3 na humigit-kumulang USD 0.87–0.89, at paghahatid ng taunang EPS na nasa loob ng USD 3.27–3.30 kasabay ng humigit-kumulang USD 12.4 bilyong FCF. Ang negatibong kaso sa operasyon ay organikong paglago na mas mababa sa 4%, hindi nagbabago o negatibong mga kaso, maihahambing na EPS sa Q3 na humigit-kumulang USD 0.84 o mas mababa, o pagbawas sa gabay sa cash flow. Ang mga ito ay mga senaryong sinusubaybayan ng analyst, hindi mga forecast ng pamunuan o napatunayang distribusyon ng mga inaasahan ng merkado. Walang ipinapalagay na galaw na ipinahihiwatig ng mga opsyon o posibilidad ng makasaysayang reaksyon.
5. Mga Pangunahing Panganib
-
Pinahihina ng abot-kayaang presyo ang monetization. Kung maging negatibo ang pandaigdigang presyo/mix o bumagsak sa wala ang paglago ng case volume sa Hilagang Amerika sa kabila ng paggasta sa promosyon, hihina ang nakukuhang kita sa bawat okasyon ng pagkonsumo. Babawasan nito ang karagdagang kita at pahihinain ang premium na pagpapahalaga kahit manatiling positibo ang pangunahing dami ng benta ng sistema.
-
Humuhupa ang pagtaas ng dami ng benta na dulot ng kaganapan. Kung biglang mag-normalize ang paglago ng case volume pagkatapos ng activation para sa FIFA World Cup, maaaring pansamantalang maitago ng mga pagpapadala ng concentrate ang paghina ng pagkonsumo. Ang kasunod na pagsasaayos ng imbentaryo ay maaaring magpababa sa kita ng parent company at magpataas sa volatility ng kita kada quarter.
-
Lumalagpas ang mga gastos sa input at distribusyon sa pagpepresyo. Ang patuloy na pagtaas sa gastos ng packaging, freight, sweeteners, o dairy, kasama ng limitadong kakayahang magtaas ng presyo sa retail, ay magpapaliit sa kita ng kumpanya at mga bottler. Ang mas mababang kakayahang kumita ng mga partner ay maaari ring makasira sa pamumuhunan sa mga ruta at kalidad ng serbisyo.
-
Itinatago ng mga pagbabago sa currency at portfolio ang aktuwal na operasyon. Kung bumaligtad ang mga paborableng salik sa currency o nag-iba ang timing ng disposisyon ng bottling business sa Africa kumpara sa mga pagpapalagay noong Hulyo, maaaring lumihis ang iniulat na kita at EPS mula sa organikong pagganap. Ang paghahambing ng nagbago nang saklaw ng konsolidasyon sa nakaraang taon ay maaaring lumikha ng hindi makatwirang naratibo tungkol sa paglago o margin.
-
Ang pagbawi ng salapi ay napatunayang hindi gaanong paulit-ulit. Kung bumaligtad ang working capital o bumilis ang capex nang walang mas mataas na cash flow mula sa operasyon, maaaring hindi maabot ng taunang FCF ang USD 12.4 bilyon. Mas malaking bahagi ng magagamit na salapi ang kakainin ng mga obligasyon sa dibidendo at serbisyo sa utang, na magpapababa sa kakayahang umangkop sa paglalaan ng kapital.
-
Lumilikha ng mahahalagang pangangailangan sa salapi ang paglilitis sa buwis. Ang hindi paborableng pag-unlad sa alitan sa transfer pricing sa IRS ay maaaring magpataas ng mga bayarin, pangangailangan sa pagpopondo, o kawalan ng katiyakan kaugnay ng mga buwis sa hinaharap. Hindi nasasaklaw ng multiple ng operating earnings ang panganib na iyon sa pamamagitan ng simpleng paghahambing ng EPS sa kasalukuyang quarter.
-
Ang mga pakinabang sa foodservice ay may naantalang o mas mahinang ekonomiks. Maaaring ipagpaliban ng mga gastos sa pagpapatupad ng KFC, mga insentibo para sa customer, o mas mabagal na paglulunsad ang kontribusyon. Ang karagdagang tagumpay sa distribusyon ay hindi awtomatikong lilikha ng kaakit-akit na kita kung masyadong mataas ang mga gastos sa pagkuha at suporta.
-
Kumikipot ang premium para sa kalidad. Ang paglipat mula sa kasalukuyang multiple ng inaasahang kita tungo sa 26 na beses ay magpapababa ng halaga kahit matupad ng kumpanya ang plano nito sa kita. Ang mas mataas na discount rate o kagustuhan ng merkado sa mas mabilis na paglago ay maaaring magdulot ng resultang ito nang walang pagkabigo sa operasyon.
6. Checklist sa Pagsubaybay
-
Mga resulta noong Oktubre 27 at tawag sa 8:30 a.m. ET: ang organikong paglago na hindi bababa sa 5% ay sumusuporta sa tesis sa operasyon; ang mas mababa sa 4% ay nagpapahina rito. Ihambing ang resulta sa nakapailalim na demand, hindi lamang sa naiulat na bilang ng kita.
-
Mga global na unit case at pagpapadala ng concentrate: ang hindi bababa sa 3% paglago sa case nang walang patuloy na mas mataas na performance ng mga pagpapadala ay nagpapalakas ng kumpiyansa; ang hindi nagbabagong mga case ngunit mas mabilis na pagpapadala ay nagpapahiwatig ng posibleng timing ng imbentaryo sa halip na paglago sa pagkonsumo.
-
Demand at pagpepresyo sa Hilagang Amerika: ang mga positibong kaso kasabay ng positibong presyo/mix ay sumusuporta sa matibay na pagkuha ng halaga. Ang zero o negatibong mga kaso sa kabila ng mas maraming promosyon ay magpapahina sa argumento para sa premium na kalidad.
-
Monetisasyon sa Asia Pacific: ang paghina ng presyo/mix na kumikipot mula sa −9% noong Q2, kasama ng mga positibong kaso at mas mahusay na maihahambing na kita na neutral sa currency, ay sumusuporta sa pagbangon. Pinapahina ito ng patuloy na negatibong mix at hindi nagbabagong kita.
-
Katatagan ng margin: ang maihahambing na operating margin na nasa o higit sa 35% ay sumusuporta sa operating leverage; ang mas mababa sa 34% nang walang malinaw na paliwanag ng pansamantalang pamumuhunan ay kumukuwestiyon sa mga palagay sa incremental na kita. Mga threshold ito ng analyst, hindi quarterly guidance ng kumpanya.
-
Taunang pananaw sa kita at cash: panatilihin ang EPS na USD 3.27–3.30 at FCF na malapit sa USD 12.4 bilyon bilang batayan. Ang patuloy na pagtaas sa pareho ay mas kapani-paniwala kaysa sa pagtaas ng EPS na pangunahing dulot ng mga epekto ng currency o buwis.
-
Pagpapalawak ng KFC at saklaw ng portfolio: subaybayan ang pagsisimula sa Enero 2027, pagkumpleto sa tagsibol, at isiniwalat na mga kondisyong pang-ekonomiya; hiwalay na subaybayan ang panahon ng pagbebenta ng bottling business sa Africa. Huwag kilalanin bilang kita ang hindi isiniwalat na tubo sa kontrata o ituring na katumbas ng paulit-ulit na FCF ang mga nalikom mula sa pagbebenta.
-
Disiplina sa pagpapahalaga: muling kalkulahin ang presyo na hinati sa na-update na maihahambing na EPS. Ang higit sa 29 beses ay nangangailangan ng mas matibay na argumento sa pagpapanatili; ang 26 na beses o mas mababa, kasama ang matatag na gabay sa kita at cash, ay magpapahusay sa risk/reward. Ang mga ito ay mga hangganan sa pagtatasa at hindi mga tagubilin sa pagbili/pagbenta.
7. Mga Pinagmulan
-
KOON/USDT Spot Trading | LBank (https://www.lbank.com/trade/koon_usdt) — Nakuha noong Oktubre 20, 2026 sa pamamagitan ng command-line HTTP; naglaman ng presyo, arawang saklaw, hindi serong USDT turnover, at mga kontrol sa pagbili/pagbenta; naka-archive ang HTML. Hindi isinama ang snapshot token quote sa pagpapahalaga ng equity.
-
Ililista ang KOON (Coca-Cola (Ondo Tokenized Stock)) sa LBank (https://www.lbank.com/support/articles/2049824135973961728) — Abril 30, 2026; opisyal na pagtutugma sa The Coca-Cola Company at natuklasang link sa pangangalakal; nakuha ang pahina sa Ingles at ang orihinal na pahina ng pagtuklas sa Portuges.
-
AMDON/USDT Spot Trading | LBank (https://www.lbank.com/trade/amdon_usdt) — Nakuha noong Oktubre 20 bago ang pagpili; may laman na interface ng pangangalakal; sinuring kandidato, ibinukod dahil sa panuntunan sa 90-araw na saklaw.
-
-
COSTON/USDT Spot Trading | LBank (https://www.lbank.com/trade/coston_usdt) — Nakuha noong Oktubre 20 bago ang pagpili; may laman na interface ng pangangalakal; sinuring kandidato, ibinukod dahil sa panuntunan sa 90-araw na saklaw.
-
-
-
-
-
-
-
-
-
-
-
-
-
-



 Paglipat