نویسنده: پژوهش LBank تحلیلگر: لودو
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم گردآوری و تحلیل شده و صرفاً برای اشتراکگذاری اطلاعات و بحثهای پژوهشی در نظر گرفته شده است. این گزارش به منزله توصیه سرمایهگذاری، پیشنهاد اوراق بهادار، دستور معاملاتی یا هرگونه تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماعی مطرحشده در اینجا ممکن است با گذشت زمان تغییر کنند. خوانندگان باید دادهها را مستقلاً راستیآزمایی کرده و تصمیمات خود را اتخاذ کنند.
۱. نتیجهگیری اصلی
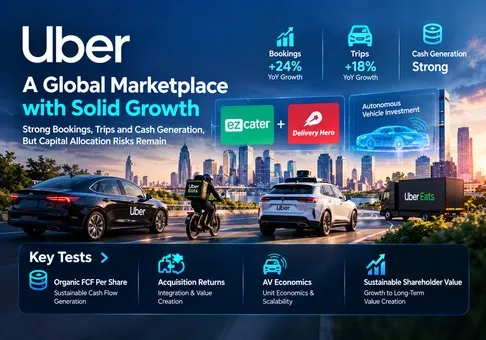
قضاوت کلی: Uber Technologies, Inc. یک اپراتور قدرتمند بازارگاه است و سهام آن بر مبنای مستقلِ توانایی تولید نقدینگی، اندکی کمتر از ارزش ذاتی به نظر میرسد؛ دیدگاه ما نسبت به نسبت ریسک به بازده مثبت است و تخصیص سرمایه متغیر تعیینکننده محسوب میشود. توافق ezCater در 6 اکتبر، این موضوع را به آزمونی بهموقع از این تبدیل میکند که آیا موفقیت عملیاتی به ارزش برای سهامداران بدل میشود یا نه. خریدها و تعهدات مربوط به خودروهای خودران میتوانند حتی در شرایطی که FCF گزارششده همچنان سالم است، تخفیف ظاهری ارزشگذاری را از بین ببرند.
-
کسبوکار عملیاتی ارزیابی کیفی مثبتی کسب کرده است. رشد 24 درصدی رزروها و رشد 18 درصدی سفرها در سهماهه دوم نشاندهنده گسترش تقاضا است، نه اتکای صرف به قیمت. پیامد سرمایهگذاری این است که شبکه موجود، مستقل از موفقیت در حوزه رباتاکسی، شایسته ارزشی برای تداوم کسبوکار است.
-
ارزشگذاری مبتنی بر جریان نقدی حاشیه اطمینان مفیدی فراهم میکند، با یک ملاحظه مهم. در پایان جلسه معاملاتی عادی 7 اکتبر و در قیمت 68.45 دلار آمریکا، دادههای بازار ثانویه ارزش بازار سهام را 139.81 میلیارد دلار آمریکا نشان میدادند. در مقایسه با 10.1 میلیارد دلار آمریکا FCF دوازدهماهه گذشتهِ مدیریت، این رقم معادل 13.84 برابر و بازدهی 7.22 درصدی است. این موضوع از ارزشگذاری حمایت میکند، اما FCF مابهازای خرید شرکتها را شامل نمیشود و هزینههای رقیقشدن سهام را نیز حذف نمیکند.
-
ezCater از نظر راهبردی منسجم است، اما بازدهی خرید آن اثبات نشده است. تقسیم ۲.۳ میلیارد دلار آمریکا بر بیش از ۲.۵ میلیارد دلار آمریکا رزروهای دوازدهماهه منتهی (TTM)، کمتر از ۰.۹۲ برابر رزروهاست. رزروها بیانگر هزینهکرد مشتریان هستند، نه درآمد یا سود؛ بنابراین این نسبت نمیتواند ارزان بودن دارایی را اثبات کند. این گزارش بدون افشای مبنای سود، هیچ ارزش همافزاییِ کمّیشدهای تعیین نمیکند.
-
Delivery Hero مانع بزرگتری برای تخصیص سرمایه ایجاد میکند. ارزش سهام اعلامشده، معادل ۱۳.۷ میلیارد دلار آمریکا، پس از تعدیل برای خریدهای پیشین سهام، برابر با ۱.۳۶ برابر جریان نقد آزاد دوازدهماهه منتهی (TTM FCF) اوبر است. این یک مقایسه مقیاس است، نه پیشبینی تأمین مالی برای نهاییشدن معامله. سهامداران به شواهدی نیاز دارند که سودهای اکتسابی و صرفهجوییهای ناشی از یکپارچهسازی، هزینههای تأمین مالی و ریسک اجرایی را جبران میکنند.
-
توزیع AV معتبر است، در حالی که بازده سهامداران از AV همچنان نامطمئن باقی میماند. مدیریت در طول چند سال، بیش از ۱۰ میلیارد دلار آمریکا تعهد سرمایه را برنامهریزی کرده است. تمایز میان سهام مالکیتی، هزینهکرد زیرساختی و قراردادهای خرید محصولِ خودرو اهمیت دارد: هر یک زمانبندی جریان نقدی و ریسک متفاوتی دارند. یک موقعیت توزیعی خوب سزاوار اختیارپذیری است؛ اقتصاد واحدِ افشانشده AV توجیهکننده صرفِ ارزشگذاری بالایی نیست.
تحلیل حساسیت ارزشگذاری ما عمداً شفاف است. با ثابت نگهداشتن تعداد فعلی سهام، اعمال مضرب نمونهای 15–18 بر FCF سالانه 10.1 میلیارد دلار آمریکا، ارزش حقوق صاحبان سهام را به 151.5–181.8 میلیارد دلار آمریکا میرساند که با استفاده از 2.0425 میلیارد سهمِ مستفاد از قیمت مظنه و ارزش بازار، معادل تقریباً 74.17–89.01 دلار آمریکا بهازای هر سهم است. اینها مفروضات حساسیت منتخب تحلیلگر هستند، نه اجماع بازار یا اهداف قیمتی. اگر FCF نرمالشده 20% کاهش یابد و به 8.08 میلیارد دلار آمریکا برسد و سرمایهگذاران فقط مضرب 12 را بپردازند، ارزش حقوق صاحبان سهام به 96.96 میلیارد دلار آمریکا، یا تقریباً 47.47 دلار آمریکا بهازای هر سهم، کاهش مییابد. با وجود بازده اولیه جذاب، ریسک نزولی قابلتوجه است. هیچگونه تأمین مالی خرید، سود خریداریشده یا بازده AV در این تحلیلهای حساسیت مستقل لحاظ نشده است.
2. نمای کلی شرکت، ترکیب کسبوکار و معیارهای کلیدی عملیاتی
اوبر از شبکهای که مصرفکنندگان، رانندگان، پیکها و فروشندگان را به هم متصل میکند، درآمدزایی میکند. اقتصاد این شرکت به ایجاد تراکنشهایی بهاندازه کافی آسان و راحت وابسته است تا به عادت تبدیل شوند، در حالی که درآمد کافی برای شرکا باقی بماند تا دسترسپذیری خدمات حفظ شود. تطبیق سفر، کمیسیونهای تحویل، خدمات فروشندگان و روشهای درآمدزایی مرتبط، چندین راه برای استخراج ارزش از یک رابطه واحد با مصرفکننده ایجاد میکنند. بخش حملونقل بار به مشتری لجستیکی متفاوتی خدمترسانی میکند و پویاییهای حسابداری و رقابتی متفاوتی دارد.
برای سرمایهگذاران، تمایز حیاتی میان ارزش تراکنش و درآمد شناساییشده است. تغییر در اینکه یک توافق بهصورت ناخالص یا خالص ثبت شود، میتواند درآمد گزارششده را بدون تغییر معادل در فعالیت مصرفکننده دگرگون کند. در نتیجه، رزروها، فراوانی تراکنشها و سود بهازای هر واحد فعالیت، شایسته توجه همزمان هستند. در نظر گرفتن درآمد تقسیمبر رزروها بهعنوان یک نرخ کمیسیون عمومی، کسبوکارها و رویههای حسابداری متفاوت را با هم مخلوط میکند.
ساختار کسبوکار
|
کسبوکار
|
درآمد سهماهه دوم، میلیون دلار آمریکا
|
رزروهای سهماهه دوم، میلیون دلار آمریکا
|
درآمد عملیاتی بخش در سهماهه دوم، میلیون دلار آمریکا
|
نقش اقتصادی
|
|
جابجایی
|
7,363
|
28,988
|
2,215
|
تطبیق سفر؛ موتور اصلی سود
|
|
تحویل
|
5,245
|
27,463
|
1,055
|
وعدههای غذایی، خواربار و خردهفروشی؛ دفعات استفاده و درآمدزایی از فروشندگان
|
|
حملونقل بار
|
1,583
|
1,571
|
-24
|
کارگزاری حمل بار؛ حسابداری ناخالص مانع مقایسه نرخ برداشت میشود
|
|
هزینههای عمومی و اداری شرکتی / تحقیقوتوسعه پلتفرم
|
—
|
—
|
-1,103
|
هزینههای سربار مشترک کسرشده از سود بخش
|
درآمد عملیاتی بخش یک معیار مدیریتی است، نه درآمد عملیاتی تلفیقی بر مبنای GAAP. مبالغ بخشها و سربار مشترک در مجموع به 2,143 میلیون دلار آمریکا میرسند که با درآمد عملیاتی غیرGAAP مطابقت دارد. درآمد حمل بار ممکن است بهدلیل تفاوت در تعاریف و شناسایی ناخالص، از رزروها بیشتر باشد؛ این نسبت نرخ برداشت معناداری برای بازارگاه نیست.
شاخصها و تغییرات کلیدی عملیاتی
|
شاخص عملیاتی
|
سهماهه دوم 2025
|
سهماهه دوم 2026 / آخرین رویداد
|
تفسیر
|
|
MAPCها، میلیون
|
180
|
208
|
دامنه دسترسی مصرفکنندگان
|
|
سفرها، میلیون
|
3,268
|
3,867
|
حجم تقاضا
|
|
رزروهای ناخالص، میلیون دلار آمریکا
|
46,756
|
58,022
|
فعالیت زیربنایی
|
|
توافق ezCater
|
—
|
6 اکتبر؛ 2.3 میلیارد دلار آمریکا نقدی
|
در انتظار؛ در سهماهه دوم لحاظ نشده است
|
|
پیشبینی سهماهه سوم / تاریخ اعلام درآمد
|
—
|
۵۸٫۲۵ تا ۶۰٫۲۵ میلیارد دلار آمریکا رزرو؛ ۴ نوامبر
|
پیشبینی مدیریت؛ نه اجماع
|
فرصت تجاری اصلی، افزایش تعامل بدون پرداخت مکرر برای جذب دوباره همان مشتری است. پذیرایی سازمانی روابط تدارکاتی، سفارشهای زمانبندیشده و الزامات خدماتی را اضافه میکند که با تحویل غذای انفرادی تفاوت دارند. اوبر میتواند بالقوه این روابط را به کانالهای مصرفکننده و کسبوکار فعلی خود متصل کند، اما یک سفارش بزرگ همچنین به آمادهسازی هماهنگ، حملونقل و بازههای تحویل قابلاعتماد نیاز دارد. ارزش بالاتر سفارش بهطور خودکار به معنای بازده بالاتر سرمایهگذاریشده نیست.
گسترش سپتامبر کاستکو، در مقایسه با پوشش پیشین در ۱۷ ایالت، نزدیک به ۶۰۰ شعبه در ۴۷ ایالت را به اوبر ایتس افزود. استنباط ما این است که انتخاب گستردهتر میتواند نیاز مصرفکننده به جابهجایی میان اپلیکیشنها برای خریدهای خواربار را کاهش دهد. تخفیفهای عضویت ممکن است به پذیرش کمک کنند، اما هزینههای جذب نیز ایجاد میکنند؛ آزمون مناسب، سفارشهای حفظشده و سود مشارکتی پس از پایان یافتن پروموشنها است.
میانگین ارزش سفارش افشاشده ezCater از ۴۰۰ دلار آمریکا فراتر میرود و شبکه آن شامل بیش از ۱۴۰٬۰۰۰ رستوران است. انتظار میرود این معامله در ماههای آینده، مشروط به تأیید و شرایط متعارف، نهایی شود. سودآوری عملیاتی غیر GAAP اعلامشده آن از منطقیبودن راهبردی حمایت میکند، اما در اطلاعیه خرید هیچ مبلغ سود یا رقم درآمدی افشا نشده است. بنابراین، از محاسبه نسبت قیمت به سود خرید، ضریب درآمد یا افزایش دقیق سود هر سهم خودداری میکنیم.
راهنمایی مدیریت درباره رزروهای سهماهه سوم، معیار مرتبط در کوتاهمدت است. یک تملک جدید که در اکتبر اعلام شده، نمیتواند رشد ارگانیک تراکنشها در سهماهه سوم را توضیح دهد و رشد تیتر اصلی یک گروه تلفیقی در دوره بعد، به تفکیک کسبوکارهای اکتسابی در برابر کسبوکارهای موجود نیاز دارد. گزارش درآمدی نوامبر باید بهطور جداگانه بر مبنای تقاضای موجود، تبدیل سود و برنامههای تأمین مالی ارزیابی شود.
3. کیفیت بنیادی
|
معیار مالی
|
سهماهه دوم 2025
|
سهماهه دوم 2026
|
ارزیابی
|
|
درآمد، میلیون دلار آمریکا
|
12,651
|
14,191
|
رشد 12.2٪، محاسبهشده
|
|
درآمد عملیاتی GAAP، میلیون دلار آمریکا
|
1,450
|
1,890
|
حاشیه درآمد اخیر 13.32٪، محاسبهشده
|
|
سود خالص GAAP / سود هر سهم رقیقشده
|
1,355 میلیون دلار آمریکا / 0.63 دلار آمریکا
|
2,394 میلیون دلار آمریکا / 1.17 دلار آمریکا
|
ارزشگذاریهای سرمایهگذاری، سودهای تکرارشونده را مخدوش میکنند
|
|
سود هر سهم غیر-GAAP
|
0.60 دلار آمریکا
|
0.81 دلار آمریکا
|
رشد 35٪
|
|
جریان نقد عملیاتی، میلیون دلار آمریکا
|
2,564
|
2,862
|
درآمدهای نقدی همچنان قابلتوجه هستند
|
|
مخارج سرمایهای، میلیون دلار آمریکا
|
89
|
70
|
بهصورت جریان نقد عملیاتی منهای FCF محاسبه شده است
|
|
FCF، میلیون دلار آمریکا
|
2,475
|
2,792
|
رشد 12.8٪، محاسبهشده
|
|
وجه نقد بهعلاوه سرمایهگذاریهای کوتاهمدت، میلیون دلار آمریکا
|
۷,۶۳۳ در ۳۱ دسامبر ۲۰۲۵
|
۵,۳۹۱ در ۳۰ ژوئن ۲۰۲۶
|
ماندههای محدودشده مستثنی شدهاند
|
|
ارزش دفتری بدهی، میلیون دلار آمریکا
|
۱۰,۵۲۱ در ۳۱ دسامبر ۲۰۲۵
|
۱۲,۷۲۳ در ۳۰ ژوئن ۲۰۲۶
|
شامل بدهیهای جاری و غیرجاری است
|
مقایسه تاریخی برای نتایج عملیاتی از فصلهای متناظر و برای ترازنامه از تاریخهای جداگانه با برچسب مشخص استفاده میکند. FCF برابر است با جریان نقدی عملیاتی منهای خرید اموال و تجهیزات. تمام نسبتهای محاسبهشده از مبالغ افشاشده استفاده میکنند؛ رشد تیتر اصلیِ گرد شده ممکن است اندکی متفاوت باشد. ارقام GAAP و غیرGAAP به پرسشهای متفاوتی پاسخ میدهند و قابل جایگزینی با یکدیگر نیستند.
کیفیت رشد بالاست؛ تبدیل به نقدینگی مناسب است؛ ترازنامه قابل مدیریت است اما با نیازهای رو به افزایش مواجه است؛ تخصیص سرمایه نقطهضعف در شفافیت فرضیه سرمایهگذاری است. مقیاس بازارگاه زمانی ارزشمند میشود که تقاضای افزایشی از بهرهبرداری، دسترسی شرکا و تعامل تکرارشونده پشتیبانی کند. اگر هر سفر اضافی به افزایش متناظر مشوقها یا هزینههای پشتیبانی مشتری نیاز داشته باشد، منفعت اقتصادی میتواند از بین برود.
یک زنجیره انتقال قابلبازتولید از کسبوکار به ارزش
با ۳٫۸۶۷ میلیارد سفر در سهماهه دوم و ۵۸٫۰۲۲ میلیارد دلار آمریکا رزرو آغاز کنید. میانگین محاسبهشده، ۱۵٫۰۰۴ دلار آمریکا بهازای هر سفر است. صرفاً برای یک تحلیل حساسیت، فرض کنید تعداد سفرها ۱۰٪ افزایش یابد و میانگین رزرو بهازای هر سفر ثابت بماند. رزروهای افزایشی فصلی ۵٫۸۰۲۲ میلیارد دلار آمریکا خواهد بود. با ثابت نگهداشتن نسبت درآمد شناساییشده تلفیقی به رزروها در سطح ۱۴٫۱۹۱ / ۵۸٫۰۲۲ = ۲۴٫۴۵۸٪، درآمد افزایشی ۱٫۴۱۹۱ میلیارد دلار آمریکا خواهد بود.
فرض کنید این رزروهای اضافی، FCF افزایشی معادل ۳–۵٪ از رزروها ایجاد کنند؛ دامنهای عمداً محافظهکارانه که پایینتر یا نزدیک به نسبت محاسبهشده ۴.۸۱۲٪ FCF به رزروهای تجمیعی در سهماهه دوم است. FCF افزایشی فصلی به ۱۷۴.۱–۲۹۰.۱ میلیون دلار آمریکا میرسد؛ نرخ اجرای چهار سهماهه ۶۹۶.۳–۱,۱۶۰.۴ میلیون دلار آمریکا است. با یک ضریب ثابت و صرفاً نمونهای ۱۵ برابری FCF، این امر از ۱۰.۴۴–۱۷.۴۱ میلیارد دلار آمریکا ارزش سهام اضافی پشتیبانی میکند که حدود ۷.۵–۱۲.۴٪ از ارزش بازار فعلی است. این یک تحلیل حساسیت است، نه پیشبینی: فرض میکند ترکیب، حسابداری، سرمایه در گردش، تعداد سهام و نیازهای سرمایهای ثابت بمانند و هزینههای خرید را شامل نمیشود.
این زنجیره مشخص میکند چه مواردی باید پایش شوند. افزایش تراکنشها تنها در صورتی ارزش ایجاد میکند که درآمدزایی کافی باقی بماند و حاشیههای نقدی افزایشی در برابر رقابت دوام بیاورند. FCF ارگانیک بهازای هر سهم، پس از سرمایه لازم برای حفظ موقعیت رقابتی، مهمترین متغیر واحد است. رشد حاصل از خرید نباید جایگزین این سنجه شود.
وجه نقد در دسترس سهامدار
جریان نقد عملیاتی نیمه اول سال ۵٫۲۱۳ میلیارد دلار آمریکا و مخارج سرمایهای ۱۳۵ میلیون دلار آمریکا بود که ۵٫۰۷۸ میلیارد دلار آمریکا جریان نقد آزاد ایجاد کرد. SBC در نیمه اول سال ۱٫۰۲۳ میلیارد دلار آمریکا بود. کسرِ illustrativeِ SBC رقم ۴٫۰۵۵ میلیارد دلار آمریکا را نشان میدهد که حدود ۲۰٪ کمتر از جریان نقد آزاد گزارششده است؛ این یک سنجش حساسیتِ رقیقشدن اقتصادی است، نه معیاری از جریان نقد که شرکت تعریف کرده باشد. بازخرید سهام و انتشار سهام باید در کنار هم بررسی شوند، نه اینکه هزینه بازخرید بهعنوان اثبات ایجاد ارزش بهازای هر سهم تلقی شود.
نقدینگی آزادِ ماه ژوئن به میزان ۵٫۳۹۱ میلیارد دلار آمریکا در برابر ارزش دفتری بدهی ۱۲٫۷۲۳ میلیارد دلار آمریکا قرار دارد. داراییهای بیمهایِ محدودشده را نمیتوان بهسادگی برای تأمین مالی خریدها بهکار گرفت. بار پایین مخارج سرمایهای گزارششده، مدل عملیاتی فعلی را جذاب میکند، اما سرمایهگذاریها و پرداختهای مربوط به خرید شرکتها در بخشهای دیگری از صورت جریان نقد قرار دارند. حرکت بهسوی ابزارهای تأمین مالی یا پشتیبانی از زیرساختهای خودران میتواند این الگو را تغییر دهد، بدون آنکه فوراً به شکل حاشیههای عملیاتی ضعیفتر در بازارگاه نمایان شود.
بهعنوان یک تحلیل حساسیت مجزای تأمین مالی، ۲.۳ میلیارد دلار آمریکا برای ezCater حدود ۲۲.۸٪ از FCF دوازدهماهه منتهی به امروز (TTM) است. این نسبت توان پرداخت را میسنجد، نه بازدهی را. اگر یک نیاز تأمین مالی فرضی ۱۰ میلیارد دلاری، هزینه بهره نقدی سالانه ۵ تا ۷٪ داشت، پیش از مالیات ۵۰۰ تا ۷۰۰ میلیون دلار مصرف میکرد؛ یعنی حدود ۵.۰ تا ۶.۹٪ از پایه فعلی FCF دوازدهماهه منتهی به امروز. نه مبلغ تأمین مالی و نه نرخ، پیشبینی نیستند. جریانهای نقدی عملیاتیِ کسبشده میتوانند این بار را جبران کنند؛ لحاظ کردن آنها مستلزم یک پل مستند برای تأمین مالی و سود تلفیقی است.
مبلغ معامله Delivery Hero، خریدهای پیشین سهام و تعهدات چندساله AV نباید کورکورانه در قالب یک صورتحساب نقدیِ واحد و قریبالوقوع جمع شوند. دامنه، زمانبندی و همپوشانی احتمالی آنها متفاوت است. با این حال، همزمانی آنها به این معناست که تصمیمهای تخصیص سرمایه مدیریت اکنون به اندازه رشد بازارگاه موجود اهمیت دارد.
۴. چشمانداز صنعت و رقابتی
صنعت مرتبط، واسطهگری و انجام تراکنشهای محلی است. تقاضا بهواسطه توان مالی خانوارها، صرفه اقتصادی برای پذیرندگان، عرضه پیکها و مقررات محلی محدود میشود. تطبیق دیجیتال میتواند بهرهوری این منابع را افزایش دهد، اما فناوری هزینههای تحویل فیزیکی را حذف نمیکند. زنجیره ارزش شامل جذب تقاضا، پرداختها، اعزام، انجام سفارش و بهطور فزاینده فناوری خودران و تأمین مالی ناوگان است.
اثرات شبکهای محلی هستند: داشتن پایگاه کاربری بزرگ در سطح جهانی، دریافت سریع سفارش در یک محله مشخص را تضمین نمیکند. قویترین سازوکار اقتصادی، تراکم کافی در هر دو سوی یک بازارگاه است تا ضمن سرشکن کردن هزینههای ثابت، خدمات بهبود یابد. به همین دلیل، گسترش جغرافیایی و تنوع محصولات باید بر اساس اقتصاد واحد ارزیابی شوند، نه تعداد کشورها.
|
حوزه
|
مقیاس / شواهد تأییدشده
|
سازوکار رقابتی
|
پیامد ارزشگذاری
|
|
توزیع حملونقل
|
رزروهای بخش حملونقل اوبر: 28.988 میلیارد دلار آمریکا؛ لیفت: 5.5 میلیارد دلار آمریکا
|
تراکم محلی، دسترسیپذیری و تقاضای سازمانی
|
توزیع گسترده میتواند ارتباط با عرضه خودروهای خودران را حفظ کند
|
|
بازارهای تحویل
|
رزروهای Uber Delivery: ۲۷٫۴۶۳ میلیارد دلار آمریکا؛ GOV دوردش: ۳۳٫۰۷۸ میلیارد دلار آمریکا
|
تنوع انتخاب، عضویت، تبلیغات و قابلیت اطمینان در انجام سفارش
|
مقیاس، حاشیه سودهای معادل را اثبات نمیکند
|
|
جنوبشرق آسیا
|
GMV خدمات درخواستی Grab: ۶٫۵ میلیارد دلار آمریکا
|
اکوسیستمهای منطقهای و اجرای محلی
|
جایگاه بهدستآمده از طریق تملک را نمیتوان رشد بلامنازع تلقی کرد
|
|
عرضه خودران
|
راهاندازی نظارتشده Wayve در لندن؛ Apollo Go بدون راننده در دبی
|
مالکان فناوری و توزیعکنندگان درباره اقتصاد تجاری مذاکره میکنند
|
تعداد شرکا نمیتواند نرخهای برداشت پایدار را اثبات کند
|
|
وعدههای غذایی محل کار
|
رزروهای TTM شرکت ezCater بیش از ۲٫۵ میلیارد دلار آمریکا
|
تأمین سازمانی، وعدههای غذایی تکرارشونده و قابلیت اطمینان خدمات
|
بازده تملک باید از هزینههای تأمین مالی و یکپارچهسازی بیشتر باشد
|
از این ارقام، هیچ درصد یکپارچهای از سهم بازار جهانی استنباط نمیشود. مجموع رزروهای اوبر شامل جابهجایی، تحویل و حملونقل بار است؛ تعریف رقبا و گسترههای جغرافیایی متفاوتاند. این جدول مقیاس و سازوکارهای قابل مشاهده را نشان میدهد، نه رتبهبندی سهمی که مستقیماً قابل مقایسه باشد.
سه رقیب در برابر هدف
|
شرکت / دامنه، سهماهه دوم ۲۰۲۶
|
درآمد، میلیون دلار آمریکا
|
ارزش تراکنش، میلیارد دلار آمریکا
|
رشد ارزش، اعلامشده نسبت به سال قبل
|
معیار سود / قابلیت مقایسه
|
|
اوبر، تلفیقی
|
14,191
|
58.022
|
24%
|
EBITDA تعدیلشده 2,819 میلیون دلار آمریکا؛ 4.86% از رزروها، محاسبهشده
|
|
لیفت، تلفیقی
|
حدود 1,800
|
حدود 5.5
|
23%
|
EBITDA تعدیلشده 177.2 میلیون دلار آمریکا؛ 3.2% از رزروها
|
|
دوردش، تلفیقی
|
4,454
|
33.078
|
36%
|
EBITDA تعدیلشده 914 میلیون دلار آمریکا؛ 2.76% از GOV، محاسبهشده
|
|
گراب، گروه / خدمات درخواستی
|
997
|
حدود 6.5
|
21%
|
EBITDA تعدیلشده گروه 168 میلیون دلار آمریکا؛ بانکداری در نتایج گروه لحاظ شده است
|
همه دورهها مربوط به سهماهه دوم ۲۰۲۶ هستند، اما قابلیت مقایسه همچنان تقریبی است. سفرهای Lyft، سفارشهای DoorDash و سفرهای Uber متفاوتاند. ارزش ناخالص کالای درخواستی Grab بخشهایی از درآمد گروه و دامنه سود گروه آن را مستثنا میکند. EBITDA تعدیلشده نیز اقلام مختص هر شرکت را حذف میکند؛ بنابراین، مقایسه حاشیهها توصیفی است و اثباتی برای بازدههای نرمالشده برتر محسوب نمیشود. رشد DoorDash شامل دامنه فعالیت توسعهیافته حاصل از تملک است؛ بنابراین، افزایش اعلامشده ۳۶٪ آن لزوماً معیاری از جذب سهم بازار بهصورت ارگانیک نیست.
Uber در سناریوی پایه، از یکپارچگی بازار و گسترش محصولات ذینفع خالص است، اما در همه بازارها پیروز نیست. دورداش از نظر مقیاس تحویل و فرصت کسب درآمد برنده است؛ ارزش تراکنشهای آن نشان میدهد اوبر نمیتواند تجارت محلی را امتدادی بدون رقیب تلقی کند. گرب در تعامل منطقهای و روند بهبود سودآوری برنده است و نشان میدهد چرا بازیگران محلیِ مستقر همچنان قدرتمند هستند. لیفت در حال بهبود است و همچنان قابلاتکاست، اما در برابر اوبر از نظر گستره جهانی نسبی و اهرم میانمحصولی عقب میماند. این یک نقطهضعف راهبردی است، نه پیشبینیِ درماندگی مالی.
نتیجه خودروهای خودران بهطور ویژه به قدرت چانهزنی وابسته است. یک تأمینکننده فناوری با خدمات متمایز و کانال توزیع مصرفکننده اختصاصی خود ممکن است سهم بیشتری از منافع اقتصادی را مطالبه کند. اوبر تجمیع تقاضا و اعزام را فراهم میکند؛ تأمینکننده، قابلیت کمیاب خودران و خودروها را میآورد. هر دو میتوانند ارزش ایجاد کنند. پرسش سرمایهگذاری این است که آیا اوبر پس از جبران حقالزحمه مالکان و تأمینکنندگان مالی آن داراییها، سود جذابی را حفظ میکند یا خیر.
سرویس Wayve در لندن با حضور یک راننده آموزشدیده در خودرو راهاندازی شد. راهاندازی Apollo Go در دبی در مناطق منتخب کاملاً بدون راننده است. اینها مراحل متمایزی از تجاریسازی هستند؛ راهاندازیهای تحت نظارت نباید بهعنوان شواهدی تلقی شوند که هزینههای راننده پیشاپیش حذف شدهاند. سناریوی پایه ما سود نقدی فعلی کسبوکار Mobility را حفظ میکند و تا زمانی که بازدهیهای قراردادی، نرخ بهرهبرداری و تخصیص مسئولیت مشخص نشوند، ارزش افزوده محدودی برای AV در نظر میگیرد.
برای ezCater، مزیت بالقوه در یکپارچگی با گردشکارهای سازمانی و اجرای قابلاتکای سفارشهای گروهی است. بازنده بالقوه، واسطهای مستقل است که باید بهطور مکرر برای جذب تقاضا هزینه کند، در حالی که یک پلتفرم گستردهتر میتواند به روابط موجود فروش متقابل انجام دهد. این برداشت راهبردی ماست، نه یک نتیجه تأییدشده درباره سهم بازار. Uber همچنان باید همزمان با یکپارچهسازی محصول خریداریشده، کیفیت خدمات و اقتصاد پذیرندگان را حفظ کند.
۵. ریسکهای کلیدی
-
قدرت چانهزنی AV اقتصاد کسبوکار Mobility را تضعیف میکند. محرک: شرکای خودمختار سهم بیشتری از درآمد مطالبه میکنند یا توزیع خود را در اولویت قرار میدهند. سازوکار انتقال: سود باقیمانده بهازای هر رزرو کمتر و تضمینهای اضافی، جریان نقد آزاد را کاهش میدهند و حتی با افزایش سفرها، به ضریب ارزشگذاری سهام پایینتری منجر میشوند.
-
بازدهی خریدها از هزینه سرمایه عقب میماند. محرک: هزینههای یکپارچهسازی، حفظ ضعیف مشتری یا تأخیرها مانع از آن میشوند که سودهای خریداریشده بارهای تأمین مالی و استهلاک را پوشش دهند. سازوکار انتقال: درآمد تلفیقی رشد میکند، اما بازده اقتصادی بهازای هر سهم تضعیف میشود؛ کاهش اهرم بدهی با بازخرید سهام رقابت میکند.
-
جریان نقد آزاد گزارششده، سود پایدار مالکان را بیش از واقع نشان میدهد. محرک: رقیقشدن ناشی از جبران مبتنی بر سهام ادامه مییابد یا مزایای نقدی بیمه و سرمایه در گردش معکوس میشوند. سازوکار انتقال: وجه نقد در دسترس پس از حفظ تعداد سهام و تسویه تعهدات، به کمتر از جریان نقد آزاد اعلامشده میرسد و بازده ظاهری ۷.۲۲٪ را کمجذابتر میکند.
-
مصرفکنندگان به فشار ناشی از استطاعت مالی واکنش نشان میدهند. محرک: رشد رزروها با وجود هزینهکرد برای تبلیغات، به کمتر از کف محدوده پیشبینی میرسد. انتقال اثر: کاهش دفعات استفاده، تراکم را تضعیف کرده و هزینههای پشتیبانی و فناوری را میان تراکنشهای کمتری توزیع میکند و تبدیل سود را تحت فشار قرار میدهد.
-
هزینههای نیروی کار، بیمه یا مقررات افزایش مییابد. محرک: تغییرات الزامآور در نحوه برخورد با پیمانکاران، الزامات ذخیرهگیری یا تعهدات مسئولیت. انتقال اثر: هزینههای مستقیم افزایش مییابد، تأمین شرکا گرانتر میشود و افزایش قیمتها میتواند تقاضا را تضعیف کند. تنوع جغرافیایی مانع از یک شوک محلی متمرکز نمیشود.
-
رقابت در حوزه تحویل، یارانههای مجدد را تحمیل میکند. محرک: مشوقهای فروشندگان یا مصرفکنندگان از سود ناخالص افزایشی فراتر میرود. انتقال اثر: تنوع انتخابهای جذبشده و گستردگی محصولات خواربارفروشی، سود مشارکتی کافی ایجاد نمیکنند؛ کیفیت درآمدها پیش از آنکه رزروهای اعلامشده افت کنند، تضعیف میشود.
-
زمانبندی تراکنشها نیازهای سرمایهای را تغییر میدهد. محرک: اقدامات اصلاحی نظارتی، برنامه زمانی بازنگریشده پیشنهاد یا بدتر شدن بازار تأمین مالی، شرایط یک خرید را تغییر میدهد. انتقال اثر: زمانبندی وجه نقد، هزینههای بهره و همافزاییهای مورد انتظار تغییر میکنند و مفروضات ارزشگذاری مستقل را بیاعتبار میسازند. ۵ نوامبر مهلت پذیرش است، نه تاریخ تأییدشده تسویه نقدی.
شکست اصلی ارزشگذاری، آسیب ساختاری به وجه نقد نگهداشتهشده به ازای هر معامله خواهد بود. کاهش قیمت سهام بهتنهایی این تز را بیاعتبار نمیکند و اعلام صرفِ یک خرید در تیتر خبرها نیز بهتنهایی آن را تقویت نمیکند. شواهد باید پیشرفت عملیاتی را به تولید اقتصادی وجه نقد به ازای هر سهم مرتبط کنند.
۶. فهرست بررسی پایش
این آستانهها، مگر آنکه بهعنوان راهنمایی مدیریت مشخص شده باشند، قواعد پایش تعریفشده توسط تحلیلگر هستند؛ پیشبینی نیستند.
-
نتایج سهماهه سوم در ۴ نوامبر: رزروها در سطح ۵۸٫۲۵ میلیارد دلار آمریکا یا بالاتر، حد پایین فعلی مدیریت را برآورده میکند؛ پایینتر از آن، ارزیابی تقاضا را تضعیف خواهد کرد. نتیجه را بر مبنای دامنه و ارز یکسان مقایسه کنید.
-
سود هر سهم غیر GAAP: بازه ۰٫۸۴ تا ۰٫۸۸ دلار آمریکا که مدیریت اعلام کرده است، آزمونی برای تبدیل سود فراهم میکند. پایینتر بودن از ۰٫۸۴ دلار آمریکا همراه با رشد پایدار رزروها، توجه را به فشار هزینه معطوف میکند؛ تطبیق ارقام از عبور ظاهری از پیشبینیها مهمتر است.
-
تبدیل FCF فصلی: حفظ نسبت FCF به رزروها بالای ۴٪ از فرضیه نقدینگی حمایت میکند؛ پایینتر ماندن آن از ۳٪ برای دو فصل، مستلزم بررسی سرمایه در گردش، بیمه و مخارج سرمایهای خواهد بود. بدون بررسی فصلیبودن، یک فصل مطلوب را سالانهسازی نکنید.
-
تخصیص سرمایه و تأمین مالی: افشای جداگانه پرداختهای خرید، بدهی افزایشی، هزینه بهره و تعهدات مربوط به وسایل نقلیه را مطالبه کنید. بدهیای که بهطور معنادار از هدف اعلامشده مدیریت مبنی بر اهرم ناخالص کمتر از ۲ برابر برای معامله Delivery Hero فراتر رود، با توجه به مخرجی که نهایتاً تعریف خواهد شد، استدلال تأمین مالی را تضعیف میکند.
-
مهلت پذیرش Delivery Hero در ۵ نوامبر: وضعیت پیشنهاد خرید و پیشرفتهای نظارتی را پایش کنید؛ انتظار اعلامشده برای نهاییشدن معامله، نیمه دوم ۲۰۲۷ است. عبور از یک مهلت به این معنا نیست که کسبوکار تلفیق شده یا مابهازای معامله پرداخت شده است.
-
یکپارچهسازی و بازدههای ezCater: بهدنبال درآمد، سود عملیاتی و هزینههای یکپارچهسازیِ افشاشده باشید. تا زمانی که این موارد در دسترس نباشند، هیچ همافزایی عددی را در سناریوی پایه لحاظ نکنید. شواهد افزایش حاشیه سود پس از هزینههای تکرارشونده خدمات، منطق این معامله را تقویت میکند.
-
تجاریسازی AV: همزمان با نقاط عطف استقرار، میزان بهرهبرداری، سود باقیمانده و تضمینهای تأمین مالی را پیگیری کنید. هدفگذاری برای حضور در حداکثر ۱۵ شهر تا پایان سال به سنجش روند گسترش کمک میکند، اما افزایش تعداد شهرها همراه با تضعیف اقتصاد واحدی، از ارزشگذاری بالاتر پشتیبانی نمیکند.
-
اقتصاد هر سهم: کاهش تعداد سهام و رشد نقدینگی را باید بهصورت مشترک ارزیابی کنید. رقیقشدن بیش از ۲٪ در سال، بدون رشد جبرانی نقدینگی، نتیجهگیری درباره ارزش را تضعیف میکند؛ حتی اگر سود کل گروه افزایش یابد.
محدودیتهای دادهای مهم: صورتهای مالی تفصیلی ezCater و مدل بازدهی معامله در این اطلاعیه منتشر نشدهاند. قراردادهای شرکای AV و اقتصاد واحد در منابع ذکرشده در دسترس نیستند. ارزشگذاری سهام از دادههای بازار ثانویه ۷ اکتبر استفاده میکند؛ صفحه معاملاتی LBank برای تأیید پوشش بهکار رفته است و قیمت توکنِ ذخیرهشده آن، قیمت زنده و تأییدشده سهام نیست. از هیچ اجماع تحلیلگران، رتبهبندی رسمی یا دستورالعمل معاملاتی شخصیسازیشدهای استفاده نشده است.
۷. منابع
-
-
اوبر نتایج سهماهه دوم ۲۰۲۶ را اعلام کرد (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — ۵ اوت ۲۰۲۶؛ سهماهه منتهی به ۳۰ ژوئن؛ GAAP و غیر-GAAP بهطور جداگانه مشخص شدهاند.
-
فرم 10-Q اوبر — ۳۰ ژوئن ۲۰۲۶ (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — گزارش اصلی ثبتشده نزد SEC؛ جریان نقدی نیمه نخست، ترازنامه و بررسیهای حسابداری.
-
اظهارات آمادهشده سهماهه دوم ۲۰۲۶ (https://investor.uber.com/files/doc_earnings/2026/q2/transcript/Uber-Q2-26-Prepared-Remarks.pdf) — ۵ اوت ۲۰۲۶؛ چشمانداز مدیریت و اهداف سرمایهای، نه تضمینها.
-
اوبر پیشنهاد خرید Delivery Hero را اعلام کرد (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Acquisition-Offer-for-Delivery-Hero/default.aspx) — ۱۶ ژوئیه ۲۰۲۶؛ شرایط پیشنهاد و انتظارات مربوط به تأمین مالی مشروط.
-
-
-
-
-
-
-
-
-
تاریخچه قیمت سهام اوبر تکنالوجیز (https://stockanalysis.com/stocks/uber/history/) — دادههای بازار ثانویه؛ قیمت بستهشدن جلسه عادی در ۷ اکتبر ۲۰۲۶، ۶۸٫۴۵ دلار آمریکا.
-
-
-
معاملات اسپات UBERON/USDT | LBank (https://www.lbank.com/trade/uberon_usdt) — در ۸ اکتبر ۲۰۲۶ باز شد؛ نمودار، جفتارز و کنترلهای خرید/فروش قابل مشاهدهاند؛ قیمت ذخیرهشده از ارزشگذاری سهام کنار گذاشته شد.
-
-
-
-