

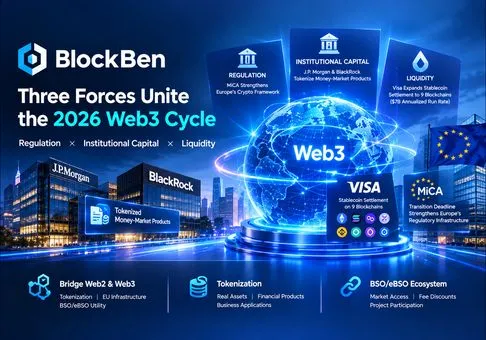
Los inversores minoristas pueden encender la chispa. Pero la regulación, el capital institucional y la liquidez están construyendo el motor.
Las criptomonedas siempre se han movido en ciclos. La atención minorista regresa, la liquidez la sigue, las narrativas se intensifican, de repente todos recuerdan la contraseña de su exchange y, tarde o temprano, alguien declara que “esta vez es diferente”.
Por lo general, no lo es.
Pero 2026 nos está dando una razón para prestar atención. No porque el segmento minorista haya dejado de importar — no es así. La demanda minorista sigue siendo uno de los aceleradores más fuertes en cripto. Lo que está cambiando es la infraestructura que hay debajo.
Vemos tres fuerzas que empiezan a reforzarse entre sí: regulación, capital institucional y liquidez. Llámalo el Bucle de Convergencia Web3.
Y no hace falta remontarse varios años para encontrar pruebas. Gran parte de ello ocurrió en 2026.
Las instituciones ya están en movimiento
En mayo de 2026, J.P. Morgan Asset Management lanzó JLTXX, su segundo fondo tokenizado del mercado monetario, directamente en Ethereum pública. J.P. Morgan Asset Management puso por sí misma 100 millones de dólares en el fondo en el lanzamiento.
Luego, en agosto, BlackRock lanzó en Europa su primer acceso tokenizado a fondos. Utilizando Kinexys de J.P. Morgan, determinadas clases de participaciones de fondos del mercado monetario institucional ahora pueden estar representadas por tokens digitales emitidos en Ethereum. La plataforma subyacente cubre aproximadamente 311.000 millones de dólares en activos combinados bajo gestión.
Y no se trata solo de gestores de activos.
En abril, Visa amplió su programa piloto de liquidación con stablecoins a nueve blockchains, informando una tasa anualizada de liquidación con stablecoins de 7.000 millones de dólares, un 50% más que en el trimestre anterior. Visa también comenzó a operar su propio nodo validador en la blockchain Tempo a principios de ese mismo mes.
Eso es una cantidad considerable de “finanzas tradicionales” ocurriendo on-chain en unos pocos meses.
La pregunta está pasando gradualmente de “¿Entrarán las instituciones en las criptomonedas?” a “¿Qué partes de la infraestructura financiera pasarán on-chain a continuación?”
Y esa es una pregunta mucho más interesante para el próximo ciclo de Web3.
Europa está cambiando al mismo tiempo
Hay otro hito de 2026 que importa.
El 1 de julio de 2026, expiró el período transitorio máximo de la UE para los proveedores de servicios de criptoactivos en virtud de MiCA. Para la industria cripto europea, eso marca un cambio importante de la transición hacia la operación bajo el marco común de la UE.
KYC, AML, custodia, informes, gestión de riesgos y controles operativos no son precisamente los ingredientes de un meme viral. Sin embargo, forman parte de la infraestructura que las empresas serias necesitan si Web3 va a ir más allá de la experimentación.
Durante años, partes del sector cripto crecieron mediante arbitraje regulatorio: encontrar algún lugar desde el que lanzarse, moverse rápido y ocuparse de las preguntas difíciles después. Europa avanza cada vez más en la dirección opuesta: del arbitraje regulatorio hacia la infraestructura regulatoria.
Y ahí es donde las cosas empiezan a conectarse.
Los productos institucionales se están trasladando on-chain. La infraestructura de pagos se está conectando con stablecoins y redes blockchain. Europa está operando bajo MiCA. Al mismo tiempo, las empresas necesitan mejores formas de conectar todo esto con productos y usuarios reales.
Ese es el Bucle de Convergencia Web3: regulación, capital institucional y liquidez que se refuerzan mutuamente.
El retail puede entonces acelerar algo que ya tiene mucha más infraestructura por debajo.
El token nunca fue la parte difícil
Este cambio también ha modificado la forma en que pensamos sobre BlockBen.
Web3 pasó años tratando el lanzamiento del token como el gran acontecimiento. Diseñar la tokenómica, realizar la preventa, conseguir la cotización, celebrarlo y pasar al siguiente proyecto.
Pero emitir un token es cada vez más la parte fácil.
La parte difícil es crear un ecosistema a su alrededor que la gente realmente quiera usar. Un proyecto sigue necesitando un negocio real, gestión, usuarios, distribución, comunicación, incorporación, billeteras, transacciones, acceso al mercado y una razón para que el token exista en primer lugar.
Un principio del que nos hemos convencido cada vez más es simple: la tokenómica no puede compensar la ausencia de distribución.
Un modelo de token brillante sin usuarios sigue siendo un modelo de token brillante sin usuarios.
Por eso la dirección de BlockBen es más amplia que la de ser una launchpad. Estamos construyendo hacia una infraestructura de comercialización cripto en la UE: ayudando a las empresas tradicionales a pasar de Web2 a Web3 mediante la tokenización, al tiempo que ayudamos a las empresas Web3 existentes a entrar y operar en Europa mediante Powered by BlockBen.
Para una empresa tradicional, eso puede significar tomar un negocio, producto y base de clientes existentes y añadir una capa de token significativa. Para una empresa Web3, la propuesta es diferente: conservar tu marca, producto y comunidad mientras te conectas a la infraestructura europea necesaria por debajo de todo ello.
Desde el lanzamiento de tokens hasta la creación de ecosistemas
BSO/eBSO también se sitúa dentro de ese panorama más amplio. eBSO está diseñado para la interoperabilidad externa, la transferencia y el trading, mientras que BSO es el lado de participación en el ecosistema de la misma criptomoneda. A través del Programa de Participación en el Ecosistema, BSO puede conectar a los usuarios con niveles y beneficios disponibles del ecosistema a medida que la red se desarrolla.
Por lo tanto, el exchange puede ser un punto de entrada en lugar del destino.
Entonces, ¿cómo será el próximo ciclo?
Nadie lo sabe. Y cualquiera que te dé la fecha exacta y el tamaño del próximo mercado alcista probablemente también tenga un grupo de Telegram al que le gustaría que te unieras.
Lo que podemos ver es lo que ha sucedido solo en 2026.
J.P. Morgan Asset Management lanzó otro fondo tokenizado en Ethereum. BlackRock llevó acceso tokenizado a fondos institucionales en Europa. Visa amplió la liquidación con stablecoins a través de nueve redes blockchain. Y el período máximo de transición de MiCA en la UE llegó a su fin.
Nada de eso garantiza hacia dónde irán los precios de las criptomonedas a continuación.
Pero nos dice algo importante sobre hacia dónde se dirige la infraestructura.
La demanda minorista podría acelerar todo esto de forma drástica cuando regrese la atención del mercado. Pero esta vez, es posible que el sector minorista no llegue a una obra vacía.
Ya se está construyendo un motor debajo de ello.
La regulación, el capital institucional y la liquidez están empezando a converger — y BlockBen está construyendo para las empresas y los ecosistemas que quieren operar donde esos tres se encuentran.