Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe ha sido recopilado y analizado a partir de información pública disponible y está destinado exclusivamente a compartir información y debatir sobre investigación. No constituye asesoramiento de inversión, una recomendación de valores, una instrucción de trading ni ninguna garantía de rendimiento. Las operaciones, valoraciones, precios de mercado y expectativas de consenso de la empresa que se analizan aquí pueden cambiar con el tiempo. Los lectores deben verificar de forma independiente los datos y tomar sus propias decisiones.
1. Conclusión clave
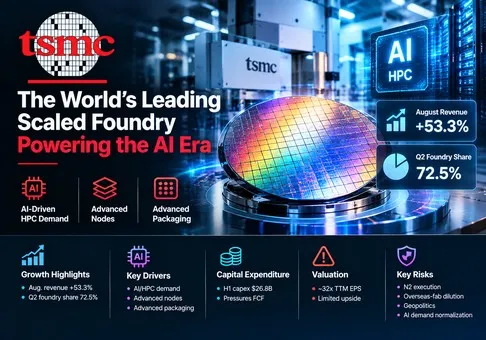
Perspectiva general: Taiwan Semiconductor Manufacturing Company Limited es la fundición a escala de mayor calidad en la industria de los semiconductores, pero el ADR de TSM que cotiza en la NYSE está totalmente valorado con un sesgo negativo de riesgo-recompensa a aproximadamente 32 veces el BPA de los últimos 12 meses (TTM) calculado mecánicamente. Los ingresos de agosto y una cuota de mercado de fundición del 72,5 % en el segundo trimestre confirman que su ventaja competitiva se está ampliando; la variable decisiva es si el proceso N2, el empaquetado avanzado y la capacidad en el extranjero pueden preservar los márgenes y la conversión de efectivo, en un momento en que el mercado ya descuenta una supremacía duradera.
-
Los ingresos de agosto validan un motor de crecimiento excepcional. Los ingresos no auditados de agosto alcanzaron un récord de 514.810 millones de NTD, un aumento del 53,3% interanual, mientras que los ingresos de enero a agosto aumentaron un 39,3% hasta los 3,387 billones de NTD. Este no es un pico de un solo producto: la HPC del segundo trimestre representó el 66% de los ingresos, los teléfonos inteligentes el 22% y las tecnologías de 7 nm e inferiores representaron el 77% de los ingresos por obleas. La implicación de inversión es que los aceleradores de IA, las XPU personalizadas, las CPU, el silicio de red y los teléfonos inteligentes de gama alta están reforzando la misma reserva de capacidad de vanguardia.
-
TSMC está ganando cuota tanto en volumen como en valor. Los envíos de obleas del segundo trimestre aumentaron un 16,6% interanual, los ingresos aumentaron un 36,0% y el margen bruto se expandió 9,1 puntos porcentuales hasta el 67,7%. Por lo tanto, los ingresos crecieron aproximadamente el doble de rápido que el volumen de envíos, lo que evidencia una combinación de nodos más rica, fijación de precios y utilización. TrendForce estima que TSMC capturó el 72,5% de los ingresos de las diez principales fundiciones en el segundo trimestre, frente al 70,2% del año anterior, mientras que Samsung Foundry solo obtuvo el 5,9%. El foso defensivo está produciendo un apalancamiento operativo medible en lugar de ser meramente una narrativa tecnológica.
-
La calidad de los beneficios es sólida, pero el FCF se está convirtiendo en el factor limitante. El flujo de caja operativo del segundo trimestre fue de 783.360 millones de NTD y el FCF fue de 287.360 millones de NTD después de un capex de 496.000 millones de NTD. El FCF aumentó un 43,8 % interanual, pero disminuyó un 17,5 % intertrimestral debido a que el capex creció más rápido que la generación de efectivo. El capex del primer semestre alcanzó los 26.800 millones de USD frente a una previsión para todo el año de entre 52.000 y 56.000 millones de USD. TSMC puede autofinanciar la expansión y contaba con 2,486 billones de NTD en reservas netas de efectivo; sin embargo, cada nueva planta de fabricación consume ahora una mayor parte de la ventaja de los beneficios antes de que llegue a los accionistas.
-
El precio de la acción ya descuenta un dominio sostenido de la categoría. Al cierre del 11 de septiembre de 433,19 USD y aproximadamente 5,186 mil millones de acciones equivalentes a ADR, el valor de capitalización es de unos 2,25 billones de USD. El BPA diluido TTM calculado mecánicamente es de aproximadamente 13,53 USD por ADR, lo que implica 32,0 veces las ganancias TTM. Anualizar el FCF del primer semestre genera aproximadamente 40,2 mil millones de USD y un rendimiento del FCF del 1,8%. Una ganancia de las acciones del 42,6% en lo que va de año y una ganancia del 67% en un año dejan poco margen para una desaceleración cíclica ordinaria, a pesar de que el propio negocio merece una prima.
-
La tesis es positiva con respecto a la empresa y cautelosa sobre las acciones, con condiciones de reversión explícitas. La preocupación por la valoración se aliviaría si los ingresos del tercer trimestre se sitúan cerca del punto medio de la guía de 45.200 millones de USD, los ingresos de septiembre superan los 464.000 millones de NTD, el margen bruto se mantiene en o por encima del 66% y el FCF anualizado supera los 50.000 millones de USD sin otro incremento de capex. Empeoraría si la utilización de nodos avanzados se debilita, el margen bruto cae por debajo del 64%, los días de inventario permanecen por encima de 90 o el ADR se mantiene por encima de 30 veces el EPS TTM mientras el crecimiento se desacelera por debajo del 25%.
La cadena de la operación a la valoración es reproducible. Los ingresos de julio y agosto sumaron 982.39 mil millones de NTD. Alcanzar el punto medio de ingresos del tercer trimestre de 45.2 mil millones de USD bajo el supuesto de la administración de 32 NTD por USD requiere alrededor de 1.446 billones de NTD, lo que deja aproximadamente 464.0 mil millones de NTD para septiembre. Eso estaría un 9.9% por debajo del nivel récord de agosto, pero seguiría siendo suficiente para cumplir con las proyecciones. Aplicar el punto medio del margen operativo del 57% genera alrededor de 824.4 mil millones de NTD de beneficio operativo trimestral. Por lo tanto, la publicación de agosto respalda el trimestre proyectado; la cuestión de la valoración es si esta tasa de ejecución puede capitalizarse el tiempo suficiente para justificar aproximadamente 32 veces las ganancias de los últimos doce meses y un rendimiento de FCF anualizado inferior al 2%.
2. Descripción general de la empresa, combinación de negocios y métricas operativas principales
TSMC es una fundición de semiconductores dedicada: los clientes diseñan chips y TSMC los fabrica utilizando tecnologías de proceso, sistemas de fábrica, habilitación de diseño y un encapsulado cada vez más avanzado. No compite con la mayoría de sus clientes vendiendo procesadores de marca propia. Esa neutralidad, combinada con el liderazgo tecnológico y el rendimiento de fabricación, permite a clientes como los diseñadores de chips sin fábrica y las empresas de sistemas confiar sus diseños más valiosos a TSMC. La fabricación de obleas generó aproximadamente el 86 % de los ingresos de 2025; el encapsulado y las pruebas, la fabricación de máscaras, los servicios de diseño y las regalías generaron el resto.
La empresa genera ingresos a través del volumen de obleas, la fijación de precios de los nodos de proceso, la combinación de productos, la utilización de la capacidad y los servicios asociados. Los nodos de vanguardia conllevan altos costos de desarrollo y equipamiento, pero también permiten obtener mejores precios y atraen a las aplicaciones de más rápido crecimiento. El empaquetado avanzado, como CoWoS y 3DFabric®, aporta valor después de la fabricación de la oblea y puede reforzar la demanda de front-end, ya que los aceleradores de IA requieren computación, memoria e interconexión integradas. Los clientes generalmente realizan los pedidos de fabricación más cerca de la producción, aunque algunos realizan pagos temporales para reservar capacidad.
TSMC informa sobre la combinación de plataformas en lugar de segmentos operativos separados. La HPC ahora impulsa la economía. En el Q2 representó el 66% de los ingresos y creció un 20% de manera secuencial, mientras que los ingresos por teléfonos inteligentes cayeron un 4% secuencialmente y representaron el 22%. Automoción, IoT y DCE aportan diversificación, pero son demasiado pequeños para compensar una corrección de la IA. Geográficamente, los clientes con sede en Norteamérica generaron el 78% de los ingresos del Q2, lo que alinea a la empresa con la demanda de IA más fuerte, pero también concentra la exposición comercial y política.
|
Plataforma / servicio
|
Mix de ingresos del Q2 2026
|
Cambio secuencial
|
Productos, clientes y economía
|
Perspectiva de investigación
|
|
HPC
|
66%
|
sube un 20%
|
Aceleradores de IA, XPU personalizadas, CPU, silicio de red y de centro de datos; los nodos líderes y el empaquetado avanzado impulsan el valor.
|
El fondo de crecimiento y beneficios dominante; su escala convierte a TSMC en el proveedor más amplio para las arquitecturas de IA competidoras.
|
|
Teléfonos inteligentes
|
22%
|
baja un 4%
|
Procesadores de aplicaciones, módems y silicio de conectividad para dispositivos móviles de gama alta, concentrados en los aumentos estacionales de producción de buques insignia.
|
Sigue siendo un importante ancla de utilización, pero estructuralmente menos relevante que HPC y sensible a la asequibilidad de los consumidores.
|
|
IoT
|
5%
|
sube un 4%
|
Controladores de dispositivos conectados, procesadores edge y chips especializados en una amplia base de clientes.
|
Diversificación útil con menor poder de fijación de precios y una modesta contribución al grupo.
|
|
Automoción
|
4%
|
sube un 15%
|
ADAS, infoentretenimiento, microcontroladores y dispositivos de potencia con largos ciclos de homologación.
|
Un negocio en recuperación y de gran retención, pero demasiado pequeño para impulsar los beneficios del grupo a corto plazo.
|
|
DCE y otros
|
3%
|
sube aproximadamente un 5%
|
Electrónica de consumo más encapsulado, pruebas, máscaras, servicios de diseño y regalías no incluidos en las plataformas principales.
|
Estratégicamente favorable; el encapsulado avanzado importa más de lo que sugiere el mix residual reportado.
|
Nota: La combinación de plataformas y los cambios secuenciales son divulgaciones de la empresa. DCE significa Electrónica de Consumo Digital. TSMC no revela los márgenes operativos a nivel de plataforma.
La combinación de procesos explica por qué los ingresos están superando a los envíos de unidades. N2 aportó el 3% de los ingresos por obleas del segundo trimestre (Q2) en su primer trimestre reportado, N3 aportó el 30%, N5 el 33% y N7 el 11%. La combinación combinada de nodos avanzados del 77% se situó tres puntos porcentuales por encima del segundo trimestre de 2025. Migrar a los clientes a nodos más pequeños eleva el precio de venta promedio (ASP) y genera más demanda de habilitación de diseño y empaquetado, pero los costos de la rampa de producción inicial reducen los márgenes antes de que maduren los rendimientos.
El activo más valioso no es una sola planta de fabricación. Es el sistema repetible que conecta el I+D de procesos, los kits de diseño para clientes, el aprendizaje de rendimiento, las compras a escala y una ejecución de confianza. La restricción más importante es la intensidad de capital: TSMC debe comprometer equipos años antes de percibir ingresos, mientras que la diversificación global hace que las plantas en etapas iniciales sean estructuralmente menos rentables que la capacidad madura en Taiwán.
Métricas operativas clave y cambios
El desencadenante inmediato es la publicación mensual del 10 de septiembre. Los ingresos de agosto fueron de 514.810 millones de NTD, un 10,1 % por encima de julio y un 53,3 % por encima del año anterior. Los primeros ocho meses alcanzaron los 3,387 billones de NTD, un aumento del 39,3 %. El resultado se produjo tras unos ingresos del segundo trimestre en el límite superior de las previsiones y respalda el punto medio del tercer trimestre sin necesidad de otro récord mensual.
|
Métrica / evento
|
Último valor
|
Comparación
|
Base
|
Implicación para la inversión
|
|
Ingresos de agosto
|
514.810 millones de NTD
|
un 53,3 % más interanual; un 10,1 % más intermensual
|
Ingresos mensuales consolidados no auditados bajo TIFRS
|
Un mes récord confirma que la IA y el aumento estacional de los teléfonos inteligentes están llenando la capacidad de vanguardia.
|
|
Ingresos de enero a agosto
|
3,387 billones de NTD
|
un 39,3 % más interanual
|
Ingresos mensuales acumulados no auditados
|
El crecimiento está cerca de la perspectiva para todo el año en USD de la dirección, ligeramente superior al 40 %, a pesar de las diferencias cambiarias.
|
|
Ingresos del segundo trimestre
|
40.200 millones de USD
|
un 33,7 % más interanual; un 12,0 % más intertrimestral
|
TIFRS; conversión a USD de la empresa
|
Alcanzó el límite superior de las previsiones y estableció una base alta para el tercer trimestre.
|
|
Margen bruto / operativo
|
67,7 % / 60,3 %
|
un aumento de 9,1 / 10,7 puntos interanual
|
Divulgación consolidada de la empresa
|
Los precios, el mix de productos y la utilización compensaron con creces la dilución de las fábricas en el extranjero en el Q2.
|
|
Mix de N2 / N3 / N5 / N7
|
3% / 30% / 33% / 11%
|
77% combinado
|
Participación en los ingresos por obleas
|
Los nodos líderes son la fuente principal de ventaja en ASP, participación y margen.
|
|
OCF / capex / FCF del Q2
|
NTD 783,36 / 496,00 / 287,36 mil millones
|
El FCF subió un 43,8% YoY; bajó un 17,5% QoQ
|
El FCF equivale al OCF menos el capex
|
La generación de caja es excelente, pero el incremento de la inversión está absorbiendo una parte creciente de ella.
|
|
Guía del Q3
|
USD 44,6–45,8 mil millones
|
11%–14% por encima del Q2
|
Asume 32 NTD por USD
|
Julio y agosto implican ingresos en septiembre cercanos a los 464 mil millones de NTD en el punto medio.
|
Nota: El crecimiento MoM se calcula a partir de las cifras mensuales de la empresa. El rango secuencial del Q3 se calcula frente a los ingresos de USD 40,20 mil millones del Q2. Las comparaciones de puntos porcentuales utilizan las declaraciones de la empresa sin redondear.
El beneficio neto reportado del segundo trimestre aumentó un 77,4 %, pero los 63,20 mil millones de NTD en ganancias por enajenación y valoración a precio de mercado de las acciones de VIS inflaron los ingresos no operativos. Los ingresos operativos aun así aumentaron un 65,4 %, por lo que el resultado subyacente fue sólido incluso excluyendo esa ganancia. El cambio a futuro más importante es el margen: la dirección prevé que la rampa de producción de N2 diluya el margen bruto del segundo semestre entre tres y cuatro puntos porcentuales, y que las plantas de fabricación en el extranjero diluyan el margen bruto entre dos y tres puntos inicialmente, ampliándose a entre tres y cuatro puntos más adelante.
Los días de inventario aumentaron de 76 a 87 interanual, debido principalmente a la rampa de producción de N2, mientras que los días de cuentas por cobrar aumentaron de 23 a 29. Estos incrementos son manejables frente a un crecimiento de los ingresos del 36 % y 2,486 billones de NTD de caja neta, pero identifican dónde aparecería primero un cambio hacia el exceso de oferta. Los sólidos ingresos mensuales actualmente respaldan la idea de que la acumulación de inventario es productiva y no especulativa.
3. Calidad fundamental
|
Métrica
|
2023
|
2024
|
2025
|
H1 2026
|
Perspectiva de análisis
|
|
Ingresos
|
2,162 billones de NTD
|
2,894 billones de NTD
|
3,809 billones de NTD
|
NTD 2,404 billones
|
El crecimiento se aceleró del 33,9% en 2024 al 31,6% en 2025 y al 35,6% en el primer semestre de 2026.
|
|
Margen bruto
|
54,4%
|
56,1%
|
59,9%
|
67,0%
|
La combinación de nodos, la utilización y la fijación de precios generaron una economía marginal excepcional.
|
|
Margen operativo
|
42,6%
|
45,7%
|
50,8%
|
59,3%
|
El apalancamiento operativo es la prueba más clara de que TSMC está capturando el pool de ganancias de la IA.
|
|
Beneficio neto atribuible a la matriz
|
NTD 851,74 mil millones
|
NTD 1,158 billones
|
NTD 1,698 billones
|
NTD 1,279 billones
|
El crecimiento del primer semestre del 68,3% incluye una ganancia de VIS en el segundo trimestre, pero sigue estando significativamente por detrás de la calidad de los ingresos operativos.
|
|
Flujo de caja operativo
|
NTD 1,242 billones
|
NTD 1,826 billones
|
NTD 2,275 billones
|
NTD 1,482 billones
|
La generación de efectivo escala con las ganancias a pesar de las mayores necesidades de capital de trabajo.
|
|
Capex / FCF
|
NTD 949,82 / 292,15 mil millones
|
NTD 956,01 / 870,17 mil millones
|
NTD 1,272 / 1,003 billones
|
NTD 846,77 / 635,58 mil millones
|
El FCF sigue siendo positivo, pero la intensidad de Capex del primer semestre aumentó al 35,2% de los ingresos.
|
|
Efectivo y valores negociables / deuda con intereses
|
No mostrado
|
NTD 2,422 billones / no mostrado
|
NTD 3,069 / 1,033 billones
|
NTD 3.518 / 1.032 billones
|
El balance de caja neta proporciona una protección estratégica y cíclica sustancial.
|
Nota: Los datos anuales utilizan las TIFRS según lo reportado en el Formulario 20-F de 2025. El H1 2026 no está auditado. El FCF equivale al flujo de caja operativo menos los gastos de capital. El efectivo, los valores y la deuda del H1 son saldos al 30 de junio, no flujos del período.
Crecimiento y márgenes. La calidad fundamental es excepcional. De 2023 a 2025, los ingresos aumentaron un 76%, el margen operativo se expandió 8,2 puntos porcentuales y los ingresos netos atribuibles a la controladora casi se duplicaron. El H1 2026 elevó el margen operativo otros 8,5 puntos interanuales. Esta es la combinación que los inversores buscan en un activo escaso: un volumen sólido, un valor creciente por oblea y apalancamiento operativo.
Flujo de caja y gastos de capital. La conversión de efectivo es buena en términos absolutos, pero más débil de lo que implica el margen contable. El OCF del primer semestre equivalió al 61,6 % de los ingresos, mientras que el capex consumió el 35,2 %, dejando el FCF en el 26,4 % de los ingresos. Anualizar el FCF del primer semestre da aproximadamente 1,271 billones de NTD, o 40.200 millones de USD a un tipo de cambio de 31,6 NTD por USD. Frente a un valor de capitalización de casi 2,25 billones de USD, el rendimiento implícito es de solo el 1,8 %. Los inversores están pagando por los rendimientos de la capacidad futura antes de que esas plantas de fabricación contribuyan plenamente.
Balance general y asignación de capital. El efectivo y los valores negociables a junio superaron la deuda con intereses en 2,486 billones de NTD. La empresa puede financiar con sus operaciones el programa de capex proyectado de entre 52.000 y 56.000 millones de USD y, aun así, pagar dividendos. A diferencia de las fundiciones más débiles, TSMC no necesita capital externo para probar un nuevo nodo. Por lo tanto, la asignación de capital es estratégicamente sólida, pero la tasa de rentabilidad mínima implícita en el precio de la acción es exigente.
Conclusión fundamental. El negocio es muy sólido. La variable individual más importante es el retorno de caja de N2, el empaquetado avanzado y las fábricas en el extranjero: el crecimiento de los ingresos debe seguir siendo lo suficientemente alto como para que el rendimiento inicial y la dilución por ubicación no arrastren el margen bruto por debajo de mediados del 60% o atrapen el rendimiento de FCF por debajo del 2%.
4. Industria y panorama competitivo
La industria relevante es la de fundición de obleas para terceros, no todo el mercado de semiconductores. Las comparaciones de participación de ingresos incluyen las ventas de fundiciones externas y pueden diferir en el tratamiento del empaquetado, las obleas internas y las divisas. El marco de ingresos de las diez principales fundiciones de TrendForce es el denominador común más cercano; los informes financieros de las empresas proporcionan los datos de margen y capital más fiables. La ventaja de TSMC es mayor en lógica de vanguardia y empaquetado avanzado, mientras que UMC y GlobalFoundries se centran más en tecnologías maduras y especializadas. Intel está construyendo un negocio de fundición externa, pero todavía fabrica principalmente para sus propios grupos de productos.
|
Dimensión competitiva
|
Posición verificable de TSMC
|
Proxy de escala y limitación
|
Principales competidores / sustitutos
|
Implicaciones para el crecimiento y la valoración
|
|
Escala de la fundición
|
TrendForce estima el 72,5 % de los ingresos de las diez principales fundiciones en el segundo trimestre.
|
Cuota de ingresos, no volumen de obleas ni cuota de capacidad de nodos líderes.
|
Samsung Foundry, SMIC, UMC, GlobalFoundries e Intel Foundry.
|
La escala distribuye la I+D y el aprendizaje sobre equipos en la base de demanda más amplia.
|
|
Nodos líderes
|
N2 entró en producción en masa en 2025 y aportó el 3 % de los ingresos por obleas del segundo trimestre de 2026; N3 aportó el 30 %.
|
La combinación de ingresos no revela la capacidad absoluta ni los rendimientos de los clientes.
|
Samsung SF2 e Intel 18A; los clientes pueden retrasar las migraciones o utilizar nodos más antiguos.
|
Los aumentos de producción exitosos sostienen el ASP y aseguran los diseños de próxima generación.
|
|
Empaquetado avanzado
|
CoWoS y 3DFabric® vinculan la demanda de aceleradores, HBM e interconexiones con las obleas front-end.
|
TSMC no revela por separado los ingresos trimestrales ni el margen de empaquetado.
|
Ofertas integradas de Samsung, Intel EMIB/Foveros, proveedores de OSAT y alternativas diseñadas por el cliente.
|
El empaquetado amplía la cuota de cartera pero añade otro cuello de botella de capacidad.
|
|
Confianza del cliente y ecosistema
|
Neutralidad de fundición dedicada, habilitación de diseño OIP, amplio soporte de IP y EDA, y ejecución multinodo.
|
Los diez principales clientes representaron el 78% de los ingresos de 2025; los dos más grandes representaron el 19% y el 17%.
|
Samsung e Intel combinan operaciones de productos y fundición; los competidores de nodos maduros compiten en costos y disponibilidad.
|
La neutralidad respalda la cuota de mercado, mientras que la concentración magnifica cualquier ciclo de grandes clientes.
|
|
Capacidad global y costos
|
Escala en Taiwán más expansión en Arizona, Japón y Europa; se planean 13 fábricas de vanguardia y empaquetado en Taiwán a lo largo de varios años.
|
Se espera que las rampas de producción en el extranjero diluyan el margen bruto entre dos y cuatro puntos, según la etapa.
|
Capacidad subsidiada en EE. UU., Corea, China, Japón y Europa.
|
La resiliencia geográfica mejora, pero los costos estructurales aumentan y la ejecución se vuelve más difícil.
|
|
Empresa / negocio
|
Último período comparable
|
Ingresos / escala
|
Crecimiento / margen
|
Contexto de producción y capital
|
Conclusión competitiva
|
|
TSMC
|
T2 2026
|
40.20 mil millones de USD; 72.5% de cuota de fundición
|
33.7% de crecimiento interanual de los ingresos; 67.7% de margen bruto
|
26.8 mil millones de USD de capex en el S1; N2 al 3% y nodos avanzados al 77% de los ingresos por obleas.
|
El claro ganador: creciendo más rápido que el mercado mientras expande márgenes y cuota de mercado.
|
|
Samsung Foundry
|
T2 2026
|
Aproximadamente 3.26 mil millones de USD; 5.9% de cuota de fundición
|
un 1.8% de incremento intertrimestral; margen no revelado por separado
|
Acelerando la producción de productos móviles de 2 nm de segunda generación y productos LPU y de matriz base de 4 nm; apuntando a un crecimiento de dos dígitos en el S2.
|
Un competidor tecnológico, pero perdiendo cuota de ingresos relativa a pesar de la mejora en las ganancias de la fundición.
|
|
Intel Foundry
|
T2 2026
|
5.77 mil millones de USD de ingresos del segmento; 0.29 mil millones de USD externos
|
31% de crecimiento interanual; margen operativo negativo del 36%
|
Intel 18A-P entró en producción de riesgo; la mayor parte de la actividad del segmento sigue siendo interna y la pérdida del T2 fue de 2.09 mil millones de USD.
|
El avance en el proceso es real, pero la escala externa y la rentabilidad económica siguen estando muy por detrás de TSMC.
|
|
UMC
|
T2 2026
|
2.18 mil millones de USD de ingresos
|
17.0% de crecimiento interanual; 32.5% de margen bruto
|
85% de utilización; 22/28 nm representó el 37% de los ingresos; el capex de 2026 se elevó a 2.000 millones de USD.
|
Un ganador en nodos maduros con una utilización en mejora, pero no un sustituto directo de vanguardia.
|
|
GlobalFoundries
|
T2 2026
|
Ingresos de 1,79 mil millones de USD
|
6% de crecimiento interanual; 28,3% de margen bruto
|
Fabricación regional y especializada; el OCF del T2 fue de 405 millones de USD y el FCF ajustado fue negativo en 3 millones de USD.
|
Exposición especializada rentable, pero el crecimiento y el retorno de caja se quedan rezagados respecto al modelo de TSMC impulsado por la IA.
|
Nota: Los períodos y las definiciones difieren. Los ingresos y la participación de Samsung Foundry son estimaciones de TrendForce; Samsung no desglosa un estado de resultados independiente para su fundición. Intel Foundry incluye 5.480 millones de USD en eliminaciones intersegmentos y no es comparable con las ventas comerciales. UMC y GlobalFoundries se concentran en diferentes combinaciones de nodos. El margen bruto de TSMC es consolidado en lugar de limitarse a la fundición, ya que la empresa es, en su gran mayoría, una fundición.
TSMC es el ganador decisivo. Sus ingresos del segundo trimestre fueron más de 12 veces superiores a los ingresos estimados de Samsung Foundry, mientras que su cuota de mercado aumentó y los márgenes se expandieron. Samsung está logrando avances técnicos y comerciales en matrices base de 2nm y HBM, pero una cuota del 5,9 % muestra que este progreso aún no ha cambiado la economía de la industria. Los hitos de 18A de Intel son estratégicamente importantes, aunque solo 293 millones de dólares de los ingresos de Foundry en el segundo trimestre fueron externos y el segmento perdió 2.090 millones de dólares. El modelo comercial neutral de TSMC, su amplia cartera de clientes y su maduro sistema de rendimiento siguen estando sustancialmente por delante.
UMC también está ganando dentro de los nodos maduros: una utilización del 85 %, un crecimiento del 17 % y un mayor gasto de capital (capex) muestran una mejora de la demanda. GlobalFoundries es rentable y estratégicamente relevante para el suministro especializado y regional. Ninguna es un sustituto amplio para la capacidad de vanguardia de TSMC. Por lo tanto, el fondo de beneficios del mercado de fundición se está concentrando aún más, incluso mientras varios gobiernos subvencionan la capacidad local.
TSMC es un beneficiario neto del gasto en infraestructura de IA porque casi cualquier acelerador importante y arquitectura de computación personalizada puede convertirse en cliente. El riesgo es que la dominancia genera cargas tanto de valoración como de políticas: los clientes financiarán alternativas, los gobiernos exigirán una diversificación geográfica y los inversores capitalizarán los márgenes máximos como si fueran permanentes.
5. Riesgos clave
-
Normalización de la demanda de IA. Si los proveedores de la nube ralentizan el despliegue de aceleradores o de silicio personalizado y el crecimiento de HPC cae por debajo del 20%, la utilización de tecnología de vanguardia disminuiría. El crecimiento de los ingresos se ralentizaría más rápido que la depreciación, comprimiendo el margen bruto y el múltiplo de ganancias premium.
-
Rampa de producción de N2 y riesgo de rendimiento. N2 representó el 3% de los ingresos por obleas del segundo trimestre y se espera que diluya el margen bruto del segundo semestre en tres o cuatro puntos. Si la mejora del rendimiento tarda más o los diseños de los clientes se retrasan, el inventario y la depreciación aumentarían antes que los ingresos, lo que empujaría el margen bruto por debajo de las previsiones de mediados de los 60.
-
Economía de las fábricas en el extranjero. TSMC prevé que la expansión en el extranjero diluya el margen bruto entre dos y tres puntos inicialmente, y entre tres y cuatro puntos más adelante. Las desventajas en mano de obra, construcción, proveedores y utilización podrían aumentar esta dilución, reduciendo el rendimiento de caja de la expansión en Arizona, Japón y Europa.
-
Concentración de clientes. Los diez mayores clientes generaron el 78% de los ingresos de 2025; los dos mayores generaron el 19% y el 17%. Un retraso en un producto, una decisión de internalización, una corrección de inventario o un cambio en el poder de negociación de un cliente principal afectaría la utilización y la combinación de productos antes de que cambiara la demanda general de semiconductores.
-
Exposición geopolítica y comercial. La mayor parte de la producción y gestión avanzadas permanecen en Taiwán, mientras que el 78% de los ingresos del segundo trimestre provino de clientes con sede en América del Norte. Un conflicto, bloqueo, sanciones, controles de exportación o restricciones a clientes impulsadas por políticas podrían interrumpir la producción o reducir el múltiplo de valoración incluso sin una caída inmediata de los beneficios.
-
Competencia y segundas fuentes de suministro por parte de los clientes. Samsung e Intel pueden aceptar menores rendimientos a corto plazo para establecer ecosistemas de 2 nm o 18A. Si cualquiera de las dos logra un rendimiento de producción competitivo y escala externa, los clientes podrían desviar diseños marginales en busca de resiliencia, lo que debilitaría la fijación de precios y la cuota de mercado de TSMC.
-
Intensidad de capital y compresión del FCF. El capex del primer semestre consumió el 35,2% de los ingresos. Si el capex anual supera los 56.000 millones de USD mientras que el FCF anualizado se mantiene por debajo de los 40.000 millones de USD, el rendimiento actual del FCF por debajo del 2% se convertiría en una característica estructural en lugar de un efecto de rampa temporal.
-
Compresión de la valoración. A aproximadamente 32 veces el BPA de los últimos 12 meses (TTM) tras un sólido rendimiento a 12 meses, el ADR requiere un crecimiento y márgenes sostenidos. Una desaceleración por debajo del 25%, un margen bruto inferior al 64% o un aumento generalizado de las tasas de descuento de las acciones podrían provocar una compresión de múltiplos, incluso si TSMC sigue siendo el líder de la industria.
6. Lista de verificación de seguimiento
-
Ingresos de septiembre: Un valor de 464.000 millones de NTD o más respaldaría el punto medio de las previsiones para el tercer trimestre; un valor inferior a 440.000 millones de NTD implicaría un cierre cerca del extremo inferior, a menos que el tipo de cambio ayude.
-
Ingresos y márgenes del Q3: ingresos cercanos o superiores a 45.200 millones de USD y un margen bruto igual o superior al 66% refuerzan la tesis. Un margen bruto inferior al 64% indicaría una mayor dilución de N2 o en el extranjero.
-
Crecimiento mensual: un crecimiento interanual sostenido superior al 30% confirma que la demanda de IA compensa la debilidad del consumo. Una caída por debajo del 20% durante dos meses consecutivos indicaría una normalización.
-
Mix y rendimiento de N2: un mix de ingresos de N2 que supere el 5% con un margen bruto manteniéndose en el rango medio del 60% mostraría una rampa de aceleración saludable. Un mix creciente con un margen inferior al 64% debilitaría la viabilidad económica.
-
Mix y crecimiento de HPC: que el HPC se mantenga por encima del 65% de los ingresos y crezca al menos un 15% secuencialmente reforzaría el papel de TSMC como el principal cuello de botella de la IA.
-
Inventario y cuentas por cobrar: que los días de inventario vuelvan a situarse por debajo de 85 y los días de cuentas por cobrar por debajo de 28 mejoraría la calidad del flujo de caja. Un inventario superior a 90 junto con unas ventas mensuales más lentas sería una señal de advertencia.
-
Capex y FCF: un capex para todo el año de entre 52 000 y 56 000 millones de USD y un FCF anualizado superior a los 50 000 millones de USD respaldarían la valoración. Un FCF inferior a los 40 000 millones de USD con un capex más alto la debilitaría.
-
Cuota de fundición: una cuota de TrendForce igual o superior al 72% confirma el liderazgo; una caída por debajo del 70% junto con ganancias externas de Samsung o Intel desafiaría la narrativa de la ventaja competitiva (moat).
-
Economía de los competidores: observe las señales de rentabilidad individuales de Samsung Foundry, los ingresos externos y la pérdida operativa de Intel Foundry, la utilización de UMC y el margen bruto de GlobalFoundries. TSMC debería seguir creciendo más rápido con una ventaja de margen bruto de al menos 30 puntos sobre sus competidores de nodos maduros.
-
Valoración: un múltiplo retrospectivo inferior a 27 veces con un impulso operativo sin cambios mejoraría la relación riesgo-beneficio. Por encima de 32 veces mientras el crecimiento se desacelera por debajo del 30% haría que la acción dependa cada vez más de la expansión de múltiplos.
7. Fuentes