Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe se ha recopilado y analizado a partir de información disponible públicamente y está destinado únicamente a compartir información y debatir sobre investigación. No constituye asesoramiento de inversión, una recomendación de valores, una instrucción de trading ni ninguna garantía de rendimiento. Las operaciones de la empresa, las valoraciones, los precios de mercado y las expectativas de consenso aquí analizadas pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión principal
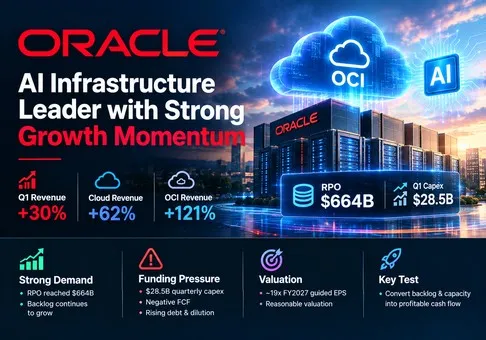
Perspectiva general: Oracle es ahora una empresa de infraestructura de IA de alto crecimiento vinculada a una franquicia duradera de bases de datos y aplicaciones, y las acciones parecen valoradas de manera razonable con un sesgo positivo de riesgo-recompensa tras el reajuste a aproximadamente 19 veces el BPA no GAAP previsto para el año fiscal 2027. La variable decisiva no es la demanda —los ingresos de OCI del primer trimestre del año fiscal 2027 crecieron un 121%— sino si la financiación de los clientes, la utilización y el beneficio operativo pueden ponerse al día con un programa de capital que requirió USD 28.500 millones de capex trimestral y USD 20.000 millones de nuevo capital ordinario.
-
La aceleración de la nube es real y económicamente significativa. Los ingresos del primer trimestre aumentaron un 30 % hasta los USD 19.350 millones, los ingresos de la nube crecieron un 62 % hasta los USD 11.610 millones y los ingresos de OCI avanzaron un 121 % hasta los USD 7.390 millones. Oracle entregó 850 MW de capacidad de centro de datos adicional y más de 300.000 GPU durante el trimestre. OCI sumó USD 4.040 millones de ingresos interanuales —más de lo que volvió a sumar toda la base trimestral de OCI del año anterior—, por lo que Oracle ya no promete únicamente una transición a la nube de IA. Esta escala respalda un múltiplo de crecimiento más alto que el obtenido por el negocio de bases de datos heredado.
-
La cartera de pedidos es extraordinaria, pero su calidad importa más que su tamaño nominal. El RPO alcanzó los USD 664.000 millones, un aumento interanual de USD 209.000 millones, tras registrarse más de USD 30.000 millones en nuevos contratos de nube de IA en el primer trimestre. La cartera de pedidos acumulada es de 9,9 veces los ingresos del año fiscal 2026; sin embargo, el reconocimiento de ingresos depende de la entrega de los centros de datos, la preparación del cliente, la duración del contrato y la solvencia crediticia del cliente. La implicación para la inversión es que la ejecución del suministro y los aspectos económicos de los contratos, en lugar de la demanda de nuevos clientes, determinan ahora la pendiente de los ingresos y los rendimientos.
-
El flujo de caja reportado sobreestima la viabilidad económica del autofinanciamiento. El flujo de caja operativo alcanzó los USD 23.10 mil millones, pero USD 11.36 mil millones provinieron de anticipos de clientes con un componente de financiación significativo. El Capex fue de USD 28.50 mil millones, lo que generó un FCF reportado negativo de USD 5.40 mil millones. Al eliminar ese anticipo de tipo financiero, quedan aproximadamente USD 11.74 mil millones de flujo de caja operativo subyacente y un flujo de caja negativo de USD 16.76 mil millones después de Capex. El desembolso neto de efectivo complementario de Oracle para Capex fue de USD 17.97 mil millones después de los anticipos de clientes y la financiación a corto plazo. El crecimiento se financia de manera más inteligente de lo que sugiere la cifra principal de Capex, pero aún no se autofinancia de forma orgánica.
-
La valoración se ha reajustado a un nivel que compensa el riesgo de ejecución, pero el apalancamiento impide calificar la acción como simplemente barata. Utilizando la referencia fuera de horario del 10 de septiembre de 153,50 USD y las acciones diluidas del primer trimestre de 3.000 millones, se deduce un valor de capital cercano a los 460.500 millones de USD. Sumando aproximadamente 88.300 millones de USD de deuda neta se obtiene un valor de empresa cercano a los 548.800 millones de USD, o alrededor de 6,1 veces el objetivo mínimo de ingresos de la dirección para el año fiscal 2027 de 90.000 millones de USD. El mismo precio equivale a unas 19,0 veces el BPA no GAAP previsto para el año fiscal 2027 de 8,10 USD. Esto resulta atractivo para un crecimiento de ingresos a corto plazo superior al 30%, pero solo si la depreciación, los intereses y la dilución no absorben el potencial alcista operativo.
-
La tesis positiva presenta puntos claros de invalidación. Se fortalece si el crecimiento de los ingresos del segundo trimestre se sitúa en o por encima del punto medio del 32 %, el crecimiento de la nube alcanza al menos el punto medio del 68 %, el margen operativo GAAP se mantiene por encima del 33 % y el desembolso neto de efectivo para capex cae por debajo del capex reportado a medida que se expande la financiación de los clientes. Se debilita si el crecimiento de OCI cae por debajo del 100 % antes de que se alivien las restricciones de capacidad, el crecimiento de RPO se estanca sin una conversión más rápida, las acciones diluidas superan los 3100 millones o el desembolso neto de efectivo trimestral se mantiene por encima de los 20 000 millones de USD. Oracle debe convertir la capacidad en una utilización rentable antes de que los mercados de capitales se conviertan en el modelo de negocio permanente.
La cadena de operación a valoración es reproducible. Los ingresos de OCI del primer trimestre aumentaron en 4,04 mil millones de USD interanual, mientras que los ingresos totales de la nube aumentaron en 4,42 mil millones de USD y los ingresos operativos GAAP aumentaron en 2,45 mil millones de USD. Para el segundo trimestre, el punto medio de la guía de ingresos totales implica alrededor de 21,20 mil millones de USD, calculado como los ingresos del segundo trimestre del año fiscal 2026 de 16,06 mil millones de USD multiplicados por 1,32. El punto medio de la guía de la nube implica alrededor de 13,40 mil millones de USD, calculado como 7,98 mil millones de USD multiplicados por 1,68. Mantener el margen operativo GAAP del 34,8 % del primer trimestre generaría aproximadamente 7,38 mil millones de USD de ingresos operativos trimestrales. Con un valor de empresa cercano a los 548,8 mil millones de USD, el mercado paga unas 6,1 veces los ingresos mínimos de la guía para el año fiscal 2027; por lo tanto, el caso de revalorización requiere la conversión del crecimiento en efectivo, no una cifra principal de cartera de pedidos más alta.
2. Descripción general de la empresa, combinación de negocios y métricas operativas principales
Oracle vende tecnología de bases de datos de misión crítica, aplicaciones empresariales e infraestructura en la nube. Su base de soporte de software y su base instalada de bases de datos proporcionan generación de efectivo recurrente y acceso privilegiado a los datos empresariales. Fusion Cloud ERP, NetSuite, HCM y las aplicaciones sectoriales se venden principalmente mediante suscripciones. OCI vende computación, almacenamiento, redes, bases de datos, clústeres de GPU y capacidad de entrenamiento e inferencia de IA a través de consumo y contratos de compromiso. El hardware incluye sistemas de ingeniería y servidores, mientras que Servicios abarca el trabajo de consultoría y soporte al cliente que ayuda a implementar los productos de Oracle.
El modelo comercial está cambiando rápidamente. La nube representó el 60% de los ingresos del Q1, frente al 48% del año anterior, mientras que el software cayó del 38% al 29%. Las aplicaciones en la nube proporcionan una economía de suscripción más estable; OCI es el motor de crecimiento con uso intensivo de capital. El soporte de software sigue siendo altamente rentable y ayuda a financiar la transición, aunque la migración presiona los ingresos por licencias y soporte.
|
Negocio
|
Ingresos del Q1 FY2027
|
Crecimiento interanual
|
Composición
|
Productos, clientes y modelo económico
|
Perspectiva de análisis
|
|
Nube
|
11,61 mil millones de USD
|
62%
|
60%
|
OCI más Fusion, NetSuite, HCM, bases de datos y SaaS sectorial; contratos de consumo y suscripción.
|
El principal motor de crecimiento y valoración; la escala de OCI está aumentando más rápido que la capa de aplicaciones.
|
|
Software
|
5,55 mil millones de USD
|
3% negativo
|
29%
|
Licencias on-premises y soporte para bases de datos, middleware y aplicaciones.
|
Un fondo de efectivo duradero de la base instalada, pero la migración hace que el crecimiento reportado sea estructuralmente negativo.
|
|
Hardware
|
0,77 mil millones de USD
|
15%
|
4%
|
Sistemas de ingeniería, servidores, almacenamiento y soporte relacionado vendidos a empresas y gobiernos.
|
Pequeño, estratégicamente útil para sistemas integrados y no central para el caso de valoración.
|
|
Servicios
|
1.410 millones de USD
|
5%
|
7%
|
Consultoría, implementación, educación y soporte avanzado al cliente.
|
Respalda la adopción pero conlleva una menor escalabilidad que los ingresos por suscripción y consumo.
|
|
Total de Oracle
|
19.350 millones de USD
|
30%
|
100%
|
Aplicaciones integradas, base de datos y pila de infraestructura.
|
La calidad del negocio está mejorando a medida que OCI se expande, pero la intensidad de capital también se está reajustando al alza.
|
Nota: La combinación de ingresos se calcula a partir de los ingresos GAAP reportados por la empresa y puede no sumar perfectamente debido al redondeo. Cloud combina IaaS y SaaS.
En el entorno de la nube, la distinción entre aplicaciones e infraestructura es crucial. Los ingresos por aplicaciones en la nube en el primer trimestre fueron de USD 4.220 millones, un 10% más, mientras que los ingresos de OCI se situaron en USD 7.390 millones, un aumento del 121%. Por lo tanto, OCI representó alrededor del 64% de los ingresos de la nube, frente al 47% del año anterior. La presencia de las bases de datos de Oracle es una ventaja porque los clientes pueden ubicar sus bases de datos cerca de las aplicaciones y de los modelos de IA, incluso mediante entornos multicloud. La limitación ha pasado de la generación de demanda a la entrega de infraestructuras "powered-shell", la disponibilidad de GPU, la velocidad de puesta en servicio y la optimización de la carga de trabajo.
El declive del software heredado no es automáticamente una destrucción de valor. Un cliente que pasa de una licencia on-premises a Oracle Cloud puede reducir los ingresos por software antes de generar un flujo de nube más prolongado. Sin embargo, los costos de la nube aumentaron un 77% frente al crecimiento del 62% de los ingresos de la nube, lo que demuestra que la nueva combinación aún no está produciendo una economía de hiperescala madura. Los gastos de ventas y marketing disminuyeron un 12%, el I+D cayó un 4% y los gastos de reestructuración disminuyeron un 77%, lo que permitió que el margen operativo GAAP del grupo se expandiera al 34,8%. Este apalancamiento operativo compensa en parte los costos de construcción de infraestructura que aparecerán más adelante a través de la depreciación y los intereses.
Métricas operativas principales y cambios
El detonante inmediato es el lanzamiento del primer trimestre del año fiscal 2027 de Oracle el 10 de septiembre. Confirmó un crecimiento de tres dígitos en OCI y en la entrega de capacidad, elevó la previsión de EPS no GAAP para todo el año a USD 8,10 y mantuvo al menos USD 90.000 millones en ingresos. Durante el trimestre también se completó un programa de acciones ordinarias ATM de USD 20.000 millones. Este es el conflicto central: el crecimiento y los márgenes superan el perfil heredado, mientras que los accionistas financiaron directamente la capacidad necesaria para lograrlo.
|
Métrica / evento
|
Último valor
|
Comparación
|
Base
|
Significado para la inversión
|
|
Ingresos del Q1
|
USD 19.350 millones
|
un 30% más interanual
|
GAAP; trimestre finalizado el 31 de agosto de 2026
|
El crecimiento se aceleró con respecto a la tasa del 17% del año fiscal 2026 y convalida el incremento de capacidad.
|
|
Ingresos de OCI
|
USD 7.390 millones
|
un 121% más interanual
|
Definición de IaaS de la empresa
|
Oracle está ganando escala en la nube rápidamente a partir de una base más pequeña que la de sus competidores a hiperescala.
|
|
RPO
|
USD 664.000 millones
|
un aumento de USD 209.000 millones interanual
|
Obligaciones de desempeño contratadas
|
La visibilidad de la demanda es excepcional; los plazos de conversión y la calidad de los clientes son los verdaderos riesgos.
|
|
Entrega de capacidad
|
850 MW y más de 300.000 GPU
|
Entrega de GPU casi 3 veces superior a la del T4 del AF2026
|
Divulgación de información operativa de la empresa
|
La entrega física explica la aceleración de los ingresos y aumenta el riesgo de ejecución de la utilización.
|
|
Margen operativo GAAP / no GAAP
|
34,8% / 42,1%
|
un aumento de 6,1 puntos / prácticamente estable
|
La conciliación no GAAP excluye SBC, amortización y reestructuración
|
La disciplina de gastos protegió las ganancias, pero la expansión del margen en el segmento de nube maduro aún no está demostrada.
|
|
OCF / capex / FCF
|
USD 23,10 / 28,50 / negativo 5,40 mil millones
|
El OCF aumentó un 184%; el capex aumentó un 235%
|
OCF y capex GAAP de la empresa; definición de FCF de la empresa
|
Los pagos anticipados de los clientes respaldan la liquidez, pero los rendimientos de efectivo aún van a la zaga de la ganancia contable.
|
|
Proyecciones para el T2 / AF2027
|
Crecimiento de ingresos del 30%–34%; BPA de 8,10 USD para el AF
|
Crecimiento de la nube del 65%–71% en USD
|
Proyecciones futuras de la empresa; BPA no GAAP
|
Un suelo de alto crecimiento respalda la valoración, mientras que la ejecución debe absorber el aumento de la depreciación y los costos de financiamiento.
|
Nota: El FCF equivale al flujo de caja operativo menos el capex. El crecimiento del capex del 235% se calcula a partir de USD 28.50 mil millones frente a USD 8.50 mil millones. Los cambios en puntos porcentuales están redondeados.
La calidad de los resultados del primer trimestre es mixta en lugar de débil. Los ingresos operativos GAAP crecieron un 57% hasta los USD 6.73 mil millones y los ingresos netos GAAP crecieron un 63% hasta los USD 4.76 mil millones. Sin embargo, los gastos por intereses aumentaron un 55% hasta los USD 1.43 mil millones, consumiendo ya el 21% de los ingresos operativos. Las acciones diluidas ponderadas aumentaron un 3% hasta los 3.00 mil millones. El motor de crecimiento está superando estos vientos en contra hoy en día, pero la estructura de capital se está convirtiendo en parte de la economía del producto.
Las previsiones sugieren otra aceleración en términos de dólares absolutos. En el punto medio, los ingresos totales del Q2 aumentarían aproximadamente 5,14 mil millones de USD interanual, y los ingresos de la nube, unos 5,42 mil millones de USD. La diferencia sugiere que los ingresos no provenientes de la nube se mantienen prácticamente estables o a la baja, lo que convierte a OCI en la principal fuente de beneficios incrementales. Si los ingresos de la nube crecen sin mantener al menos un margen operativo GAAP del grupo en el rango bajo del 30%, el mercado deducirá que Oracle ganó contratos aceptando rendimientos a largo plazo más débiles.
3. Calidad fundamental
|
Métrica
|
AF2024
|
AF2025
|
AF2026
|
T1 AF2027
|
Perspectiva de análisis
|
|
Ingresos
|
52,96 mil millones de USD
|
57,40 mil millones de USD
|
67,36 mil millones de USD
|
19,35 mil millones de USD
|
El crecimiento se aceleró del 8% al 17% y al 30% a medida que la capacidad de OCI entró en funcionamiento.
|
|
Ingreso operativo / margen GAAP
|
15,35 mil millones de USD / 29,0%
|
17,68 mil millones de USD / 30,8%
|
20,61 mil millones de USD / 30,6%
|
6,73 mil millones de USD / 34,8%
|
El apalancamiento operativo actual es sólido; la depreciación futura es la prueba clave para el margen.
|
|
Ingreso neto GAAP
|
10,47 mil millones de USD
|
12,44 mil millones de USD
|
17,09 mil millones de USD
|
4,76 mil millones de USD
|
El crecimiento de las ganancias es sólido, aunque el AF2026 incluyó ganancias no operativas.
|
|
Flujo de caja operativo
|
USD 18,67 mil millones
|
USD 20,82 mil millones
|
USD 31,98 mil millones
|
USD 23,10 mil millones
|
El primer trimestre se vio impulsado por USD 11,36 mil millones de pagos anticipados de clientes de tipo financiero.
|
|
Capex / FCF
|
USD 6,87 / 11,81 mil millones
|
USD 21,22 / menos 0,39 mil millones
|
USD 55,66 / menos 23,69 mil millones
|
USD 28,50 / menos 5,40 mil millones
|
La conversión de efectivo se desplomó a medida que la infraestructura de IA se expandió más rápido que la generación de efectivo operativo.
|
|
Efectivo más valores / deuda
|
No mostrado
|
No mostrado
|
USD 31,89 / 129,54 mil millones
|
USD 37,08 / 125,34 mil millones
|
La deuda neta mejoró secuencialmente después del financiamiento de capital, pero sigue siendo sustancial.
|
|
BPA diluido
|
USD 3,71
|
USD 4,34
|
USD 5,83
|
USD 1,56
|
Las ganancias se están capitalizando, pero una mayor base de acciones reduce el beneficio capturado por acción.
|
Nota: Las cifras anuales son GAAP y corresponden a los años fiscales finalizados el 31 de mayo. El FCF equivale al flujo de caja operativo menos el capex. La deuda del AF2026 combina préstamos corrientes y no corrientes; el primer trimestre del AF2027 utiliza la misma definición. Los valores del primer trimestre son trimestrales y no están anualizados.
Crecimiento y márgenes. La calidad fundamental de Oracle ha mejorado debido a que el crecimiento proviene ahora de un gran negocio de infraestructura bajo contrato, en lugar de la ingeniería financiera. La nube pasó a representar el 60% de los ingresos, y el incremento interanual de OCI de 4.04 mil millones de USD estuvo acompañado por un aumento de 2.45 mil millones de USD en los ingresos operativos GAAP. Las ventas y el marketing más la I+D disminuyeron en 342 millones de USD a pesar del crecimiento del 30% en los ingresos, lo que demuestra el apalancamiento operativo en la organización tradicional. La advertencia radica en los tiempos: el capex afecta al efectivo de inmediato, mientras que la depreciación llega al estado de resultados a medida que los activos entran en servicio. La depreciación del primer trimestre se duplicó con creces hasta los 3.16 mil millones de USD, y la entrega de más capacidad mantendrá ese gasto en aumento.
Flujo de caja y gasto de capital. El OCF reportado fue de 4,85 veces la utilidad neta GAAP, lo que normalmente indicaría una excelente conversión. Aquí, la relación es engañosa porque los anticipos de clientes con un componente de financiación aportaron 11.360 millones de dólares. Excluyéndolos, el OCF fue de aproximadamente 11.740 millones de dólares, una cifra aún saludable pero muy por debajo del capex. La métrica de desembolso neto de efectivo de Oracle reduce el capex mediante la financiación de clientes y la financiación a corto plazo a 17.970 millones de dólares; esta es la medida de liquidez más limpia, pero no elimina la obligación de prestar el servicio futuro asociado al anticipo. La viabilidad económica solo mejora cuando la utilización y el beneficio bruto amortizan el coste de la infraestructura a lo largo de la vida útil de los contratos.
Balance general y asignación de capital. El efectivo y los valores negociables aumentaron a USD 37,08 mil millones, mientras que la deuda disminuyó levemente a USD 125,34 mil millones, dejando aproximadamente USD 88,26 mil millones de deuda neta. El ATM aportó USD 19,91 mil millones en efectivo neto, mientras que Oracle reembolsó USD 4,20 mil millones de préstamos y pagó USD 1,57 mil millones en dividendos. Este fue un financiamiento racional para un incremento de capacidad contratada, aunque transfirió parte del riesgo del proyecto a los accionistas comunes. El número de acciones diluidas trimestrales aumentó un 3% y los dividendos preferentes aparecieron tras el financiamiento convertible obligatorio de Oracle. La asignación de capital es aceptable solo si la capacidad genera rendimientos por encima del costo de la deuda y la dilución.
Conclusión fundamental. Oracle es financieramente sólida a nivel operativo, pero solo de calidad media en conversión de efectivo. La base de software instalada, la aceleración de los ingresos de la nube y la expansión del margen GAAP respaldan el negocio. El FCF negativo, la deuda neta de más de 88.000 millones de dólares y la emisión de acciones impiden considerar el crecimiento contable como valor totalmente capturado para el accionista. La variable individual más importante es el capex en efectivo neto de la financiación de clientes en relación con el beneficio bruto incremental de OCI.
4. Sector y panorama competitivo
Oracle compite en infraestructura de nube a hiperescala, bases de datos empresariales, aplicaciones SaaS y ecosistemas de implementación. No existe un único denominador de cuota de mercado auditado que combine limpiamente estas capas. Las tasas de crecimiento de las empresas de nube también difieren porque Microsoft incluye los servicios de Azure, Alphabet combina GCP y Workspace en Google Cloud, y Oracle separa OCI de las aplicaciones en la nube. Por lo tanto, este informe compara la escala de ingresos, el crecimiento, los márgenes, la cartera de pedidos y la intensidad de capital como indicadores operativos en lugar de afirmar una cuota de mercado precisa.
|
Dimensión competitiva
|
Posición verificable de Oracle
|
Indicador y limitación de escala
|
Principales competidores / sustitutos
|
Implicaciones para el crecimiento y la valoración
|
|
Infraestructura de IA
|
OCI entregó 850 MW y más de 300.000 GPU en el primer trimestre; la demanda sigue superando a la oferta.
|
7.390 millones de USD de ingresos trimestrales de OCI; menor que la de los hiperescaladores líderes y no constituye una cifra de cuota de mercado.
|
AWS, Microsoft Azure, Google Cloud, CoreWeave y clústeres propiedad del cliente.
|
El crecimiento divulgado más rápido respalda las ganancias de participación de mercado, pero la escala y el financiamiento siguen siendo más débiles que los de sus pares de Big Tech.
|
|
Base de datos y plataforma de datos
|
Gran base instalada, cargas de trabajo de misión crítica, Autonomous Database y servicios de bases de datos multicloud.
|
El soporte de software fue de USD 19,80 mil millones en el año fiscal 2026; incluye más que solo bases de datos.
|
Microsoft, AWS, Google, IBM, SAP, Snowflake, Databricks y bases de datos de código abierto.
|
Los datos instalados generan costos de cambio y la atracción de cargas de trabajo hacia OCI.
|
|
Aplicaciones empresariales
|
Fusion, NetSuite, HCM, cadena de suministro y aplicaciones sectoriales forman una amplia suite de SaaS.
|
USD 4,22 mil millones en ingresos trimestrales de aplicaciones en la nube; los márgenes de la categoría no se revelan por separado.
|
SAP, Microsoft, Salesforce, Workday, ServiceNow y proveedores especializados de SaaS.
|
El crecimiento del diez por ciento es sostenible, pero ya no es el motor principal de revalorización.
|
|
Cartera de pedidos y demanda contratada
|
El RPO de USD 664 mil millones incluye grandes contratos de IA y estructuras de equipos financiadas por clientes.
|
El RPO abarca diferentes duraciones y no es directamente comparable con el backlog de la nube de sus pares.
|
RPO comercial de Microsoft de USD 678 mil millones y backlog de Google Cloud superior a USD 500 mil millones.
|
Oracle tiene una visibilidad de titulares comparable a pesar de tener ingresos actuales mucho menores, lo que aumenta tanto el potencial alcista como el riesgo de concentración.
|
|
Acceso al capital
|
Prepagos de clientes, deuda, bonos convertibles obligatorios y una expansión completada del programa ATM de USD 20 mil millones.
|
El desembolso neto de efectivo para capex en el Q1 fue de USD 17,97 mil millones después de las compensaciones de financiación.
|
Los pares de las grandes tecnológicas financian la inversión en IA mediante motores de generación de efectivo diversificados y más grandes.
|
Oracle puede competir en capacidad, pero su mayor costo de financiación merece un descuento de valoración.
|
|
Compañía / plataforma
|
Último período
|
Ingresos / KPI
|
Crecimiento / margen
|
Contexto de capital y backlog
|
Conclusión competitiva
|
|
Oracle
|
Q1 FY2027
|
USD 7,39 mil millones de OCI; USD 664 mil millones de RPO
|
121% de crecimiento de OCI; 34,8% de margen operativo GAAP del grupo
|
USD 28,50 mil millones de capex; USD 11,36 mil millones de prepagos de clientes; USD 20 mil millones de ATM.
|
El de mayor crecimiento y ganador neto de cuota de mercado, pero el más visiblemente dependiente de financiación.
|
|
Microsoft Azure
|
T4 FY2026
|
Azure superó los USD 100.000 millones de ingresos en el año fiscal; USD 678.000 millones de RPO comercial
|
Crecimiento de Azure del 43%; margen operativo GAAP del grupo del 45,1%
|
El capex de la empresa en el T4 fue de aproximadamente USD 41.000 millones; el flujo de caja de software diversificado financia la inversión.
|
Líder en escala y distribución empresarial; ganando al tiempo que preserva una capacidad de financiación superior.
|
|
AWS
|
T2 2026
|
USD 42.230 millones de ingresos; USD 16.620 millones de ingresos operativos
|
Crecimiento del 37%; margen operativo del segmento del 39,4%
|
Amazon espera alrededor de USD 220.000 millones de capex en efectivo para 2026 en IA y otras inversiones.
|
Líder en ingresos y pool de ganancias; Oracle está ganando terreno más rápido, pero sigue siendo mucho más pequeña.
|
|
Google Cloud
|
T2 2026
|
USD 24.770 millones de ingresos; USD 8.810 millones de ingresos operativos
|
Crecimiento del 82%; margen operativo del segmento del 35,6%
|
La cartera de pedidos pendientes de la nube superó los USD 500.000 millones; Alphabet también captó un capital y deuda significativos para infraestructura de IA.
|
La combinación más fuerte de crecimiento a hiperescala y rentabilidad reportada por segmento.
|
|
IBM
|
T2 2026
|
USD 7,76 mil millones en ingresos de software; USD 17,2 mil millones en ingresos totales
|
5% de crecimiento de software; 32,2% de margen del segmento de software
|
Los ingresos de nube híbrida crecieron un 11%; se espera que el FCF del año completo aumente en aproximadamente USD 1.000 millones.
|
Empresa corporativa consolidada y generadora de caja, pero que pierde relevancia de crecimiento frente a las plataformas de IA a hiperescala.
|
Nota: Los períodos y las definiciones difieren. El crecimiento de los ingresos de Azure excluye un monto de ingresos trimestrales revelado directamente; el RPO comercial de Microsoft cubre más que Azure. Google Cloud incluye Workspace. El RPO de Oracle cubre contratos de nube y otros. El margen de AWS equivale a los ingresos operativos divididos por las ventas del segmento. Las cifras de capital tienen diferentes alcances y son aproximadas cuando las empresas utilizan definiciones más amplias.
Google Cloud es el ganador actual más claro porque combinó un crecimiento del 82% con un margen operativo de segmento del 35,6% a más de tres veces los ingresos trimestrales de OCI de Oracle. Microsoft sigue siendo el líder en distribución empresarial y balance general, mientras que AWS conserva el mayor pool de ganancias e ingresos reportados en la nube. No obstante, Oracle está ganando terreno: un crecimiento de OCI del 121%, una adición de capacidad trimestral de 850 MW y un RPO casi igual al RPO comercial de Microsoft son evidencia de que se ha convertido en una cuarta plataforma de hiperescala creíble en lugar de un host de bases de datos de nicho.
La diferenciación de Oracle radica en la ubicación de las cargas de trabajo y sus aspectos económicos. Su parque de bases de datos, clústeres de baja latencia, arquitectura bare-metal y presencia de bases de datos multicloud pueden captar cargas de trabajo de entrenamiento de IA, inferencia y adyacentes a los datos que no requieran una pila de software de un solo proveedor. Su desventaja es la estructura de capital. Microsoft, Amazon y Alphabet pueden financiar la infraestructura con publicidad, comercio, productividad y flujos de caja existentes de la nube. Oracle debe depender más de los pagos anticipados y del capital externo, por lo que un crecimiento idéntico de los ingresos genera un menor valor por acción a corto plazo.
IBM es el perdedor relativo en esta comparación. Sus ingresos por software crecieron un 5% y Hybrid Cloud creció un 11%, algo respetable para una franquicia madura pero muy por detrás de la demanda de IA a hiperescala. Oracle es un beneficiario neto del cambio actual en la industria debido a que el crecimiento de la infraestructura supera la caída del software heredado. Seguirá siendo un beneficiario neto solo si la utilización de la capacidad genera un beneficio bruto competitivo antes de que la depreciación y los costos de financiamiento se pongan al día.
5. Riesgos clave
-
Concentración de clientes y contratos. Si uno o más clientes importantes de IA retrasan la implementación, renegocian la capacidad o experimentan tensiones financieras, la conversión de RPO podría ralentizarse mientras Oracle sigue comprometida con los centros de datos y el equipamiento. Los ingresos no alcanzarían las proyecciones, la utilización caería y la depreciación y los intereses presionarían los márgenes.
-
Intensidad de capital y FCF negativo. Si el capex trimestral reportado se mantiene cerca de los 28.500 millones de USD sin un financiamiento comparable de los clientes, Oracle requeriría deuda o capital adicional. Un mayor gasto por intereses y la dilución absorberían las ganancias por acción incluso si los ingresos de OCI siguen creciendo.
-
Calidad de los pagos anticipados. Los pagos anticipados de los clientes mejoraron el OCF en 11.360 millones de USD, pero representan un financiamiento vinculado a servicios futuros. Si la estructura económica de los contratos es débil o los costos de entrega aumentan, el efectivo recibido por adelantado podría enmascarar una obligación de bajo rendimiento en lugar de mejorar la rentabilidad a largo plazo.
-
Ejecución de la capacidad. La energía, los permisos, las redes, la construcción, el suministro de aceleradores y la puesta en servicio pueden retrasar los ingresos. Una adición de capacidad trimestral significativamente por debajo de los 850 MW mientras la demanda sigue siendo fuerte pospondría la conversión de RPO y debilitaría la trayectoria de ingresos para el año fiscal 2027.
-
Competencia y precios de los hiperescaladores. AWS, Azure, Google Cloud y las nubes de GPU especializadas pueden reducir precios, empaquetar modelos o utilizar silicio personalizado para reducir costos. Si el crecimiento de OCI de Oracle cae por debajo del 100% antes de que mejoren sus economías de escala, el mercado podría concluir que el crecimiento fue específico de contratos en lugar de una ganancia duradera de participación de mercado.
-
Desfase de margen por depreciación e intereses. La depreciación del primer trimestre aumentó un 134% y los gastos por intereses aumentaron un 55%. Si el margen operativo GAAP cae por debajo del 33% o los intereses superan una cuarta parte de los ingresos operativos, la valoración actual de los EPS subestimará el costo económico del despliegue.
-
Dilución y asignación de capital. Oracle completó un programa ATM de 20.000 millones de USD y ya cuenta con valores preferentes convertibles obligatorios. Un recuento de acciones diluidas superior a 3.100 millones u otra ronda de financiación de capital importante sin una mejora en la conversión de efectivo reduciría la participación en el crecimiento por acción.
-
Migración de sistemas heredados y competencia de aplicaciones. Los ingresos por software cayeron un 3% mientras que las aplicaciones en la nube crecieron un 10%. Si el crecimiento de las aplicaciones cae por debajo de los dígitos simples altos y las caídas del software se aceleran, la base heredada dejaría de amortiguar la inversión en OCI y los márgenes del grupo se volverían más volátiles.
6. Lista de verificación de monitoreo
-
Crecimiento de los ingresos totales del Q2: Un 32% o más refuerza la postura; por debajo del 30% no alcanzaría el rango de la empresa y debilitaría la confianza en la conversión de capacidad.
-
Crecimiento de la nube y de OCI del Q2: un crecimiento de la nube igual o superior al 68% y de OCI por encima del 100% confirmaría una ganancia de cuota de mercado continua. Un OCI por debajo del 100% antes de que se alivien las restricciones de suministro es una advertencia.
-
Conversión de RPO: El RPO puede crecer más lentamente si los ingresos se aceleran, pero una disminución secuencial del RPO combinada con ingresos por debajo de las proyecciones indicaría un aplazamiento de contratos o una demanda más débil.
-
Capacidad y utilización: otra adición sustancial de capacidad, junto con el crecimiento de los ingresos y márgenes estables, respalda la tesis. Las adiciones de capacidad sin conversión de ingresos de OCI indicarían una infrautilización.
-
Margen operativo GAAP y depreciación: un margen superior al 33% a pesar del aumento de la depreciación refuerza el argumento económico; por debajo del 33% sugiere que el programa de capital está llegando al estado de resultados más rápido de lo que maduran los ingresos.
-
Desembolso neto de efectivo para capex: por debajo de 18 000 millones de USD por trimestre o una relación decreciente respecto a los ingresos de OCI mejoraría la calidad de la financiación. Por encima de 20 000 millones de USD durante varios trimestres aumentaría el riesgo de financiación.
-
Anticipos de clientes y FCF: los anticipos deberían respaldar, no explicar por completo, el OCF. El OCF subyacente, excluyendo los anticipos de tipo financiero, debería aumentar hacia el capex a medida que OCI se expande.
-
Deuda, intereses y número de acciones: una deuda neta inferior a 90 000 millones de USD, intereses por debajo del 25% de los ingresos operativos y acciones diluidas por debajo de 3100 millones respaldan la perspectiva positiva. El incumplimiento de dos de estos umbrales debilitaría las métricas por acción.
-
Impulso de los competidores: compare la tendencia de crecimiento y margen de OCI de Oracle con Azure al 43%, AWS al 37% con un margen del 39,4%, y Google Cloud al 82% con un margen del 35,6%. Oracle necesita un crecimiento más rápido para compensar su menor escala y su mayor dependencia de financiación.
7. Fuentes