Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe se compila y analiza a partir de información disponible públicamente y está destinado únicamente al intercambio de información y al debate de investigación. No constituye asesoramiento de inversión, una recomendación de valores, una instrucción de trading ni ninguna garantía de rendimientos. Las operaciones de la empresa, las valoraciones, los precios de mercado y las expectativas de consenso aquí analizados pueden cambiar con el tiempo. Los lectores deben verificar de forma independiente los datos y tomar sus propias decisiones.
1. Conclusión principal
Juicio general: Lumentum Holdings Inc. es un claro beneficiario de la conectividad óptica para IA, pero su valoración está exigida y la relación riesgo-recompensa es negativa al precio de cierre del 29 de septiembre de USD 973.49. La variable decisiva es si las nuevas arquitecturas ópticas ofrecen un crecimiento sostenido del BPA diluido más allá del ritmo actual previsto por la guía, al tiempo que mejora la conversión de caja.
-
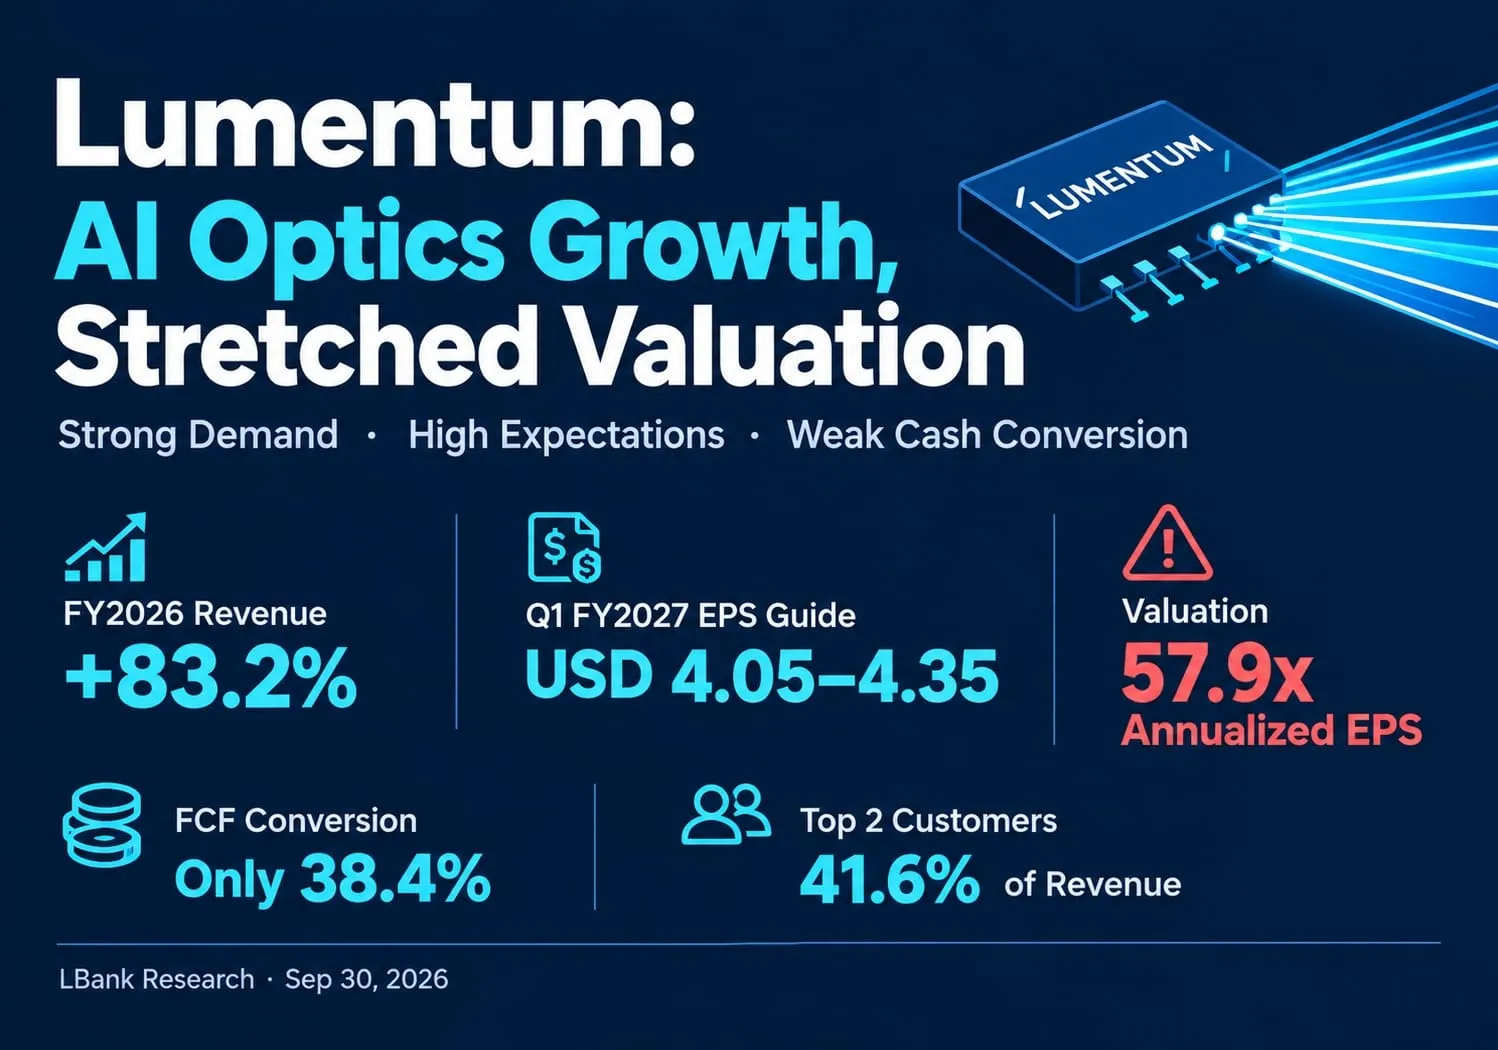
El crecimiento respalda una prima. Los ingresos del AF2026 fueron de USD 3.014 mil millones, un alza de 83,2%; el crecimiento del T4 alcanzó 109,3%. Esta es una expansión operativa significativa. Nuestra interpretación es que los inversores deberían valorar la empresa por encima de un proveedor óptico maduro, aunque aún considerando los ciclos de compra de los clientes y la capacidad competidora.
-
El listón de beneficios a corto plazo ya es alto. La guía para el T1 del AF2027 es de ingresos de USD 1.225–1.275 mil millones, un margen operativo no GAAP de 39,5%–40,5% y un BPA no GAAP de USD 4,05–4,35. Los puntos medios implican USD 500 millones de beneficio operativo trimestral y un BPA anualizado de USD 16,80. La anualización es una referencia mecánica, no una guía anual de la empresa ni el consenso de analistas.
-
ECOC añade oportunidades de producto más allá de la base actual de ingresos. Los anuncios del 21 de septiembre abarcan un módulo ELSFP DWDM de ocho longitudes de onda, con disponibilidad inicial prevista para la primera mitad del año calendario 2027, y una demostración de VCSEL de 1060 nm con Qualcomm y Corning. Estos refuerzan la tesis tecnológica. No asignamos ingresos incrementales a ninguna de las dos demostraciones sin evidencia divulgada de calificación, volumen y precios.
-
El precio de la acción requiere crecimiento más allá de esa tasa de avance ya sólida. USD 973.49 dividido por el BPA ajustado del FY2026 de USD 8.67 es 112.3 veces; dividido por USD 16.80 es 57.9 veces. Con un múltiplo ilustrativo de 45 veces, mantener este precio requiere un BPA anual de USD 21.63, un 28.8% por encima de la tasa implícita en la guía. Esta es la brecha central de expectativas, más que una afirmación de que el negocio haya dejado de crecer.
-
La conversión de efectivo sigue siendo la limitación sobre la calidad de las ganancias. El flujo de caja operativo del FY2026 de USD 751.4 millones menos el capex de USD 451.3 millones da como resultado un FCF de USD 300.1 millones, o el 38.4% del ingreso neto ajustado. Suavizaríamos la visión negativa de valoración si la conversión supera el 50% mientras las ganancias diluidas continúan aumentando. El crecimiento de las ganancias financiado por requerimientos de capital persistentemente mayores merece un múltiplo más bajo que el crecimiento que libera efectivo.
Investiga escenarios, no precios objetivo ni consenso. Para separar la ejecución de la valoración, utilice un horizonte ilustrativo común de repricing a 12 meses. Un supuesto bajista de EPS de USD 12.96 a 35 veces da USD 453.60, o un 53.4% negativo frente al precio de referencia. Un supuesto base de USD 16.80 a 45 veces da USD 756.00, o un 22.3% negativo. Un supuesto alcista de USD 21.60 a 55 veces da USD 1,188.00, o un 22.0% positivo. Los primeros y terceros valores de EPS son sensibilidades elegidas de forma independiente, respectivamente 22.9% por debajo y 28.6% por encima de la tasa de ejecución de referencia; no son previsiones de la dirección. No se asignan probabilidades ni un precio objetivo ponderado por probabilidad.
Los múltiplos expresan un juicio sobre la durabilidad: 35 veces permite un ciclo más débil, 45 veces conserva una prima de crecimiento sustancial y 55 veces asume una escasez tecnológica persistente. No son múltiplos de mediana de comparables. Un rendimiento requerido diferente o una duración del crecimiento distinta los cambiarían. A 45 veces, simplemente cumplir con la referencia actual de ganancias anualizadas deja riesgo a la baja; a 55 veces, incluso una expansión sustancial de las ganancias produce un rendimiento más modesto que la tasa de crecimiento operativo. El escenario alcista es plausible, pero el precio inicial ya depende en gran medida de él.
Una sensibilidad operativa reproducible conecta la demanda con la valoración. Supongamos que las unidades de envío óptico calificadas aumentan un 20% y el ASP realizado cae un 5%, manteniendo constante la mezcla. Los ingresos crecen en 1.20 × 0.95 − 1 = 14%. Aplicando ese supuesto al punto medio del T1 se obtienen ingresos trimestrales de USD 1.425 mil millones. Mantener el margen operativo no GAAP en 40% da un ingreso operativo de USD 570 millones, frente a USD 500 millones en el punto de partida. Con impuestos, partidas no operativas y acciones diluidas constantes, el escalado proporcional de un BPA de USD 4.20 da USD 4.788 trimestral y USD 19.152 anualizado. A 45 veces, el valor implícito de la acción es de USD 861.84, todavía un 11.5% por debajo del precio de referencia. Estos son supuestos de sensibilidad, no una guía divulgada de envíos. Muestran por qué una demanda favorable del sector por sí sola no garantiza una rentabilidad favorable de la acción.
La principal objeción a nuestra valoración cautelosa es que la anualización trimestral subestima un negocio que aún sigue acelerándose. Esa objeción es válida. Por eso, el escenario alcista permite explícitamente mayores ganancias. La carga de la prueba es un crecimiento repetido y rentable de los envíos, más que el número de demostraciones de productos. La expansión de márgenes puede añadir un mayor potencial alcista, pero un modelo que asume simultáneamente unidades sostenidamente elevadas, precios favorables, márgenes más altos y ausencia de dilución incorpora varios éxitos correlacionados.
2. Descripción general de la empresa, mezcla de negocio y métricas operativas clave
Lumentum es un proveedor de fotónica situado entre la fabricación de láseres con estándares de semiconductores y los sistemas de redes ópticas. Sus productos permiten que los datos se muevan dentro de clústeres de IA, entre centros de datos, a través de redes metropolitanas y de larga distancia, y mediante sistemas submarinos.
Los clientes incluyen proveedores de servicios de nube y red, operadores de infraestructura de IA y fabricantes de equipos de red. La mayoría de las ventas se realizan mediante órdenes de compra en lugar de compromisos vinculantes de volumen a largo plazo, lo que genera tanto un rápido potencial alcista durante la escasez de capacidad como un riesgo significativo de cancelación o de cambio en la mezcla cuando los clientes modifican sus arquitecturas.
La cartera de Componentes incluye chips y conjuntos láser, componentes de transmisión para datacom y telecom, y productos que respaldan enlaces intracentro de datos, DCI, de larga distancia y submarinos. Inferimos que este es el motor económico central porque los productos de mayor velocidad de 200G por carril, la sólida utilización de las fábricas y la escasez de láseres de alta potencia mejoran la mezcla y la absorción. Los Componentes representaron el 66.5% de los ingresos del FY2026 y generaron USD 889.3 millones del aumento interanual de ingresos de la compañía de USD 1.369 mil millones.
Systems combina transceptores ópticos para la nube y productos OCS. Los subsistemas de línea se incluyen en el análisis de transporte de datos de Components en la presentación anual. Los ingresos por transceptores para la nube aumentaron más de un 173% en el ejercicio fiscal 2026 a medida que crecieron los volúmenes de envíos, aunque unos precios de venta promedio más bajos compensaron parcialmente el crecimiento. OCS aportó más de USD 90 millones en su fase inicial de envíos. Estos sistemas dan a Lumentum más contenido por arquitectura de IA, pero también la exponen al precio de los módulos, los calendarios de calificación y el riesgo de aumento de la producción.
No se divulga la utilidad operativa separada por tipo de producto, por lo que la mezcla de ingresos no debe presentarse como una división medida de utilidades. La empresa también participa en aplicaciones industriales y de tecnología avanzada mediante láseres ultrarrápidos, procesamiento de materiales de precisión y emisores de detección 3D. Lumentum ya no divulga esto como un segmento de ingresos reportable por separado; los estados financieros están organizados por Componentes y Sistemas. Esa estructura de reporte limita el análisis preciso de la rentabilidad por mercado final, por lo que el tipo de producto es la perspectiva de mezcla de negocio más auditable.
|
Tipo de producto FY2026
|
Productos y clientes
|
Ingresos
|
Crecimiento interanual
|
Participación de los ingresos
|
KPI clave
|
Criterio de investigación
|
|
Componentes
|
Chips y conjuntos láser; productos de datacom, telecom, DCI, larga distancia y submarinos vendidos a operadores de nube y NEMs
|
USD 2,005.6m
|
79.7%
|
66.5%
|
Los productos láser impulsaron el 78% del crecimiento en dólares de Componentes; la mezcla de carriles de 200G respaldó el ASP
|
Principal foso competitivo y reserva de margen; mayor exposición a la escasez de láseres
|
|
Sistemas
|
Transceptores para la nube, OCS y sistemas ópticos integrados
|
USD 1.008,4m
|
90,7%
|
33,5%
|
Los transceptores para la nube crecieron más del 173%; OCS superó los USD 90m
|
La expansión a nivel de sistemas más rápida, con mayor riesgo de precios y de escalamiento
|
|
Total
|
Portafolio de fotónica integrada en aplicaciones de nube, IA, operadores e industriales
|
USD 3.014,0m
|
83,2%
|
100,0%
|
Margen bruto GAAP del FY2026: 41,7%
|
Un verdadero punto de inflexión en todo el portafolio, no un pico de un solo producto
|
El mejor activo es la plataforma láser integrada verticalmente: participa en módulos conectables, OCS, fuentes láser CPO y futuros despliegues de NPO o ELS. El punto débil es la visibilidad contractual. Los pronósticos de los clientes no equivalen a una cartera de pedidos comprometida, y los dos mayores clientes representan más de dos quintas partes de los ingresos. La alta utilización genera apalancamiento operativo hoy, pero puede revertirse rápidamente si cambia una arquitectura importante o si los clientes recurren a abastecimiento dual.
Métricas operativas clave y cambios
Esta actualización del 30 de septiembre incorpora los anuncios de productos de la ECOC del 21 de septiembre y el cierre bursátil del 29 de septiembre. El período financiero más reciente verificado sigue siendo el Q4 del FY2026, finalizado el 27 de junio, con resultados publicados el 11 de agosto. No se identificaron resultados trimestrales más recientes ni una guía financiera corporativa revisada en los comunicados oficiales revisados. La acción subió un 5.66% el 29 de septiembre y se encuentra un 5.9% por encima de la referencia del 16 de septiembre utilizada en nuestra cobertura anterior.
El anuncio de ELSFP es importante porque una fuente láser externa viable le da a Lumentum una vía de entrada a las arquitecturas CPO y NPO, incluso a medida que cambia el empaquetado. Inferimos que la portabilidad entre arquitecturas reduce la dependencia de un único diseño de módulo. Sin embargo, la disponibilidad inicial en 2027 es un hito de ingeniería; una implementación amplia todavía requiere la calificación y la aceptación económica por parte de los clientes.
No incorporamos este ingreso potencial en el trimestre de septiembre.
La demostración de VCSEL añade una vía alternativa hacia la conectividad óptica de corto alcance. Su relevancia radica en la diversificación de la exposición tecnológica, más que en una evidencia inmediata de cuota de mercado. Un proveedor puede participar en múltiples arquitecturas y aun así enfrentar presión sobre los precios dentro de cada una. Ninguna de las publicaciones del ECOC aporta un pedido comercial cuantificado que justifique elevar las hipótesis de beneficios de este informe.
|
Métrica o evento
|
Último valor
|
Comparación
|
Base
|
Significado para la inversión
|
|
Ingresos del 4T del FY2026
|
USD 1.006,3m
|
109,3% interanual; 24,5% trimestral
|
Ingresos reportados según GAAP
|
La amplia demanda de óptica para IA y la utilización de capacidad se están acelerando al mismo tiempo
|
|
Márgenes del 4T
|
47,4% de margen bruto GAAP; 27,8% de margen operativo GAAP
|
Más 1.410 pb y 2.950 pb interanual
|
GAAP
|
La absorción de fábrica y la mezcla han transformado la capacidad de generación de beneficios
|
|
Márgenes ajustados del 4T
|
50,4% de margen bruto; 36,6% de margen operativo
|
Más 1.260 pb y 2.160 pb interanual
|
No GAAP de la empresa
|
La economía a corto plazo se parece más a la de una plataforma de semiconductores escasa que a la de la óptica tradicional
|
|
Guía del 1T del FY2027
|
USD 1.225–1.275m de ingresos
|
24,2% trimestral en el punto medio
|
Perspectiva de la empresa
|
El punto medio implica una tasa anualizada de ingresos de USD 5,0 mil millones
|
|
Guía de rentabilidad ajustada del 1T
|
39,5%–40,5% de MO; USD 4,05–4,35 de BPA
|
Por encima del MO ajustado y del BPA del 4T
|
Perspectiva no GAAP de la empresa
|
Eleva la base de ganancias, pero también establece un listón alto para los trimestres posteriores
|
|
Cierre del 29 de septiembre
|
USD 973,49
|
Aumento diario del 5,66%
|
Datos del mercado secundario
|
La expansión de la valoración, y no solo el crecimiento de las ganancias, ahora domina la sensibilidad a la baja
|
La pérdida neta GAAP del 4T de USD 7,2 mil millones no es evidencia de un colapso operativo. Refleja principalmente una pérdida única no monetaria de USD 7,8 mil millones por extinción de deuda, causada por la conversión a capital de notas convertibles. El costo económico sigue siendo importante porque las acciones ordinarias en circulación aumentaron a 88,6 millones desde 69,8 millones, y los 2,9 millones de acciones preferentes de NVIDIA se convierten una por una. Las ganancias no GAAP describen mejor las operaciones actuales, mientras que la valoración por acción debe reconocer la base accionaria mucho mayor.
3. Calidad fundamental
|
Partida
|
FY2024
|
FY2025
|
4T FY2026
|
FY2026
|
Criterio de investigación
|
|
Ingresos
|
USD 1,359.2m
|
USD 1,645.0m
|
USD 1,006.3m
|
USD 3,014.0m
|
El crecimiento es excepcionalmente fuerte y abarca toda la gama de productos
|
|
Margen bruto GAAP
|
18.5%
|
28.0%
|
47.4%
|
41.7%
|
La utilización y la mezcla generaron un salto con apariencia estructural
|
|
Margen operativo GAAP
|
Negativo 31.9%
|
Negativo 10.9%
|
27.8%
|
17.4%
|
El apalancamiento de costos fijos es poderoso, pero cíclico
|
|
BPA no GAAP
|
No utilizado
|
USD 2.06
|
USD 3.23
|
USD 8.67
|
La mejor medida de la tendencia actual de ganancias, pero excluye partidas significativas
|
|
Flujo de caja operativo
|
USD 24.7m
|
USD 126.3m
|
No revelado por separado
|
USD 751.4m
|
Fuerte mejora, absorbida en parte por el capital de trabajo
|
|
Flujo de caja libre
|
Negativo USD 108.3m
|
Negativo USD 104.7m
|
No revelado por separado
|
USD 300.1m
|
Inflexión positiva, pero solo el 10.0% de los ingresos
|
|
Gasto de capital
|
USD 133.0m
|
USD 231.0m
|
No revelado por separado
|
USD 451.3m
|
Necesario para la capacidad, pero aumenta el riesgo de caja en el pico del ciclo
|
|
Efectivo más inversiones a corto plazo / deuda
|
No se muestra
|
USD 877.1m / USD 2,573.2m
|
USD 2,738.4m / USD 1,637.4m
|
USD 2,738.4m / USD 1,637.4m
|
La caja neta contable mejoró, pero la dilución por convertibles fue sustancial
|
Nota: el FCF equivale al flujo de caja operativo menos las compras de propiedades, planta y equipo. El FCF de FY2024 y FY2025 se calcula sobre la misma base. Las columnas de efectivo y deuda del Q4 usan el balance general del 27 de junio de 2026 porque en la publicación no se proporcionó un detalle trimestral separado del flujo de caja.
Crecimiento y márgenes. La calidad de los ingresos es sólida porque ambas categorías de productos se aceleraron, los productos láser impulsaron la mayor parte del crecimiento de Componentes y los envíos de transceptores para la nube se expandieron con fuerza. El margen bruto de FY2026 mejoró en 1.370 puntos básicos. La empresa atribuye aproximadamente el 54% de la mejora en dólares de la utilidad bruta a un menor costo de fabricación como porcentaje de los ingresos, el 29% a una mezcla favorable y el 17% a una menor amortización de intangibles. Los dos primeros factores son operativos; el tercero está relacionado con la contabilidad.
Flujo de caja e inversión. La generación de efectivo mejoró drásticamente, pero las cuentas por cobrar aumentaron USD 270.4 millones y el inventario subió USD 228.4 millones a medida que la empresa se preparaba para la demanda. El capex casi se duplicó hasta USD 451.3 millones. Eso es racional si el crecimiento del Q1 persiste, pero cualquier pausa de los clientes reduciría simultáneamente los ingresos, presionaría la absorción de la fábrica y dejaría inventario inmovilizado.
Balance general y asignación de capital. El efectivo más las inversiones a corto plazo superaron la deuda contabilizada en aproximadamente USD 1.10 mil millones al cierre del año. Sin embargo, esta mejora se financió en parte mediante USD 2.0 mil millones de acciones preferentes vendidas a NVIDIA y nuevas notas convertibles con vencimiento en 2032. Las acciones ordinarias en circulación aumentaron 26.9% interanual. El capital fortaleció el suministro y redujo el riesgo de liquidez a corto plazo, pero los tenedores existentes pagaron mediante dilución y un derecho por acción más complejo.
La deuda convertible complica las comparaciones del valor empresarial. La presentación anual clasifica las notas como corrientes porque los tenedores pueden convertir, y las notas requieren la liquidación en efectivo del principal, mientras que el valor de conversión excedente puede implicar efectivo o acciones. Al 14 de agosto, las solicitudes cubrían USD 757.8 millones de principal. Por lo tanto, el efectivo neto contable no significa que todo el efectivo sea discrecional, y la deuda en libros subestima el valor económico de la opción implícita en las notas. Este informe utiliza sensibilidades de ganancias por acción explícitamente etiquetadas en lugar de presentar un EV actual totalmente diluido aparentemente preciso. Los futuros recuentos diluidos de acciones y las decisiones de financiación siguen siendo relevantes para el resultado.
Conclusión fundamental. La calidad fundamental es sólida: el crecimiento, los márgenes y la liquidez mejoraron. La variable más importante es si la estructura de márgenes del 1T del FY2027 se mantiene a medida que escalan los nuevos programas OCS, 1.6T, CPO, ELS y NPO. Con la valoración actual, la estabilidad es insuficiente; un potencial alcista sostenido requiere un crecimiento continuo del volumen sin que la histórica caída del ASP en la industria óptica abrume la mezcla.
4. Panorama competitivo y de la industria
Lumentum compite en la cadena de valor de la conectividad óptica, desde láseres y componentes fotónicos hasta transceptores y sistemas de conmutación. Los clústeres de IA requieren mayor ancho de banda, menor consumo por bit y un alcance óptico cada vez mayor. El fondo de ganancias está migrando hacia la capacidad escasa de láseres, los módulos de alta velocidad, el empaquetado avanzado y la conmutación óptica. Las empresas públicas divulgan combinaciones diferentes, por lo que el crecimiento de los ingresos y el margen bruto son más fiables que las cuotas de mercado declaradas.
|
Dimensión competitiva
|
Posición de Lumentum
|
Métrica de escala y limitación
|
Competidores clave o sustitutos
|
Implicación para la inversión
|
|
Demanda y clientes
|
Exposición directa a hiperescaladores, proveedores de infraestructura de IA y NEM
|
Los dos principales clientes representaron el 41.6% de los ingresos del FY2026; no se revelan sus identidades
|
Coherent, Ciena, hiperescaladores integrados verticalmente
|
Las rápidas victorias en calificación crean escala, pero la concentración reduce la durabilidad
|
|
Tecnología de láseres y componentes
|
Láseres de alta potencia, productos de carril 200G, fuentes láser CPO, compromisos ELS y NPO
|
Se revela la contribución del crecimiento de los láseres, pero no el denominador de cuota de mercado
|
Coherent y proveedores asiáticos de fotónica
|
La escasez y la integración vertical respaldan márgenes premium
|
|
Módulos y sistemas
|
Transceptores para la nube y OCS
|
Los ingresos de transceptores para la nube crecieron más del 173%; OCS superó los USD 90m
|
Coherent, Ciena y alternativas diseñadas por clientes
|
Amplía el contenido, pero conlleva riesgo de ASP y de ejecución
|
|
Capacidad de fabricación
|
Fabricación interna de láseres más fabricación por contrato
|
El capex del FY2026 fue de USD 451.3m; los datos de rendimiento y capacidad no se divulgan por separado
|
La escala de Coherent y la plataforma de manufactura externalizada de Fabrinet
|
La capacidad solo es una ventaja defensiva mientras la demanda y el rendimiento se mantengan altos
|
|
Contexto de valoración
|
Prima de escasez respaldada por un sólido crecimiento de las ganancias y la opcionalidad de ECOC
|
112.3 veces el BPA ajustado del FY2026; 57.9 veces el BPA anualizado en el punto medio del Q1
|
Los pares ópticos más amplios crecen rápidamente, pero cotizan con distintas mezclas de productos
|
La acción requiere dominio de categoría, no mera participación en la industria
|
|
Empresa
|
Último período comparable
|
Ingresos o KPI
|
Crecimiento y margen
|
Estado operativo y de inversión
|
Conclusión competitiva
|
|
Lumentum
|
Q4 FY2026, finalizado el 27 de junio
|
Ingresos de USD 1,006.3m
|
109.3% interanual; 50.4% de margen bruto no GAAP
|
Aumentando OCS, 1.6T, CPO, ELS y NPO; capex del FY2026 de USD 451.3m
|
Ganador operativo con la mejor combinación divulgada de crecimiento y margen
|
|
Coherent
|
Q4 FY2026, finalizado el 30 de junio
|
Ingresos de USD 2,045.5m
|
33.8% interanual; 40.2% de margen bruto no GAAP
|
Portafolio de fotónica más amplio y expansión de capacidad; guía para Q1 de USD 2.2–2.4bn
|
Ganador por escala y rival estratégico directo más fuerte
|
|
Ciena
|
Q3 FY2026, finalizado el 1 de agosto
|
Ingresos de USD 1,671.1m
|
37.0% interanual; 46.4% de margen bruto ajustado
|
Líder en sistemas de red; guía de ingresos para el FY2026 elevada a un punto medio de USD 6.42bn
|
Fuerte desempeño en sistemas ópticos, pero con menor exposición pura a la escasez de láseres
|
|
Fabrinet
|
Q4 FY2026, finalizado el 26 de junio
|
Ingresos de USD 1,315.8m
|
44.6% interanual; 12.2% de margen bruto non-GAAP
|
Plataforma avanzada de manufactura óptica; guía para Q1 de USD 1.375–1.425bn
|
Ganador en volumen de manufactura, pero con una economía estructuralmente de menor valor
|
Nota: Los períodos y las mezclas de negocio difieren. Lumentum y Coherent venden componentes y sistemas, Ciena está más orientada a sistemas y servicios de redes, y Fabrinet es un proveedor de manufactura subcontratada. Las comparaciones de margen bruto indican captura de valor, no rentabilidad de productos estrictamente comparable.
Lumentum es el ganador operativo a corto plazo porque su crecimiento del 109.3% y su margen bruto ajustado del 50.4% superan las combinaciones divulgadas para las empresas comparables seleccionadas. Coherent sigue siendo el competidor estratégico más fuerte porque su escala trimestral de USD 2.05 mil millones, su amplia cartera de fotónica y su crecimiento del 34% pueden respaldar más programas de clientes. Ciena está ganando en sistemas de redes ópticas, lo que valida que la demanda de ancho de banda para IA se extiende más allá de los componentes intra-clúster. Fabrinet también está ganando en volúmenes, pero su margen bruto no GAAP del 12.2% indica una menor captura de beneficio bruto por cada dólar de ingresos. Es el rezagado relativo en esta métrica, no un perdedor consolidado en cuota de mercado o rentabilidad para los accionistas. La rotación de manufactura y la eficiencia del capital también importan; el margen bruto por sí solo no puede clasificar los rendimientos sobre el capital invertido.
El sector tiene múltiples ganadores; nuestra evaluación es que Lumentum sigue siendo un beneficiario neto de la transición de la industria, siendo la asimetría de valoración la principal preocupación para la acción. Su cotización ya valora a la empresa como si su ventaja actual se convirtiera en un dominio duradero de la categoría. Que un competidor mejore el rendimiento de láser, que un hyperscaler internalice el diseño de módulos, o una caída de los ASP de los módulos conectables puede reducir el múltiplo de Lumentum antes de que disminuyan los ingresos.
5. Riesgos clave
-
Concentración de hyperscalers. Si cualquiera de los dos principales clientes reduce las compras en un 10%, retrasa una plataforma o añade una segunda fuente de suministro, los ingresos podrían caer en decenas de millones de dólares antes de cualquier compensación. Un menor volumen también reduciría la absorción de fábrica, haciendo que el beneficio operativo caiga más rápido que los ingresos.
-
Compresión de valoración. A 57,9 veces el EPS no GAAP anualizado del punto medio del Q1, un resultado que simplemente cumpla con la guía aún puede desencadenar un múltiplo más bajo. A 45 veces la misma tasa de ejecución de USD 16.80, el valor cae a USD 756.00. Este riesgo no requiere una caída de las ganancias; solo exige una menor disposición a capitalizar el crecimiento lejano.
-
Capacidad y reversión del capital de trabajo. El capex del FY2026 fue de USD 451.3 millones, el inventario aumentó USD 228.4 millones y las cuentas por cobrar aumentaron USD 270.4 millones. Si el timing de la demanda se retrasa, el FCF podría volverse negativo mientras la utilización y los márgenes caen al mismo tiempo.
-
Transiciones tecnológicas y de precios. Los programas 1.6T, CPO, NPO, ELS y OCS pueden retrasarse, rediseñarse o ser desplazados. Los productos ópticos heredados normalmente enfrentan erosión del ASP; si el volumen y el mix ya no compensan la caída de precios, el margen bruto no GAAP podría caer por debajo del umbral de monitoreo del 48%.
-
Dilución y complejidad de los convertibles. Las acciones ordinarias aumentaron de 69.8 millones a 88.6 millones, NVIDIA posee 2.9 millones de acciones preferentes convertibles, y las notas convertibles conservan un valor sensible al capital. Conversiones adicionales o capacidad financiada con capital pueden diluir las ganancias por acción incluso mientras crece la utilidad empresarial.
-
Controles comerciales y de exportación. Lumentum genera el 79.2% de sus ingresos fuera de Estados Unidos y ha detenido los envíos a Huawei bajo restricciones de exportación. Controles más amplios, aranceles o límites de licencias podrían restringir a los clientes o los insumos y generar tanto pérdida de ingresos como capacidad ociosa.
6. Lista de monitoreo
-
Ingresos del Q1 del FY2027: al menos USD 1.225 mil millones respaldan la tesis operativa actual; por debajo del extremo inferior debilita tanto el argumento de crecimiento como el de utilización.
-
Margen operativo non-GAAP: 40% o más confirma la economía objetivo; por debajo del 37% sugeriría un deterioro en la mezcla, el rendimiento o los precios.
-
Margen bruto no GAAP: 48% o mejor respalda la tesis de margen; por debajo de 48% la debilita. Compare este umbral solo con la referencia no GAAP del 50.4% del Q4, no con la referencia GAAP del 47.4%.
-
Ingresos de OCS y crecimiento de transceptores para la nube: OCS debería aumentar materialmente por encima de la base del FY2026 de más de USD 90 millones, mientras que los módulos para la nube deben sostener un fuerte crecimiento de envíos sin una dilución severa del ASP.
-
Concentración de clientes: una caída de la participación de los dos principales clientes desde 41.6% hacia 35% mejoraría la resiliencia; una mayor concentración aumentaría el riesgo de una sola plataforma.
-
Conversión de FCF: el FCF anualizado debería situarse por encima del 50% de la utilidad neta no GAAP a medida que el capital de trabajo se normaliza; mantenerse cerca del 38.4% del FY2026 debilitaría la calidad de las ganancias.
-
Ejecución de pares: compare los ingresos del Q1 de Coherent con USD 2.2–2.4 mil millones, los ingresos del Q4 de Ciena con USD 1.70–1.80 mil millones y los ingresos del Q1 de Fabrinet con USD 1.375–1.425 mil millones. Superaciones generalizadas validan la demanda del sector; incumplimientos específicos de Lumentum implican pérdida de cuota o de ejecución.
-
Conversión del producto y recuento de acciones: seguir la disponibilidad inicial de ELSFP en la primera mitad del año calendario 2027, las calificaciones pagadas posteriores y las acciones diluidas. El deslizamiento sin ventas compensatorias debilita el escenario alcista; un crecimiento del BPA impulsado por envíos por encima de USD 5.40 por trimestre se acercaría a su supuesto de ganancias anualizadas de USD 21.60.
7. Fuentes