Autor: LBank Research Analista: Ludo
Tipo de cobertura: Informe de una sola empresa vinculado a futuros y autorizado por el usuario. ZSUSDT es un contrato de futuros, no un par spot verificado.
Descargo de responsabilidad: este informe se ha recopilado y analizado a partir de información disponible públicamente y está destinado únicamente al intercambio de información y al debate de investigación. No constituye asesoramiento de inversión, recomendación de valores, instrucción de trading ni garantía de rentabilidad. Las operaciones de la empresa, las valoraciones, los precios de mercado y las expectativas de consenso analizadas en este documento pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión principal
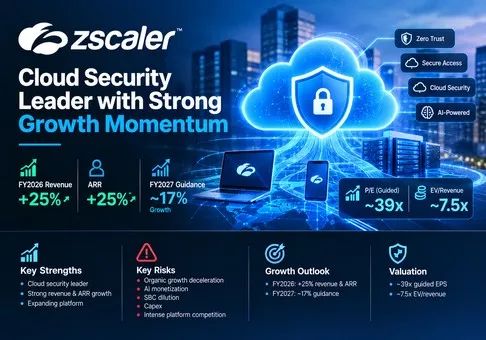
Perspectiva general: Zscaler es una empresa de seguridad en la nube de alta calidad, pero la acción está totalmente valorada y la relación riesgo-recompensa a corto plazo es moderadamente negativa tras el repunte de la ciberseguridad del 14 de septiembre. Los ingresos y el ARR del año fiscal 2026 crecieron un 25 % cada uno; sin embargo, el crecimiento orgánico fue de aproximadamente el 20 % tras excluir a Red Canary, mientras que las previsiones para el año fiscal 2027 implican un crecimiento de alrededor del 17 %. Al último precio disponible del 14 de septiembre de 191.36 USD, las acciones cotizan a unas 39 veces el BPA no GAAP previsto para el año fiscal 2027, y el valor de empresa es de aproximadamente 7.5 veces los ingresos previstos. La variable decisiva es el nuevo ARR neto orgánico, no la intensidad de la narrativa de la seguridad con IA.
-
La plataforma principal sigue experimentando un crecimiento compuesto, pero el titular oculta la ayuda de las adquisiciones. Los ingresos del cuarto trimestre alcanzaron los 898,2 millones de USD y el ARR alcanzó los 3.771 millones de USD, ambos con un aumento del 25%. Excluyendo a Red Canary, los ingresos fueron de 3.209 millones de USD para el año fiscal 2026 y el ARR fue de 3.630 millones de USD, ambos aproximadamente un 20% más altos; el ARR neto nuevo orgánico creció un 17% en el cuarto trimestre. La implicación de inversión es que Zscaler sigue siendo un generador de crecimiento duradero, pero su trayectoria orgánica actual no justifica por sí misma considerar el 25% como la tasa de ejecución futura.
-
La superficie del producto se está expandiendo más allá de los puestos de empleados hacia cargas de trabajo, sucursales, datos y agentes de IA. Las empresas con Zero Trust Everywhere aumentaron de más de 350 al cierre del año fiscal 2025 a más de 950 en el cuarto trimestre del año fiscal 2026. Las reservas de Security for AI crecieron más del 50% secuencialmente en el cuarto trimestre, y el 70% de esos acuerdos incluyeron Data Security. Esto amplía la cuota de cartera y reduce la dependencia del número de usuarios, pero varios productos nuevos siguen en una etapa temprana y se espera que escalen principalmente en la segunda mitad del año fiscal 2027.
-
La generación de efectivo es real, pero la rentabilidad económica es más débil de lo que implican los márgenes ajustados. El flujo de caja operativo del año fiscal 2026 fue de 1.130 millones de USD y el FCF fue de 779,1 millones de USD, lo que representa un margen del 23 %. Sin embargo, la compensación basada en acciones y los impuestos sobre la nómina relacionados ascendieron a 841,6 millones de USD, aproximadamente el 25 % de los ingresos y 62,5 millones de USD por encima del FCF reportado. El margen operativo GAAP se mantuvo en un -4 %. La empresa se financia cómodamente, pero la dilución y la compensación representan derechos significativos sobre el beneficio de los accionistas.
-
El precio más reciente vuelve a exigir una reaceleración. Utilizando USD 191,36 y 163,055 millones de acciones al cierre del año fiscal, el valor patrimonial es de aproximadamente USD 31.200 millones. Tras considerar USD 3.474 millones en efectivo e inversiones a corto plazo y USD 1.696 millones en notas convertibles, el valor de la empresa es de aproximadamente USD 29.400 millones. Frente a unas previsiones de ingresos para el año fiscal 2027 de USD 3.908-3.938 millones, una previsión de BPA no GAAP de USD 4,86-4,90 y un punto medio de FCF implícito cercano a los USD 912 millones, la acción está valorada en aproximadamente 7,5 veces EV/ingresos, 39,2 veces el BPA ajustado y 34,2 veces el FCF proyectado. Estos múltiplos solo son defendibles si el ARR orgánico se estabiliza por encima de la tasa prevista y los nuevos productos de IA adquieren relevancia comercial.
-
Zscaler está ganando en el ámbito de Zero Trust focalizado, pero sus competidores imponen un ritmo exigente. CrowdStrike reportó un crecimiento del ARR del 25% y un margen de FCF trimestral del 26%; Fortinet reportó un crecimiento de ingresos del 26% y un margen operativo no GAAP del 38%; Palo Alto Networks reportó un crecimiento de ingresos del 34%, aunque los efectos de las adquisiciones complican la comparación. Zscaler tiene una arquitectura de nube inline diferenciada y un liderazgo reconocido en SASE/SSE, pero no es el competidor de crecimiento más rápido entre los revelados ni el líder en margen de flujo de caja. La tesis se vuelve más positiva si el nuevo ARR neto orgánico vuelve a superar el 20%, el crecimiento de los ingresos del año fiscal 2027 supera el 18% y el margen de FCF se mantiene por encima del 23% a pesar de un capex elevado.
El puente entre operación y valoración es reproducible. Los ingresos orgánicos del año fiscal 2026 de 3.209 mil millones de USD, con un crecimiento del 17%, generarían aproximadamente 3.755 mil millones de USD. Sumar la contribución de todo el año de Red Canary y otros ingresos adquiridos cierra gran parte de la brecha con el punto medio de 3.923 mil millones de USD de la previsión para el año fiscal 2027. Al aplicar el punto medio de margen de FCF del 23.25% previsto, se generan cerca de 912 millones de USD de FCF. Al valor del capital del 14 de septiembre, los inversores están pagando aproximadamente 34 veces ese flujo de caja. Para reducir el múltiplo a 30 veces sin un precio de acción más bajo, el FCF tendría que superar los 1.04 mil millones de USD, lo que requeriría un margen cercano al 26.5% sobre los ingresos previstos o un crecimiento de ingresos sustancialmente más rápido. La dirección, en su lugar, prevé un 23.0%–23.5% debido a que el capex se mantendrá elevado. Por lo tanto, el precio actual incorpora una mejora que aún no está presente en las perspectivas oficiales.
2. Descripción general de la empresa, combinación de negocios y métricas operativas clave
Zscaler vende suscripciones de seguridad basadas en la nube a través de Zero Trust Exchange. En lugar de colocar a los usuarios, dispositivos y aplicaciones en una red común, la plataforma crea conexiones basadas en la identidad y en políticas para las aplicaciones autorizadas. La arquitectura está diseñada para reducir las superficies de ataque expuestas a internet y evitar el movimiento lateral tras una vulneración de seguridad. Las suscripciones suelen ser de uno a cinco años y los ingresos se reconocen de forma prorrateada; los precios se establecen principalmente por usuario o en función del consumo medido. Las suscripciones y el soporte generaron aproximadamente el 98% de los ingresos del año fiscal 2026, mientras que los servicios profesionales no fueron significativos.
Zscaler reporta un solo segmento operativo, por lo que la siguiente perspectiva es un mapa de economía de productos en lugar de los ingresos por segmento reportados. Zero Trust Users incluye Zscaler Internet Access, Zscaler Private Access y funciones de experiencia digital. Este sigue siendo el motor de la base instalada, vendido principalmente a grandes empresas y organizaciones del sector público que reemplazan pasarelas web seguras, VPN y partes de la seguridad de red heredada.
Zero Trust Cloud y Zero Trust Branch extienden el mismo modelo de políticas a cargas de trabajo, fábricas, almacenes, dispositivos IoT/OT y tráfico de nube a nube. Estas ofertas utilizan cada vez más una economía basada en cargas de trabajo, dispositivos o consumo, en lugar de licencias por empleado. Data Security y Security for AI inspeccionan los flujos de datos, los prompts y las respuestas, descubren la IA en la sombra (shadow AI) y gobiernan el acceso de modelos y agentes. Agentic SecOps combina la telemetría de Zscaler con las capacidades MDR de Red Canary para automatizar la investigación y la remediación.
|
Área de negocio
|
Productos y clientes
|
Modelo comercial / proxy de escala
|
Evidencia de crecimiento
|
Perspectiva de investigación
|
|
Usuarios Zero Trust
|
ZIA, ZPA y ZDX para el acceso de usuarios, dispositivos y aplicaciones empresariales.
|
Suscripciones principalmente por usuario; dinámica central de "land and expand" (atracción y expansión) en la base instalada.
|
Más del 50 % de las empresas de Fortune 500 y más del 40 % de las de Global 2000 son clientes.
|
La mayor franquicia probada, pero el crecimiento de licencias está madurando y la competencia por empaquetado es intensa.
|
|
Nube Zero Trust
|
Comunicaciones de carga de trabajo, segmentación y seguridad en la nube a través de nubes privadas y públicas.
|
Monetización orientada a la carga de trabajo y al uso; disponible a través de los principales ecosistemas de nube.
|
La dirección cita un impulso continuo y la expansión multinube.
|
Importante vector de crecimiento no basado en licencias con una sólida adaptación arquitectónica.
|
|
Sucursal Zero Trust
|
Sucursales, fábricas, almacenes y entornos de IoT/OT.
|
Aspectos económicos vinculados a dispositivos, sitios y appliances.
|
Parte del aumento a más de 950 empresas con "Zero Trust Everywhere".
|
Amplía el gasto direccionable, pero aumenta la intensidad de hardware e infraestructura.
|
|
Seguridad de datos y seguridad para IA
|
DLP, DSPM, descubrimiento de activos de IA, inspección de prompts, red teaming de IA y políticas de agentes.
|
Oportunidades de ventas adicionales en la plataforma y de suscripción para nuevos clientes.
|
Las reservas de seguridad para IA crecieron más del 50% intertrimestral (QoQ); el 70% de los acuerdos incluyó seguridad de datos.
|
La mejor opción de crecimiento incremental, aunque los ingresos actuales no se revelan por separado.
|
|
SecOps agéntico / MDR
|
SOC agéntico, gestión de exposición y detección y respuesta gestionadas de Red Canary.
|
Software más servicio gestionado; el ARR de Red Canary fue de 141 millones de USD en el cuarto trimestre (Q4).
|
Lanzó el SOC agéntico el 9 de septiembre tras la adquisición de Red Canary por 651,4 millones de USD.
|
Estratégicamente coherente, pero la integración y el crecimiento adquirido deben justificar el precio de compra.
|
|
Servicios profesionales
|
Implementación, diseño de redes, mapeo y capacitación.
|
Aproximadamente el 2% de los ingresos
|
No representa un motor de crecimiento significativo en los informes.
|
Fomenta la adopción en lugar de constituir un fondo de ganancias independiente.
|
El activo más valioso es la nube en línea compartida y su telemetría. Zscaler afirma que la plataforma procesa más de 750 000 millones de transacciones diarias en más de 200 centros de datos públicos. Un cliente que adopte el acceso de usuarios, la seguridad de las cargas de trabajo, la segmentación de sucursales, los controles de datos y la gobernanza de agentes de IA puede reutilizar la infraestructura de políticas e inspección, lo que reduce la fricción de integración y aumenta los costos de cambio. La limitación es que Zscaler debe mantener una alta disponibilidad y eficacia en una cartera que se expande rápidamente.
Métricas operativas clave y cambios
La publicación del año fiscal 2026 del 3 de septiembre y el formulario 10-K son el principal catalizador financiero. El lanzamiento de Agentic SOC el 9 de septiembre convirtió la adquisición de Red Canary en una propuesta de producto visible. Por otra parte, la dirección inició una reestructuración que afecta a aproximadamente el 3 % de los empleados, con unos cargos previstos de entre 30 y 33 millones de dólares, al tiempo que reasigna recursos hacia la IA y el crecimiento.
|
Métrica / evento
|
Último valor
|
Comparación
|
Base
|
Implicación para la inversión
|
|
Ingresos del Q4
|
USD 898,2 millones
|
un 25% más interanual
|
Ingresos GAAP
|
Por encima de las previsiones anteriores de la empresa; demanda duradera, con contribución de adquisiciones.
|
|
ARR / ARR orgánico
|
USD 3,771 mil millones / USD 3,630 mil millones
|
un 25% más / un 20% más
|
KPI de la empresa; el orgánico excluye a Red Canary
|
La brecha de de cinco puntos es la medida más clara del crecimiento adquirido.
|
|
Nuevo ARR neto
|
USD 246 millones; USD 232 millones orgánicos
|
un 24% más / un 17% más
|
KPI de la empresa para el Q4
|
La aceleración orgánica es positiva, pero sigue estando por debajo de la tasa general.
|
|
RPO
|
USD 7,365 mil millones
|
un 27% más interanual
|
Precio de transacción contratado; se espera el 45% dentro de los próximos 12 meses
|
Aproximadamente 2,2 veces los ingresos del año fiscal 2026, lo que respalda la visibilidad.
|
|
Grandes clientes
|
785 por encima de USD 1 millón de ARR; 4.182 por encima de USD 100.000
|
un 18% más / un 20% más
|
Recuentos de cierre del Q4
|
La expansión empresarial sigue siendo amplia en lugar de depender únicamente de nuevos clientes.
|
|
Rentabilidad y FCF del Q4
|
Margen operativo no GAAP del 24,3%; USD 60,8 millones de FCF
|
El margen de FCF cayó al 7% desde el 24%
|
Definiciones no GAAP y de FCF de la empresa
|
El apalancamiento operativo mejoró, pero las compras aceleradas de infraestructura deprimieron la conversión de efectivo.
|
|
Previsiones para el año fiscal 2027
|
3,908-3,938 mil millones de USD en ingresos; 4,396-4,426 mil millones de USD en ARR
|
un crecimiento de aproximadamente el 17 %
|
Perspectivas de la empresa
|
Una clara desaceleración que convierte la ejecución orgánica en la prueba de valoración.
|
El trimestre fue mejor que las previsiones anteriores de la empresa, pero la trayectoria futura es más importante. El RPO creció más rápido que el ARR orgánico, el número de grandes clientes aumentó en torno al 20 % y las reservas de Z-Flex superaron los 770 millones de USD con un crecimiento secuencial superior al 60 %. Estos indicadores respaldan la adopción continua de la plataforma. Sin embargo, las previsiones para el año fiscal 2027 comienzan por debajo del ritmo orgánico del año fiscal 2026, en parte porque la dirección prevé estacionalidad y aún se encuentra en una fase temprana de monetización de los productos más nuevos.
El aumento del 16,3 % en el precio de las acciones el 14 de septiembre fue parte de una rotación generalizada hacia la ciberseguridad y el software empresarial, vinculada a la creciente preocupación por las amenazas de IA autónoma y a un alejamiento del hardware de IA. Este movimiento refuerza la narrativa estratégica, pero no cambia las proyecciones de la empresa. La duda operativa es si Security for AI y Agentic SecOps pueden generar ARR incremental, en lugar de simplemente reforzar la justificación del gasto en la plataforma existente.
3. Calidad fundamental
|
Métrica
|
FY2024
|
FY2025
|
FY2026
|
Perspectiva de análisis
|
|
Ingresos
|
2.168 millones de USD
|
2.673 millones de USD
|
3.353 millones de USD
|
CAGR a tres años de aproximadamente el 24 %; crecimiento orgánico de aproximadamente el 20 % en el FY2026.
|
|
Margen bruto GAAP
|
78,0 %
|
76,9 %
|
76,8 %
|
Estructura económica de SaaS de alta calidad, con una presión moderada de infraestructura y adquisiciones.
|
|
Pérdida / margen operativo GAAP
|
-121,5 millones de USD / -5,6 %
|
-128,5 millones de USD / -4,8 %
|
-133,3 millones de USD / -4,0 %
|
Margen en mejora, pero sin beneficio operativo GAAP.
|
|
Ingresos operativos no GAAP
|
442,2 millones de USD
|
USD 580,1 millones
|
USD 767,1 millones
|
El apalancamiento operativo es visible antes de los ajustes por SBC y adquisiciones.
|
|
Flujo de caja operativo
|
USD 779,8 millones
|
USD 972,5 millones
|
USD 1.130 millones
|
La sólida recaudación y los ingresos diferidos respaldan la generación de efectivo.
|
|
FCF / margen
|
USD 585,0 millones / 27%
|
USD 726,7 millones / 27%
|
USD 779,1 millones / 23%
|
El FCF creció un 7%, más lento que los ingresos debido al aumento de la inversión en infraestructura.
|
|
Capex más software de uso interno
|
USD 194,9 millones
|
USD 245,8 millones
|
USD 350,5 millones
|
Un 43% más; el capex de equipos para el año fiscal 2027 se proyecta en un porcentaje de doble dígito bajo como proporción de los ingresos.
|
|
SBC e impuestos sobre la nómina relacionados
|
USD 549,1 millones
|
USD 685,5 millones
|
USD 841,6 millones
|
Alrededor del 25% de los ingresos de cada año; el descuento de calidad central.
|
|
Efectivo e inversiones a corto plazo / pagarés
|
no utilizado
|
USD 3.572 millones / USD 1.701 millones
|
USD 3.474 millones / USD 1.696 millones
|
La liquidez neta es abundante incluso después de las adquisiciones.
|
Crecimiento y márgenes. El crecimiento de los ingresos se está ampliando desde los usuarios hacia productos no basados en puestos, pero la contribución de las adquisiciones del año fiscal 2026 es sustancial. El margen bruto sigue siendo excelente, y el margen operativo no GAAP se expandió al 23% durante el año. El progreso bajo GAAP es más lento porque la SBC, la amortización de intangibles adquiridos y la reestructuración son costos económicos reales o relacionados con adquisiciones.
Flujo de efectivo e intensidad de capital. El FCF es efectivo real, pero se beneficia de la SBC y de los cobros de ingresos diferidos. Las compras de propiedades, equipos y otros activos en el año fiscal 2026 aumentaron un 69% a 277.3 millones de USD, mientras que la inversión en software de uso interno fue de 73.2 millones de USD. El gasto del cuarto trimestre se anticipó de manera inusual debido a la disponibilidad de componentes. La administración prevé que el capex en equipos para el año fiscal 2027 se sitúe en el rango bajo de los dos dígitos como porcentaje de los ingresos, con precios elevados en memoria, almacenamiento y procesadores. Esto mantiene el margen de FCF proyectado cerca del 23% a pesar del apalancamiento operativo ajustado.
Balance general y asignación de capital. El efectivo y las inversiones a corto plazo superaron a los bonos convertibles en unos 1,78 mil millones de USD. La liquidez no es un riesgo. La asignación de capital es más mixta: Red Canary costó 651,4 millones de USD y el fondo de comercio total aumentó a 1,218 mil millones de USD desde los 417,7 millones de USD. Red Canary aportó 141 millones de USD de ARR al cierre del año, lo que implica un precio de compra cercano a 4,6 veces ese ARR antes de considerar los incentivos de retención y la integración. El acuerdo tiene lógica estratégica, pero los rendimientos dependen de la venta cruzada de Agentic SecOps en lugar de limitarse a preservar los ingresos adquiridos.
Conclusión fundamental. La calidad fundamental de Zscaler es sólida porque los ingresos recurrentes, el RPO, la penetración empresarial y la generación de efectivo se refuerzan mutuamente. La variable más importante es el ARR neto nuevo orgánico. Mide si la adopción de nuevos productos y la productividad de las ventas pueden compensar la maduración de las licencias sin depender de adquisiciones.
4. Panorama del sector y de la competencia
Zscaler compite en las áreas de Security Service Edge, SASE, acceso a la red de confianza cero (zero-trust), puertas de enlace web seguras, seguridad de cargas de trabajo en la nube, seguridad de datos y, cada vez más, en la automatización de SOC. Ningún denominador único de cuota de mercado pública cubre toda esta superficie. Las definiciones de ARR de los proveedores también varían: el ARR de Zscaler cubre los ingresos por suscripción de los próximos 12 meses; CrowdStrike informa el ARR de suscripción de la plataforma; el ARR de NGS de Palo Alto Networks excluye el hardware y las ofertas heredadas asociadas; Fortinet prioriza los ingresos y la facturación. Por lo tanto, las comparaciones son de carácter orientativo.
|
Dimensión competitiva
|
Posición verificable de Zscaler
|
Indicador de escala (proxy) y limitación
|
Principales competidores / sustitutos
|
Implicación para el crecimiento y la valoración
|
|
SSE y acceso de confianza cero (zero-trust)
|
Reconocido por Gartner como Líder en 2026 tanto en Plataformas SASE como en SSE.
|
Posicionamiento de terceros, no cuota de mercado auditada.
|
Palo Alto Networks, Netskope, Cisco, Fortinet y Microsoft.
|
El liderazgo respalda los precios premium; las suites pueden comprimirlos.
|
|
Escala en la nube y telemetría
|
Más de 750.000 millones de transacciones diarias en más de 200 centros de datos públicos.
|
Escala de procesamiento divulgada por la empresa; los competidores utilizan definiciones diferentes.
|
Controles nativos de hiperescala y nubes de seguridad globales.
|
Un mayor tráfico mejora el contexto de detección, pero requiere una inversión sostenida en infraestructura.
|
|
Distribución empresarial
|
Alrededor de 11.000 clientes; más del 50% de Fortune 500 y el 40% de Global 2000.
|
El número de clientes no equivale a la cuota de cartera.
|
Empaquetamiento de Microsoft, plataformización de PANW, Falcon Flex de CRWD y Fortinet impulsado por el canal.
|
La profunda penetración permite la venta adicional (upsell), pero deja menos cuentas de megaempresas sin explotar.
|
|
IA y seguridad de datos
|
Las reservas de seguridad para IA crecieron más de un 50% intertrimestral (QoQ); el ARR de seguridad de datos superó los 500 millones de USD en la sesión para inversores de junio.
|
Las reservas y el ARR son medidas diferentes; los ingresos por productos no se revelan.
|
PANW, CRWD, Microsoft, Fortinet y proveedores especializados en DSPM y seguridad de IA.
|
La mayor opcionalidad, pero la valoración actual ya asume la monetización.
|
|
SOC y respuesta
|
El SOC agéntico integra la aplicación de políticas en línea con Red Canary MDR.
|
Lanzado recientemente; sin divulgación de ingresos o retención independientes.
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex y Microsoft Sentinel.
|
La remediación de circuito cerrado puede aumentar la cuota de cartera si la integración demuestra ser superior.
|
|
Empresa
|
Último período comparable
|
Ingresos / escala recurrente
|
Crecimiento / rentabilidad
|
Contexto operativo y de inversión
|
Conclusión competitiva
|
|
Zscaler
|
Q4 del año fiscal 2026
|
USD 898 millones en ingresos; USD 3,771 mil millones de ARR
|
25% de crecimiento en ingresos y ARR; 24% de margen operativo no GAAP; 7% de margen FCF
|
El crecimiento orgánico del ARR fue del 20%; el CapEx del Q4 se aceleró.
|
Ganador enfocado en zero-trust, pero no el líder actual en margen de efectivo.
|
|
CrowdStrike
|
Q2 del año fiscal 2027
|
USD 1,47 mil millones en ingresos; USD 5,84 mil millones de ARR
|
25% de crecimiento de ARR; 25% de margen operativo no GAAP; 26% de margen FCF
|
El ARR de Falcon Flex superó los USD 2,29 mil millones y creció un 101%.
|
El ganador por impulso en endpoint, identidad y operaciones de seguridad.
|
|
Palo Alto Networks
|
Q4 del año fiscal 2026
|
USD 3,41 mil millones en ingresos; USD 9,10 mil millones de NGS ARR
|
34% de ingresos; 63% de ARR de NGS; aproximadamente 29% de margen operativo no GAAP
|
Las adquisiciones afectan materialmente el crecimiento y la comparabilidad; el margen de FCF ajustado del FY2026 fue del 38.4%.
|
El ganador a gran escala de plataforma, con riesgo de integración.
|
|
Fortinet
|
T2 2026
|
USD 2.05 mil millones en ingresos; USD 2.37 mil millones en facturación
|
26% de ingresos; 33% de facturación; 38% de margen operativo no GAAP
|
La economía de ASIC y appliances respalda la convergencia de redes seguras.
|
El ganador en rentabilidad, especialmente donde el hardware y las redes importan.
|
Nota: Los períodos fiscales, la combinación de productos y las definiciones de KPI difieren. El ARR de NGS de PANW incluye empresas adquiridas y no es comparable con el ARR de Zscaler. Fortinet vende hardware y reporta facturación en lugar de ARR. El FCF trimestral es estacional; el margen de FCF de Zscaler para todo el año fiscal 2026 fue del 23%.
CrowdStrike está ganando actualmente la contienda del impulso más limpio: el ARR creció un 25%, el nuevo ARR neto se aceleró un 51% y el margen de FCF alcanzó el 26%. Palo Alto Networks está ganando en amplitud de plataforma y escala de contratos, pero los efectos de las adquisiciones hacen que su crecimiento del 63% en el ARR de NGS no sea adecuado como punto de referencia orgánico. Fortinet está ganando en rentabilidad GAAP y ajustada. Zscaler está ganando en SSE focalizado y arquitectura de confianza cero mientras se expande hacia datos, sucursales e IA, pero la empresa debe demostrar que la amplitud de productos se traduce en crecimiento orgánico.
Los proveedores de productos puntuales sin telemetría o distribución patentadas son los perdedores estructurales a medida que los clientes consolidan las plataformas. Zscaler es un beneficiario neto de esa consolidación porque su base instalada puede absorber más módulos. Se convierte en un perdedor relativo si Microsoft, PANW o CRWD empaquetan capacidades adyacentes a precios incrementales más bajos, o si los nuevos productos SOC y de endpoints de Zscaler no logran igualar la profundidad de los especialistas.
5. Riesgos clave
-
Desaceleración orgánica. Si el crecimiento orgánico del ARR cae por debajo del 17 % o el nuevo ARR neto deja de acelerarse, los ingresos del año fiscal 2027 podrían no alcanzar el plan de crecimiento de dos dígitos altos. Con la acción cotizando a casi 39 veces el BPA ajustado proyectado, una tasa de crecimiento más baja comprimiría tanto las expectativas de ganancias como el múltiplo.
-
La monetización de la IA llega más tarde que la narrativa. Se espera que Zero Trust Exchange for Agents y Endpoint AI Security escalen principalmente en la segunda mitad del año fiscal 2027. Si las reservas de Security for AI no logran convertirse en ARR o siguen empaquetadas, la revalorización de septiembre carecería de una fuente de ingresos adicionales.
-
SBC y dilución. La SBC del año fiscal 2026 y los impuestos sobre la nómina relacionados equivalieron a aproximadamente el 25 % de los ingresos y superaron el FCF reportado. Si las acciones en circulación continúan aumentando cerca del 3 % anual sin rentabilidad GAAP, la creación de valor por acción quedará por detrás de la generación de caja reportada.
-
Intensidad de capital e inflación de componentes. La dirección prevé que el capex en equipos se sitúe en la franja baja de los dos dígitos como porcentaje de los ingresos del año fiscal 2027, debido a los elevados costes de memoria, almacenamiento y procesadores. Si el capex supera el 13% mientras que el margen de FCF cae por debajo del 22%, la percepción de la ventaja de modelo de nube ligero en activos se debilitaría.
-
Riesgo de adquisición y fondo de comercio. El fondo de comercio aumentó a 1.218 millones de USD, y Red Canary aportó 141 millones de USD de ARR tras una adquisición en efectivo de 651,4 millones de USD. Una retención débil o una venta cruzada limitada reducirían el crecimiento orgánico, crearían riesgo de deterioro del valor y socavarían la viabilidad económica de Agentic SecOps.
-
Competencia de plataformas y empaquetamiento de productos. PANW, CRWD, Fortinet y Microsoft pueden combinar módulos de seguridad con contratos más amplios. Si Zscaler debe aplicar descuentos a Z-Flex o gastar más en ventas para defender las renovaciones, el margen bruto y la productividad de las ventas se deteriorarían antes de que el recuento de clientes muestre debilidad.
-
Fallo de seguridad o de disponibilidad. Zscaler se sitúa directamente en el flujo del tráfico de los clientes. Una interrupción significativa, un ataque no detectado o una vulnerabilidad de la plataforma podrían desencadenar créditos de servicio, renovaciones retrasadas y daños reputacionales, afectando directamente el ARR y el múltiplo premium.
-
Ejecución durante la reestructuración. Una reducción de la plantilla del 3% puede mejorar la asignación de recursos, pero la interrupción en los equipos de ingeniería o de go-to-market podría retrasar los nuevos productos. La señal de alerta sería un nuevo ARR neto orgánico más débil junto con un aumento en los gastos de I+D o de ventas.
-
Riesgo de base entre futuros y acciones. El instrumento de LBank citado son los futuros ZSUSDT, no las acciones ordinarias de Nasdaq ni un token spot verificado de LBank. El financiamiento, el apalancamiento, la liquidez y el seguimiento pueden hacer que los rendimientos diverjan de la acción subyacente analizada en este informe.
6. Lista de verificación de seguimiento
-
Ingresos del primer trimestre del año fiscal 2027: 939 millones de USD o más respaldarían un crecimiento superior al pronosticado; por debajo de los 935 millones de USD se debilitaría la tesis.
-
Crecimiento orgánico del ARR: Un 20% o más mostraría estabilización y fortalecería el soporte de la valoración; por debajo del 17% confirmaría una desaceleración más rápida.
-
ARR neto nuevo orgánico: un crecimiento superior al 20% durante dos trimestres validaría la productividad de las ventas y los nuevos productos; por debajo del 15% cuestionaría la tesis de reaceleración.
-
Seguridad para la conversión de IA: un crecimiento continuo de las reservas superior al 30% secuencialmente y la contribución divulgada de ARR fortalecerían el caso de la IA; el crecimiento de las reservas sin la divulgación de ARR sigue siendo insuficiente.
-
Empresas Zero Trust Everywhere: un crecimiento de más de 950 a al menos 1,150 para mediados del año fiscal 2027 confirmaría la expansión no basada en puestos; un estancamiento por debajo de 1,050 lo debilitaría.
-
Márgenes y capex: un margen operativo no GAAP igual o superior al 24% con un margen de FCF superior al 23% mostraría apalancamiento. Un capex de equipos superior al 13% de los ingresos o un margen de FCF inferior al 22% sería negativo.
-
SBC: una disminución por debajo del 22% de los ingresos mejoraría la calidad económica; mantenerse cerca del 25% mantiene la dilución como un importante factor de compensación para el FCF.
-
Impulso de los competidores: compare el ARR orgánico y el margen FCF de Zscaler con CRWD, PANW y FTNT. Zscaler necesita al menos un crecimiento orgánico comparable o una ganancia más clara de cuota de mercado de productos para defender su múltiplo.
-
Valoración: por debajo de 32 veces el EPS no GAAP del año fiscal 2027 con una guía sin cambios mejoraría la relación riesgo-recompensa; por encima de 40 veces sin un ARR orgánico superior al 20% indicaría una sobreextensión impulsada por la narrativa.
-
Base del contrato de LBank: monitoree la financiación, la liquidez y el seguimiento de ZSUSDT frente a ZS en Nasdaq, porque la conclusión de la investigación aborda los fundamentos de renta variable de Zscaler en lugar de la microestructura de contratos apalancados.
7. Fuentes