Autor: Investigación de LBank Analista: Ludo
Descargo de responsabilidad: Este informe se elabora y analiza a partir de información disponible públicamente y está destinado únicamente al intercambio de información y al debate de investigación. No constituye asesoramiento de inversión, una recomendación de valores, una instrucción de negociación ni ninguna garantía de rentabilidad. Las operaciones de la empresa, las valoraciones, los precios de mercado y las expectativas de consenso analizados en este documento pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión principal
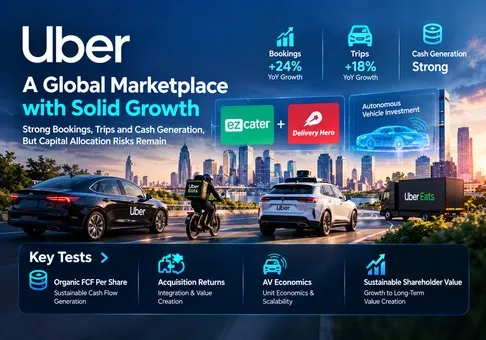
Evaluación general: Uber Technologies, Inc. es un sólido operador de mercado, y la acción parece estar modestamente infravalorada sobre una base independiente de generación de efectivo; nuestra visión de riesgo-recompensa es positiva, siendo la asignación de capital la variable decisiva. El acuerdo con ezCater del 6 de octubre convierte esto en una prueba oportuna de si el éxito operativo se traduce en valor para los accionistas. Las adquisiciones y los compromisos con vehículos autónomos pueden consumir el aparente descuento de valoración incluso cuando el FCF reportado se mantiene saludable.
-
La franquicia operativa ha obtenido una evaluación positiva de calidad. El crecimiento de las reservas del 24% y de los viajes del 18% en el segundo trimestre indica una demanda en expansión, en lugar de depender únicamente del precio. La implicación de inversión es que la red existente merece valor como negocio en marcha, independientemente de un resultado exitoso de robotaxi.
-
La valoración basada en el flujo de caja ofrece un colchón útil, con una salvedad importante. Al cierre de la sesión regular del 7 de octubre, de USD 68,45, los datos del mercado secundario situaban la capitalización bursátil en USD 139,81 mil millones. Frente a los USD 10,1 mil millones de FCF TTM de la dirección, eso equivale a 13,84x y a una rentabilidad del 7,22%, según el cálculo. Esto respalda el valor, pero el FCF excluye la contraprestación por adquisiciones y no elimina los costos de dilución.
-
ezCater es estratégicamente coherente, pero el rendimiento de su adquisición no está probado. USD 2.300 millones divididos entre más de USD 2.500 millones en reservas de los últimos doce meses (TTM) equivale a menos de 0,92 veces las reservas. Las reservas son gasto de los clientes, no ingresos ni ganancias, por lo que esta ratio no puede demostrar que el activo sea barato. El informe no asigna ningún valor cuantificado a las sinergias sin una base de beneficios divulgada.
-
Delivery Hero genera el mayor obstáculo para la asignación de capital. El valor patrimonial anunciado de USD 13.700 millones, ajustado por compras previas de participaciones, representa 1,36 veces el FCF TTM de Uber. Es una comparación de escala, no una previsión de financiación al cierre. Los accionistas necesitan pruebas de que las ganancias adquiridas y los ahorros de integración compensan los costes de financiación y el riesgo de ejecución.
-
La distribución de vehículos autónomos (AV) es creíble, mientras que los rendimientos para los accionistas de AV siguen siendo inciertos. La dirección prevé más de USD 10.000 millones en compromisos de capital durante varios años. La distinción entre participaciones accionariales, gasto en infraestructura y acuerdos de compra de vehículos es importante: cada uno implica distintos plazos de desembolso y riesgos. Una buena posición de distribución merece opcionalidad; la falta de información sobre la economía unitaria de los vehículos autónomos no justifica una prima elevada.
Nuestra sensibilidad de valoración es deliberadamente transparente. Manteniendo fija la base actual de acciones, aplicar un múltiplo ilustrativo de 15–18x a USD 10,1 mil millones de FCF anual arroja un valor patrimonial de USD 151,5–181,8 mil millones, equivalente a aproximadamente USD 74,17–89,01 por acción utilizando los 2,0425 mil millones de acciones implícitos por la cotización y la capitalización de mercado. Estos son supuestos de sensibilidad seleccionados por analistas, no consenso ni precios objetivo. Si el FCF normalizado cae un 20% a USD 8,08 mil millones y los inversores pagan solo 12x, el valor patrimonial cae a USD 96,96 mil millones, o aproximadamente USD 47,47 por acción. El riesgo a la baja es significativo pese al atractivo rendimiento inicial. Estas sensibilidades independientes no incluyen financiación de adquisiciones, ganancias adquiridas ni rentabilidad de AV.
2. Descripción general de la empresa, mezcla de negocios y métricas operativas principales
Uber monetiza una red que conecta a consumidores, conductores, repartidores y comercios. Su economía depende de hacer que las transacciones sean lo suficientemente convenientes como para convertirse en un hábito, al tiempo que deja a los socios ganancias suficientes para mantener la disponibilidad del servicio. La asignación de viajes, las comisiones por entrega, los servicios para comercios y la monetización relacionada crean varias formas de extraer valor de la misma relación con el consumidor. Freight atiende a un cliente logístico diferente y tiene dinámicas contables y competitivas distintas.
Para los inversores, la distinción crucial está entre el valor de las transacciones y los ingresos reconocidos. Un cambio en si un acuerdo se registra en términos brutos o netos puede alterar los ingresos reportados sin un cambio equivalente en la actividad del consumidor. Por consiguiente, las reservas, la frecuencia de las transacciones y el beneficio por unidad de actividad merecen atención conjunta. Tratar los ingresos divididos entre las reservas como una tasa de comisión universal mezclaría diferentes negocios y tratamientos contables.
Estructura empresarial
|
Negocio
|
Ingresos del segundo trimestre, millones de USD
|
Reservas del 2T, millones de USD
|
Resultado operativo por segmento del 2T, millones de USD
|
Función económica
|
|
Movilidad
|
7,363
|
28,988
|
2,215
|
Emparejamiento de viajes; principal motor de beneficios
|
|
Entrega
|
5,245
|
27,463
|
1,055
|
Comidas, comestibles y comercio minorista; frecuencia y monetización de comercios
|
|
Carga
|
1,583
|
1,571
|
-24
|
Corretaje de carga; la contabilidad bruta impide comparaciones de tasas de comisión
|
|
G&A corporativo / I+D de plataforma
|
—
|
—
|
-1,103
|
Gastos generales compartidos deducidos del beneficio por segmento
|
El resultado operativo por segmento es una métrica de gestión, no el resultado operativo consolidado conforme a GAAP. Los importes de los segmentos y los gastos generales compartidos suman 2,143 millones de USD, en línea con el resultado operativo no GAAP. Los ingresos de Carga pueden superar las reservas porque las definiciones y el reconocimiento bruto difieren; la proporción no representa una tasa de comisión significativa del mercado.
Métricas operativas principales y variaciones
|
Indicador operativo
|
2T de 2025
|
2T de 2026 / evento más reciente
|
Interpretación
|
|
MAPC, millones
|
180
|
208
|
Alcance de consumidores
|
|
Viajes, millones
|
3,268
|
3,867
|
Volumen de demanda
|
|
Reservas brutas, millones de USD
|
46,756
|
58,022
|
Actividad subyacente
|
|
Acuerdo con ezCater
|
—
|
6 de octubre; 2,300 millones de USD en efectivo
|
Pendiente; no incluido en el T2
|
|
Previsiones para el T3 / fecha de resultados
|
—
|
Reservas de USD 58,25–60,25 mil millones; 4 de noviembre
|
Previsiones de la dirección; no consenso
|
La principal oportunidad comercial consiste en aumentar la interacción sin pagar repetidamente para volver a adquirir al mismo cliente. El catering empresarial incorpora relaciones de compras, pedidos programados y requisitos de servicio que difieren de la entrega de comidas a particulares. Uber puede conectar potencialmente esas relaciones con sus canales existentes de consumo y empresariales, pero un pedido grande también requiere preparación coordinada, transporte y ventanas de entrega fiables. Un mayor valor de pedido no implica automáticamente un mayor rendimiento sobre el capital invertido.
La expansión de Costco en septiembre incorporó casi 600 establecimientos en 47 estados a Uber Eats, frente a la cobertura previa en 17 estados. Inferimos que una selección más amplia puede reducir la necesidad de que un consumidor cambie de aplicación para realizar compras de comestibles. Los descuentos para miembros pueden favorecer la adopción, pero también generar costos de adquisición; la prueba adecuada son los pedidos retenidos y la contribución una vez que expiren las promociones.
El valor promedio de pedido divulgado por ezCater supera los USD 400 y su red incluye más de 140.000 restaurantes. Se espera que la transacción se cierre en los próximos meses, sujeta a aprobación y a las condiciones habituales. Su rentabilidad operativa no GAAP anunciada respalda la plausibilidad estratégica, pero no se divulgó ningún importe de beneficio ni cifra de ingresos en el comunicado de adquisición. Por lo tanto, evitamos calcular una relación precio-beneficio de compra, un múltiplo de ingresos o un aumento preciso del BPA.
La previsión de reservas de la dirección para el T3 es el indicador relevante a corto plazo. Una nueva adquisición anunciada en octubre no puede explicar el crecimiento orgánico de las transacciones del T3, y el crecimiento destacado de un grupo consolidado posterior requeriría un desglose entre el negocio adquirido y el existente. Los resultados de noviembre deben evaluarse por separado en función de la demanda existente, la conversión de beneficios y los planes de financiación.
3. Calidad fundamental
|
Métrica financiera
|
T2 2025
|
T2 2026
|
Evaluación
|
|
Ingresos, millones de USD
|
12.651
|
14.191
|
Crecimiento del 12,2 %, calculado
|
|
Ingresos operativos GAAP, millones de USD
|
1.450
|
1.890
|
Margen sobre ingresos más reciente del 13,32 %, calculado
|
|
Ingresos netos GAAP / BPA diluido
|
1.355 millones de USD / 0,63 USD
|
2.394 millones de USD / 1,17 USD
|
Las valoraciones de inversiones distorsionan las ganancias recurrentes
|
|
BPA no GAAP
|
0,60 USD
|
0,81 USD
|
Crecimiento del 35 %
|
|
Flujo de caja operativo, millones de USD
|
2.564
|
2.862
|
Las ganancias en efectivo siguen siendo sustanciales
|
|
Capex, millones de USD
|
89
|
70
|
Calculado como flujo de caja operativo menos FCF
|
|
FCF, millones de USD
|
2.475
|
2.792
|
Crecimiento del 12,8 %, calculado
|
|
Efectivo más inversiones a corto plazo, millones de USD
|
7,633 al 31 de diciembre de 2025
|
5,391 al 30 de junio de 2026
|
No incluye saldos restringidos
|
|
Valor contable de la deuda, millones de USD
|
10,521 al 31 de diciembre de 2025
|
12,723 al 30 de junio de 2026
|
Incluye deuda corriente y no corriente
|
La comparación histórica utiliza trimestres comparables para los resultados operativos y fechas de balance identificadas por separado. El FCF equivale al flujo de caja operativo menos las compras de propiedades y equipos. Todos los ratios calculados utilizan importes divulgados; el crecimiento destacado redondeado puede diferir ligeramente. Las cifras GAAP y no GAAP responden a preguntas diferentes y no son intercambiables.
La calidad del crecimiento es sólida; la conversión de efectivo es buena; el balance es manejable, pero afronta exigencias crecientes; la asignación de capital es el punto débil en la visibilidad de la tesis de inversión. La escala del mercado se vuelve valiosa cuando la demanda incremental respalda la utilización, la disponibilidad de socios y la interacción recurrente. El beneficio económico puede desaparecer si cada viaje adicional requiere un aumento equivalente en incentivos o costes de atención al cliente.
Una cadena reproducible de transmisión de negocio a valor
Comience con los 3.867 mil millones de viajes y las reservas de USD 58.022 mil millones del 2T. El promedio calculado es de USD 15.004 por viaje. Suponga, únicamente a efectos de sensibilidad, que los viajes aumentan un 10 % y que las reservas promedio por viaje se mantienen fijas. Las reservas trimestrales incrementales serían de USD 5.8022 mil millones. Manteniendo la ratio consolidada de ingresos reconocidos respecto de reservas en 14.191 / 58.022 = 24.458 %, los ingresos incrementales serían de USD 1.4191 mil millones.
Supongamos que esas reservas adicionales generan un FCF incremental equivalente al 3–5% de las reservas, un rango deliberadamente conservador por debajo o cerca de la ratio consolidada calculada de FCF sobre reservas del 4.812% en el segundo trimestre. El FCF trimestral incremental asciende a USD 174.1–290.1 millones; un ritmo de ejecución de cuatro trimestres equivale a USD 696.3–1,160.4 millones. Con un múltiplo ilustrativo fijo de 15x FCF, esto respalda USD 10.44–17.41 mil millones de valor accionario adicional, aproximadamente el 7.5–12.4% de la capitalización actual. Esta es una sensibilidad analítica, no una previsión: supone una mezcla, contabilidad, capital de trabajo, número de acciones y necesidades de capital estables, y no incluye los costos de adquisición.
La cadena identifica qué vigilar. Un mayor número de transacciones crea valor solo si la monetización sigue siendo adecuada y los márgenes de caja incrementales resisten la competencia. El FCF orgánico por acción después del capital necesario para mantener la posición competitiva es la variable más importante. El crecimiento adquirido no debe sustituir esa medición.
Efectivo disponible para el accionista
El flujo de caja operativo del primer semestre fue de USD 5.213 mil millones y el capex de USD 135 millones, lo que generó USD 5.078 mil millones de FCF. La SBC del primer semestre fue de USD 1.023 mil millones. Una resta ilustrativa de la SBC da USD 4.055 mil millones, aproximadamente un 20 % por debajo del FCF reportado; esta es una sensibilidad de dilución económica, no una métrica de flujo de caja definida por la empresa. Las recompras y la emisión de acciones deben analizarse conjuntamente, en lugar de considerar el gasto en recompras como prueba de creación de valor por acción.
La liquidez no restringida de junio de USD 5.391 mil millones se sitúa frente a un valor contable de la deuda de USD 12.723 mil millones. Los activos de seguros restringidos no pueden simplemente reasignarse para financiar adquisiciones. La baja carga de capex reportada hace atractivo el modelo operativo actual, pero las inversiones y los pagos por adquisiciones se encuentran en otras partes del estado de flujo de caja. Un giro hacia vehículos de financiación o el respaldo de infraestructura autónoma podría cambiar ese perfil sin reflejarse inmediatamente en márgenes operativos más débiles del marketplace.
Como sensibilidad de financiación independiente, USD 2.300 millones para ezCater equivalen aproximadamente al 22,8 % del FCF de los últimos doce meses. Esta ratio mide la asequibilidad, no el rendimiento. Si una necesidad hipotética de financiación de USD 10.000 millones conllevara un coste anual de intereses en efectivo del 5–7 %, consumiría entre USD 500 y 700 millones antes de impuestos, o aproximadamente el 5,0–6,9 % de la base actual de FCF de los últimos doce meses. Ni el importe de financiación ni la tasa constituyen una previsión. Los flujos de efectivo operativos adquiridos podrían compensar la carga; su inclusión requiere un puente documentado de financiación y resultados consolidados.
La contraprestación de Delivery Hero, las compras anteriores de participaciones y los compromisos de AV a varios años no deben sumarse ciegamente en una única factura de efectivo inminente. Su alcance, calendario y posible solapamiento difieren. No obstante, su coexistencia implica que las decisiones de asignación de la dirección ahora importan tanto como el crecimiento del marketplace existente.
4. Panorama de la industria y competitivo
La industria relevante es la intermediación y ejecución de transacciones locales. La demanda está limitada por la capacidad adquisitiva de los hogares, la economía de los comercios, la oferta de repartidores y la regulación local. La conexión digital puede hacer que esos recursos sean más productivos, pero la tecnología no elimina los costos de entrega física. La cadena de valor incluye adquisición de demanda, pagos, asignación, ejecución y, cada vez más, tecnología autónoma y financiación de flotas.
Los efectos de red son locales: una gran base global de usuarios no garantiza una recogida rápida en un barrio específico. El mecanismo económico más sólido es una densidad suficiente en ambos lados de un mercado para mejorar el servicio mientras se distribuyen los costos fijos. Por eso, la expansión geográfica y la amplitud de productos deben evaluarse mediante la economía unitaria, en lugar de por el número de países.
|
Ámbito
|
Escala / evidencia verificadas
|
Mecanismo competitivo
|
Implicación para la valoración
|
|
Distribución de movilidad
|
Reservas de Uber Mobility: USD 28.988 mil millones; Lyft: USD 5,5 mil millones
|
Densidad local, disponibilidad y demanda empresarial
|
Una amplia distribución puede preservar la relevancia con oferta de vehículos autónomos
|
|
Plataformas de entrega
|
Reservas de Uber Delivery: USD 27,463 mil millones; GOV de DoorDash: USD 33,078 mil millones
|
Selección, membresía, anuncios y fiabilidad del cumplimiento
|
La escala no demuestra márgenes equivalentes
|
|
Sudeste Asiático
|
GMV bajo demanda de Grab: USD 6,5 mil millones
|
Ecosistemas regionales y ejecución local
|
La presencia adquirida no puede tratarse como crecimiento no disputado
|
|
Oferta autónoma
|
Lanzamiento supervisado de Wayve en Londres; Apollo Go sin conductor en Dubái
|
Los propietarios de tecnología y los distribuidores negocian las condiciones económicas
|
El número de socios no puede establecer tasas de comisión sostenibles
|
|
Comidas en el lugar de trabajo
|
Reservas de ezCater en los últimos doce meses superiores a USD 2,5 mil millones
|
Compras empresariales, comidas recurrentes y fiabilidad del servicio
|
El retorno de la adquisición debe superar los costes de financiación e integración
|
No se infiere un porcentaje unificado de cuota de mercado global a partir de estas cifras. Las reservas totales de Uber incluyen Movilidad, Entregas y Carga; las definiciones de los competidores y las coberturas geográficas difieren. La tabla establece escala y mecanismos observables, no una clasificación de cuotas directamente comparable.
Tres competidores frente al objetivo
|
Empresa / alcance, T2 de 2026
|
Ingresos, millones de USD
|
Valor de transacciones, miles de millones de USD
|
Crecimiento del valor, interanual reportado
|
Métrica de beneficios / comparabilidad
|
|
Uber, consolidado
|
14,191
|
58.022
|
24%
|
EBITDA ajustado de 2,819 millones de USD; 4.86% de las reservas, calculado
|
|
Lyft, consolidado
|
aproximadamente 1,800
|
aproximadamente 5.5
|
23%
|
EBITDA ajustado de 177.2 millones de USD; 3.2% de las reservas
|
|
DoorDash, consolidado
|
4,454
|
33.078
|
36%
|
EBITDA ajustado de 914 millones de USD; 2.76% del GOV, calculado
|
|
Grab, grupo / Bajo demanda
|
997
|
aproximadamente 6.5
|
21%
|
EBITDA ajustado del grupo de 168 millones de USD; la banca está incluida en los resultados del grupo
|
Todos los períodos corresponden al T2 de 2026, pero la comparabilidad sigue siendo aproximada. Los viajes de Lyft, los pedidos de DoorDash y los viajes de Uber difieren. El GMV On-Demand de Grab excluye partes del alcance de los ingresos y beneficios de su grupo. El EBITDA ajustado también excluye elementos específicos de cada empresa, lo que hace que las comparaciones de márgenes sean descriptivas en lugar de una prueba de rendimientos normalizados superiores. El crecimiento de DoorDash incluye una presencia adquirida ampliada, por lo que su aumento titular del 36 % no es automáticamente una medida de captación orgánica de cuota de mercado.
Uber es un beneficiario neto de la consolidación del mercado y la expansión de productos en el escenario base, pero no está ganando en todos los mercados. DoorDash es un ganador en escala de entregas y oportunidad de monetización; el valor de sus transacciones implica que Uber no puede tratar el comercio local como una extensión sin competencia. Grab es un ganador en participación regional y progreso de rentabilidad, lo que demuestra por qué los actores locales establecidos siguen siendo formidables. Lyft está mejorando y sigue siendo viable, pero pierde frente a Uber en amplitud global relativa y apalancamiento entre productos. Eso es una desventaja estratégica, no una predicción de dificultades financieras.
El resultado de los vehículos autónomos depende especialmente del poder de negociación. Un proveedor tecnológico con un servicio diferenciado y su propia distribución al consumidor puede exigir una mayor participación en la economía. Uber aporta agregación de demanda y despacho; el proveedor aporta una capacidad autónoma escasa y los vehículos. Ambos pueden añadir valor. La cuestión de inversión es si Uber conserva un beneficio atractivo después de compensar a los propietarios y financiadores de esos activos.
El servicio Wayve de Londres se lanzó con un conductor capacitado a bordo. El lanzamiento de Apollo Go en Dubái es totalmente sin conductor en zonas seleccionadas. Estas son etapas distintas de comercialización; los lanzamientos supervisados no deben contabilizarse como evidencia de que los costos de los conductores ya han desaparecido. Nuestro escenario base conserva las ganancias de efectivo existentes de Movilidad y asigna un valor adicional limitado a los vehículos autónomos hasta que se hagan visibles los rendimientos contratados, la utilización y la asignación de responsabilidades.
Para ezCater, la ventaja potencial es la integración en los flujos de trabajo empresariales y el cumplimiento confiable de pedidos grupales. El posible perdedor es un intermediario independiente que debe comprar demanda repetidamente mientras una plataforma más amplia realiza ventas cruzadas a relaciones existentes. Esta es nuestra inferencia estratégica, no un resultado verificado de cuota de mercado. Uber aún debe preservar la calidad del servicio y la rentabilidad de los comercios mientras integra el producto adquirido.
5. Riesgos clave
-
El poder de negociación de los vehículos autónomos erosiona la rentabilidad de Movilidad. Desencadenante: los socios autónomos exigen una mayor participación en los ingresos o priorizan su propia distribución. Transmisión: un menor beneficio retenido por reserva y garantías adicionales reducen el FCF, lo que provoca un múltiplo de capital más bajo incluso mientras aumentan los viajes.
-
Los rendimientos de las adquisiciones quedan por debajo del coste de capital. Desencadenante: los costes de integración, una retención débil o los retrasos impiden que los beneficios adquiridos cubran las cargas de financiación y amortización. Transmisión: los ingresos consolidados crecen mientras los rendimientos económicos por acción se debilitan; el desapalancamiento compite con las recompras.
-
El FCF reportado sobrestima los beneficios sostenibles para los propietarios. Desencadenante: persiste la dilución por compensación basada en acciones, o se revierten los beneficios de caja de los seguros y del capital circulante. Transmisión: el efectivo disponible tras mantener el número de acciones y liquidar obligaciones cae por debajo del FCF anunciado, lo que hace que el aparente rendimiento del 7,22 % resulte menos atractivo.
-
Los consumidores responden a la presión sobre la asequibilidad. Desencadenante: el crecimiento de las reservas cae por debajo del límite inferior de las previsiones a pesar del gasto en promociones. Transmisión: una menor frecuencia debilita la densidad y distribuye los costos de soporte y tecnología entre menos transacciones, reduciendo la conversión de beneficios.
-
Aumentan los costos laborales, de seguros o regulatorios. Desencadenante: cambios vinculantes en el tratamiento de los contratistas, los requisitos de reservas o las obligaciones de responsabilidad. Transmisión: aumentan los costos directos, el suministro de socios se encarece y las subidas de precios pueden debilitar la demanda. La diversificación geográfica no evita un shock local concentrado.
-
La competencia en entregas obliga a renovar los subsidios. Desencadenante: los incentivos para comercios o consumidores superan el beneficio bruto incremental. Transmisión: la selección adquirida y la amplitud de la oferta de comestibles no generan una contribución suficiente; la calidad de las ganancias se deteriora antes que las reservas principales.
-
El calendario de las transacciones modifica las necesidades de capital. Desencadenante: las medidas regulatorias, un calendario de oferta revisado o el deterioro del mercado de financiación modifican las condiciones de una adquisición. Transmisión: cambian el calendario de efectivo, los costes de intereses y las sinergias esperadas, lo que invalida los supuestos de valoración independiente. El 5 de noviembre es una fecha límite de aceptación, no una fecha confirmada de liquidación en efectivo.
El principal fallo de valoración sería un daño estructural al efectivo retenido por transacción. Una caída del precio de la acción por sí sola no invalida la tesis, mientras que un anuncio destacado de adquisición por sí solo no la refuerza. La evidencia debe vincular el progreso operativo con la generación económica de efectivo por acción.
6. Lista de verificación de seguimiento
Estos umbrales son reglas de seguimiento definidas por analistas, salvo que se identifiquen como previsiones de la dirección; no son predicciones.
-
Resultados del tercer trimestre del 4 de noviembre: unas reservas iguales o superiores a USD 58,25 mil millones cumplirían el límite inferior actual de la dirección; una cifra inferior debilitaría la evaluación de la demanda. Compare el resultado con el mismo perímetro y base de divisa.
-
BPA no GAAP: el rango de USD 0.84–0.88 de la dirección proporciona una prueba de conversión de beneficios. Por debajo de USD 0.84, junto con un crecimiento sostenido de las reservas, la atención se centraría en la presión de costes; la conciliación importa más que superar las expectativas del titular.
-
Conversión trimestral de FCF: mantener el FCF/reservas por encima del 4 % respaldaría la tesis de caja; situarse por debajo del 3 % durante dos trimestres requeriría una revisión del capital circulante, los seguros y el gasto de capital. No anualice un trimestre favorable sin comprobar la estacionalidad.
-
Asignación de capital y financiación: exija el desglose por separado de los pagos por adquisiciones, la deuda incremental, los gastos por intereses y los compromisos con vehículos. Una deuda que supere de forma significativa la intención declarada por la dirección de mantener un apalancamiento bruto inferior a 2x para la operación de Delivery Hero debilitaría el caso de financiación, sujeto a su denominador finalmente definido.
-
Fecha límite de aceptación de Delivery Hero: 5 de noviembre: supervise el estado de la oferta pública y el avance regulatorio; la expectativa de cierre declarada es el segundo semestre de 2027. El vencimiento de un plazo no significa que el negocio esté consolidado ni que se haya pagado la contraprestación.
-
Integración y rendimientos de ezCater: busque los ingresos, el beneficio operativo y los costes de integración divulgados. Hasta que estén disponibles, no incorpore ninguna sinergia numérica en el caso base. La evidencia de expansión de márgenes tras los costes recurrentes de servicio reforzaría la justificación.
-
Comercialización de AV: realice un seguimiento de la utilización, el beneficio retenido y las garantías de financiación junto con los hitos de despliegue. La aspiración de alcanzar hasta 15 ciudades para finales de año ayuda a medir la implantación, pero un mayor número de ciudades con una economía unitaria deteriorada no respaldaría una valoración más alta.
-
Economía por acción: exija que la reducción del número de acciones y el crecimiento de caja se evalúen conjuntamente. Una dilución superior al 2 % anual sin un crecimiento compensatorio de caja debilitaría la conclusión de valor, incluso si aumentan los beneficios totales del grupo.
Límites de los datos relevantes: los estados financieros detallados de ezCater y el modelo de rentabilidad de la transacción no se divulgaron en el comunicado. Los contratos con socios de AV y la economía unitaria no están disponibles en las fuentes citadas. La valoración de las acciones utiliza datos del mercado secundario del 7 de octubre; la página de negociación de LBank se utiliza para verificar la cobertura, y su cotización de token almacenada en caché no es un precio de acciones en tiempo real verificado. No se utiliza consenso de analistas, calificación formal ni instrucción de negociación personalizada.
7. Fuentes
-
-
Uber anuncia los resultados del segundo trimestre de 2026 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 5 de agosto de 2026; trimestre finalizado el 30 de junio; GAAP y no GAAP identificados por separado.
-
Formulario 10-Q de Uber — 30 de junio de 2026 (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — presentación principal ante la SEC; flujo de caja del primer semestre, balance general y verificaciones contables.
-
-
Uber anuncia una oferta de adquisición por Delivery Hero (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Acquisition-Offer-for-Delivery-Hero/default.aspx) — 16 de julio de 2026; términos de la oferta y expectativas de financiación condicionada.
-
-
Costco amplía las entregas a nivel nacional en Uber Eats (https://investor.uber.com/news-events/news/press-release-details/2026/Costco-Expands-Nationwide-Delivery-on-Uber-Eats/default.aspx) — 16 de septiembre de 2026; expansión de la distribución, sin previsión de beneficios incrementales.
-
-
-
-
-
-
-
-
-
-
Trading spot de UBERON/USDT | LBank (https://www.lbank.com/trade/uberon_usdt) — Abierto el 8 de octubre de 2026; gráfico, par y controles de compra/venta visibles; cotización en caché excluida de la valoración de acciones.
-
-
-
-