Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe se elabora y analiza a partir de información disponible públicamente y está destinado únicamente al intercambio de información y al debate de investigación. No constituye asesoramiento de inversión, una recomendación de valores, una instrucción de negociación ni ninguna garantía de rentabilidad. Las operaciones de la empresa, las valoraciones, los precios de mercado y las expectativas de consenso analizados en este documento pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión principal
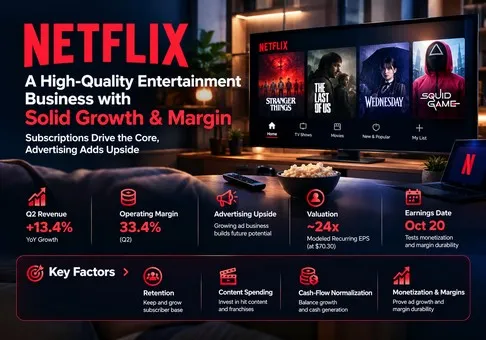
Evaluación general: Netflix es un negocio de entretenimiento recurrente de alta calidad; al cierre de la acción del 9 de octubre en USD 70,30, la valoración es razonable en lugar de claramente infravalorada, con un sesgo moderadamente positivo de riesgo/rentabilidad. La variable decisiva es el crecimiento de la monetización sin perjudicar la retención ni la eficiencia del contenido en términos de efectivo.
-
La rentabilidad sigue siendo una ventaja competitiva. El último trimestre combina un crecimiento de ingresos del 13,4 % con un margen operativo del 33,4 %. Esto justifica una prima frente a plataformas de video más débiles, pero la ligera caída interanual del margen aconseja no asumir un apalancamiento operativo sin esfuerzo.
-
La oportunidad publicitaria es significativa, pero sigue siendo complementaria. La previsión anual de publicidad equivale a aproximadamente el 5,9 % del punto medio de los ingresos. Por lo tanto, incluso una duplicación mantendría la economía de las suscripciones como elemento central de la tesis de inversión. Un mejor rendimiento publicitario y clientes incrementales importan más que un porcentaje de crecimiento espectacular desde una base pequeña.
-
El flujo de caja reportado sobreestima el poder de generación de beneficios recurrentes este año. La previsión de FCF de la dirección de USD 12,5 mil millones incluye el cobro por terminación de la fusión. Nuestra sensibilidad mecánica ajustada por comisiones es de USD 9,7–10,3 mil millones antes de cualquier ajuste independiente por impuestos inusuales. Con un proxy de valor patrimonial de USD 299,5 mil millones basado en acciones diluidas, eso implica aproximadamente 29–31x el flujo de caja, en lugar de las 24x del titular.
-
El reajuste del precio crea margen para la ejecución, no demuestra una valoración errónea. Un modelo de análisis que utiliza el punto medio de la previsión de ingresos de la dirección y la perspectiva de márgenes, un gasto neto no operativo anual supuesto de USD 0.5 bn, una tasa impositiva del 20% y 4.261 bn de acciones diluidas produce un BPA recurrente de aproximadamente USD 2.93. La acción cotiza a unas 24 veces esa estimación. Este es nuestro modelo, no una guía ni el consenso de analistas.
-
El próximo catalizador debe resolver la cuestión de la calidad de los ingresos. Los resultados del 20 de octubre deberían poner a prueba la previsión interna de la empresa para el tercer trimestre de USD 12.860 bn en ingresos y un margen operativo del 33.2%; el informe laboral del 9 de octubre añade una cuestión de costes. Los despidos por sí solos no justificarían un múltiplo de beneficios más alto. Un resultado positivo combinaría monetización sostenida, calidad del servicio պահպանida y un puente creíble hacia flujos de caja recurrentes.
El cálculo de valoración utiliza el precio de la acción en NASDAQ durante la sesión regular del 9 de octubre y el último número trimestral reportado de acciones diluidas ponderadas por promedio. USD 70.30 × 4.261 bn = USD 299.548 bn es un indicador de valoración transparente, no es una capitalización de mercado actual verificada. El denominador se mantiene constante en todos los escenarios; las recompras posteriores, la emisión y los cambios en la dilución pueden modificar los resultados reales por acción. NFLXON es un instrumento tokenizado independiente y el precio de token mostrado está excluido.
Nuestro análisis de sensibilidad operativa parte de USD 51,2 mil millones × 31,5 % = USD 16,128 mil millones de beneficio operativo en 2026. Al restar el supuesto gasto neto no operativo de USD 0,5 mil millones y aplicar un impuesto del 20 %, se obtienen USD 12,502 mil millones de beneficio neto recurrente, o USD 2,934 por acción diluida. Un múltiplo ilustrativo de 24x arroja USD 70,42, cerca del precio observado de la acción. Esto fundamenta la valoración de valor razonable sin considerar los ingresos por transacciones del primer trimestre como recurrentes.
Para una sensibilidad de 2027, un crecimiento de ingresos del 12% y un margen del 32,5% generan una utilidad operativa de USD 18.637 millones y un BPA de USD 3,405 utilizando los mismos supuestos de financiación, impuestos y acciones. A 24x, el valor ilustrativo es de USD 81,72, aproximadamente un 16,2% por encima del precio de referencia. Una trayectoria de crecimiento más lenta del 6% con un margen del 30% genera un BPA de USD 2,963; a 20x, USD 59,26 se sitúa aproximadamente un 15,7% por debajo. Estas son sensibilidades condicionales de investigación, no precios objetivo, probabilidades ni previsiones de la dirección. El sesgo positivo proviene de la trayectoria operativa base, mientras que el cálculo de ganancias del año en curso respalda una clasificación de valoración justa.
2. Descripción general de la empresa, combinación de negocios y métricas operativas fundamentales
Netflix, Inc. vende acceso a un servicio global de entretenimiento. Las suscripciones mensuales generan ingresos recurrentes, mientras que la publicidad en los planes elegibles complementa los ingresos por suscripción. La programación original y con licencia atrae clientes, reduce las cancelaciones y permite fijar precios.
La distribución, la tecnología de recomendación y una biblioteca de contenido compartida permiten que una inversión sirva a múltiples países, aunque la localización, los derechos y las preferencias de los clientes impiden un producto global uniforme.
La empresa informa un único segmento operativo. Las regiones son divulgaciones de ingresos, no centros de beneficios valorados de forma independiente. La publicidad está integrada en los ingresos consolidados y no constituye un negocio trimestral divulgado por separado con un margen público. Los videojuegos, la programación en directo y las experiencias adyacentes deben evaluarse como herramientas de adquisición, retención y monetización hasta que evidencia financiera independiente justifique otro tratamiento. Asignar grandes valoraciones independientes a estas actividades contaría los beneficios dos veces si dichos beneficios ya están incluidos en el crecimiento de las suscripciones.
|
Negocio / región
|
Ingresos del 2T de 2026, miles de millones de USD
|
Participación en los ingresos
|
Función económica
|
|
UCAN
|
5.432
|
43,2%
|
Suscripciones y publicidad; mayor base regional de ingresos
|
|
EMEA
|
4.034
|
32,1%
|
Suscripciones y publicidad; amplia oportunidad de localización
|
|
LATAM
|
1.584
|
12,6%
|
Suscripción y publicidad; asequibilidad y sensibilidad a las divisas
|
|
APAC
|
1.510
|
12,0%
|
Suscripción y publicidad; mercados diversos de precios y contenido
|
|
Publicidad, global
|
No se divulga por separado para el T2
|
Incluido arriba
|
Previsión de la dirección para 2026: aproximadamente 3 mil millones de USD; no es un segmento adicional
|
Las cifras regionales se redondean a partir del Formulario 10-Q del 30 de junio; las participaciones utilizan los ingresos consolidados como denominador y pueden no sumar exactamente debido al redondeo. No se infiere ningún desglose regional de beneficios operativos. Los ingresos por publicidad ya están incluidos en las regiones.
Métricas operativas clave y cambios
|
Indicador
|
Última lectura / previsión
|
Interpretación de la investigación
|
|
Crecimiento de ingresos del T2
|
13,4%; 12% neutral a divisas
|
Crecimiento generalizado; los precios y los anuncios deben respaldar una retención duradera
|
|
Previsión interna para el T3
|
12,860 mil millones de USD; margen operativo del 33,2%
|
Un umbral de resultados, no un resultado reportado del T3 ni el consenso
|
|
Perspectiva de la dirección para 2026
|
51,0–51,4 mil millones de USD; margen operativo del 31,5%
|
El modelo utiliza el punto medio de 51,2 mil millones de USD
|
|
Disciplina de efectivo y contenido
|
Aproximadamente 1.1x de gasto/amortización, previsión para 2026
|
El margen operativo debe evaluarse frente a la inversión en efectivo
|
|
Próxima entrevista de resultados
|
2026-10-20
|
Principal catalizador a corto plazo
|
|
Informe sobre la plantilla laboral
|
Aproximadamente 5%; Reuters/Puck, 9 de octubre; sin confirmar
|
No se asumen ahorros ni cargos de reestructuración
|
La cadena de impulsores del negocio es: entretenimiento más útil y mejor descubrimiento → relaciones de pago retenidas y precios sostenibles → ingresos recurrentes → beneficio operativo después de la amortización de contenido → flujo de caja después de los pagos reales por contenido e impuestos → valor de las acciones. La publicidad añade una segunda cadena a través de la disponibilidad de audiencia, la venta de inventario y el rendimiento. Una audiencia mayor con publicidad no produce automáticamente mejores resultados económicos si los suscriptores cambian a planes más rentables o si aumentan los costes de entrega de anuncios.
Una sensibilidad publicitaria reproducible ilustra el punto. Partiendo de la previsión anual de publicidad de USD 3 mil millones, suponga un crecimiento del 20% en la audiencia monetizable y del 10% en los ingresos realizados por unidad de audiencia. Los ingresos serían USD 3 mil millones × 1,20 × 1,10 = USD 3,96 mil millones, un incremento de USD 0,96 mil millones. Con un margen operativo incremental explícitamente asumido del 40% y una tasa impositiva del 20%, las ganancias incrementales serían de USD 0,307 mil millones, o USD 0,072 por acción diluida. A 24x las ganancias, la contribución aritmética es de USD 1,73 por acción. Esto aísla un impulsor; no se vuelve a añadir al escenario de 2027 para toda la empresa, donde la publicidad ya está incluida en el crecimiento de los ingresos.
El modelo muestra por qué la retención es la primera restricción. Un plan de monetización que aumenta los ingresos por hogar mientras provoca más cancelaciones puede perder al mismo tiempo futuros ingresos por suscripciones e inventario publicitario. Por el contrario, un plan de entrada atractivo puede ampliar la base potencial de clientes. Las divulgaciones públicas no permiten una descomposición exacta del crecimiento actual de los ingresos entre número de clientes, precios y publicidad; no se inventa ninguna serie faltante de suscriptores o ARPU.
3. Calidad fundamental
|
Métrica
|
2T 2025
|
2T 2026
|
Significado
|
|
Ingresos, miles de millones de USD
|
11.079
|
12.560
|
El crecimiento respalda la escala
|
|
Margen operativo
|
34.1%
|
33.4%
|
El calendario del contenido importa
|
|
Ingreso neto, miles de millones de USD
|
3.125
|
3.401
|
PCGA; crecimiento inferior al de los ingresos
|
|
BPA diluido, USD
|
0.72
|
0.80
|
Ajustado por desdoblamientos
|
|
Flujo de caja operativo, miles de millones de USD
|
2.423
|
1.744
|
Los impuestos en efectivo y el calendario limitan la conversión
|
|
Gastos de capital, miles de millones de USD
|
0.156
|
0.219
|
Propiedades/equipos; excluye el gasto en contenido
|
|
Flujo de caja libre, miles de millones de USD
|
2.267
|
1.525
|
FCO menos compras de propiedades/equipos; no PCGA
|
|
Efectivo y equivalentes, miles de millones de USD
|
9.034 al 31 de diciembre de 2025
|
9.099
|
La comparación del balance utiliza una base de referencia de fin de año
|
|
Valor contable de la deuda, miles de millones de USD
|
14.463 al 31 de diciembre de 2025
|
14.309
|
Principal bruto de aproximadamente 14,4 mil millones de USD
|
Las comparaciones de ingresos y flujo de caja utilizan los trimestres de junio; las bases de referencia del balance corresponden explícitamente al 31 de diciembre de 2025. Los importes están redondeados. El gasto de capital se calcula como OCF menos FCF a partir de la conciliación de la empresa. Los pagos de contenido ya están incluidos en el OCF y no deben restarse por segunda vez. El BPA refleja la división de acciones de diez por una de noviembre de 2025.
La calidad del crecimiento es sólida; la conversión de efectivo requiere normalización. Una relación de facturación mensual recurrente ofrece más visibilidad que los estrenos cinematográficos individuales. La diversificación geográfica hace que la base de ingresos dependa menos de una sola programación o de una economía local, pero no elimina la presión sobre los precios. La prueba de calidad adecuada es si el comportamiento de renovación y la economía de caja resisten una mayor monetización. Los ingresos pueden crecer mientras la propuesta de valor subyacente para el cliente se debilita, por lo que un resultado financiero debe evaluarse junto con evidencia sensible a la retención.
La calidad de los márgenes es sólida, pero está expuesta a la contabilidad de contenidos. La amortización de contenidos afecta al beneficio operativo, mientras que los pagos por producción y licencias de contenido siguen sus propios calendarios. Una cifra baja de capex en equipos no significa que Netflix pueda mantener su servicio sin una reinversión sustancial. El equivalente económico de mantener la capacidad productiva incluye reponer la biblioteca de contenidos. Que el beneficio contable crezca mientras se acelera el gasto de caja reduciría el valor de cada dólar de ganancias reportadas.
La caída trimestral del FCF es motivo para investigar la conversión, no evidencia suficiente de un negocio deteriorado. El calendario de impuestos, producción y pagos puede alterar drásticamente el flujo de caja trimestral. Al mismo tiempo, las favorables cifras de caja del primer semestre no deben extrapolarse mecánicamente: la comisión de terminación de USD 2,8 mil millones es un ingreso único registrado por debajo del resultado operativo e incluido en el flujo de caja operativo. Excluir la comisión es analíticamente distinto de excluir una inversión operativa necesaria para mantener a los suscriptores.
Nuestra sensibilidad conservadora de caja resta la totalidad del cobro de USD 2,8 mil millones de la previsión de USD 12,5 mil millones, lo que da USD 9,7 mil millones. Un impuesto sobre caja asumido por separado del 20% sobre ese cobro arroja un beneficio después de impuestos de USD 2,24 mil millones y una cifra ajustada de USD 10,26 mil millones. La empresa no ha proporcionado una conciliación precisa del FCF recurrente en estos términos. El calendario real de impuestos y otros pagos no rutinarios pueden alterar el resultado; el rango es una sensibilidad de normalización para análisis, no una métrica de la empresa. Los rendimientos proxy correspondientes del flujo de caja son del 3,2% y del 3,4%. La previsión sin ajustar arroja un 4,2%, lo que explica por qué la cifra principal puede hacer que la acción parezca más barata de lo que justifican sus fundamentos económicos continuos.
La calidad del balance es adecuada a sólida. La diferencia entre la deuda bruta y el efectivo es manejable en relación con el beneficio operativo anual modelizado. Esto respalda la flexibilidad financiera, pero el efectivo también se necesita para compromisos de contenido, adquisiciones y refinanciaciones. La valoración no debería considerar cada dólar del balance como inmediatamente distribuible. Además, el modelo de beneficios del capital incluye un supuesto de financiación neta; restar de nuevo la deuda neta de esa valoración basada en beneficios del capital mezclaría los enfoques de valor empresarial y valor del capital.
La asignación de capital solo debería mejorar la rentabilidad por acción cuando las recompras se realicen con disciplina. La recompra de acciones por debajo de su valor duradero transfiere una mayor proporción de las ganancias futuras a los accionistas que permanecen. Sin embargo, una autorización amplia es un permiso para gastar, no una prueba de rentabilidades atractivas. Nuestro modelo mantiene constante el número de acciones para evitar asumir que las futuras recompras mejorarán automáticamente el BPA. Las decisiones del consejo deberían juzgarse por el efectivo restante tras financiar la programación y por el valor económico obtenido en las adquisiciones.
La variable más importante es la monetización ajustada por retención: precios incrementales e ingresos publicitarios después de las pérdidas por cancelaciones, migración de planes y reinversión en contenido. Esta medida conecta directamente el producto con la capacidad de generación de ingresos. Una mejora que sobreviva a todas esas deducciones reforzaría la valoración premium; una expansión del margen impulsada únicamente por aplazar la inversión no lo haría.
4. Panorama competitivo y de la industria
La industria relevante es el entretenimiento en video de pago y financiado por publicidad, dentro de una competencia más amplia por el tiempo de los consumidores. Su cadena de valor abarca desde el talento creativo y los titulares de derechos, pasando por la producción y la distribución, hasta la facturación y la demanda publicitaria. Un servicio de suscripción compite por los presupuestos de los hogares, mientras que su nivel con publicidad también compite por la atención de los anunciantes y por resultados medibles. Estos mercados se solapan, pero no son medidas intercambiables de la cuota de mercado.
|
Capa competitiva
|
Escala / posición observable
|
Ganadores y puntos de presión
|
Implicación para la valoración
|
|
Vídeo prémium de pago
|
Ingresos de Netflix en el T2: USD 12,560 mil millones; margen de SVOD de Disney: 12,9 %
|
Netflix lidera este grupo de comparables en rentabilidad operativa divulgada del vídeo; Disney está mejorando
|
La prima se justifica por la economía recurrente, no por la cantidad de títulos
|
|
Publicidad y atención
|
Publicidad de YouTube en el T2: USD 11,055 mil millones; sin margen operativo independiente
|
YouTube gana en escala publicitaria; Netflix tiene un menor potencial de monetización
|
No capitalice cada dólar publicitario como beneficio puro
|
|
Franquicias prémium
|
WBD Streaming supera los USD 3 mil millones de ingresos y los USD 512 millones de EBITDA ajustado
|
HBO Max refuerza la competencia por el contenido prémium
|
Las pujas por contenido pueden absorber los beneficios de escala
|
|
Distribución heredada
|
Contraste estructural: paquetes de TV por cable frente a distribución bajo demanda
|
La distribución lineal heredada es el perdedor estructural en nuestro marco; Netflix es un beneficiario neto
|
La migración de la industria no garantiza rentabilidad para los accionistas a cualquier precio
|
Las métricas de escala anteriores describen distintas fuentes de ingresos. No constituyen una estimación de cuota de mercado global del streaming. La conclusión sobre la distribución tradicional es una inferencia de investigación estructural, no una supuesta pérdida porcentual actual de una empresa individual.
|
Empresa / unidad comparable
|
Período
|
Ingresos / crecimiento
|
Rentabilidad
|
Comparabilidad
|
|
Netflix, Inc.
|
2.º trimestre de 2026
|
USD 12,560 mil millones; +13,4%
|
Margen operativo GAAP del 33,4%
|
Negocio de streaming consolidado
|
|
The Walt Disney Company / SVOD de entretenimiento
|
3.º trimestre del ejercicio fiscal 2026, 27 de junio
|
Ingresos +11%; USD 5,519 mil millones implícitos según el margen redondeado
|
USD 712 millones de ingresos operativos; 12,9%
|
SVOD no GAAP; excluye Hulu Live TV/Fubo; aproximación de ingresos
|
|
Warner Bros. Discovery, Inc. / Streaming
|
2.º trimestre de 2026
|
Más de USD 3 mil millones; distribución +11% sin efecto cambiario
|
USD 512 millones de EBITDA ajustado; casi 17%
|
El EBITDA difiere del beneficio operativo; el crecimiento de distribución no es el crecimiento total
|
|
Alphabet Inc. / anuncios de YouTube
|
2.º trimestre de 2026
|
USD 11,055 mil millones; +13%
|
Margen de YouTube no divulgado; Alphabet consolidado 34%
|
Solo anuncios; excluye las suscripciones de YouTube; margen de la matriz, no del proxy
|
La aproximación de ingresos de Disney es USD 0,712 mil millones / 12,9% = USD 5,519 mil millones; el redondeo impide tratarla como el ingreso reportado exacto. La métrica de casi el 17% de WBD es el margen de EBITDA ajustado, no el margen operativo conforme a los PCGA. Los ingresos publicitarios de YouTube excluyen los cobros por suscripciones; el margen consolidado de Alphabet se muestra únicamente para explicar el límite de divulgación de la matriz. Las diferentes unidades y medidas contables impiden una clasificación directa de los cuatro márgenes.
Netflix es el principal beneficiario del cambio hacia el entretenimiento bajo demanda en nuestro marco. Su base de distribución recurrente puede difundir un título exitoso entre una amplia audiencia y generar efectivo sin mantener una infraestructura de red heredada. Eso respalda la solidez de su modelo operativo. No significa que todos los competidores adicionales de streaming pierdan: los clientes pueden contratar múltiples servicios, y un rival mejorado puede ampliar el mercado mientras ejerce presión sobre el poder de fijación de precios de Netflix.
Disney mejora la rentabilidad dentro del grupo de comparables de suscripción, y sus franquicias ofrecen una propuesta diferenciada de adquisición y retención. HBO Max de WBD refuerza la competencia por el contenido premium. YouTube es el ganador en escala publicitaria entre los negocios de video divulgados aquí. Netflix lidera la rentabilidad operativa divulgada de las unidades de suscripción, mientras que la distribución lineal heredada es el modelo estructuralmente perdedor. Estos juicios distinguen la posición operativa del desempeño bursátil; no se afirma sin respaldo que las acciones de un rival sean poco atractivas.
La presión competitiva más trascendental es la opción de pasar el tiempo sin comprar otra suscripción prémium. Esto puede limitar los precios incluso cuando los competidores directos de video de Netflix tienen márgenes más bajos. En publicidad, un comprador puede redirigir presupuestos hacia plataformas con mejores mediciones o inventario más barato. Netflix debe demostrar una propuesta de audiencia diferenciada y rendimiento económico, en lugar de depender del atractivo de la publicidad televisiva en general.
La consolidación del sector también tiene dos posibles vías de transmisión. Menos proveedores pueden aumentar los precios de los derechos de contenido; un rival combinado más fuerte puede intensificar la competencia por los hogares. La decisión de Netflix de no seguir adelante con la transacción de WBD evita los costes de integración de esa combinación concreta, pero no elimina la presión competitiva de otro comprador. Por lo tanto, el caso de inversión favorece la ejecución orgánica continuada en lugar de asignar valor a oportunidades de adquisición especulativas.
5. Riesgos clave
-
Los aumentos de precios perjudican la retención. Un crecimiento de los ingresos inferior al 10%, junto con una interacción débil o comentarios negativos sobre las renovaciones, sugeriría que los aumentos de precios están agotando la disposición de los clientes a pagar. La pérdida de clientes reduce los ingresos por suscripciones y el inventario publicitario disponible, debilitando conjuntamente las ganancias y el múltiplo justificado.
-
La publicidad canibaliza las suscripciones. Una audiencia publicitaria más amplia con bajo rendimiento o fuertes rebajas de categoría puede reemplazar suscripciones de alto valor por menores ingresos totales. La caída de los ingresos por relación de pago debilitaría la sensibilidad a la publicidad, incluso si el crecimiento publicitario reportado sigue siendo impresionante.
-
La inversión en contenido supera a la monetización. Una relación persistente de gasto en efectivo/amortización superior a 1.2x, sin un crecimiento más rápido de los ingresos, indicaría que los márgenes contables no se están traduciendo en rendimientos recurrentes de efectivo. El múltiplo de flujo de caja aumentaría a medida que disminuye el efectivo distribuible.
-
El efectivo de transacciones distorsiona la valoración. Tratar el cobro por terminación como recurrente podría sobrestimar la base de ganancias y respaldar una reevaluación al alza injustificada. Un calendario desfavorable de impuestos pagados en efectivo u otros pagos no recurrentes también podrían hacer que nuestro rango de normalización sea inexacto. El riesgo es una sobreestimación analítica del rendimiento sostenible, no la reversión de un cobro ya registrado.
-
La reestructuración altera la ejecución. Si se confirma el plan de plantilla reportado, las indemnizaciones y la pérdida de capacidades podrían preceder a los ahorros. El daño a las decisiones de contenido, las operaciones publicitarias o la entrega de productos debilitaría el motor de ingresos. El informe no incorpora ningún beneficio de costos cuantificado antes de la divulgación de la empresa.
-
Los competidores elevan los costos de adquisición y de derechos. Paquetes rivales más eficaces o una licitación agresiva por contenido pueden forzar aumentos del gasto al tiempo que limitan la capacidad de fijación de precios. Un servicio puede retener espectadores y, aun así, generar un menor retorno por cada dólar destinado a contenido, lo que comprime tanto el FCF como la valoración.
-
El tipo de cambio y el múltiplo de valoración se mueven de forma adversa. La debilidad de la divisa puede reducir los ingresos convertidos, mientras que una mayor rentabilidad exigida sobre el capital reduce el múltiplo que aceptan los inversores. Nuestra sensibilidad de menor crecimiento ilustra la combinación de ganancias más débiles y un múltiplo de 20x; un múltiplo más bajo podría generar una mayor caída incluso con operaciones estables.
6. Lista de verificación de seguimiento
-
Resultados del tercer trimestre del 20 de octubre: comparar los ingresos con USD 12,860 mil millones y el margen operativo con 33,2 %, la previsión interna existente. Cumplir ambos respalda el escenario base; no alcanzarlos junto con una orientación futura más débil lo debilitaría.
-
Perspectivas para 2026: mantener al menos USD 51,0 mil millones de ingresos y un margen operativo del 31,5 % respalda la capacidad de generación de beneficios del año en curso. Un recorte causado por la pérdida de clientes o la debilidad publicitaria importa más que el calendario por sí solo.
-
Publicidad: mantener la trayectoria de aproximadamente USD 3 mil millones para 2026, mientras se busca evidencia del rendimiento y de la monetización total de clientes. Un déficit o la canibalización debilita el puente de beneficios incrementales.
-
Inversión en efectivo en contenido: un gasto de efectivo de aproximadamente 1,1x la amortización respalda la conversión. Mantenerse persistentemente por encima de 1,2x sin un crecimiento equivalente reduciría la confianza en el FCF recurrente.
-
Conciliación del FCF: busque un puente de la empresa que separe el cobro por terminación, los impuestos en efectivo y otros pagos inusuales. Un efectivo recurrente en torno o por encima del rango de investigación de USD 9,7–10,3 mil millones respalda la valoración; un resultado comparable sustancialmente inferior la cuestionaría.
-
Retención y compromiso: cualquier evidencia comparable de disminución del consumo o de cancelaciones relacionadas con los precios debilita la durabilidad de la monetización. No equipare la ausencia de divulgación trimestral de suscriptores con un crecimiento nulo de clientes ni suponga que el total de horas por sí solo determina el valor.
-
Asignación de capital y reestructuración: revise los cargos confirmados, los ahorros, la dilución de acciones y los compromisos de contenido. Un menor número de acciones con efectivo recurrente estable puede mejorar el EPS; una reducción de plantilla sin ingresos sostenidos no demuestra creación de valor.
Estos umbrales son indicadores de investigación, no compromisos de gestión más allá de la orientación explícitamente identificada. El período de referencia financiera es el segundo trimestre de 2026; los resultados del tercer trimestre aún no se han publicado a la fecha del informe. No se utiliza ninguna serie de consenso en tiempo real ni agregación de precios objetivo de terceros. Los impuestos estimados, los costos de financiación, el denominador de acciones y los múltiplos seleccionados son supuestos divulgados y afectan materialmente la valoración. El plan de plantilla sigue siendo un informe de fuente secundaria, no una acción confirmada de la empresa.
7. Fuentes
-
-
Trading al contado de NFLXON/USDT | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10; par renderizado en Safari, etiqueta Stocks, identidad del token, gráfico y controles de órdenes verificados; la cotización del token no se utilizó para la valoración de la acción.
-
-
-
Eventos para inversores de Netflix (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — consultado el 2026-10-10; entrevista del tercer trimestre programada para el 20 de octubre.
-
-
-
-
-