Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe ha sido recopilado y analizado a partir de información disponible públicamente y está destinado únicamente a compartir información y al debate de investigación. No constituye asesoramiento de inversión, una recomendación de valores, una instrucción de trading ni ninguna garantía de rendimiento. Las operaciones de la empresa, las valoraciones, los precios de mercado y las expectativas de consenso analizadas en este documento pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión principal
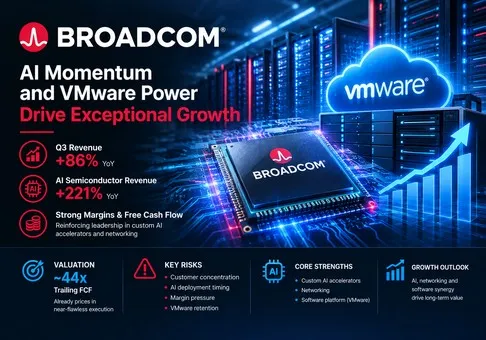
Juicio general: Broadcom es una empresa de infraestructura excepcional cuya rampa de semiconductores de IA y el motor de efectivo de VMware ahora se refuerzan mutuamente, pero las acciones siguen valoradas para una ejecución casi impecable; por lo tanto, el sesgo de riesgo-recompensa es modestamente negativo a aproximadamente 45 veces el flujo de caja libre de los últimos doce meses, con la conversión de ingresos de aceleradores de IA personalizados como la variable decisiva.
-
El resultado operativo fue sobresaliente, pero las expectativas ya son extraordinarias. Los ingresos del tercer trimestre fiscal de 2026 aumentaron un 86% interanual hasta los 29.600 millones de USD, el beneficio operativo GAAP aumentó un 171% hasta los 16.000 millones de USD y el flujo de caja libre casi se duplicó hasta los 13.700 millones de USD. Sin embargo, las acciones cayeron un 2,7% el 3 de septiembre después de que la dirección proyectara los ingresos del cuarto trimestre fiscal en aproximadamente 34.800 millones de USD, ligeramente por debajo del consenso secundario citado por los informes de mercado. La implicación para la inversión es clara: superar las cifras reportadas ya no es suficiente; Broadcom debe seguir elevando la pendiente de los ingresos futuros por IA.
-
Los semiconductores de IA se han convertido en la empresa, no meramente en una opción de crecimiento. Los ingresos por semiconductores de IA en el tercer trimestre alcanzaron los 16.700 millones de USD, un aumento del 221% interanual y del 54% secuencial, lo que representa aproximadamente el 56% de los ingresos consolidados y el 80% de los ingresos del segmento de semiconductores. La directiva prevé 21.700 millones de USD en el cuarto trimestre, lo que elevaría la proporción de IA a aproximadamente el 62% de los ingresos previstos del grupo. Esta concentración genera un potente apalancamiento de ganancias, pero también hace que los plazos de implementación de los clientes y la durabilidad de las adjudicaciones de diseño sean los principales riesgos de valoración.
-
VMware está cumpliendo su función como estabilizador de márgenes y flujo de caja. Los ingresos por software de infraestructura crecieron un 29% hasta los 8.800 millones de USD, mientras que las soluciones de semiconductores crecieron un 127% hasta los 20.800 millones de USD. A pesar de una combinación de semiconductores mucho más pesada, el margen operativo no GAAP se mantuvo en aproximadamente el 68% en el tercer trimestre y se proyecta en torno al 66% en el cuarto trimestre. Por lo tanto, el software protege la viabilidad económica del grupo, mientras que los aceleradores personalizados y las redes impulsan el crecimiento; una desaceleración material en las renovaciones de VMware Cloud Foundation eliminaría ese colchón.
-
La conversión de efectivo es excelente, pero la acción aún descuenta varios años de escalamiento exitoso. El flujo de caja libre del tercer trimestre equivalió al 46% de los ingresos, y el flujo de caja libre de los nueve meses fue de USD 31.9 mil millones. Al cierre del 8 de septiembre de USD 368.66 y un valor de capital propio estimado cercano a los USD 1.75 billones, el flujo de caja libre de los últimos doce meses es de aproximadamente USD 39.4 mil millones, lo que implica un rendimiento del flujo de caja libre cercano al 2.3%, o aproximadamente 44 veces el flujo de caja libre de los últimos doce meses. Esto solo es justificable si el crecimiento acelerado de los ingresos por IA sigue siendo pronunciado y los márgenes se mantienen estructuralmente altos.
-
La tesis es refutable en umbrales operativos específicos. La perspectiva empresarial constructiva se fortalece si los ingresos por semiconductores de IA del cuarto trimestre alcanzan al menos los 21.700 millones de USD, los ingresos consolidados alcanzan aproximadamente los 34.800 millones de USD y el margen operativo no GAAP se mantiene cerca del 66%. Se debilita si los ingresos de IA no alcanzan el objetivo de la empresa por más de un 5%, el margen de flujo de caja libre del grupo cae por debajo del 40% o el crecimiento del software de infraestructura disminuye por debajo del 15%. La perspectiva sobre las acciones sería más atractiva a través de ganancias en efectivo materialmente mayores o una valoración más baja, no solo mediante la expansión de la narrativa.
La cadena de transmisión central es directamente calculable. Pasar los ingresos por semiconductores de IA de 16.7 mil millones de USD en el Q3 a los 21.7 mil millones de USD previstos en el Q4 añade 5.0 mil millones de USD secuencialmente. Mantener los ingresos que no son de IA al nivel del Q3 generaría unos 34.6 mil millones de USD de ingresos del grupo, cerca de los 34.8 mil millones de USD previstos. Aplicar el margen operativo no GAAP previsto del 66% genera aproximadamente 23.0 mil millones de USD de ingresos operativos trimestrales. Por lo tanto, la aceleración operativa es lo suficientemente grande como para justificar el crecimiento de los beneficios, pero la valoración actual requiere que este puente se repita más allá de un trimestre.
2. Descripción general de la empresa, combinación de negocios y métricas operativas clave
Broadcom diseña semiconductores y software de infraestructura para computación y comunicaciones de misión crítica. Su cartera de semiconductores abarca aceleradores de IA personalizados, silicio de conmutación y enrutamiento Ethernet, tarjetas de interfaz de red, componentes ópticos y de capa física, acceso de banda ancha, conectividad inalámbrica, conectividad de almacenamiento y aplicaciones industriales. La empresa generalmente vende dispositivos de alta complejidad y propiedad intelectual en ciclos de producto largos, a menudo codesarrollando silicio personalizado con un número reducido de clientes a hiperescala.
El software de infraestructura combina VMware Cloud Foundation con productos de mainframe, ciberseguridad, automatización empresarial y redes de área de almacenamiento Fibre Channel. Los clientes pagan a través de suscripciones, licencias de duración limitada, mantenimiento y acuerdos de soporte. Esta base de software es menos cíclica que los envíos de semiconductores y se ha convertido en la principal fuente de ingresos recurrentes, apalancamiento de renovación y estabilidad de márgenes de Broadcom.
|
Negocio del tercer trimestre del año fiscal 2026
|
Productos y clientes
|
Ingresos
|
Interanual
|
Mix de ingresos
|
Valoración del análisis
|
|
Soluciones de semiconductores
|
Aceleradores de IA personalizados, redes ópticas y Ethernet, conectividad, almacenamiento, banda ancha, tecnología inalámbrica y silicio industrial vendidos a hiperescaladores y fabricantes de equipos
|
USD 20.840 millones
|
127%
|
70%
|
El motor de crecimiento; dominado cada vez más por programas de clientes de IA
|
|
Software de infraestructura
|
Nube privada de VMware, mainframe, seguridad, software empresarial y redes Fibre Channel para grandes organizaciones
|
USD 8.750 millones
|
29%
|
30%
|
Ancla de margen recurrente, pero la retención de clientes debe justificar el modelo de precios posterior a la adquisición
|
|
Total
|
Plataforma integrada de semiconductores y software de infraestructura
|
USD 29.590 millones
|
86%
|
100%
|
Una plataforma de IA de alto crecimiento con una conversión de efectivo inusualmente sólida
|
El cambio en la combinación es drástico. Las soluciones de semiconductores representaban el 57% de los ingresos un año antes y el 70% en el Q3 del año fiscal 2026. Dentro de ese segmento, los ingresos de semiconductores de IA de 16.700 millones de USD representaron aproximadamente cuatro quintas partes de los ingresos del segmento. Por lo tanto, Broadcom está menos diversificada en el margen de lo que sugiere la presentación de dos segmentos. VMware y las franquicias de semiconductores heredadas siguen siendo importantes, pero el crecimiento a corto plazo, las revisiones de ganancias y el múltiplo de valoración ahora están regidos por las implementaciones de redes y aceleradores personalizados.
Métricas operativas principales y cambios
La publicación de resultados del 2 de septiembre es el desencadenante inmediato del análisis. Confirmó que se superó la perspectiva de 16.000 millones de USD para semiconductores de IA en el Q3 presentada en junio, pero la caída del precio de las acciones del 3 de septiembre demostró que los inversores estaban enfocados en la próxima aceleración incremental en lugar de en la superación reportada.
|
Métrica o evento
|
Último valor
|
Comparación
|
Base
|
Implicación de la inversión
|
|
Ingresos
|
29.590 millones de USD
|
86% interanual; 33% secuencial
|
GAAP, Q3 del año fiscal 2026
|
Los envíos de IA generaron otro marcado salto alcista en la base de ganancias
|
|
Ingresos por semiconductores de IA
|
USD 16.700 millones
|
221% interanual; 54% secuencial
|
Categoría definida por la empresa
|
Broadcom se ha convertido en una exposición concentrada a redes e IA personalizada
|
|
Ingresos operativos GAAP / no GAAP
|
USD 15.960 millones / USD 20.100 millones
|
171% / 92% interanual
|
El cálculo no GAAP excluye amortización, compensación basada en acciones, reestructuración y otros elementos
|
Fuerte apalancamiento, pero la medida ajustada excluye USD 2.000 millones de compensación trimestral basada en acciones
|
|
Flujo de caja operativo / flujo de caja libre
|
USD 14.200 millones / USD 13.670 millones
|
98% / 95% interanual
|
El flujo de caja libre equivale al flujo de caja operativo menos USD 0,53 mil millones de gastos de capital
|
Un margen de flujo de caja libre del 46% valida el modelo de activos ligeros
|
|
Perspectivas para el cuarto trimestre
|
USD 34.800 millones de ingresos; 66% de margen operativo no GAAP
|
93% de crecimiento en ingresos
|
Previsiones de la empresa para el trimestre que finaliza el 1 de noviembre de 2026
|
Implica aproximadamente USD 23.000 millones de ingresos operativos no GAAP
|
|
Reacción del mercado
|
Caída del 2,7% el 3 de septiembre
|
Cierre de USD 357.16 frente al cierre anterior de USD 367.24
|
Datos fechados del mercado secundario
|
Confirma una tasa de rendimiento mínima elevada a pesar del excelente crecimiento reportado
|
Broadcom ofreció más que una superación de expectativas rutinaria. Los ingresos por IA del tercer trimestre superaron la previsión anterior de USD 16.000 millones en aproximadamente USD 700 millones, mientras que la guía del cuarto trimestre prevé otro aumento secuencial de USD 5.000 millones. Sin embargo, la guía se situó solo ligeramente por debajo del consenso no primario citado tras la publicación. Por lo tanto, la reacción de las acciones refleja un problema de valoración más que un deterioro del negocio: los fundamentales reportados se están acelerando, mientras que las expectativas se aceleran casi con la misma rapidez.
3. Calidad fundamental
|
Concepto
|
AF2025
|
T3 AF2025
|
T3 AF2026
|
Nueve meses de AF2026
|
Criterio de análisis
|
|
Ingresos
|
USD 63.890 millones
|
USD 15.950 millones
|
USD 29.590 millones
|
USD 71.090 millones
|
La IA ha redefinido la escala de ingresos y la tasa de crecimiento
|
|
Margen bruto GAAP
|
Aproximadamente 68%
|
67,1%
|
69,1%
|
69,0%
|
La presión del mix de ventas ha sido más que compensada por la escala y la economía del software
|
|
Ingresos operativos GAAP
|
USD 25.470 millones
|
USD 5,89 mil millones
|
USD 15,96 mil millones
|
USD 35,31 mil millones
|
El apalancamiento operativo es real incluso antes del ajuste
|
|
BPA diluido GAAP
|
USD 4,77
|
USD 0,85
|
USD 2,68
|
USD 6,09
|
Las ganancias se están poniendo al día rápidamente con la valoración
|
|
Flujo de caja operativo
|
USD 27,54 mil millones
|
USD 7,17 mil millones
|
USD 14,20 mil millones
|
USD 32,95 mil millones
|
El crecimiento del efectivo confirma ampliamente el crecimiento de los beneficios reportados
|
|
Flujo de caja libre
|
USD 26,91 mil millones
|
USD 7,02 mil millones
|
USD 13,67 mil millones
|
USD 31,94 mil millones
|
Conversión excepcional, aunque el capital de trabajo es cada vez mayor
|
|
Gasto de capital
|
USD 0,62 mil millones
|
USD 0,14 mil millones
|
USD 0,53 mil millones
|
USD 1,01 mil millones
|
Sigue siendo ligero en activos, pero los compromisos de racks y sistemas se están expandiendo fuera de balance
|
|
Efectivo / deuda bruta
|
|
USD 10,72 mil millones / no se muestra
|
USD 23,98 mil millones / USD 59,42 mil millones
|
No aplicable
|
La deuda neta ha caído a aproximadamente USD 35,4 mil millones y es manejable frente a la generación de efectivo
|
Nota: El margen bruto se calcula como el margen bruto informado dividido por los ingresos. El flujo de caja libre es la medida del flujo de caja operativo de la empresa menos las compras de propiedades, planta y equipo. La deuda bruta del FY2025 combina la deuda a corto y largo plazo. La deuda bruta del Q3 FY2026 consta de 2,25 mil millones de USD de deuda a corto plazo más 57,17 mil millones de USD de deuda a largo plazo.
Crecimiento y márgenes. La calidad del crecimiento de Broadcom es inusualmente alta porque la aceleración de los ingresos está acompañada por una expansión de la rentabilidad GAAP. El margen bruto GAAP del Q3 alcanzó aproximadamente el 69,1%, por encima del 67,1% del año anterior, aun cuando el mix de semiconductores aumentó en 13 puntos porcentuales. Ese resultado sugiere que la escala, el valor del producto y la rentabilidad del software están compensando el menor margen estructural del hardware. Aun así, la concentración de semiconductores de IA significa que el crecimiento trimestral será menos uniforme a medida que los programas de clientes individuales se muevan entre las fases de desarrollo, calificación y despliegue a gran escala.
Flujo de caja e intensidad de capital. La empresa convirtió el 46% de los ingresos del tercer trimestre en flujo de caja libre. Las cuentas por cobrar aumentaron a 13.700 millones de dólares y el inventario se duplicó con respecto al cierre del año fiscal hasta alcanzar los 4.500 millones de dólares, lo cual es coherente con una base de envíos mucho mayor, pero también es un factor a vigilar. El gasto de capital directo de Broadcom sigue siendo bajo porque las fundiciones externas y los socios de empaquetado albergan la mayor parte de los activos de fabricación. El informe del trimestre de junio también reveló un acuerdo según el cual un socio inversor compraría ciertos racks de IA y suscribiría contratos de arrendamiento con clientes, con Broadcom respaldando las obligaciones de arrendamiento de los clientes. Esa estructura puede preservar la eficiencia de capital reportada, al tiempo que genera un riesgo contingente que no se refleja en el capex simple.
Balance general y asignación de capital. El efectivo aumentó en 7.800 millones de USD durante los primeros nueve meses, mientras que la deuda bruta disminuyó en unos 5.700 millones de USD desde el cierre del año fiscal. La deuda neta, cercana a los 35.400 millones de USD, representa menos de un trimestre del flujo de caja operativo anualizado del tercer trimestre. Por lo tanto, el balance es lo suficientemente sólido como para respaldar los dividendos y el reembolso de la deuda. Sin embargo, la compensación basada en acciones de 6.300 millones de USD durante los nueve meses y los 8.450 millones de USD en recompras significan que las recompras principales no deben confundirse con una creación de valor equivalente por acción.
Conclusión fundamental. La calidad fundamental es sólida. La variable futura más importante por sí sola no es el crecimiento de los ingresos del grupo de forma aislada; es si los programas personalizados de aceleradores de IA y redes pueden mantener un crecimiento muy alto sin que la concentración de clientes, las estructuras de financiamiento o una combinación de hardware de menor margen degrade la conversión de flujo de caja libre.
4. Industria y panorama competitivo
Broadcom compite en varios mercados conectados en lugar de en una única categoría de semiconductores. NVIDIA domina los aceleradores de IA comerciales y el ecosistema de software que los rodea. AMD está escalando una plataforma alternativa de GPU comercial y de rack. Marvell compite directamente en silicio personalizado, conectividad de centros de datos y DSP óptico. Arista vende sistemas Ethernet de alto rendimiento que a menudo incorporan silicio comercial, incluidos los chips de Broadcom, al tiempo que compite por el control de la arquitectura de red. En software, VMware compite con la nube pública, Nutanix, Red Hat, Microsoft y plataformas de virtualización y contenedores de código abierto.
|
Dimensión competitiva
|
Posición verificable de Broadcom
|
Medición de escala y limitación
|
Competidores o sustitutos
|
Implicación para la valoración
|
|
Cómputo de IA personalizado
|
Los 16.7 mil millones de USD de ingresos por semiconductores de IA en el tercer trimestre incluyen aceleradores personalizados y redes
|
La empresa no desglosa los ingresos de aceleradores de los de redes ni revela las unidades a nivel de cliente
|
GPU comerciales de NVIDIA, AMD Instinct, silicio personalizado de Marvell, equipos internos de hiperescaladores
|
Los éxitos de diseño pueden generar ingresos plurianuales, pero la concentración aumenta el riesgo de duración de las ganancias
|
|
Redes de IA
|
Amplia cartera que abarca switches Ethernet, enrutamiento, NIC, PHY y conectividad óptica
|
No existe un denominador unificado de cuota de mercado pública
|
NVIDIA InfiniBand y Ethernet, sistemas Arista, conectividad Marvell, Cisco
|
La adopción de Ethernet amplía el valor de Broadcom por clúster de IA
|
|
Software de nube privada
|
VMware Cloud Foundation es el producto principal, respaldado por carteras de mainframe y seguridad
|
Los ingresos por software de infraestructura de 8.750 millones de USD son más amplios que los de VMware por sí solo
|
Microsoft, nube pública, Nutanix, Red Hat, virtualización de código abierto
|
La retención y la fijación de precios determinan si el software merece una prima por ingresos recurrentes
|
|
Cadena de suministro
|
El modelo de activos ligeros depende de socios de fundición, empaquetado avanzado, memoria, óptica y sistemas
|
El capex directo subestima el capital del ecosistema requerido para el crecimiento de los envíos
|
Clientes que compiten por TSMC, empaquetado, HBM, sustratos y capacidad óptica
|
Un bajo gasto de capital (capex) respalda el flujo de caja, pero la escasez puede interrumpir la conversión de ingresos
|
|
Aspectos económicos del cliente
|
Los productos personalizados reducen los costos específicos de la carga de trabajo y aumentan el control del cliente
|
No se han revelado los márgenes brutos a nivel de cliente ni la economía unitaria
|
Flexibilidad de las GPU de propósito general frente a la eficiencia del silicio personalizado
|
Broadcom gana donde la escala justifica la personalización; las GPU comerciales ganan donde domina la flexibilidad
|
|
Empresa
|
Último período comparable
|
Ingresos o KPI clave
|
Crecimiento / margen
|
Estado operativo y de inversión
|
Conclusión competitiva
|
|
Broadcom
|
T3 AF2026 finalizado el 2 de agosto
|
USD 29,6 mil millones en ingresos; USD 16,7 mil millones en ingresos de semiconductores de IA
|
86% de crecimiento de ingresos; 69,1% de margen bruto GAAP
|
Los aceleradores personalizados, las redes Ethernet y VMware se están escalando conjuntamente
|
Ganador neto en IA personalizada y redes, con la valoración como principal limitación
|
|
NVIDIA
|
T2 AF2027 finalizado el 26 de julio
|
USD 96,2 mil millones en ingresos; USD 89,0 mil millones en ingresos de Data Center
|
106% de crecimiento en ingresos; 75.0% de margen bruto GAAP
|
Rubin está en producción; la computación y redes de pila completa siguen siendo el líder en escala
|
Ganador absoluto en infraestructura de IA y el sustituto más fuerte de Broadcom en computación
|
|
AMD
|
El segundo trimestre de 2026 finalizó el 27 de junio
|
USD 11.5 mil millones en ingresos; USD 6.7 mil millones en ingresos de centros de datos
|
50% de crecimiento en ingresos; 54% de margen bruto GAAP
|
Helios, EPYC, Instinct y Pensando amplían la oferta a escala de rack
|
Alternativa comercial en mejora, pero aún por detrás de NVIDIA en ecosistema y de Broadcom en escala personalizada
|
|
Marvell
|
El segundo trimestre del año fiscal 2027 finalizó el 1 de agosto
|
USD 2.74 mil millones en ingresos
|
37% de crecimiento en ingresos; 53.1% de margen bruto GAAP
|
El silicio personalizado y la conectividad de infraestructura de datos se están expandiendo desde una base más pequeña
|
Desafiante directo creíble, pero Broadcom está ganando en escala y conversión de ingresos actual
|
|
Arista Networks
|
El segundo trimestre de 2026 finalizó el 30 de junio
|
Primer trimestre por encima de los USD 3.0 mil millones en ingresos
|
40% de crecimiento de EPS no GAAP
|
Los sistemas Ethernet de IA se benefician de las implementaciones de redes a hiperescala
|
Ganador en la capa de sistemas y a menudo complementario al silicio de Broadcom
|
Nota: Los calendarios fiscales y las definiciones de negocio difieren. Los ingresos por semiconductores de IA de Broadcom combinan aceleradores personalizados y redes, mientras que los ingresos de Data Center de NVIDIA y AMD incluyen carteras de computación y redes más amplias. El titular del comunicado de Arista proporciona el indicador de escala actual más cercano, en lugar de una métrica de segmento totalmente comparable.
NVIDIA está ganando el mayor pool de beneficios absolutos de IA porque su plataforma comercial combina aceleradores líderes, redes, sistemas y un profundo ecosistema de software. Broadcom está ganando en el pool de valor de Ethernet y silicio personalizado a medida que los hiperescaladores buscan aspectos económicos específicos para cada carga de trabajo y un mayor control arquitectónico. AMD está ganando relevancia pero sigue siendo el competidor; Marvell cuenta con una tecnología creíble pero actualmente capitaliza una base de ingresos mucho menor. Arista también está ganando, pero principalmente en la capa de software y sistemas de red, donde su crecimiento puede complementar la demanda de silicio de conmutación de Broadcom.
Por lo tanto, Broadcom es un beneficiario neto del ciclo de infraestructura de IA. Su ventaja no es que los ASIC personalizados eliminen las GPU. En cambio, el mercado total se está volviendo lo suficientemente grande como para que los clústeres de GPU comerciales y los aceleradores específicos de cliente coexistan. Broadcom captura valor cuando la carga de trabajo es estable, los volúmenes son muy altos y los clientes pueden justificar el gasto de desarrollo. La desventaja es que este modelo vincula los ingresos a un número reducido de hojas de ruta de clientes, lo que hace que cualquier retraso en el diseño sea más visible de lo que sería en un negocio de productos comerciales diversificado.
5. Riesgos clave
-
Concentración de clientes y plazos de despliegue. Si un gran hiperescalador retrasa un acelerador personalizado, cambia de proveedor o reduce su plan de despliegue, la pérdida directa de ingresos se vería amplificada por una menor demanda de redes y componentes ópticos. Un resultado de semiconductores de IA para el cuarto trimestre por debajo de aproximadamente 20.600 millones de USD, más de un 5% por debajo de las previsiones, sería una advertencia temprana.
-
Compresión de expectativas y de valoración. A aproximadamente 44 veces el flujo de caja libre de los últimos doce meses y alrededor de 17 veces los ingresos estimados para el año fiscal 2026 sobre la base del valor de la empresa, la acción requiere un crecimiento muy superior al del próximo trimestre. El simple hecho de cumplir con las previsiones sin ampliar la trayectoria de los años fiscales 2027 y 2028 podría contraer el múltiplo incluso si los beneficios aumentan.
-
Dilución del margen por la combinación de hardware. Las soluciones de semiconductores aumentaron al 70% de los ingresos, frente al 57% del año anterior. Si el margen operativo no GAAP cae por debajo del 63% o el margen de flujo de caja libre desciende por debajo del 40% mientras aumentan los ingresos por IA, el mercado podría concluir que la escala de ingresos se está adquiriendo bajo condiciones económicas más débiles.
-
Riesgo de renovación de VMware y del ecosistema. Los clientes pueden oponerse a la consolidación de contratos, a precios más altos o al empaquetamiento de productos, y migrar las cargas de trabajo hacia la nube pública, Nutanix, Red Hat o entornos de código abierto. Un crecimiento del software de infraestructura por debajo del 15% indicaría que el sustento del flujo de caja se está debilitando.
-
Riesgo de la cadena de suministro y de financiación contingente. Broadcom depende de fundiciones externas, empaquetado avanzado, HBM, sustratos, óptica y socios de racks. Las limitaciones de capacidad pueden retrasar los ingresos, mientras que los respaldos de arrendamiento u otras estructuras de financiamiento de socios pueden crear obligaciones no visibles en el capex directo.
-
Ajuste contable y riesgo de dilución. Los ingresos operativos no GAAP del tercer trimestre superaron a los ingresos operativos GAAP en 4,100 millones de USD, y la compensación basada en acciones de nueve meses alcanzó los 6,300 millones de USD. Si las recompras no logran compensar la emisión o si las métricas ajustadas difieren aún más del valor de efectivo por acción, el crecimiento no GAAP reportado sobreestimará el beneficio económico para los accionistas.
-
Deuda, regulación y legado de adquisiciones. La deuda bruta de aproximadamente 59,400 millones de USD es manejable hoy en día, pero los mayores costos de intereses, los cambios fiscales, las medidas correctivas regulatorias de VMware u otra adquisición importante podrían desviar el efectivo de la reducción de deuda y de los accionistas.
6. Lista de verificación de seguimiento
-
Ingresos por semiconductores de IA del Q4 del año fiscal 2026: al menos 21.7 mil millones de USD refuerzan la tesis; por debajo de 20.6 mil millones de USD la debilitan materialmente.
-
Ingresos consolidados del Q4: aproximadamente 34.8 mil millones de USD es el marcador mínimo de una ejecución limpia; un desvío superior al 2% indicaría debilidad en los envíos o en el sector no relacionado con la IA.
-
Margen operativo no GAAP: alrededor del 66% confirma las economías de escala; por debajo del 63% indicaría presión en el mix de hardware o en los precios.
-
Margen de flujo de caja libre: por encima del 42% respalda la prima de calidad; por debajo del 40% desafiaría el marco de valoración actual.
-
Crecimiento del software de infraestructura: por encima del 20% respalda la retención y la fijación de precios de VMware; por debajo del 15% sugiere que el motor de generación de efectivo está perdiendo impulso.
-
Cuentas por cobrar e inventario: un crecimiento materialmente más rápido que los ingresos durante dos trimestres consecutivos apuntaría a una cobranza más débil o a un desajuste con la demanda.
-
Declaraciones de NVIDIA, AMD, Marvell y Arista: el continuo crecimiento de tres dígitos en los centros de datos y la creciente adopción de Ethernet validan la expansión del mercado; una desaceleración en el despliegue de hiperescaladores en varios proveedores señalaría un pico de ciclo.
-
Deuda neta y número de acciones: una mayor reducción de la deuda neta con un número de acciones diluidas estable confirmaría la disciplina de capital; una nueva dilución o el apalancamiento financiado por adquisiciones la debilitarían.
7. Fuentes
Límite de datos: Broadcom había presentado sus resultados del tercer trimestre en el Formulario 8-K, pero un Formulario 10-Q completo del tercer trimestre no estaba disponible en el conjunto de fuentes revisado al 9 de septiembre de 2026. Por lo tanto, los detalles del balance general y del flujo de efectivo utilizan las tablas del comunicado de resultados de la empresa, mientras que los acuerdos contingentes de racks de IA se basan en el Formulario 10-Q del trimestre anterior. Los períodos comparativos y las definiciones de los segmentos no son idénticos y se utilizan como comparaciones operativas direccionales.