Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe se ha recopilado y analizado a partir de información disponible públicamente y está destinado únicamente a compartir información y debatir sobre investigación. No constituye asesoramiento de inversión, recomendación de valores, instrucción de trading ni ninguna garantía de rendimiento. Las operaciones, valoraciones, precios de mercado y expectativas de consenso de la empresa analizadas en este documento pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión principal
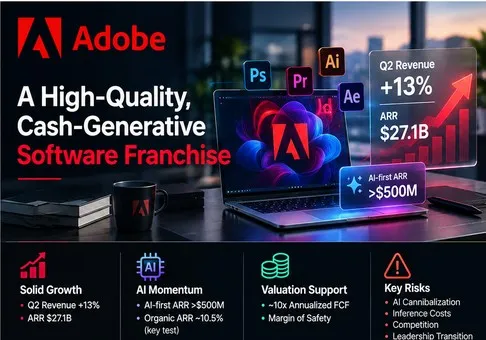
Perspectiva general: Adobe es una franquicia de software de alta calidad y generadora de caja cuyas acciones están infravaloradas si el crecimiento orgánico de doble dígito del ARR sobrevive a la transición hacia la adquisición de usuarios mediante IA freemium. La relación riesgo-recompensa es positiva a aproximadamente 10,4 veces el BPA no GAAP proyectado para el año fiscal 2026 y unas 10 veces el FCF anualizado del primer semestre, pero la variable decisiva es si los productos prioritarios en IA generan un ARR de pago incremental en lugar de limitarse a subsidiar un uso que anteriormente habría ingresado a través de suscripciones de Creative Cloud o Acrobat.
-
El negocio es más sólido de lo que sugiere la narrativa de disrupción. Los ingresos del segundo trimestre del año fiscal 2026 aumentaron un 13% hasta los USD 6.62 mil millones, los ingresos totales por suscripciones del grupo de clientes se incrementaron un 14% hasta los USD 6.39 mil millones y el ARR total de Adobe alcanzó los USD 27.10 mil millones, un aumento del 12,5%. Al descontar aproximadamente USD 480 millones del ARR adquirido de Semrush, quedan aproximadamente USD 26.62 mil millones, lo que representa un crecimiento del 10,5% en comparación con la base revaluada del año anterior. La implicación para la inversión es que Adobe aún no es una franquicia en decadencia irreversible; la carga de la prueba es ahora más estrecha y se centra en mantener un crecimiento orgánico por encima del 10%.
-
La monetización de la IA ya es medible, aunque todavía es demasiado pequeña para resolver el debate. El ARR centrado en IA se triplicó con creces año tras año hasta superar los 500 millones de dólares en el segundo trimestre, el ARR de cierre de Firefly se acercó a los 300 millones de dólares tras aumentar aproximadamente un 50% secuencialmente, el ARR de cierre de GenStudio creció más del 25% y los activos generados con Firefly se multiplicaron por más de cuatro. Sin embargo, el ARR centrado en IA permaneció por debajo del 2% del ARR total de Adobe. Por lo tanto, el tercer trimestre debe mostrar una monetización secuencial y una conversión de pago continuas, no solo tráfico, uso o lanzamientos de productos.
-
El giro hacia el modelo freemium sacrifica deliberadamente la eficiencia del ARR a corto plazo a cambio de un embudo más grande. La dirección señaló que captaría usuarios de forma más agresiva a través de experiencias gratuitas de Acrobat y Firefly, lo que reduce las expectativas de crecimiento del ARR de suscriptores individuales para la segunda mitad del año. Esto es estratégicamente racional, ya que el tráfico de Adobe.com creció más de un 40% en el segundo trimestre y las nuevas funciones de Acrobat llegan a los usuarios a través de ChatGPT, Claude, WhatsApp, Edge y Chrome. También aumenta el riesgo de que los costos de inferencia y el uso gratuito se adelanten a la conversión. La acción solo debería reevaluarse al alza si la interacción se traduce en consumo de créditos de pago, suscripciones o contratos corporativos sin una reducción significativa en el margen bruto.
-
La valoración ahora ofrece un margen de seguridad de flujo de caja significativo. Al cierre del 9 de septiembre, con un precio de 254,86 USD y 397,5 millones de acciones, el valor patrimonial era de aproximadamente 101.300 millones de USD. El precio equivale a unas 14,2 veces el punto medio de la previsión de BPA GAAP para el año fiscal 2026 de 17,95 USD, y a 10,4 veces el punto medio no GAAP de 24,40 USD. El flujo de caja operativo del primer semestre, de 5.120 millones de USD, menos 95 millones de USD de capex, generó 5.030 millones de USD de FCF; una anualización simple implica unos 10.060 millones de USD, o aproximadamente 10,1 veces el valor de mercado. Un múltiplo bajo no puede evitar una caída el día de la presentación de resultados, pero reduce drásticamente la hipótesis de crecimiento requerida para la creación de valor a largo plazo.
-
El tercer trimestre tiene umbrales de falsación explícitos. La perspectiva positiva se fortalece si los ingresos superan el rango de la empresa de 6,67-6,72 mil millones de USD, el crecimiento orgánico del ARR se mantiene en al menos un 10%, el ARR "AI-first" aumenta significativamente por encima de los 500 millones de USD y el margen operativo no-GAAP se mantiene cerca del objetivo del 44%. Se debilita si los ingresos caen por debajo de los 6,67 mil millones de USD, el ARR orgánico desciende por debajo del 10%, se reduce el objetivo de crecimiento del ARR para el año fiscal 2026 o el margen bruto cae por debajo del 88% sin una aceleración correspondiente en los ingresos por IA de pago. La transición del CEO a Anil Chakravarthy el 1 de diciembre hace que el marco para el año fiscal 2027 sea tan importante como el trimestre reportado.
La cadena de operación a valoración es reproducible. El punto medio de los ingresos del tercer trimestre (T3) de 6.695 mil millones de USD implica un crecimiento del 11.8% en comparación con los ingresos de 5.988 mil millones de USD del T3 del año fiscal 2025. Aplicar el margen operativo proyectado no GAAP del 44% genera alrededor de 2.95 mil millones de USD de ingresos operativos trimestrales no GAAP. Si el FCF (flujo de caja libre) anualizado del primer semestre simplemente se mantiene cerca de los 10.06 mil millones de USD, el valor de las acciones al 9 de septiembre implica un rendimiento de FCF de aproximadamente el 9.9%. Adobe no necesita volver a un crecimiento del 20% para justificar su precio actual; necesita demostrar que un crecimiento recurrente de dígitos dobles bajos y unos márgenes operativos ajustados en el rango medio del 40% son sostenibles.
2. Descripción general de la empresa, combinación de negocios y métricas operativas principales
Adobe vende software de suscripción para la creación de contenido, la productividad de documentos y la orquestación de la experiencia del cliente. Los productos de Creative Cloud, como Photoshop, Illustrator, Premiere Pro, Lightroom y After Effects, atienden a creadores profesionales, agencias, profesionales de marketing y empresas. Acrobat, Acrobat Studio, Adobe Express y AI Assistant sirven a profesionales de negocios, consumidores, estudiantes y equipos. Los productos de Experience —que incluyen Adobe Experience Platform, Adobe Experience Manager, Analytics, Commerce, GenStudio y las capacidades adquiridas de Semrush— ayudan a las empresas a crear, gestionar, personalizar, distribuir y medir el contenido y los recorridos de los clientes.
El modelo comercial es predominantemente recurrente. Los ingresos por suscripción generalmente se reconocen de forma prorrateada a lo largo de la vigencia del contrato, mientras que una porción menor de las ofertas basadas en el uso se reconoce a medida que se produce el consumo. Los acuerdos corporativos aportan visibilidad sobre las obligaciones de desempeño pendientes (RPO) y los ingresos diferidos; los productos para particulares y pymes utilizan cada vez más la incorporación freemium seguida de la monetización por suscripción o de créditos generativos. A partir del año fiscal 2026, Adobe unificó sus antiguos segmentos de Digital Media, Digital Experience y Publishing and Advertising en un solo segmento reportable, debido a que las ventas y el desarrollo de productos se están integrando. Por lo tanto, el desglose por grupo de clientes resulta más útil para la toma de decisiones que la anterior división por segmentos.
|
Grupo de negocio / clientes
|
Ingresos o KPI del Q2 FY2026
|
Crecimiento
|
Productos, compradores y aspectos económicos
|
Perspectiva de investigación
|
|
Profesionales creativos y de marketing
|
USD 4540 millones en ingresos por suscripción
|
13% interanual; 11% CC
|
Creative Cloud, Firefly, GenStudio, AEP y AEM vendidos a creadores, agencias, profesionales de marketing y empresas a través de puestos, contratos y créditos.
|
El mayor fondo de ganancias; los flujos de trabajo profesionales siguen siendo estables, mientras que Figma, Canva y las herramientas de IA generales presionan la creación de nivel de entrada.
|
|
Profesionales de negocios y consumidores
|
1.850 millones de USD en ingresos por suscripción
|
16% interanual; 15% en moneda constante
|
Acrobat, Acrobat Studio, Express, AI Assistant y servicios de PDF vendidos a particulares, equipos, estudiantes y empresas.
|
El grupo de clientes de más rápido crecimiento revelado; Productivity Agent puede expandir Acrobat de una herramienta de PDF a una plataforma de trabajo de conocimiento.
|
|
Otras suscripciones
|
26 millones de USD
|
Caída de aproximadamente el 4% interanual
|
Ofertas heredadas y otras ofertas recurrentes fuera de los dos grupos principales de clientes.
|
Inmaterial para la tesis.
|
|
Productos, servicios y otros
|
202 millones de USD
|
Caída de aproximadamente el 13% interanual
|
Licencias perpetuas, consultoría, formación, mantenimiento, soporte y publicidad.
|
La caída es manejable porque el mix es solo de alrededor del 3% de los ingresos del grupo.
|
|
Total de Adobe
|
6.620 millones de USD
|
13% interanual; 11% CC
|
97% de ingresos por suscripción; producto y dinámica de ventas unificados.
|
Modelo recurrente de alta calidad con conversión de IA, y no la caída de las licencias heredadas, que determina el próximo régimen de valoración.
|
Nota: Los ingresos por suscripción del grupo de clientes abarcan los antiguos segmentos de Digital Media y Digital Experience. El crecimiento y la combinación utilizan la información revelada por la empresa y cálculos redondeados. CC significa moneda constante.
El activo más valioso de Adobe es el flujo de trabajo conectado: un profesional puede crear en Creative Cloud, generar o editar con Firefly, gestionar activos en Experience Manager, activar campañas a través de Experience Platform y medir los resultados mediante Analytics y GenStudio. Esta integración eleva los costos de cambio y le otorga a Adobe un contexto propietario para una IA comercialmente segura. La capa más vulnerable es la creación casual, donde Canva y los modelos generativos de uso general pueden satisfacer tareas más sencillas a precios más bajos.
Acrobat es el segundo motor de crecimiento más evidente. Adobe señala que se abren más de 400.000 millones de PDF en Acrobat al año. El Agente de Productividad ahora convierte documentos en informes visuales, presentaciones, podcasts e información estructurada, mientras que Knowledge Base y Analyzer para empresas conectan repositorios compartidos. El producto puede aumentar la disposición a pagar y ampliar el flujo de trabajo abordable, pero el tercer trimestre aún no demostrará una viabilidad económica madura debido a que varias funciones se anunciaron apenas el 9 de septiembre.
Métricas operativas clave y cambios
El detonante inmediato es la llamada de resultados del Q3 del año fiscal 2026 programada para el 10 de septiembre a las 2:00 p.m., hora del Pacífico. El informe sigue al anuncio de sucesión del 3 de septiembre: el presidente de Customer Experience Orchestration, Anil Chakravarthy, se convertirá en presidente y CEO el 1 de diciembre, mientras que Shantanu Narayen pasará a ser presidente ejecutivo. Esto selecciona a un operador interno con experiencia empresarial y de go-to-market, pero también convierte a la llamada del Q3 en la primera oportunidad para vincular la ejecución actual con la estrategia del año fiscal 2027 (FY2027).
|
Métrica / evento
|
Último valor
|
Comparación
|
Base
|
Implicación para la inversión
|
|
Ingresos del Q2
|
6.618 mil millones de USD
|
13% YoY; 11% CC
|
GAAP; trimestre finalizado el 29 de mayo
|
La demanda principal se mantuvo sólida antes del Q3.
|
|
ARR total de Adobe
|
27.10 mil millones de USD
|
12.5% YoY
|
ARR de la compañía; incluye alrededor de 480 millones de USD de Semrush
|
El crecimiento aproximado de 10.5% excluyendo Semrush mantiene intacta la tesis orgánica.
|
|
ARR centrado en IA / ARR de Firefly
|
Por encima de 500 millones de USD / acercándose a 300 millones de USD
|
Más de 3x YoY / alrededor del 50% QoQ
|
ARR final definido por la compañía
|
La monetización se está acelerando desde una base pequeña; la divulgación secuencial es esencial.
|
|
Objetivo de ingresos del tercer trimestre
|
USD 6,67–6,72 mil millones
|
11,4%–12,2% interanual implícito
|
Proyecciones de la empresa; incluye Semrush
|
Un resultado por debajo del rango dañaría la tesis de un crecimiento de dos dígitos bajos.
|
|
Objetivo de BPA no GAAP / margen del tercer trimestre
|
USD 6,05–6,10 / aproximadamente el 44%
|
Crecimiento del BPA de aproximadamente el 13%–14%
|
Definición no GAAP de la empresa
|
Evalúa si la inferencia de IA y el gasto en adquisiciones siguen siendo compatibles con una rentabilidad sólida.
|
|
Transición del CEO
|
Efectivo a partir del 1 de diciembre de 2026
|
Sucesor interno
|
Anuncio del consejo de administración el 3 de septiembre
|
Reduce la incertidumbre de la búsqueda, pero eleva la importancia del marco operativo para el año fiscal 2027.
|
Nota: El crecimiento orgánico aproximado del ARR del 10,5% se calcula como (USD 27,10 mil millones menos USD 0,48 mil millones) dividido por USD 24,08 mil millones, menos uno. No es una métrica orgánica reportada por la empresa. El crecimiento implícito del tercer trimestre compara las previsiones con los ingresos del tercer trimestre del año fiscal 2025 de USD 5,988 mil millones.
La configuración de ganancias de referencia utiliza las directrices de la empresa en lugar de una cifra de consenso informal no verificable. Una instantánea de estimación secundaria disponible antes de la publicación se centra en aproximadamente 6.7 mil millones de USD de ingresos y 6.09 USD de BPA ajustado, lo que coincide efectivamente con las directrices. Por lo tanto, es probable que la mayor fuente de sorpresa sea el ARR de cierre, el ARR de prioridad de IA, el consumo de pago de Firefly, los objetivos para el AF2026 y los comentarios sobre el AF2027, en lugar de superar ligeramente el BPA gracias a las recompras.
3. Calidad fundamental
|
Métrica
|
AF2023
|
AF2024
|
AF2025
|
H1 AF2026
|
Perspectiva de investigación
|
|
Ingresos
|
19.41 mil millones de USD
|
21.51 mil millones de USD
|
23.77 mil millones de USD
|
13.02 mil millones de USD
|
Trayectoria de doble dígito de tres años; el H1 creció un 12%.
|
|
Margen bruto GAAP
|
87.9%
|
89.0%
|
89.3%
|
89.4%
|
La inferencia de IA aún no ha afectado la economía bruta a nivel de software.
|
|
Ingresos / margen operativos GAAP
|
6.65 mil millones de USD / 34.3%
|
6.74 mil millones de USD / 31.3%
|
8.71 mil millones de USD / 36.6%
|
4.66 mil millones de USD / 35.8%
|
El AF2024 incluyó la comisión de rescisión de Figma de 1.0 mil millones de USD; la rentabilidad normalizada es sostenible.
|
|
Ingresos netos GAAP
|
USD 5,43 mil millones
|
USD 5,56 mil millones
|
USD 7,13 mil millones
|
USD 3,60 mil millones
|
El crecimiento de las ganancias se beneficia del apalancamiento operativo y de una base de acciones reducida.
|
|
Flujo de caja operativo
|
USD 7,30 mil millones
|
USD 8,06 mil millones
|
USD 10,03 mil millones
|
USD 5,12 mil millones
|
La generación de efectivo supera constantemente los ingresos netos GAAP.
|
|
FCF / Capex
|
USD 6,94 mil millones / USD 360 millones
|
USD 7,87 mil millones / USD 183 millones
|
USD 9,85 mil millones / USD 179 millones
|
USD 5,03 mil millones / USD 95 millones
|
El modelo ligero en capital respalda las recompras y adquisiciones.
|
|
Efectivo más inversiones / deuda
|
No se muestra
|
USD 7,89 mil millones / USD 5,63 mil millones
|
USD 6,60 mil millones / USD 6,21 mil millones
|
USD 5,63 mil millones / USD 6,65 mil millones
|
Deuda neta modesta después de Semrush; el apalancamiento no es un riesgo para la tesis.
|
Nota: El FCF equivale al flujo de caja operativo menos las adquisiciones de propiedades y equipos. Los valores del primer semestre del año fiscal 2026 cubren los seis meses finalizados el 29 de mayo. La deuda es el valor en libros; el año fiscal 2024 incluye la deuda corriente y a largo plazo. Los porcentajes se calculan a partir de los estados financieros GAAP y pueden diferir ligeramente debido al redondeo.
Crecimiento y márgenes. La calidad del crecimiento de Adobe es sólida debido a que los ingresos por suscripción representaron el 97% de las ventas del segundo trimestre y el RPO aumentó un 13% hasta los USD 22,27 mil millones. El crecimiento de los ingresos siguió superando al crecimiento del costo de los ingresos en términos de dólares absolutos, manteniendo el margen bruto cerca del 89%. La advertencia importante es la contribución de las adquisiciones: Semrush aportó alrededor de USD 40 millones a los ingresos por suscripción del segundo trimestre y USD 480 millones al ARR final. El ARR orgánico de alrededor del 10,5% sigue siendo saludable, pero una mayor desaceleración validaría la preocupación de que los sustitutos de IA gratuitos estén debilitando el crecimiento de licencias y precios.
Flujo de caja e intensidad de capital. El FCF del H1 fue de aproximadamente USD 5.030 millones, un aumento de alrededor del 9% con respecto a los USD 4.600 millones del año anterior. Esto representa un margen de FCF del 38,6%, a pesar de que la adquisición en efectivo de Semrush por USD 1.560 millones se clasificó en el flujo de caja de inversión en lugar de en el FCF. La compensación basada en acciones de USD 1.040 millones representó el 20% del flujo de caja operativo, por lo que el FCF no carece de coste económico; sin embargo, las recompras redujeron el número de acciones diluidas de 433 millones en el H1 del año fiscal 2025 a 407 millones en el H1 del año fiscal 2026.
Balance general y asignación de capital. El efectivo más las inversiones a corto plazo de USD 5.630 millones se comparan con los USD 6.650 millones de deuda en el Q2. La modesta posición de deuda neta es manejable frente a un FCF anualizado cercano a los USD 10.000 millones. Adobe gastó USD 4.590 millones en recompras en el H1 y autorizó un nuevo programa de USD 25.000 millones en abril. Comprar acciones a cerca de 10 veces el flujo de caja puede generar valor si el ARR orgánico se mantiene en doble dígito; las recompras financiadas con deuda perderían atractivo si el crecimiento cae a un dígito medio.
Conclusión fundamental. La calidad es alta: Adobe combina un crecimiento recurrente de doble dígito, un margen bruto de aproximadamente el 89%, un margen operativo GAAP en la franja alta de los 30 y un bajo capex. La variable más importante es la conversión de IA de pago expresada a través del ARR excluyendo adquisiciones. Un crecimiento del uso sin un ARR orgánico de al menos el 10% indicaría que el nuevo embudo está canibalizando en lugar de expandir la franquicia.
4. Panorama del sector y la competencia
Adobe abarca tres mercados superpuestos en lugar de un sector claramente delimitado: software creativo profesional, productividad de documentos y software de experiencia del cliente empresarial. Las estimaciones de cuota de mercado no son directamente comparables porque los proveedores mezclan licencias, usuarios mensuales, ingresos y productos específicos de cada categoría. Por lo tanto, este informe utiliza la escala operativa auditada o reportada por la empresa como un indicador del impulso competitivo, sin pretender definir una cuota de mercado consolidada exacta.
|
Dimensión competitiva
|
Posición verificable de Adobe
|
Indicador de escala y limitación
|
Principales competidores / sustitutos
|
Implicación para la valoración
|
|
Creación profesional
|
Las aplicaciones insignia de Creative Cloud son la base de los flujos de trabajo de gama alta de imagen, video, ilustración y publicación.
|
Los ingresos del antiguo segmento de Medios Digitales en el año fiscal 2025 fueron de 17,65 mil millones de USD; incluye Acrobat y no es una medida pura de la cuota de mercado creativa.
|
Canva, Figma, Autodesk, Apple, Blackmagic Design y herramientas nativas de IA.
|
La profundidad del flujo de trabajo respalda la retención, pero la creación más simple se está comoditizando.
|
|
Productividad de documentos
|
Adobe inventó el formato PDF; anualmente se abren más de 400 mil millones de archivos PDF en Acrobat.
|
Las aperturas de documentos miden el uso, no las licencias de pago ni los ingresos.
|
Microsoft, Google, Docusign, ChatGPT, Claude y herramientas de navegador.
|
El Agente de Productividad amplía los casos de uso, mientras que la distribución de la plataforma reduce las barreras de cambio.
|
|
Experiencia del cliente
|
AEP, AEM, GenStudio, Analytics, Commerce y Semrush conectan la creación de contenido con la activación y la medición.
|
Los ingresos del antiguo segmento de Experiencia Digital en el año fiscal 2025 fueron de 5,86 mil millones de USD; Adobe ya no lo reporta como un segmento separado.
|
Salesforce, HubSpot, ServiceNow, Oracle, SAP y proveedores especializados de martech.
|
El contenido integrado junto con los datos está diferenciado, pero los presupuestos de las plataformas empresariales están disputados.
|
|
IA generativa
|
Firefly es compatible con los modelos de Adobe y de terceros con gobernanza empresarial y flujos de trabajo comercialmente seguros.
|
El ARR enfocado en IA superó los 500 millones de USD, por debajo del 2 % del ARR total de Adobe.
|
OpenAI, Google, Anthropic, Microsoft, Midjourney, Runway, Canva y Figma.
|
La elección de modelo reduce el riesgo de desplazamiento; el costo de inferencia y la débil diferenciación podrían comprimir los márgenes.
|
|
Distribución y ecosistema
|
Acrobat y los productos creativos se extienden a ChatGPT, Claude, WhatsApp, Edge, Chrome y repositorios empresariales.
|
Se divulga el alcance de la distribución, pero no la economía de conversión.
|
Plataformas de sistemas operativos, navegadores, colaboración y modelos.
|
Un mayor alcance amplía el embudo, pero puede desviar el poder de negociación hacia las plataformas.
|
|
Empresa
|
Último período comparable
|
Ingresos / KPI clave
|
Crecimiento y rentabilidad
|
Posición operativa y de IA
|
Conclusión competitiva
|
|
Adobe
|
Q2 FY2026
|
USD 6.62 mil millones en ingresos; USD 27.10 mil millones de ARR
|
13% de crecimiento de ingresos; 33.8% de margen operativo GAAP
|
ARR centrado en IA por encima de los USD 500 millones; la suite profesional cross-media y la presencia de documentos más sólidas.
|
Beneficiario neto si la IA expande la demanda de flujos de trabajo; la valoración ya descuenta una disrupción sustancial.
|
|
Figma
|
Q2 2026
|
USD 370 millones en ingresos; 136% de NDR
|
48% de crecimiento; margen operativo GAAP negativo del 32%
|
La monetización de créditos de IA, el diseño agéntico y el lienzo colaborativo están expandiendo el alcance del producto.
|
Ganador de cuota de mercado en diseño de productos colaborativo, pero mucho más pequeño y menos rentable que Adobe.
|
|
Canva
|
FY2025
|
USD 3.5 mil millones en ingresos; 260 millones de MAU
|
Rentabilidad no comparable públicamente
|
El sistema operativo creativo y la amplia distribución freemium dominan la comunicación visual casual.
|
Ganador indiscutible en adquisición masiva de usuarios y la mayor amenaza para Adobe por debajo del nivel profesional.
|
|
Autodesk
|
Q2 FY2027
|
USD 2.05 mil millones en ingresos; USD 7.43 mil millones de RPO
|
16% de crecimiento; 29% de margen operativo GAAP
|
El contexto de diseño confiable en 2D y 3D respalda la IA en arquitectura, ingeniería y fabricación.
|
Liderando en flujos de trabajo de diseño físico especializados; la superposición con Adobe es limitada pero significativa en medios y 3D.
|
|
Salesforce
|
T2 FY2027
|
USD 11,3 mil millones en ingresos; USD 33,5 mil millones en cRPO
|
11% de crecimiento; 20,5% de margen operativo GAAP
|
El ARR de Agentforce y Data 360 se acercó a los USD 3,9 mil millones, con las adquisiciones aportando escala.
|
Liderando la carrera de plataformas de agentes empresariales y presionando la participación del presupuesto de experiencia del cliente de Adobe.
|
|
HubSpot
|
T2 2026
|
USD 912 millones en ingresos; 306.446 clientes
|
20% de crecimiento; 4,8% de margen operativo GAAP
|
La plataforma de clientes agéntica y un modelo de precios más simple se dirigen a empresas en crecimiento.
|
Ganando cuota en pymes más rápido que Adobe, aunque sin el foso de creación de contenido de Adobe.
|
Nota: Los periodos, alcances de productos, ARR, RPO, cRPO, NDR, MAU y definiciones de márgenes difieren. Las cifras de Canva son reportadas por la empresa pero no están auditadas y carecen de un margen operativo comparable. El margen operativo del segundo trimestre de Adobe se calcula a partir de los ingresos operativos GAAP de 2.238 mil millones de dólares. Las métricas de los competidores son indicadores de referencia operativos, no cuotas de mercado directas.
Los ganadores se diferencian por capas. Canva gana en la adquisición de mercado masivo, Figma gana en la expansión de diseño colaborativo de productos, Autodesk gana en el contexto de diseño físico especializado y Salesforce gana en la escala de agentes empresariales y plataformas de datos. Adobe sigue ganando en la amplitud y profundidad profesional de los flujos de trabajo de creación a activación. La posición más débil no es la suite profesional principal de Adobe; es el embudo de nivel de entrada, donde la abundancia de herramientas gratuitas reduce la necesidad de comenzar con una suscripción de Adobe.
Adobe es un beneficiario neto del creciente volumen de contenido porque cada activo generado por IA todavía requiere edición, control de marca, gestión de derechos, distribución y medición. Se convierte en un perdedor neto solo si los proveedores de modelos y plataformas absorben esos flujos de trabajo antes de que Adobe convierta su base instalada y contexto propietario en agentes de pago. La valoración implica que el mercado ya asigna una alta probabilidad a ese resultado adverso. El tercer trimestre no necesita demostrar dominio, pero debe mostrar que la monetización de la IA se está escalando más rápido de lo que se desacelera el ARR orgánico.
5. Riesgos clave
-
Canibalización freemium. Si los usuarios gratuitos de Firefly, Express o Acrobat crecen mientras que el ARR ex-Semrush cae por debajo del 10%, los costos de adquisición y los gastos de inferencia aumentarían antes de la monetización. El crecimiento de los ingresos y el margen bruto se debilitarían conjuntamente, lo que validaría un múltiplo estructuralmente más bajo.
-
Desplazamiento del flujo de trabajo profesional. Si Figma, Canva o las herramientas nativas de IA se expanden desde la ideación hacia el video, la imagen, el diseño y la gobernanza de nivel de producción, el crecimiento de puestos y los precios de Creative Cloud podrían desacelerarse. Una caída en el crecimiento de las suscripciones de Profesionales de Creatividad y Marketing por debajo del 10% sería un desencadenante temprano.
-
Presión de costos de la IA. Los costos de alojamiento de suscripciones y centros de datos ya incluyen los gastos de inferencia. Un margen bruto GAAP por debajo del 88% sin una aceleración del ARR de IA de pago indicaría que la viabilidad económica del uso se está deteriorando y reduciría la conversión de FCF.
-
Riesgo de ejecución empresarial y de adquisición. Semrush añadió USD 1.18 mil millones de fondo de comercio y un ARR significativo, mientras que Topaz Labs añade otra tarea de integración. Si el crecimiento de GenStudio cae por debajo del 20%, el crecimiento del RPO cae por debajo del 10% o la venta cruzada falla, el capital de adquisición no obtendrá un rendimiento adecuado.
-
Transición de liderazgo. Las transiciones del CEO, el CFO y la planificación estratégica se superponen. Si las previsiones para el año fiscal 2027 se retrasan, las reorganizaciones perturban las ventas o el nuevo CEO prioriza el crecimiento mediante precios más bajos y un mayor gasto, el margen a corto plazo y la confianza podrían disminuir a pesar de una franquicia estable.
-
Riesgo de asignación de capital. Adobe recompró 4.590 millones de USD en acciones en el primer semestre (H1) mientras pasaba a una deuda neta moderada. Las recompras de acciones generan valor a múltiplos bajos solo si los beneficios son duraderos; un crecimiento orgánico por debajo de los dígitos simples altos haría que nuevas recompras financiadas con deuda fueran menos atractivas.
-
Dependencia de plataformas, regulación y propiedad intelectual. La distribución a través de modelos, navegadores, tiendas de aplicaciones y plataformas de colaboración amplía el alcance, pero también genera riesgos de gatekeeper. Las normativas sobre derechos de autor, datos de entrenamiento, privacidad o resultados de IA podrían aumentar los costes de cumplimiento o restringir las funciones del producto, lo que se traduciría en una adopción más lenta y márgenes más bajos.
6. Lista de verificación de seguimiento
-
Ingresos del Q3: por encima de 6.720 millones de USD fortalece la perspectiva; por debajo de 6.670 millones de USD la debilita porque la empresa estableció el rango tras incorporar a Semrush.
-
Crecimiento orgánico del ARR: al menos un 10% tras excluir el ARR adquirido respalda la tesis de la franquicia; por debajo del 10% es la señal negativa más importante.
-
ARR de prioridad de IA y ARR de Firefly: un progreso secuencial sustancial desde más de 500 millones de USD y casi 300 millones de USD, respectivamente, indica conversión de pago; la divulgación exclusiva de métricas de uso sería insuficiente.
-
Crecimiento de suscripciones de profesionales creativos y de marketing: un 10% o más sugiere que la demanda profesional sigue siendo resistente; una tasa de un solo dígito reforzaría el argumento de la sustitución.
-
Crecimiento de suscripciones de profesionales de negocios y consumidores: un 14% o más demostraría que Acrobat y Express siguen siendo un segundo motor; una desaceleración por debajo del 12% pondría en duda la estrategia freemium.
-
Margen bruto GAAP y margen operativo no GAAP: al menos un 88% y cerca de un 44%, respectivamente, demuestran que los costos de IA siguen bajo control. Un resultado inferior sin un ARR más rápido debilitaría esta perspectiva.
-
Marco para FY2026 y FY2027: mantener o elevar los ingresos de FY2026 de USD 26.50–26.60 mil millones, un crecimiento del ARR de cierre total de Adobe de 10.2% y un EPS no-GAAP de USD 24.35–24.45; aclarar si el FY2027 puede sostener un ARR orgánico de dos dígitos bajo el nuevo CEO.
-
Impulso de la competencia: monitorear el NDR de Figma del 136%, los 260 millones de MAU de Canva, el crecimiento a tipo de cambio constante de Autodesk del 14%, el crecimiento del cRPO de Salesforce del 14% y el crecimiento a tipo de cambio constante de HubSpot del 17%. Una aceleración en estos competidores junto con una desaceleración de Adobe indicaría una pérdida de cuota de mercado.
7. Fuentes