Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe se ha recopilado y analizado a partir de información disponible públicamente y está destinado únicamente al intercambio de información y al debate de investigación. No constituye un consejo de inversión, una recomendación de valores, una instrucción de trading ni ninguna garantía de rentabilidad. Las operaciones, valoraciones, precios de mercado y expectativas de consenso de la empresa analizados en este documento pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión clave
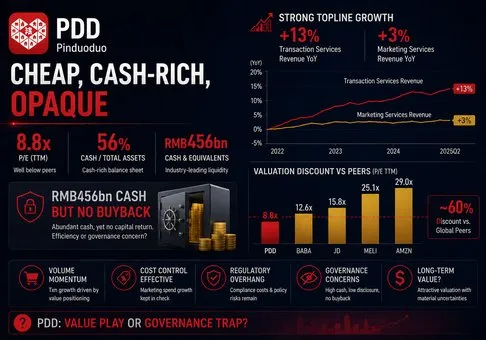
Juicio general: PDD Holdings sigue siendo una plataforma de comercio de alta calidad y con abundante liquidez, y sus acciones parecen infravaloradas con un sesgo positivo de riesgo-recompensa de aproximadamente 8.8 veces las ganancias GAAP de los últimos 12 meses; la variable dominante es si la inversión en cumplimiento de Temu puede preservar el crecimiento de las transacciones sin convertir un modelo estructuralmente ligero en activos en una plataforma con costos permanentemente más altos.
-
La franquicia operativa es mejor de lo que sugiere la caída de los beneficios declarados. Los ingresos del segundo trimestre aumentaron un 8,1% interanual hasta los 112.400 millones de RMB, el beneficio operativo se incrementó un 7,6% hasta los 27.800 millones de RMB y el flujo de caja operativo aumentó un 18,6% hasta los 25.700 millones de RMB. El beneficio neto GAAP cayó un 11,6% hasta los 27.200 millones de RMB, pero la caída se debió principalmente, por debajo del beneficio operativo, a otra pérdida de 7.400 millones de RMB y a una mayor carga impositiva, en lugar de a un colapso en la economía de la plataforma principal. La implicación para la inversión es que la capacidad de generación de ganancias actual está deteriorada en el margen, no rota.
-
Los servicios de transacciones, la aproximación revelada más cercana a la actividad del mercado y a la monetización relacionada con el procesamiento de pedidos, son el verdadero motor de crecimiento. Los ingresos por servicios de transacciones crecieron un 13,3 % hasta los 54.700 millones de RMB y aportaron el 77 % de los ingresos incrementales del trimestre, mientras que los servicios de marketing en línea aumentaron solo un 3,5 % hasta los 57.600 millones de RMB. Con la actual combinación de ingresos del 48,7 %, cada cambio de un punto porcentual en el crecimiento de los servicios de transacciones modifica el crecimiento del grupo en aproximadamente 0,49 puntos porcentuales antes de los efectos de la combinación. Por lo tanto, PDD depende cada vez más de mantener la intensidad de las transacciones transfronterizas y nacionales, en lugar de extraer un mayor rendimiento publicitario.
-
La calidad del efectivo sigue siendo inusualmente sólida para una plataforma de crecimiento global. El flujo de caja operativo del segundo trimestre de 25.700 millones de RMB superó al del mismo período del año anterior en 4.000 millones de RMB, mientras que el gasto de capital para 2025 fue de solo 1.100 millones de RMB frente a los 106.900 millones de RMB de flujo de caja operativo. El efectivo, los equivalentes de efectivo y las inversiones a corto plazo alcanzaron los 456.400 millones de RMB, o 67.300 millones de USD, al 30 de junio, excluyendo el efectivo restringido y la mayoría de los activos financieros a más largo plazo. Este balance puede absorber las medidas correctivas regulatorias y el apoyo a los comerciantes, pero la ausencia de una recompra sustancial de acciones o dividendos significa que los accionistas minoritarios aún no controlan el momento de la realización del valor.
-
La valoración descuenta mucho más que una desaceleración normal del crecimiento. Utilizando el cierre del 27 de agosto de 84,69 USD, una capitalización de mercado de aproximadamente 120.000 millones de USD y un beneficio neto GAAP de los últimos doce meses calculado mecánicamente de 92.100 millones de RMB, o alrededor de 13.600 millones de USD al tipo de cambio de cierre del trimestre, PDD cotiza a cerca de 8,8 veces los beneficios de los últimos doce meses. El efectivo y las inversiones a corto plazo equivalen a cerca del 56% de la capitalización de mercado; restar únicamente esos activos implica un valor de empresa cercano a los 52.700 millones de USD. La acción no requiere un crecimiento heroico de los ingresos para ser barata, pero sí requiere que el efectivo siga siendo económicamente accesible y que los costes regulatorios no reajusten a la baja los márgenes normalizados.
-
El escenario alcista es la resiliencia operativa más una revalorización de la confianza; el caso de fracaso es una espiral de costes regulatorios. La Comisión Europea impuso una multa de 200 millones de euros en virtud de la Ley de Servicios Digitales y exigió a Temu presentar un plan de acción antes del 28 de agosto de 2026. La multa inmediata es pequeña en relación con el efectivo de PDD, pero los controles exigidos, la verificación de vendedores, las pruebas de productos y el cumplimiento localizado podrían ser recurrentes. La tesis positiva se debilitaría si el crecimiento de los servicios de transacciones cae por debajo del 5% mientras que las ventas y el marketing se mantienen por encima del 26% de los ingresos, ya que esa combinación reduciría el crecimiento del grupo hacia el 4% y señalaría que el gasto en cumplimiento no está generando un volumen duradero.
2. Descripción general de la empresa, combinación de negocios y métricas operativas clave
PDD Holdings es un grupo de comercio multinacional organizado en torno a Pinduoduo en China y Temu a nivel internacional. No desglosa los ingresos ni las ganancias por separado para esas plataformas. Desde el punto de vista económico, ambos negocios conectan a los consumidores con los comerciantes y monetizan la demanda resultante a través de publicidad, posicionamiento patrocinado, tarifas de transacción y cargos por servicio. Este es un modelo liderado por el mercado electrónico (marketplace): los comerciantes generalmente son propietarios del inventario y los proveedores externos realizan gran parte de la logística, lo que permite a PDD generar un flujo de caja sustancial con un nivel modesto de propiedades y equipos registrados.
El modelo nacional de Pinduoduo utiliza el descubrimiento guiado por recomendaciones, las compras grupales y la competencia directa entre comerciantes para ofrecer precios bajos. Los comerciantes adquieren servicios de marketing en línea para mejorar el tráfico y la conversión, mientras que los servicios de transacciones monetizan los pedidos completados y las funciones asociadas de la plataforma. La ventaja fundamental de la plataforma es la agregación de la demanda entre consumidores conscientes del valor; su principal limitación es la necesidad de equilibrar los precios bajos con la rentabilidad de los comerciantes, la calidad del producto y las expectativas regulatorias.
Temu extiende la misma propuesta de valor y abastecimiento a través de los mercados internacionales. Originalmente, la plataforma dependía en gran medida de los envíos transfronterizos desde China, pero los aranceles, la reforma de minimis, las normas de seguridad de los productos y la necesidad de una entrega más rápida la están impulsando hacia vendedores locales, almacenes locales y una gobernanza más intensiva. Esa transición puede expandir la oferta direccionable y reducir la concentración de políticas, aunque también eleva los costos de verificación, logística y servicio al cliente. Debido a que PDD no revela los ingresos de Temu, el GMV, los usuarios o el margen de contribución, el crecimiento de los servicios de transacciones y los índices de gastos consolidados son las mejores señales operativas públicas.
|
Flujo de ingresos del T2 de 2026
|
Servicio y cliente
|
Ingresos
|
Crecimiento interanual
|
Mix
|
Criterio de investigación
|
|
Servicios de marketing online y otros
|
Listados promocionados y adquisición de tráfico de vendedores a través de las plataformas
|
RMB 57,6 mil millones
|
3,5%
|
51,3%
|
Sigue siendo la mayor fuente, pero el crecimiento implica una expansión limitada del rendimiento publicitario a corto plazo
|
|
Servicios de transacciones
|
Comisiones y servicios vinculados a las transacciones del marketplace, incluida la actividad transfronteriza
|
54,7 mil millones de RMB
|
13,3%
|
48,7%
|
Motor principal de crecimiento y el indicador clave de la intensidad de las transacciones
|
|
Total del grupo
|
Pinduoduo y Temu consolidados sin desglose a nivel de plataforma
|
112,4 mil millones de RMB
|
8,1%
|
100,0%
|
Resiliente, pero materialmente más lento que los competidores de marketplaces globales más rápidos
|
La composición casi ha convergido: los servicios de transacciones representaron el 49,6% de los ingresos de 2025 y el 48,7% en el último trimestre, frente a solo el 38,0% en 2023. Este cambio demuestra que el modelo económico de PDD ya no es principalmente una historia de publicidad. El activo más valioso es la red de demanda y comerciantes que convierte los precios bajos en transacciones recurrentes. La debilidad más importante es la divulgación de información: los inversores no pueden separar directamente el margen nacional maduro de Pinduoduo de la carga de inversión internacional de Temu.
Métricas operativas clave y cambios
El detonante inmediato del análisis es la combinación de los resultados del 24 de agosto de PDD y la fecha límite del 28 de agosto de Temu para presentar un plan de medidas correctivas a la Comisión Europea. El trimestre demostró que la plataforma aún puede aumentar los ingresos y el flujo de efectivo operativo mientras absorbe mayores costos de gobernanza, pero también reveló un crecimiento de marketing más débil y una menor utilidad neta.
|
Métrica o evento
|
Valor más reciente
|
Comparación
|
Base
|
Implicación para la inversión
|
|
Ingresos
|
112,4 mil millones de RMB
|
8,1% interanual
|
US GAAP, Q2 de 2026
|
El crecimiento sigue siendo positivo, pero la empresa ha pasado del hipercrecimiento al crecimiento compuesto impulsado por la ejecución
|
|
Margen bruto
|
57,3%
|
+1,4 pp interanual
|
Ingresos menos costo de ingresos
|
La combinación de servicios y la economía de la plataforma siguen siendo sólidas a pesar de la inversión en cumplimiento
|
|
Margen operativo GAAP
|
24,7%
|
Aproximadamente estable interanual
|
US GAAP
|
El mayor margen bruto absorbió los mayores gastos de marketing, administración e I+D
|
|
Utilidad neta GAAP
|
27,2 mil millones de RMB
|
-11,6% interanual
|
Incluye otras pérdidas de 7,4 mil millones de RMB
|
La caída de la cifra principal exagera el deterioro fundamental, pero la volatilidad no operativa es real
|
|
Flujo de efectivo operativo
|
25,7 mil millones de RMB
|
+18,6% interanual
|
Flujo de caja reportado
|
La conversión de efectivo mejoró incluso cuando los ingresos netos disminuyeron
|
|
Subsanación de la DSA de la UE
|
Multa de 200 millones de EUR
|
Plan de acción con vencimiento el 2026-08-28
|
Decisión de la Comisión Europea
|
El costo de control recurrente importa más que la multa única
|
El puente de ingresos del trimestre es reproducible. Los servicios de transacciones sumaron 6,4 mil millones de RMB interanual y el marketing sumó 1,9 mil millones de RMB, generando 8,4 mil millones de RMB de ingresos incrementales. El costo de los ingresos aumentó en 2,2 mil millones de RMB y los gastos operativos aumentaron en 4,2 mil millones de RMB, lo que dejó el beneficio operativo con un incremento de 2,0 mil millones de RMB. Esa cadena de transmisión (desde la actividad de transacciones hasta los ingresos por servicios, luego los gastos de cumplimiento y soporte a comerciantes, y finalmente el beneficio operativo y el flujo de caja) explica por qué la calidad del volumen, y no simplemente el GMV, determinará la valoración.
3. Calidad fundamental
|
Métrica
|
FY2024
|
FY2025
|
H1 2025
|
H1 2026
|
Criterio de investigación
|
|
Ingresos
|
393,8 mil millones de RMB
|
431,8 mil millones de RMB
|
199,7 mil millones de RMB
|
218,6 mil millones de RMB
|
El crecimiento se desaceleró al 9,5% en el H1, pero se mantuvo positivo a pesar de la disrupción de las políticas
|
|
Beneficio operativo GAAP
|
108,0 mil millones de RMB
|
105,7 mil millones de RMB
|
RMB 41,9 mil millones
|
RMB 47,3 mil millones
|
El apalancamiento operativo del H1 se recuperó a pesar de una mayor inversión en el ecosistema
|
|
Ingreso neto GAAP
|
RMB 112,4 mil millones
|
RMB 97,8 mil millones
|
RMB 45,5 mil millones
|
RMB 39,7 mil millones
|
El descenso refleja una menor contribución no operativa y la carga de inversión
|
|
Flujo de caja operativo
|
RMB 121,9 mil millones
|
RMB 106,9 mil millones
|
RMB 37,2 mil millones
|
RMB 42,1 mil millones
|
La generación de caja del H1 creció un 13,3% y superó la dirección de los ingresos netos
|
|
Gastos de capital
|
RMB 1,0 mil millones
|
RMB 1,1 mil millones
|
No desglosado por separado
|
No desglosado por separado
|
La presentación de informes con activos ligeros sigue siendo una ventaja importante para el flujo de caja
|
|
Efectivo e inversiones a corto plazo
|
No utilizado
|
RMB 422,3 mil millones
|
No utilizado
|
RMB 456,4 mil millones
|
Liquidez excepcional; el efectivo restringido y las cuentas por pagar a comercios se excluyen de esta medida
|
Crecimiento y márgenes. La calidad fundamental de PDD sigue siendo sólida debido a que un aumento del 9,5% en los ingresos del primer semestre generó un crecimiento del 13,0% en el beneficio operativo. El margen bruto se expandió en el segundo trimestre, pero el aumento en los gastos de ventas y marketing, generales y administrativos, y de investigación absorbió la mayor parte de ese beneficio. La empresa está intercambiando deliberadamente cierto margen a corto plazo por la durabilidad del ecosistema. Esto es racional solo si el crecimiento de las transacciones se mantiene claramente por encima del crecimiento del marketing y si la demanda recurrente reduce la intensidad de adquisición futura.
Flujo de caja e intensidad de capital. El flujo de caja operativo reportado es la señal de calidad más persuasiva. El flujo de caja operativo acumulado (trailing), calculado mecánicamente, alcanzó aproximadamente 111,9 mil millones de RMB, frente a un beneficio neto acumulado de 92,1 mil millones de RMB. La sincronización del capital de trabajo —incluidas las cuentas por pagar a comerciantes— puede hacer que la conversión trimestral sea volátil, por lo que la comparación del año completo es más informativa que la de un solo trimestre. Aun así, el gasto de capital de 2025 consumió apenas el 1% del flujo de caja operativo, preservando un gran excedente de efectivo.
Balance general y asignación de capital. PDD no tenía deuda convencional material después de que sus bonos convertibles vencieran en 2025. El efectivo y las inversiones a corto plazo aumentaron en 34,1 mil millones de RMB durante el primer semestre de 2026. Esto es estratégicamente útil durante las disrupciones regulatorias y comerciales, pero la asignación de capital es desfavorable para los accionistas en un aspecto: la acumulación de efectivo sin un marco de retorno establecido puede seguir estando sujeta a un descuento. Por lo tanto, la valoración merece un recorte por gobernanza y accesibilidad, aun cuando el riesgo de solvencia sea insignificante.
Conclusión fundamental. El negocio es financieramente sólido, con altos márgenes operativos, conversión de efectivo positiva y una liquidez extraordinaria. La variable más importante es el diferencial entre el crecimiento de los servicios de transacciones y el crecimiento de los gastos de cumplimiento más soporte al comerciante. Un diferencial positivo sostenido demostraría que la plataforma puede monetizar la confianza; un diferencial negativo revelaría una erosión estructural de los márgenes.
4. Industria y panorama competitivo
PDD compite en dos mercados superpuestos: el comercio de plataformas en China a través de Pinduoduo y el comercio de bajo costo internacional a través de Temu. La cadena de valor incluye la adquisición de comerciantes, la agregación de la demanda, la publicidad, el pago, la gestión de vendedores, la coordinación logística y el servicio posventa. No existe un denominador común de cuota de mercado pública que abarque estas geografías, y PDD no publica su GMV. Por lo tanto, el crecimiento de los ingresos, los ingresos por transacciones, el GMV de la plataforma (cuando se revela) y los márgenes de segmento son los indicadores comparables más cercanos.
|
Dimensión competitiva
|
Posición verificable de PDD
|
Proxy de escala y limitación
|
Principales alternativas
|
Implicación para la valoración
|
|
Demanda orientada al valor
|
Pinduoduo y Temu agregan la demanda sensible al precio a través del descubrimiento guiado por recomendaciones
|
Sin divulgación actual de GMV o de compradores activos
|
JD, Taobao, AliExpress, Shopee, Amazon
|
Sólido posicionamiento, pero la opacidad en la divulgación justifica un descuento
|
|
Monetización de comerciantes
|
Ingresos del segundo trimestre de 112.4 mil millones de RMB, divididos casi por igual entre servicios de marketing y de transacciones
|
Los ingresos no equivalen al GMV o al take rate
|
CMR de Alibaba, servicios de marketplace de JD, ingresos del marketplace de Shopee
|
La monetización diversificada respalda la resiliencia del margen
|
|
Modelo de fulfillment
|
Principalmente marketplace y logística de terceros, con una creciente localización en Temu
|
No se revelaron gastos de fulfillment a nivel de plataforma
|
JD y Amazon poseen una infraestructura logística más pesada; Shopee combina servicios de marketplace y logística
|
El flujo de caja de activos ligeros es una ventaja hasta que la localización eleve los costos fijos
|
|
Confianza y cumplimiento
|
Temu se enfrenta a un programa de remediación bajo la DSA de la UE tras una multa de 200 millones de euros
|
Los costos recurrentes de remediación no se revelan por separado
|
Todos los marketplaces globales se enfrentan a la aplicación de medidas de cumplimiento sobre vendedores y seguridad de productos
|
El riesgo de ejecución es la principal razón por la que el múltiplo bajo puede persistir
|
|
Intensidad de capital
|
El capex del año fiscal 2025 fue de 1.1 mil millones de RMB
|
La infraestructura de terceros traslada parte de los costos a los gastos operativos
|
Amazon y JD son estructuralmente más intensivos en capital
|
Respalda un mayor rendimiento de efectivo si mejora el gobierno corporativo
|
|
Empresa
|
Último período comparable
|
Ingresos o escala operativa
|
Señal de crecimiento y margen
|
Estado de inversión y operación
|
Conclusión competitiva
|
|
PDD Holdings
|
T2 2026
|
Ingresos de 112,4 mil millones de RMB
|
8,1% de crecimiento; 24,7% de margen operativo GAAP
|
Rico en efectivo y ligero en activos; gasto en comerciantes, gobernanza y localización
|
Ganador en rentabilidad, pero más lento y menos transparente que sus competidores más rápidos
|
|
Alibaba
|
Trimestre de junio de 2026
|
Ingresos de 269,0 mil millones de RMB
|
9% de crecimiento; EBITA ajustado un 30% a la baja
|
CMR de comercio en China un 7% a la baja; crecimiento de la nube de IA del 45%; fuerte gasto en infraestructura
|
Ganador en IA y nube, pero la monetización del comercio es más débil y el flujo de caja está presionado
|
|
JD.com
|
T2 2026
|
Ingresos de 346,4 mil millones de RMB
|
-2,9% de crecimiento; 1,3% de margen operativo GAAP
|
Margen minorista resiliente; los gastos de logística y distribución aumentaron al 7,1% de los ingresos
|
Ganador en calidad logística, pero perdiendo impulso en la facturación
|
|
Sea Limited
|
T2 2026
|
USD 7,8 mil millones en ingresos; USD 38,3 mil millones de GMV de Shopee
|
48,1% de crecimiento de ingresos; EBITDA de Shopee de USD 255 millones
|
Los ingresos del mercado de Shopee aumentaron un 48,9%; el marketing creció un 64,5% a nivel de grupo
|
Claro ganador de crecimiento en el Sudeste Asiático, pero con una rentabilidad comercial mucho menor
|
El balance competitivo es asimétrico. PDD está ganando en rentabilidad consolidada y eficiencia de capital: ni JD ni Sea se acercan a su margen operativo, mientras que el flujo de caja actual de Alibaba está siendo absorbido por la infraestructura de IA. Sea está ganando en el crecimiento reportado de su marketplace, con un aumento del GMV de Shopee del 28,4 % y de los ingresos del marketplace principal del 65,6 %. JD está perdiendo impulso en sus ingresos brutos a pesar de contar con una sólida franquicia logística. Alibaba está reconstruyendo su ventaja en torno a la IA y la nube, en lugar de demostrar una mayor monetización del comercio chino.
PDD es un beneficiario neto de la orientación de los consumidores hacia el valor y del deseo de los vendedores de obtener una demanda incremental. Es un perdedor neto ante el cambio global hacia la responsabilidad de las plataformas, las pruebas de productos y la logística local. La valoración actual pondera de forma más severa la segunda fuerza. Esto parece excesivo si el margen operativo estable del segundo trimestre demuestra ser replicable; parece justificado si las medidas de subsanación de Temu hacen que los gastos de ventas, marketing y gobernanza aumenten más rápido que los ingresos por servicios de transacciones.
5. Riesgos clave
-
La subsanación de Temu se convierte en un reajuste estructural de costos. Si la Comisión Europea rechaza el plan de acción del 28 de agosto o exige controles sustancialmente más amplios, la verificación de vendedores y las pruebas de productos podrían elevar los gastos operativos y ralentizar la velocidad de publicación de artículos. El trayecto va desde publicaciones de productos más escasas o costosas hasta una menor conversión, un crecimiento más lento de los ingresos por transacciones, márgenes más débiles y un descuento de valoración persistente.
-
El crecimiento de las transacciones se desacelera por debajo de la base de gastos de la plataforma. Si el crecimiento de los servicios de transacciones cae por debajo del 5% mientras que las ventas y el marketing se mantienen por encima del 26% de los ingresos, el crecimiento de los ingresos del grupo podría acercarse al 4% y el apalancamiento operativo podría revertirse. Esto debilitaría la tesis de que el gasto en cumplimiento normativo está generando un volumen de mayor calidad.
-
La política comercial erosiona la ventaja de precios de Temu. Los aranceles, las tarifas de paquetes de bajo valor, las restricciones de minimis o la localización forzada pueden aumentar el coste de entrega en destino. Si los comerciantes no pueden absorber esos costes, los precios al consumidor aumentan; si PDD los subsidia, el beneficio bruto y el flujo de caja disminuyen. Cualquiera de los dos resultados reduce el valor de la red de abastecimiento transfronterizo de Temu.
-
La competencia nacional obliga a mayores subsidios. Alibaba, JD y las plataformas de vídeos cortos pueden utilizar la logística, el comercio rápido, el contenido o las herramientas para comerciantes para competir por los mismos usuarios orientados al valor. Un aumento sostenido en el apoyo a los comerciantes y en los subsidios a los consumidores sin una monetización de transacciones más rápida reduciría el margen operativo actual del 24,7% de PDD.
-
El efectivo se descuenta porque la asignación de capital sigue siendo opaca. El balance general es una fuente de seguridad, pero los accionistas minoritarios tienen una visibilidad limitada sobre las recompras, los dividendos o la accesibilidad al efectivo offshore. La acumulación continua sin un marco de retorno puede hacer que las acciones coticen con un descuento por conglomerado con exceso de efectivo.
-
La divulgación de información y el riesgo de la estructura corporativa merman la verificación. PDD no revela los ingresos a nivel de plataforma, el GMV, los compradores activos, la tasa de monetización ("take rate") o el margen de contribución de Temu, y los inversores poseen un ADR offshore vinculado a una estructura en las Islas Caimán con exposición a entidades de interés variable (VIE) chinas. Un shock de políticas o de auditoría podría reducir el múltiplo incluso si las ganancias consolidadas se mantienen estables.
-
Las ganancias no operativas siguen siendo volátiles. El Q2 incluyó 13.500 millones de RMB de ingresos por intereses e inversiones y otra pérdida de 7.400 millones de RMB. Una reversión en los rendimientos de las inversiones, el tipo de cambio o los ajustes de valoración puede hacer que los ingresos netos GAAP diverjan significativamente del rendimiento operativo, lo que complica la señal de una relación P/E aparentemente baja.
6. Lista de verificación de monitoreo
-
Crecimiento de los servicios de transacciones: por encima del 10% reforzaría la tesis; por debajo del 5% indicaría que el motor de volumen principal se está estancando.
-
Crecimiento del marketing online: una recuperación por encima del 8% sin mayores costos de adquisición de comercios mostraría una mejora de la monetización nacional; un crecimiento continuo de un solo dígito bajo confirmaría la madurez.
-
Relación de ventas y marketing: por debajo del 26% de los ingresos mientras el de las transacciones se mantiene en doble dígito demostraría disciplina operativa; por encima del 30% sugeriría una escalada de los costos de subsidio o de cumplimiento.
-
Margen operativo GAAP: por encima del 24% respaldaría la postura de que la remediación es absorbible; por debajo del 20% durante dos trimestres debilitaría la postura positiva.
-
Conversión del flujo de caja operativo: un flujo de efectivo operativo de los últimos doce meses por encima de los ingresos netos de los últimos doce meses confirmaría la calidad del efectivo; una caída por debajo del 80% de los ingresos netos alertaría sobre efectos adversos en el capital de trabajo o en la liquidación de comercios.
-
Hitos de remediación de la UE: la aceptación del plan del 28 de agosto sin sanciones adicionales importantes reduciría el riesgo de cola; el rechazo, las sanciones periódicas o las restricciones del servicio debilitarían sustancialmente la tesis.
-
Impulso de los competidores: monitorear el GMV de Shopee (de Sea) y los ingresos de marketplace, el margen de JD Retail y los ingresos por gestión de clientes de Alibaba. PDD debería conservar una clara ventaja de rentabilidad al tiempo que evita una brecha de crecimiento cada vez mayor.
-
Asignación de capital: un marco sustancial de recompra o dividendos desbloquearía el descuento de efectivo; la acumulación continua por encima de los 500.000 millones de RMB sin una política de retorno dejaría incompleto el catalizador de valoración.
7. Fuentes