Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe se compila y analiza a partir de información disponible públicamente y está destinado únicamente al intercambio de información y al debate de investigación. No constituye asesoramiento de inversión, una recomendación de valores, una instrucción de trading ni garantía alguna de rendimientos. Las operaciones de la empresa, las valoraciones, los precios de mercado y las expectativas de consenso aquí analizados pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión principal
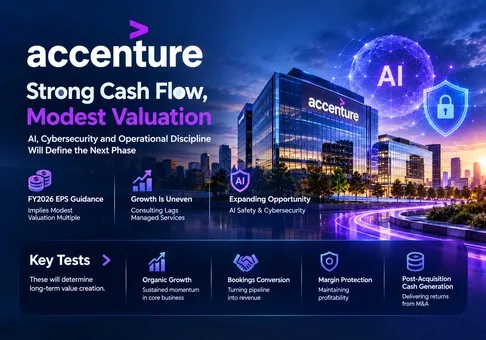
Juicio general: Accenture plc sigue siendo una franquicia sólida de servicios generadora de efectivo, y la acción parece moderadamente infravalorada bajo un escenario de beneficios estables. Nuestro sesgo de riesgo/recompensa es positivo, siendo el crecimiento orgánico y el efectivo retenido tras las adquisiciones las variables decisivas. La seguridad de la IA y la ciberseguridad industrial amplían su oportunidad, pero los anuncios de inversión por sí solos no pueden justificar una valoración al estilo del software.
Los resultados del FY2026 del 1 de octubre, programados para las 8:00 a. m. EDT / 20:00, hora de Pekín, con la publicación previa, ofrecen la próxima prueba. El informe cubre la acción cotizada en la NYSE. ACNON es la exposición tokenizada asociada; su precio y sus derechos legales no deben sustituirse por las acciones subyacentes.
-
La valoración inicial requiere resiliencia, no un crecimiento excepcional. Al cierre de la acción del 25 de septiembre en USD 176.11, el punto medio de la guía de BPA ajustado para el FY2026 de USD 13.84 implica un múltiplo de ganancias de 12.7x. Eso resulta atractivo si las ganancias se estabilizan, pero un múltiplo aparentemente bajo pierde utilidad si la automatización reduce permanentemente el trabajo facturable.
-
La generación de caja es sólida, mientras que la asignación de capital hace que la rentabilidad titular sea incompleta. El punto medio del FCF para el FY2026 de la dirección, de USD 11.15 mil millones, representa aproximadamente el 10.3% de un valor del capital de USD 107.78 mil millones calculado mecánicamente. Las adquisiciones consumen efectivo fuera de esa definición de FCF, por lo que se trata de una rentabilidad operativa previa a adquisiciones, no de una rentabilidad distribuible.
-
La calidad del crecimiento es la debilidad. La consultoría del 3T creció solo un 1% en moneda local, frente al 5% en servicios gestionados. La mezcla de ingresos aproximadamente equilibrada implica que el trabajo recurrente de prestación de servicios está amortiguando los proyectos discrecionales. Una recuperación necesita que la mitad más débil mejore sin absorber la mayor parte del crecimiento incremental.
-
La seguridad de la IA añade una categoría de servicios creíble, con una economía aún no probada. El anuncio del 18 de septiembre contempla al menos USD 1.000 millones de inversión por parte de cada socio durante cinco años. Anthropic financiará el trabajo de evaluación de Accenture, pero ninguna de las partes reveló una adjudicación de ingresos equivalente. Asignamos valor de opción estratégica sin incorporar el titular de inversión en las reservas.
-
El umbral de beneficios es manejable; el umbral de orientación es más exigente. El consenso secundario del 23 de septiembre era de USD 18,04 mil millones de ingresos del 4T y USD 3,18 de BPA. La cifra de ingresos está por debajo del punto medio del rango de gestión de USD 18,075 mil millones. Limitarse a superar ese nivel no establecería una aceleración duradera para el ejercicio fiscal 2027.
Nuestro caso base ilustrativo para el FY2027 asume ingresos de USD 76 mil millones, un margen operativo normalizado de 15.8%, una tasa impositiva de 24.5%, cero ingresos netos no operativos, USD 0.18 mil millones de participaciones no controladoras y 612 millones de acciones diluidas. Esto produce aproximadamente una utilidad por acción (EPS) de USD 14.52, redondeada a USD 14.50. Aplicar un múltiplo de 15x asumido por analistas da USD 217.50, o 23.5% por encima del cierre de referencia. La suposición de ingresos está aproximadamente 3.3% por encima de la estimación mecánica de ingresos para FY2026 de USD 73.58 mil millones; no es una guía de la compañía ni el consenso. La suposición sobre las acciones contempla recompras modestas para compensar la dilución, y la deducción por participaciones minoritarias es una estimación.
Como análisis de sensibilidad, un escenario bajista de USD 12.50 de BPA a 12x da USD 150.00, o un negativo de 14.8%; un escenario alcista de USD 15.50 a 17x da USD 263.50, o un positivo de 49.6%. Estas son ilustraciones condicionales de valoración a 12 meses, excluyendo dividendos, no movimientos previstos para el día de resultados ni objetivos publicados por brókeres. El múltiplo base refleja una franquicia duradera de servicios con crecimiento modesto; el múltiplo alcista requiere una clara aceleración orgánica; el múltiplo bajista descuenta presión estructural. No asignamos probabilidades ni inferimos un movimiento implícito por el mercado sin datos verificados de opciones.
El contraargumento más sólido es que un múltiplo bajo compensa una reducción del mercado laboral direccionable. En cambio, nuestra valoración positiva supone que la integración, la gobernanza y la responsabilidad operativa siguen siendo valiosas incluso cuando la producción de código se abarata. Esa suposición es falsable mediante el crecimiento de consultoría, la fijación de precios efectiva de los contratos y la conversión de caja.
2. Descripción general de la empresa, mezcla de negocios y métricas operativas clave
Accenture vende el diseño, la implementación y la operación del cambio empresarial. La consultoría incluye estrategia, implementación tecnológica y proyectos de transformación; los servicios gestionados administran aplicaciones, infraestructura y procesos de negocio en contratos de mayor duración. Los clientes compran experiencia, capacidad de ejecución y responsabilidad en sistemas complejos. Los contratos pueden cobrar por tiempo, entregables o resultados. La IA cambia el costo de la prestación y, por lo tanto, la negociación de esas tarifas.
Las categorías comerciales a continuación son tipos de trabajo, no segmentos de ganancias informados por separado. La información geográfica abarca las Américas, EMEA y Asia Pacífico. La exposición sectorial incluye Comunicaciones, Medios y Tecnología; Servicios Financieros; Salud y Servicio Público; Productos; y Recursos. El mismo proyecto de seguridad o de IA puede aparecer dentro de esas clasificaciones; sumarlos como fuentes de ingresos independientes contabilizaría el negocio dos veces.
|
Negocio / exposición
|
Ingresos del T3 AF2026, USD bn
|
Crecimiento en moneda local
|
Economía y restricción
|
|
Consultoría
|
9.33
|
1%
|
Implementación de proyectos y asesoría; sensible a los ciclos de aprobación y a la revisión de precios relacionada con la productividad.
|
|
Servicios gestionados
|
9.39
|
5%
|
Prestación externalizada continua; los contratos más largos respaldan la utilización, pero requieren inversión de transición.
|
|
Total
|
18.72
|
3%
|
Mezcla de tipos de trabajo aproximadamente equilibrada; no se divulgan las ganancias de cada tipo de trabajo individual.
|
Métricas operativas principales y cambios
|
Métrica / evento
|
Observación verificada
|
Implicación de la investigación
|
|
Reservas del T3
|
USD 19.32 bn; bajaron 3% en moneda local
|
Una relación book-to-bill de aproximadamente 1.03x ofrece poco margen para retrasos repetidos.
|
|
Rentabilidad del T3
|
Margen operativo de 17.0%; EPS diluido de USD 3.80
|
Buena ejecución, pero un trimestre estacionalmente sólido no implica una suposición de margen anual.
|
|
Perspectiva de la empresa para el T4
|
Ingresos de USD 17.75–18.40 bn; crecimiento de 1%–5% en moneda local
|
El rango sigue siendo amplio; el comentario sobre el AF2027 importa más que una superación marginal.
|
|
Perspectiva de EPS para AF2026
|
GAAP USD 13.38–13.50; ajustado USD 13.78–13.90
|
Los resultados ajustados excluyen los costos de optimización del negocio; no mezcle los denominadores.
|
|
Asociación con Anthropic
|
18 de septiembre; la facultad lidera el trabajo de evaluación
|
La inversión y el reconocimiento de ingresos por servicios son eventos distintos.
|
|
Cierres de seguridad OT
|
NetRise el 31 de julio; Dragos el 16 de septiembre; runZero el 17 de septiembre
|
Dragos y runZero cerraron después del cierre del ejercicio al 31 de agosto; el FY2027 refleja sus efectos de integración.
|
|
Próximo informe
|
1 de octubre de 2026; llamada a las 8:00 a. m. EDT
|
Una vista previa prospectiva; los resultados reales de todo el FY2026 aún no están disponibles.
|
El desarrollo más importante es el avance hacia servicios y propiedad intelectual que pueden venderse sin un vínculo directo con las horas de personal. La evaluación de IA integrada puede generar demanda recurrente a medida que cambian los modelos y los entornos de implementación. La ciberseguridad OT añade software y datos industriales especializados. Ambas podrían mejorar la durabilidad de los ingresos, pero ninguna convierte automáticamente a toda la empresa en un negocio de software recurrente.
Anthropic describe el acuerdo como no exclusivo, con estándares y mecanismos de financiación aún en evolución. Eso permite a Accenture atender a desarrolladores adicionales, al tiempo que también permite al cliente utilizar a competidores. La ventaja competitiva debe provenir de la calidad de la evaluación, la integración del flujo de trabajo y la ejecución confiable. No existe ninguna licencia exclusiva divulgada ni un volumen garantizado que capitalizar.
Para el 4T, nuestro caso base de seguimiento es de USD 18.075 mil millones en ingresos y aproximadamente USD 3.17 de BPA ajustado, este último calculado mecánicamente al restar el BPA ajustado de nueve meses de USD 10.67 del punto medio anual. Esto es una aproximación porque los recuentos ponderados de acciones del año completo y del trimestre difieren. Un resultado operativo alcista superaría los USD 18.40 mil millones y USD 3.25 de BPA, junto con una orientación orgánica más sólida para el AF2027; un resultado bajista quedaría por debajo de USD 17.75 mil millones o USD 3.05 e indicaría un debilitamiento de la demanda. Estos umbrales son escenarios de analistas, no promesas de la empresa. El consenso secundario de BPA no está completamente conciliado con GAAP, por lo que la conciliación publicada debe regir la comparación final de superación/incumplimiento de expectativas.
3. Calidad fundamental
El crecimiento es positivo pero desigual; los márgenes y la conversión de efectivo son más sólidos que los indicadores de demanda. Los estados comparables de nueve meses son más informativos que anualizar un trimestre. Todos los importes financieros a continuación están en miles de millones de USD, excepto la BPA y los porcentajes. Las partidas del balance general utilizan explícitamente distintas fechas puntuales.
|
Métrica
|
9M FY2025 / fecha indicada
|
9M FY2026 / fecha indicada
|
|
Ingresos
|
52.077
|
55.504
|
|
Ingresos operativos GAAP
|
8.176
|
8.543
|
|
Margen operativo GAAP
|
15.7%
|
15.4%
|
|
BPA diluida GAAP, USD
|
9.90
|
10.27
|
|
Flujo de caja operativo
|
7.560
|
9.268
|
|
Compras de propiedades y equipos
|
0.492
|
0.492
|
|
FCF: flujo de caja operativo menos capex
|
7.068
|
8.775
|
|
Efectivo, 31 de ago. de 2025 / 31 de may. de 2026
|
11.479
|
10.165
|
|
Importe en libros de la deuda, mismas fechas del balance general
|
5.149
|
5.142
|
La deuda incluye la línea actual de deuda/préstamos bancarios y la deuda a largo plazo, excluyendo los pasivos por arrendamientos operativos. El balance de mayo es anterior a las transacciones de septiembre y no debe presentarse como liquidez corriente posterior a la adquisición. El FCF es una deducción del analista coherente con la definición operativa de la empresa; excluye las adquisiciones de negocios.
El motor de generación de efectivo parece saludable. La principal cuestión analítica es cuánto de este debe reinvertirse para preservar la franquicia. Los costos de contratación, capacitación y ventas ya se reflejan en la generación de efectivo operativo. Adquirir capacidades faltantes es diferente: el efectivo sale a través de las actividades de inversión y puede ser económicamente esencial aunque esté excluido del FCF. Valorar cada unidad de FCF como si estuviera permanentemente disponible para los propietarios sobreestimaría la flexibilidad del capital.
La llamada de la dirección de junio contemplaba aproximadamente USD 9 mil millones en adquisiciones para el ejercicio fiscal 2026, condicionado al momento del cierre. Los cierres posteriores de septiembre significan que esa cifra no puede tratarse como gasto real del ejercicio fiscal 2026. Solo como ilustración de intensidad, restar USD 9 mil millones del punto medio de FCF de USD 11,15 mil millones deja USD 2,15 mil millones antes de las distribuciones a los accionistas. No es una previsión del saldo de caja. Los resultados de octubre deberían conciliar los pagos reales de compras, la contraprestación por hechos posteriores, el endeudamiento y las distribuciones previstas entre períodos fiscales.
Nuestra principal transmisión del negocio al valor es reproducible. Sobre la base de ingresos asumida para el FY2027 de USD 76 mil millones, un cambio de 1 punto porcentual en el margen mueve el ingreso operativo anual en USD 0.76 mil millones. Con una tasa impositiva de 24.5% y 612 millones de acciones, la sensibilidad del BPA es de aproximadamente USD 0.94; a 15x beneficios, el valor patrimonial cambia en alrededor de USD 14.06 por acción. Esto es significativo en relación con el descuento aparente. Por lo tanto, pequeñas concesiones de precios pueden compensar un gran volumen de nuevos proyectos de IA.
Alternativamente, USD 1.000 millones de ingresos anuales genuinamente incrementales con un margen de contribución del 17% generan USD 0,17 mil millones de beneficio operativo, aproximadamente USD 0,128 mil millones después de impuestos y USD 0,21 de BPA antes de financiación incremental, participaciones minoritarias o dilución. A 15x, eso equivale aproximadamente a USD 3,15 por acción. Si la conversión en caja de ese beneficio incremental después de impuestos es del 100%, el FCF operativo incremental es de aproximadamente USD 0,128 mil millones antes de adquisiciones. El ejercicio deja claro por qué un titular sobre una asociación no puede justificar una gran revalorización sin una escala de ingresos creíble y un modelo de ejecución rentable.
La variable más importante es el crecimiento orgánico de los ingresos después de las concesiones de precio relacionadas con la productividad. El crecimiento impulsado por adquisiciones puede agrandar la empresa mientras reduce el rendimiento económico del capital. El crecimiento orgánico sostenible permite apalancamiento operativo, financia dividendos y recompras, y respalda un múltiplo de beneficios más alto sin depender de compras repetidas de nuevas capacidades.
4. Industria y panorama competitivo
El mercado relevante es el de consultoría empresarial, integración de sistemas y operaciones tecnológicas gestionadas. Las plataformas en la nube y los desarrolladores de modelos suministran la tecnología; los proveedores de servicios la conectan con los datos, procesos, controles y el cambio organizacional del cliente. Los socios también pueden convertirse en competidores cuando herramientas más fáciles de usar reducen el esfuerzo de implementación. Por lo tanto, la demanda del sector debe evaluarse en función del gasto y los resultados de los clientes, no simplemente por la cantidad de anuncios sobre IA.
Lo siguiente muestra la exposición competitiva. La escala de ingresos es una medida de la empresa o del segmento, no una estimación de cuota de mercado; no se ha verificado un denominador coherente del mercado total.
|
Ámbito competitivo
|
Escala / evidencia
|
Quién está mejor posicionado
|
Implicación para la valoración
|
|
Implementación empresarial
|
Ingresos de Accenture en el T3: USD 18,72 mil millones en consultoría y servicios gestionados
|
La amplitud de ejecución y el acceso a clientes favorecen a Accenture en programas complejos
|
Respalda la solidez de la franquicia; el tamaño por sí solo no establece poder de fijación de precios.
|
|
Prestación externalizada de tecnología
|
Crecimiento de Cognizant en el segundo trimestre en moneda constante: 4.1%
|
Cognizant lidera este pequeño grupo de pares en el crecimiento reportado reciente
|
Accenture debe demostrar una ejecución orgánica competitiva.
|
|
Entrega global eficiente
|
Margen operativo de Infosys en el primer trimestre: 21.1%
|
Infosys establece una exigente referencia de eficiencia de costos
|
Las ganancias de productividad de la IA pueden verse erosionadas por la competencia vía precios.
|
|
Consultoría de nube híbrida
|
Ingresos de IBM Consulting en el segundo trimestre: USD 5.327 bn
|
IBM conserva un canal de plataforma integrada, pero tiene un crecimiento más lento
|
La referencia relevante son las economías del segmento, no los márgenes de software del grupo IBM.
|
|
Evaluación de IA y seguridad OT
|
Nuevo trabajo de Accenture/Anthropic; transacciones de la plataforma Dragos completadas
|
Accenture tiene una amplitud de capacidades creíble; el liderazgo en la categoría aún no está cuantificado
|
Los posibles méritos de diversificación justifican una opción, no un múltiplo automático de software.
|
|
Empresa / alcance de la comparación
|
Trimestre finalizado
|
Ingresos, USD bn
|
Crecimiento en moneda constante
|
Medida de rentabilidad
|
Indicador de demanda
|
|
Accenture plc
|
31 de mayo de 2026
|
18.718
|
3%
|
Margen operativo GAAP de 17.0%
|
Reservas trimestrales de USD 19.32 mil millones
|
|
Cognizant Technology Solutions Corporation
|
30 de junio de 2026
|
5.481
|
4.1%
|
15.9% de margen operativo GAAP / 16.0% ajustado
|
Reservas TTM de USD 29.1 mil millones; las reservas trimestrales bajaron 6%
|
|
Infosys Limited
|
30 de junio de 2026
|
5.082
|
2.4%
|
21.1% de margen operativo IFRS
|
TCV de grandes acuerdos de USD 3.6 mil millones; 61% neto nuevo
|
|
International Business Machines Corporation — Consulting
|
30 de junio de 2026
|
5.327
|
1.1%
|
12.1% de margen de beneficio del segmento
|
Los ingresos del segmento subieron 0.2% en moneda reportada
|
La comparabilidad es aproximada: los periodos difieren en un mes; el crecimiento a tipo de cambio constante puede incluir adquisiciones; la ganancia del segmento de IBM no es la ganancia operativa GAAP consolidada. Las reservas trimestrales, las reservas TTM y el TCV de grandes acuerdos son métricas distintas y no pueden clasificarse como si compartieran un mismo denominador. No se afirma ninguna clasificación de P/E entre pares sin precios comparables con fecha y ajustes de ganancias.
Con base en la evidencia operativa disponible, Cognizant es el ganador relativo en crecimiento, Infosys es el líder en márgenes e IBM Consulting es el rezagado en crecimiento. Estas etiquetas describen esta ventana de reporte, no transferencias de cuota demostradas. Accenture es el beneficiario neto más probable en integración y gobernanza complejas de IA, pero su negocio de consultoría sigue expuesto a la comoditización. Su posición general es más sólida que la de un proveedor puro de arbitraje laboral y más débil que la de una plataforma con distribución exclusiva.
El campo de batalla comercial es quién se queda con el ahorro de productividad. Bajo contratos de precio fijo, un proveedor puede retener inicialmente los ahorros derivados de una entrega asistida por IA. En la renovación, los clientes pueden exigir precios más bajos o más producción. Bajo contratos basados en tiempo, las horas pueden reducirse de inmediato. La tarificación por resultados funciona mejor cuando el proveedor puede medir e influir en el resultado; introduce riesgo de ejecución y de responsabilidad cuando los resultados del negocio dependen de factores fuera de su control.
Nuestro escenario base permite cierta reinversión de las ganancias de productividad en precios más bajos y un mejor servicio. No asume una expansión permanente de los márgenes por cada reducción en las horas de entrega. Una ventaja sostenible se reflejaría en mayores tasas de éxito, encargos recurrentes y una mejora de los ingresos por unidad de esfuerzo de entrega, mientras la retención de clientes se mantiene sólida. Sin esas señales, la transición puede ser tecnológicamente exitosa y financieramente decepcionante.
5. Riesgos clave
-
La automatización vuelve a fijar el precio del negocio principal más rápido de lo que escala el nuevo trabajo. Si el crecimiento de la consultoría se vuelve negativo mientras los servicios gestionados se desaceleran, menos horas facturables y concesiones en las renovaciones debilitarían los ingresos y el apalancamiento operativo. Una pérdida persistente de márgenes socavaría la valoración base incluso si aumentan los proyectos relacionados con la IA.
-
Las reservas no logran convertirse. Otro período de relación book-to-bill por debajo de 1,0x; los inicios retrasados o las cancelaciones de contratos reducirían la utilización y pospondrían los cobros en efectivo. Los valores de contratos plurianuales no deben tratarse como ingresos del próximo trimestre, y el RPO reportado no es una garantía incondicional de efectivo.
-
La asignación de capital absorbe el aparente colchón de valor. Las adquisiciones, el gasto de integración y las distribuciones a los accionistas podrían, en conjunto, superar el efectivo generado internamente. Unos costos de endeudamiento más altos o recompras más lentas reducirían el BPA y el efectivo disponible para los propietarios. La prueba relevante es la posición financiera posterior al cierre, no la instantánea de efectivo de mayo.
-
La monetización comercial de la evaluación de IA tiene un despliegue lento o costoso. Si los costos de capacitación, acceso, seguros o personal técnico llegan antes de los ingresos recurrentes de los clientes, el nuevo negocio puede diluir los márgenes a corto plazo. Un modelo de financiación no exclusivo y en evolución debilita cualquier supuesto de precios o volumen garantizados.
-
La aceleración reportada oculta una dependencia de las adquisiciones. Si el crecimiento principal del AF2027 aumenta pero el componente orgánico se mantiene cerca del estancamiento, la valoración estaría pagando por el capital desplegado en lugar de por una mejora de la demanda. La contabilidad de adquisiciones y los ajustes recurrentes de reestructuración también pueden ampliar la brecha entre el BPA ajustado y la economía para el propietario.
-
La presión presupuestaria y los problemas de ejecución alteran la prestación del servicio. Los retrasos en las compras del sector público, un gasto discrecional más débil o implementaciones grandes fallidas afectarían la utilización y la rentabilidad de los contratos. Las carencias de ingresos pueden preceder al ajuste de costos, produciendo una respuesta desproporcionada en las ganancias.
-
El token negociado diverge de la acción. ACNON introduce consideraciones de emisor, custodia, rescate, liquidez y seguimiento más allá de los fundamentos de Accenture. Un descuento o una prima en el token pueden eclipsar un cambio modesto en el valor subyacente de la acción; los escenarios del informe se aplican a las acciones de ACN.
6. Lista de seguimiento
Los primeros cinco elementos son los catalizadores prioritarios de ganancias. Los umbrales a continuación son pruebas de análisis, no orientación de la dirección, salvo que se indiquen explícitamente como tal.
-
Impresión del 1 de octubre del T4: compare los ingresos con el rango de la compañía de USD 17.75–18.40 mil millones y el consenso secundario fechado de USD 18.04 mil millones. Un resultado por encima del rango refuerza la evidencia de la demanda; una pequeña superación del BPA por sí sola no lo hace.
-
Perspectiva orgánica para el AF2027: un crecimiento superior al 3% tras excluir adquisiciones reforzaría la tesis de recuperación; por debajo del 1% la debilitaría. Solicite el puente de adquisiciones y divisas en lugar de basarse en el crecimiento general.
-
Consultoría y reservas: un crecimiento de consultoría en moneda local superior al 3% y un ratio book-to-bill sostenido por encima de 1.1x indicarían una mejora. Un book-to-bill por debajo de 1.0x durante dos trimestres sería una señal negativa, sujeta al calendario de cierres de operaciones.
-
Protección de márgenes: una perspectiva de margen ajustado para el ejercicio fiscal 2027 igual o superior al 15,8% respalda el marco base. Por debajo del 15,3%, o una brecha creciente frente a GAAP debido a cargos repetidos, exigiría supuestos más bajos de ganancias normalizadas.
-
Puente de efectivo y financiamiento: Un FCF dentro o por encima de la guía de USD 10,8–11,5 mil millones para el ejercicio fiscal 2026 respalda la calidad del efectivo. Analice conjuntamente los pagos reales por adquisiciones, los hechos posteriores de septiembre, la deuda y las distribuciones de capital planificadas; el FCF previo a adquisiciones no es suficiente por sí solo.
-
Monetización de la seguridad de IA e integración de OT: busque ingresos reconocidos, compromisos pagados firmados, costos de entrega y la asignación real del precio de compra. Trate los anuncios de inversión de USD 1 mil millones como intenciones de gasto hasta que se revelen las variables económicas de los ingresos.
-
Resultados por acción y valoración: verifique si la base de acciones diluidas tiende hacia nuestra suposición de 612 millones. Si las expectativas de BPA normalizado caen por debajo de USD 13.00, reconsidere la postura positiva; si el precio supera USD 217.50 sin mejoras en las ganancias, gran parte de nuestro descuento del caso base se habrá cerrado.
Límite de la información: los resultados del FY2026 y un balance posterior a la adquisición de septiembre aún no están verificados. Nuestro precio de referencia de la acción es el cierre del 25 de septiembre de Stock Analysis, no una cotización en vivo del 28 de septiembre. Utilizamos de forma consistente la serie con marca temporal explícita de las 4:00 p. m. El consenso es una instantánea secundaria fechada y puede cambiar. No se proporciona un movimiento implícito por opciones ni un pronóstico preciso de ingresos por seguridad de IA. Estas lagunas limitan principalmente la precisión del trading de eventos y la valoración de caja posterior a la adquisición.
7. Fuentes
Todas las fuentes fueron consultadas el 28 de septiembre de 2026. Los cálculos financieros y las suposiciones de escenarios son análisis de LBank Research.
-
Trading spot de ACNON/USDT | LBank (https://www.lbank.com/trade/acnon_usdt) — Abierto el 28 de septiembre; par, gráfico e interfaz de ingreso de órdenes visibles. Cotización en caché excluida.
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-