الكاتب: أبحاث LBank المحلل: Ludo
إخلاء مسؤولية: تم إعداد هذا التقرير وتحليله استنادًا إلى معلومات متاحة للعامة، وهو مخصص حصريًا لمشاركة المعلومات ومناقشة الأبحاث. ولا يشكل نصيحة استثمارية، أو توصية بأوراق مالية، أو توجيهات تداول، أو أي ضمان للعوائد. قد تتغير عمليات الشركة وتقييماتها وأسعار السوق وتوقعات الإجماع التي تمت مناقشتها هنا بمرور الوقت. يجب على القراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الاستنتاج الرئيسي
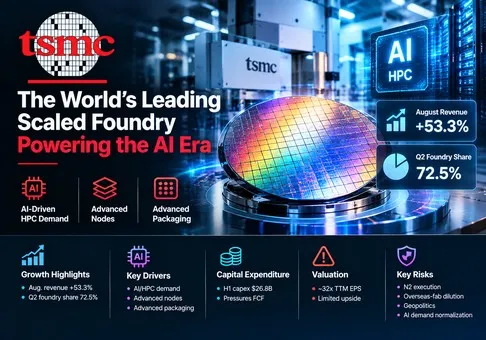
نظرة عامة: تُعتبر شركة تايوان لصناعة أشباه الموصلات المحدودة (TSMC) مسبك التصنيع المتكامل الأعلى جودة في قطاع أشباه الموصلات، ولكن شهادات الإيداع الأمريكية لشركة TSM المدرجة في بورصة نيويورك (NYSE) مقومة بالكامل مع انحراف سلبي في نسبة المخاطر إلى العوائد عند حوالي 32 ضعف ربحية السهم للأشهر الاثني عشر الماضية (TTM EPS) المحسوبة آليًا. وتؤكد إيرادات شهر أغسطس وحصة الشركة البالغة 72.5% من سوق المسابك في الربع الثاني أن خندقها التنافسي الآمن يتسع؛ ويظل المتغير الحاسم هو ما إذا كان بإمكان تقنية N2، والتغليف المتقدم، والقدرة الإنتاجية الخارجية الحفاظ على الهوامش ومعدل تحويل التدفقات النقدية، في وقت يسعر فيه السوق بالفعل سيادتها الدائمة.
-
تؤكد إيرادات شهر أغسطس وجود محرك نمو استثنائي. بلغت إيرادات شهر أغسطس غير المدققة مستوى قياسيًا قدره 514.81 مليار دولار تايواني جديد، بزيادة 53.3% على أساس سنوي، في حين ارتفعت إيرادات الفترة من يناير إلى أغسطس بنسبة 39.3% لتصل إلى 3.387 تريليون دولار تايواني جديد. ولا تعد هذه الطفرة نتاج منتج واحد: فقد مثلت الحوسبة عالية الأداء (HPC) في الربع الثاني 66% من الإيرادات، والهواتف الذكية 22%، وتقنيات 7 نانومتر وما دونها 77% من إيرادات رقائق السيليكون (الويفر). وتتمثل الآثار الاستثمارية في أن مسرعات الذكاء الاصطناعي، ووحدات XPU المخصصة، ووحدات المعالجة المركزية، وسيليكون الشبكات، والهواتف الذكية الرائدة تعزز مجمع القدرة الإنتاجية المتطورة نفسه.
-
تستحوذ TSMC على حصة أكبر من السوق من حيث الحجم والقيمة على حد سواء. ارتفعت شحنات رقائق السيليكون (الويفر) في الربع الثاني بنسبة 16.6% على أساس سنوي، وارتفعت الإيرادات بنسبة 36.0%، وتوسع هامش الربح الإجمالي بمقدار 9.1 نقطة مئوية ليصل إلى 67.7%. وبناءً على ذلك، نمت الإيرادات بمعدل أسرع بمرتين تقريبًا من حجم الشحنات، وهو ما يمثل دليلاً على مزيج عقد أكثر ثراءً، وتسعير أفضل، ومعدل استخدام أعلى. وتُقدّر شركة TrendForce أن TSMC استحوذت على 72.5% من إيرادات أكبر عشرة مسابك أشباه موصلات في الربع الثاني، ارتفاعًا من 70.2% في العام السابق، في حين استحوذت Samsung Foundry على 5.9% فقط. ويحقق هذا الخندق التنافسي رافعة تشغيلية ملموسة بدلاً من كونه مجرد سردية تكنولوجية.
-
جودة الأرباح قوية، ولكن التدفق النقدي الحر أصبح يمثل القيد الأساسي. بلغ التدفق النقدي التشغيلي للربع الثاني 783.36 مليار دولار تايواني جديد، وبلغ التدفق النقدي الحر 287.36 مليار دولار تايواني جديد بعد خصم نفقات رأسمالية بلغت 496.00 مليار دولار تايواني جديد. وارتفع التدفق النقدي الحر بنسبة 43.8% على أساس سنوي ولكنه انخفض بنسبة 17.5% على أساس ربع سنوي لأن النفقات الرأسمالية ارتفعت بوتيرة أسرع من توليد النقد. وبلغت النفقات الرأسمالية للنصف الأول من العام 26.8 مليار دولار أمريكي مقابل توجيهات العام بأكمله البالغة 52-56 مليار دولار أمريكي. وتستطيع شركة TSMC تمويل التوسع ذاتيًا وقد احتفظت باحتياطيات نقدية صافية تبلغ 2.486 تريليون دولار تايواني جديد، ومع ذلك، فإن كل مصنع إضافي يستهلك الآن جزءًا أكبر من ميزة الأرباح قبل أن تصل إلى المساهمين.
-
سعر السهم يعكس بالفعل الهيمنة المستمرة على الفئة. عند إغلاق 11 سبتمبر البالغ 433.19 دولارًا أمريكيًا وحوالي 5.186 مليار سهم معادل لإيصالات الإيداع الأمريكية (ADR)، تبلغ قيمة حقوق الملكية حوالي 2.25 تريليون دولار أمريكي. وتصل ربحية السهم المخففة المحسوبة آليًا لآخر 12 شهرًا (TTM) إلى حوالي 13.53 دولارًا أمريكيًا لكل إيصال إيداع أمريكي، مما يعني 32.0 ضعف أرباح آخر 12 شهرًا. ويؤدي حساب التدفق النقدي الحر للنصف الأول (H1 FCF) على أساس سنوي إلى تحقيق ما يقرب من 40.2 مليار دولار أمريكي وعائد تدفق نقدي حر بنسبة 1.8%. إن تحقيق السهم لمكاسب بنسبة 42.6% منذ بداية العام وحتى تاريخه ومكاسب بنسبة 67% على مدار عام واحد لا يترك مجالاً يذكر لتباطؤ دوري عادي، على الرغم من أن الشركة نفسها تستحق علاوة سعرية.
-
تعد الأطروحة إيجابية بشأن الشركة وحذرة بشأن السهم، مع وجود شروط انعكاس صريحة. ستتبدد المخاوف بشأن التقييم إذا جاءت إيرادات الربع الثالث بالقرب من منتصف النطاق الاسترشادي البالغ 45.2 مليار دولار أمريكي، وتجاوزت إيرادات شهر سبتمبر 464 مليار دولار تايواني جديد (NTD)، وظل هامش الربح الإجمالي عند 66% أو أعلى، وارتفع التدفق النقدي الحر السنوي (FCF) إلى ما فوق 50 مليار دولار أمريكي دون زيادة أخرى في الإنفاق الرأسمالي (capex). وفي المقابل، ستتفاقم هذه المخاوف إذا تراجع معدل استخدام العقد المتقدمة، أو انخفض هامش الربح الإجمالي عن 64%، أو ظلت أيام المخزون فوق 90 يوماً، أو ظل سعر إيصالات الإيداع الأمريكية (ADR) فوق 30 ضعف ربحية السهم لآخر 12 شهراً (TTM EPS) مع تباطؤ النمو إلى ما دون 25%.
إن سلسلة التشغيل إلى التقييم قابلة للتكرار. فقد بلغ إجمالي إيرادات شهري يوليو وأغسطس 982.39 مليار دولار تايواني جديد. ويتطلب الوصول إلى نقطة المنتصف لإيرادات الربع الثالث البالغة 45.2 مليار دولار أمريكي، بناءً على افتراض الإدارة البالغ 32 دولارًا تايوانيًا جديدًا لكل دولار أمريكي، حوالي 1.446 تريليون دولار تايواني جديد، مما يترك ما يقرب من 464.0 مليار دولار تايواني جديد لشهر سبتمبر. وسيكون ذلك أقل بنسبة 9.9% من المستوى القياسي لشهر أغسطس ولكنه يظل كافيًا لتلبية التوقعات الإرشادية. ويؤدي تطبيق نقطة المنتصف لهامش التشغيل البالغة 57% إلى تحقيق أرباح تشغيلية ربع سنوية تبلغ حوالي 824.4 مليار دولار تايواني جديد. وبناءً على ذلك، فإن إصدار بيانات أغسطس يدعم الربع المالي المتوقع؛ وتكمن مسألة التقييم في ما إذا كان معدل التشغيل الحالي هذا يمكن أن يتراكم لفترة كافية لتبرير مكرر ربحية يبلغ 32 ضعفًا تقريبًا للأرباح السابقة وعائد تدفق نقدي حر سنوي يقل عن 2%.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تُعد شركة TSMC مسبكًا مخصصًا لأشباه الموصلات: حيث يقوم العملاء بتصميم الرقائق، وتتولى TSMC تصنيعها باستخدام تقنيات المعالجة، وأنظمة المصانع، وتمكين التصميم، والتغليف المتقدم بشكل متزايد. وهي لا تنافس معظم عملائها من خلال بيع معالجات تحمل علامتها التجارية. هذا الحياد، المقترن بالريادة التكنولوجية وإنتاجية التصنيع، يتيح للعملاء، مثل مصممي الرقائق بدون مصانع (fabless) وشركات الأنظمة، ائتمان TSMC على تصميماتهم الأكثر قيمة. وقد حقق تصنيع رقاقات السيليكون ما يقرب من 86% من إيرادات عام 2025؛ بينما حققت عمليات التغليف والاختبار، وصنع الأقنعة، وخدمات التصميم، وعائدات حقوق الملكية النسبة المتبقية.
تجني الشركة الأرباح من خلال حجم إنتاج الرقاقات، وتسعير عقد التصنيع، ومزيج المنتجات، ومعدل استغلال القدرة الإنتاجية، والخدمات المصاحبة. وتحمل عقد التصنيع الرائدة تكاليف تطوير ومعدات مرتفعة، ولكنها تحظى أيضًا بأسعار أفضل وتجذب التطبيقات الأسرع نموًا. ويضيف التغليف المتقدم مثل ®CoWoS و®3DFabric قيمة بعد تصنيع الرقاقات ويمكنه تعزيز الطلب على عمليات التصنيع الأولية لأن مسرعات الذكاء الاصطناعي تتطلب حوسبة وذاكرة وتوصيلات بينية متكاملة. وعادةً ما يقدم العملاء طلبات التصنيع في وقت قريب من بدء الإنتاج، على الرغم من أن بعضهم يدفع إيصالات مؤقتة لحجز السعة.
تعلن TSMC عن مزيج المنصات بدلاً من قطاعات التشغيل المنفصلة. يقود قطاع الحوسبة عالية الأداء (HPC) حاليًا الجوانب الاقتصادية. في الربع الثاني، مثلّ هذا القطاع 66% من الإيرادات ونما بنسبة 20% على أساس ربع سنوي، في حين انخفضت إيرادات الهواتف الذكية بنسبة 4% على أساس ربع سنوي ومثلت 22%. توفر قطاعات السيارات، وإنترنت الأشياء (IoT)، والإلكترونيات الاستهلاكية الرقمية (DCE) تنوعًا ولكنها أصغر من أن تعوض أي تصحيح في مجال الذكاء الاصطناعي. وجغرافيًا، حقق العملاء الذين يقع مقرهم الرئيسي في أمريكا الشمالية 78% من إيرادات الربع الثاني، مما يتماشى مع الطلب الأقوى على الذكاء الاصطناعي ولكنه يركز أيضًا التعرض التجاري والسياسي.
|
المنصة / الخدمة
|
مزيج إيرادات الربع الثاني من عام 2026
|
التغيير المتعاقب
|
المنتجات والعملاء والاقتصاديات
|
رؤية البحث
|
|
HPC
|
66%
|
ارتفاع بنسبة 20%
|
مسرعات الذكاء الاصطناعي، ووحدات XPU المخصصة، ووحدات المعالجة المركزية (CPUs)، ورقاقات الشبكات ومراكز البيانات؛ وتدفع العقد الرائدة والتعبئة المتقدمة القيمة.
|
مجمع النمو والأرباح المهيمن؛ وحجمه يجعل TSMC المورد الأوسع لبنى الذكاء الاصطناعي المتنافسة.
|
|
الهاتف الذكي
|
22%
|
انخفاض بنسبة 4%
|
معالجات التطبيقات، وأجهزة المودم، ورقاقات الاتصال للأجهزة المحمولة المتميزة، والتي تتركز في فترات إطلاق الأجهزة الرائدة الموسمية.
|
لا يزال ركيزة أساسية للاستخدام، ولكنه أقل أهمية من الناحية الهيكلية مقارنة بـ HPC وحساس للقدرة الشرائية للمستهلكين.
|
|
إنترنت الأشياء
|
5%
|
ارتفاع بنسبة 4%
|
أجهزة التحكم في الأجهزة المتصلة، ومعالجات الحافة، والرقائق المتخصصة عبر قاعدة عملاء واسعة.
|
تنويع مفيد مع قوة تسعير أقل ومساهمة متواضعة للمجموعة.
|
|
السيارات
|
4%
|
ارتفاع بنسبة 15%
|
أنظمة ADAS، والترفيه المعلوماتي، والمتحكمات الدقيقة، والأجهزة المتعلقة بالطاقة ذات دورات تأهيل طويلة.
|
أعمال تتعافى وتتميز بالولاء والارتباط، ولكنها أصغر من أن تقود أرباح المجموعة على المدى القريب.
|
|
DCE وغيرها
|
3%
|
ارتفاع بنسبة تقارب 5%
|
الإلكترونيات الاستهلاكية بالإضافة إلى التغليف، والاختبار، والأقنعة، وخدمات التصميم، والإتاوات التي لا تشملها المنصات الرئيسية.
|
داعم من الناحية الاستراتيجية؛ فالتغليف المتقدم يكتسب أهمية أكبر مما يوحي به مزيج الفئات المتبقية المُعلن عنه.
|
ملاحظة: مزيج المنصات والتغييرات المتتالية هي إفصاحات من الشركة. يعني مصطلح DCE الأجهزة الإلكترونية الاستهلاكية الرقمية. لا تفصح شركة TSMC عن هوامش التشغيل على مستوى المنصة.
يوضح مزيج تقنيات التصنيع سبب تجاوز الإيرادات لشحنات الوحدات. حيث ساهمت تقنية N2 بنسبة 3% من إيرادات رقاقات الويفر في الربع الثاني في أول ربع مالي يُعلن عنه، وساهمت N3 بنسبة 30%، وN5 بنسبة 33%، وN7 بنسبة 11%. وكان مزيج العقد المتقدمة المشترك البالغ 77% أعلى بثلاث نقاط مئوية مقارنة بالربع الثاني من عام 2025. إن نقل العملاء إلى عقد أصغر يرفع من متوسط سعر البيع (ASP) ويخلق طلبًا أكبر على تمكين التصميم والتغليف، ولكن تكاليف زيادة الإنتاج الأولية تخفض هوامش الربح قبل نضوج معدلات الإنتاجية.
الأصل الأكثر قيمة ليس مصنعاً فرداً لإنتاج أشباه الموصلات. بل هو النظام القابل للتكرار الذي يربط بين البحث والتطوير لعمليات التصنيع، وأدوات تصميم العملاء، وتحسين معدل الإنتاجية، والمشتريات واسعة النطاق، والتنفيذ الموثوق. والقيود الأكثر أهمية هي كثافة رأس المال: إذ يتعين على شركة TSMC تخصيص المعدات قبل سنوات من تحقيق الإيرادات، في حين أن التنويع العالمي يجعل المصانع في مراحلها المبكرة أقل ربحية من الناحية الهيكلية مقارنة بالقدرة الإنتاجية الناضجة في تايوان.
مقاييس التشغيل الأساسية والتغييرات
المحفز المباشر هو الإصدار الشهري في 10 سبتمبر. بلغت إيرادات شهر أغسطس 514.81 مليار دولار تايواني جديد، بزيادة قدرها 10.1% عن شهر يوليو و53.3% عن العام السابق. وبلغت إيرادات الأشهر الثمانية الأولى 3.387 تريليون دولار تايواني جديد، بارتفاع بنسبة 39.3%. وتأتي هذه النتيجة بعد أن جاءت إيرادات الربع الثاني عند الحد الأقصى للتوجيهات، وهي تدعم نقطة المنتصف للربع الثالث دون الحاجة إلى تسجيل رقم قياسي شهري آخر.
|
المؤشر / الحدث
|
أحدث قيمة
|
المقارنة
|
الأساس
|
المغزى الاستثماري
|
|
إيرادات أغسطس
|
514.81 مليار دولار تايواني جديد
|
ارتفاع بنسبة 53.3% على أساس سنوي؛ وارتفاع بنسبة 10.1% على أساس شهري
|
الإيرادات الشهرية المجمعة غير المدققة وفقاً للمعايير الدولية للتقرير المالي لتايوان (TIFRS)
|
يؤكد الشهر القياسي أن الذكاء الاصطناعي والزيادات الموسمية في الهواتف الذكية تملأ القدرة الإنتاجية المتطورة للغاية.
|
|
إيرادات الفترة من يناير إلى أغسطس
|
3.387 تريليون دولار تايواني جديد
|
ارتفاع بنسبة 39.3% على أساس سنوي
|
الإيرادات الشهرية التراكمية غير المدققة
|
النمو قريب من توقعات الإدارة للعام بأكمله بالدولار الأمريكي والتي تزيد قليلاً عن 40%، على الرغم من فروق العملات.
|
|
إيرادات الربع الثاني
|
40.20 مليار دولار أمريكي
|
ارتفاع بنسبة 33.7% على أساس سنوي؛ وارتفاع بنسبة 12.0% على أساس ربع سنوي
|
المعايير الدولية للتقرير المالي لتايوان (TIFRS)؛ تحويل الشركة بالدولار الأمريكي
|
وصلت إلى الحد الأقصى للتوجيهات ووضعت أساساً مرتفعاً للربع الثالث.
|
|
هامش الربح الإجمالي / التشغيلي
|
67.7% / 60.3%
|
ارتفاع بمقدار 9.1 / 10.7 نقطة على أساس سنوي
|
الإفصاح الموحد للشركة
|
عوض كل من التسعير، ومزيج المنتجات، ونسبة الاستخدام بشكل أكثر من كافٍ التخفيف الناتج عن المصانع الخارجية في الربع الثاني.
|
|
مزيج N2 / N3 / N5 / N7
|
3% / 30% / 33% / 11%
|
77% مجتمعة
|
الحصة من إيرادات رقاقات السيليكون
|
تشكل العقد التقنية الرائدة المصدر الأساسي لمتوسط سعر البيع (ASP)، والحصة السوقية، وهامش الربح المتفوق.
|
|
التدفق النقدي التشغيلي (OCF) / النفقات الرأسمالية (capex) / التدفق النقدي الحر (FCF) للربع الثاني
|
783.36 / 496.00 / 287.36 مليار دولار تايواني جديد
|
ارتفع التدفق النقدي الحر بنسبة 43.8% على أساس سنوي؛ وانخفض بنسبة 17.5% على أساس ربع سنوي
|
التدفق النقدي الحر يساوي التدفق النقدي التشغيلي مطروحًا منه النفقات الرأسمالية
|
توليد النقد ممتاز، لكن وتيرة الاستثمار المتسارعة تمتص حصة متزايدة منه.
|
|
توقعات الربع الثالث
|
44.6–45.8 مليار دولار أمريكي
|
أعلى بنسبة 11%–14% مقارنة بالربع الثاني
|
يفترض سعر صرف 32 دولار تايواني جديد لكل دولار أمريكي
|
تشير أرقام شهري يوليو وأغسطس إلى أن إيرادات سبتمبر ستكون قريبة من 464 مليار دولار تايواني جديد عند نقطة المنتصف.
|
ملاحظة: يتم احتساب النمو على أساس شهري من الأرقام الشهرية للشركة. يتم احتساب النطاق المتتالي للربع الثالث مقارنة بإيرادات الربع الثاني البالغة 40.20 مليار دولار أمريكي. تستخدم مقارنات النقاط المئوية إفصاحات الشركة غير المقربة.
ارتفع صافي الدخل المعلن عنه للربع الثاني بنسبة 77.4%، ولكن أرباح التخلص وإعادة التقييم بالقيمة السوقية لأسهم VIS البالغة 63.20 مليار دولار تايواني جديد أدت إلى تضخيم الدخل غير التشغيلي. ومع ذلك، ارتفع الدخل التشغيلي بنسبة 65.4%، لذا فإن النتيجة الأساسية كانت قوية حتى بعد استبعاد هذه الأرباح. والتغيير المستقبلي الأكثر أهمية هو الهامش: إذ تتوقع الإدارة أن يؤدي تسريع إنتاج تقنية N2 إلى تقليص هامش الربح الإجمالي للنصف الثاني بمقدار ثلاث إلى أربع نقاط مئوية، وأن تؤدي المصانع الخارجية إلى تقليص هامش الربح الإجمالي بمقدار نقطتين إلى ثلاث نقاط في البداية، لتتسع لاحقاً إلى ثلاث إلى أربع نقاط.
ارتفعت أيام المخزون من 76 إلى 87 يوماً على أساس سنوي، ويعود ذلك أساساً إلى تسريع إنتاج تقنية N2، في حين ارتفعت أيام الذمم المدينة من 23 إلى 29 يوماً. وتعد هذه الارتفاعات قابلة للإدارة إلى جانب نمو الإيرادات بنسبة 36% وصافي نقد يبلغ 2.486 تريليون دولار تايواني جديد، لكنها تحدد الموضع الذي قد يظهر فيه تحول فائض المعروض أولاً. وتؤكد الإيرادات الشهرية القوية حالياً أن تراكم المخزون هو تراكم إنتاجي وليس بغرض المضاربة.
3. الجودة الأساسية
|
المقياس
|
2023
|
2024
|
2025
|
النصف الأول من عام 2026
|
رؤية البحث
|
|
الإيرادات
|
2.162 تريليون دولار تايواني جديد
|
2.894 تريليون دولار تايواني جديد
|
3.809 تريليون دولار تايواني جديد
|
2.404 تريليون دولار تايواني جديد
|
تسارع النمو من 33.9% في عام 2024 إلى 31.6% في عام 2025 و35.6% في النصف الأول من عام 2026.
|
|
هامش الربح الإجمالي
|
54.4%
|
56.1%
|
59.9%
|
67.0%
|
أدى مزيج عقد التصنيع ومعدل الاستخدام والتسعير إلى تحقيق وفورات اقتصادية هامشية استثنائية.
|
|
هامش الربح التشغيلي
|
42.6%
|
45.7%
|
50.8%
|
59.3%
|
تعتبر الرافعة التشغيلية أوضح دليل على أن شركة TSMC تستحوذ على الحصة الأكبر من أرباح الذكاء الاصطناعي.
|
|
صافي الدخل العائد للشركة الأم
|
851.74 مليار دولار تايواني جديد
|
1.158 تريليون دولار تايواني جديد
|
1.698 تريليون دولار تايواني جديد
|
1.279 تريليون دولار تايواني جديد
|
يشمل نمو النصف الأول البالغ 68.3% مكاسب شركة VIS في الربع الثاني، ولكنه لا يزال يتخلف بشكل ملموس عن جودة الدخل التشغيلي.
|
|
التدفق النقدي التشغيلي
|
1.242 تريليون دولار تايواني جديد
|
1.826 تريليون دولار تايواني جديد
|
2.275 تريليون دولار تايواني جديد
|
1.482 تريليون دولار تايواني جديد
|
يتناسب توليد النقد طردياً مع الأرباح على الرغم من ارتفاع الاحتياجات من رأس المال العامل.
|
|
النفقات الرأسمالية / التدفق النقدي الحر
|
949.82 / 292.15 مليار دولار تايواني جديد
|
956.01 / 870.17 مليار دولار تايواني جديد
|
1.272 / 1.003 تريليون دولار تايواني جديد
|
846.77 / 635.58 مليار دولار تايواني جديد
|
لا يزال التدفق النقدي الحر إيجابياً، ولكن كثافة النفقات الرأسمالية في النصف الأول ارتفعت إلى 35.2% من الإيرادات.
|
|
النقد والأوراق المالية القابلة للتداول / الديون التي تحمل فوائد
|
غير معروض
|
2.422 تريليون دولار تايواني جديد / غير معروض
|
3.069 / 1.033 تريليون دولار تايواني جديد
|
NTD 3.518 / 1.032 تريليون
|
توفر الميزانية العمومية لصافي النقد حماية استراتيجية ودورية كبيرة.
|
ملاحظة: تستخدم البيانات السنوية معايير TIFRS كما ورد في النموذج 20-F لعام 2025. النصف الأول من عام 2026 غير مدقق. يعادل التدفق النقدي الحر (FCF) التدفق النقدي التشغيلي مطروحًا منه النفقات الرأسمالية. النقد والأوراق المالية والديون للنصف الأول هي أرصدة 30 يونيو، وليست تدفقات للفترة.
النمو والهوامش. الجودة الأساسية استثنائية. فمن عام 2023 إلى عام 2025، زادت الإيرادات بنسبة 76%، وتوسع الهامش التشغيلي بمقدار 8.2 نقطة مئوية، وتضاعف صافي الدخل العائد للشركة الأم تقريبًا. ورفع النصف الأول من عام 2026 الهامش التشغيلي بمقدار 8.5 نقطة أخرى على أساس سنوي. هذا هو المزيج الذي يريده المستثمرون من أصل نادر: حجم قوي، وقيمة متزايدة لكل رقاقة، ورافعة تشغيلية.
التدفق النقدي والنفقات الرأسمالية. يُعد التحويل النقدي جيدًا بالقيمة المطلقة، ولكنه أضعف مما يشير إليه الهامش المحاسبي. فقد عادل التدفق النقدي التشغيلي للنصف الأول 61.6% من الإيرادات، في حين استهلك الإنفاق الرأسمالي ما نسبته 35.2%، مما يترك التدفق النقدي الحر عند 26.4% من الإيرادات. ويؤدي حساب التدفق النقدي الحر للنصف الأول على أساس سنوي إلى تحقيق ما يقارب 1.271 تريليون دولار تايواني جديد، أو 40.2 مليار دولار أمريكي بمعدل 31.6 دولار تايواني جديد لكل دولار أمريكي. ومقارنة بالقيمة الرأسمالية للأسهم القريبة من 2.25 تريليون دولار أمريكي، فإن العائد الضمني يبلغ 1.8% فقط. ويدفع المستثمرون مقابل عوائد القدرة الإنتاجية المستقبلية قبل أن تساهم تلك المصانع بالكامل.
الميزانية العمومية وتخصيص رأس المال. تجاوزت النقدية والأوراق المالية القابلة للتداول لشهر يونيو الديون الحاملة للفائدة بمقدار 2.486 تريليون دولار تايواني جديد. وتستطيع الشركة تمويل برنامج الإنفاق الرأسمالي الموجه البالغ 52-56 مليار دولار أمريكي من العمليات مع الاستمرار في دفع توزيعات الأرباح. وعلى عكس مصانع أشباه الموصلات الأضعف، لا تحتاج شركة TSMC إلى رأس مال خارجي لإثبات كفاءة عقدة تصنيعية جديدة. وبالتالي، فإن تخصيص رأس المال سليم استراتيجيًا، ولكن معدل العائد المطلوب الأدنى المتضمن في سعر السهم يمثل تحديًا كبيرًا.
الخلاصة الأساسية. إن الأعمال قوية للغاية. المتغير الفردي الأكثر أهمية هو العائد النقدي على تقنية N2، والتغليف المتقدم، والمصانع الخارجية: يجب أن يظل نمو الإيرادات مرتفعًا بما يكفي لكي لا يؤدي العائد الأولي وتخفيف الأثر الجغرافي إلى خفض هامش الربح الإجمالي دون منتصف الستينيات، أو حصر عائد التدفق النقدي الحر دون 2%.
4. الصناعة والمشهد التنافسي
الصناعة ذات الصلة هي مسابك الرقائق التجارية، وليست كامل سوق أشباه الموصلات. وتتضمن مقارنات حصة الإيرادات مبيعات المسابك الخارجية، وقد تختلف في معالجة التغليف، والرقائق الداخلية، والعملة. ويعد إطار عمل إيرادات أفضل عشرة مسابك من TrendForce هو القاسم المشترك الأقرب حاليًا؛ في حين توفر تقارير الشركات وبياناتها المالية معلومات أكثر موثوقية عن الهوامش ورأس المال. وتظهر ميزة TSMC بشكل أكبر في الشرائح المنطقية الرائدة والتغليف المتقدم، بينما تركز UMC وGlobalFoundries بشكل أكبر على التقنيات الناضجة والمتخصصة. وتبني Intel قطاع مسابك خارجية ولكنها لا تزال تصنع في الغالب لمجموعات المنتجات الخاصة بها.
|
البعد التنافسي
|
مكانة TSMC القابلة للتحقق
|
مؤشر النطاق والقيود
|
المنافسون الرئيسيون / البدائل
|
تداعيات النمو والتقييم
|
|
نطاق المسبك
|
تقدر TrendForce نسبة 72.5% من إيرادات المسابك العشرة الأوائل في الربع الثاني.
|
حصة الإيرادات، وليس حجم الرقاقات أو حصة سعة العقد الرائدة.
|
Samsung Foundry و SMIC و UMC و GlobalFoundries و Intel Foundry.
|
يوزع النطاق الواسع تكاليف البحث والتطوير وخبرات المعدات على أوسع قاعدة طلب.
|
|
العقد الرائدة
|
دخلت تقنية N2 مرحلة الإنتاج الضخم في عام 2025 وساهمت بنسبة 3% من إيرادات الرقاقات في الربع الثاني من عام 2026؛ بينما ساهمت تقنية N3 بنسبة 30%.
|
لا يكشف مزيج الإيرادات عن السعة المطلقة أو عوائد العملاء.
|
Samsung SF2 و Intel 18A؛ يمكن للعملاء تأخير عمليات الانتقال أو استخدام عقد أقدم.
|
الزيادات الناجحة في الإنتاج تحافظ على متوسط سعر البيع (ASP) وتضمن تصميمات الجيل القادم.
|
|
التغليف المتقدم
|
يربط CoWoS و 3DFabric® الطلب على المسرعات وذاكرة النطاق العريض العالي (HBM) والترابط البيني برقاقات التصنيع الأمامية.
|
لا تفصح TSMC بشكل منفصل عن إيرادات التغليف الربع سنوية أو هامش أرباحها.
|
عروض سامسونج المتكاملة، وتقنيات EMIB/Foveros من إنتل، ومزودي خدمات OSAT، والبدائل المصممة من قبل العملاء.
|
التغليف يزيد من حصة الإنفاق ولكنه يضيف اختناقًا آخر في القدرة الإنتاجية.
|
|
ثقة العملاء والنظام البيئي
|
حيادية المسبك المخصص، وتمكين التصميم عبر منصة الابتكار المفتوحة (OIP)، والدعم الواسع للملكية الفكرية (IP) وأدوات أتمتة التصميم الإلكتروني (EDA)، والتنفيذ متعدد العقد.
|
أكبر عشرة عملاء مثلوا 78% من إيرادات عام 2025؛ ومثل أكبر عميلين 19% و17%.
|
تجمع سامسونج وإنتل بين عمليات المنتجات وعمليات المسبك؛ بينما يتنافس الأقران في العقد الناضجة على التكلفة والوفرة.
|
تدعم الحيادية الحصة السوقية، بينما يضخم التركيز أي دورة خاصة بالعملاء الكبار.
|
|
القدرة الإنتاجية العالمية والتكلفة
|
حجم الإنتاج في تايوان بالإضافة إلى التوسع في أريزونا واليابان وأوروبا؛ مع التخطيط لإنشاء 13 مصنعًا للتقنيات المتقدمة والتغليف في تايوان على مدى عدة سنوات.
|
يُتوقع أن تؤدي عمليات التوسع الخارجي إلى تقليص الهامش الإجمالي بمقدار نقطتين إلى أربع نقاط مئوية حسب المرحلة.
|
القدرة الإنتاجية المدعومة في الولايات المتحدة وكوريا والصين واليابان وأوروبا.
|
تتحسن المرونة الجغرافية، لكن التكلفة الهيكلية ترتفع ويصبح التنفيذ أكثر صعوبة.
|
|
الشركة / الأعمال
|
أحدث فترة مماثلة
|
الإيرادات / حجم الأعمال
|
النمو / الهامش
|
سياق الإنتاج ورأس المال
|
الخلاصة التنافسية
|
|
TSMC
|
الربع الثاني من عام 2026
|
40.20 مليار دولار أمريكي؛ حصة مسبك تبلغ 72.5%
|
نمو الإيرادات بنسبة 33.7% على أساس سنوي؛ هامش ربح إجمالي بنسبة 67.7%
|
26.8 مليار دولار أمريكي نفقات رأسمالية للنصف الأول؛ تقنية N2 بنسبة 3% والعقد المتقدمة بنسبة 77% من إيرادات الرقاقات.
|
الفائز الواضح: ينمو بشكل أسرع من السوق مع توسيع الهوامش والحصة السوقية.
|
|
مسبك سامسونج
|
الربع الثاني من عام 2026
|
حوالي 3.26 مليار دولار أمريكي؛ حصة مسبك تبلغ 5.9%
|
ارتفاع بنسبة 1.8% على أساس ربع سنوي؛ لم يُكشف عن الهامش بشكل منفصل
|
تسريع إنتاج منتجات الهواتف المحمولة من الجيل الثاني بدقة 2 نانومتر، ومنتجات LPU والقوالب الأساسية بدقة 4 نانومتر؛ مع استهداف تحقيق نمو برقمين في النصف الثاني.
|
منافس تكنولوجي، لكنه يفقد حصته النسبية من الإيرادات على الرغم من تحسن أرباح المسبك.
|
|
مسبك إنتل
|
الربع الثاني من عام 2026
|
إيرادات القطاع بقيمة 5.77 مليار دولار أمريكي؛ و0.29 مليار دولار أمريكي خارجية
|
نمو بنسبة 31% على أساس سنوي؛ هامش تشغيلي سلبي بنسبة 36%
|
دخلت تقنية Intel 18A-P مرحلة الإنتاج التجريبي؛ ولا يزال معظم نشاط القطاع داخلياً، وبلغت خسائر الربع الثاني 2.09 مليار دولار أمريكي.
|
التقدم في تقنية التصنيع حقيقي، لكن النطاق الخارجي والجدوى الاقتصادية لا يزالان متأخرين كثيراً عن TSMC.
|
|
يو إم سي
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 2.18 مليار دولار أمريكي
|
نمو بنسبة 17.0% على أساس سنوي؛ هامش ربح إجمالي بنسبة 32.5%
|
معدل استخدام بنسبة 85%؛ شكلت تقنية 22/28 نانومتر 37% من الإيرادات؛ تم رفع الإنفاق الرأسمالي لعام 2026 إلى 2.0 مليار دولار أمريكي.
|
رائد في مجال العقد الناضجة مع تحسن في معدل الاستخدام، ولكنه ليس بديلًا مباشرًا للتقنيات الرائدة الأكثر تطورًا.
|
|
غلوبل فاوندريز
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 1.79 مليار دولار أمريكي
|
نمو بنسبة 6% على أساس سنوي؛ هامش ربح إجمالي بنسبة 28.3%
|
التصنيع المتخصص والإقليمي؛ بلغت التدفقات النقدية التشغيلية للربع الثاني 405 مليون دولار أمريكي، في حين كانت التدفقات النقدية الحرة المعدلة سالبة بقيمة 3 ملايين دولار أمريكي.
|
انكشاف متخصص مربح، ولكن النمو والعوائد النقدية تتخلف عن نموذج TSMC المدفوع بالذكاء الاصطناعي.
|
ملاحظة: تختلف الفترات والتعاريف. إيرادات وحصة Samsung Foundry هي تقديرات من TrendForce؛ ولا تكشف Samsung عن بيان دخل مستقل لقطاع التصنيع (Foundry). يتضمن قطاع Intel Foundry ما قيمته 5.48 مليار دولار أمريكي من عمليات الاستبعاد بين القطاعات ولا يقارن بالمبيعات التجارية. تركز UMC وGlobalFoundries على مزيج مختلف من العقد. هامش الربح الإجمالي لشركة TSMC موحد وليس مقتصرًا على قطاع التصنيع فقط، لأن الشركة تعمل بشكل أساسي كجهة لتصنيع الرقائق.
تُعد TSMC الفائز الحاسم في هذا المجال؛ حيث تجاوزت إيراداتها للربع الثاني 12 ضعف الإيرادات المقدرة لشركة Samsung Foundry، مع زيادة حصتها السوقية وتوسع هوامش أرباحها. ورغم أن سامسونج تحرز تقدماً تقنياً وتجارياً في تقنيات 2 نانومتر وقوالب قاعدة HBM، فإن حصتها البالغة 5.9% تُظهر أن هذا التقدم لم يغير بعد اقتصاديات القطاع. وتكتسب إنجازات إنتل في عملية 18A أهمية استراتيجية، ومع ذلك، فإن 293 مليون دولار أمريكي فقط من إيرادات قطاع المسبك (Foundry) للربع الثاني كانت خارجية، وسجل هذا القطاع خسائر بلغت 2.09 مليار دولار أمريكي. ولا يزال نموذج TSMC التجاري المحايد، وقاعدة عملائها الواسعة، ونظام الإنتاجية الناضج لديها متفوقين بفارق كبير.
تحقق UMC أيضاً نجاحاً ملموساً في العقد الناضجة (mature nodes)؛ حيث يشير معدل تشغيل بنسبة 85%، ونمو بنسبة 17%، وارتفاع النفقات الرأسمالية إلى تحسن الطلب. من جانبها، تحقق شركة GlobalFoundries أرباحاً وتتمتع بأهمية استراتيجية للإمدادات المتخصصة والإقليمية. ومع ذلك، لا تُعد أي منهما بديلاً شاملاً للقدرة الإنتاجية المتقدمة لشركة TSMC. ونتيجة لذلك، أصبحت أرباح سوق المسبك أكثر تركيزاً، على الرغم من قيام حكومات متعددة بدعم القدرات الإنتاجية المحلية.
تُعد شركة TSMC مستفيداً صافياً من الإنفاق على البنية التحتية للذكاء الاصطناعي، لأن كل مسرع رئيسي ومعمارية حوسبة مخصصة تقريباً يمكن أن تصبح عميلاً لها. وتكمن المخاطرة في أن الهيمنة تخلق أعباءً تتعلق بالتقييم والسياسات معاً: فسيقوم العملاء بتمويل بدائل، وستطالب الحكومات بالتنوع الجغرافي، وسيقوم المستثمرون برسملة هوامش الأرباح القصوى كما لو كانت دائمة.
5. المخاطر الرئيسية
-
تطبيع الطلب على الذكاء الاصطناعي. إذا قام مزودو الخدمات السحابية بإبطاء نشر المسرعات أو السيليكون المخصص وتراجع نمو الحوسبة عالية الأداء (HPC) إلى ما دون 20٪، فإن معدل استغلال التقنيات الرائدة سينخفض. وسيتباطأ نمو الإيرادات بشكل أسرع من الإهلاك، مما يضغط على هامش الربح الإجمالي ومضاعف الأرباح المتميز.
-
مخاطر تسريع إنتاج N2 ومعدل العائد. مثلت تقنية N2 نسبة 3٪ من إيرادات رقاقات الويفر في الربع الثاني، ومن المتوقع أن تؤدي إلى تقليص هامش الربح الإجمالي للنصف الثاني بمقدار ثلاث إلى أربع نقاط. وإذا استغرق تحسين معدل العائد وقتاً أطول أو تأخرت تصميمات العملاء، فسيرتفع المخزون والإهلاك قبل الإيرادات، مما يدفع هامش الربح الإجمالي إلى ما دون نطاق منتصف الستينيات الاسترشادي.
-
اقتصاديات المصانع الخارجية. تتوقع شركة TSMC أن يؤدي التوسع الخارجي إلى تقليص هامش الربح الإجمالي بمقدار نقطتين إلى ثلاث نقاط في البداية ومن ثلاث إلى أربع نقاط لاحقاً. وقد تؤدي العوامل السلبية المتعلقة بالعمالة، والإنشاءات، والموردين، ومعدل الاستخدام إلى زيادة هذا التقليص، مما يقلل من العائد النقدي على عمليات التوسع في أريزونا واليابان وأوروبا.
-
تركيز العملاء. حقق أكبر عشرة عملاء 78% من إيرادات عام 2025؛ وحقق أكبر عميلين 19% و17%. ومن شأن تأخير المنتج، أو قرار الإنتاج الداخلي، أو تصحيح المخزون، أو تغير القدرة التفاوضية لدى عميل رئيسي أن يؤثر على معدل الاستخدام ومزيج المنتجات قبل أن يتغير الطلب الأوسع على أشباه الموصلات.
-
التعرض للمخاطر الجيوسياسية والتجارية. لا تزال معظم عمليات الإنتاج والإدارة المتقدمة في تايوان، في حين جاءت 78% من إيرادات الربع الثاني من عملاء يقع مقرهم الرئيسي في أمريكا الشمالية. وقد تؤدي النزاعات، أو الحصار، أو العقوبات، أو ضوابط التصدير، أو القيود المفروضة على العملاء بموجب السياسات إلى تعطيل الإنتاج أو خفض مضاعف التقييم حتى دون حدوث انخفاض فوري في الأرباح.
-
المنافسة واعتماد العملاء على مصادر توريد بديلة. يمكن لشركتي سامسونج وإنتل قبول عوائد أقل على المدى القريب لتأسيس منظومة عمل بدقة 2 نانومتر أو 18A. وإذا حققت أي منهما إنتاجية تنافسية ونطاقًا خارجيًا، فقد ينقل العملاء التصاميم الهامشية لتعزيز المرونة، مما يضعف قوة تسعير وحصة TSMC السوقية.
-
كثافة رأس المال وانكماش التدفقات النقدية الحرة. استهلك الإنفاق الرأسمالي في النصف الأول 35.2% من الإيرادات. وإذا تجاوز الإنفاق الرأسمالي السنوي 56 مليار دولار أمريكي بينما ظل التدفق النقدي الحر السنوي أقل من 40 مليار دولار أمريكي، فإن عائد التدفق النقدي الحر الحالي الذي يقل عن 2% سيصبح سمة هيكلية بدلاً من أن يكون أثرًا مؤقتًا لمرحلة النمو المتسارع.
-
انكماش التقييم. عند حوالي 32 ضعف ربحية السهم للاثني عشر شهرًا الماضية (TTM EPS) بعد تحقيق عوائد قوية على مدار 12 شهرًا، تتطلب إيصالات الإيداع الأمريكية (ADR) نموًا وهوامش ربح مستدامة. إن حدوث تباطؤ إلى ما دون 25%، أو انخفاض الهامش الإجمالي عن 64%، أو حدوث زيادة عامة في معدلات خصم الأسهم قد يؤدي إلى انكماش المضاعف حتى لو ظلت TSMC رائدة في هذا القطاع.
6. قائمة المراقبة
-
إيرادات شهر سبتمبر: من شأن تحقيق 464 مليار دولار تايواني جديد أو أكثر أن يدعم نقطة المنتصف لتوجيهات الربع الثالث؛ في حين أن تحقيق أقل من 440 مليار دولار تايواني جديد قد يعني إنهاء الربع بالقرب من الحد الأدنى ما لم تساعد العملة.
-
إيرادات وهوامش الربع الثالث: إن تحقيق إيرادات تقترب من 45.2 مليار دولار أمريكي أو تتجاوزها، مع هامش إجمالي عند 66% أو أكثر، يعزز هذه الفرضية. أما انخفاض الهامش الإجمالي عن 64% فسيشير إلى تخفيف أكبر لتقنية N2 أو العمليات الخارجية.
-
النمو الشهري: يؤكد النمو المستدام على أساس سنوي بنسبة تفوق 30% أن الطلب على الذكاء الاصطناعي يعوض الضعف الاستهلاكي. في حين أن الهبوط إلى ما دون 20% لشهرين متتاليين قد يشير إلى العودة للمستويات الطبيعية.
-
مزيج وعائد تقنية N2: إن ارتفاع مزيج إيرادات تقنية N2 إلى ما فوق 5% مع استقرار الهامش الإجمالي في منتصف الستينيات من شأنه أن يظهر نمواً صحياً. بينما يؤدي ارتفاع المزيج مع هامش يقل عن 64% إلى إضعاف الجدوى الاقتصادية.
-
مزيج ونمو الحوسبة عالية الأداء (HPC): إن بقاء الحوسبة عالية الأداء (HPC) فوق 65% من الإيرادات ونموها بنسبة 15% على الأقل على أساس ربع سنوي سيعزز دور شركة TSMC كعنق زجاجة رئيسي في قطاع الذكاء الاصطناعي العريض.
-
المخزون والذمم المدينة: إن عودة أيام المخزون إلى ما دون 85 يومًا وأيام الذمم المدينة إلى ما دون 28 يومًا من شأنها تحسين جودة التدفقات النقدية. في حين أن تجاوز المخزون لـ 90 يومًا بالتزامن مع تباطؤ المبيعات الشهرية سيكون بمثابة تحذير.
-
النفقات الرأسمالية (Capex) والتدفقات النقدية الحرة (FCF): من شأن النفقات الرأسمالية للعام بأكمله التي تتراوح بين 52 و56 مليار دولار أمريكي والتدفق النقدي الحر السنوي الذي يزيد عن 50 مليار دولار أمريكي أن يدعم التقييم. أما إذا كان التدفق النقدي الحر أقل من 40 مليار دولار أمريكي مع نفقات رأسمالية أعلى، فإن ذلك سيضعفه.
-
حصة المسبك: تؤكد حصة TrendForce البالغة 72% أو أكثر الريادة؛ في حين أن التراجع إلى ما دون 70% بالتزامن مع تحقيق سامسونج أو إنتل لمكاسب خارجية من شأنه أن يمثل تحديًا لسردية الخندق التنافسي.
-
اقتصاديات النظراء: راقب إشارات الربحية المستقلة لـ Samsung Foundry، والإيرادات الخارجية والخسائر التشغيلية لـ Intel Foundry، ومعدل استخدام UMC، والهامش الإجمالي لشركة GlobalFoundries. يجب أن تستمر TSMC في النمو بشكل أسرع مع ميزة هامش إجمالي لا تقل عن 30 نقطة مقارنة بالنظراء في العقد الناضجة.
-
التقييم: مكرر الأرباح اللاحق الأقل من 27 ضعفًا مع زخم تشغيلي غير متغير من شأنه أن يحسن نسبة المخاطرة إلى المكافأة. أما إذا تجاوز 32 ضعفًا مع تباطؤ النمو إلى ما دون 30%، فإن ذلك سيجعل السهم يعتمد بشكل متزايد على توسع المكرر.
7. المصادر