الكاتب: أبحاث LBank المحلل: لودو
إخلاء مسؤولية: تم إعداد هذا التقرير وتحليله استناداً إلى معلومات متاحة علنًا، وهو مخصص فقط لمشاركة المعلومات ومناقشة الأبحاث. ولا يشكل نصيحة استثمارية، أو توصية بشأن الأوراق المالية، أو تعليمات تداول، أو أي ضمان لتحقيق عوائد. قد تتغير عمليات الشركة، والتقييمات، وأسعار السوق، وتوقعات الإجماع المناقشة هنا بمرور الوقت. يجب على القراء التحقق بشكل مستقل من البيانات واتخاذ قراراتهم الخاصة.
1. الخلاصة الرئيسية
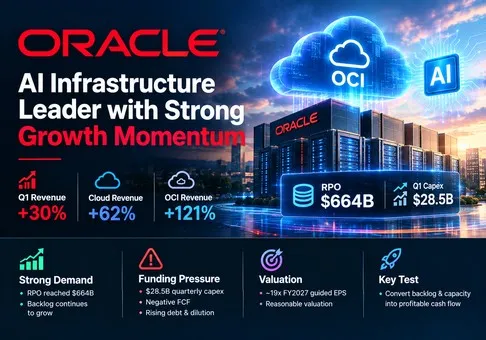
الرؤية العامة: أصبحت شركة أوراكل الآن شركة بنية تحتية للذكاء الاصطناعي عالية النمو مرتبطة بقطاع قواعد بيانات وتطبيقات مستدام، ويبدو تقييم أسهمها معقولاً مع انحياز إيجابي للمخاطر مقابل الأرباح بعد إعادة الضبط إلى ما يقرب من 19 ضعف ربحية السهم الموجهة غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً (non-GAAP) للسنة المالية 2027. المتغير الحاسم ليس الطلب — حيث نمت إيرادات البنية التحتية السحابية لأوراكل (OCI) في الربع الأول من السنة المالية 2027 بنسبة 121% — بل ما إذا كان بإمكان تمويل العملاء والاستخدام والأرباح التشغيلية مواكبة برنامج رأس المال الذي تطلب 28.5 مليار دولار أمريكي من النفقات الرأسمالية الربع سنوية و20 مليار دولار أمريكي من الأسهم العادية الجديدة.
-
التسارع السحابي حقيقي وذو أثر اقتصادي كبير. ارتفعت إيرادات الربع الأول بنسبة 30% لتصل إلى 19.35 مليار دولار أمريكي، ونمت إيرادات الخدمات السحابية بنسبة 62% لتصل إلى 11.61 مليار دولار أمريكي، وارتفعت إيرادات OCI بنسبة 121% لتصل إلى 7.39 مليار دولار أمريكي. ووفرت أوراكل (Oracle) سعة إضافية لمراكز البيانات بلغت 850 ميجاواط وأكثر من 300,000 وحدة معالجة رسومية (GPU) خلال الربع سنوي. وأضافت OCI ما قيمته 4.04 مليار دولار أمريكي من الإيرادات على أساس سنوي —وهو ما يزيد عن إجمالي قاعدة OCI الربع سنوية للعام السابق بأكملها مضافة مرة أخرى— مما يعني أن أوراكل لم تعد تكتفي بمجرد تقديم وعود بالانتقال إلى السحابة القائمة على الذكاء الاصطناعي. ويدعم هذا النطاق مضاعف نمو أعلى مما حققته أعمال قواعد البيانات التقليدية.
-
إن حجم الطلبات المتراكمة استثنائي، ولكن جودتها تظل أكثر أهمية من حجمها الإجمالي المعلن. وصلت الالتزامات التعاقدية المتبقية (RPO) إلى 664 مليار دولار أمريكي، بزيادة قدرها 209 مليارات دولار أمريكي على أساس سنوي، بعد تسجيل عقود سحابية جديدة للذكاء الاصطناعي بقيمة تزيد عن 30 مليار دولار أمريكي في الربع الأول. وتبلغ الأعمال المتراكمة 9.9 ضعف إيرادات السنة المالية 2026، ومع ذلك فإن الاعتراف بالإيرادات يعتمد على تسليم مراكز البيانات، وجاهزية العملاء، ومدة العقود، والجدارة الائتمانية للعملاء. وتتمثل الآثار الاستثمارية في أن تنفيذ الإمدادات واقتصاديات العقود، بدلاً من الطلب من العملاء الجدد، هي ما يحدد الآن مسار الإيرادات والعوائد.
-
يبالغ التدفق النقدي المعلن عنه في تقدير الاقتصاديات ذاتية التمويل. بلغت التدفقات النقدية التشغيلية 23.10 مليار دولار أمريكي، ولكن 11.36 مليار دولار أمريكي جاءت من مدفوعات مقدمة من العملاء تحتوي على مكون تمويلي هام. وبلغت النفقات الرأسمالية 28.50 مليار دولار أمريكي، مما أدى إلى تسجيل تدفق نقدي حر سالب معلن بقيمة 5.40 مليار دولار أمريكي. وباستبعاد تلك المدفوعات المقدمة الشبيهة بالتمويل، يتبقى ما يقرب من 11.74 مليار دولار أمريكي من التدفقات النقدية التشغيلية الأساسية، وتدفق نقدي سالب بقيمة 16.76 مليار دولار أمريكي بعد النفقات الرأسمالية. وبلغ صافي النفقات النقدية الإضافية لشركة أوراكل للنفقات الرأسمالية 17.97 مليار دولار أمريكي بعد المدفوعات المقدمة من العملاء والتمويل قصير الأجل. إن تمويل النمو يجري بطريقة أكثر ذكاءً مما توحي به النفقات الرأسمالية المعلنة، ولكنه لم يصل بعد إلى مرحلة التمويل الذاتي العضوي.
-
تراجع التقييم إلى مستوى يعوض مخاطر التنفيذ، ولكن الرافعة المالية تمنع وصف السهم بأنه رخيص بوضوح. إن استخدام السعر المرجعي لتعاملات ما بعد الإغلاق في 10 سبتمبر والبالغ 153.50 دولارًا أمريكيًا والأسهم المخففة للربع الأول البالغة 3.00 مليار سهم يشير ضمناً إلى قيمة حقوق ملكية تقارب 460.5 مليار دولار أمريكي. وبإضافة ما يقرب من 88.3 مليار دولار أمريكي من صافي الديون، نحصل على قيمة للمنشأة تقارب 548.8 مليار دولار أمريكي، أو حوالي 6.1 ضعف الحد الأدنى لمستهدف الإيرادات الذي حددته الإدارة للسنة المالية 2027 والبالغ 90 مليار دولار أمريكي. ويعادل السعر نفسه حوالي 19.0 ضعف ربحية السهم المتوقعة غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا (non-GAAP) للسنة المالية 2027 والبالغة 8.10 دولار أمريكي. ويُعد هذا جذابًا بالنسبة لنمو الإيرادات على المدى القريب بنسبة تزيد عن 30%، ولكن فقط إذا لم يمتص الاستهلاك والفائدة وتخفيف الأسهم الجوانب التشغيلية الإيجابية الصعودية.
-
تحتوي الأطروحة الإيجابية على نقاط تفنيد واضحة. ويقوى هذا الموقف إذا استقر نمو إيرادات الربع الثاني عند نقطة المنتصف البالغة 32% أو تجاوزها، ووصل نمو الخدمات السحابية إلى ما لا يقل عن نقطة المنتصف البالغة 68%، وظل الهامش التشغيلي المحتسب وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP) فوق 33%، وتراجع صافي النفقات النقدية الرأسمالية دون النفقات الرأسمالية المعلن عنها مع توسع التمويل المقدم من العملاء. وفي المقابل، يضعف إذا انخفض نمو البنية التحتية السحابية لأوراكل (OCI) عن 100% قبل أن تخف قيود السعة، أو إذا تعطل نمو الالتزامات التعاقدية المتبقية (RPO) دون وتيرة تحويل أسرع، أو ارتفع عدد الأسهم المخففة إلى أكثر من 3.1 مليار سهم، أو ظل صافي الإنفاق النقدي الربع سنوي يتجاوز 20 مليار دولار أمريكي. ويتعين على شركة أوراكل تحويل هذه السعة إلى استغلال مربح قبل أن تصبح أسواق رأس المال هي نموذج أعمالها الدائم.
إن سلسلة التشغيل إلى التقييم قابلة للتكرار. فقد ارتفعت إيرادات OCI للربع الأول بمقدار 4.04 مليار دولار أمريكي على أساس سنوي، في حين ارتفع إجمالي الإيرادات السحابية بمقدار 4.42 مليار دولار أمريكي، وارتفع الدخل التشغيلي وفقًا لمعايير GAAP بمقدار 2.45 مليار دولار أمريكي. وبالنسبة للربع الثاني، تشير نقطة المنتصف لتوجيهات إجمالي الإيرادات إلى حوالي 21.20 مليار دولار أمريكي، والتي تم احتسابها بضرب إيرادات الربع الثاني من السنة المالية 2026 البالغة 16.06 مليار دولار أمريكي في 1.32. وتشير نقطة المنتصف للتوجيهات السحابية إلى حوالي 13.40 مليار دولار أمريكي، والتي تم احتسابها بضرب 7.98 مليار دولار أمريكي في 1.68. ومن شأن الحفاظ على هامش التشغيل للربع الأول البالغ 34.8% وفقًا لمعايير GAAP أن يحقق دخلًا تشغيليًا ربع سنويًا يقارب 7.38 مليار دولار أمريكي. وعند قيمة منشأة تقترب من 548.8 مليار دولار أمريكي، يدفع السوق حوالي 6.1 ضعف الحد الأدنى للإيرادات الموجهة للسنة المالية 2027؛ وبالتالي، فإن حالة إعادة التقييم تتطلب تحويل النمو إلى سيولة نقدية، وليس مجرد عناوين رئيسية عن زيادة في الطلبات المتراكمة.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تبيع أوراكل تكنولوجيا قواعد البيانات ذات الأهمية البالغة، والتطبيقات المؤسسية، والبنية التحتية السحابية. وتوفر قاعدة دعم البرمجيات لديها وقواعد البيانات المثبتة توليدًا متكررًا للسيولة النقدية ووصولاً متميزًا إلى بيانات المؤسسات. ويتم بيع Fusion Cloud ERP وNetSuite وHCM والتطبيقات المتخصصة في القطاعات بشكل أساسي عبر الاشتراكات. وتبيع OCI خدمات الحوسبة، والتخزين، والشبكات، وقواعد البيانات، ومجموعات وحدات معالجة الرسومات (GPU)، وقدرات تدريب واستدلال الذكاء الاصطناعي عبر نموذج الاستهلاك والعقود الملتزم بها. وتشمل الأجهزة الأنظمة المصممة هندسيًا والخوادم، بينما تغطي الخدمات أعمال الاستشارات ودعم العملاء التي تساعد في نشر منتجات أوراكل.
يتغير النموذج التجاري بسرعة. فقد مثلت السحابة 60% من إيرادات الربع الأول، ارتفاعاً من 48% قبل عام، بينما تراجعت البرمجيات من 38% إلى 29%. توفر التطبيقات السحابية اقتصاديات اشتراك أكثر استقراراً؛ وتعتبر OCI محرك النمو الكثيف رأس المال. ويظل دعم البرمجيات مربحاً للغاية ويساعد في تمويل التحول، على الرغم من أن الانتقال يضغط على إيرادات التراخيص والدعم.
|
الأعمال
|
إيرادات الربع الأول من السنة المالية 2027
|
النمو على أساس سنوي
|
المزيج
|
المنتجات والعملاء والاقتصاديات
|
رؤية بحثية
|
|
السحابة
|
11.61 مليار دولار أمريكي
|
62%
|
60%
|
OCI بالإضافة إلى Fusion وNetSuite وHCM وقواعد البيانات والبرمجيات كخدمة القطاعية (SaaS)؛ وعقود الاستهلاك والاشتراك.
|
المحرك المهيمن للنمو والتقييم؛ ويتوسع نطاق OCI بشكل أسرع من طبقة التطبيقات.
|
|
البرمجيات
|
5.55 مليار دولار أمريكي
|
سالب 3%
|
29%
|
التراخيص المحلية والدعم لقواعد البيانات والبرمجيات الوسيطة والتطبيقات.
|
مجمع نقدي مستدام من قاعدة العملاء الحاليين، ولكن الانتقال يجعل النمو المعلن سلبياً من الناحية الهيكلية.
|
|
الأجهزة
|
0.77 مليار دولار أمريكي
|
15%
|
4%
|
الأنظمة المصممة هندسياً، والخوادم، ووحدات التخزين، والدعم ذو الصلة المباع للمؤسسات والحكومات.
|
صغير الحجم، ومفيد استراتيجياً للأنظمة المتكاملة، وغير محوري في عملية التقييم.
|
|
الخدمات
|
1.41 مليار دولار أمريكي
|
5%
|
7%
|
الاستشارات، والتنفيذ، والتعليم، والدعم المتقدم للعملاء.
|
يدعم التبني ولكنه ينطوي على قابلية توسع أقل مقارنة بإيرادات الاشتراكات والاستهلاك.
|
|
إجمالي أوراكل
|
19.35 مليار دولار أمريكي
|
30%
|
100%
|
التطبيقات المتكاملة، وقاعدة البيانات، وحزمة البنية التحتية.
|
تتحسن جودة الأعمال مع توسع OCI، ولكن كثافة رأس المال تتجه أيضاً نحو الارتفاع.
|
ملاحظة: يتم حساب مزيج الإيرادات من إيرادات GAAP المعلنة من الشركة وقد لا يكون المجموع دقيقاً تماماً بسبب التقريب. تجمع السحابة بين IaaS وSaaS.
في قطاع الحوسبة السحابية، يُعد التمييز بين التطبيقات والبنية التحتية أمرًا بالغ الأهمية. حيث بلغت إيرادات تطبيقات السحاب للربع الأول 4.22 مليار دولار أمريكي، بارتفاع قدره 10%، في حين بلغت إيرادات OCI حوالي 7.39 مليار دولار أمريكي، بارتفاع بلغ 121%. وبذلك مثلت OCI نحو 64% من إيرادات السحاب مقارنة بـ 47% قبل عام. ويُعد الحضور القوي لقواعد بيانات أوراكل ميزة تتيح للعملاء وضع قواعد البيانات بالقرب من التطبيقات ونماذج الذكاء الاصطناعي، بما في ذلك من خلال ترتيبات السحب المتعددة. وقد تحول العائق الأساسي من توليد الطلب إلى تسليم الهياكل المجهزة بالطاقة (powered-shell)، وتوافر وحدات معالجة الرسومات (GPU)، وسرعة التشغيل والتدشين، ومعدل استغلال أعباء العمل.
إن تراجع البرمجيات التقليدية لا يعني بالضرورة تدميراً للقيمة. فانتقال العميل من التراخيص المحلية إلى سحابة Oracle يمكن أن يقلل من إيرادات البرمجيات قبل إنشاء تدفق إيرادات سحابي أطول أجلاً. ومع ذلك، ارتفعت تكلفة السحابة بنسبة 77% مقابل نمو الإيرادات السحابية بنسبة 62%، مما يظهر أن المزيج الجديد لا ينتج بعد اقتصاديات حجم فائق ناضجة. وانخفضت مصاريف المبيعات والتسويق بنسبة 12%، والبحث والتطوير بنسبة 4%، ومصاريف إعادة الهيكلة بنسبة 77%، مما سمح لهامش التشغيل للمجموعة وفقاً لمعايير GAAP بالتوسع إلى 34.8%. وتعوض هذه الرافعة التشغيلية جزئياً تكاليف بناء البنية التحتية التي ستظهر لاحقاً من خلال الاستهلاك والفائدة.
مقاييس التشغيل الأساسية والتغييرات
المحفز المباشر هو إعلان نتائج الربع الأول لأوراكل للسنة المالية 2027 في 10 سبتمبر. حيث أكد نمواً ثلاثي الأرقام لخدمات OCI وتسليم السعة، ورفع توقعات ربحية السهم غير المتوافقة مع GAAP للسنة الكاملة إلى 8.10 دولار أمريكي، وحافظ على إيرادات لا تقل عن 90 مليار دولار أمريكي. كما استكمل الربع برنامج أسهم عادية في السوق بقيمة 20 مليار دولار أمريكي. هذا هو الصراع المركزي: النمو والهوامش يتفوقان على الأداء التقليدي السابق، بينما قام المساهمون بتمويل السعة المطلوبة لتقديمه مباشرة.
|
المقياس / الحدث
|
أحدث قيمة
|
المقارنة
|
الأساس
|
الدلالة الاستثمارية
|
|
إيرادات الربع الأول
|
19.35 مليار دولار أمريكي
|
بزيادة 30% على أساس سنوي
|
GAAP؛ الربع المنتهي في 31 أغسطس 2026
|
تسارع النمو من معدل 17% في السنة المالية 2026 ويؤكد الزيادة التدريجية في السعة.
|
|
إيرادات OCI
|
7.39 مليار دولار أمريكي
|
بزيادة 121% على أساس سنوي
|
تعريف الشركة للبنية التحتية كخدمة (IaaS)
|
تكتسب أوراكل نطاقاً سحابياً بسرعة من قاعدة أصغر مقارنة بالمنافسين في تقديم الخدمات السحابية العملاقة.
|
|
الالتزامات التعاقدية المتبقية (RPO)
|
664 مليار دولار أمريكي
|
بزيادة 209 مليار دولار أمريكي على أساس سنوي
|
التزامات الأداء المتعاقد عليها
|
وضوح الرؤية بشأن الطلب استثنائي؛ وتوقيت التحويل وجودة العملاء هما المخاطر الحقيقية.
|
|
تسليم السعة
|
850 ميجاواط وأكثر من 300,000 وحدة معالجة رسومات
|
تسليم وحدات معالجة الرسومات يقارب 3 أضعاف الربع الرابع من السنة المالية 2026
|
الإفصاح التشغيلي للشركة
|
يوضح التسليم الفعلي تسارع الإيرادات ويزيد من مخاطر تنفيذ الاستخدام.
|
|
هامش التشغيل وفقًا لمعايير GAAP / غير المتوافقة مع معايير GAAP
|
34.8% / 42.1%
|
ارتفع بمقدار 6.1 نقطة / مستقر بشكل عام
|
تستبعد المعايير غير المتوافقة مع GAAP التعويضات القائمة على الأسهم (SBC)، والاستهلاك، وإعادة الهيكلة
|
أدى الانضباط في النفقات إلى حماية الأرباح، ولكن لم يثبت بعد توسع هامش السحابة الناضجة.
|
|
التدفق النقدي التشغيلي / النفقات الرأسمالية / التدفق النقدي الحر
|
23.10 / 28.50 / سالب 5.40 مليار دولار أمريكي
|
ارتفاع التدفق النقدي التشغيلي بنسبة 184%؛ وارتفاع النفقات الرأسمالية بنسبة 235%
|
التدفق النقدي التشغيلي والنفقات الرأسمالية للشركة وفقًا لمعايير GAAP؛ تعريف التدفق النقدي الحر للشركة
|
تدعم المدفوعات المقدمة من العملاء السيولة، لكن العوائد النقدية لا تزال تتخلف عن الأرباح المحاسبية.
|
|
توجيهات الربع الثاني / السنة المالية 2027
|
نمو الإيرادات بنسبة 30%–34%؛ ربحية السهم للسنة المالية تبلغ 8.10 دولار أمريكي
|
نمو السحابة بنسبة 65%–71% بالدولار الأمريكي
|
التوجيهات المستقبلية للشركة؛ ربحية السهم غير المتوافقة مع معايير GAAP
|
يدعم الحد الأدنى المرتفع للنمو التقييم، في حين يجب أن يستوعب التنفيذ تكاليف الاستهلاك والتمويل المتزايدة.
|
ملاحظة: التدفق النقدي الحر (FCF) يعادل التدفق النقدي التشغيلي مطروحًا منه النفقات الرأسمالية (capex). تم احتساب نمو النفقات الرأسمالية البالغ 235% بناءً على 28.50 مليار دولار أمريكي مقارنة بـ 8.50 مليار دولار أمريكي. تم تقريب التغيرات بنقاط النسبة المئوية.
تعتبر جودة أرباح الربع الأول متباينة وليست ضعيفة. فقد نما الدخل التشغيلي وفقًا لمبادئ المحاسبة المقبولة عمومًا (GAAP) بنسبة 57% ليصل إلى 6.73 مليار دولار أمريكي، كما نما صافي الدخل وفقًا لـ GAAP بنسبة 63% ليصل إلى 4.76 مليار دولار أمريكي. ومع ذلك، ارتفعت مصروفات الفائدة بنسبة 55% لتصل إلى 1.43 مليار دولار أمريكي، لتلتهم بالفعل 21% من الدخل التشغيلي. وارتفعت الأسهم المخففة المرجحة بنسبة 3% لتصل إلى 3.00 مليار سهم. يتفوق محرك النمو على هذه الرياح المعاكسة اليوم، ولكن هيكل رأس المال بدأ يصبح جزءًا من اقتصاديات المنتج.
تشير التوجيهات إلى تسارع آخر بالقيمة المطلقة للدولار. وعند نقطة المنتصف، سيرتفع إجمالي إيرادات الربع الثاني بنحو 5.14 مليار دولار أمريكي على أساس سنوي، وإيرادات السحاب بنحو 5.42 مليار دولار أمريكي. ويشير الفارق إلى أن الإيرادات غير السحابية تظل ثابتة تقريبًا أو متراجعة، مما يجعل OCI المصدر الرئيسي للأرباح الإضافية. وإذا نمت إيرادات السحاب دون الحفاظ على هامش تشغيلي للمجموعة وفقًا لمبادئ المحاسبة المقبولة عمومًا (GAAP) في أوائل الثلاثينات كحد أدنى، فسيستنتج السوق أن Oracle فازت بالعقود من خلال قبول عوائد أضعف على المدى الطويل.
3. الجودة الأساسية
|
المقياس
|
السنة المالية 2024
|
السنة المالية 2025
|
السنة المالية 2026
|
الربع الأول من السنة المالية 2027
|
وجهة نظر الأبحاث
|
|
الإيرادات
|
52.96 مليار دولار أمريكي
|
57.40 مليار دولار أمريكي
|
67.36 مليار دولار أمريكي
|
19.35 مليار دولار أمريكي
|
تسارع النمو من 8% إلى 17% ثم إلى 30% مع دخول سعة OCI حيز التشغيل.
|
|
الدخل التشغيلي / الهامش التشغيلي وفقًا لـ GAAP
|
15.35 مليار دولار أمريكي / 29.0%
|
17.68 مليار دولار أمريكي / 30.8%
|
20.61 مليار دولار أمريكي / 30.6%
|
6.73 مليار دولار أمريكي / 34.8%
|
الرافعة التشغيلية الحالية قوية؛ والإهلاك المستقبلي هو الاختبار الأساسي للهامش.
|
|
صافي الدخل وفقًا لـ GAAP
|
10.47 مليار دولار أمريكي
|
12.44 مليار دولار أمريكي
|
17.09 مليار دولار أمريكي
|
4.76 مليار دولار أمريكي
|
نمو الأرباح قوي، على الرغم من أن السنة المالية 2026 شملت مكاسب غير تشغيلية.
|
|
التدفق النقدي التشغيلي
|
18.67 مليار دولار أمريكي
|
20.82 مليار دولار أمريكي
|
31.98 مليار دولار أمريكي
|
23.10 مليار دولار أمريكي
|
تلقى الربع الأول دعماً بقيمة 11.36 مليار دولار أمريكي من دفوعات مقدمة من العملاء شبيهة بالتمويل.
|
|
النفقات الرأسمالية / التدفق النقدي الحر
|
6.87 / 11.81 مليار دولار أمريكي
|
21.22 / سالب 0.39 مليار دولار أمريكي
|
55.66 / سالب 23.69 مليار دولار أمريكي
|
28.50 / سالب 5.40 مليار دولار أمريكي
|
انهار التحويل النقدي مع توسع البنية التحتية للذكاء الاصطناعي بشكل أسرع من توليد النقد التشغيلي.
|
|
النقد بالإضافة إلى الأوراق المالية / الديون
|
غير معروض
|
غير معروض
|
31.89 / 129.54 مليار دولار أمريكي
|
37.08 / 125.34 مليار دولار أمريكي
|
تحسن صافي الدين بشكل متتابع بعد تمويل الأسهم ولكنه لا يزال كبيراً.
|
|
ربحية السهم المخففة
|
3.71 دولار أمريكي
|
4.34 دولار أمريكي
|
5.83 دولار أمريكي
|
1.56 دولار أمريكي
|
تتراكم الأرباح، ولكن توسيع قاعدة الأسهم يقلل من العائد المحقق للسهم الواحد.
|
ملاحظة: الأرقام السنوية متوافقة مع المبادئ المحاسبية المقبولة عموماً (GAAP) وتعتمد السنوات المالية المنتهية في 31 مايو. يعادل التدفق النقدي الحر التدفق النقدي التشغيلي مطروحاً منه النفقات الرأسمالية. تجمع ديون السنة المالية 2026 بين الاقتراضات الجارية وغير الجارية؛ ويستخدم الربع الأول من السنة المالية 2027 التعريف نفسه. قيم الربع الأول ربع سنوية وليست سنوية.
النمو والهوامش. تحسنت الجودة الأساسية لشركة Oracle لأن النمو يأتي الآن من أعمال البنية التحتية الكبيرة والمتعاقد عليها بدلاً من الهندسة المالية. وقد أصبحت السحابة تمثل 60% من الإيرادات، وترافقت الزيادة السنوية في OCI البالغة 4.04 مليار دولار أمريكي مع زيادة قدرها 2.45 مليار دولار أمريكي في الدخل التشغيلي وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP). وانخفضت مصاريف المبيعات والتسويق بالإضافة إلى البحث والتطوير بمقدار 342 مليون دولار أمريكي على الرغم من نمو الإيرادات بنسبة 30%، مما يظهر الرافعة التشغيلية في المؤسسة التقليدية. وتكمن نقطة الحذر في التوقيت: فالنفقات الرأسمالية تؤثر على النقد فورًا، بينما يصل الاستهلاك إلى بيان الدخل بمجرد دخول الأصول في الخدمة. وقد تضاعف استهلاك الربع الأول بأكثر من الضعف ليصل إلى 3.16 مليار دولار أمريكي، وسيحافظ توفير سعة إضافية على استمرار ارتفاع هذا المصروف.
التدفق النقدي والنفقات الرأسمالية. بلغ التدفق النقدي التشغيلي (OCF) المُعلن عنه 4.85 أضعاف صافي دخل GAAP، وهو ما يشير في العادة إلى معدل تحويل ممتاز. إلا أن هذه النسبة مضللة هنا لأن المدفوعات المقدمة من العملاء ذات المكون التمويلي ساهمت بمبلغ 11.36 مليار دولار أمريكي. وباستبعادها، يبلغ التدفق النقدي التشغيلي حوالي 11.74 مليار دولار أمريكي، وهو مستوى لا يزال صحياً ولكنه يقل بكثير عن النفقات الرأسمالية. ويخفّض مقياس صافي الإنفاق النقدي لشركة Oracle النفقات الرأسمالية بمقدار تمويل العملاء والتمويل قصير الأجل إلى 17.97 مليار دولار أمريكي؛ ويمثل ذلك مقياس السيولة الأكثر دقة، ولكنه لا يلغي الالتزام بتقديم خدمات مستقبلية مقابل تلك المدفوعات المقدمة. ولا تتحسن المؤشرات الاقتصادية إلا عندما يؤدي الاستخدام وإجمالي الأرباح إلى إطفاء تكلفة البنية التحتية على مدار فترات العقود.
الميزانية العمومية وتخصيص رأس المال. ارتفعت النقدية والأوراق المالية القابلة للتداول إلى 37.08 مليار دولار أمريكي، في حين انخفضت الديون بشكل طفيف إلى 125.34 مليار دولار أمريكي، مما يترك ما يقارب 88.26 مليار دولار أمريكي كصافي ديون. وأضاف برنامج الـ ATM صافي نقدية بقيمة 19.91 مليار دولار أمريكي، في حين سددت أوراكل 4.20 مليار دولار أمريكي من القروض ودفعت 1.57 مليار دولار أمريكي كأرباح أسهم. وكان هذا تمويلاً عقلانياً لزيادة السعة المتعاقد عليها، ومع ذلك فقد نقل جزءاً من مخاطر المشروع إلى مساهمي الأسهم العادية. وارتفع عدد الأسهم المخففة الربع سنوية بنسبة 3%، وظهرت توزيعات الأرباح الممتازة بعد التمويل الإلزامي القابل للتحويل لشركة أوراكل. ولا يكون تخصيص رأس المال مقبولاً إلا إذا حققت السعة عوائد تتجاوز تكلفة الدين وتخفيف الأسهم.
الاستنتاج الأساسي. تتمتع شركة Oracle بقوة مالية على المستوى التشغيلي، ولكنها ذات جودة متوسطة فقط في تحويل النقد. إن قاعدة البرمجيات المثبتة، وتسارع إيرادات السحابة، وتوسع هامش GAAP تدعم الأعمال. ومع ذلك، فإن التدفق النقدي الحر (FCF) السلبي، وصافي الديون البالغ أكثر من 88 مليار دولار أمريكي، وإصدار الأسهم تحول دون اعتبار النمو المحاسبي كقيمة محققة بالكامل للمساهمين. المتغير الوحيد الأكثر أهمية هو الإنفاق الرأسمالي النقدي صافياً من تمويل العملاء مقارنة بإجمالي الأرباح الإضافية لـ OCI.
4. الصناعة والمشهد التنافسي
تنافس أوراكل في مجالات البنية التحتية السحابية فائقة الضخامة، وقواعد بيانات المؤسسات، وتطبيقات البرمجيات كخدمة (SaaS)، والأنظمة البيئية للتنفيذ. ولا يوجد قاسم مشترك واحد ومدقق لحصة السوق يجمع بشكل واضح بين هذه الطبقات. كما تختلف معدلات نمو شركات الحوسبة السحابية لأن مايكروسوفت تُدرج خدمات Azure، وتدمج ألفابت بين GCP وWorkspace في Google Cloud، وتفصل أوراكل بين OCI والتطبيقات السحابية. لذلك، يقارن هذا التقرير حجم الإيرادات، والنمو، والهوامش، والمتراكمات، وكثافة رأس المال كمؤشرات تشغيلية بدلاً من تأكيد حصة سوقية دقيقة.
|
البعد التنافسي
|
موقع أوراكل القابل للتحقق
|
مؤشر القياس والقيود
|
المنافسون الرئيسيون / البدائل
|
تأثيرات النمو والتقييم
|
|
البنية التحتية للذكاء الاصطناعي
|
وفرت OCI ما يعادل 850 ميغاوات وأكثر من 300,000 وحدة معالجة رسومية (GPU) في الربع الأول؛ ولا يزال الطلب يتجاوز المعروض.
|
7.39 مليار دولار أمريكي من إيرادات OCI الربع سنوية؛ وهو حجم أصغر من مزودي السحابية فائقة الضخامة الرائدين ولا يمثل رقمًا للحصة السوقية.
|
AWS، وMicrosoft Azure، وGoogle Cloud، وCoreWeave، والمجموعات المملوكة للعملاء.
|
يدعم أسرع نمو تم الإفصاح عنه مكاسب الحصة السوقية، ولكن يظل الحجم والتمويل أضعف من نظيراتها من شركات التكنولوجيا الكبرى.
|
|
قاعدة البيانات ومنصة البيانات
|
قاعدة تثبيت كبيرة، وأعباء عمل بالغة الأهمية، وقاعدة البيانات ذاتية الإدارة، وخدمات قواعد البيانات متعددة السحابة.
|
بلغ دعم البرمجيات 19.80 مليار دولار أمريكي في السنة المالية 2026؛ وهو يشمل ما هو أكثر من مجرد قاعدة البيانات بمفردها.
|
Microsoft وAWS وGoogle وIBM وSAP وSnowflake وDatabricks وقواعد البيانات مفتوحة المصدر.
|
تخلق البيانات المثبتة تكاليف انتقال وتجذب أعباء العمل إلى OCI.
|
|
تطبيقات المؤسسات
|
تشكل تطبيقات Fusion وNetSuite وHCM وسلسلة التوريد والتطبيقات القطاعية حزمة SaaS واسعة النطاق.
|
بلغت إيرادات تطبيقات السحاب الربع سنوية 4.22 مليار دولار أمريكي؛ ولا يتم الإفصاح عن هوامش هذه الفئة بشكل منفصل.
|
SAP وMicrosoft وSalesforce وWorkday وServiceNow ومزودو برمجيات SaaS المتخصصون.
|
النمو بنسبة عشرة بالمائة مستدام ولكنه لم يعد المحرك الرئيسي لإعادة التقييم.
|
|
الطلبات المتراكمة والطلب المتعاقد عليه
|
تشمل الالتزامات التعاقدية المتبقية (RPO) البالغة 664 مليار دولار أمريكي عقود الذكاء الاصطناعي الكبيرة وهياكل المعدات الممولة من العملاء.
|
يمتد الـ RPO عبر فترات زمنية مختلفة ولا يمكن مقارنته مباشرة بالطلبات السحابية المتراكمة لدى الشركات النظيرة.
|
بلغت قيمة الـ RPO التجاري لشركة مايكروسوفت 678 مليار دولار أمريكي، وتجاوزت الطلبات المتراكمة لـ Google Cloud حاجز الـ 500 مليار دولار أمريكي.
|
تتمتع أوراكل بوضوح مماثل في العناوين الرئيسية بالرغم من انخفاض إيراداتها الحالية بشكل كبير، مما يزيد من فرص النمو الصعودي ومخاطر التركيز معاً.
|
|
الوصول إلى رأس المال
|
المدفوعات المقدمة من العملاء، والديون، والسندات القابلة للتحويل الإلزامية، وتوسيع تمويل ATM المكتمل بقيمة 20 مليار دولار أمريكي.
|
بلغ صافي النفقات النقدية للنفقات الرأسمالية في الربع الأول 17.97 مليار دولار أمريكي بعد تسويات التمويل.
|
تمول شركات التكنولوجيا الكبرى النظيرة استثماراتها في الذكاء الاصطناعي من محركات نقدية أكبر ومتنوعة.
|
يمكن لأوراكل المنافسة على أساس السعة، ولكن تكلفة التمويل المرتفعة لديها تستحق خفضاً في التقييم.
|
|
الشركة / المنصة
|
الفترة الأخيرة
|
الإيرادات / مؤشر الأداء الرئيسي
|
النمو / الهامش
|
سياق رأس المال والطلبات المتراكمة
|
الاستنتاج التنافسي
|
|
أوراكل
|
الربع الأول من السنة المالية 2027
|
7.39 مليار دولار أمريكي OCI؛ 664 مليار دولار أمريكي RPO
|
نمو OCI بنسبة 121%؛ وهامش تشغيل GAAP للمجموعة بنسبة 34.8%
|
28.50 مليار دولار أمريكي نفقات رأسمالية؛ 11.36 مليار دولار أمريكي مدفوعات مقدمة من العملاء؛ 20 مليار دولار أمريكي ATM.
|
الأسرع نمواً والأكثر كسباً للحصة الصافية، ولكنه الأكثر اعتماداً بشكل واضح على التمويل.
|
|
مايكروسوفت أزور
|
الربع الرابع من السنة المالية 2026
|
تجاوزت إيرادات أزور السنوية 100 مليار دولار أمريكي؛ وبلغت الالتزامات التعاقدية المتبقية (RPO) التجارية 678 مليار دولار أمريكي
|
نمو أزور بنسبة 43%؛ وهامش تشغيل المجموعة وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP) بنسبة 45.1%
|
بلغت النفقات الرأسمالية للشركة في الربع الرابع حوالي 41 مليار دولار أمريكي؛ والتدفقات النقدية المتنوعة من البرمجيات تمول الاستثمار.
|
الرائد في التوزيع على مستوى الشركات والمؤسسات الكبرى؛ يربح مع الحفاظ على قدرة تمويلية متفوقة.
|
|
AWS
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 42.23 مليار دولار أمريكي؛ ودخل تشغيلي بقيمة 16.62 مليار دولار أمريكي
|
نمو بنسبة 37%؛ وهامش تشغيل القطاع بنسبة 39.4%
|
تتوقع أمازون حوالي 220 مليار دولار أمريكي من النفقات الرأسمالية النقدية لعام 2026 عبر الذكاء الاصطناعي والاستثمارات الأخرى.
|
الرائد في الإيرادات ومجمع الأرباح؛ وأوراكل تحقق مكاسب أسرع لكنها تظل أصغر بكثير.
|
|
جوجل كلاود
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 24.77 مليار دولار أمريكي؛ ودخل تشغيلي بقيمة 8.81 مليار دولار أمريكي
|
نمو بنسبة 82%؛ وهامش تشغيل القطاع بنسبة 35.6%
|
كانت الأعمال المتراكمة للسحابية أعلى من 500 مليار دولار أمريكي؛ كما جمعت ألفابت رأس مال وديوناً كبيرة للبنية التحتية للذكاء الاصطناعي.
|
أقوى مزيج بين النمو فائق النطاق وربحية القطاع المعلن عنها.
|
|
IBM
|
الربع الثاني من عام 2026
|
7.76 مليار دولار أمريكي إيرادات البرمجيات؛ 17.2 مليار دولار أمريكي إجمالي الإيرادات
|
نمو البرمجيات بنسبة 5%؛ هامش قطاع البرمجيات بنسبة 32.2%
|
نمت إيرادات السحابة الهجينة بنسبة 11%؛ ومن المتوقع أن يرتفع التدفق النقدي الحر (FCF) للعام بأكمله بنحو مليار دولار أمريكي.
|
مؤسسة قائمة مدرة للسيولة النقدية، ولكنها تفقد أهمية نموها مقارنة بمنصات الذكاء الاصطناعي فائقة النطاق.
|
ملاحظة: تختلف الفترات والتعاريف. يستثني نمو إيرادات Azure مبلغ الإيرادات الربع سنوية المفصح عنه مباشرة؛ وتغطي التزامات الأداء المتبقية (RPO) التجارية لشركة Microsoft أكثر من Azure. تشمل Google Cloud خدمة Workspace. وتغطي التزامات الأداء المتبقية (RPO) لشركة Oracle عقود السحاب والعقود الأخرى. يعادل هامش AWS الدخل التشغيلي مقسومًا على مبيعات القطاع. وتختلف نطاقات أرقام رأس المال وتعتبر تقريبية عندما تستخدم الشركات تعريفات أوسع.
تُعد Google Cloud الفائز الأوضح في الوقت الحالي لأنها جمعت بين نمو بلغت نسبته 82% وهامش تشغيل للقطاع بنسبة 35.6%، وهو ما يزيد عن ثلاثة أضعاف إيرادات OCI الربع سنوية لشركة Oracle. ولا تزال Microsoft الشركة الرائدة في توزيع خدمات المؤسسات والميزانية العمومية، في حين تحتفظ AWS بأكبر مجمع إيرادات وأرباح سحابية مُعلن عنها. ومع ذلك، فإن Oracle تحقق مكاسب متسارعة: إذ يُعد نمو OCI بنسبة 121%، وإضافة سعة ربع سنوية تبلغ 850 ميجاواط، والتزامات الأداء المتبقية (RPO) المساوية تقريبًا لالتزامات الأداء التجاري لشركة Microsoft، دليلاً على أنها أصبحت منصة رابعة موثوقة للحوسبة فائقة النطاق (hyperscale) بدلاً من كونها مجرد مستضيف لقواعد بيانات متخصصة.
يتمثل تميز أوراكل في موقع عبء العمل والجدوى الاقتصادية. ويمكن لأصول قواعد البيانات لديها، ومجموعات الحوسبة ذات زمن الانتقال المنخفض، وبنية الأجهزة المادية (bare-metal)، وحضور قواعد البيانات متعددة السحاب أن تستحوذ على أعباء عمل تدريب الذكاء الاصطناعي، والاستدلال، وأعباء العمل المجاورة للبيانات التي لا تتطلب حزمة برمجيات من مورد واحد. وتكمن نقطة ضعفها في هيكل رأس المال، حيث يمكن لشركات مايكروسوفت، وأمازون، وألفابت تمويل البنية التحتية من خلال الإعلانات، والتجارة، والإنتاجية، والتدفقات النقدية السحابية الحالية. بينما يتعين على أوراكل الاعتماد بشكل أكبر على المدفوعات المسبقة ورأس المال الخارجي، وبالتالي فإن نمو الإيرادات المتماثل ينتج عنه قيمة أقل للسهم على المدى القريب.
تعتبر شركة IBM الخاسر النسبي في هذه المقارنة. فقد نمت إيرادات برمجياتها بنسبة 5% ونمت السحابة الهجينة (Hybrid Cloud) بنسبة 11%، وهو أمر محترم بالنسبة لمؤسسة راسخة ولكنه يتخلف كثيراً عن الطلب على الذكاء الاصطناعي واسع النطاق (hyperscale AI). وتُعد أوراكل مستفيداً صافياً من التحول الحالي في الصناعة لأن نمو البنية التحتية يفوق تراجع البرمجيات القديمة. وستظل مستفيداً صافياً فقط إذا أدى استغلال السعة إلى تحقيق إجمالي أرباح تنافسي قبل أن تلحق بها تكاليف الاستهلاك والتمويل.
5. المخاطر الرئيسية
-
تركيز العملاء والعقود. إذا قام واحد أو أكثر من عملاء الذكاء الاصطناعي الكبار بتأخير النشر، أو إعادة التفاوض بشأن السعة، أو واجه ضغوطاً تمويلية، فقد يتباطأ تحويل الالتزامات التعاقدية المتبقية (RPO) بينما تظل أوراكل ملتزمة بمراكز البيانات والمعدات. وستقل الإيرادات عن التوجيهات المتوقعة، وينخفض معدل الاستغلال، ويضغط الاستهلاك والفوائد على الهوامش.
-
كثافة رأس المال والتدفق النقدي الحر السلبي (FCF). إذا ظلت النفقات الرأسمالية الربع سنوية المعلنة قريبة من 28.5 مليار دولار أمريكي دون تمويل مماثل من العملاء، فستحتاج أوراكل إلى ديون أو حقوق ملكية إضافية. وسوف تؤدي نفقات الفائدة المرتفعة وتخفيف الأسهم إلى امتصاص ربحية السهم الواحد حتى لو استمرت إيرادات OCI في النمو.
-
جودة المدفوعات المقدمة. لقد أدت المدفوعات المقدمة من العملاء إلى تحسين التدفقات النقدية التشغيلية بمقدار 11.36 مليار دولار أمريكي، لكنها عبارة عن تمويل مرتبط بخدمة مستقبلية. وإذا كانت اقتصاديات العقود ضعيفة أو ارتفعت تكاليف التسليم، فإن النقد المستلم مقدمًا قد يخفي التزامًا منخفض العائد بدلاً من تحسين الربحية على مدار عمر العقد.
-
تنفيذ السعة. يمكن أن تؤدي الطاقة، والتصاريح، والشبكات، والإنشاءات، وإمدادات المسرعات، والتشغيل التجريبي إلى تأخير الإيرادات. إن إضافة سعة ربع سنوية تقل بشكل ملموس عن 850 ميجاوات بينما يظل الطلب قويًا من شأنه أن يدفع تحويل الالتزامات التعاقدية المتبقية (RPO) إلى وقت لاحق ويضعف مسار إيرادات السنة المالية 2027.
-
المنافسة والتسعير بين مقدمي خدمات الحوسبة السحابية العملاقة. يمكن لـ AWS وAzure وGoogle Cloud والسحابات المتخصصة في وحدات معالجة الرسومات (GPU) خفض الأسعار، أو تقديم نماذج مجمعة، أو استخدام شرائح مخصصة لتقليل التكاليف. وإذا انخفض نمو سحابة أوراكل (OCI) عن 100% قبل أن تتحسن اقتصاديات الحجم لديها، فقد يستنتج السوق أن النمو كان مرتبطًا بعقود معينة وليس مكسبًا دائمًا للحصة السوقية.
-
تأخر الهامش الناتج عن الاستهلاك والفوائد. ارتفع استهلاك الربع الأول بنسبة 134% وارتفعت مصروفات الفائدة بنسبة 55%. وإذا انخفض الهامش التشغيلي وفقًا لمعايير GAAP عن 33% أو تجاوزت الفائدة ربع الدخل التشغيلي، فإن التقييم الحالي لربحية السهم (EPS) سيقلل من التقدير الفعلي للتكلفة الاقتصادية للتوسع.
-
تخفيف الأسهم وتخصيص رأس المال. أكملت أوراكل برنامج طرح أسهم في السوق (ATM) بقيمة 20 مليار دولار أمريكي ولديها بالفعل أسهم ممتازة قابلة للتحويل الإلزامي. إن تجاوز عدد الأسهم المخففة 3.1 مليار سهم أو القيام بزيادة كبيرة أخرى في رأس المال دون تحسن في تحويل التدفقات النقدية من شأنه أن يقلل من نصيب السهم الواحد في النمو.
-
الانتقال من الأنظمة القديمة ومنافسة التطبيقات. انخفضت إيرادات البرمجيات بنسبة 3% بينما نمت تطبيقات السحابة بنسبة 10%. وإذا انخفض نمو التطبيقات إلى ما دون أرقام فردية مرتفعة وتسارعت وتيرة تراجع البرمجيات، فإن القاعدة التقليدية ستتوقف عن دعم الاستثمار في OCI وستصبح هوامش المجموعة أكثر تقلبًا.
6. قائمة المراقبة
-
إجمالي نمو إيرادات الربع الثاني: تحقيق نسبة 32% أو أكثر يعزز هذا الرأي، في حين أن أي نسبة أقل من 30% ستخفق في تلبية نطاق الشركة المستهدف وتضعف الثقة في تحويل السعة.
-
نمو السحابة وOCI في الربع الثاني: نمو السحابة بنسبة 68% أو أكثر ونمو OCI فوق 100% سيؤكد استمرار كسب حصة سوقية إضافية. أما تراجع OCI دون 100% قبل تخفيف قيود التوريد فيعتبر بمثابة تحذير.
-
تحويل الالتزامات التعاقدية المتبقية (RPO): يمكن للالتزامات التعاقدية المتبقية (RPO) أن تنمو ببطء أكبر إذا تسارعت الإيرادات، ولكن الانخفاض المتتالي لـ RPO المقترن بإيرادات أقل من التوجيهات سيشير إلى تعثر العقود أو ضعف الطلب.
-
السعة ومعدل الاستغلال: إضافة سعة كبيرة أخرى، مقترنة بنمو الإيرادات واستقرار الهوامش، تدعم هذه الفرضية. في المقابل، فإن إضافات السعة دون تحويل إيرادات OCI ستشير إلى تدني الاستغلال.
-
هامش التشغيل والإهلاك وفقًا لمعايير GAAP: وجود هامش فوق 33% على الرغم من ارتفاع الإهلاك يعزز الجدوى الاقتصادية؛ في حين أن انخفاضه عن 33% يشير إلى أن البرنامج الرأسمالي ينعكس على بيان الدخل بشكل أسرع من نمو الإيرادات ونضجها.
-
صافي الإنفاق النقدي للنفقات الرأسمالية: أقل من 18 مليار دولار أمريكي لكل ربع سنة أو انخفاض النسبة إلى إيرادات OCI من شأنه أن يحسن جودة التمويل. أما الارتفاع فوق 20 مليار دولار أمريكي لعدة أرباع سنوية فسيؤدي إلى زيادة مخاطر التمويل.
-
المدفوعات المقدمة من العملاء والتدفق النقدي الحر: ينبغي للمدفوعات المقدمة أن تدعم التدفق النقدي التشغيلي (OCF) لا أن تفسره بالكامل. ويجب أن يرتفع التدفق النقدي التشغيلي الأساسي - باستثناء المدفوعات المقدمة الشبيهة بالتمويل - نحو النفقات الرأسمالية مع توسع نطاق OCI.
-
الديون والفوائد وعدد الأسهم: إن بلوغ صافي الدين أقل من 90 مليار دولار أمريكي، والفوائد أقل من 25% من الدخل التشغيلي، والأسهم المخففة دون 3.1 مليار يدعم النظرة الإيجابية. وتجاوز اثنين من هذه الحدود من شأنه أن يضعف اقتصاديات السهم الواحد.
-
زخم المنافسين: قارن اتجاه نمو وهامش OCI لشركة Oracle مع Azure بنسبة 43%، وAWS بنسبة 37% مع هامش 39.4%، وGoogle Cloud بنسبة 82% مع هامش 35.6%. تحتاج Oracle إلى نمو أسرع للتعويض عن الحجم الأصغر والاعتماد الأكبر على التمويل.
7. المصادر