المؤلف: أبحاث LBank المحلل: Ludo
إخلاء المسؤولية: تم إعداد هذا التقرير وتحليله استنادًا إلى معلومات متاحة للجمهور، وهو مخصص فقط لمشاركة المعلومات والنقاش البحثي. ولا يشكل نصيحة استثمارية أو توصية بأوراق مالية أو تعليمات تداول أو أي ضمان للعوائد. قد تتغير عمليات الشركة والتقييمات وأسعار السوق وتوقعات الإجماع المذكورة هنا بمرور الوقت. ينبغي على القراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم بأنفسهم.
1. الخلاصة الأساسية
الحكم العام: تُعد شركة Lumentum Holdings Inc. من أبرز المستفيدين من الاتصال البصري المرتبط بالذكاء الاصطناعي، لكن تقييمها مبالغ فيه وموازنة المخاطر إلى العائد سلبية عند سعر الإغلاق في 29 سبتمبر البالغ 973.49 دولارًا أمريكيًا. ويتمثل المتغير الحاسم في ما إذا كانت البنى البصرية الجديدة ستوفر نموًا مستدامًا في ربحية السهم المخففة بما يتجاوز وتيرة التوجيهات الحالية، مع تحسن تحويل النقد.
-
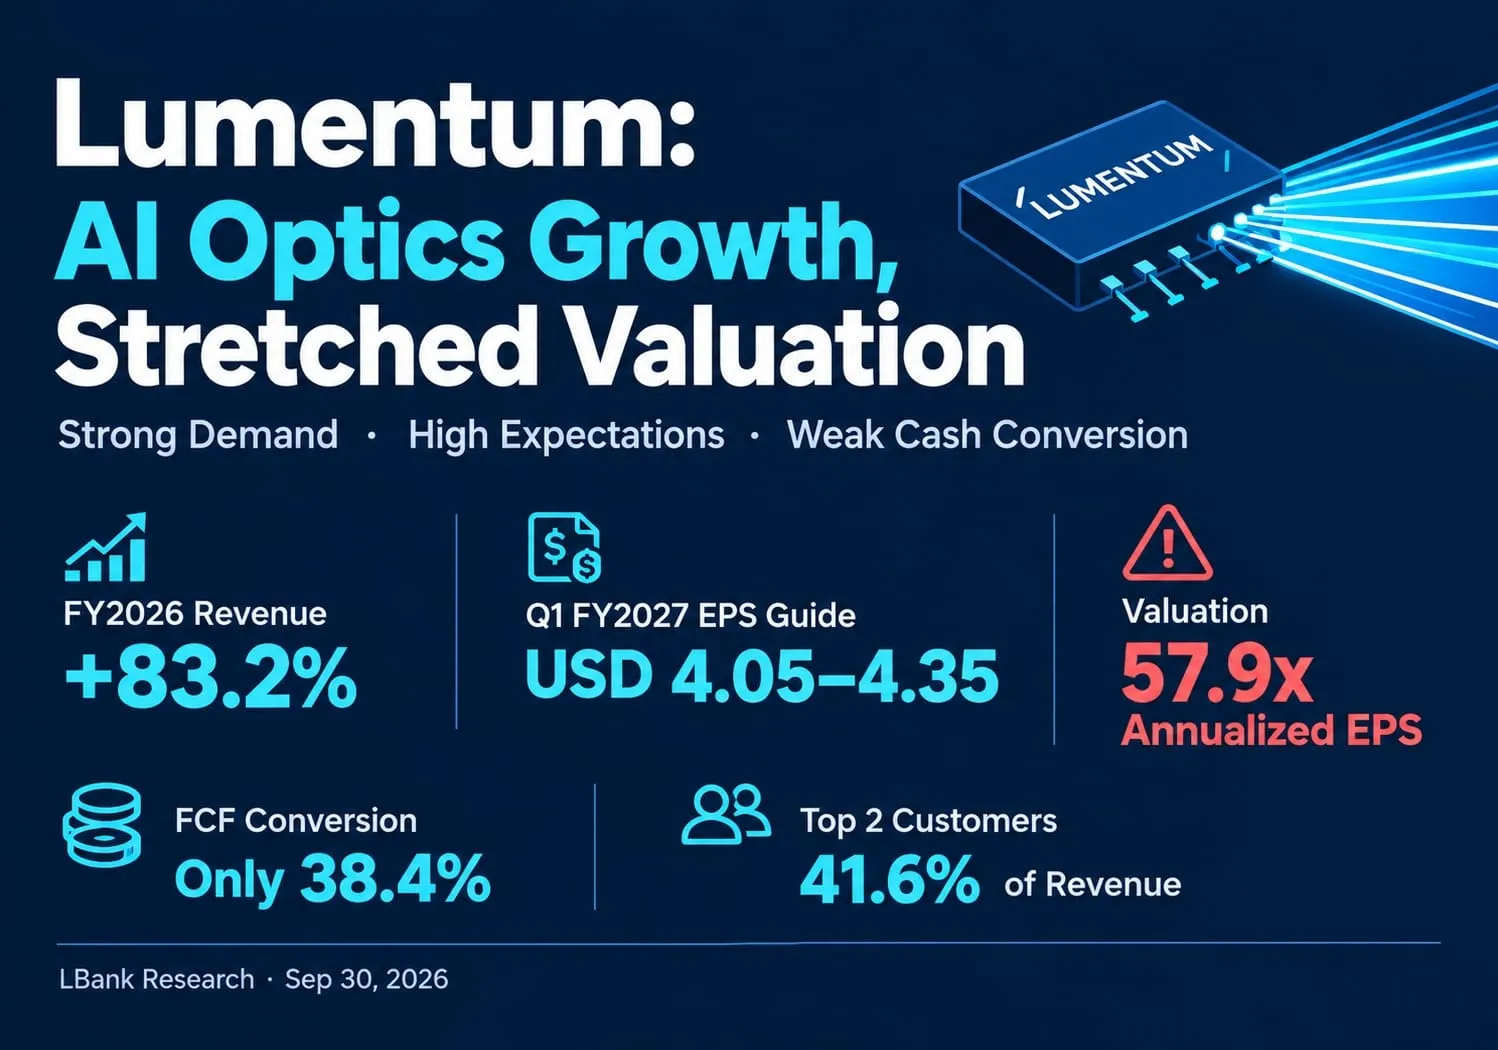
يدعم النمو منح علاوة تقييم. بلغت الإيرادات في السنة المالية 2026 مقدار 3.014 مليار دولار أمريكي، بارتفاع 83.2%؛ ووصل نمو الربع الرابع إلى 109.3%. ويُعد هذا توسعًا تشغيليًا ذا دلالة. وتفسيرنا هو أن المستثمرين ينبغي أن يقيّموا الشركة بأعلى من مورد بصريات ناضج، مع الاستمرار في مراعاة دورات شراء العملاء والطاقات الإنتاجية المنافسة.
-
إن عتبة الأرباح على المدى القريب مرتفعة بالفعل. تشير التوجيهات للربع الأول من السنة المالية 2027 إلى إيرادات بين 1.225 و1.275 مليار دولار أمريكي، وهامش تشغيلي غير متوافق مع مبادئ المحاسبة المقبولة عمومًا يتراوح بين 39.5% و40.5%، وربحية سهم غير متوافقة مع مبادئ المحاسبة المقبولة عمومًا بين 4.05 و4.35 دولار أمريكي. وتشير نقاط المنتصف إلى ربح تشغيلي فصلي قدره 500 مليون دولار أمريكي وربحية سهم سنوية محسوبة قدرها 16.80 دولارًا أمريكيًا. ويُعد هذا التحويل إلى أساس سنوي مرجعًا حسابيًا آليًا، وليس توجيهًا سنويًا كاملًا من الشركة أو إجماعًا من المحللين.
-
تضيف ECOC فرصًا للمنتجات تتجاوز قاعدة الإيرادات الحالية. تغطي إعلانات 21 سبتمبر وحدة DWDM ELSFP بثمانية أطوال موجية، مع توقع التوافر الأولي في النصف الأول من السنة التقويمية 2027، وعرضًا توضيحيًا لـ VCSEL بطول موجي 1060 نانومتر بالتعاون مع Qualcomm وCorning. وتعزز هذه التطورات فرضية التكنولوجيا. ولا نخصص أي إيرادات إضافية لأي من العرضين التوضيحيين في غياب أدلة معلنة على التأهيل والحجم والتسعير.
-
يتطلب سعر السهم نموًا يتجاوز معدل النمو القوي بالفعل. إن قسمة 973.49 USD على ربحية السهم المعدلة للسنة المالية 2026 البالغة 8.67 USD تعطي 112.3 مرة؛ وقسمتها على 16.80 USD تعطي 57.9 مرة. وعند مضاعف افتراضي قدره 45 مرة، فإن الحفاظ على هذا السعر يتطلب ربحية سهم سنوية قدرها 21.63 USD، أي أعلى بنسبة 28.8% من معدل التشغيل الإرشادي. وهذه هي فجوة التوقعات الجوهرية، وليس ادعاءً بأن الشركة توقفت عن النمو.
-
يظل تحويل النقد هو القيد على جودة الأرباح. يؤدي التدفق النقدي التشغيلي للسنة المالية 2026 البالغ 751.4 مليون دولار أمريكي، بعد خصم النفقات الرأسمالية البالغة 451.3 مليون دولار أمريكي، إلى تدفق نقدي حر قدره 300.1 مليون دولار أمريكي، أو ما يعادل 38.4% من صافي الدخل المعدل. سنخفف النظرة السلبية للتقييم إذا تجاوز معدل التحويل 50% بينما تواصل الأرباح المخففة الارتفاع. إن نمو الأرباح الممول بمتطلبات رأسمالية أكبر بشكل مستمر يستحق مضاعفًا أقل من النمو الذي يولد نقدًا.
ابحث في السيناريوهات، لا في الأسعار المستهدفة أو تقديرات الإجماع. لفصل التنفيذ عن التقييم، استخدم أفقًا توضيحيًا مشتركًا لإعادة التسعير لمدة 12 شهرًا. يفترض سيناريو الهبوط ربحية سهم (EPS) قدرها 12.96 دولارًا أمريكيًا عند مضاعف 35 مرة، ما ينتج عنه 453.60 دولارًا أمريكيًا، أو انخفاضًا بنسبة 53.4% مقارنة بالسعر المرجعي. ويفترض السيناريو الأساسي ربحية سهم قدرها 16.80 دولارًا أمريكيًا عند مضاعف 45 مرة، ما ينتج عنه 756.00 دولارًا أمريكيًا، أو انخفاضًا بنسبة 22.3%. ويفترض سيناريو الصعود ربحية سهم قدرها 21.60 دولارًا أمريكيًا عند مضاعف 55 مرة، ما ينتج عنه 1,188.00 دولارًا أمريكيًا، أو ارتفاعًا بنسبة 22.0%. وقد اختيرت مدخلات ربحية السهم الأولى والثالثة بشكل مستقل باعتبارها حساسيات، بحيث تقل الأولى بنسبة 22.9% عن معدل التشغيل المرجعي وتزيد الثالثة بنسبة 28.6% عليه؛ وهي ليست توقعات صادرة عن الإدارة. لم تُسند أي احتمالات أو سعر مستهدف مرجّح بالاحتمالات.
تُعبّر المضاعفات عن حكم يتعلق بالاستدامة: فمضاعف 35 مرة يتيح دورة أضعف، ومضاعف 45 مرة يحتفظ بعلاوة نمو كبيرة، ومضاعف 55 مرة يفترض استمرار ندرة التكنولوجيا. وهي ليست مضاعفات وسيط مجموعة النظراء. كما أن اختلاف العائد المطلوب أو مدة النمو سيغيّرها. وعند 45 مرة، فإن مجرد تحقيق المرجع الحالي للأرباح على أساس سنوي يترك مجالًا للهبوط؛ وعند 55 مرة، حتى التوسع الكبير في الأرباح يحقق عائدًا أكثر تواضعًا من معدل نمو التشغيل. إن سيناريو الصعود معقول، لكن السعر الابتدائي يعتمد بالفعل عليه بدرجة كبيرة.
ترتبط حساسية التشغيل القابلة للتكرار بالطلب وبالتقييم. افترض أن وحدات الشحن البصري المؤهلة ترتفع بنسبة 20% وأن ينخفض متوسط سعر البيع المحقق (ASP) بنسبة 5%، مع بقاء المزيج ثابتًا. ينمو الإيراد بمقدار 1.20 × 0.95 − 1 = 14%. ويؤدي تطبيق هذا الافتراض على نقطة المنتصف للربع الأول إلى إيرادات فصلية قدرها 1.425 مليار دولار أمريكي. كما أن تثبيت هامش التشغيل غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا (non-GAAP) عند 40% يعطي دخلًا تشغيليًا قدره 570 مليون دولار أمريكي، مقابل 500 مليون دولار أمريكي عند نقطة البداية. ومع تثبيت الضرائب والبنود غير التشغيلية والأسهم المخففة، فإن التوسع النسبي لربحية السهم البالغة 4.20 دولار أمريكي يعطي 4.788 دولار أمريكي فصليًا و19.152 دولار أمريكي على أساس سنوي. وعند مضاعف 45 مرة، تبلغ القيمة الضمنية للسهم 861.84 دولارًا أمريكيًا، ولا تزال أقل بنسبة 11.5% من السعر المرجعي. هذه افتراضات حساسية وليست توجيهات معلنة للشحنات. وهي توضح لماذا لا يضمن تحسن الطلب في القطاع وحده تحقيق عائد إيجابي للسهم.
الاعتراض الرئيسي على تقييمنا الحذر هو أن التحويل السنوي للنتائج الفصلية يقلل من تقدير شركة لا تزال تتسارع في النمو. وهذا الاعتراض صحيح. ولهذا السبب يتيح سيناريو الصعود صراحةً أرباحًا أعلى. ويقع عبء الإثبات على تكرار نمو الشحنات المربحة، لا على عدد عروض المنتجات التوضيحية. ويمكن لتوسع الهوامش أن يضيف مزيدًا من الارتفاع، لكن النموذج الذي يفترض في الوقت نفسه استمرارًا في الوتيرة السريعة للوحدات، وتسعيرًا مواتيًا، وهوامش أعلى، وعدم وجود تخفيف، يتضمن عدة نجاحات مترابطة.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
لومنتوم هي مورّد لتقنيات الفوتونيات يتموضع بين تصنيع الليزر بمستوى أشباه الموصلات وأنظمة الشبكات الضوئية. وتتيح منتجاتها انتقال البيانات داخل عناقيد الذكاء الاصطناعي، وبين مراكز البيانات، وعبر الشبكات الحضرية وطويلة المسافة، ومن خلال الأنظمة البحرية تحت سطح البحر.
يشمل العملاء مزوّدي الخدمات السحابية وخدمات الشبكات، ومشغّلي البنية التحتية للذكاء الاصطناعي، ومصنّعي معدات الشبكات. تتم معظم المبيعات من خلال أوامر الشراء بدلاً من التزامات حجم طويلة الأجل وملزمة، ما يخلق في الوقت نفسه فرص صعود سريعة خلال فترات نقص السعة ومخاطر ملموسة للإلغاء أو تغيّر مزيج المنتجات عندما يغيّر العملاء البنى المعمارية.
تتضمن محفظة المكوّنات رقائق الليزر والتجميعات، ومكوّنات نقل البيانات للاتصالات البيانية والاتصالات التقليدية، ومنتجات تدعم الروابط داخل مراكز البيانات، وبين مراكز البيانات DCI، وروابط المسافات الطويلة، والروابط البحرية. واستنتاجنا هو أن هذا يمثل المحرّك الاقتصادي الأساسي لأن المنتجات الأعلى سرعة بمعدل 200G لكل مسار، والاستخدام القوي للمصانع، وندرة أجهزة الليزر عالية القدرة، كلها تعزّز مزيج المنتجات وامتصاص التكاليف الثابتة. وقد مثّلت المكوّنات 66.5% من إيرادات السنة المالية 2026 وولّدت 889.3 مليون دولار أمريكي من أصل الزيادة السنوية في إيرادات الشركة البالغة 1.369 مليار دولار أمريكي.
تجمع الأنظمة بين أجهزة الإرسال والاستقبال الضوئية السحابية ومنتجات OCS. وتُدرج الأنظمة الفرعية للخطوط ضمن مناقشة نقل البيانات في قسم المكوّنات في الإيداع السنوي. وقد ارتفعت إيرادات أجهزة الإرسال والاستقبال السحابية بأكثر من 173% في السنة المالية 2026 مع زيادة أحجام الشحنات، رغم أن انخفاض متوسط أسعار البيع عوّض النمو جزئيًا. وساهمت OCS بأكثر من 90 مليون دولار أمريكي في مرحلتها الأولية من الشحن. وتمنح هذه الأنظمة شركة Lumentum محتوى أكبر لكل بنية ذكاء اصطناعي، لكنها تعرّضها أيضًا لمخاطر تسعير الوحدات، وجداول الاعتماد، ومخاطر التوسع التصنيعي.
لا يتم الإفصاح عن الربح التشغيلي المنفصل حسب نوع المنتج، لذا يجب عدم عرض مزيج الإيرادات على أنه تقسيم مُقاس للأرباح. كما تشارك الشركة أيضًا في التطبيقات الصناعية وتطبيقات التكنولوجيا المتقدمة من خلال الليزر فائق السرعة، ومعالجة المواد الدقيقة، وبواعث الاستشعار ثلاثي الأبعاد. لم تعد Lumentum تفصح عن هذا بوصفه قطاع إيرادات منفصلًا قابلًا للإبلاغ؛ إذ تُنظَّم البيانات المالية بحسب المكونات والأنظمة. ويحد هذا الهيكل التقاريري من دقة تحليل الربحية حسب السوق النهائية، لذا يُعد نوع المنتج المنظور الأكثر قابلية للتدقيق لتحليل مزيج الأعمال.
|
نوع المنتج للسنة المالية 2026
|
المنتجات والعملاء
|
الإيرادات
|
النمو على أساس سنوي
|
حصة الإيرادات
|
مؤشر الأداء الرئيسي
|
تقدير بحثي
|
|
المكونات
|
رقائق الليزر والتجميعات؛ منتجات مباعة لمشغلي السحابة ولمصنّعي معدات الشبكات في مجالات مراكز بيانات الاتصالات، والاتصالات، والربط بين مراكز البيانات، والمسافات الطويلة، والاتصالات البحرية
|
2,005.6 مليون دولار أمريكي
|
79.7%
|
66.5%
|
دفعت منتجات الليزر 78% من نمو الدولار في المكونات؛ ودعم مزيج مسارات 200G متوسط سعر البيع
|
الخندق التنافسي الأساسي ومصدر الهوامش؛ أقوى انكشاف على ندرة الليزر
|
|
الأنظمة
|
أجهزة الإرسال والاستقبال السحابية، وOCS، والأنظمة البصرية المتكاملة
|
1,008.4 مليون دولار أمريكي
|
90.7%
|
33.5%
|
نمت أجهزة الإرسال والاستقبال السحابية بأكثر من 173%؛ وتجاوزت OCS حاجز 90 مليون دولار أمريكي
|
أسرع توسع على مستوى الأنظمة، مع مزيد من مخاطر التسعير وتسريع الإنتاج
|
|
الإجمالي
|
محفظة فوتونيات متكاملة عبر تطبيقات السحابة والذكاء الاصطناعي والاتصالات الناقلة والتطبيقات الصناعية
|
3,014.0 مليون دولار أمريكي
|
83.2%
|
100.0%
|
هامش الربح الإجمالي وفق مبادئ المحاسبة المقبولة عموماً للسنة المالية 2026: 41.7%
|
نقطة تحول حقيقية على مستوى المحفظة بالكامل، وليست قفزة في منتج واحد
|
أفضل الأصول هي منصة الليزر المتكاملة رأسياً: فهي تشارك عبر الوحدات القابلة للتركيب، وOCS، ومصادر الليزر لـ CPO، وعمليات نشر NPO أو ELS المستقبلية. أما نقطة الضعف فهي وضوح الرؤية التعاقدية. فتوقعات العملاء لا تعادل طلبيات متراكمة مؤكدة، ويمثل أكبر عميلين أكثر من خمسي الإيرادات. ويخلق ارتفاع معدلات الاستغلال رافعة تشغيلية اليوم، لكنه قد ينعكس بسرعة إذا تغيرت بنية رئيسية أو اتجه العملاء إلى التوريد المزدوج.
مقاييس التشغيل الأساسية والتغيرات
يتضمن تحديث 30 سبتمبر هذا إعلانات منتجات ECOC الصادرة في 21 سبتمبر وإغلاق تداول الأسهم في 29 سبتمبر. وتظل أحدث فترة مالية تم التحقق منها هي الربع الرابع من السنة المالية 2026، المنتهي في 27 يونيو، مع إصدار النتائج في 11 أغسطس. ولم يتم العثور في الإصدارات الرسمية التي تمت مراجعتها على نتائج ربع سنوية أحدث أو توجيهات مالية محدثة من الشركة. وارتفع السهم بنسبة 5.66% في 29 سبتمبر، وهو أعلى بنسبة 5.9% من المستوى المرجعي ليوم 16 سبتمبر المستخدم في تغطيتنا السابقة.
تكتسب إعلانية ELSFP أهمية لأن وجود مصدر ليزر خارجي قابل للتطبيق يمنح Lumentum مسارًا للدخول إلى معماريتَي CPO وNPO حتى مع تغيّر أساليب التغليف. واستنتاجنا هو أن قابلية النقل عبر المعماريات تقلل الاعتماد على تصميم وحدة واحد. ومع ذلك، فإن التوافر الأولي في 2027 يُعد إنجازًا هندسيًا؛ أما الانتشار الواسع فلا يزال يتطلب التأهيل والقبول الاقتصادي من العملاء.
نحن لا نُدخل هذه الإيرادات المحتملة ضمن ربع سبتمبر.
تضيف تجربة VCSEL مسارًا بديلًا إلى الاتصال البصري قصير المدى. وتكمن أهميتها في تنويع الانكشاف التكنولوجي، لا في تقديم دليل فوري على الحصة السوقية. يمكن للمورّد المشاركة في معماريات متعددة مع الاستمرار في مواجهة ضغوط التسعير داخل كل منها. ولا يقدّم أي من إصداري ECOC طلبًا تجاريًا مُكمّيًا يبرر رفع افتراضات الأرباح في هذا التقرير.
|
المقياس أو الحدث
|
أحدث قيمة
|
المقارنة
|
الأساس
|
الدلالة الاستثمارية
|
|
إيرادات الربع الرابع من السنة المالية 2026
|
1,006.3 مليون دولار أمريكي
|
109.3% على أساس سنوي؛ 24.5% على أساس ربعي
|
الإيرادات المُعلنة وفق مبادئ GAAP
|
يتسارع الطلب الواسع على بصريات الذكاء الاصطناعي واستغلال الطاقة الإنتاجية معًا
|
|
هوامش الربع الرابع
|
47.4% هامش إجمالي وفق GAAP؛ 27.8% هامش تشغيلي وفق GAAP
|
زيادة 1,410 نقطة أساس و2,950 نقطة أساس على أساس سنوي
|
GAAP
|
لقد غيّر استيعاب المصنع ومزيج المنتجات قوة الأرباح بشكل جذري
|
|
هوامش الربع الرابع المعدلة
|
50.4% هامش إجمالي؛ 36.6% هامش تشغيلي
|
زيادة 1,260 نقطة أساس و2,160 نقطة أساس على أساس سنوي
|
وفق مقاييس الشركة غير المتوافقة مع GAAP
|
تشبه اقتصاديات الأجل القريب منصة أشباه موصلات نادرة أكثر من البصريات التقليدية
|
|
توجيهات الربع الأول من السنة المالية 2027
|
إيرادات بين 1,225 و1,275 مليون دولار أمريكي
|
24.2% على أساس ربعي عند نقطة المنتصف
|
نظرة الشركة المستقبلية
|
تشير نقطة المنتصف إلى وتيرة إيرادات سنوية قدرها 5.0 مليارات دولار أمريكي
|
|
توجيهات الربحية المعدلة للربع الأول
|
هامش تشغيلي 39.5%–40.5%؛ ربحية السهم 4.05–4.35 دولار أمريكي
|
أعلى من الهامش التشغيلي المعدل وربحية السهم المعدلة في الربع الرابع
|
نظرة الشركة المستقبلية وفق معايير non-GAAP
|
يرفع قاعدة الأرباح لكنه يضع أيضًا عتبة مرتفعة للفصول اللاحقة
|
|
إغلاق 29 سبتمبر
|
973.49 دولار أمريكي
|
زيادة يومية 5.66%
|
بيانات السوق الثانوية
|
أصبح توسع التقييم، وليس نمو الأرباح فقط، هو العامل المهيمن الآن على حساسية المخاطر الهبوطية
|
صافي الخسارة وفق GAAP في الربع الرابع البالغ 7.2 مليارات دولار أمريكي لا يُعد دليلًا على انهيار تشغيلي. فهو يعكس بالأساس خسارة لمرة واحدة وغير نقدية بقيمة 7.8 مليارات دولار أمريكي ناتجة عن إطفاء الدين بسبب تحويل السندات القابلة للتحويل إلى حقوق ملكية. وتظل التكلفة الاقتصادية مهمة لأن عدد الأسهم العادية القائمة ارتفع إلى 88.6 مليونًا من 69.8 مليونًا، كما أن 2.9 مليون سهم ممتاز مملوكة لـ NVIDIA قابلة للتحويل بنسبة واحد إلى واحد. وتصف أرباح non-GAAP العمليات الحالية بشكل أفضل، بينما يجب أن يأخذ التقييم على أساس السهم في الاعتبار قاعدة حقوق الملكية الأكبر بكثير.
3. الجودة الأساسية
|
البند
|
FY2024
|
FY2025
|
الربع الرابع FY2026
|
FY2026
|
التقييم البحثي
|
|
الإيرادات
|
1,359.2 مليون دولار أمريكي
|
1,645.0 مليون دولار أمريكي
|
1,006.3 مليون دولار أمريكي
|
3,014.0 مليون دولار أمريكي
|
النمو قوي للغاية وعلى مستوى جميع المنتجات
|
|
الهامش الإجمالي وفقًا لمبادئ المحاسبة المقبولة عمومًا
|
18.5%
|
28.0%
|
47.4%
|
41.7%
|
أدّى الاستخدام والمزيج إلى قفزة تبدو هيكلية
|
|
هامش التشغيل وفقًا لمبادئ المحاسبة المقبولة عمومًا
|
سلبي 31.9%
|
سلبي 10.9%
|
27.8%
|
17.4%
|
الرافعة التشغيلية للتكاليف الثابتة قوية لكنها دورية
|
|
ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا
|
غير مستخدم
|
2.06 دولار أمريكي
|
3.23 دولار أمريكي
|
8.67 دولار أمريكي
|
أفضل مقياس لاتجاه الأرباح الحالي، لكنه يستبعد بنودًا جوهرية
|
|
التدفق النقدي التشغيلي
|
24.7 مليون دولار أمريكي
|
126.3 مليون دولار أمريكي
|
غير مفصح عنه بشكل منفصل
|
751.4 مليون دولار أمريكي
|
تحسن قوي، امتص رأس المال العامل جزءًا منه
|
|
التدفق النقدي الحر
|
سلبي 108.3 مليون دولار أمريكي
|
سلبي 104.7 مليون دولار أمريكي
|
غير مفصح عنه بشكل منفصل
|
300.1 مليون دولار أمريكي
|
تحول إيجابي، لكنه لا يمثل سوى 10.0% من الإيرادات
|
|
الإنفاق الرأسمالي
|
133.0 مليون دولار أمريكي
|
231.0 مليون دولار أمريكي
|
غير مفصح عنه بشكل منفصل
|
451.3 مليون دولار أمريكي
|
ضروري للقدرة الإنتاجية، لكنه يرفع مخاطر النقدية في ذروة الدورة
|
|
النقدية بالإضافة إلى الاستثمارات قصيرة الأجل / الدين
|
غير معروض
|
877.1 مليون دولار أمريكي / 2,573.2 مليون دولار أمريكي
|
2,738.4 مليون دولار أمريكي / 1,637.4 مليون دولار أمريكي
|
2,738.4 مليون دولار أمريكي / 1,637.4 مليون دولار أمريكي
|
تحسن صافي النقدية المحاسبي، لكن التخفيف الناتج عن السندات القابلة للتحويل كان كبيرًا
|
ملاحظة: يساوي التدفق النقدي الحر (FCF) التدفق النقدي التشغيلي مطروحًا منه مشتريات الممتلكات والمنشآت والمعدات. تم احتساب التدفق النقدي الحر لعامي FY2024 وFY2025 على الأساس نفسه. تستخدم أعمدة النقد والديون للربع الرابع الميزانية العمومية بتاريخ 27 يونيو 2026 لأن تفاصيل التدفق النقدي الفصلية المنفصلة لم تُقدَّم في الإصدار.
النمو والهوامش. جودة الإيرادات قوية لأن كلتا فئتي المنتجات شهدتا تسارعًا، كما أن منتجات الليزر قادت معظم نمو المكونات، وارتفعت شحنات أجهزة الإرسال والاستقبال السحابية بشكل حاد. تحسن هامش الربح الإجمالي للسنة المالية 2026 بمقدار 1,370 نقطة أساس. وتعزو الشركة نحو 54% من تحسن دولارات الربح الإجمالي إلى انخفاض تكلفة التصنيع كنسبة مئوية من الإيرادات، و29% إلى مزيج مواتٍ، و17% إلى انخفاض إطفاء الأصول غير الملموسة. العاملان الأولان تشغيليان؛ أما الثالث فمرتبط بالمحاسبة.
التدفق النقدي والاستثمار. تحسن توليد النقد بشكل كبير، لكن الذمم المدينة ارتفعت بمقدار 270.4 مليون دولار أمريكي وارتفع المخزون بمقدار 228.4 مليون دولار أمريكي مع استعداد الشركة للطلب. كما تضاعفت النفقات الرأسمالية تقريبًا إلى 451.3 مليون دولار أمريكي. ويُعد ذلك منطقيًا إذا استمر نمو الربع الأول، لكن أي توقف من العملاء سيؤدي في الوقت نفسه إلى خفض الإيرادات، والضغط على استيعاب المصانع، وترك المخزون عالقًا.
الميزانية العمومية وتخصيص رأس المال. تجاوز النقد بالإضافة إلى الاستثمارات قصيرة الأجل الديون الدفترية بنحو 1.10 مليار دولار أمريكي في نهاية العام. ومع ذلك، جرى تمويل هذا التحسن جزئيًا من خلال أسهم ممتازة بقيمة 2.0 مليار دولار أمريكي بيعت إلى NVIDIA وسندات قابلة للتحويل جديدة تستحق في 2032. وارتفع عدد الأسهم العادية القائمة بنسبة 26.9% على أساس سنوي. وقد عزز رأس المال سلسلة التوريد وخفف مخاطر السيولة على المدى القريب، لكن المساهمين الحاليين دفعوا الثمن من خلال التخفيف وزيادة تعقيد المطالبة لكل سهم.
يُعقِّد الدين القابل للتحويل مقارنات قيمة المنشأة. ويُصنِّف الإيداع السنوي السندات كالتزامات متداولة لأن الحائزين يمكنهم التحويل، كما أن السندات تتطلب تسوية نقدية للمبلغ الأصلي بينما قد تنطوي قيمة التحويل الزائدة على نقد أو أسهم. واعتبارًا من 14 أغسطس، غطّت الطلبات مبلغًا أصليًا قدره 757.8 مليون دولار أمريكي. لذلك، فإن صافي النقد المحاسبي لا يعني أن كل النقد متاح للتصرف بحرية، كما أن الدين الدفتري يقلّل من تقدير القيمة الاقتصادية للخيار المضمَّن في السندات. يستخدم هذا التقرير حساسيات ربحية السهم الموسومة بوضوح بدلًا من عرض قيمة منشأة حالية مخففة بالكامل تبدو دقيقة على نحو زائف. وتظل أعداد الأسهم المخففة المستقبلية وخيارات التمويل ذات أهمية جوهرية للنتيجة.
الخلاصة الأساسية. الجودة الأساسية قوية: فقد تحسن كل من النمو والهوامش والسيولة. ويتمثل المتغير الأهم على الإطلاق في ما إذا كان هيكل الهوامش في الربع الأول من السنة المالية 2027 سيستمر مع توسع برامج OCS و1.6T وCPO وELS وNPO الجديدة. وعند تقييم اليوم، لا يكفي الاستقرار؛ إذ يتطلب تحقيق ارتفاع مستدام استمرار نمو الأحجام دون أن يطغى الانخفاض التاريخي في متوسط سعر البيع (ASP) في صناعة البصريات على مزيج المنتجات.
4. مشهد الصناعة والمنافسة
تتنافس Lumentum ضمن سلسلة القيمة للاتصال البصري، من الليزرات والمكونات الفوتونية إلى وحدات الإرسال والاستقبال وأنظمة التحويل. وتتطلب تجمعات الذكاء الاصطناعي نطاقًا تردديًا أعلى، وطاقة أقل لكل بت، وزيادة في الامتداد البصري. ويتجه مجمع الأرباح نحو قدرات الليزر النادرة، والوحدات عالية السرعة، والتغليف المتقدم، والتحويل البصري. وتفصح الشركات العامة عن مزيج مختلف، لذا فإن نمو الإيرادات والهامش الإجمالي أكثر موثوقية من الحصص السوقية المُعلنة.
|
البعد التنافسي
|
موقع Lumentum
|
مقياس الحجم والقيود
|
المنافسون الرئيسيون أو البدائل
|
الدلالة الاستثمارية
|
|
الطلب والعملاء
|
تعرض مباشر لمشغلي الحوسبة السحابية فائقة التوسع، ومزودي البنية التحتية للذكاء الاصطناعي، ومصنّعي المعدات الشبكية
|
شكّل أكبر عميلين 41.6% من إيرادات السنة المالية 2026؛ ولم يتم الإفصاح عن هويتهما
|
Coherent وCiena ومشغلو الحوسبة السحابية فائقة التوسع المتكاملون رأسياً
|
تؤدي مكاسب التأهيل السريعة إلى تحقيق التوسع، لكن التركّز يقلّل الاستدامة
|
|
تقنية الليزر والمكوّنات
|
ليزرات عالية القدرة، ومنتجات مسار 200G، ومصادر ليزر CPO، وارتباطات ELS وNPO
|
تم الإفصاح عن مساهمة نمو الليزر، لكن مقام الحصة السوقية غير معلن
|
Coherent وموردو الفوتونيات الآسيويون
|
تدعم الندرة والتكامل الرأسي هوامش ربح مرتفعة
|
|
الوحدات والأنظمة
|
مرسلات/مستقبلات سحابية وOCS
|
نمت إيرادات المرسلات/المستقبلات السحابية بأكثر من 173%؛ وتجاوزت OCS مبلغ 90 مليون دولار أمريكي
|
Coherent وCiena وبدائل مصممة من قبل العملاء
|
يوسّع المحتوى، لكنه يجلب مخاطر متوسط سعر البيع والتنفيذ
|
|
القدرة التصنيعية
|
تصنيع الليزر داخلياً بالإضافة إلى التصنيع التعاقدي
|
بلغت النفقات الرأسمالية في السنة المالية 2026 نحو 451.3 مليون دولار أمريكي؛ ولم يتم الإفصاح بشكل منفصل عن بيانات العائد والقدرة
|
حجم Coherent ومنصة التصنيع الخارجي لدى Fabrinet
|
تُعد السعة ميزة دفاعية فقط ما دامت مستويات الطلب والعائد مرتفعة
|
|
سياق التقييم
|
علاوة الندرة مدعومة بنمو قوي في الأرباح وإمكانية ECOC الاختيارية
|
112.3 مرة من ربحية السهم المعدلة للسنة المالية 2026؛ و57.9 مرة من ربحية السهم عند نقطة منتصف الربع الأول بعد تحويلها إلى أساس سنوي
|
تنمو الشركات النظيرة الأوسع في قطاع البصريات بسرعة، لكنها تُتداول على أساس تشكيلات منتجات مختلفة
|
يتطلب السهم هيمنة على الفئة، وليس مجرد المشاركة في القطاع
|
|
الشركة
|
أحدث فترة مقارنة
|
الإيرادات أو مؤشر الأداء الرئيسي
|
النمو والهامش
|
الوضع التشغيلي والاستثماري
|
الخلاصة التنافسية
|
|
Lumentum
|
الربع الرابع من السنة المالية 2026، المنتهي في 27 يونيو
|
إيرادات بقيمة 1,006.3 مليون دولار أمريكي
|
109.3% على أساس سنوي؛ 50.4% هامش إجمالي غير متوافق مع GAAP
|
توسيع OCS و1.6T وCPO وELS وNPO؛ إنفاق رأسمالي للسنة المالية 2026 بقيمة 451.3 مليون دولار أمريكي
|
فائز تشغيلي مع أفضل مزيج مُعلن من النمو والهامش
|
|
Coherent
|
الربع الرابع من السنة المالية 2026، المنتهي في 30 يونيو
|
إيرادات بقيمة 2,045.5 مليون دولار أمريكي
|
33.8% على أساس سنوي؛ 40.2% هامش إجمالي غير متوافق مع GAAP
|
محفظة فوتونيات أوسع وتوسيع في السعة؛ توجيه الربع الأول عند 2.2–2.4 مليار دولار أمريكي
|
الفائز من حيث الحجم وأقوى منافس استراتيجي مباشر
|
|
Ciena
|
الربع الثالث من السنة المالية 2026، المنتهي في 1 أغسطس
|
إيرادات 1,671.1 مليون دولار أمريكي
|
37.0% على أساس سنوي؛ 46.4% هامش إجمالي معدل
|
شركة رائدة في أنظمة الشبكات؛ رفع توجيه إيرادات السنة المالية 2026 إلى 6.42 مليار دولار أمريكي عند نقطة المنتصف
|
تحقق أداءً قويًا في الأنظمة البصرية، لكن مع تعرض أقل لندرة الليزر البحتة
|
|
فابرينيت
|
الربع الرابع من السنة المالية 2026، المنتهي في 26 يونيو
|
إيرادات 1,315.8 مليون دولار أمريكي
|
44.6% على أساس سنوي؛ 12.2% هامش إجمالي غير متوافق مع GAAP
|
منصة تصنيع بصري متقدمة؛ توجيه الربع الأول 1.375–1.425 مليار دولار أمريكي
|
فائز من حيث حجم التصنيع، لكن باقتصاديات ذات قيمة أقل هيكليًا
|
ملاحظة: تختلف الفترات ومزيج الأعمال. تبيع كل من Lumentum وCoherent المكونات والأنظمة، بينما تميل Ciena إلى أنظمة وخدمات الشبكات، وتُعد Fabrinet مزودًا لخدمات التصنيع بالاستعانة بمصادر خارجية. تشير مقارنات الهامش الإجمالي إلى استخلاص القيمة، وليس إلى ربحية منتجات قابلة للمقارنة بشكل مباشر.
تُعد Lumentum الفائز التشغيلي على المدى القريب لأن نموها البالغ 109.3% وهامش الربح الإجمالي المعدّل البالغ 50.4% يتجاوزان التركيبات المُعلنة لدى الشركات النظيرة المختارة. وتظل Coherent أقوى منافس استراتيجي لأن حجمها الربعي البالغ 2.05 مليار دولار أمريكي، إلى جانب مجموعتها الواسعة في الفوتونيات ونموها البالغ 34%، يمكن أن يدعم المزيد من برامج العملاء. وتحقق Ciena مكاسب في أنظمة الشبكات الضوئية، بما يؤكد أن الطلب على عرض النطاق الترددي للذكاء الاصطناعي يمتد إلى ما هو أبعد من المكونات داخل العناقيد. كما تحقق Fabrinet مكاسب في الأحجام أيضًا، لكن هامش الربح الإجمالي غير المتوافق مع GAAP لديها والبالغ 12.2% يشير إلى قدرة أقل على اقتناص الربح الإجمالي لكل دولار من الإيرادات. وهي المتأخرة نسبيًا وفق هذا المقياس، وليست خاسرًا مؤكدًا في الحصة السوقية أو عوائد المساهمين. كما أن دوران التصنيع وكفاءة رأس المال لهما أهمية أيضًا؛ إذ لا يمكن لهامش الربح الإجمالي وحده ترتيب العوائد على رأس المال المستثمر.
يضم هذا القطاع عدة فائزين؛ وتقييمنا هو أن Lumentum لا تزال مستفيدًا صافيًا من التحول الجاري في الصناعة، مع كون عدم تماثل التقييم مصدر القلق الرئيسي على صعيد الأسهم. فسهمها يُسعّر الشركة بالفعل كما لو أن تقدمها الحالي سيتحول إلى هيمنة مستدامة على الفئة. ويمكن لمنافس يحقق تحسنًا في مردود الليزر، أو لمزوّد خدمات سحابية عملاق يستوعب تصميم الوحدات داخليًا، أو لانخفاضات في متوسط سعر بيع الوحدات القابلة للتركيب أن تقلص مضاعف تقييم Lumentum قبل تراجع الإيرادات.
5. المخاطر الرئيسية
-
تركيز العملاء من مزوّدي الخدمات السحابية العملاقة. إذا خفّض أي من أكبر عميلين مشترياته بنسبة 10%، أو أخّر منصة، أو أضاف مصدرًا ثانيًا، فقد تنخفض الإيرادات بعشرات الملايين من الدولارات قبل أي تعويضات. كما أن انخفاض الحجم سيقلل أيضًا من امتصاص تكاليف المصنع، ما يؤدي إلى تراجع الربح التشغيلي بوتيرة أسرع من الإيرادات.
-
انكماش التقييم. عند 57.9 ضعف ربحية السهم غير المتوافقة مع GAAP على أساس سنوي وفق نقطة منتصف الربع الأول، فإن نتيجة تكتفي بمجرد تحقيق التوجيهات قد تؤدي مع ذلك إلى مضاعف أقل. وعند 45 ضعفًا لمعدل التشغيل نفسه البالغ 16.80 دولارًا أمريكيًا، تنخفض القيمة إلى 756.00 دولارًا أمريكيًا. ولا يتطلب هذا الخطر أي تراجع في الأرباح؛ بل يتطلب فقط انخفاض الاستعداد لرسملة النمو البعيد.
-
انعكاس الطاقة الإنتاجية ورأس المال العامل. بلغت النفقات الرأسمالية للسنة المالية 2026 نحو 451.3 مليون دولار أمريكي، وارتفع المخزون بمقدار 228.4 مليون دولار أمريكي، وارتفعت الذمم المدينة بمقدار 270.4 مليون دولار أمريكي. وإذا انزلق توقيت الطلب، فقد يتحول التدفق النقدي الحر إلى السالب بينما تنخفض معدلات التشغيل والهوامش معًا.
-
تحولات التكنولوجيا والتسعير. يمكن أن تتأخر برامج 1.6T وCPO وNPO وELS وOCS، أو يُعاد تصميمها، أو تُستبدل. وتواجه المنتجات البصرية التقليدية عادةً تآكلًا في متوسط سعر البيع؛ وإذا لم يعد الحجم ومزيج المنتجات يعوضان تراجع الأسعار، فقد ينخفض هامش الربح الإجمالي غير المتوافق مع GAAP إلى ما دون عتبة المراقبة البالغة 48%.
-
التخفيف وتعقيد السندات القابلة للتحويل. ارتفع عدد الأسهم العادية من 69.8 مليونًا إلى 88.6 مليونًا، وتمتلك NVIDIA عدد 2.9 مليون سهم ممتاز قابل للتحويل، كما تحتفظ السندات القابلة للتحويل بقيمة حساسة لحقوق الملكية. وقد تؤدي التحويلات الإضافية أو التوسع الممول بحقوق الملكية إلى تخفيف ربحية السهم حتى مع نمو أرباح الشركة على مستوى المؤسسة.
-
ضوابط التجارة والتصدير. تشحن Lumentum نسبة 79.2% من إيراداتها إلى خارج الولايات المتحدة، وقد أوقفت الشحنات إلى Huawei بموجب قيود التصدير. وقد تؤدي ضوابط أوسع أو تعريفات جمركية أو حدود ترخيص إلى تقييد العملاء أو المدخلات والتسبب في خسارة الإيرادات وطاقات إنتاجية معطلة.
6. قائمة المراقبة
-
إيرادات الربع الأول من السنة المالية 2027: ما لا يقل عن 1.225 مليار دولار أمريكي يدعم الفرضية التشغيلية الحالية؛ أما الانخفاض عن الحد الأدنى للنطاق فيضعف مبررات النمو والاستغلال معًا.
-
هامش التشغيل غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا: 40% أو أكثر يؤكد الاقتصاديات المستهدفة؛ وأقل من 37% قد يشير إلى تدهور في المزيج أو العائد أو التسعير.
-
الهامش الإجمالي غير المتوافق مع مبادئ المحاسبة المقبولة عموماً (Non-GAAP): إن تحقيق 48% أو أكثر يدعم فرضية الهامش؛ أما الانخفاض دون 48% فيُضعفها. قارن هذا الحد فقط مع خط الأساس للربع الرابع غير المتوافق مع مبادئ المحاسبة المقبولة عموماً البالغ 50.4%، وليس مع خط الأساس المتوافق مع مبادئ المحاسبة المقبولة عموماً (GAAP) البالغ 47.4%.
-
إيرادات OCS ونمو أجهزة الإرسال والاستقبال السحابية: ينبغي أن ترتفع OCS بشكل ملموس فوق قاعدة السنة المالية 2026 التي تزيد على 90 مليون دولار أمريكي، بينما يجب أن تحافظ الوحدات السحابية على نمو قوي في الشحنات من دون تآكل حاد في متوسط سعر البيع (ASP).
-
تركيز العملاء: إن تراجع حصة أكبر عميلين من 41.6% باتجاه 35% من شأنه أن يحسّن الاستدامة؛ أما زيادة التركّز أكثر فسترفع مخاطر الاعتماد على منصة واحدة.
-
تحويل التدفق النقدي الحر (FCF): ينبغي أن يرتفع التدفق النقدي الحر على أساس سنوي إلى أكثر من 50% من صافي الدخل غير المتوافق مع مبادئ المحاسبة المقبولة عموماً مع عودة رأس المال العامل إلى مستوياته الطبيعية؛ أما الاستمرار قرب مستوى السنة المالية 2026 البالغ 38.4% فسيُضعف جودة الأرباح.
-
تنفيذ الشركات النظيرة: قارن إيرادات Coherent للربع الأول بنطاق 2.2–2.4 مليار دولار أمريكي، وإيرادات Ciena للربع الرابع بنطاق 1.70–1.80 مليار دولار أمريكي، وإيرادات Fabrinet للربع الأول بنطاق 1.375–1.425 مليار دولار أمريكي. إن تجاوز التوقعات على نطاق واسع يؤكد قوة الطلب في القطاع؛ أما الإخفاقات الخاصة بـ Lumentum فتشير إلى فقدان حصة سوقية أو ضعف في التنفيذ.
-
تحويل المنتج وعدد الأسهم: تتبّع التوفر الأولي لـ ELSFP في النصف الأول من السنة التقويمية 2027، وعمليات التأهل المدفوعة اللاحقة والأسهم المخففة. يؤدي الانزلاق السعري من دون مبيعات معادِلة إلى إضعاف سيناريو الصعود؛ كما أن نمو ربحية السهم المدفوع بالشحنات إلى ما فوق 5.40 دولار أمريكي لكل ربع سنة سيقترب من افتراضه للأرباح السنوية البالغ 21.60 دولارًا أمريكيًا.
7. المصادر