المؤلف: أبحاث LBank المحلل: Ludo
إخلاء مسؤولية: تم إعداد هذا التقرير وتحليله بناءً على معلومات متاحة للجمهور، وهو مخصص فقط لمشاركة المعلومات والمناقشة البحثية. ولا يشكل نصيحة استثمارية، أو توصية بأوراق مالية، أو توجيهات تداول، أو أي ضمان للعوائد. قد تتغير عمليات الشركة، والتقييمات، وأسعار السوق، وتوقعات الإجماع المناقشة هنا بمرور الوقت. يجب على القراء التحقق بشكل مستقل من البيانات واتخاذ قراراتهم الخاصة. يشير سعر LBank المعروض إلى زوج التداول الفوري المرمز ولا ينبغي اعتباره سعر إغلاق Nasdaq للأسهم العادية الأساسية.
1. الاستنتاج الرئيسي
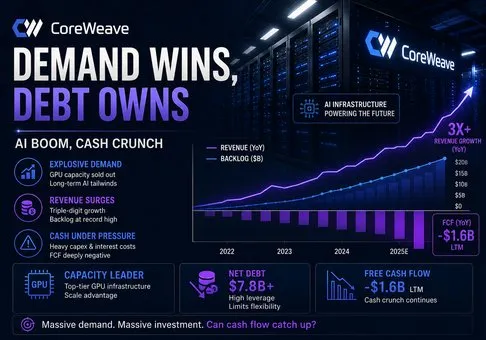
الحكم العام: تُعد CoreWeave التعبير الأكثر وضوحًا والمطروح للتداول العام عن الطلب المتزايد على الحوسبة القائمة على الذكاء الاصطناعي، ولكن لا تزال أسهمها غير جذابة على أساس معدل حسب المخاطر لأن النمو الاستثنائي في الطلبات المتراكمة يتم شراؤه بتدفق نقدي حر سلبي، واعتماد كبير على إعادة التمويل، ومصروفات فوائد تتجاوز بالفعل الأرباح التشغيلية المعدلة؛ والمتغير الحاسم هو ما إذا كان هامش التشغيل المعدل يمكن أن يرتفع بشكل أسرع من خدمة الدين قبل أن تصبح سعة وحدات معالجة الرسومات (GPU) أقل ندرة.
-
الطلب استثنائي وواضح تعاقديًا. ارتفعت إيرادات الربع الثاني بنسبة 112% على أساس سنوي لتصل إلى 2.575 مليار دولار أمريكي، ووصلت الطاقة النشطة إلى 1.5 جيجاوات، وبلغت التزامات الأداء المتبقية غير المستوفاة 103.7 مليار دولار أمريكي. ومن المتوقع الاعتراف بنسبة 41% من التزامات الأداء المتبقية (RPO) بحلول يونيو 2028، في حين لم يتم تضمين أكثر من 25 مليار دولار أمريكي من التزامات العملاء الإضافية الموقعة في أوائل الربع الثالث. وهذا دليل أقوى من السردية العامة حول الذكاء الاصطناعي: فالعملاء يحجزون السعة مسبقًا لسنوات قادمة.
-
لقد بدأت الرافعة التشغيلية، ولكنها لم تصل بعد إلى مزودي رأس المال. تحسن الدخل التشغيلي المعدل من 21 مليون دولار أمريكي في الربع الأول إلى 128 مليون دولار أمريكي في الربع الثاني، مما رفع هامش التشغيل المعدل من 1% إلى 5%. ومع ذلك، بلغ صافي مصروفات الفائدة في الربع الثاني 640 مليون دولار أمريكي، وهو ما يعادل خمسة أضعاف الدخل التشغيلي المعدل، وبلغ صافي الخسارة وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP) نحو 626 مليون دولار أمريكي. ويمكن للشركة إظهار هامش أرباح معدل قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) بنسبة 59% مع الاستمرار في تدمير أرباح حقوق الملكية، وذلك لأن الإهلاك والتمويل يمثلان تكاليف اقتصادية أساسية، وليسا مجرد تعديلات هامشية.
-
التدفق النقدي إيجابي فقط قبل مشروع قانون البنية التحتية. بلغ التدفق النقدي التشغيلي للنصف الأول 3.663 مليار دولار أمريكي، مدعومًا بتدفقات واردة من الإيرادات المؤجلة بقيمة 1.365 مليار دولار أمريكي والحركة المواتية لحسابات المدينين. وبلغت المشتريات النقدية للممتلكات والمعدات 14.117 مليار دولار أمريكي، مما أدى إلى تدفق نقدي حر محسوب حسابيًا بقيمة سالبة بلغت 10.454 مليار دولار أمريكي. ووفرت الأنشطة التمويلية 13.985 مليار دولار أمريكي. والنتيجة العملية هي أن العملاء يؤكدون الطلب، ولكن الدائنين والمساهمين الجدد يمولون التسليم.
-
التقييم لا يعوض عن هيكل الميزانية العمومية. باستخدام 551 مليون سهم للربع المنتهي في يونيو وأحدث سعر مرجعي متاح للسوق الأساسية بالقرب من 86.25 دولاراً أمريكياً، ينتج عن ذلك قيمة أسهم توضيحية تبلغ حوالي 47.5 مليار دولار أمريكي. وبإضافة ما يقرب من 35.1 مليار دولار أمريكي من الديون ذات حق الرجوع وبدون حق الرجوع، وطرح 5.5 مليار دولار أمريكي من النقد، نحصل على قيمة منشأة تقارب 77 مليار دولار أمريكي، أو ما يعادل 6.0 مرات تقريباً من متوسط التوقعات المحدثة لإيرادات عام 2026 والبالغة 12.4 مليار إلى 13.2 مليار دولار أمريكي. وهذا المضاعف ليس مبالغاً فيه بالنسبة لنمو يتجاوز 100%، ولكنه يمثل تحدياً كبيراً لشركة تبلغ توقعات نفقاتها الرأسمالية لعام 2026 ما بين 35 مليار إلى 39 مليار دولار أمريكي، وهو ما يعادل حوالي ثلاثة أضعاف إيراداتها السنوية.
-
يمكن للسهم أن يحقق أداءً متفوقاً فقط إذا فاق توسع الهامش ضغوط التمويل. إن الحفاظ على هامش تشغيل معدل يزيد عن 15%، وتحقيق معدل إيرادات سنوي يقارب 19.5 مليار دولار أمريكي، وانخفاض مصروفات الفائدة كنسبة مئوية من الإيرادات من شأنه أن يبطل النظرة الحذرة. وتضعف هذه الأطروحة بدرجة أكبر إذا ظل هامش التشغيل المعدل دون 10% في حين تظل النفقات الرأسمالية النقدية السنوية أعلى من التدفقات النقدية التشغيلية بأكثر من 15 مليار دولار أمريكي. تكتسب CoreWeave طلبًا قويًا اليوم، ولكن الديون تستحوذ حاليًا على حصة أكبر مما ينبغي من الجوانب الاقتصادية للشركة.
2. نظرة عامة على الشركة، ومزيج الأعمال، والمقاييس التشغيلية الأساسية
تدير CoreWeave منصة سحابية مصممة خصيصاً لتدريب الذكاء الاصطناعي، والاستدلال، والتعلم المعزز، وغيرها من أعباء عمل الحوسبة المسرعة. وتضم قائمة عملائها مختبرات الذكاء الاصطناعي، وموفري الخدمات السحابية فائقة النطاق، وشركات البرمجيات، والمؤسسات المالية، والشركات الكبرى. وتستحوذ الشركة على وحدات معالجة الرسومات (GPUs)، ومعدات الشبكات، والتخزين، والطاقة، وسعة مراكز البيانات؛ وتدمجها مع أدوات الجدولة والبرمجيات؛ وتبيع إمكانية الوصول الملتزم بها أو عند الطلب إلى القدرة الحوسبية. وبناءً على ذلك، يتم الاعتراف بالإيرادات بمجرد توفر البنية التحتية واستهلاك العملاء للخدمات المتعاقد عليها، وليس عند توقيع عقد الطلبات المتراكمة.
يقع النموذج التجاري بين السحابة العامة فائقة الضخامة ومؤجر البنية التحتية المتخصصة. وتوفر الالتزامات طويلة الأجل وضوحًا في الإيرادات وتساعد في تمويل الأصول المخصصة، بينما تعمل السعة المرنة والعروض الفورية على تحسين الاستخدام. وتضيف حلول CoreWeave Interconnect وSUNK وLOTA وARENA وWeights & Biases وARIA وSandboxes طبقة برمجيات وتنسيق. وتكمن أهمية هذه الطبقة في أن تأجير وحدات معالجة الرسومات (GPU) المجرد يجب أن يتقارب نحو عوائد شبيهة بعوائد البنية التحتية مع توسع المعروض؛ وتُعد الجدولة المتميزة وأدوات المطورين وأداء الاستدلال المسار الأكثر مصداقية لتحقيق قوة تسعير مستدامة.
|
طبقة الأعمال
|
حاجة العملاء
|
أدلة الربع الثاني
|
الطابع الاقتصادي
|
التقييم البحثي
|
|
حوسبة الذكاء الاصطناعي
|
مجموعات وحدات معالجة الرسومات (GPU) الكبيرة للتدريب واستدلال الإنتاج
|
طاقة نشطة بقدرة 1.5 جيجاوات وطاقة متعاقد عليها بقدرة 3.7 جيجاوات
|
وضوح عالٍ للإيرادات، وكثافة رأسمالية مقدمة هائلة
|
ميزة الحجم حقيقية، لكن العوائد تعتمد على الاستخدام وتكلفة التمويل
|
|
السحابة القائمة على الالتزام
|
سعة محجوزة لمختبرات الذكاء الاصطناعي وموفري السحابة فائقة الضخامة
|
RPO بقيمة 103.7 مليار دولار أمريكي بالإضافة إلى أكثر من 25 مليار دولار أمريكي من التزامات أوائل الربع الثالث
|
مدة طويلة مع التزامات التسليم والخدمة
|
الطلبات المتراكمة تقلل من مخاطر الطلب بينما تزيد من مخاطر التنفيذ والتركيز
|
|
السعة المرنة والفورية
|
أعباء عمل متغيرة والتزامات مؤسسية أقصر مدة
|
الحجوزات المرنة، والسعة الفورية، والاستدلال المخصص
|
استغلال وتسعير أفضل محتمل، ولكنه أكثر دورية
|
جسر مهم للانتقال من بضعة عقود ضخمة إلى قاعدة عملاء أوسع
|
|
البرمجيات والأدوات
|
الجدولة، وتطوير النماذج، وقابلية الملاحظة، والوصول عبر السحابة المشتركة
|
Weights & Biases، وSUNK، وARIA، وSandboxes، وLOTA
|
كثافة رأسمالية إضافية أقل إذا تم تحقيق الدخل منها بشكل منفصل
|
الطبقة الاستراتيجية الأكثر قيمة، ولكن لا يتم الإفصاح عن المساهمة المالية بشكل منفصل
|
نجحت CoreWeave في تنويع قاعدة عملائها بعيداً عن الاعتماد على عميل مهيمن واحد، ولكن تركيز العملاء لا يزال مرتفعاً. يُظهر التقرير المالي للربع الثاني (Q2 10-Q) أن العميل (أ) يمثل 36% من الإيرادات الربع سنوية، والعميل (ب) بنسبة 26%، والعميل (ج) بنسبة 10%. وبالتالي، فإن أكبر ثلاثة عملاء يمثلون 72% من الإيرادات. وهذا أفضل من مساهمة العميل الواحد التي بلغت 71% في الربع الثاني من عام 2025، ولكنه ليس تنوعاً بالشكل المعهود في الحوسبة السحابية العامة التقليدية. إن وجود عقد كبير يمكن أن يغير حجم الطلبات المتراكمة بسرعة؛ كما أن تأخر تسليم مراكز البيانات أو تعديل ميزانية العميل يمكن أن يؤثر بشكل ملموس على الإيرادات الربع سنوية ومعدل الاستخدام.
مقاييس التشغيل الأساسية والتغيرات
|
المقياس أو الحدث
|
الربع الثاني 2026
|
الربع الثاني 2025
|
التغيير
|
الدلالة الاستثمارية
|
|
الإيرادات
|
2,575
|
1,212
|
112%
|
تسليم السعة يحول الطلب المتعاقد عليه إلى إيرادات مسجلة
|
|
الدخل التشغيلي المعدل
|
128
|
200
|
-36%
|
التحسن المتتالي ملموس، لكن اقتصاديات المقارنة السنوية لا تزال أضعف
|
|
هامش التشغيل المعدل
|
5%
|
16%
|
-11 نقطة
|
لم تسترد المنصة كفاءة التشغيل المعدلة للفترة السابقة
|
|
صافي مصروفات الفائدة
|
640
|
267
|
140%
|
تكلفة التمويل ترتفع بشكل أسرع من الإيرادات وتهيمن على بيان دخل حقوق الملكية
|
|
صافي الخسارة
|
-626
|
-290
|
116%
|
الاستهلاك والفوائد يمنعان وصول الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) إلى مساهمي الأسهم العادية
|
|
متراكم الإيرادات
|
103,700
|
30,100
|
245%
|
وضوح الطلب هو الجزء الأقوى في الأطروحة، بشرط ظروف التسليم
|
المبالغ بملايين الدولارات الأمريكية باستثناء النسب المئوية وتغيرات النقاط المئوية. لا يعتبر متراكم الإيرادات إيرادات وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP) ويشمل المبالغ الملتزم بها الخاضعة لتوفر الخدمة والتسليم. لم يكن التغيير الرئيسي في هذا الربع مجرد نمو في الإيرادات؛ بل كان مزيجًا من إضافة ما يقرب من 500 ميجاوات من الطاقة النشطة، وتوسع هامش التشغيل المعدل المتتابع، وزيادة أخرى في الطلب الملتزم به. يدعم هذا المزيج وتيرة نمو سريعة للإيرادات في النصف الثاني.
لا ينبغي للسوق أن يخلط بين زيادة الأعمال المتراكمة والقيمة الاقتصادية الفورية. فمن المتوقع تحقيق 41% من الالتزامات التعاقدية المتبقية (RPO) في غضون 24 شهرًا، و39% في الأشهر من 25 إلى 48، والمتبقي في الأشهر من 49 إلى 78. ويجب شراء الأصول قبل التمكن من الاعتراف بالجزء الأكبر من تلك الإيرادات. ونتيجة لذلك، فإن نمو الأعمال المتراكمة يؤدي إلى تقديم الإنفاق الرأسمالي والتمويل، في حين تأتي الإيرادات والأرباح النقدية في وقت لاحق.
3. الجودة الأساسية
|
المقياس
|
الربع الثاني 2025
|
الربع الأول 2026
|
الربع الثاني 2026
|
النصف الأول 2026
|
تقييم الجودة
|
|
الإيرادات
|
1,212
|
2,078
|
2,575
|
4,653
|
نمو استثنائي وتحسين في حجم التسليم
|
|
الدخل التشغيلي وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP)
|
19
|
-144
|
-49
|
-193
|
لا يزال سلبيًا بعد خصم الإهلاك الضروري اقتصاديًا
|
|
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA المعدلة)
|
753
|
1,157
|
1,510
|
2,667
|
أرباح قوية قبل الإهلاك، لكنها لا تمثل بديلًا للنقد القابل للتوزيع
|
|
صافي مصروفات الفوائد
|
267
|
536
|
640
|
1,176
|
القيد الأكثر وضوحًا على أرباح الأسهم
|
|
التدفق النقدي التشغيلي
|
غير متاح
|
غير متاح
|
غير متاح
|
3,663
|
تحسن بشكل ملموس، ويرجع ذلك جزئيًا إلى الإيرادات المؤجلة ورأس المال العامل
|
|
الإنفاق الرأسمالي النقدي
|
غير متاح
|
غير متاح
|
غير متاح
|
14,117
|
الإنفاق على البنية التحتية يفوق النقد الناتج عن العمليات التشغيلية
|
|
التدفق النقدي الحر
|
لا ينطبق
|
لا ينطبق
|
لا ينطبق
|
-10,454
|
سلبي بمقدار التدفق النقدي التشغيلي مطروحًا منه المشتريات النقدية للعقارات والمعدات
|
المبالغ بالمليون دولار أمريكي. يُحسب التدفق النقدي الحر بطرح المشتريات النقدية للعقارات والمعدات البالغة 14.117 مليار دولار أمريكي من التدفق النقدي التشغيلي البالغ 3.663 مليار دولار أمريكي. ويستثني هذا التعريف التحفظي قيمة 9.796 مليار دولار أمريكي أخرى من إضافات المعدات غير المدفوعة أو الممولة من قِبل المصنع الأصلي للأجهزة (OEM)، وبالتالي فإن الإنفاق الرأسمالي النقدي يقلل من تقدير إجمالي البنية التحتية المضافة خلال الفترة.
النمو والهوامش. يُعتبر نمو الإيرادات عالي الجودة بالمعنى الضيق لأنه مدعوم بالطاقة التشغيلية المستخدمة، والإيرادات المعترف بها، والإيرادات المؤجلة، والالتزامات التعاقدية. ولكنه أقل جودة من منظور عوائد المساهمين لأن كل وحدة إيرادات إضافية تتطلب قاعدة أصول رأسمالية كبيرة مثبتة. وقد ارتفعت قيمة العقارات والمعدات إلى 46.7 مليار دولار أمريكي في 30 يونيو مقارنة بـ 30.6 مليار دولار أمريكي في نهاية العام.
بلغ الإهلاك والاستهلاك للممتلكات والمعدات 2.5 مليار دولار أمريكي في النصف الأول، مما يوضح سبب مبالغة الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA المعدلة) في تقدير الربحية الاقتصادية.
التدفق النقدي والنفقات الرأسمالية. تحول التدفق النقدي التشغيلي إلى إيجابي، ولكن هذا التحول يمثل جزئيًا تمويلًا تعاقديًا من العملاء. فقد ارتفعت الإيرادات المؤجلة بمقدار 1.365 مليار دولار أمريكي في النصف الأول، وحررت الحسابات المدينة 607 ملايين دولار أمريكي. وتعد هذه مصادر تمويل مفيدة، ومع ذلك فهي تحمل التزامات خدمات مستقبلية. ثم أصدرت شركة CoreWeave ديونًا بقيمة 16.747 مليار دولار أمريكي، وسددت 5.219 مليار دولار أمريكي، وجمعت 2.982 مليار دولار أمريكي من خلال عمليات طرح خاص. تنجح الشركة في تمويل النمو، لكنها لم تجعل النمو ممولًا ذاتيًا.
الميزانية العمومية وتخصيص رأس المال. بلغت الديون مع حق الرجوع حوالي 31.4 مليار دولار أمريكي والديون بدون حق الرجوع حوالي 3.7 مليار دولار أمريكي في 30 يونيو، مقابل 5.5 مليار دولار أمريكي من النقد. وأضافت التزامات الإيجار التشغيلي 16.3 مليار دولار أمريكي أخرى. يحمي التمويل بدون حق الرجوع الشركة الأم من بعض المطالبات المرتبطة بمشاريع محددة، ولكن لا يزال للدائنين الأولوية في التدفقات النقدية للمشروع. وشملت إصدارات يونيو سندات ممتازة تحمل كوبونات تصل إلى 9.625% و8.500% باليورو. رأس المال متاح، لكنه ليس رخيصًا.
الخلاصة الأساسية. تتمتع CoreWeave بجودة طلب قوية وجودة نقدية ضعيفة لحقوق الملكية. المتغير الأهم على الإطلاق هو الدخل التشغيلي المعدل بعد الإهلاك مقارنة بصافي مصروفات الفائدة. وحتى تقترب هذه النسبة من الواحد، فإن النمو يخدم في المقام الأول العملاء والمقرضين بدلاً من اقتصاديات الأسهم العادية.
4. الصناعة والمشهد التنافسي
تشمل البنية التحتية السحابية للذكاء الاصطناعي توريد وحدات معالجة الرسومات (GPU)، وإنشاء مراكز البيانات، والطاقة، والشبكات عالية السرعة، والتخزين، والتنسيق، وبرمجيات المطورين. تتنافس "CoreWeave" مع كل من "AWS" و"Azure" و"Google Cloud" و"Oracle Cloud"، بالإضافة إلى مزودين متخصصين مثل "Nebius" و"IREN" و"Lambda" و"Crusoe". ويتميز مقدمو الخدمات السحابية الضخمة (Hyperscalers) بتكاليف تمويل أقل وتوزيع أوسع نطاقًا على الشركات، في حين يستطيع المتخصصون تحسين المجموعات (clusters) بشكل أسرع، وقبول أعباء عمل مركزة، والانتقال بقوة أكبر إلى أجيال جديدة من وحدات معالجة الرسومات.
|
البعد التنافسي
|
مكانة CoreWeave
|
البدائل الرئيسية
|
الأثر الاقتصادي
|
|
الوصول إلى وحدات معالجة الرسومات والأنظمة
|
علاقة عميقة مع NVIDIA وتجهيز وتشغيل أولى منصات Vera Rubin NVL72
|
مقدمو الخدمات السحابية الضخمة، وOracle، وNebius، وشركاء NVIDIA السحابيون الآخرون
|
الوصول المبكر يدعم الحجوزات ولكنه يسرّع من مخاطر تقادم الأساطيل الأقدم
|
|
الطاقة والنشر
|
1.5 جيجاوات نشطة و3.7 جيجاوات متعاقد عليها في الربع الثاني
|
مجمعات مقدمي الخدمات السحابية الضخمة ومشغلو مراكز البيانات الغنية بالطاقة
|
تعتبر الطاقة خندقًا تنافسيًا فقط عندما تتوفر السعة في الوقت المحدد وتظل مستغلة
|
|
عقود العملاء
|
التزامات أداء متبقية بقيمة 103.7 مليار دولار أمريكي مع التزامات كبرى من مختبرات الذكاء الاصطناعي ومقدمي الخدمات السحابية العملاقة
|
البناء الذاتي للعملاء والمشتريات السحابية المتعددة
|
الرؤية استثنائية، لكن تركز 72% في أكبر ثلاثة عملاء يحد من مرونة المساومة
|
|
التميز في البرمجيات
|
SUNK وW&B وARIA وSandboxes وLOTA والربط البيني عبر السحابات
|
حزم الذكاء الاصطناعي المدارة من AWS وAzure وGoogle وOracle
|
البرمجيات هي الطريق للوصول إلى هوامش ربح مستدامة؛ ولم يتم الكشف عن تفاصيل مالية منفصلة
|
|
تكلفة رأس المال
|
برنامج تمويل ضخم مدعوم بالأصول، وغير مضمون، وقابل للتحويل، وتمويل بالأسهم
|
الميزانيات العمومية ذات التصنيف الاستثماري لمقدمي الخدمات السحابية العملاقة
|
يجب على CoreWeave تحقيق عائد أعلى على البنية التحتية لتعويض تكاليف التمويل المرتفعة بشكل ملموس
|
|
الشركة
|
أحدث مؤشر مقارن
|
إشارة النمو والهامش
|
المركز الرأسمالي
|
الخلاصة التنافسية
|
|
CoreWeave
|
إيرادات الربع الثاني 2.575 مليار دولار أمريكي؛ والتزامات الأداء المتبقية 103.7 مليار دولار أمريكي
|
ارتفاع الإيرادات بنسبة 112%؛ وهامش التشغيل المعدل 5%
|
النفقات الرأسمالية النقدية للنصف الأول 14.1 مليار دولار أمريكي؛ وإجمالي الدين حوالي 35.1 مليار دولار أمريكي
|
الرائد في الطلب والطلبات المتراكمة بين المتخصصين؛ وأضعف تحويل نقدي
|
|
Nebius
|
إيرادات السحابة القائمة على الذكاء الاصطناعي للربع الأول تبلغ حوالي 390 مليون دولار أمريكي
|
ارتفاع إيرادات السحابة بنسبة 841% من قاعدة صغيرة؛ وهامش الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك للسحابة يبلغ حوالي 45%
|
بناء القدرة الاستيعابية في مرحلة مبكرة مع دفعات مقدمة من العملاء الاستراتيجيين
|
نمو أسرع كنسبة مئوية ولكن بنطاق تسليم أصغر بكثير
|
|
أوراكل
|
أحدث إيرادات ربع سنوية مفصح عنها للبنية التحتية كخدمة (IaaS) تبلغ حوالي 4.9 مليار دولار أمريكي
|
نمو البنية التحتية كخدمة (IaaS) بنسبة 84% في الفترة المذكورة
|
تدفقات نقدية أوسع من البرمجيات وتوزيع على المؤسسات بمخاطر أقل
|
أقوى تهديد من مقدمي خدمات الحوسبة السحابية واسعة النطاق المتخصصين لقدرته على حزم قواعد البيانات والتطبيقات معًا
|
|
إيه دبليو إس (AWS)
|
إيرادات الربع الأول من عام 2026 تبلغ 37.7 مليار دولار أمريكي
|
ارتفاع الإيرادات بنسبة 28% مع نطاق أكبر بكثير
|
ممول من التدفقات النقدية التشغيلية لأمازون وإمكانية الوصول إلى تمويل ذي تصنيف استثماري
|
الرابح من حيث النطاق وتكلفة رأس المال؛ ولكنه أبطأ لأن مقامه أكبر بكثير
|
تختلف فترات المقارنة والتعريفات بين النظراء وتُستخدم كأدوات للمقارنة التشغيلية التوجيهية. وتفوز CoreWeave في المنافسة على طلب الحوسبة السحابية المتخصصة في الذكاء الاصطناعي لأنها تجمع بين عتاد الجيل الجديد، والنشر السريع، والرغبة في تمويل مجموعات الحوسبة المخصصة الكبيرة جداً. بينما تفوز AWS وOracle في استدامة التمويل. وتقدم Nebius بديلاً أكثر نقاءً للمراحل المبكرة ولكنها تفتقر إلى حجم CoreWeave.
الفائز المحتمل في هذا القطاع ليس مجرد المزود الذي لديه أكبر حجم من الطلبات المتراكمة؛ بل هو المزود الذي يحول الطاقة المتعاقد عليها إلى معدل استخدام مرتفع دون السماح للاستهلاك، والفوائد، وتركيز العملاء بابتلاع العوائد الاقتصادية. تُعد CoreWeave حالياً رابحاً صافياً في حصة الإيرادات وخاسراً صافياً في المرونة الممولة نقداً. وإن وجود فائض في المعروض مستقبلاً من شأنه أن يكشف عدم التماثل هذا سريعاً لأن مقدمي الخدمات السحابية الضخمة (hyperscalers) يمكنهم خفض الأسعار ومواصلة الاستثمار خلال فترات الانكماش.
5. المخاطر الرئيسية
-
إن تركيز العملاء يحول نجاح الطلب إلى مخاطر تتعلق بالطرف المقابل. مثّل ثلاثة عملاء 72% من إيرادات الربع الثاني. وإذا تأخر أحدهم في النشر، أو نقل أعباء العمل إلى بنية تحتية مبنية ذاتيًا، أو أعاد التفاوض على الأسعار، فقد تنخفض معدلات الاستخدام والإيرادات قبل أن تنخفض الديون والاستهلاك المرتبطان بها.
-
يمكن أن تحول تكاليف التمويل دون وصول الرافعة التشغيلية إلى المساهمين. تجاوز صافي مصروفات الفائدة للربع الثاني البالغ 640 مليون دولار أمريكي الدخل التشغيلي المعدل بمقدار 512 مليون دولار أمريكي. وإذا ظلت مصروفات الفائدة فوق 20% من الإيرادات، فلن تدعم حتى الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) تحقيق صافي دخل إيجابي.
-
يمكن لتقادم وحدات معالجة الرسومات (GPU) أن يقصر العمر الافتراضي للأصول. إن تبني شركة CoreWeave السريع لمعالجات Blackwell وRubin يعزز الأداء، ولكنه قد يقلل من القيمة المتبقية للمعدات الأقدم. ومن شأن الأعمار الإنتاجية الأقصر أن تزيد من الإهلاك واضمحلال القيمة، مما يقوض التقييم القائم على الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA).
-
الطلبات المتراكمة مشروطة، وليست نقدًا في البنك. تعتمد الالتزامات التعاقدية المتبقية (RPO) على توفر الخدمة، والتسليم، وتقديرات المقابل المتغير. ويمكن أن تكون القيمة الاقتصادية أقل من المبلغ المعلن إذا تأخر توفير السعة، أو ارتفعت مستحقات الخدمة، أو حصل العملاء على حقوق إعادة البيع.
-
يمكن لمقدمي خدمات الحوسبة السحابية واسعة النطاق (Hyperscalers) المنافسة برأس مال أرخص. يمكن لشركات AWS وAzure وGoogle وOracle تمويل البنية التحتية للذكاء الاصطناعي من قطاعات أعمالها الأوسع المدرة للنقد. وإذا تراجعت حدة ندرة وحدات معالجة الرسومات (GPU) المتخصصة، فقد تحتاج CoreWeave إلى خفض الأسعار أو قبول عقود أقصر أجلًا مع الاستمرار في تحمل تكلفة تمويل أعلى.
-
لا يزال تخفيف الأسهم والحوكمة أمرين جوهريين. أضافت الاكتتابات الخاصة أسهمًا بسعر 87.20 دولارًا أمريكيًا و109.00 دولارًا أمريكيًا في النصف الأول، ويمكن أن يؤدي التمويل القابل للتحويل إلى تخفيف حصص الملكية في المستقبل، وتحمل أسهم الفئة (ب) عشرة أصوات لكل منها. ويمول مساهمو الأسهم العادية النمو في حين يحتفظ المؤسسون بنفوذ تصويتي مركز.
-
تزيد نقاط الضعف في الرقابة المالية من مخاطر إعداد التقارير. يوضح التقرير المالي للربع الثاني (نموذج 10-Q) أن نقاط الضعف الجوهرية في ضوابط تكنولوجيا المعلومات، وفصل الواجبات، وموظفي الشؤون المالية استمرت حتى 30 يونيو. وقد يؤدي الفشل في معالجتها قبل تقديم التقارير المطلوبة عن الرقابة الداخلية لعام 2026 إلى تقليل الثقة وزيادة تكاليف الامتثال.
6. قائمة المراقبة
-
هامش التشغيل المعدل: فوق 15% من شأنه أن يظهر أن الحجم والتسعير يتغلبان على الاستهلاك؛ وتحت 10% حتى نهاية العام من شأنه أن يعزز فرضية الحذر.
-
عبء الفائدة: إن بلوغ صافي مصروفات الفائدة أقل من 15% من الإيرادات سيكون أمرًا بناءً؛ في حين أن تجاوز مستوى 20% سيظهر أن المقرضين ما زالوا يستحوذون على معظم العوائد الاقتصادية الإضافية.
-
فجوة التدفق النقدي الحر: مراقبة التدفق النقدي التشغيلي مطروحاً منه المشتريات النقدية للممتلكات. إن تسجيل عجز يقل عن 5 مليارات دولار أمريكي لكل نصف عام سيعتبر تقدماً؛ بينما يشير تسجيل عجز آخر يتجاوز 10 مليارات دولار أمريكي إلى استمرار الاعتماد على التمويل.
-
تحويل الالتزامات بالأداء المتبقية (RPO): مقارنة الإيرادات المعترف بها مع نسبة 41% المتوقعة من الالتزامات بالأداء المتبقية (RPO) بحلول يونيو 2028. ومن شأن تباطؤ التحويل دون انخفاض الإنفاق الرأسمالي أن يشير إلى مشاكل في التسليم أو الاستغلال.
-
تركيز العملاء: إن استحواذ أكبر ثلاثة عملاء على حصة إيرادات تقل عن 60% من شأنه أن يعزز الاستمرارية؛ في حين أن عودة هذه الحصة إلى ما فوق 75% ستزيد من مخاطر إعادة التفاوض ومخاطر الطرف المقابل.
-
الطاقة النشطة والاستخدام: يجب أن يترجم نمو الطاقة إلى إيرادات بشكل أسرع من الاستهلاك. وستكون إضافات الطاقة النشطة دون توسع متتابع في الهامش أمراً سلبياً.
-
تكلفة رأس المال: تتبع الكوبونات الجديدة، وفروق أسعار إعادة التمويل، والفوائد النقدية، والتقسيم بين الديون مع حق الرجوع والديون دون حق الرجوع. إن انخفاض الفروق أهم بكثير من الحجم الإجمالي المعلن للتمويل.
-
مبيعات المطلعين وتخفيف الأسهم: يمكن أن تبدأ عدة خطط بموجب القاعدة 10b5-1 اعتبارًا من أواخر أغسطس أو سبتمبر 2026. وإن طرح أسهم جديدة، أو سندات قابلة للتحويل، أو عمليات بيع ضخمة من قِبل المطلعين من شأنها أن تزيد المعروض وتضعف مشاركة السهم الواحد.
7. المصادر