الكاتب: أبحاث LBank المحلل: لودو
إخلاء مسؤولية: تم إعداد هذا التقرير وتحليله بناءً على معلومات متاحة للعامة، وهو مخصص فقط لمشاركة المعلومات ومناقشة الأبحاث. ولا يشكل نصيحة استثمارية، أو توصية بشأن الأوراق المالية، أو تعليمات تداول، أو أي ضمان للعوائد. قد تتغير عمليات الشركة، والتقييمات، وأسعار السوق، وتوقعات الإجماع المناقشة هنا بمرور الوقت. يجب على القراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الاستنتاج الأساسي
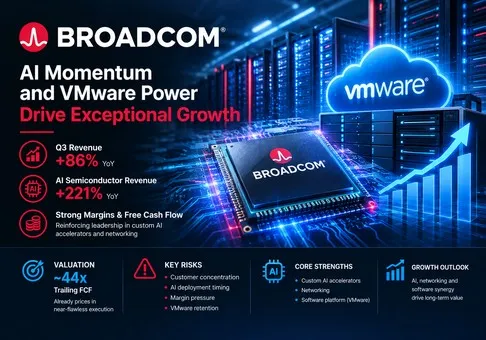
التقييم العام: برودكوم (Broadcom) هي شركة بنية تحتية استثنائية حيث يعزز نمو أشباه موصلات الذكاء الاصطناعي ومحرك السيولة لشركة VMware بعضهما البعض الآن، ولكن قيمة الأسهم لا تزال مسعرة على أساس تنفيذ خالٍ من العيوب تقريبًا؛ وبالتالي فإن كفة المخاطر مقابل العوائد تميل سلبياً بشكل طفيف عند ما يقرب من 45 ضعف التدفق النقدي الحر للفترة السابقة، مع اعتبار تحويل إيرادات مسرعات الذكاء الاصطناعي المخصصة هو المتغير الحاسم.
-
كانت نتائج التشغيل متميزة، ولكن التوقعات استثنائية بالفعل. ارتفعت إيرادات الربع المالي الثالث لعام 2026 بنسبة 86% على أساس سنوي لتصل إلى 29.6 مليار دولار أمريكي، وزاد الدخل التشغيلي وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP) بنسبة 171% ليصل إلى 16.0 مليار دولار أمريكي، وتضاعف التدفق النقدي الحر تقريبًا ليصل إلى 13.7 مليار دولار أمريكي. ومع ذلك، انخفضت الأسهم بنسبة 2.7% في 3 سبتمبر بعد أن وجهت الإدارة توقعات إيرادات الربع المالي الرابع لتصل إلى نحو 34.8 مليار دولار أمريكي، وهو ما يقل قليلاً عن متوسط التوقعات الثانوي الذي ذكرته تقارير السوق. المغزى الاستثماري هنا واضح: لم يعد تجاوز الأرقام المعلنة كافيًا؛ بل يتعين على شركة Broadcom مواصلة رفع منحنى إيرادات الذكاء الاصطناعي المستقبلية.
-
لقد أصبحت أشباه موصلات الذكاء الاصطناعي هي الشركة ذاتها، وليست مجرد خيار للنمو. بلغت إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي في الربع الثالث 16.7 مليار دولار أمريكي، بزيادة قدرها 221% على أساس سنوي و54% على أساس ربع سنوي متتالٍ، وهو ما يمثل حوالي 56% من الإيرادات المجمعة و80% من إيرادات قطاع أشباه الموصلات. وتتوقع الإدارة تحقيق 21.7 مليار دولار أمريكي في الربع الرابع، مما سيرفع حصة الذكاء الاصطناعي إلى حوالي 62% من إيرادات المجموعة الموجهة. يخلق هذا التركيز رافعة مالية قوية للأرباح، ولكنه يجعل أيضًا توقيت نشر العملاء ومدى استمرارية الفوز بالتصميمات من مخاطر التقييم الأساسية.
-
تقوم VMware بدورها كثقل موازن للهامش والتدفقات النقدية. نمت إيرادات برمجيات البنية التحتية بنسبة 29% لتصل إلى 8.8 مليار دولار أمريكي، في حين نمت حلول أشباه الموصلات بنسبة 127% لتصل إلى 20.8 مليار دولار أمريكي. وعلى الرغم من الحصة الأكبر بكثير لأشباه الموصلات، ظل الهامش التشغيلي غير المتوافق مع GAAP تقريبًا 68% في الربع الثالث، ومن المتوقع أن يصل إلى حوالي 66% في الربع الرابع. وبذلك، تحمي البرمجيات اقتصاديات المجموعة بينما تقود المسرعات المخصصة والشبكات النمو؛ غير أن أي تباطؤ ملموس في تجديدات VMware Cloud Foundation من شأنه أن يزيل هذا الهامش الوقائي.
-
تحويل النقد ممتاز، ولكن السهم لا يزال يحتسب بالفعل عدة سنوات من التوسع الناجح. عادل التدفق النقدي الحر للربع الثالث 46% من الإيرادات، وبلغ التدفق النقدي الحر لتسعة أشهر 31.9 مليار دولار أمريكي. وعند إغلاق 8 سبتمبر البالغ 368.66 دولارًا أمريكيًا وقيمة أسهم مقدرة تقترب من 1.75 تريليون دولار أمريكي، فإن التدفق النقدي الحر اللاحق يبلغ حوالي 39.4 مليار دولار أمريكي، مما يعني عائد تدفق نقدي حر يقارب 2.3%، أو حوالي 44 ضعف التدفق النقدي الحر اللاحق. ولا يمكن تبرير ذلك إلا إذا ظل نمو إيرادات الذكاء الاصطناعي متسارعًا وظلت الهوامش مرتفعة هيكليًا.
-
إن هذه الأطروحة قابلة للإبطال عند عتبات تشغيلية محددة. تتعزز الرؤية البناءة للأعمال إذا وصلت إيرادات أشباه موصلات الذكاء الاصطناعي للربع الرابع إلى 21.7 مليار دولار أمريكي على الأقل، ووصلت الإيرادات الموحدة إلى حوالي 34.8 مليار دولار أمريكي، واستقر هامش التشغيل غير المتوافق مع مبادئ المحاسبة المقبولة عموماً (non-GAAP) بالقرب من 66%. وتضعف هذه الرؤية إذا قلّت إيرادات الذكاء الاصطناعي عن المستهدف للشركة بأكثر من 5%، أو انخفض هامش التدفق النقدي الحر للمجموعة إلى ما دون 40%، أو تراجع نمو برمجيات البنية التحتية إلى ما دون 15%. وستصبح نظرة الأسهم أكثر جاذبية إما من خلال تحقيق أرباح نقدية أعلى بشكل ملموس أو تقييم أقل، وليس من خلال التوسع في السردية وحده.
إن سلسلة الانتقال المركزية قابلة للحساب بشكل مباشر. إن نقل إيرادات أشباه موصلات الذكاء الاصطناعي من 16.7 مليار دولار أمريكي في الربع الثالث إلى الـ 21.7 مليار دولار أمريكي المستهدفة في الربع الرابع يضيف 5.0 مليار دولار أمريكي على أساس تتابعي. والحفاظ على الإيرادات غير المتعلقة بالذكاء الاصطناعي عند مستوى الربع الثالث من شأنه أن ينتج حوالي 34.6 مليار دولار أمريكي من إيرادات المجموعة، وهو ما يقترب من التوجيهات البالغة 34.8 مليار دولار أمريكي. وتطبيق هامش التشغيل غير المتوافق مع المبادئ المحاسبية المقبولة عموماً (non-GAAP) المستهدف بنسبة 66% يثمر عن ما يقارب 23.0 مليار دولار أمريكي من الدخل التشغيلي الربع سنوي. وبالتالي، فإن التوسع التشغيلي كبير بما يكفي لتبرير نمو الأرباح، ولكن التقييم الحالي يتطلب تكرار هذا الجسر لما بعد ربع سنوي واحد.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تصمم شركة Broadcom أشباه الموصلات وبرمجيات البنية التحتية لعمليات الحوسبة والاتصالات الحيوية. وتضم محفظة أشباه الموصلات الخاصة بها مسرعات الذكاء الاصطناعي المخصصة، ورقاقات تحويل وتوجيه شبكات الإيثرنت، وبطاقات واجهة الشبكة، والمكونات البصرية ومكونات الطبقة الفيزيائية، والوصول إلى النطاق العريض، والاتصال اللاسلكي، والاتصال بوحدات التخزين، بالإضافة إلى التطبيقات الصناعية. وتبيع الشركة عمومًا أجهزة عالية التعقيد وحقوق ملكية فكرية ضمن دورات حياة منتجات طويلة، وغالبًا ما تشارك في تطوير رقاقات مخصصة مع عدد محدود من عملاء الحوسبة السحابية واسعة النطاق (Hyperscale).
تجمع برمجيات البنية التحتية بين منصة VMware Cloud Foundation ومنتجات الأنظمة الرئيسية (mainframe)، والأمن السيبراني، وأتمتة المؤسسات، وشبكات التخزين عبر قنوات الألياف (Fibre Channel SAN). ويدفع العملاء مقابل هذه الخدمات من خلال الاشتراكات، والتراخيص محددة المدة، وعقود الصيانة والدعم. وتعد هذه القاعدة البرمجية أقل تأثراً بالتقلبات الدورية مقارنة بشحنات أشباه الموصلات، وقد أصبحت المصدر الرئيسي لشركة Broadcom للإيرادات المتكررة، وقوة تجديد العقود، واستقرار الهوامش الربحية.
|
أعمال الربع الثالث من السنة المالية 2026
|
المنتجات والعملاء
|
الإيرادات
|
على أساس سنوي
|
مزيج الإيرادات
|
التقييم التحليلي
|
|
حلول أشباه الموصلات
|
مسرعات الذكاء الاصطناعي المخصصة، وشبكات الإيثرنت والألياف الضوئية، والاتصال، والتخزين، والنطاق العريض، والاتصالات اللاسلكية، والسيليكون الصناعي المباع لشركات الحوسبة السحابية فائقة الضخامة ومصنعي المعدات
|
20.84 مليار دولار أمريكي
|
127%
|
70%
|
محرك النمو؛ الذي تسيطر عليه بشكل متزايد برامج عملاء الذكاء الاصطناعي
|
|
برمجيات البنية التحتية
|
سحابة VMware الخاصة، والأنظمة الأساسية، والأمن، وبرمجيات المؤسسات، وشبكات قنوات الألياف للمؤسسات الكبيرة
|
8.75 مليار دولار أمريكي
|
29%
|
30%
|
ركيزة أساسية للهامش المتكرر، ولكن يجب أن يبرر الاحتفاظ بالعملاء نموذج التسعير بعد الاستحواذ
|
|
الإجمالي
|
منصة متكاملة لأشباه الموصلات وبرمجيات البنية التحتية
|
29.59 مليار دولار أمريكي
|
86%
|
100%
|
منصة ذكاء اصطناعي عالية النمو مع تحويل نقدي قوي بشكل استثنائي
|
إن التحول في المزيج دراماتيكي. فقد شكلت حلول أشباه الموصلات 57% من الإيرادات قبل عام واحد، و70% في الربع الثالث من السنة المالية 2026. وضمن هذا القطاع، مثلت إيرادات أشباه موصلات الذكاء الاصطناعي البالغة 16.7 مليار دولار أمريكي ما يقرب من أربعة أخماس إيرادات القطاع. وبالتالي، فإن شركة Broadcom أقل تنوعاً على الهامش مما يظهره تقسيم القطاعين. ولا تزال VMware وامتيازات أشباه الموصلات التقليدية مهمة، ولكن النمو على المدى القريب، ومراجعات الأرباح، ومضاعف التقييم باتت محكومة الآن بنشر المسرعات المخصصة وحلول الشبكات.
المؤشرات التشغيلية الأساسية والتغييرات
إن إصدار أرباح 2 سبتمبر هو المحفز المباشر للبحث. فقد أكد أنه تم تجاوز توقعات أشباه الموصلات الخاصة بالذكاء الاصطناعي للربع الثالث البالغة 16.00 مليار دولار أمريكي والتي تم تقديمها في يونيو، ولكن انخفاض سعر السهم في 3 سبتمبر أظهر أن المستثمرين كانوا يركزون على التسارع التدريجي التالي بدلاً من التفوق المعلن عنه في الأرباح.
|
المقياس أو الحدث
|
أحدث قيمة
|
المقارنة
|
الأساس
|
المغزى الاستثماري
|
|
الإيرادات
|
29.59 مليار دولار أمريكي
|
86% على أساس سنوي؛ 33% على أساس تتابعي
|
GAAP، الربع الثالث من السنة المالية 2026
|
حققت شحنات الذكاء الاصطناعي قفزة قوية أخرى في قاعدة الأرباح
|
|
إيرادات أشباه موصلات الذكاء الاصطناعي
|
16.7 مليار دولار أمريكي
|
221% على أساس سنوي؛ 54% على أساس تتابعي
|
فئة محددة من قبل الشركة
|
أصبحت برودكوم بمثابة انكشاف مركز على الشبكات والذكاء الاصطناعي المخصص
|
|
الدخل التشغيلي حسب مبادئ GAAP / غير المتوافقة مع GAAP
|
15.96 مليار دولار أمريكي / 20.10 مليار دولار أمريكي
|
171% / 92% على أساس سنوي
|
تستثني المقاييس غير المتوافقة مع مبادئ GAAP الإطفاء، والتعويضات بالأسهم، وإعادة الهيكلة، والبنود الأخرى
|
رافعة مالية قوية، لكن المقياس المعدل يستثني 2.0 مليار دولار أمريكي من التعويضات بالأسهم الربع سنوية
|
|
التدفق النقدي التشغيلي / التدفق النقدي الحر
|
14.20 مليار دولار أمريكي / 13.67 مليار دولار أمريكي
|
98% / 95% على أساس سنوي
|
يعادل التدفق النقدي الحر التدفق النقدي التشغيلي مطروحًا منه 0.53 مليار دولار أمريكي من النفقات الرأسمالية
|
يؤكد هامش التدفق النقدي الحر البالغ 46% نجاح نموذج العمل خفيف الأصول
|
|
توقعات الربع الرابع
|
إيرادات بقيمة 34.8 مليار دولار أمريكي؛ هامش تشغيلي غير متوافق مع مبادئ GAAP بنسبة 66%
|
نمو الإيرادات بنسبة 93%
|
توجيهات الشركة للربع المنتهي في 1 نوفمبر 2026
|
يشير ضمناً إلى دخل تشغيلي غير متوافق مع مبادئ GAAP يقارب 23.0 مليار دولار أمريكي
|
|
تفاعل السوق
|
تراجع بنسبة 2.7% في 3 سبتمبر
|
إغلاق بقيمة 357.16 دولار أمريكي مقابل إغلاق سابق بقيمة 367.24 دولار أمريكي
|
بيانات السوق الثانوية المؤرخة
|
يؤكد على معدل عقبة مرتفع على الرغم من النمو المتميز المعلن عنه
|
حققت برودكوم (Broadcom) نتائج تفوق التوقعات الروتينية بكثير. فقد تجاوزت إيرادات الذكاء الاصطناعي للربع الثالث التوقعات السابقة البالغة 16.0 مليار دولار أمريكي بنحو 0.7 مليار دولار أمريكي، في حين تشير توجيهات الربع الرابع إلى زيادة متتالية أخرى بقيمة 5.0 مليار دولار أمريكي. ومع ذلك، جاءت التوجيهات أقل بقليل من الإجماع غير الأساسي المشار إليه بعد الإصدار. وبالتالي، يعكس رد فعل السهم مشكلة تقييم بدلاً من تدهور الأعمال: فالمؤشرات الأساسية المعلنة تتسارع، في حين تتسارع التوقعات بنفس السرعة تقريبًا.
3. الجودة الأساسية
|
البند
|
السنة المالية 2025
|
الربع الثالث من السنة المالية 2025
|
الربع الثالث من السنة المالية 2026
|
تسعة أشهر من السنة المالية 2026
|
التقييم البحثي
|
|
الإيرادات
|
63.89 مليار دولار أمريكي
|
15.95 مليار دولار أمريكي
|
29.59 مليار دولار أمريكي
|
71.09 مليار دولار أمريكي
|
أعاد الذكاء الاصطناعي ضبط مقياس الإيرادات ومعدل النمو
|
|
إجمالي هامش GAAP
|
68% تقريبًا
|
67.1%
|
69.1%
|
69.0%
|
تم تعويض ضغط المزيج بأكثر من كافٍ بفضل وفورات الحجم واقتصاديات البرمجيات
|
|
الدخل التشغيلي وفقًا لمعايير GAAP
|
25.47 مليار دولار أمريكي
|
5.89 مليار دولار أمريكي
|
15.96 مليار دولار أمريكي
|
35.31 مليار دولار أمريكي
|
الرافعة التشغيلية حقيقية حتى قبل التعديل
|
|
ربحية السهم المخففة وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP)
|
4.77 دولار أمريكي
|
0.85 دولار أمريكي
|
2.68 دولار أمريكي
|
6.09 دولار أمريكي
|
الأرباح تلحق بالتقييم سريعًا
|
|
التدفق النقدي التشغيلي
|
27.54 مليار دولار أمريكي
|
7.17 مليار دولار أمريكي
|
14.20 مليار دولار أمريكي
|
32.95 مليار دولار أمريكي
|
نمو النقد يؤكد بشكل عام نمو الأرباح المعلنة
|
|
التدفق النقدي الحر
|
26.91 مليار دولار أمريكي
|
7.02 مليار دولار أمريكي
|
13.67 مليار دولار أمريكي
|
31.94 مليار دولار أمريكي
|
تحويل استثنائي، على الرغم من تزايد رأس المال العامل
|
|
النفقات الرأسمالية
|
0.62 مليار دولار أمريكي
|
0.14 مليار دولار أمريكي
|
0.53 مليار دولار أمريكي
|
1.01 مليار دولار أمريكي
|
ما زالت خفيفة الأصول، ولكن التزامات الرفوف والأنظمة تتوسع خارج الميزانية العمومية
|
|
النقد / إجمالي الدين
|
|
10.72 مليار دولار أمريكي / غير معروض
|
23.98 مليار دولار أمريكي / 59.42 مليار دولار أمريكي
|
لا ينطبق
|
انخفض صافي الدين إلى ما يقرب من 35.4 مليار دولار أمريكي ويمكن إدارته مقابل توليد النقد
|
ملاحظة: يُحتسب هامش الربح الإجمالي بقسمة هامش الربح الإجمالي المعلن على الإيرادات. التدفق النقدي الحر هو مقياس الشركة للتدفقات النقدية التشغيلية مطروحاً منه مشتريات الممتلكات والمنشآت والمعدات. يجمع إجمالي ديون السنة المالية 2025 بين الديون قصيرة وطويلة الأجل. ويبلغ إجمالي ديون الربع الثالث من السنة المالية 2026 ما قيمته 2.25 مليار دولار أمريكي من الديون قصيرة الأجل بالإضافة إلى 57.17 مليار دولار أمريكي من الديون طويلة الأجل.
النمو والهوامش. إن جودة نمو شركة برودكوم عالية بشكل غير عادي لأن تسارع الإيرادات يترافق مع توسع في ربحية GAAP. وقد وصل هامش الربح الإجمالي وفقاً لـ GAAP في الربع الثالث إلى حوالي 69.1%، متجاوزاً نسبة 67.1% المسجلة في العام السابق، وذلك رغم زيادة مزيج أشباه الموصلات بمقدار 13 نقطة مئوية. وتشير هذه النتيجة إلى أن وفورات الحجم وقيمة المنتجات وربحية البرمجيات تعوض الهامش الهيكلي المنخفض للأجهزة. ومع ذلك، فإن تركز أشباه الموصلات الخاصة بالذكاء الاصطناعي يعني أن النمو الربع سنوي سيكون أقل سلاسة مع انتقال برامج العملاء الفردية بين مراحل التطوير والتأهيل والنشر واسع النطاق.
التدفق النقدي وكثافة رأس المال. حوّلت الشركة 46% من إيرادات الربع الثالث إلى تدفق نقدي حر. وارتفعت الذمم المدينة إلى 13.7 مليار دولار أمريكي، كما تضاعف المخزون مقارنة بمستوى نهاية السنة المالية ليصل إلى 4.5 مليار دولار أمريكي، وهو ما يتماشى مع قاعدة شحن أكبر بكثير ولكن الأمر يستحق المراقبة أيضًا. ولا تزال النفقات الرأسمالية المباشرة لشركة برودكوم منخفضة لأن المسابك الخارجية وشركاء التعبئة والتغليف يتحملون معظم أصول التصنيع. كما كشف إفصاح ربع يونيو عن ترتيب يقوم بموجبه شريك مستثمر بشراء أرفف خوادم معينة للذكاء الاصطناعي والدخول في عقود إيجار مع العملاء، مع ضمان برودكوم لالتزامات إيجار العملاء. وقد يحافظ هذا الهيكل على كفاءة رأس المال المعلن عنها مع خلق مخاطر طارئة لا تغطيها النفقات الرأسمالية البسيطة.
الميزانية العمومية وتخصيص رأس المال. ارتفعت النقدية بمقدار 7.8 مليار دولار أمريكي خلال الأشهر التسعة الأولى، في حين انخفض إجمالي الدين بنحو 5.7 مليار دولار أمريكي مقارنة بنهاية السنة المالية. ويقل صافي الدين البالغ قرابة 35.4 مليار دولار أمريكي عن ربع التدفقات النقدية التشغيلية للربع الثالث المحسوبة على أساس سنوي. وبناءً على ذلك، فإن الميزانية العمومية قوية بما يكفي لدعم توزيعات الأرباح وسداد الديون. ومع ذلك، فإن مكافآت الأسهم لمدة تسعة أشهر البالغة 6.3 مليار دولار أمريكي وإعادة الشراء البالغة 8.45 مليار دولار أمريكي تعني أنه لا ينبغي الخلط بين عمليات إعادة الشراء المعلنة وخلق قيمة مكافئة للسهم الواحد.
الاستنتاج الأساسي. الجودة الأساسية قوية. إن المتغير المستقبلي الوحيد الأكثر أهمية ليس نمو إيرادات المجموعة بمعزل عن العوامل الأخرى؛ بل هو ما إذا كان بإمكان برامج تسريع وشبكات الذكاء الاصطناعي المخصصة الحفاظ على نمو مرتفع للغاية دون أن يؤدي تركيز العملاء، أو هياكل التمويل، أو مزيج الأجهزة ذات الهامش المنخفض إلى إضعاف تحويل التدفق النقدي الحر.
4. الصناعة والمشهد التنافسي
تتنافس برودكوم في العديد من الأسواق المترابطة بدلاً من فئة أشباه موصلات واحدة. وتسيطر إنفيديا على مسرعات الذكاء الاصطناعي التجارية والمنظومة البرمجية المحيطة بها. بينما تعمل إيه إم دي على توسيع نطاق منصة بديلة لوحدات معالجة الرسومات التجارية وهياكل الخوادم. وتتنافس مارفيل بشكل مباشر في مجال السيليكون المخصص، والاتصال داخل مراكز البيانات، ومعالجة الإشارات الرقمية البصرية. وتبيع أريستا أنظمة إيثرنت عالية الأداء والتي غالباً ما تدمج السيليكون التجاري، بما في ذلك رقائق برودكوم، بينما تتنافس أيضاً على التحكم في بنية الشبكة. وفي مجال البرمجيات، تتنافس في إم وير مع السحابة العامة، ونيوتانيكس، وريد هات، ومايكروسوفت، ومنصات المحاكاة الافتراضية والحاويات مفتوحة المصدر.
|
البعد التنافسي
|
موقف برودكوم القابل للتحقق
|
مقياس النطاق والقيود
|
المنافسون أو البدائل
|
الأثر على التقييم
|
|
الحوسبة المخصصة للذكاء الاصطناعي
|
تشمل إيرادات أشباه موصلات الذكاء الاصطناعي البالغة 16.7 مليار دولار أمريكي في الربع الثالث المسرعات المخصصة والشبكات
|
لا تفصل الشركة إيرادات المسرعات عن إيرادات الشبكات ولا تكشف عن الوحدات المباعة على مستوى العملاء
|
وحدات معالجة الرسوميات التجارية من NVIDIA، وAMD Instinct، ورقاقات السيليكون المخصصة من Marvell، والفرق الداخلية لمقدمي خدمات الحوسبة فائقة التوسع
|
يمكن أن تحقق عقود التصميم المعتمدة إيرادات متعددة السنوات، ولكن التركيز يزيد من مخاطر مدة الأرباح
|
|
شبكات الذكاء الاصطناعي
|
محفظة واسعة تشمل محولات الإيثرنت، والتوجيه، وبطاقات واجهة الشبكة (NICs)، والطبقات المادية (PHYs)، والاتصال البصري
|
لا يوجد قاسم مشترك موحد لحصة السوق العامة
|
تقنيات InfiniBand والإيثرنت من NVIDIA، وأنظمة Arista، وحلول اتصال Marvell، وCisco
|
اعتماد الإيثرنت يوسع قيمة Broadcom لكل عنقود ذكاء اصطناعي
|
|
برمجيات السحابة الخاصة
|
تعد VMware Cloud Foundation المنتج الأساسي، وتدعمها محافظ الأجهزة الرئيسية والأمن
|
إيرادات برمجيات البنية التحتية البالغة 8.75 مليار دولار أمريكي هي أشمل من إيرادات VMware وحدها
|
مايكروسوفت، والسحابة العامة، وNutanix، وRed Hat، والافتراضية مفتوحة المصدر
|
يحدد الاحتفاظ بالعملاء والتسعير ما إذا كانت البرمجيات تستحق علاوة الإيرادات المتكررة
|
|
سلسلة التوريد
|
يعتمد نموذج الأصول الخفيفة على مصانع أشباه الموصلات، والتغليف المتقدم، والذاكرة، والمكونات البصرية، وشركاء الأنظمة
|
النفقات الرأسمالية المباشرة تقلل من تقدير رأس مال النظام البيئي المطلوب لنمو الشحنات
|
العملاء المتنافسون على سعة TSMC، والتغليف، وHBM، والركائز، والسعة البصرية
|
يدعم انخفاض النفقات الرأسمالية التدفق النقدي، ولكن النقص قد يعوق تحويل الإيرادات
|
|
اقتصاديات العملاء
|
المنتجات المخصصة تقلل من التكلفة الخاصة بعبء العمل وتزيد من تحكم العميل
|
لم يتم الكشف عن هامش الربح الإجمالي على مستوى العميل أو اقتصاديات الوحدة
|
مرونة وحدات معالجة الرسومات للأغراض العامة مقابل كفاءة السيليكون المخصص
|
تتفوق Broadcom عندما يبرر حجم العمل التخصيص، بينما تتفوق وحدات معالجة الرسومات التجارية عندما تسود المرونة
|
|
الشركة
|
أحدث فترة قابلة للمقارنة
|
الإيرادات أو مؤشر الأداء الرئيسي
|
النمو / الهامش
|
حالة التشغيل والاستثمار
|
الاستنتاج التنافسي
|
|
Broadcom
|
الربع الثالث من السنة المالية 2026 المنتهي في 2 أغسطس
|
إيرادات بقيمة 29.6 مليار دولار أمريكي؛ وإيرادات أشباه موصلات الذكاء الاصطناعي بقيمة 16.7 مليار دولار أمريكي
|
نمو الإيرادات بنسبة 86%؛ وهامش الربح الإجمالي GAAP بنسبة 69.1%
|
تتوسع المسرعات المخصصة وشبكات الإيثرنت وVMware معًا
|
الفائز الصافي في مجال الذكاء الاصطناعي المخصص والشبكات، مع كون التقييم هو العائق الرئيسي
|
|
NVIDIA
|
الربع الثاني من السنة المالية 2027 المنتهي في 26 يوليو
|
إيرادات بقيمة 96.2 مليار دولار أمريكي؛ وإيرادات مراكز البيانات بقيمة 89.0 مليار دولار أمريكي
|
نمو الإيرادات بنسبة 106%؛ هامش الربح الإجمالي وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP) بنسبة 75.0%
|
معالج Rubin قيد الإنتاج؛ وتظل الحوسبة والشبكات المتكاملة الرائدة في التوسع
|
الفائز الإجمالي في البنية التحتية للذكاء الاصطناعي والبديل الأقوى لـ Broadcom في الحوسبة
|
|
AMD
|
الربع الثاني من عام 2026 المنتهي في 27 يونيو
|
إيرادات بقيمة 11.5 مليار دولار أمريكي؛ وإيرادات مراكز البيانات بقيمة 6.7 مليار دولار أمريكي
|
نمو الإيرادات بنسبة 50%؛ هامش الربح الإجمالي وفقاً لمبادئ GAAP بنسبة 54%
|
تعمل Helios وEPYC وInstinct وPensando على توسيع نطاق عروض حلول الرفوف (rack-scale)
|
بديل تجاري آخذ في التحسن، لكنه لا يزال متأخراً عن NVIDIA في المنظومة البيئية وعن Broadcom في التخصيص واسع النطاق
|
|
Marvell
|
الربع الثاني من السنة المالية 2027 المنتهي في 1 أغسطس
|
إيرادات بقيمة 2.74 مليار دولار أمريكي
|
نمو الإيرادات بنسبة 37%؛ هامش الربح الإجمالي وفقاً لمبادئ GAAP بنسبة 53.1%
|
الشرائح المخصصة واتصالات البنية التحتية للبيانات تتوسع من قاعدة أصغر
|
منافس مباشر موثوق، لكن Broadcom تتفوق في الحجم وتحويل الإيرادات الحالي
|
|
Arista Networks
|
الربع الثاني من عام 2026 المنتهي في 30 يونيو
|
الربع الأول الذي تتجاوز فيه الإيرادات 3.0 مليار دولار أمريكي
|
نمو بنسبة 40% في ربحية السهم (EPS) غير المتوافقة مع GAAP
|
تستفيد أنظمة إيثرنت للذكاء الاصطناعي من عمليات بناء الشبكات فائقة الضخامة (hyperscale)
|
الفائز في طبقة الأنظمة وغالبًا ما يكون مكملًا لسيليكون برودكوم
|
ملاحظة: تختلف التقويمات المالية وتعريفات الأعمال. تجمع إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي من برودكوم بين المسرعات المخصصة والشبكات، بينما تشمل إيرادات مراكز بيانات إنفيديا (NVIDIA) وإيه إم دي (AMD) محافظ حوسبة وشبكات أوسع نطاقًا. يوفر العنوان الرئيسي لبيان أريستا (Arista) أقرب مؤشر حالي للنطاق بدلًا من مقياس قطاعي قابل للمقارنة تمامًا.
تفوز إنفيديا (NVIDIA) بأكبر مجمع أرباح مطلق في مجال الذكاء الاصطناعي لأن منصتها التجارية تجمع بين المسرعات الرائدة، والشبكات، والأنظمة، ومنظومة برمجية عميقة. وتفوز برودكوم (Broadcom) بمجمع قيمة السيليكون المخصص وشبكات الإيثرنت مع سعي مقدمي خدمات الحوسبة فائقة النطاق (hyperscalers) إلى تحقيق وفورات اقتصادية مخصصة لأعباء العمل وتحكم أكبر في البنية الهندسية. وتكتسب إيه إم دي (AMD) أهمية متزايدة ولكنها تظل في موقع المنافس؛ في حين تمتلك مارفيل (Marvell) تكنولوجيا موثوقة ولكنها تحول حاليًا قاعدة إيرادات أصغر بكثير. كما تحقق أريستا (Arista) مكاسب أيضًا، ولكن بشكل أساسي في طبقة أنظمة الشبكات والبرمجيات، حيث يمكن لنموها أن يكمل الطلب على شرائح تحويل برودكوم.
وبناءً على ذلك، تُعد شركة Broadcom مستفيدًا صافيًا من دورة البنية التحتية للذكاء الاصطناعي. ولا تكمن ميزتها في أن شرائح ASIC المخصصة تقضي على معالجات الرسومات (GPUs)، بل في أن السوق الإجمالية أصبحت كبيرة بما يكفي لتعايش مجموعات معالجات الرسومات التجارية والمسرّعات الخاصة بالعملاء معًا. وتجني Broadcom القيمة عندما يكون عبء العمل مستقرًا، وتكون الأحجام مرتفعة للغاية، ويستطيع العملاء تبرير نفقات التطوير. أما الجانب السلبي فهو أن هذا النموذج يربط الإيرادات بعدد قليل من خارطات طريق العملاء، مما يجعل أي تأخير في التصميم أكثر وضوحًا مما سيكون عليه في قطاع المنتجات التجارية المتنوعة.
5. المخاطر الرئيسية
-
تركيز العملاء وتوقيت النشر. إذا قامت شركة كبرى لتقديم خدمات الحوسبة السحابية واسعة النطاق (hyperscaler) بتأجيل مسرّع مخصص، أو تغيير الموردين، أو تقليص خطة النشر الخاصة بها، فإن خسارة الإيرادات المباشرة ستتفاقم بسبب انخفاض الطلب على الشبكات والمكونات البصرية. وستكون نتائج أشباه موصلات الذكاء الاصطناعي للربع الرابع التي تقل عن حوالي 20.6 مليار دولار أمريكي، أي أقل بنسبة تزيد عن 5% من التوجيهات الإرشادية، بمثابة إنذار مبكر.
-
انكماش التوقعات والتقييمات. عند حوالي 44 ضعف التدفق النقدي الحر اللاحق وحوالي 17 ضعف إيرادات السنة المالية 2026 المقدرة على أساس قيمة المنشأة، يتطلب السهم نمواً يتجاوز الربع القادم بكثير. ومجرد تلبية التوجيهات المستقبلية دون تمديد المسار للسنتين الماليتين 2027 و2028 قد يؤدي إلى انكماش المضاعف حتى مع ارتفاع الأرباح.
-
تخفيف الهامش الناتج عن مزيج الأجهزة. ارتفعت حلول أشباه الموصلات إلى 70% من الإيرادات مقارنة بـ 57% في العام السابق. وإذا انخفض هامش التشغيل غير المتوافق مع مبادئ المحاسبة المقبولة عموماً (non-GAAP) عن 63% أو تراجع هامش التدفق النقدي الحر عن 40% في الوقت الذي ترتفع فيه إيرادات الذكاء الاصطناعي، فقد يستنتج السوق أن زيادة حجم الإيرادات تتحقق بجدوى اقتصادية أضعف.
-
مخاطر تجديد عقود VMware والنظام البيئي. قد يقاوم العملاء دمج العقود، أو زيادة الأسعار، أو تجميع المنتجات، وينقلون أعباء العمل إلى السحابة العامة، أو Nutanix، أو Red Hat، أو حزم البرمجيات مفتوحة المصدر. إن نمو برمجيات البنية التحتية بأقل من 15% سيشير إلى أن ثقل الموازنة للتدفقات النقدية يضعف.
-
مخاطر سلسلة التوريد والتمويل الطارئ. تعتمد برودكوم على المسابك الخارجية، والتغليف المتقدم، والذاكرة ذات النطاق العريض العالي (HBM)، والركائز، والبصريات، وشركاء الرفوف. ويمكن أن تؤدي قيود السعة إلى تأخير الإيرادات، في حين أن ضمانات الإيجار البديلة أو هياكل التمويل الأخرى للشركاء قد تنشئ التزامات غير ظاهرة في النفقات الرأسمالية المباشرة.
-
التعديل المحاسبي ومخاطر التخفيف. تجاوز الدخل التشغيلي غير المتوافق مع GAAP في الربع الثالث الدخل التشغيلي المتوافق مع GAAP بمقدار 4.1 مليار دولار أمريكي، وبلغت التعويضات القائمة على الأسهم لفترة التسعة أشهر 6.3 مليار دولار أمريكي. وإذا فشلت عمليات إعادة الشراء في تعويض الإصدارات الجديدة، أو تباعدت المقاييس المعدلة بشكل أكبر عن القيمة النقدية للسهم الواحد، فإن النمو المعلن غير المتوافق مع GAAP سيبالغ في تقدير العوائد الاقتصادية للمساهمين.
-
الديون، والتنظيم، وإرث عمليات الاستحواذ. يعد إجمالي الديون البالغ حوالي 59.4 مليار دولار أمريكي أمراً يمكن إدارته اليوم، ولكن ارتفاع تكاليف الفائدة، أو التغيرات الضريبية، أو التدابير التنظيمية التصحيحية الخاصة بشركة VMware، أو أي استحواذ رئيسي آخر قد يوجه التدفقات النقدية بعيداً عن خفض الديون والمساهمين.
6. قائمة التحقق للمراقبة
-
إيرادات أشباه موصلات الذكاء الاصطناعي للربع الرابع من السنة المالية 2026: تحقيق 21.7 مليار دولار أمريكي على الأقل يعزز الفرضية؛ في حين أن التراجع عن 20.6 مليار دولار أمريكي يضعفها بشكل ملموس.
-
الإيرادات الموحدة للربع الرابع: ما يقرب من 34.8 مليار دولار أمريكي هو الحد الأدنى لمؤشر التنفيذ السليم؛ وأي إخفاق يتجاوز 2% سيشير إلى ضعف في الشحن أو في القطاعات غير المرتبطة بالذكاء الاصطناعي.
-
هامش التشغيل غير الخاضع للمبادئ المحاسبية المقبولة عموماً (Non-GAAP): حوالي 66% يؤكد وفورات الحجم؛ وأقل من 63% سيشير إلى ضغوط في مزيج الأجهزة أو التسعير.
-
هامش التدفق النقدي الحر: أعلى من 42% يدعم علاوة الجودة؛ وأقل من 40% سيشكك في إطار التقييم الحالي.
-
نمو برمجيات البنية التحتية: أعلى من 20% يدعم الاحتفاظ بـ VMware والتسعير؛ وأقل من 15% يشير إلى أن محرك النقد يفقد زخمه.
-
الحسابات المدينة والمخزون: النمو الأسرع بشكل ملموس من الإيرادات لربعين متتاليين سيشير إلى ضعف في التحصيل أو في تلبية الطلب.
-
إفصاحات NVIDIA وAMD وMarvell وArista: استمرار النمو المكون من ثلاثة أرقام لمراكز البيانات والاعتماد المتزايد لشبكات الإيثرنت يؤكدان توسع السوق؛ في حين أن تباطؤ عمليات النشر لمقدمي الخدمات السحابية الضخمة (Hyperscalers) لدى العديد من البائعين قد يشير إلى ذروة الدورة.
-
صافي الدين وعدد الأسهم: سيؤكد الخفض الإضافي لصافي الدين مع استقرار عدد الأسهم المخففة الانضباط الرأسمالي؛ في حين أن تجدد التخفيف أو الرافعة المالية الممولة بالاستحواذ من شأنه إضعافه.
7. المصادر
حدود البيانات: قدمت شركة Broadcom نتائج الربع الثالث في النموذج 8-K، ولكن نموذج 10-Q الكامل للربع الثالث لم يكن متاحًا في مجموعة المصادر التي تمت مراجعتها اعتبارًا من 9 سبتمبر 2026. وبناءً على ذلك، تستخدم تفاصيل الميزانية العمومية والتدفقات النقدية جداول بيان الأرباح الصادر عن الشركة، في حين تعتمد الترتيبات المشروطة لرفوف الذكاء الاصطناعي على نموذج 10-Q للربع السابق. ولا تتطابق فترات النظراء وتعاريف القطاعات، وتُستخدم كمقارنات تشغيلية توجيهية.