المؤلف: أبحاث LBank المحلل: لودو
نوع التغطية: تقرير شركة واحدة مرتبط بالعقود الآجلة ومصرح به من المستخدم. ZSUSDT هو عقد آجل، وليس زوج تداول فوري موثق.
إخلاء مسؤولية: تم إعداد هذا التقرير وتحليله بناءً على معلومات متاحة للجمهور، وهو مخصص فقط لتبادل المعلومات والمناقشات البحثية. ولا يمثل نصيحة استثمارية، أو توصية بأوراق مالية، أو توجيهات للتداول، أو أي ضمان لتحقيق عوائد. قد تتغير عمليات الشركة وتقييماتها وأسعار السوق وتوقعات الإجماع التي تمت مناقشتها هنا بمرور الوقت. يجب على القراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الاستنتاج الرئيسي
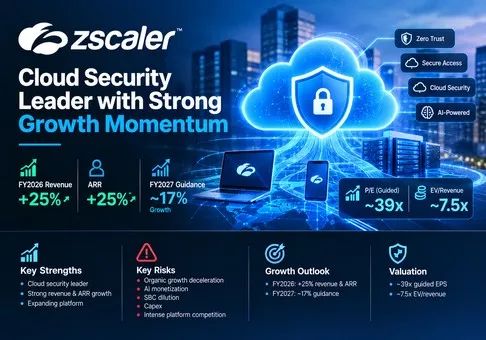
نظرة عامة: Zscaler هي شركة أمن سحابي عالية الجودة، ولكن السهم مقوم بقيمته الكاملة، ومعدل المخاطرة إلى العائد على المدى القريب سلبي بدرجة معتدلة بعد موجة صعود الأمن السيبراني في 14 سبتمبر. نمت إيرادات السنة المالية 2026 والإيرادات السنوية المتكررة (ARR) بنسبة 25% لكل منهما، ومع ذلك كان النمو العضوي حوالي 20% بعد استبعاد Red Canary، في حين تشير توجيهات السنة المالية 2027 إلى نمو بنسبة 17% تقريبًا. عند آخر سعر متاح في 14 سبتمبر والبالغ 191.36 دولارًا أمريكيًا، يتم تداول الأسهم عند حوالي 39 ضعف ربحية السهم غير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا (non-GAAP EPS) الموجهة للسنة المالية 2027، وتبلغ قيمة الشركة حوالي 7.5 ضعف الإيرادات الموجهة. المتغير الحاسم هو صافي الإيرادات السنوية المتكررة العضوية الجديدة، وليس زخم سردية الأمن القائم على الذكاء الاصطناعي.
-
لا تزال المنصة الأساسية تحقق نموًا تراكميًا، ولكن العنوان الرئيسي يحجب الدعم الناتج عن عمليات الاستحواذ. بلغت إيرادات الربع الرابع 898.2 مليون دولار أمريكي ووصلت الإيرادات السنوية المتكررة (ARR) إلى 3.771 مليار دولار أمريكي، بزيادة قدرها 25% لكليهما. وباستثناء "Red Canary"، بلغت الإيرادات 3.209 مليار دولار أمريكي للسنة المالية 2026 وبلغت الإيرادات السنوية المتكررة (ARR) نحو 3.630 مليار دولار أمريكي، بارتفاع يقارب 20% لكليهما؛ في حين نمت الإيرادات السنوية المتكررة الصافية الجديدة العضوية بنسبة 17% في الربع الرابع. وتتمثل الدلالة الاستثمارية في أن "Zscaler" لا تزال تحقق نموًا مستدامًا، ولكن مسار نموها العضوي الحالي لا يبرر بمفرده اعتبار نسبة 25% بمثابة معدل التشغيل المستقبلي.
-
يتوسع نطاق المنتجات ليتجاوز تراخيص الموظفين إلى أعباء العمل، والفروع، والبيانات، ووكلاء الذكاء الاصطناعي. ارتفع عدد الشركات التي تتبنى مفهوم "الثقة الصفرية في كل مكان" (Zero Trust Everywhere) من أكثر من 350 في نهاية السنة المالية 2025 إلى أكثر من 950 في الربع الرابع من السنة المالية 2026. ونمت حجوزات حلول الأمن الخاصة بالذكاء الاصطناعي بأكثر من 50% على أساس ربع سنوي متعاقب في الربع الرابع، وشملت 70% من هذه الصفقات أمن البيانات. ويؤدي هذا إلى زيادة حصة الشركة من إنفاق العملاء وتقليل الاعتماد على أعداد المستخدمين، إلا أن العديد من المنتجات الجديدة لا تزال في مراحلها المبكرة ومن المتوقع أن تتوسع بشكل رئيسي في النصف الثاني من السنة المالية 2027.
-
توليد النقد حقيقي، ولكن الربحية الاقتصادية أضعف مما توحي به الهوامش المعدلة. بلغ التدفق النقدي التشغيلي للسنة المالية 2026 ما قيمته 1.130 مليار دولار أمريكي، وبلغ التدفق النقدي الحر 779.1 مليون دولار أمريكي، بهامش قدره 23%. ومع ذلك، بلغت التعويضات القائمة على الأسهم وضرائب الرواتب ذات الصلة 841.6 مليون دولار أمريكي، أي حوالي 25% من الإيرادات وأعلى بمقدار 62.5 مليون دولار أمريكي من التدفق النقدي الحر المعلن عنه. وظل هامش التشغيل بموجب المبادئ المحاسبية المقبولة عموماً (GAAP) عند سالب 4%. وتستطيع الشركة تمويل نفسها بشكل مريح، ومع ذلك فإن التخفيف والتعويضات تمثل مطالبات جوهرية على اقتصاديات المساهمين.
-
السعر الأخير يتطلب مجدداً إعادة التسارع. باستخدام 191.36 دولارًا أمريكيًا و163.055 مليون سهم في نهاية السنة المالية، تبلغ قيمة حقوق الملكية حوالي 31.2 مليار دولار أمريكي. وبعد احتساب 3.474 مليار دولار أمريكي من النقد والاستثمارات قصيرة الأجل و1.696 مليار دولار أمريكي من السندات القابلة للتحويل، تبلغ قيمة المنشأة حوالي 29.4 مليار دولار أمريكي. ومقارنة بتوجيهات الإيرادات للسنة المالية 2027 البالغة 3.908–3.938 مليار دولار أمريكي، وتوجيهات ربحية السهم غير المتوافقة مع المبادئ المحاسبية المقبولة عمومًا (non-GAAP EPS) البالغة 4.86–4.90 دولار أمريكي، ونقطة المنتصف الضمنية للتدفقات النقدية الحرة (FCF) القريبة من 912 مليون دولار أمريكي، فإن تقييم السهم يعادل تقريبًا 7.5 ضعف قيمة المنشأة/الإيرادات، و39.2 ضعف ربحية السهم المعدلة، و34.2 ضعف التدفقات النقدية الحرة الموجهة. ولا يمكن تبرير هذه المضاعفات إلا إذا استقرت الإيرادات السنوية المتكررة (ARR) العضوية فوق المعدل المتوقع وأصبحت منتجات الذكاء الاصطناعي الجديدة ذات تأثير ملموس.
-
تحقق Zscaler تفوقًا في مجال الثقة الصفرية (Zero Trust) المركزة، لكن المنافسين يفرضون وتيرة متسارعة ومتطلبة. أعلنت شركة كراود سترايك (CrowdStrike) عن نمو بنسبة 25% في الإيرادات السنوية المتكررة (ARR) وهامش تدفق نقدي حر (FCF) ربع سنوي بنسبة 26%؛ في حين سجلت فورتينت (Fortinet) نمواً في الإيرادات بنسبة 26% وهامش تشغيل غير متوافق مع مبادئ GAAP بنسبة 38%؛ وسجلت بالو ألتو نيتوركس (Palo Alto Networks) نمواً في الإيرادات بنسبة 34%، على الرغم من أن تأثيرات الاستحواذ تعقد عملية المقارنة. وتتميز زي سكيلر (Zscaler) ببنية سحابية مدمجة متميزة وريادة معترف بها في مجال SASE/SSE، ولكنها ليست النظير الأسرع نمواً بين الشركات المنافسة المفصح عنها ولا الرائدة في هامش التدفق النقدي. وتصبح الأطروحة الاستثمارية أكثر إيجابية إذا عاد صافي الإيرادات السنوية المتكررة (ARR) العضوية الجديدة إلى ما فوق 20%، وتجاوز نمو إيرادات السنة المالية 2027 نسبة 18%، واستقر هامش التدفق النقدي الحر (FCF) فوق 23% على الرغم من ارتفاع النفقات الرأسمالية.
إن جسر الربط بين الأداء التشغيلي والتقييم قابل للتكرار. ومن شأن تحقيق إيرادات ذاتية بقيمة 3.209 مليار دولار أمريكي في السنة المالية 2026 بنمو قدره 17% أن ينتج ما يقرب من 3.755 مليار دولار أمريكي. كما أن إضافة مساهمة عام كامل من "Red Canary" وغيرها من الإيرادات المستحوذ عليها يقلص جزءاً كبيراً من الفجوة للوصول إلى نقطة المنتصف البالغة 3.923 مليار دولار أمريكي لتوجيهات السنة المالية 2027. ويؤدي تطبيق نقطة المنتصف الموجهة لهامش التدفق النقدي الحر البالغة 23.25% إلى تحقيق حوالي 912 مليون دولار أمريكي من التدفقات النقدية الحرة. وعند قيمة حقوق الملكية في 14 سبتمبر، يدفع المستثمرون حوالي 34 ضعف هذا التدفق النقدي. ولخفض هذا المضاعف إلى 30 ضعفاً دون انخفاض سعر السهم، يجب أن يتجاوز التدفق النقدي الحر 1.04 مليار دولار أمريكي، وهو ما يتطلب هامشاً يقارب 26.5% من الإيرادات الموجهة أو نمواً أسرع بكثير في الإيرادات. وبدلاً من ذلك، توجه الإدارة التوقعات نحو 23.0%–23.5% لأن النفقات الرأسمالية ستظل مرتفعة. وبالتالي، فإن السعر الحالي ينطوي على تحسن لم يظهر بعد في التوقعات الرسمية.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تبيع شركة Zscaler اشتراكات أمنية سحابية من خلال منصة Zero Trust Exchange. وبدلاً من وضع المستخدمين والأجهزة والتطبيقات على شبكة مشتركة، تنشئ المنصة اتصالات قائمة على الهوية والسياسات بالتطبيقات المصرح بها. تم تصميم هذه البنية لتقليل مساحات الهجوم المعرضة للإنترنت ومنع الحركة الجانبية بعد حدوث الاختراق. وتتراوح مدة الاشتراكات عادةً من سنة إلى خمس سنوات ويتم الاعتراف بالإيرادات بشكل تناسبي، في حين يعتمد التسعير بشكل أساسي على عدد المستخدمين أو على الاستخدام المقاس. وقد حققت الاشتراكات والدعم حوالي 98% من إيرادات السنة المالية 2026، بينما كانت الخدمات المهنية غير جوهرية.
تُبلغ Zscaler عن قطاع تشغيلي واحد، لذا فإن العرض التالي يمثل خريطة لاقتصاديات المنتج بدلاً من إيرادات القطاع المُبلغ عنها. وتتضمن فئة "مستخدمي الثقة الصفرية" (Zero Trust Users) كلاً من Zscaler Internet Access وZscaler Private Access وإمكانات التجربة الرقمية. ولا يزال هذا هو المحرك الأساسي للقاعدة المثبتة، حيث يتم بيعه بشكل أساسي للمؤسسات الكبيرة ومؤسسات القطاع العام ليحل محل بوابات الويب الآمنة، والشبكات الافتراضية الخاصة (VPNs)، وأجزاء من أمن الشبكات التقليدي.
وتعمل خدمات "سحابة الثقة الصفرية" (Zero Trust Cloud) و"فرع الثقة الصفرية" (Zero Trust Branch) على توسيع نموذج السياسة نفسه ليشمل أعباء العمل، والمصانع، والمستودعات، وأجهزة إنترنت الأشياء/التكنولوجيا التشغيلية (IoT/OT)، وحركة المرور بين السحابات. وتستخدم هذه العروض بشكل متزايد اقتصاديات قائمة على أعباء العمل أو الأجهزة أو الاستهلاك بدلاً من اشتراكات الموظفين. وتقوم خدمات "أمن البيانات" و"الأمن للذكاء الاصطناعي" بفحص تدفقات البيانات، والمطالبات والاستجابات، واكتشاف الذكاء الاصطناعي الخفي (Shadow AI)، وحوكمة الوصول إلى النماذج والوكلاء. وتجمع عمليات الأمن المستندة إلى الوكلاء (Agentic SecOps) بين البيانات التشغيلية لـ Zscaler وقدرات الكشف والاستجابة المدارة (MDR) الخاصة بـ Red Canary لأتمتة عمليات التحقيق والمعالجة.
|
مجال العمل
|
المنتجات والعملاء
|
النموذج التجاري / مؤشر النطاق
|
أدلة النمو
|
منظور البحث
|
|
مستخدمو الثقة الصفرية
|
حلول ZIA وZPA وZDX لمستخدمي المؤسسات والأجهزة والوصول إلى التطبيقات.
|
اشتراكات مستندة أساساً إلى عدد المستخدمين؛ نموذج الاستقطاب والتوسع ضمن القاعدة المثبتة الأساسية.
|
أكثر من 50% من شركات Fortune 500 وأكثر من 40% من شركات Global 2000 هم عملاء.
|
أكبر نموذج أعمال مثبت، ولكن نمو عدد المستخدمين يصل لمرحلة النضج والمنافسة على باقات الخدمات مكثفة.
|
|
سحابة الثقة الصفرية
|
اتصالات أعباء العمل والتقسيم والأمن السحابي عبر السحب الخاصة والعامة.
|
تحقيق الدخل الموجه نحو أعباء العمل والاستخدام؛ متوفر من خلال الأنظمة البيئية السحابية الرئيسية.
|
تشير الإدارة إلى استمرار الزخم والتوسع متعدد السحب.
|
مسار نمو مهم لا يعتمد على عدد المقاعد مع توافق قوي مع البنية الهندسية.
|
|
فرع الثقة الصفرية
|
الفروع والمصانع والمستودعات وبيئات إنترنت الأشياء والتكنولوجيا التشغيلية (IoT/OT).
|
الاقتصاديات المرتبطة بالأجهزة والمواقع والمعدات.
|
جزء من الزيادة التي شملت أكثر من 950 مؤسسة تتبنى نموذج "الثقة الصفرية في كل مكان".
|
يوسع نطاق الإنفاق المتاح ولكنه يزيد من كثافة الأجهزة والبنية التحتية.
|
|
أمن البيانات وأمن الذكاء الاصطناعي
|
DLP، وDSPM، واكتشاف أصول الذكاء الاصطناعي، وفحص الأوامر (prompt)، ومحاكاة الاختراق للذكاء الاصطناعي (AI red teaming)، وسياسة الوكلاء.
|
فرص ترقية مبيعات المنصة واشتراكات العملاء الجدد.
|
نمت حجوزات أمن الذكاء الاصطناعي بأكثر من 50% على أساس ربع سنوي؛ وتضمنت 70% من الصفقات أمن البيانات.
|
أفضل خيار للنمو التدريجي، على الرغم من عدم الكشف عن الإيرادات الحالية بشكل منفصل.
|
|
العمليات الأمنية المعتمدة على الوكلاء (Agentic SecOps) / الكشف والاستجابة المدارة (MDR)
|
مركز العمليات الأمنية المعتمد على الوكلاء (Agentic SOC)، وإدارة التعرض للمخاطر، والكشف والاستجابة المدارة من Red Canary.
|
برمجيات بالإضافة إلى خدمة مدارة؛ وبلغت الإيرادات السنوية المتكررة (ARR) لشركة Red Canary نحو 141 مليون دولار أمريكي في الربع الرابع.
|
تم إطلاق مركز العمليات الأمنية المعتمد على الوكلاء (Agentic SOC) في 9 سبتمبر بعد الاستحواذ على Red Canary بقيمة 651.4 مليون دولار أمريكي.
|
متسق من الناحية الاستراتيجية، ولكن يجب أن يحقق التكامل والنمو المستحوذ عليه قيمة تبرر سعر الشراء.
|
|
الخدمات المهنية
|
التنفيذ وتصميم الشبكات ورسم الخرائط والتدريب.
|
حوالي 2% من الإيرادات
|
ليس محرك نمو جوهريًا مُعلنًا عنه.
|
يدعم التبني بدلاً من تشكيل مصدر أرباح منفصل.
|
الأصل الأكثر قيمة هو السحابة المضمنة المشتركة وبيانات القياس عن بُعد الخاصة بها. وتذكر Zscaler أن المنصة تعالج أكثر من 750 مليار معاملة يومياً عبر أكثر من 200 مركز بيانات عام. ويمكن للعميل الذي يتبنى ميزات وصول المستخدمين، وأمن أعباء العمل، وتجزئة الفروع، وضوابط البيانات، وحوكمة وكلاء الذكاء الاصطناعي إعادة استخدام البنية التحتية للسياسات والفحص، مما يقلل من عقبات التكامل ويزيد من تكاليف الانتقال إلى منافسين آخرين. ويكمن القيد في ضرورة حفاظ Zscaler على مستويات عالية من الإتاحة والفعالية عبر محفظة تتسع بسرعة.
مقاييس التشغيل الأساسية والتغييرات
يُعد تقرير النتائج المالية الصادر في 3 سبتمبر للسنة المالية 2026 والتقرير السنوي (10-K) هما المحفز المالي الرئيسي. ثم أدى إطلاق منصة "Agentic SOC" في 9 سبتمبر إلى تحويل عملية الاستحواذ على "Red Canary" إلى عرض منتج ملموس. وبشكل منفصل، بدأت الإدارة عملية إعادة هيكلة تؤثر على حوالي 3% من الموظفين، مع تكاليف متوقعة تتراوح بين 30 إلى 33 مليون دولار أمريكي، بالتزامن مع إعادة تخصيص الموارد نحو الذكاء الاصطناعي والنمو.
|
المقياس / الحدث
|
القيمة الأخيرة
|
المقارنة
|
الأساس
|
الأثر الاستثماري
|
|
إيرادات الربع الرابع
|
898.2 مليون دولار أمريكي
|
بزيادة 25% على أساس سنوي
|
إيرادات GAAP
|
أعلى من التوجيهات السابقة للشركة؛ طلب مستدام، مع مساهمة عمليات الاستحواذ.
|
|
الإيرادات السنوية المتكررة (ARR) / الإيرادات السنوية المتكررة العضوية
|
3.771 مليار دولار أمريكي / 3.630 مليار دولار أمريكي
|
بزيادة 25% / بزيادة 20%
|
مؤشر الأداء الرئيسي للشركة؛ الإيرادات العضوية تستثني Red Canary
|
الفجوة البالغة خمس نقاط هي المقياس الأكثر وضوحًا للنمو الناتج عن الاستحواذ.
|
|
صافي الإيرادات السنوية المتكررة (ARR) الجديدة
|
246 مليون دولار أمريكي؛ 232 مليون دولار أمريكي للعضوية
|
بزيادة 24% / بزيادة 17%
|
مؤشر الأداء الرئيسي للشركة للربع الرابع
|
التسارع العضوي إيجابي، ولكنه لا يزال دون المعدل الرئيسي المعلن.
|
|
الالتزامات التعاقدية المتبقية (RPO)
|
7.365 مليار دولار أمريكي
|
بزيادة 27% على أساس سنوي
|
سعر الصفقة المتعاقد عليها؛ ومن المتوقع تحقيق 45% منها خلال 12 شهرًا
|
حوالي 2.2 ضعف إيرادات السنة المالية 2026، مما يدعم وضوح الرؤية.
|
|
كبار العملاء
|
785 عميلًا يتجاوزون مليون دولار من الإيرادات السنوية المتكررة (ARR)؛ و4,182 عميلًا يتجاوزون 100,000 دولار
|
بزيادة 18% / بزيادة 20%
|
الأعداد في نهاية الربع الرابع
|
لا يزال التوسع في قطاع الشركات واسع النطاق بدلاً من الاعتماد فقط على عملاء جدد.
|
|
ربحية الربع الرابع والتدفق النقدي الحر (FCF)
|
هامش تشغيلي غير متوافق مع GAAP بنسبة 24.3%؛ و60.8 مليون دولار أمريكي تدفق نقدي حر (FCF)
|
انخفض هامش التدفق النقدي الحر إلى 7% من 24%
|
تعريفات الشركة للإجراءات غير المتوافقة مع GAAP والتدفق النقدي الحر (FCF)
|
تحسنت الرافعة التشغيلية، ولكن تسارع مشتريات البنية التحتية أدى إلى تراجع تحويل النقد.
|
|
توجيهات السنة المالية 2027
|
إيرادات بقيمة 3.908–3.938 مليار دولار أمريكي؛ وإيرادات سنوية متكررة (ARR) بقيمة 4.396–4.426 مليار دولار أمريكي
|
نمو بنسبة 17% تقريبًا
|
النظرة المستقبلية للشركة
|
تباطؤ واضح يجعل من التنفيذ العضوي اختبارًا للتقييم.
|
كان الربع أفضل من توجيهات الشركة السابقة، ولكن المسار المستقبلي أكثر أهمية. فقد نمت الالتزامات بالأداء المتبقية (RPO) بشكل أسرع من الإيرادات السنوية المتكررة (ARR) العضوية، وازداد عدد كبار العملاء بنحو 20%، وتجاوزت حجوزات Z-Flex مبلغ 770 مليون دولار أمريكي بنمو متتابع يزيد عن 60%. وتدعم هذه المؤشرات استمرار تبني المنصة. ومع ذلك، فإن توجيهات السنة المالية 2027 تبدأ بأقل من الوتيرة العضوية للسنة المالية 2026، ويرجع ذلك جزئيًا إلى أن الإدارة تتوقع عوامل موسمية ولا تزال في المراحل الأولى لتحقيق الدخل من المنتجات الأحدث.
كان الارتفاع في سعر السهم بنسبة 16.3% في 14 سبتمبر جزءًا من تحول واسع النطاق في قطاعي الأمن السيبراني وبرمجيات المؤسسات، مرتبطًا بالقلق المتزايد بشأن تهديدات الذكاء الاصطناعي الذاتي والابتعاد عن أجهزة الذكاء الاصطناعي. تعزز هذه الخطوة السرد الاستراتيجي ولكنها لا تغير توجيهات الشركة. السؤال التشغيلي هو ما إذا كان بإمكان حلول الأمن للذكاء الاصطناعي (Security for AI) والعمليات الأمنية القائمة على الوكلاء (Agentic SecOps) توليد إيرادات متكررة سنوية (ARR) إضافية بدلاً من مجرد تعزيز مبررات الإنفاق على المنصة الحالية.
3. الجودة الأساسية
|
المقياس
|
السنة المالية 2024
|
السنة المالية 2025
|
السنة المالية 2026
|
رأي الأبحاث
|
|
الإيرادات
|
2.168 مليار دولار أمريكي
|
2.673 مليار دولار أمريكي
|
3.353 مليار دولار أمريكي
|
معدل النمو السنوي المركب لثلاث سنوات حوالي 24%؛ والنمو العضوي للسنة المالية 2026 حوالي 20%.
|
|
هامش الربح الإجمالي (GAAP)
|
78.0%
|
76.9%
|
76.8%
|
اقتصاديات برمجيات كخدمة (SaaS) عالية الجودة، مع ضغوط متواضعة من البنية التحتية والاستحواذ.
|
|
الخسارة التشغيلية / هامش التشغيل (GAAP)
|
سالب 121.5 مليون دولار أمريكي / سالب 5.6%
|
سالب 128.5 مليون دولار أمريكي / سالب 4.8%
|
سالب 133.3 مليون دولار أمريكي / سالب 4.0%
|
تحسن في الهامش، ولكن دون تحقيق أرباح تشغيلية وفقًا لـ GAAP.
|
|
الدخل التشغيلي غير المتوافق مع GAAP
|
442.2 مليون دولار أمريكي
|
580.1 مليون دولار أمريكي
|
767.1 مليون دولار أمريكي
|
تأثير الرافعة التشغيلية واضح قبل احتساب التعويضات القائمة على الأسهم (SBC) وتسويات الاستحواذ.
|
|
التدفق النقدي التشغيلي
|
779.8 مليون دولار أمريكي
|
972.5 مليون دولار أمريكي
|
1.130 مليار دولار أمريكي
|
تدعم عمليات التحصيل القوية والإيرادات المؤجلة توليد النقد.
|
|
التدفق النقدي الحر / الهامش
|
585.0 مليون دولار أمريكي / 27%
|
726.7 مليون دولار أمريكي / 27%
|
779.1 مليون دولار أمريكي / 23%
|
نمى التدفق النقدي الحر بنسبة 7%، وهو أبطأ من نمو الإيرادات بسبب ارتفاع الاستثمار في البنية التحتية.
|
|
النفقات الرأسمالية بالإضافة إلى البرمجيات للاستخدام الداخلي
|
194.9 مليون دولار أمريكي
|
245.8 مليون دولار أمريكي
|
350.5 مليون دولار أمريكي
|
ارتفاع بنسبة 43%؛ وتُوجّه النفقات الرأسمالية للمعدات للسنة المالية 2027 لتكون في فئة العشرات المنخفضة كنسبة من الإيرادات.
|
|
التعويضات القائمة على الأسهم وضرائب الرواتب ذات الصلة
|
549.1 مليون دولار أمريكي
|
685.5 مليون دولار أمريكي
|
841.6 مليون دولار أمريكي
|
حوالي 25% من الإيرادات في كل عام؛ الخصم النوعي المركزي.
|
|
النقد والاستثمارات قصيرة الأجل / السندات
|
غير مستخدم
|
3.572 مليار دولار أمريكي / 1.701 مليار دولار أمريكي
|
3.474 مليار دولار أمريكي / 1.696 مليار دولار أمريكي
|
السيولة النقدية الصافية وافرة حتى بعد عمليات الاستحواذ.
|
النمو والهوامش. يتسع نطاق نمو الإيرادات من المستخدمين ليمتد إلى المنتجات غير المعتمدة على عدد المستخدمين (non-seat)، ولكن مساهمة الاستحواذات في السنة المالية 2026 لا تزال جوهرية. لا يزال هامش الربح الإجمالي ممتازاً، وتوسع هامش التشغيل غير المتوافق مع المبادئ المحاسبية المقبولة عموماً (non-GAAP) إلى 23% لهذا العام. ويبدو التقدم المحرز وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP) أبطأ لأن التعويضات القائمة على الأسهم (SBC)، وإطفاء الأصول غير الملموسة المستحوذ عليها، وإعادة الهيكلة هي تكاليف اقتصادية حقيقية أو تكاليف مرتبطة بالاستحواذ.
التدفق النقدي وكثافة رأس المال. يمثل التدفق النقدي الحر (FCF) نقدية حقيقية، ولكنه يستفيد من التعويضات القائمة على الأسهم (SBC) وتحصيلات الإيرادات المؤجلة. وقد ارتفعت مشتريات العقارات والمعدات والأصول الأخرى للسنة المالية 2026 بنسبة 69% لتصل إلى 277.3 مليون دولار أمريكي، في حين بلغ الاستثمار في البرمجيات المخصصة للاستخدام الداخلي 73.2 مليون دولار أمريكي. وكان الإنفاق في الربع الرابع مركزاً بشكل غير معتاد في بدايته نظراً لتوفر المكونات. وتتوقع الإدارة أن تكون النفقات الرأسمالية للمعدات للسنة المالية 2027 في حدود العشرات المنخفضة كنسبة مئوية من الإيرادات، مع ارتفاع أسعار الذاكرة والتخزين والمعالجات. وهذا يحافظ على هامش التدفق النقدي الحر المتوقع بالقرب من 23% على الرغم من الرافعة التشغيلية المعدلة.
الميزانية العمومية وتخصيص رأس المال. تجاوزت النقدية والاستثمارات قصيرة الأجل السندات القابلة للتحويل بنحو 1.78 مليار دولار أمريكي. ولا تشكل السيولة أي خطر. أما تخصيص رأس المال فيبدو أكثر تبايناً: حيث بلغت تكلفة صفقة «ريد كاناري» (Red Canary) 651.4 مليون دولار أمريكي، وارتفع إجمالي الشهرة إلى 1.218 مليار دولار أمريكي مقارنة بـ 417.7 مليون دولار أمريكي. وساهمت «ريد كاناري» بمبلغ 141 مليون دولار من الإيرادات السنوية المتكررة (ARR) في نهاية العام، مما يشير إلى سعر شراء يقارب 4.6 ضعف هذه الإيرادات السنوية المتكررة قبل احتساب مكافآت الاحتفاظ وعملية الدمج والتكامل. تنطوي الصفقة على منطق استراتيجي، لكن العوائد تعتمد على البيع المتقاطع لحلول Agentic SecOps بدلاً من مجرد الحفاظ على الإيرادات المستحوذ عليها بمفردها.
الاستنتاج الأساسي. تعتبر الجودة الأساسية لشركة Zscaler قوية لأن الإيرادات المتكررة، والالتزامات المتبقية بالأداء (RPO)، واختراق قطاع الشركات، وتوليد النقد يعزز بعضها بعضاً. والمتغير الوحيد الأكثر أهمية هو صافي الإيرادات السنوية المتكررة الجديدة العضوية (organic net new ARR). فهو يقيس ما إذا كان تبني المنتجات الجديدة وإنتاجية المبيعات يمكن أن يعوضا مرحلة نضج الاشتراكات (seat maturation) دون الاعتماد على عمليات الاستحواذ.
4. قطاع الصناعة والمشهد التنافسي
تتنافس Zscaler في مجالات حافة خدمة الأمن (SSE)، وإطار العمل SASE، والوصول إلى الشبكة بنموذج الثقة الصفرية، وبوابات الويب الآمنة، وأمن أعباء العمل السحابية، وأمن البيانات، وأتمتة مراكز العمليات الأمنية (SOC) بشكل متزايد. لا يوجد قاسم مشترك واحد للحصة السوقية العامة يغطي هذا النطاق بالكامل. كما تختلف تعريفات الإيرادات السنوية المتكررة (ARR) لدى الشركات المزودة: حيث تغطي ARR لشركة Zscaler إيرادات الاشتراكات للاثني عشر شهرًا القادمة؛ بينما تعلن CrowdStrike عن ARR لاشتراكات المنصة؛ وتستبعد ARR لخدمات الجيل القادم (NGS) من Palo Alto Networks الأجهزة والحلول القديمة المرفقة؛ في حين تركز Fortinet على الإيرادات والفواتير. ولذلك، فإن المقارنات تعتبر توجيهية فقط.
|
البعد التنافسي
|
مكانة Zscaler القابلة للإثبات
|
مؤشر قياس الحجم والقيود
|
المنافسون الرئيسيون / البدائل
|
الأثر على النمو والتقييم
|
|
حافة خدمة الأمن (SSE) والوصول القائم على الثقة الصفرية
|
مصنفة من قِبل Gartner كشركة رائدة لعام 2026 في كل من منصات SASE وحافة خدمة الأمن (SSE).
|
تصنيف من جهة خارجية، وليس حصة سوقية مدققة.
|
Palo Alto Networks، وNetskope، وCisco، وFortinet، وMicrosoft.
|
الريادة تدعم فرض أسعار أعلى، بينما يمكن للحزم البرمجية المتكاملة أن تضغط هذه الأسعار.
|
|
النطاق السحابي والقياس عن بُعد
|
أكثر من 750 مليار معاملة يومية عبر أكثر من 200 مركز بيانات عام.
|
نطاق المعالجة المفصح عنه من قبل الشركة؛ يستخدم المنافسون تعريفات مختلفة.
|
ضوابط أصلية لمزودي الخدمات السحابية الضخمة وسحب أمنية عالمية.
|
المزيد من حركة البيانات يحسن سياق الكشف، ولكنه يتطلب استثماراً مستداماً في البنية التحتية.
|
|
توزيع المؤسسات
|
حوالي 11,000 عميل؛ أكثر من 50% من شركات Fortune 500 و40% من شركات Global 2000.
|
عدد العملاء لا يعادل حصة الإنفاق من العميل.
|
مجموعات Microsoft المدمجة، وتحول PANW إلى منصة، وFalcon Flex من CRWD، وFortinet الموجهة عبر القنوات.
|
الانتشار العميق يتيح البيع الإضافي ولكنه يترك عدداً أقل من المؤسسات الضخمة التي لم يتم الوصول إليها بعد.
|
|
الذكاء الاصطناعي وأمن البيانات
|
نمى حجز حلول الأمن المخصصة للذكاء الاصطناعي بأكثر من 50% على أساس ربع سنوي؛ وتجاوزت الإيرادات السنوية المتكررة (ARR) لأمن البيانات 500 مليون دولار أمريكي في جلسة المستثمرين لشهر يونيو.
|
الحجوزات والإيرادات السنوية المتكررة (ARR) هي مقاييس مختلفة؛ ولم يتم الإفصاح عن إيرادات المنتجات.
|
شركات PANW، وCRWD، وMicrosoft، وFortinet، ومزودو خدمات أمن الذكاء الاصطناعي وإدارة وضع أمن البيانات (DSPM) المتخصصون.
|
أكبر قدر من الخيارات البديلة، ولكن التقييم الحالي يفترض بالفعل تحقيق الدخل.
|
|
مركز العمليات الأمنية (SOC) والاستجابة
|
يدمج Agentic SOC فرض السياسات المباشر مع Red Canary MDR.
|
تم إطلاقه حديثًا؛ لا توجد إفصاحات مستقلة عن الإيرادات أو معدل الاحتفاظ.
|
CRWD Falcon / Next-Gen SIEM و PANW Cortex و Microsoft Sentinel.
|
يمكن للمعالجة مغلقة الحلقة أن تزيد من حصة المحفظة إذا أثبت التكامل تفوقه.
|
|
الشركة
|
أحدث فترة مماثلة
|
الإيرادات / حجم الإيرادات المتكررة
|
النمو / الربحية
|
سياق التشغيل والاستثمار
|
الخلاصة التنافسية
|
|
Zscaler
|
الربع الرابع من السنة المالية 2026
|
إيرادات بقيمة 898 مليون دولار أمريكي؛ 3.771 مليار دولار أمريكي كإيرادات سنوية متكررة (ARR)
|
نمو الإيرادات والإيرادات السنوية المتكررة بنسبة 25%؛ هامش تشغيل غير متوافق مع المبادئ المحاسبية المقبولة عموماً (non-GAAP) بنسبة 24%؛ هامش التدفق النقدي الحر بنسبة 7%
|
بلغ النمو العضوي للإيرادات السنوية المتكررة 20%؛ وتم تسريع النفقات الرأسمالية للربع الرابع.
|
رائد متميز في مجال الثقة الصفرية (zero-trust)، لكنه ليس الرائد الحالي في الهامش النقدي.
|
|
CrowdStrike
|
الربع الثاني من السنة المالية 2027
|
إيرادات بقيمة 1.47 مليار دولار أمريكي؛ 5.84 مليار دولار أمريكي كإيرادات سنوية متكررة (ARR)
|
نمو الإيرادات السنوية المتكررة بنسبة 25%؛ هامش تشغيل غير متوافق مع المبادئ المحاسبية المقبولة عموماً (non-GAAP) بنسبة 25%؛ هامش التدفق النقدي الحر بنسبة 26%
|
تجاوزت الإيرادات السنوية المتكررة لـ Falcon Flex مبلغ 2.29 مليار دولار أمريكي ونمت بنسبة 101%.
|
الرائد من حيث الزخم في حماية الأجهزة الطرفية، والهوية، والعمليات الأمنية.
|
|
Palo Alto Networks
|
الربع الرابع من السنة المالية 2026
|
إيرادات بقيمة 3.41 مليار دولار أمريكي؛ 9.10 مليار دولار أمريكي كإيرادات سنوية متكررة لخدمات الجيل الجديد (NGS ARR)
|
إيرادات بنسبة 34%؛ ومعدل إيرادات سنوية متكررة لأمن الجيل التالي (NGS ARR) بنسبة 63%؛ وهامش تشغيل غير متوافق مع GAAP بنسبة 29% تقريباً
|
تؤثر عمليات الاستحواذ بشكل جوهري على النمو وقابلية المقارنة؛ وبلغ هامش التدفق النقدي الحر المعدل للسنة المالية 2026 نسبة 38.4%.
|
الفائز على نطاق المنصة الشاملة، مع وجود مخاطر تتعلق بالدمج.
|
|
فورتينت
|
الربع الثاني من عام 2026
|
إيرادات بقيمة 2.05 مليار دولار أمريكي؛ وفواتير بقيمة 2.37 مليار دولار أمريكي
|
إيرادات بنسبة 26%؛ وفواتير بنسبة 33%؛ وهامش تشغيل غير متوافق مع GAAP بنسبة 38%
|
تدعم اقتصاديات الدوائر المتكاملة محددة التطبيقات (ASIC) والأجهزة تقارب الشبكات الآمنة.
|
الفائز من حيث الربحية، لا سيما في المجالات التي تكتسب فيها الأجهزة والشبكات أهمية.
|
ملاحظة: تختلف الفترات المالية ومزيج المنتجات وتعريفات مؤشرات الأداء الرئيسية (KPIs). يتضمن معدل الإيرادات السنوية المتكررة لأمن الجيل التالي (NGS ARR) لشركة PANW الشركات المستحوذ عليها ولا يمكن مقارنته بمعدل الإيرادات السنوية المتكررة لشركة Zscaler. تبيع شركة فورتينت الأجهزة وتقدم تقارير عن الفواتير بدلاً من معدل الإيرادات السنوية المتكررة (ARR). يتسم التدفق النقدي الحر (FCF) الربع سنوي بالموسمية؛ وقد بلغ هامش التدفق النقدي الحر لشركة Zscaler للسنة المالية الكاملة 2026 نسبة 23%.
تفوز كراود سترايك (CrowdStrike) حاليًا في منافسة الزخم الأكثر وضوحًا: حيث نمت الإيرادات السنوية المتكررة (ARR) بنسبة 25%، وتسارع صافي الإيرادات السنوية المتكررة الجديدة بنسبة 51%، ووصل هامش التدفق النقدي الحر (FCF) إلى 26%. بينما تفوز بالو ألتو نيتوركس (Palo Alto Networks) في اتساع نطاق المنصة ونطاق العقود، ولكن تأثيرات الاستحواذ تجعل نمو إيراداتها السنوية المتكررة لأمن الجيل الجديد (NGS ARR) البالغ 63% غير مناسب كمعيار مرجعي للنمو العضوي. وتتفوق فورتينت (Fortinet) في ربحية GAAP والربحية المعدلة. وتتفوق زي سكيلر (Zscaler) في حافة خدمات الأمن (SSE) المركزة وبنية الثقة الصفرية مع التوسع في البيانات والفروع والذكاء الاصطناعي، ولكن يتعين على الشركة إثبات أن اتساع نطاق المنتجات يترجم إلى نمو عضوي.
يُعتبر بائعو المنتجات الفردية الذين لا يملكون بيانات قياس وتحليل خاصة بهم أو قنوات توزيع هم الخاسرون الهيكليون مع قيام العملاء بدمج المنصات. وتعد زي سكيلر (Zscaler) مستفيدًا صافيًا من هذا الدمج لأن قاعدتها المثبتة من العملاء يمكنها استيعاب المزيد من الوحدات البرمجية. وتصبح خاسرًا نسبيًا إذا قامت مايكروسوفت (Microsoft) أو بالو ألتو (PANW) أو كراود سترايك (CRWD) بدمج قدرات مجاورة في حزم بأسعار إضافية أقل، أو إذا فشلت منتجات مركز العمليات الأمنية (SOC) ونقاط النهاية الجديدة من زي سكيلر في مضاهاة عمق التخصص لدى المنافسين.
5. المخاطر الرئيسية
-
تباطؤ النمو العضوي. إذا انخفض نمو الإيرادات المتكررة السنوية (ARR) العضوي عن 17% أو توقف تسارع صافي الإيرادات المتكررة السنوية الجديدة، فقد تخفق إيرادات السنة المالية 2027 في تحقيق خطة النمو في أواخر العقد الثاني (high-teens). ومع تداول السهم بالقرب من 39 ضعف ربحية السهم المعدلة الموجهة، فإن انخفاض معدل النمو سيضغط على كل من توقعات الأرباح ومضاعف التقييم.
-
تحقيق الدخل من الذكاء الاصطناعي يأتي متأخرًا عن السردية السائدة. من المتوقع أن يتوسع نطاق منصة "Zero Trust Exchange" للعملاء البرمجيين وحلول أمن الذكاء الاصطناعي لنقاط النهاية بشكل أساسي في النصف الثاني من السنة المالية 2027. وإذا فشلت حجوزات "أمن الذكاء الاصطناعي" في التحول إلى إيرادات متكررة سنوية (ARR) أو ظلت مدمجة كباقة واحدة، فإن إعادة التقييم في سبتمبر ستفتقر إلى مجمع إيرادات إضافي.
-
التعويضات المستندة إلى الأسهم (SBC) وتخفيف قيمة الأسهم. عادلت التعويضات المستندة إلى الأسهم (SBC) وضرائب الرواتب ذات الصلة في السنة المالية 2026 ما يقارب 25% من الإيرادات وتجاوزت التدفقات النقدية الحرة (FCF) المعلنة. وإذا استمر عدد الأسهم القائمة في الارتفاع بنسبة تقارب 3% سنويًا دون تحقيق ربحية وفقًا لمعايير المحاسبة المقبولة عمومًا (GAAP)، فإن خلق القيمة للسهم الواحد سيتخلف عن توليد النقد الأساسي المعلن.
-
كثافة رأس المال وتضخم أسعار المكونات. تتوقع الإدارة أن تتراوح النفقات الرأسمالية للمعدات في أوائل العقد الثاني كنسبة مئوية من إيرادات السنة المالية 2027 بسبب ارتفاع تكاليف الذاكرة والتخزين والمعالجات. وإذا ارتفعت النفقات الرأسمالية إلى ما فوق 13% بينما انخفض هامش التدفق النقدي الحر إلى ما دون 22%، فإن الميزة المتصورة لنموذج السحابة خفيف الأصول ستضعف.
-
مخاطر الاستحواذ والشهرة. ارتفعت الشهرة إلى 1.218 مليار دولار أمريكي، وساهمت شركة Red Canary بمبلغ 141 مليون دولار أمريكي من الإيرادات السنوية المتكررة (ARR) بعد عملية شراء نقدية بقيمة 651.4 مليون دولار أمريكي. ومن شأن ضعف الاحتفاظ بالعملاء أو محدودية البيع العابر أن يقلل من النمو العضوي، ويخلق مخاطر انخفاض القيمة، ويقوض اقتصاديات العمليات الأمنية القائمة على الوكلاء (Agentic SecOps).
-
المنافسة بين المنصات وتجميع الخدمات. يمكن لشركات PANW وCRWD وFortinet وMicrosoft دمج الوحدات الأمنية مع عقود أوسع نطاقًا. وإذا اضطرت Zscaler إلى تقديم خصومات على Z-Flex أو إنفاق المزيد على المبيعات للدفاع عن تجديد العقود، فإن هامش الربح الإجمالي وإنتاجية المبيعات سيتدهوران قبل أن تظهر أعداد العملاء أي ضعف.
-
فشل أمني أو تعطل في توفر الخدمة. تتمركز Zscaler مباشرة في مسار حركة مرور بيانات العملاء. وقد يؤدي حدوث انقطاع جوهري في الخدمة، أو الإخفاق في التصدي لهجوم، أو وجود ثغرة أمنية في المنصة إلى تفعيل تعويضات الخدمة، وتأخير تجديد الاشتراكات، وتضرر السمعة، مما يضر بشكل مباشر بالإيرادات السنوية المتكررة (ARR) ومضاعف التقييم المميز.
-
التنفيذ أثناء إعادة الهيكلة. يمكن أن يؤدي خفض القوى العاملة بنسبة 3% إلى تحسين تخصيص الموارد، ولكن حدوث أي اضطراب في فرق الهندسة أو فرق طرح المنتجات في السوق قد يؤدي إلى تأخير المنتجات الجديدة. وستكون إشارة التحذير هي ضعف صافي الإيرادات السنوية المتكررة (ARR) الجديدة الععية إلى جانب ارتفاع نفقات البحث والتطوير أو المبيعات.
-
مخاطر الأساس بين العقود الآجلة والأسهم. الأداة المالية المذكورة من منصة LBank هي العقود الآجلة لـ ZSUSDT، وليست الأسهم العادية في بورصة ناسداك أو رمزًا فوريًا موثقًا على LBank. ويمكن أن تتسبب تكاليف التمويل، والرافعة المالية، والسيولة، وتتبع الأسعار في انحراف العوائد عن الأسهم الأساسية التي يناقشها هذا التقرير.
6. قائمة التحقق للمراقبة
-
إيرادات الربع الأول من السنة المالية 2027: من شأن تحقيق 939 مليون دولار أمريكي أو أكثر أن يدعم نموًا أفضل من التوقعات الإرشادية؛ أما تحقيق أقل من 935 مليون دولار أمريكي فسيضعف هذه الأطروحة.
-
النمو العضوي للإيرادات السنوية المتكررة (ARR): من شأن نسبة 20% أو أكثر أن تظهر الاستقرار وتعزز دعم التقييم؛ في حين أن انخفاضها عن 17% سيؤكد تسارع التباطؤ.
-
صافي الإيرادات المتكررة السنوية الجديدة العضوية: من شأن تحقيق نمو يتجاوز 20% لربعين متتاليين أن يثبت إنتاجية المبيعات والمنتجات الجديدة؛ في حين أن انخفاض النمو عن 15% سيشكك في فرضية تسارع النمو مجدداً.
-
الأمان للتحول إلى الذكاء الاصطناعي: من شأن استمرار نمو الحجوزات بأكثر من 30% على أساس ربع سنوي والمساهمة المعلنة في الإيرادات المتكررة السنوية أن يعزز حجة الذكاء الاصطناعي؛ في حين يظل نمو الحجوزات دون الإفصاح عن الإيرادات المتكررة السنوية غير كافٍ.
-
المؤسسات التي تطبق نموذج "انعدام الثقة المطلق في كل مكان" (Zero Trust Everywhere): من شأن النمو من أكثر من 950 إلى 1,150 على الأقل بحلول منتصف السنة المالية 2027 أن يؤكد التوسع خارج نطاق المقاعد؛ في حين أن الاستقرار عند مستوى أقل من 1,050 سيضعف هذه الفرضية.
-
الهوامش والنفقات الرأسمالية: من شأن هامش التشغيل غير المتوافق مع المبادئ المحاسبية المقبولة عموماً (non-GAAP) عند 24% أو أكثر مع هامش تدفق نقدي حر يتجاوز 23% أن يظهر الرافعة المالية. وسيكون تجاوز النفقات الرأسمالية للمعدات 13% من الإيرادات أو انخفاض هامش التدفق النقدي الحر عن 22% أمراً سلبياً.
-
التعويضات القائمة على الأسهم (SBC): من شأن الانخفاض إلى أقل من 22% من الإيرادات أن يحسن الجودة الاقتصادية؛ في حين أن البقاء قريباً من 25% يبقي التخفيف بمثابة معوض رئيسي للتدفقات النقدية الحرة.
-
زخم النظراء: قارن الإيرادات السنوية المتكررة العضوية (ARR) وهامش التدفق النقدي الحر (FCF) لشركة Zscaler مع CRWD وPANW وFTNT. تحتاج Zscaler إلى نمو عضوي مماثل على الأقل أو مكاسب أكثر وضوحاً في الحصة السوقية للمنتجات للدفاع عن مضاعف تقييمها.
-
التقييم: أقل من 32 ضعفاً لربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً (non-GAAP EPS) للسنة المالية 2027 مع بقاء التوجيهات دون تغيير من شأنه أن يحسن نسبة المخاطرة إلى العائد؛ في حين أن أكثر من 40 ضعفاً دون تجاوز الإيرادات السنوية المتكررة العضوية نسبة 20% سيشير إلى تمدد مفرط مدفوع بالروايات السائدة.
-
أساس عقد LBank: راقِب تمويل وسيولة وتتبع ZSUSDT مقارنةً بسهم ZS على ناسداك، لأن خلاصة البحث تتناول أساسيات أسهم Zscaler بدلاً من البنية الدقيقة للعقود الرافعة مالياً.
7. المصادر